

伝票とは
伝票とは、証ひょうに基づいて取引を帳簿へ記録するための用紙で、現金の増減に応じて入金伝票・出金伝票・振替伝票を使い分けます。
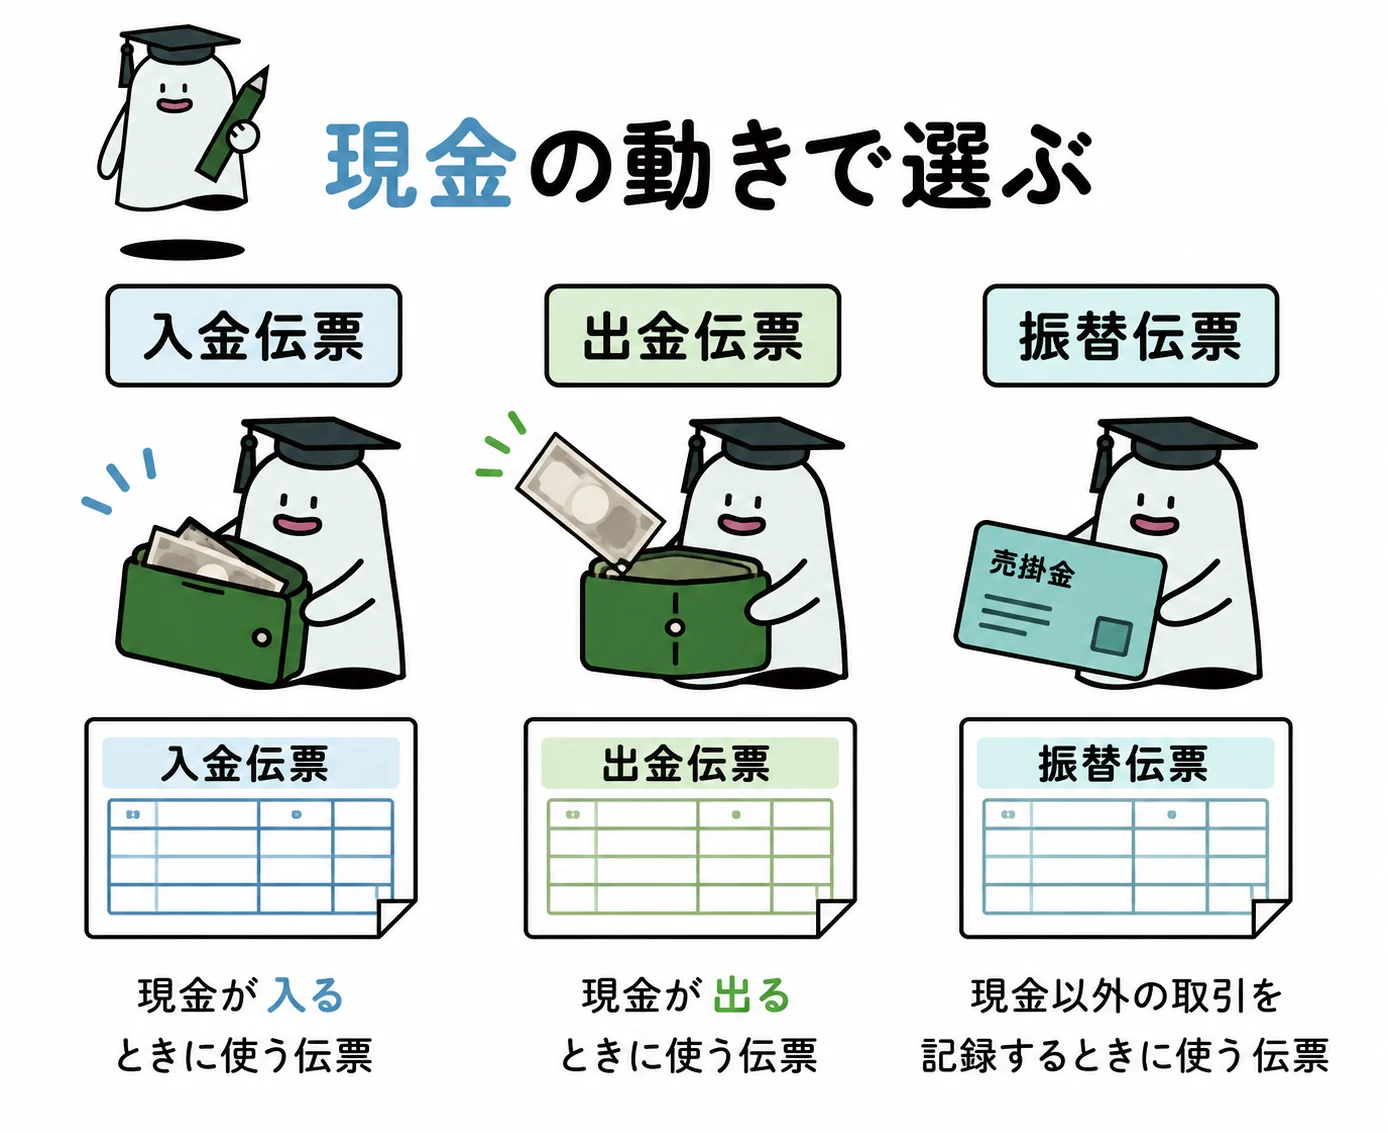
領収書や請求書は取引を裏付ける証ひょうです。伝票は、その証拠に基づいて帳簿へ記録するための道具です。
| 伝票 | 現金の動き | 例 |
|---|---|---|
| 入金伝票 | 現金が入る | 売掛金を現金で回収 |
| 出金伝票 | 現金が出る | 家賃を現金で支払う |
| 振替伝票 | 現金が動かない | 商品を掛けで仕入れる |
基本の仕組み
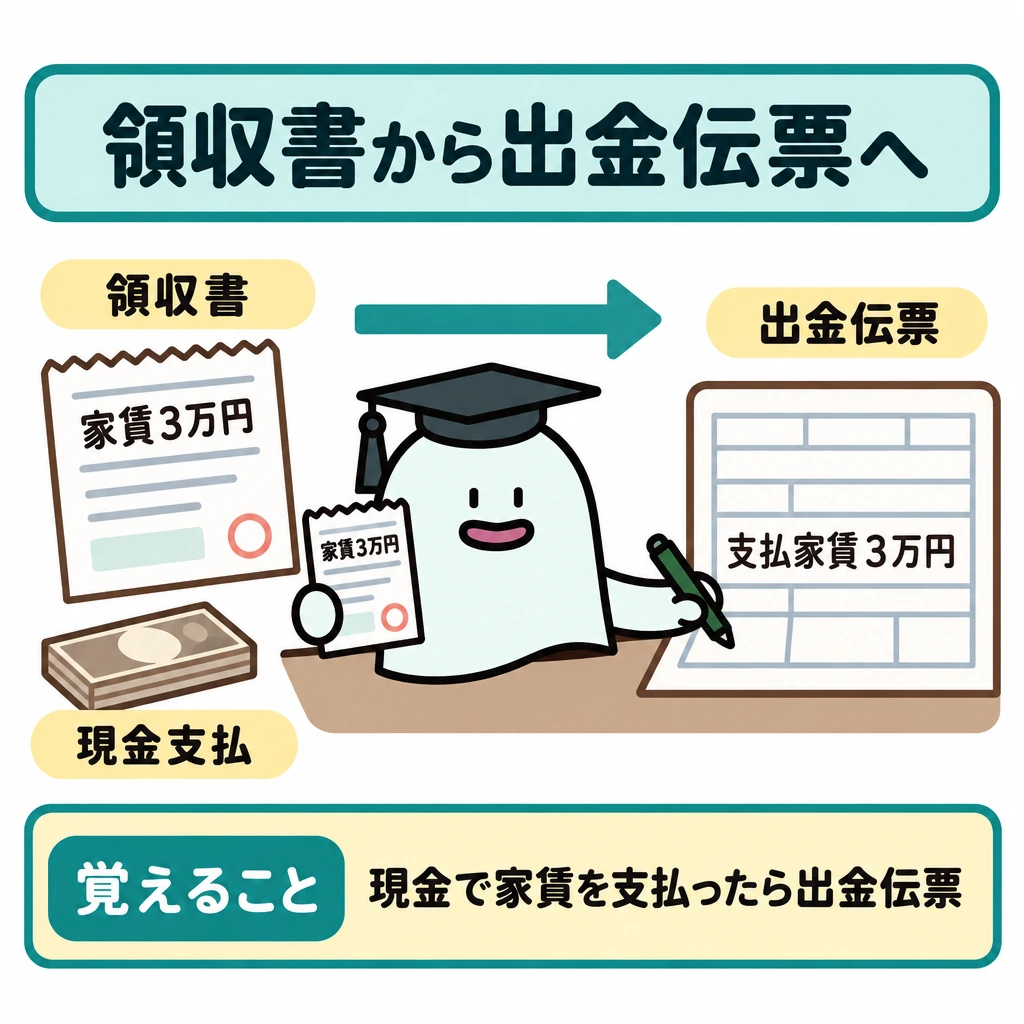
現金で家賃3万円を支払った領収書から、出金伝票へ支払家賃3万円を記入します。現金受取りなら入金伝票、現金を伴わない取引なら振替伝票を使います。
3伝票制では現金の増減で伝票を区別します。一部現金取引には分解する方法などがあるため、指定された起票方法に従います。
請求書を受け取っただけで、現金を支払ったとは限りません。証ひょうの日付・内容・決済方法を読んで取引を確定します。
3伝票制と一部現金取引
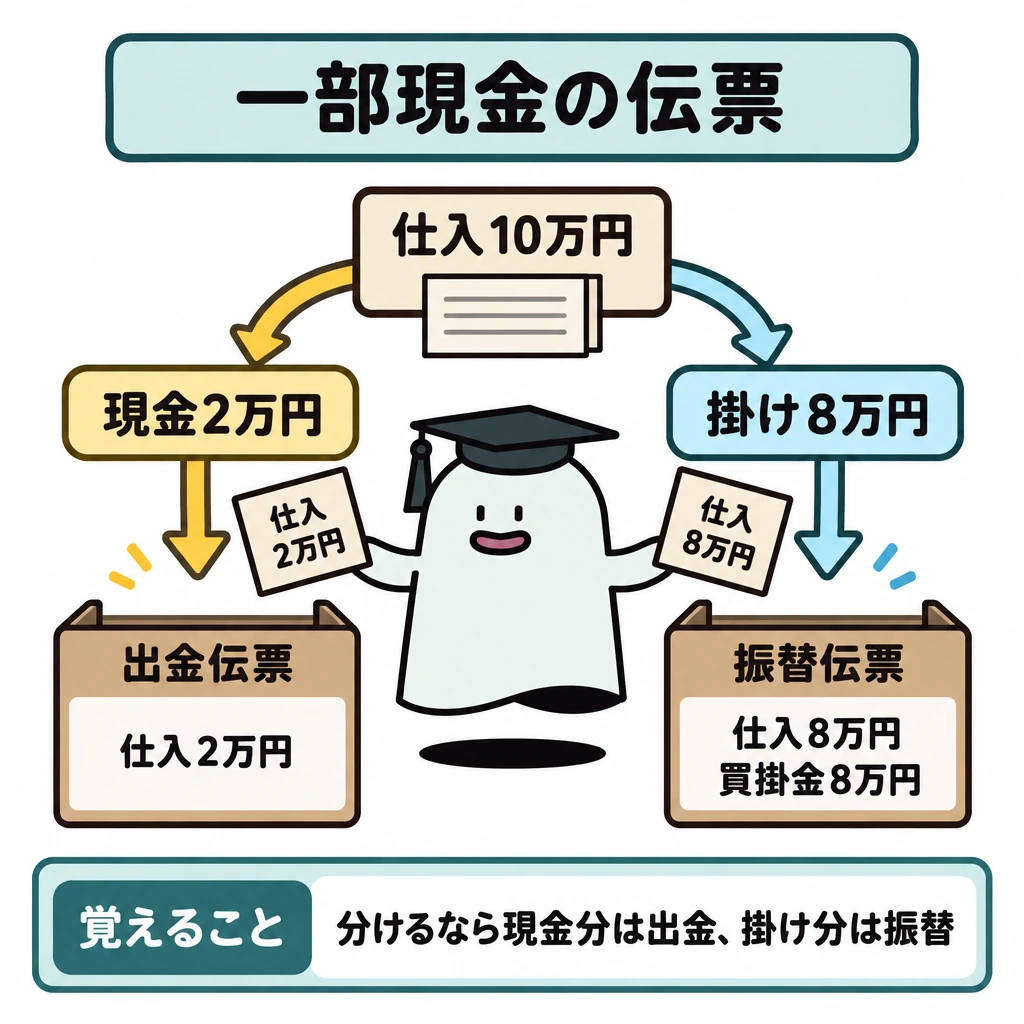
入金伝票は借方が現金になる取引、出金伝票は貸方が現金になる取引、振替伝票は現金が動かない取引に使います。入金伝票・出金伝票には現金の相手科目だけを書きます。預金の入出金は現金ではないので振替伝票です。
例えば商品10万円を仕入れ、2万円を現金払い、8万円を掛けとする場合、取引を「仕入2万円/現金2万円」と「仕入8万円/買掛金8万円」に分ける方法なら、出金伝票(仕入2万円)と振替伝票です。全額をいったん掛けとして振替伝票に「仕入10万円/買掛金10万円」、出金伝票に「買掛金2万円」と書く方法もあります。問題の伝票に記入済みの科目から、どちらの方法かを判断します。
証ひょうから取引を推定する
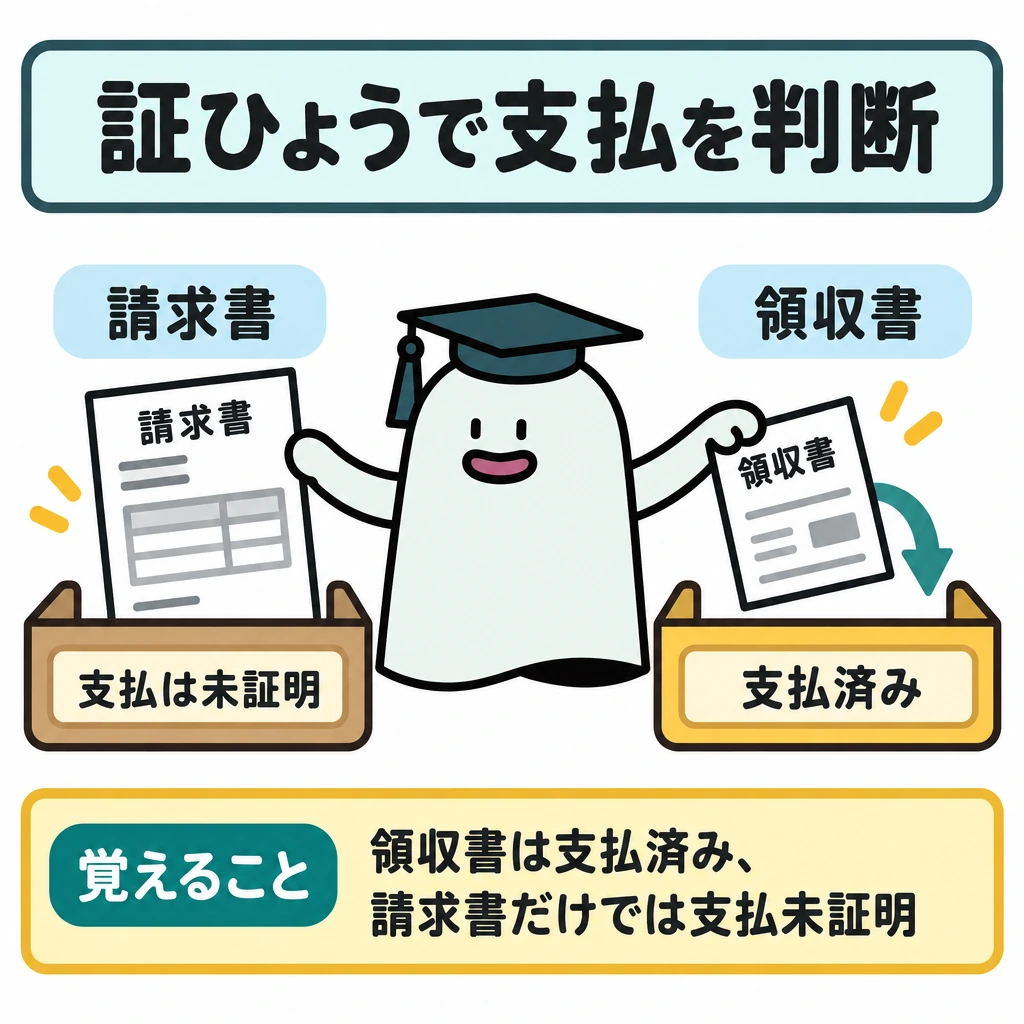
領収書・請求書・納品書・振込通知・小切手控えは示す事実が異なります。領収書は支払済みを示しますが、請求書だけでは支払を証明しません。証ひょうの日付、金額、相手先、税込か税抜か、現金か掛けかを読み、仕訳と伝票へ変換します。
仕訳日計表の作成
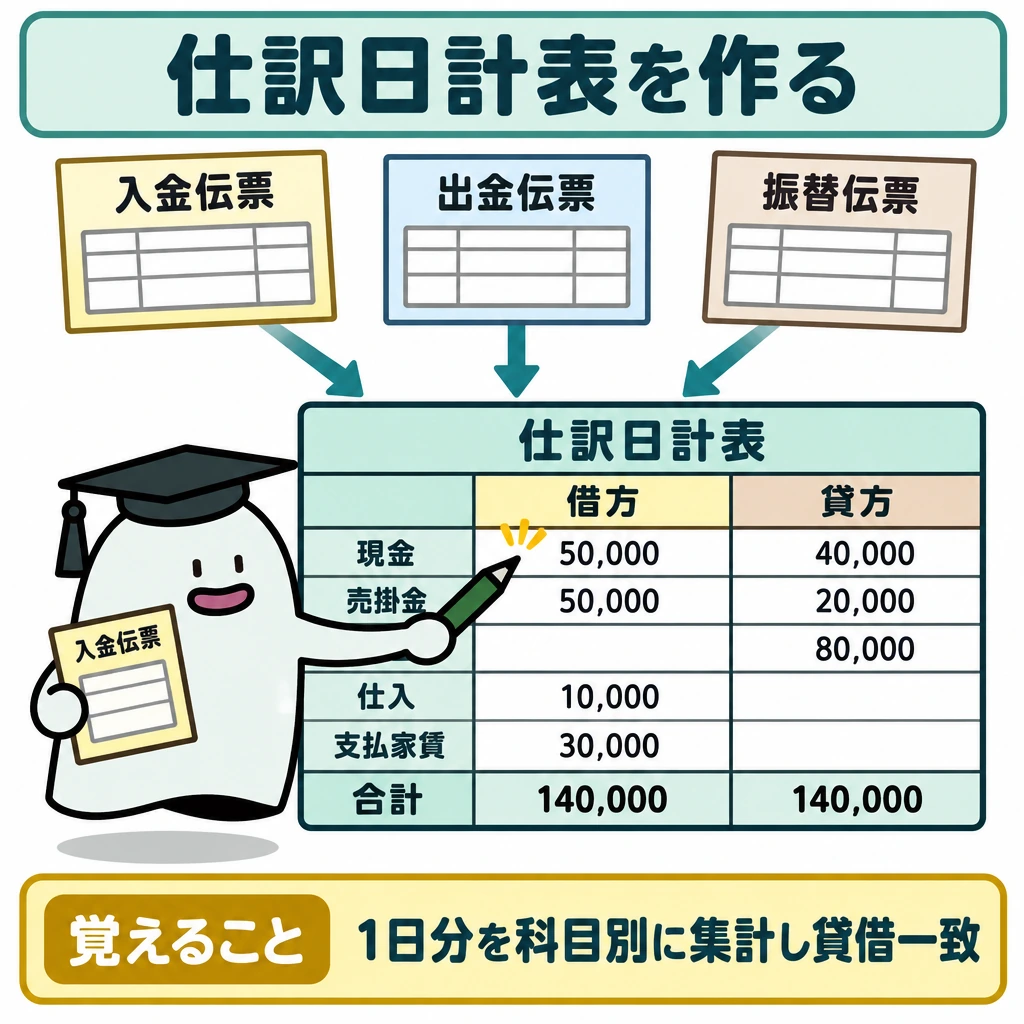
仕訳日計表は1日分の伝票を勘定科目ごとに集計した表です。入金伝票の合計は現金の借方、出金伝票の合計は現金の貸方に記入し、相手科目と振替伝票の金額は各科目の借方・貸方に集計します。借方合計と貸方合計は一致します。
総勘定元帳へは仕訳日計表から科目ごとの合計額を転記します。一方、売掛金元帳・買掛金元帳などの補助元帳へは、得意先別の内訳が必要なので個々の伝票から転記します。
| 勘定科目 | 借方 | 貸方 | 集計元の伝票 |
|---|---|---|---|
| 現金 | 50,000 | 40,000 | 入金伝票(売掛金20,000・売上30,000)、出金伝票(仕入10,000・支払家賃30,000) |
| 売掛金 | 50,000 | 20,000 | 振替伝票(売掛金/売上50,000)、入金伝票 |
| 売上 | 80,000 | 入金伝票30,000、振替伝票50,000 | |
| 仕入 | 10,000 | 出金伝票 | |
| 支払家賃 | 30,000 | 出金伝票 | |
| 合計 | 140,000 | 140,000 | 貸借一致を確認 |
試験に出る
- 証ひょう(証拠書類)と伝票(記録用紙)の役割の違い。
- 入金伝票・出金伝票・振替伝票の使い分け。
- 3伝票制は現金の増減で区別する点。
- 請求書の受取りだけで現金の支払いとは限らない点。
- 一部現金取引は指定された起票方法に従う点。
- 仕訳日計表で伝票を科目別に集計し、総勘定元帳へ合計転記する点。
重要な言葉
- 証ひょう
- 領収書や請求書など、取引を裏付ける証拠書類。
- 入金伝票
- 現金を受け取ったときに起票する伝票。
- 振替伝票
- 現金の出入りを伴わない取引で起票する伝票。
- 3伝票制
- 入金・出金・振替の3種類の伝票で記録する方法。
- 仕訳日計表
- 1日分の伝票を勘定科目ごとに借方・貸方で集計した表。総勘定元帳への転記に使う。
確認問題
確かめよう商品をすべて掛けで買った取引に出金伝票を使う?
使いません。現金が出ていないためです。
現金の出入りを伴わない取引では、振替伝票を使う。
請求書を受け取った時点で、必ず現金を支払ったと判断する。
現金を受け取ったときに使う伝票は?
現金を伴わない取引で使う伝票は?
領収書や請求書は取引を裏付けるです。は、その証拠に基づいて帳簿へ記録するための道具です。
現金で家賃を支払った領収書から、へ支払家賃3万円を記入します。現金受取りなら入金伝票、現金を伴わない取引なら振替伝票を使います。
では現金の増減で伝票を区別します。には分解する方法などがあるため、指定された起票方法に従います。
請求書を受け取っただけで、現金を支払ったとは限りません。の日付・内容・を読んで取引を確定します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第2問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第2問(2)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第1問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について