

試算表の種類とは
試算表の種類は、勘定の合計を示すか残高を示すかで、合計試算表・残高試算表・合計残高試算表に分かれます。
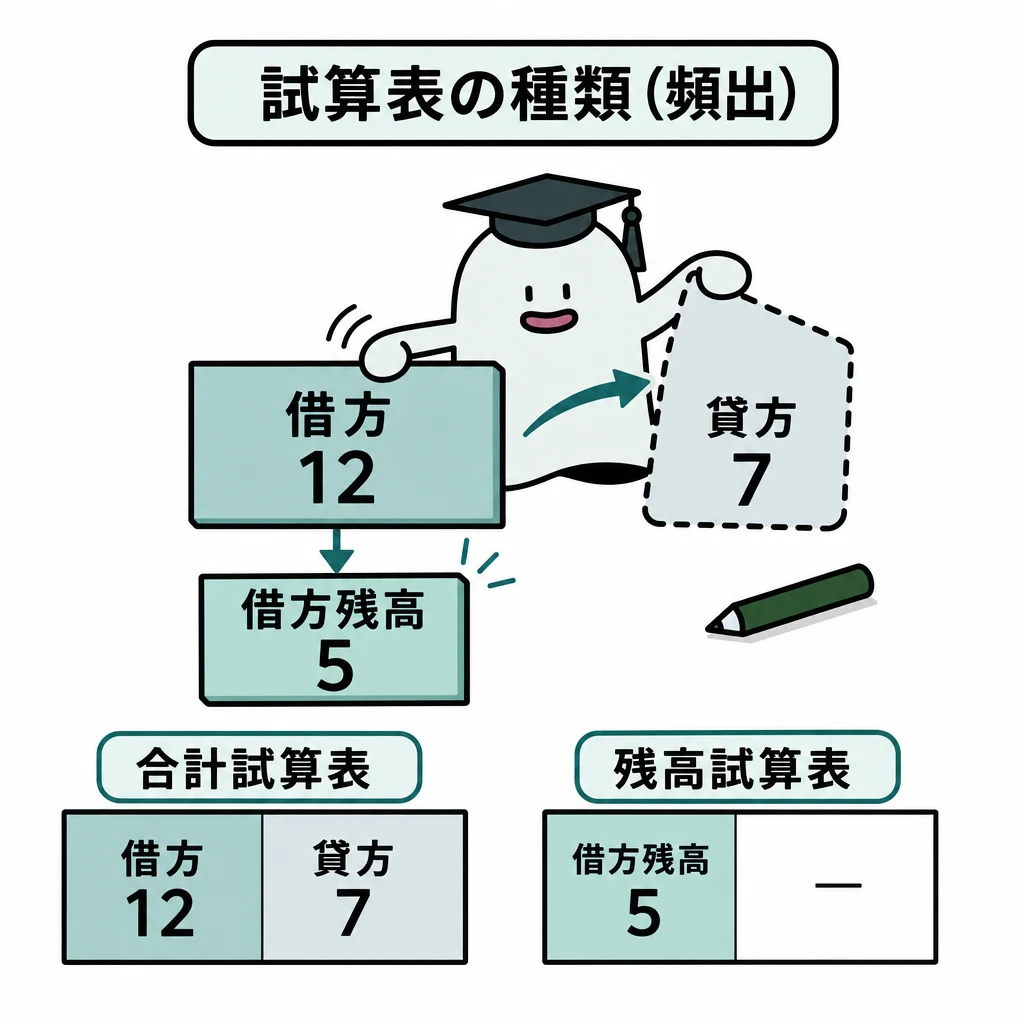
取引の動いた総額と、最後に残った額は違います。試算表の種類によって、どちらを示すかが変わります。
| 種類 | 借方・貸方の表示 | 使う値 |
|---|---|---|
| 合計試算表 | 各勘定の借方合計と貸方合計 | 記録された総額 |
| 残高試算表 | 差額を残る側へ | 期末時点などの残額 |
| 合計残高試算表 | 合計欄と残高欄を併記 | 総額と残額を両方確認 |
基本の仕組み
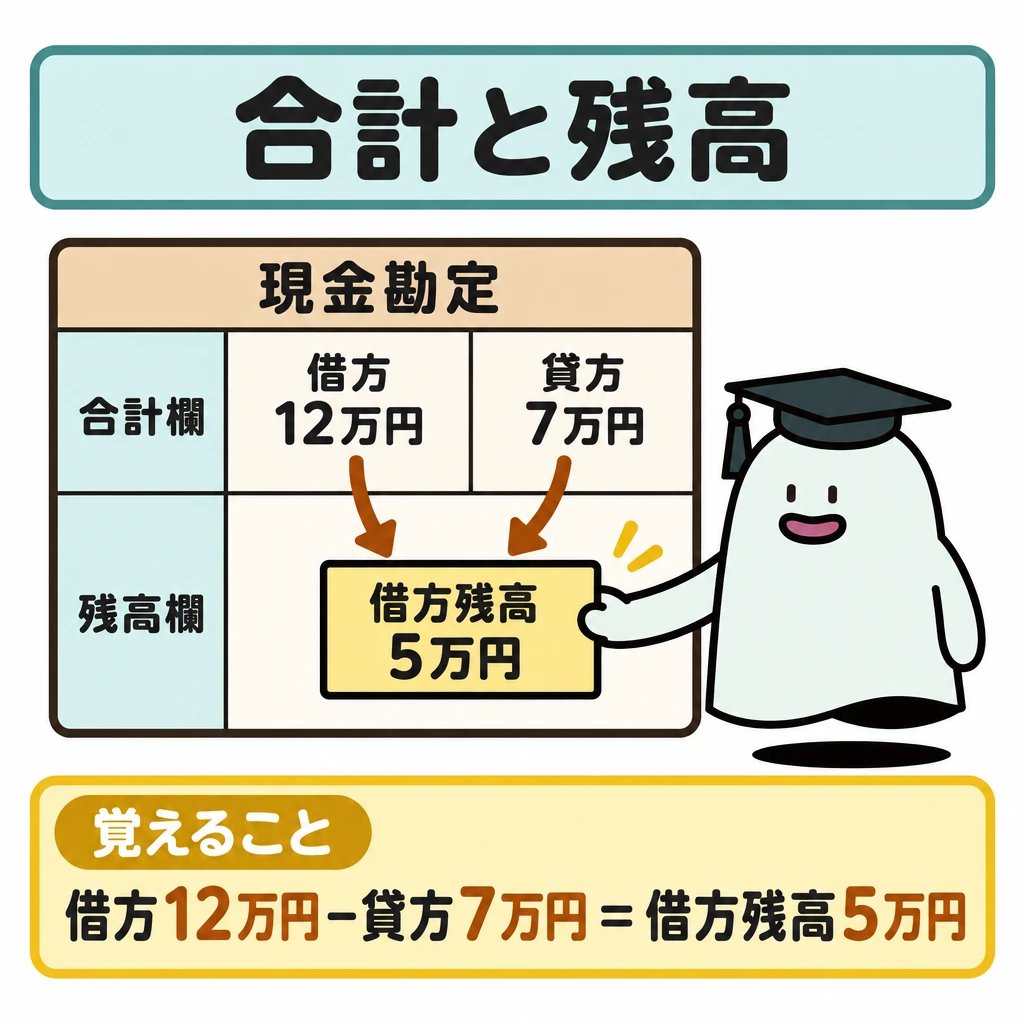
現金勘定の借方合計12万円、貸方合計7万円なら、合計試算表は12万円と7万円、残高試算表は借方残高5万円を示します。
合計残高試算表は合計欄と残高欄の両方を持ちます。合計は期間中の記録の集積、残高は貸借差額という関係です。
合計欄の12万円を現金残高と取り違えないようにします。また、期首繰越が合計に含まれる形式かを、資料の定義に合わせて読みます。
合計・残高・合計残高の三種類
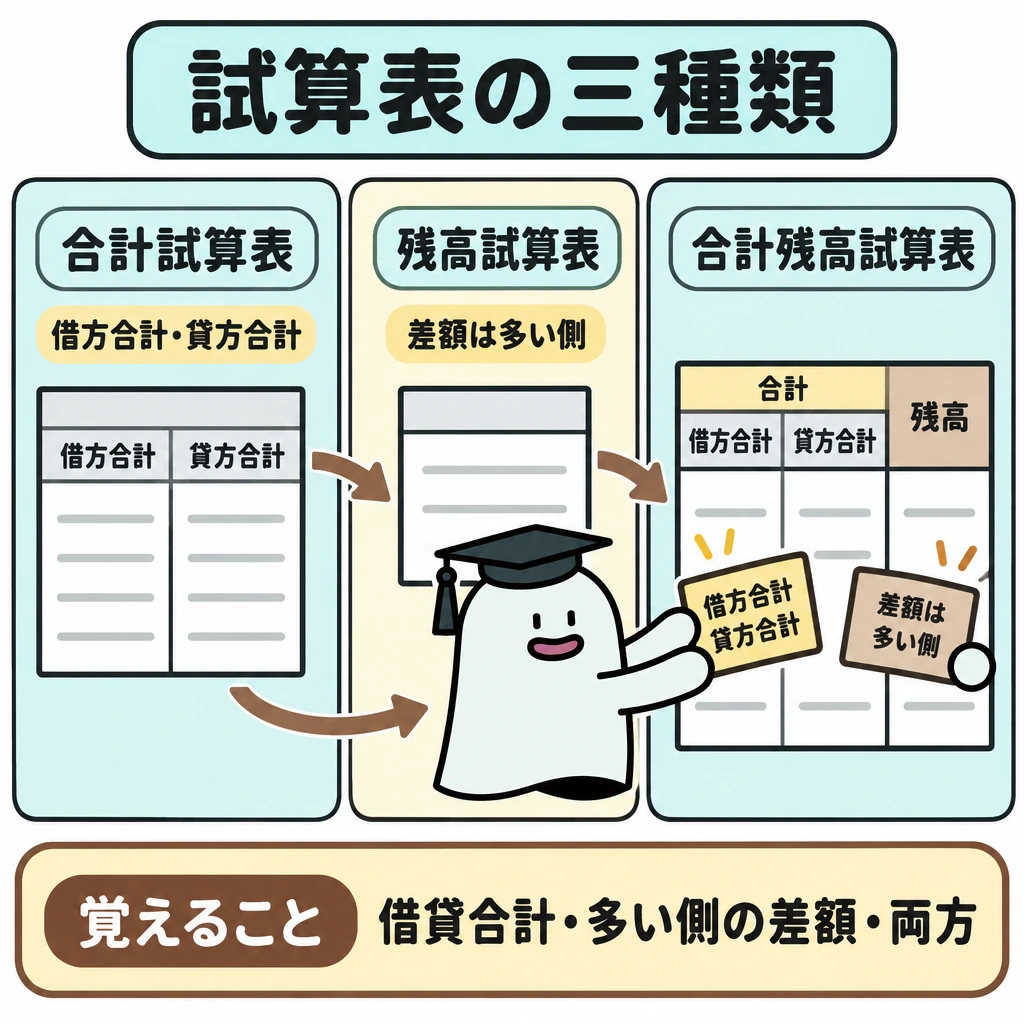
合計試算表は各勘定の借方合計と貸方合計、残高試算表は各勘定の差額を多い側に表示します。合計残高試算表はその両方を並べます。
正しく作った合計試算表の借方総額・貸方総額は、仕訳帳の合計金額と一致します。どの仕訳も借方と貸方へ同額ずつ転記されるためです。残高試算表の総額は貸借の差額だけを集めるので、合計試算表の総額より小さくなります。
仕訳の動きが多い勘定でも残高が小さいことがあります。資料が「期首繰越を含む合計」か「当月発生額だけ」かで月末残高の計算が変わるので、表の見出しと繰越欄を先に読みます。
試験に出る
- 合計試算表・残高試算表・合計残高試算表の違いを問う頻出問題です。
- 合計試算表は借方合計と貸方合計を並べ、残高試算表は差額を多い側に一つだけ示します。
- 合計欄の金額を期末残高と混同しないよう注意します。
- 期首繰越が合計に含まれる形式かを、資料の定義で確認します。
- 借方合計12万円・貸方合計7万円なら、残高試算表には借方残高5万円を記入します。
重要な言葉
- 合計試算表
- 各勘定の借方合計と貸方合計だけを示す試算表。
- 残高試算表
- 各勘定の貸借差額である残高だけを示す試算表。
- 合計残高試算表
- 合計欄と残高欄の両方を示す試算表。
確認問題
確かめよう借方12万円・貸方7万円の差額はどちら側?
借方5万円です。
合計残高試算表は、合計欄と残高欄の両方をもつ。
残高試算表は、借方合計と貸方合計の両方を示す。
正しく作成した合計試算表の借方総額は、仕訳帳の合計金額と一致する。
各勘定の借方合計と貸方合計を示す試算表は?
現金の借方合計12万円・貸方合計7万円のとき、残高試算表の現金は?
取引の動いた総額と、最後に残った額は違います。の種類によって、どちらを示すかが変わります。
現金勘定の借方合計12万円、貸方合計7万円なら、は12万円と7万円、は借方残高5万円を示します。
は合計欄と残高欄の両方を持ちます。合計は期間中の記録の集積、残高は貸借差額という関係です。
合計欄の12万円を現金残高と取り違えないようにします。また、が合計に含まれる形式かを、資料の定義に合わせて読みます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について