

決算整理とは
決算整理とは、期末に帳簿の残高を修正し、資産・負債を期末の正しい金額に、収益・費用を当期に属する金額にそろえる手続きです。
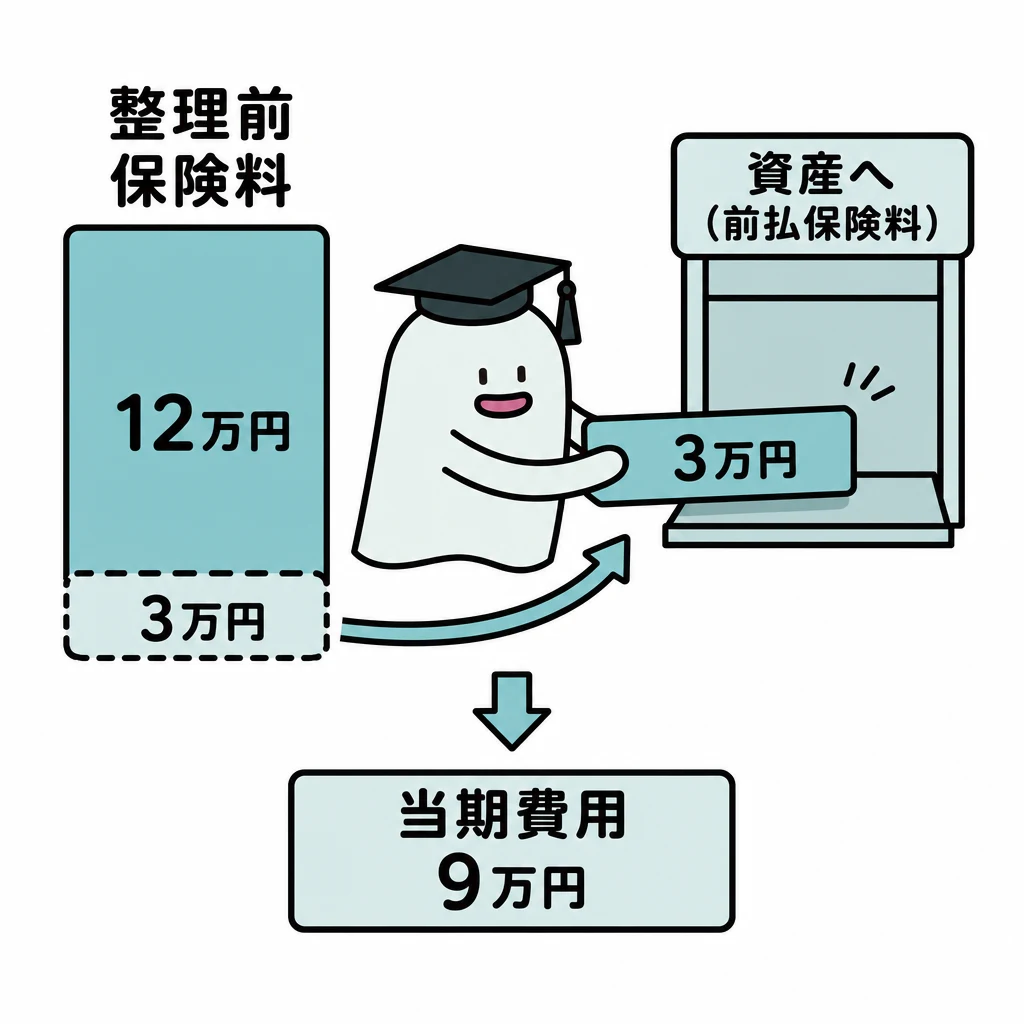
期中の帳簿を集めただけでは、当期に属する費用や未使用分が正しく反映されていないことがあります。決算整理で期間をそろえます。
| 順序 | 数字の状態 | 処理 |
|---|---|---|
| 整理前試算表 | 期中取引を集計 | 合計一致と未処理資料を確認 |
| 修正・整理 | 未処理・誤記・期末整理を反映 | 仕訳ごとに貸借一致 |
| 整理後試算表 | 期末の勘定残高 | P/LとB/Sへ振り分け |
基本の仕組み
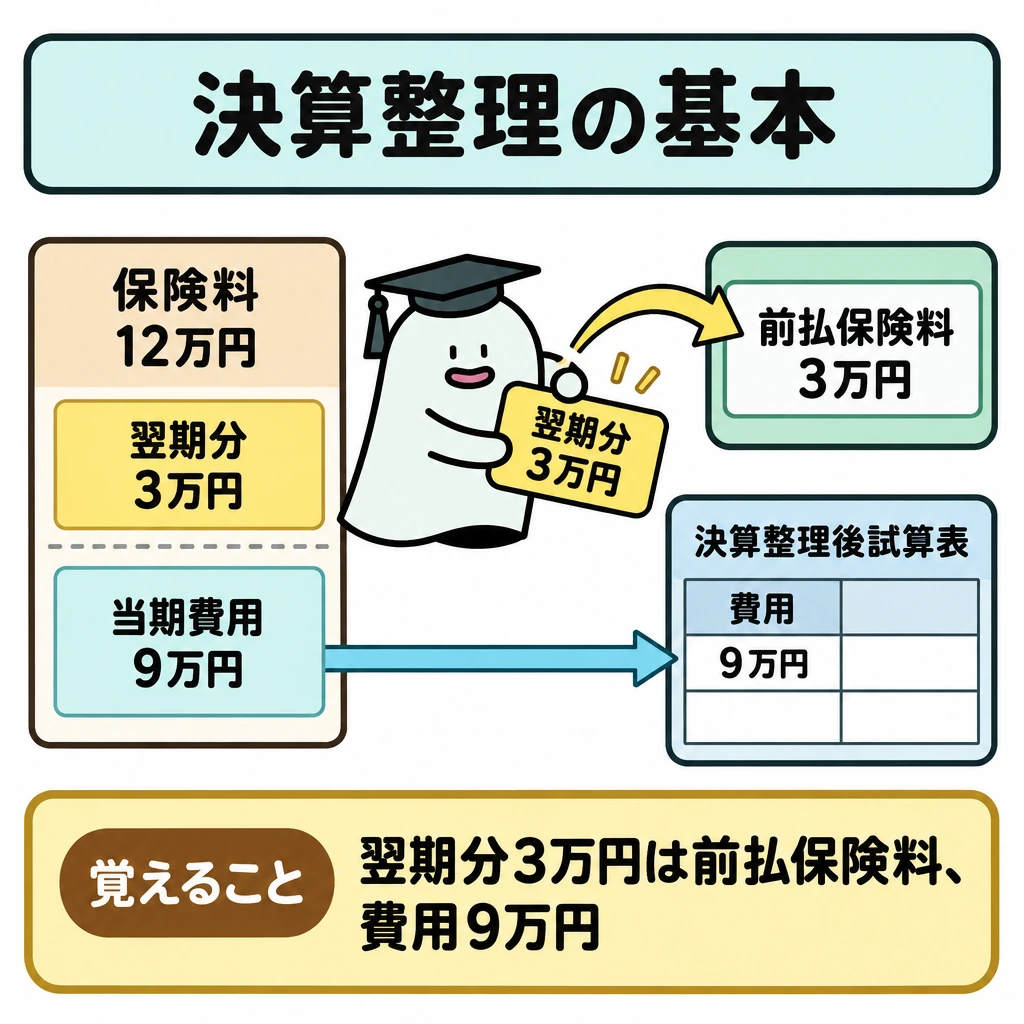
一年分の保険料12万円を払い、決算時に翌期分が3万円残るなら、保険料を3万円減らし前払保険料へ移します。費用は当期分9万円です。
決算整理前試算表へ修正仕訳を反映すると決算整理後試算表になります。その残高を資産・負債・純資産と収益・費用へ分け、財務諸表を作ります。
整理前の費用残高をそのまま損益計算書へ写さないようにします。前払い・未払い・減価償却などの資料を先に反映します。
整理前から財務諸表への橋渡し
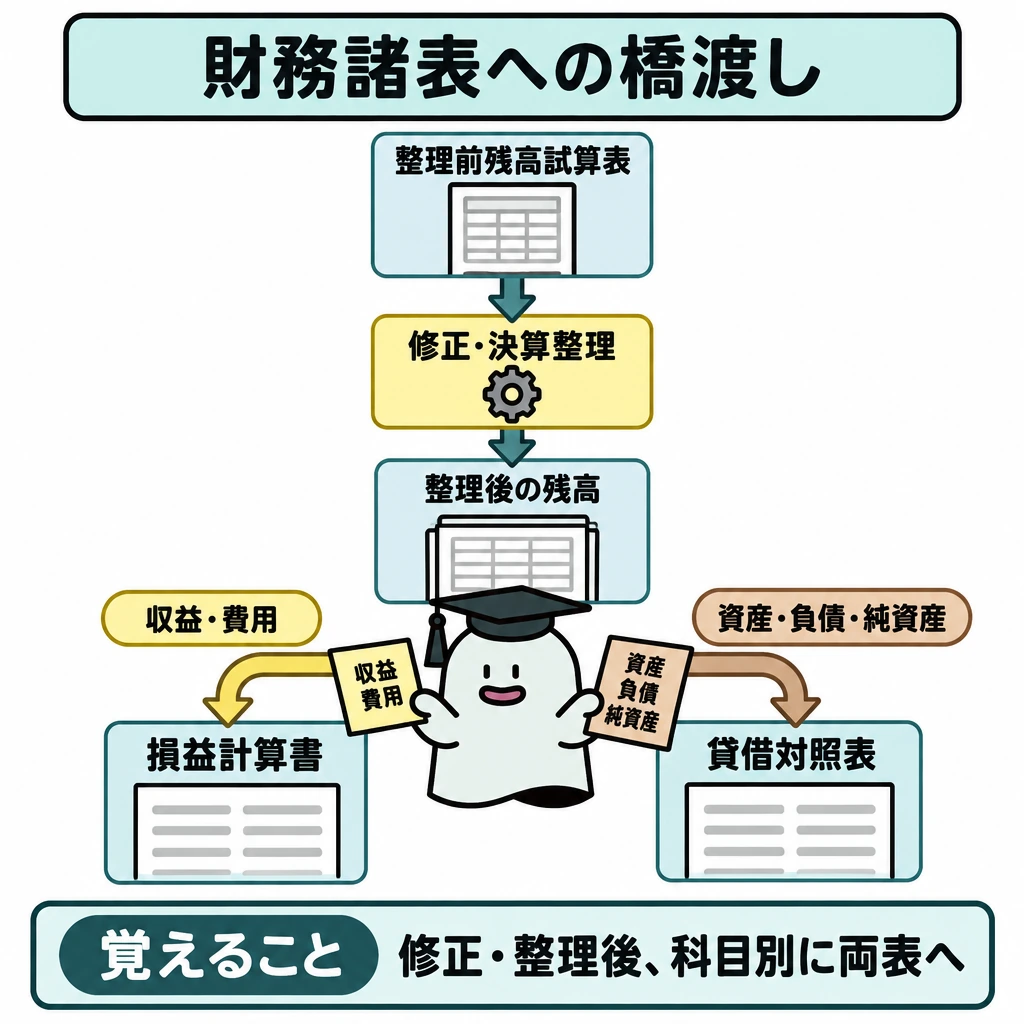
決算整理前残高試算表には期中の取引が集計されています。まず未処理取引と誤記を修正し、売上原価の算定・貸倒引当金・減価償却・経過勘定・消費税・法人税等を整理します。
整理後の残高のうち、収益・費用は損益計算書へ、資産・負債・純資産は貸借対照表へ分けて財務諸表を完成します。
2026年4月公開の3級第3問サンプル5では、通信費の誤記、未処理の備品・仕入、貸倒引当金、税抜方式の消費税、期末商品、月割償却、保険料の前払、未払給料、法人税等が同時に出ます。各修正の対象勘定を一覧にしてから試算表へ加減すれば、同じ金額を二度動かすことを避けられます。
試験に出る
- 決算整理前試算表に修正仕訳を反映すると、決算整理後試算表になる流れが問われます。
- 翌期分の費用を前払保険料として資産へ振り替える処理を押さえます。
- 整理前の費用残高を、そのまま損益計算書へ写さない点に注意します。
- 未処理事項・訂正事項を先に反映し、その後に売上原価・貸倒引当金・減価償却・経過勘定・税金を整理する順序で解きます。
- 保険料12万円のうち翌期分3万円を前払保険料へ振り替えると、当期の保険料は9万円です。
重要な言葉
- 決算整理
- 期末に残高を修正し、資産・負債と当期の収益・費用を正しい金額にそろえる決算時の手続き。
- 決算整理前試算表
- 決算整理を反映する前の試算表。
- 前払保険料
- 支払済みのうち、翌期以降に対応する保険料。
確認問題
確かめよう翌期分3万円は当期費用として残す?
残さず、資産の前払保険料へ振り替えます。
決算整理前試算表の費用残高を、そのまま損益計算書へ記載してよい。
翌期分の保険料は、前払保険料として資産に計上する。
決算整理前試算表に修正仕訳を反映した表は?
保険料12万円のうち翌期分が3万円のとき、当期の保険料は?
期中の帳簿を集めただけでは、当期に属する費用や未使用分が正しく反映されていないことがあります。で期間をそろえます。
一年分の保険料12万円を払い、決算時に翌期分が3万円残るなら、保険料を3万円減らしへ移します。費用は当期分9万円です。
試算表へ修正仕訳を反映すると決算整理後試算表になります。その残高を資産・負債・純資産と収益・費用へ分け、財務諸表を作ります。
整理前の費用残高をそのまま損益計算書へ写さないようにします。・未払い・減価償却などの資料を先に反映します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について