

決算整理仕訳とは
決算整理仕訳とは、売上原価や減価償却など、当期に属する費用と収益を決算で確定するための仕訳です。
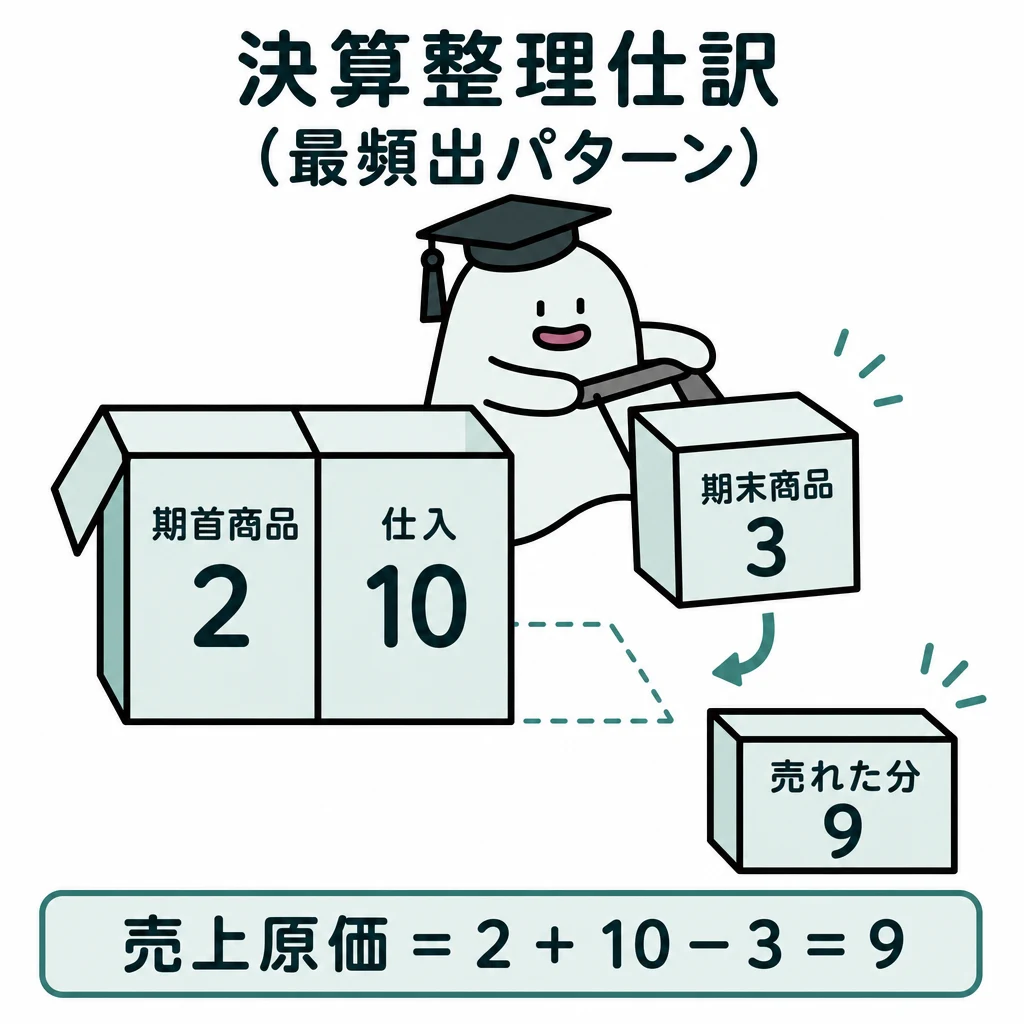
一年の利益を求めるには、売れた商品の原価や、当期に使った設備の分を費用へ対応させます。支払った総額がそのまま当期費用とは限りません。
| 整理項目 | 期末に確認する条件 | 修正の方向 |
|---|---|---|
| 商品 | 期首商品・当期仕入・期末商品棚卸高 | 売上原価と期末商品を確定 |
| 貸倒引当金 | 対象債権・見積率・既存残高 | 必要額との差だけ繰入(超過分は戻入) |
| 減価償却 | 取得原価・残存価額・耐用年数・取得月 | 当期費用と減価償却累計額を記録 |
| 貯蔵品・経過勘定 | 未使用の切手・収入印紙、サービスの期間 | 当期分と翌期分を分離 |
基本の仕組み
期首商品2万円、当期仕入10万円、期末商品3万円なら、売上原価は2+10−3=9万円です。残った商品3万円は資産になります。
備品の減価償却も、取得原価を使用期間へ配分する考え方です。取得原価12万円、残存価額ゼロ、耐用年数4年の定額法なら、通年の償却費は3万円です。
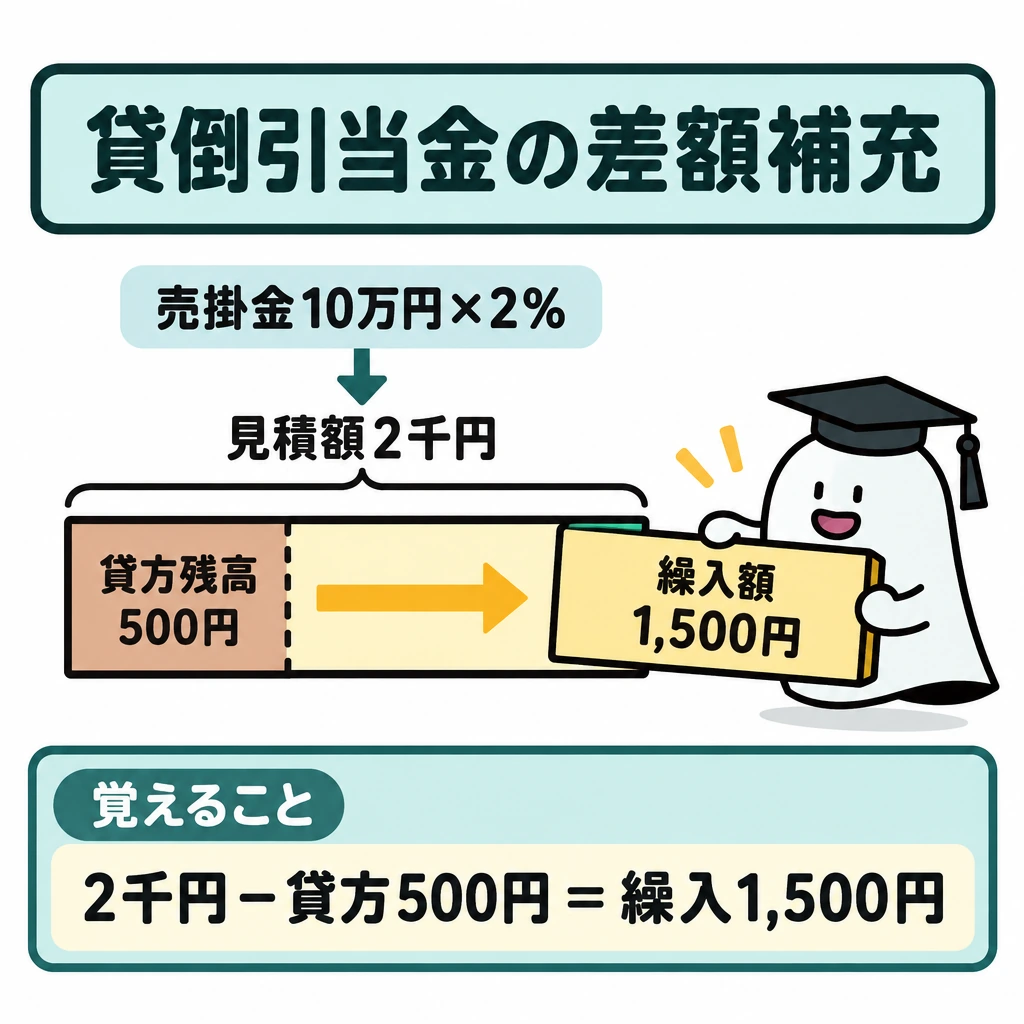
期末商品の実地数量、貸倒引当金の既存残高、設備の取得月など、計算条件を読みます。差額補充法で必要額をそのまま繰入額にしないようにします。
貸倒見積りが売掛金10万円×2%=2千円で、貸倒引当金が既に貸方500円残っていれば、差額補充法の繰入額は1,500円です。仕訳は借方 貸倒引当金繰入1,500円、貸方 貸倒引当金1,500円です。
期中取得した備品は、通年の償却費に使用月数÷12を掛ける月割りの条件があります。売却時は売却日までの償却を反映して帳簿価額を求め、売却額との差を固定資産売却損益とします。
棚卸・貸倒・固定資産を順に直す
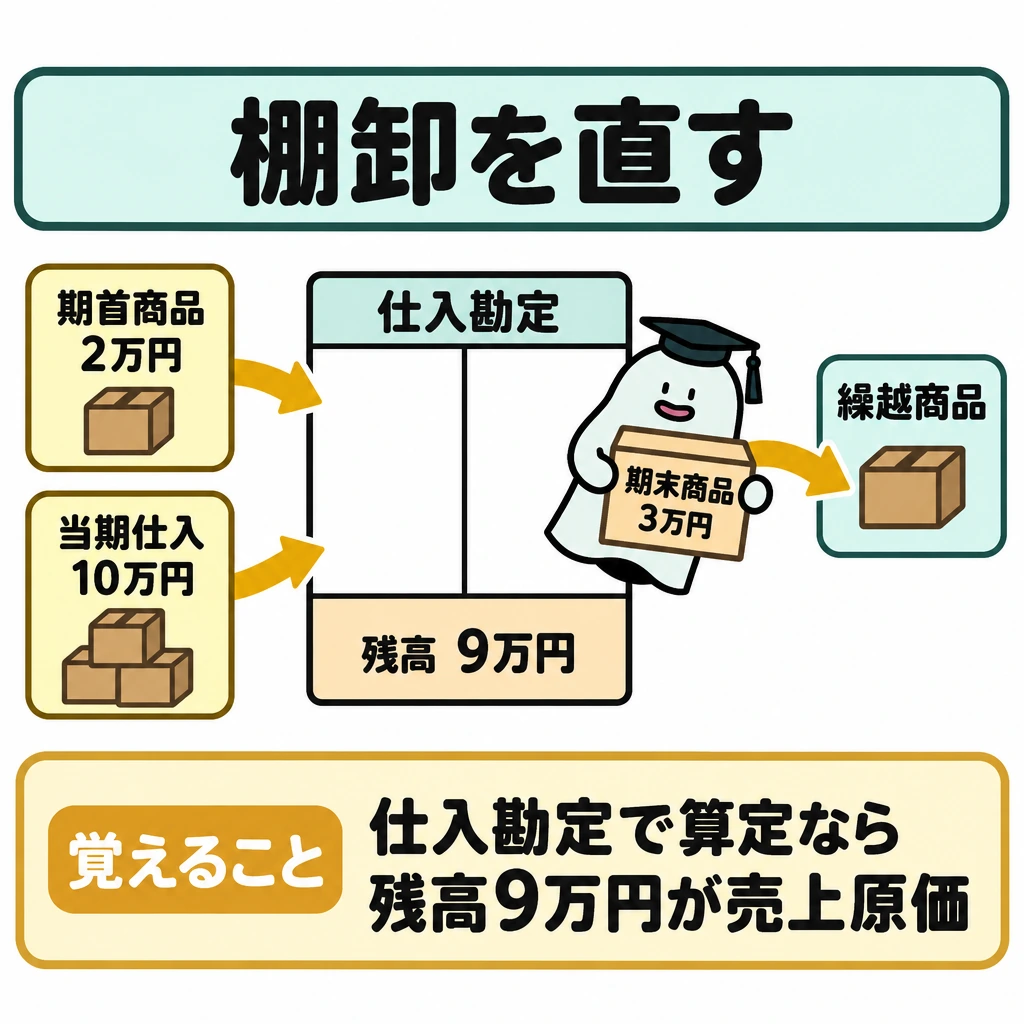
商品売買を三分法で記録している場合は、期首商品を繰越商品から仕入へ、期末商品を仕入から繰越商品へ振り替えます。整理後の仕入勘定の残高が売上原価です。期末商品棚卸高は問題で与えられた金額を使います。
問題が「売上原価勘定で算定する」と指示した場合は、期首商品・当期仕入を売上原価勘定の借方へ集め、期末商品を売上原価勘定の貸方から繰越商品へ戻します。どちらの方法でも売上原価の金額は同じです。棚卸減耗損や商品評価損は2級の範囲です。
貸倒引当金は、対象債権の期末残高に見積率を掛けて必要額を出し、差額補充法では既存の貸方残高を引いて繰入額にします。既存残高が必要額より多いときは、超過分を貸倒引当金戻入(収益)とします。
期中の貸倒れは債権の発生時期で分けます。前期以前に発生した債権なら貸倒引当金を取り崩し、足りない分を貸倒損失とします。当期に発生した債権なら全額を貸倒損失とします。前期以前に貸倒れ処理した債権を回収したときは償却債権取立益とします。
減価償却は定額法で、(取得原価−残存価額)÷耐用年数×使用月数/12で当期費用を計算します。3級の記帳は間接法で、借方 減価償却費、貸方 備品減価償却累計額などと記録します。直接法は2級の範囲です。
固定資産の売却では売却日まで償却し、売却額と帳簿価額(取得原価−減価償却累計額−当期償却費)の差を固定資産売却益または固定資産売却損とします。取得原価と売却額を直接比べると、累計額を落として誤ります。
月次決算を行う場合は、減価償却費などを年額の12分の1ずつ毎月計上します。決算月には、年額から計上済みの額を引いた残りだけを計上し、二重計上を避けます。
| 処理(期首商品2万円・当期仕入10万円・期末商品3万円) | 借方 | 貸方 |
|---|---|---|
| 仕入勘定で算定:期首商品の振替 | 仕入 20,000 | 繰越商品 20,000 |
| 仕入勘定で算定:期末商品の振替 | 繰越商品 30,000 | 仕入 30,000 |
| 売上原価勘定で算定:期首商品の振替 | 売上原価 20,000 | 繰越商品 20,000 |
| 売上原価勘定で算定:当期仕入の振替 | 売上原価 100,000 | 仕入 100,000 |
| 売上原価勘定で算定:期末商品の振替 | 繰越商品 30,000 | 売上原価 30,000 |
| 貸倒れ・引当金の場面 | 借方 | 貸方 |
|---|---|---|
| 決算:必要額2,000円、既存残高500円(差額補充法) | 貸倒引当金繰入 1,500 | 貸倒引当金 1,500 |
| 決算:必要額1,500円、既存残高2,000円 | 貸倒引当金 500 | 貸倒引当金戻入 500 |
| 前期発生の売掛金3,000円が貸倒れ(引当金残高2,000円) | 貸倒引当金 2,000/貸倒損失 1,000 | 売掛金 3,000 |
| 当期発生の売掛金1,000円が貸倒れ | 貸倒損失 1,000 | 売掛金 1,000 |
| 前期に貸倒れ処理した売掛金2,000円を現金で回収 | 現金 2,000 | 償却債権取立益 2,000 |
| 備品の売却 | 借方 | 貸方 |
|---|---|---|
| 取得原価120,000円・期首の累計額60,000円・年額30,000円。期首から6か月後に50,000円で売却し、代金は月末受取 | 備品減価償却累計額 60,000/減価償却費 15,000/未収入金 50,000 | 備品 120,000/固定資産売却益 5,000 |
よく出る整理の全体像
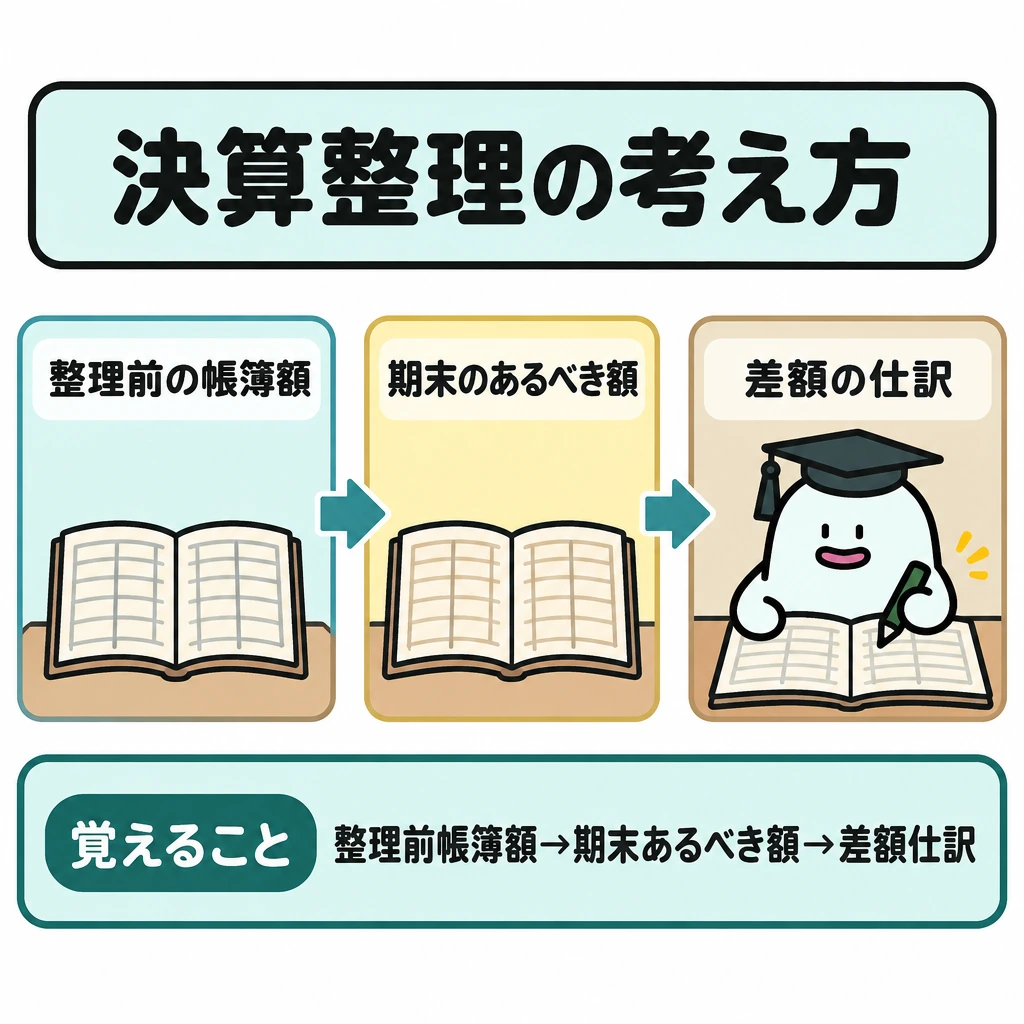
3級の決算整理には、現金過不足の整理、当座借越の振替、売上原価の算定、貸倒引当金の設定、減価償却、貯蔵品の棚卸、経過勘定(前払・前受・未払・未収)、仮払金・仮受金の精算、消費税・法人税等の整理があります。
各項目で「決算整理前の帳簿額→期末のあるべき額→差額の仕訳」を同じ順序で考えます。2026年度試験(2027年3月31日まで)には日商の2022年度版出題区分表が適用されます。2027年度からの改定範囲と混同しません。
試験に出る
- 売上原価=期首商品+当期仕入−期末商品の計算と、「仕入/繰越商品」「繰越商品/仕入」の2本の仕訳が基本です。
- 「売上原価勘定で算定する」指示では、期首商品と当期仕入を売上原価勘定へ振り替え、期末商品を売上原価勘定から繰越商品へ戻します。
- 定額法の減価償却費は(取得原価−残存価額)÷耐用年数で、3級の記帳は間接法(減価償却累計額を使う方法)です。
- 差額補充法では、必要額から既存の貸倒引当金残高を引いた額を繰り入れ、残高の方が多ければ貸倒引当金戻入とします。
- 前期以前に発生した債権の貸倒れは貸倒引当金を取り崩し(不足分は貸倒損失)、当期に発生した債権の貸倒れは全額を貸倒損失とします。
- 期中取得の固定資産は月割りで償却し、売却時は売却日までの償却を反映した帳簿価額と売却額の差で固定資産売却損益を出します。
重要な言葉
- 売上原価
- 当期に販売した商品の仕入原価。期首商品+当期仕入−期末商品で求める。
- 減価償却
- 固定資産の取得原価を使用期間へ配分する手続き。
- 差額補充法
- 必要な引当金と既存残高の差額だけを繰り入れる方法。
- 月割り
- 期中に取得・売却した資産の年間償却費を、使用した月数÷12で按分する計算。
- 間接法
- 減価償却費を固定資産の勘定から直接減らさず、減価償却累計額(貸方)に積み上げる記帳方法。
- 償却債権取立益
- 前期以前に貸倒れとして処理した債権を、当期に回収したときに計上する収益。
- 貸倒引当金戻入
- 差額補充法で、既存の貸倒引当金残高が必要額を上回るときに、超過分を取り崩して計上する収益。
確認問題
確かめよう期末商品が1万円増えると売上原価は?
他条件一定で1万円減ります。
決算整理では、支払った総額をそのまま当期の費用とする。
差額補充法では、必要額から既存の貸倒引当金残高を引いた額を繰り入れる。
当期に発生した売掛金が貸し倒れた場合も、まず貸倒引当金を取り崩す。
前期に貸倒れとして処理した売掛金を当期に現金で回収したときは、貸方を償却債権取立益とする。
期首商品2万円・当期仕入10万円・期末商品3万円の売上原価は?
貸倒見積り2千円、貸倒引当金の既存残高500円のとき、差額補充法の繰入額は?
取得原価12万円・期首の減価償却累計額6万円・年間償却費3万円の備品を、期首から6か月後に5万円で売却した。固定資産売却損益は?
一年の利益を求めるには、売れた商品の原価や、当期に使った設備の分を費用へ対応させます。支払った総額がそのままとは限りません。
期首商品2万円、当期仕入10万円、期末商品3万円なら、売上原価は2+10−3=です。残った商品3万円は資産になります。
備品のも、取得原価を使用期間へ配分する考え方です。取得原価12万円、残存価額ゼロ、耐用年数4年の定額法なら、通年の償却費は3万円です。
期末商品の実地数量、貸倒引当金の既存残高、設備の取得月など、計算条件を読みます。で必要額をそのまま繰入額にしないようにします。
貸倒見積りが売掛金10万円×2%=2千円で、貸倒引当金が既に貸方500円残っていれば、差額補充法の繰入額はです。仕訳は借方 貸倒引当金繰入1,500円、貸方 貸倒引当金1,500円です。
期中取得した備品は、通年の償却費に÷12を掛ける月割りの条件があります。売却時は売却日までの償却を反映して帳簿価額を求め、売却額との差を固定資産売却損益とします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 3.決算整理、第二 12.有形固定資産、21.税金)
- 日本商工会議所:商業簿記標準・許容勘定科目表(2022年4月施行版) ↗
- 日本商工会議所:簿記3級サンプル問題 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について