

精算表とは
精算表とは、決算整理前の残高から修正、損益計算書欄、貸借対照表欄までを一枚で追える表です。3級では試算表・修正記入・損益計算書・貸借対照表の各欄に借方・貸方がある8桁精算表を扱います。
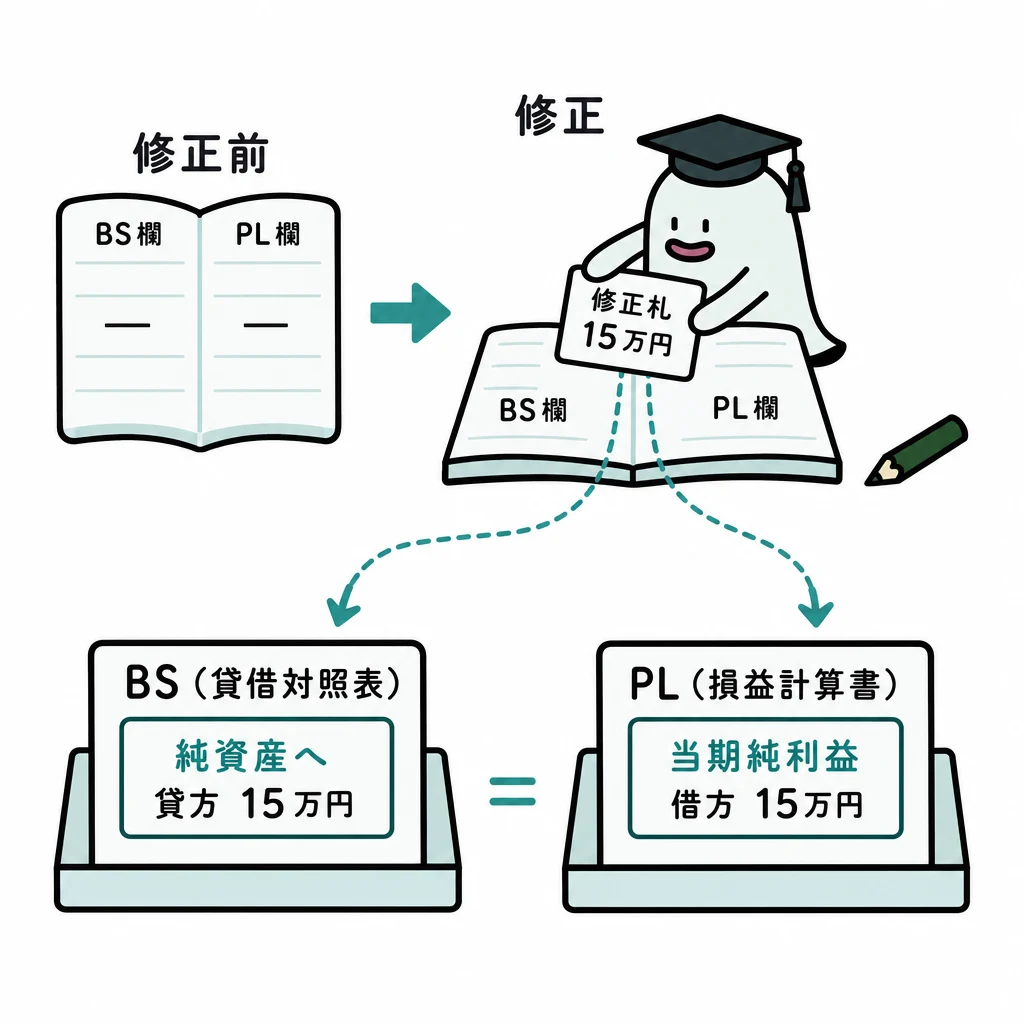
精算表は、修正前から財務諸表までの数値の流れを一枚で追うための表です。最後の利益は貸借のつじつまだけでなく収益・費用でも検算します。
| 順序 | 処理 | 検算 |
|---|---|---|
| 1 | 整理前試算表から各勘定を移す | 借方合計=貸方合計 |
| 2 | 決算整理仕訳を修正記入へ | 各仕訳の借方=貸方 |
| 3 | 整理後残高をP/L・B/Sへ分ける | 収益・費用と資産・負債・純資産を区分 |
| 4 | 当期純損益を両欄に表示 | P/LとB/Sの双方を一致させる |
基本の仕組み
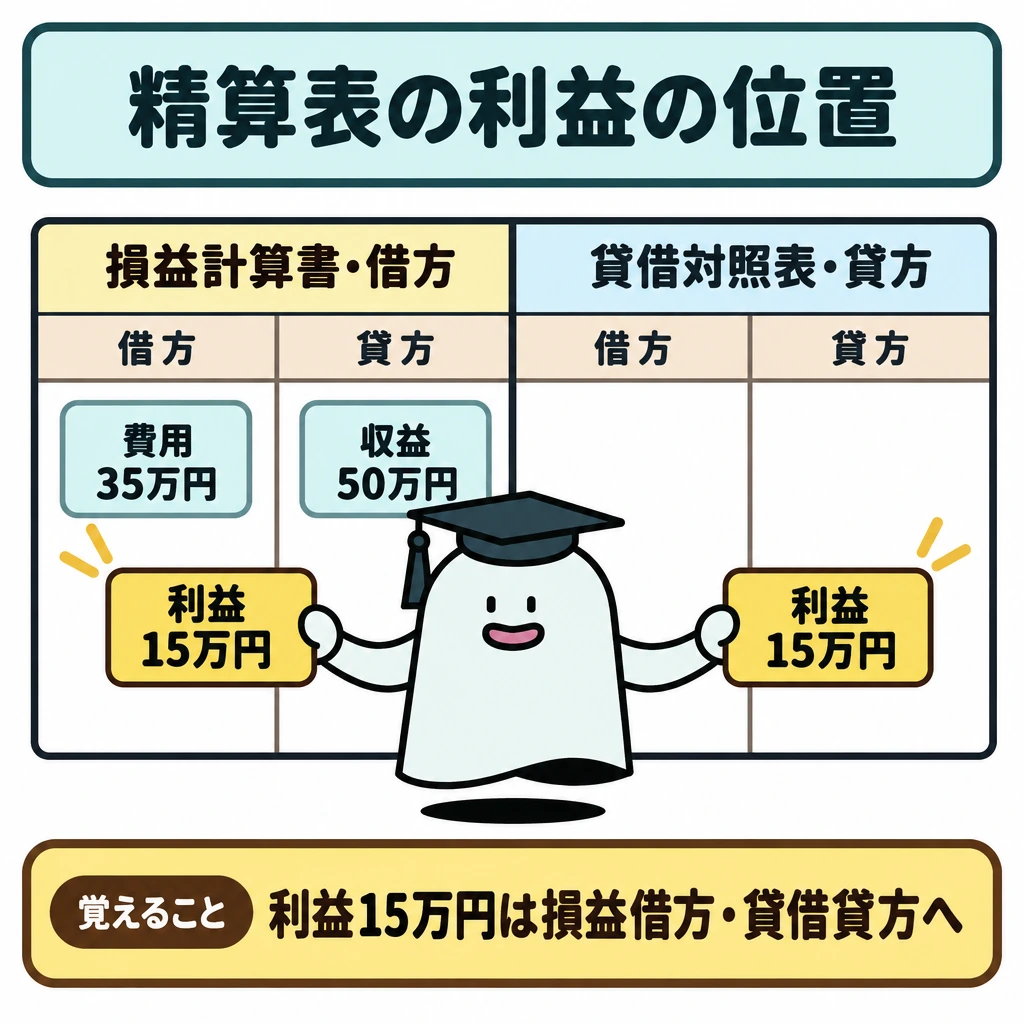
収益50万円、費用35万円なら当期純利益15万円です。精算表の損益計算書欄では借方へ15万円、貸借対照表欄では貸方へ15万円を入れて各欄を一致させます。
決算整理仕訳を試算表へ加減し、整理後残高を損益計算書欄と貸借対照表欄へ振り分けます。収益・費用は損益勘定を経て繰越利益剰余金へ振り替えます。
精算表の損益計算書欄で利益が借方に出るのは、差額を埋める表示上の位置です。「利益は費用」という意味ではありません。
試算表から整理後残高へ
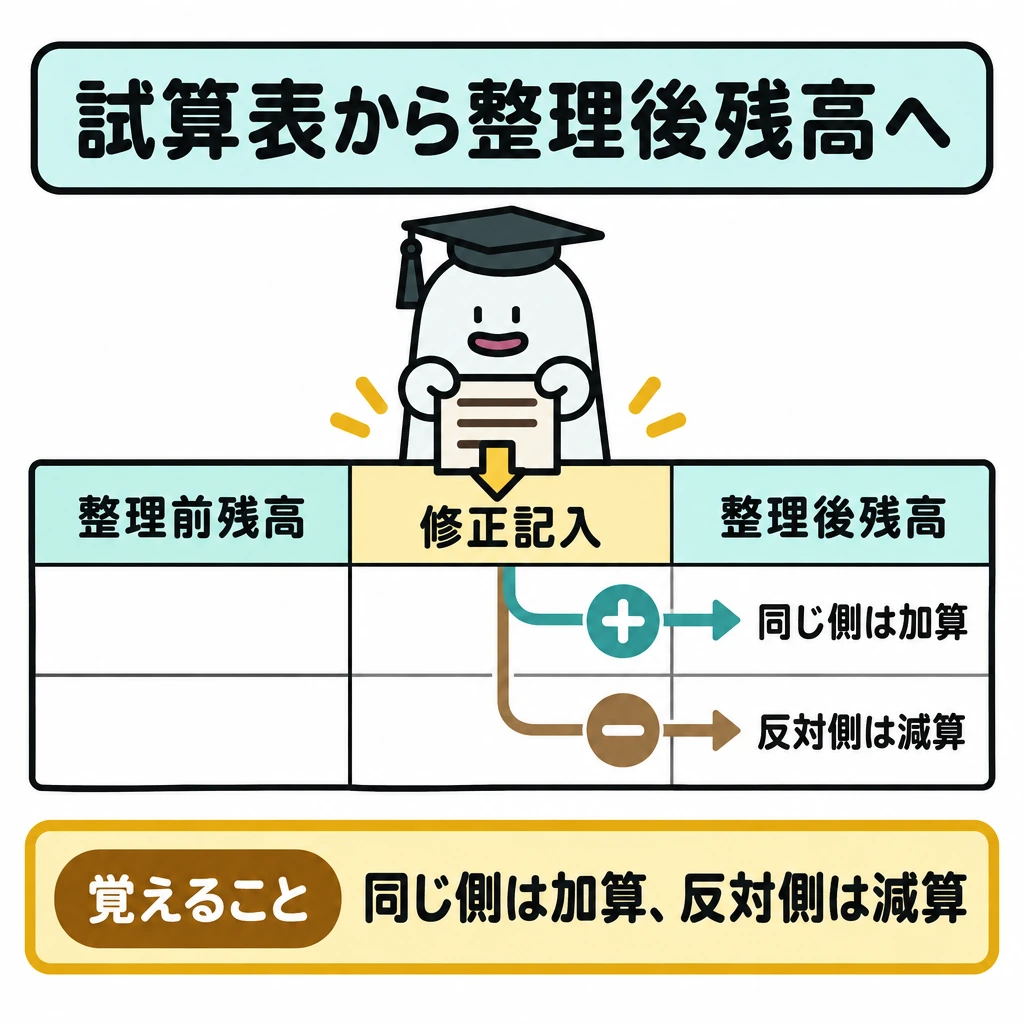
精算表では、決算整理前残高試算表の借方・貸方から始め、決算整理仕訳を修正記入欄に転記します。整理前残高と同じ側の修正は加算、反対側の修正は減算して整理後残高を求めます。
整理後残高のうち、収益・費用は損益計算書欄、資産・負債・純資産は貸借対照表欄に移します。試算表にない勘定(貸倒引当金繰入、減価償却費、前払保険料、未払法人税等など)は下の空欄行に追加します。売掛金と貸倒引当金、備品と減価償却累計額のように、対応する勘定を取り違えないようにします。
損益計算書欄の貸方収益が借方費用を15万円上回れば、差額15万円を同欄の借方に表示し、貸借対照表欄の貸方にも15万円を表示します。当期純損失なら、損益計算書欄の貸方と貸借対照表欄の借方に表示します。
帳簿を締めて次期へつなぐ
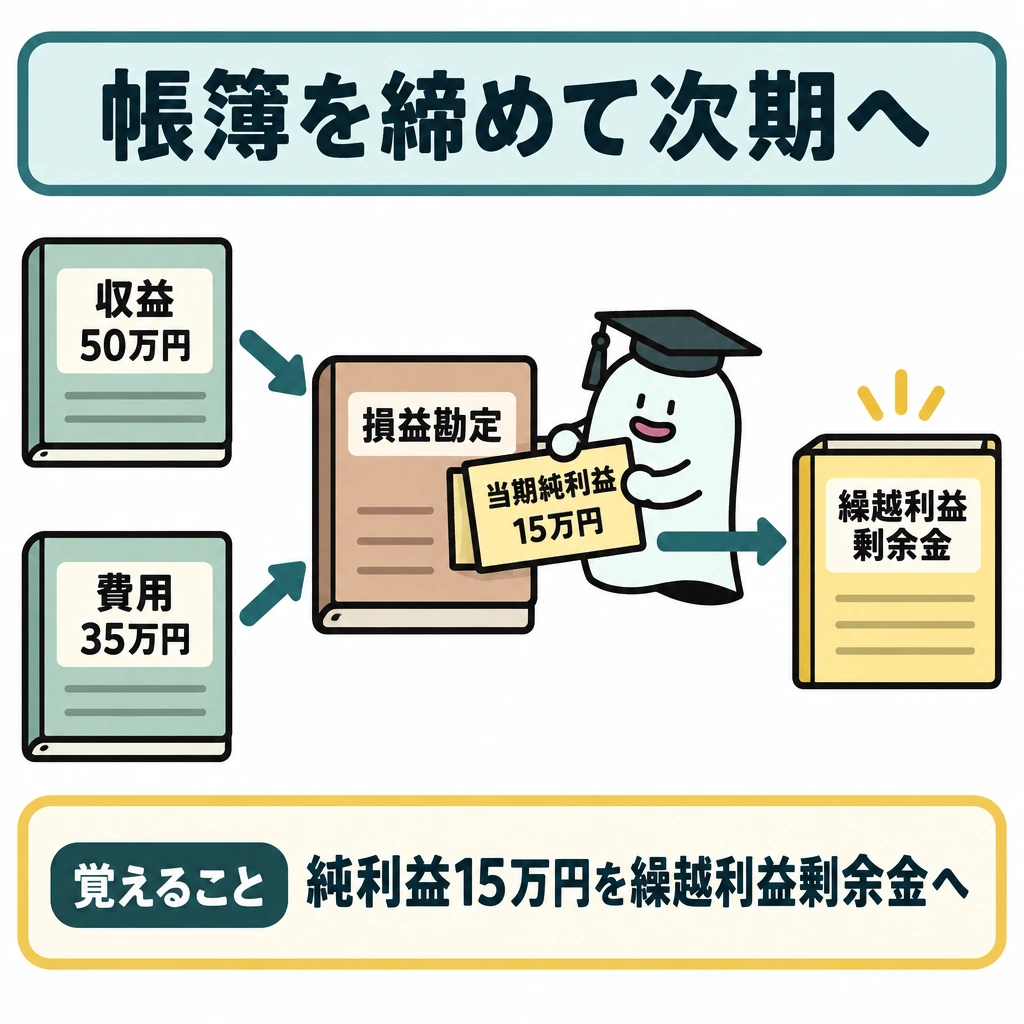
精算表は集計のための作業表で、帳簿の締切そのものではありません。損益振替では収益・費用の残高を損益勘定へ集め、損益勘定の差額である当期純利益を繰越利益剰余金へ移します。
資産・負債・純資産の勘定は、損益勘定を通さず各勘定で「次期繰越」と記入して締め切り、翌期首に「前期繰越」と記入します(英米式決算法)。決算整理、財務諸表、締切、翌期首の再振替を時間順に分けます。
| 損益振替の仕訳(収益50万円・費用35万円) | 借方 | 貸方 |
|---|---|---|
| 収益の振替 | 売上など 500,000 | 損益 500,000 |
| 費用の振替 | 損益 350,000 | 仕入・給料など 350,000 |
| 当期純利益の振替 | 損益 150,000 | 繰越利益剰余金 150,000 |
| (当期純損失の場合) | 繰越利益剰余金 | 損益 |
試験に出る
- 修正記入は、整理前残高と同じ側なら加算、反対側なら減算して整理後残高を求めます。
- 当期純利益は損益計算書欄の借方と貸借対照表欄の貸方へ、当期純損失は損益計算書欄の貸方と貸借対照表欄の借方へ記入します。
- 整理前試算表にない貸倒引当金繰入・減価償却費・前払保険料・未払法人税等などは、下の空欄行に追加して記入します。
- 仕入の行は修正後に売上原価の金額となって損益計算書欄へ、繰越商品の行は期末商品の金額で貸借対照表欄へ移ります。
- 収益・費用は損益勘定へ振り替え、損益勘定の差額(当期純利益)を繰越利益剰余金へ振り替えます。
重要な言葉
- 精算表
- 整理前試算表・修正記入・損益計算書・貸借対照表の欄を並べ、決算の流れを一覧にする作業表。
- 損益振替
- 収益・費用を損益勘定へ振り替える手続き。
- 繰越利益剰余金
- 当期純利益などを次期へ繰り越す純資産の勘定。
- 英米式決算法
- 資産・負債・純資産の勘定を損益勘定を通さず、各勘定で「次期繰越」を記入して締め切る方法。3級の帳簿締切はこの方法。
確認問題
確かめよう収益50万円・費用35万円の利益は?
15万円。純資産を増やす方向へつながります。
精算表の損益計算書欄で利益が借方に記入されるのは、利益が費用だからである。
収益・費用は損益勘定を経て、繰越利益剰余金へ振り替えられる。
当期純損失が生じた場合、精算表の損益計算書欄の貸方と貸借対照表欄の借方に記入する。
収益50万円・費用35万円の当期純利益は?
精算表の損益計算書欄で、当期純利益を記入する側は?
精算表で、整理前試算表の保険料が借方72,000円、修正記入の貸方が24,000円のとき、損益計算書欄の保険料は?
精算表は、修正前から財務諸表までの数値の流れを一枚で追うための表です。最後の利益は貸借のつじつまだけでなくでも検算します。
収益50万円、費用35万円なら当期純利益15万円です。精算表の損益計算書欄では借方へ15万円、欄では貸方へ15万円を入れて各欄を一致させます。
決算整理仕訳を試算表へ加減し、整理後残高を損益計算書欄と貸借対照表欄へ振り分けます。収益・費用はを経て繰越利益剰余金へ振り替えます。
精算表の損益計算書欄で利益がに出るのは、差額を埋めるです。「利益は費用」という意味ではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 3.決算整理、第二 12.有形固定資産、21.税金)
- 日本商工会議所:商業簿記標準・許容勘定科目表(2022年4月施行版) ↗
- 日本商工会議所:簿記3級サンプル問題 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について