

経過勘定とは
経過勘定とは、支払時期と対応する期間がずれる費用や収益を、当期分と翌期分に分けるための勘定です。決算ではこのほか、現金過不足・当座借越・貯蔵品・消費税・法人税等も期末の正しい残高へ整理します。
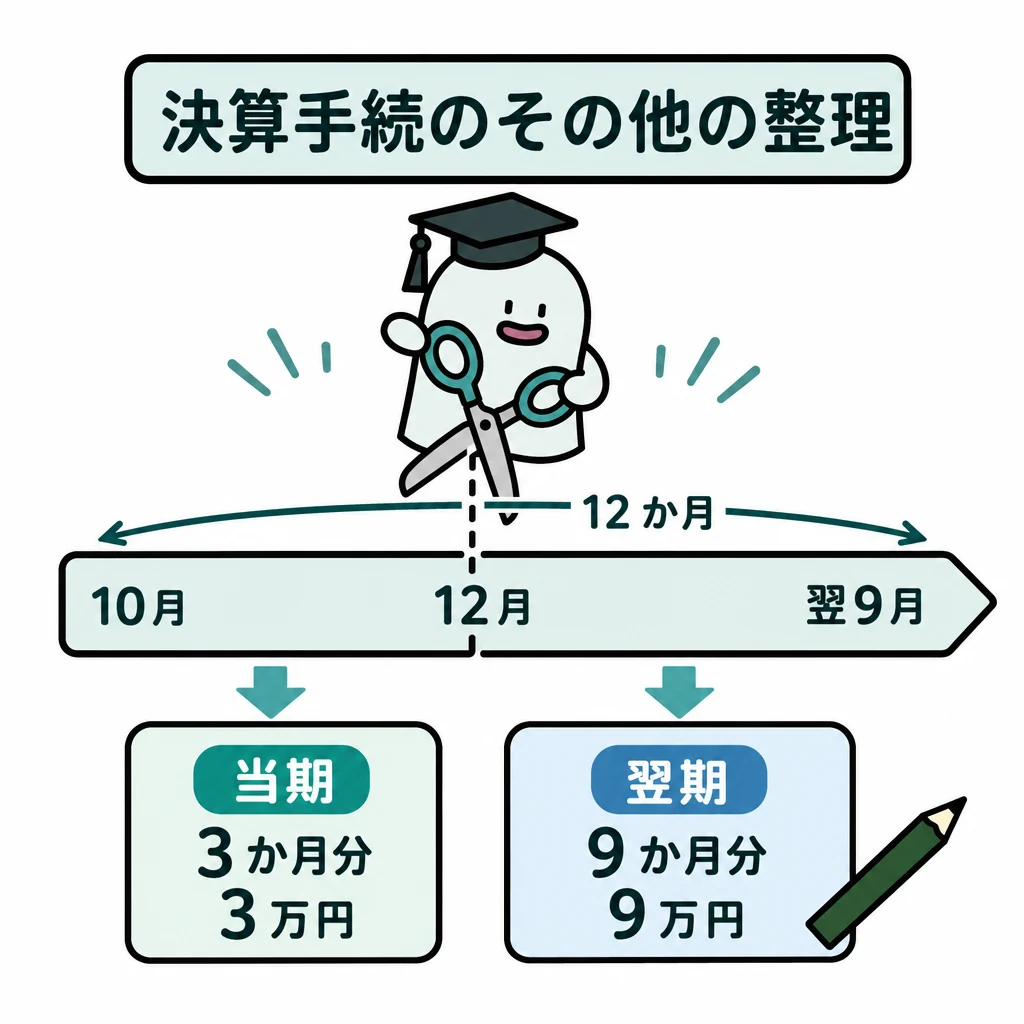
家賃や利息は、支払いの時期とサービスを受けた期間がずれることがあります。決算では当期分へそろえます。
| 区分 | お金の動き | 当期のサービス | 期末の性質 |
|---|---|---|---|
| 前払費用 | 支払済み | 翌期分を含む | 資産 |
| 未払費用 | 未払い | 当期分がある | 負債 |
| 前受収益 | 受取済み | 翌期分を含む | 負債 |
| 未収収益 | 未収 | 当期分がある | 資産 |
基本の仕組み
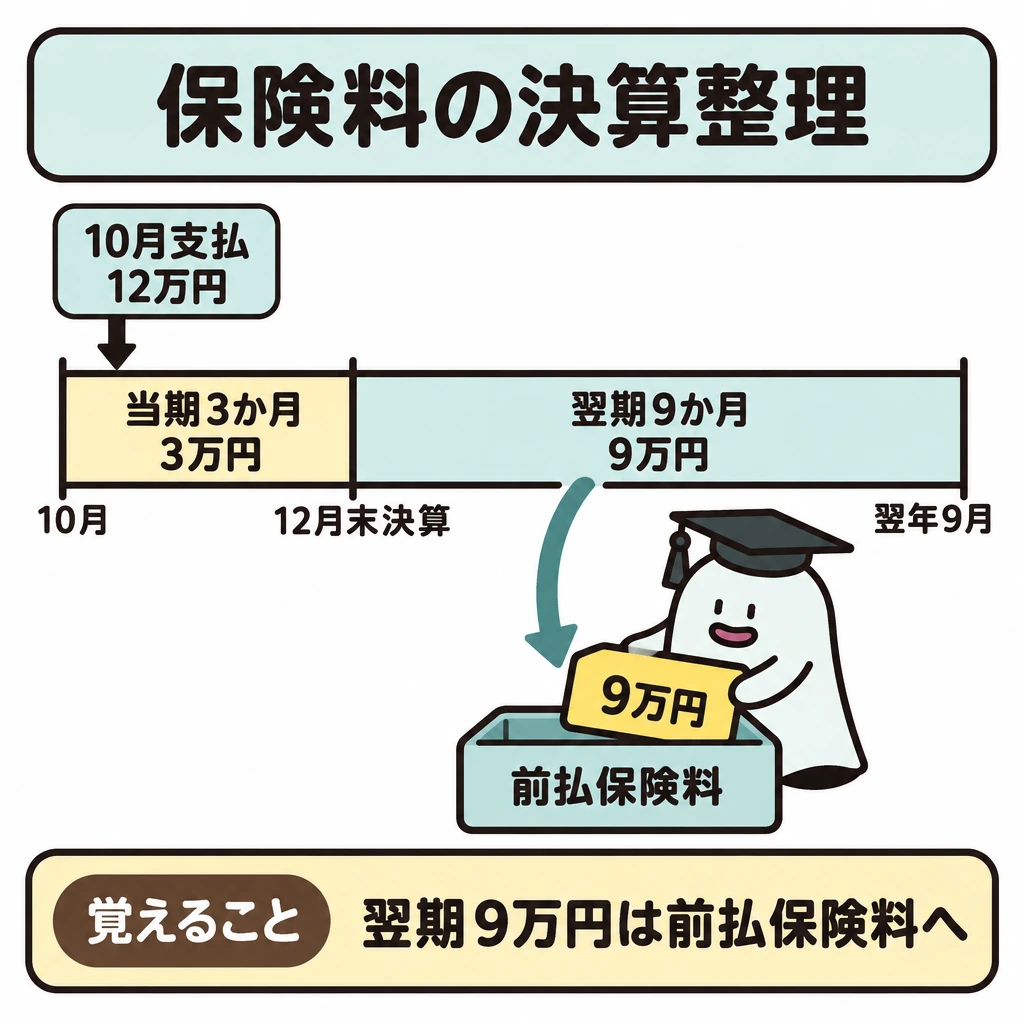
12月末決算で10月から翌年9月までの保険料12万円を10月に払ったなら、当期3か月分3万円、翌期9か月分9万円です。翌期分を前払保険料へ振り替えます。
前払費用は支払済みの翌期分、未払費用は当期分だが未払いの金額です。収益側も前受収益・未収収益として、提供期間と入出金を区別します。
日付を見ずに12で割るだけでは足りません。月割りの指定、契約開始日、決算日から当期に属する月数を数えます。
仮払法人税等は中間納付分です。年税額3万円、中間納付1万円なら、借方 法人税、住民税及び事業税3万円、貸方 仮払法人税等1万円・未払法人税等2万円と仕訳します。
四つの経過勘定を対で区別する
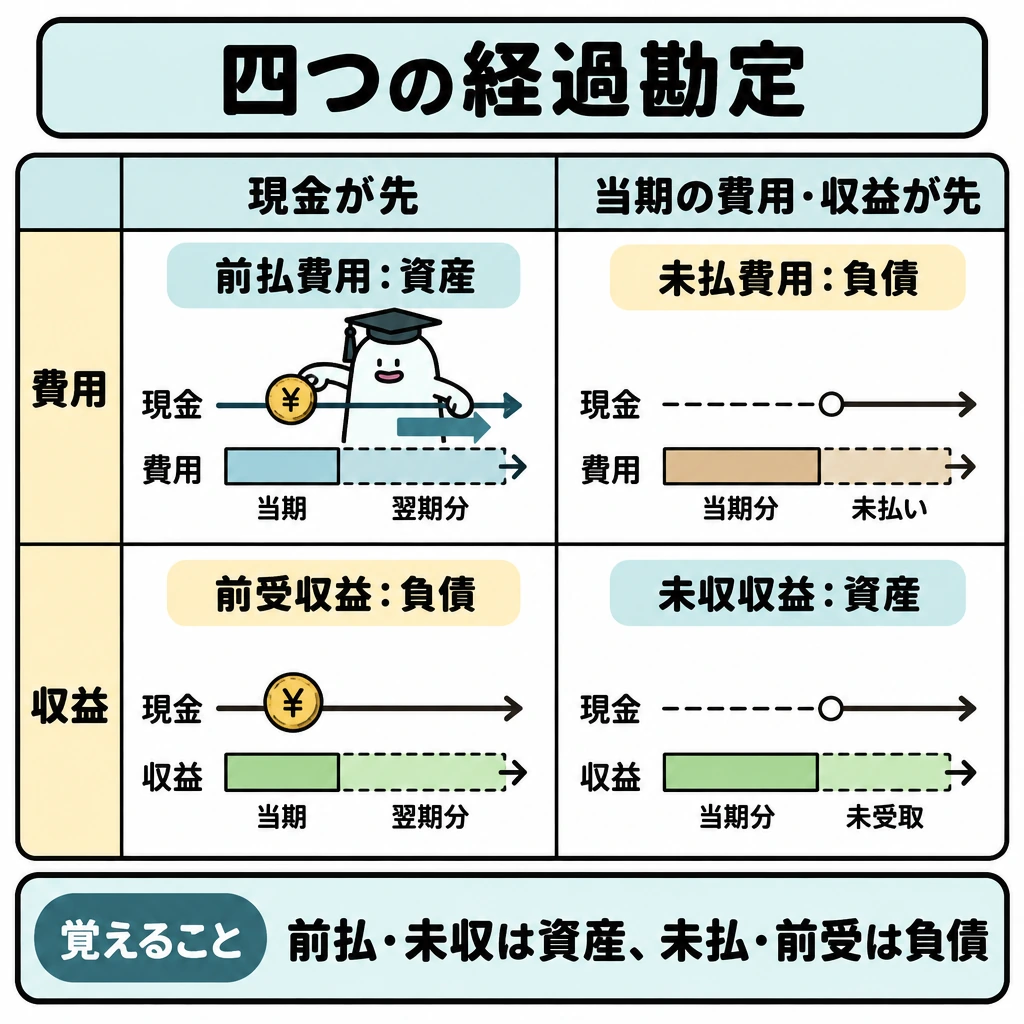
費用の前払は「現金を先に払ったが翌期の費用」で資産、費用の未払は「当期の費用だがまだ払っていない」で負債です。収益の前受は「現金を先に受け取ったが翌期の収益」で負債、収益の未収は「当期の収益だがまだ受け取っていない」で資産です。支払・受取とサービスの期間を二本の線で描けば仕訳の向きを判定できます。
例えば10月1日に1年分の保険料12万円を払った12月決算では、翌期9か月分9万円を前払保険料へ振り替え、損益計算書の保険料は3万円です。逆に当期12月分の家賃1万円が翌年払いなら、当期の支払家賃を1万円増やし、未払家賃を負債にします。
翌期首には、決算整理仕訳と貸借を逆にした再振替仕訳で元の費用・収益の勘定へ戻します。前払保険料9万円なら、翌期首に借方 保険料9万円、貸方 前払保険料9万円です。こうすると翌期の支払・受取と合わせて、翌期分が翌期の費用・収益になります。
| 区分と例 | 決算整理の借方 | 決算整理の貸方 | 翌期首の再振替(借方/貸方) |
|---|---|---|---|
| 前払費用:保険料の翌期分9万円 | 前払保険料 90,000 | 保険料 90,000 | 保険料 90,000/前払保険料 90,000 |
| 未払費用:12月分の家賃1万円 | 支払家賃 10,000 | 未払家賃 10,000 | 未払家賃 10,000/支払家賃 10,000 |
| 前受収益:受け取った地代の翌期分2万円 | 受取地代 20,000 | 前受地代 20,000 | 前受地代 20,000/受取地代 20,000 |
| 未収収益:当期分の利息3千円が未収 | 未収利息 3,000 | 受取利息 3,000 | 受取利息 3,000/未収利息 3,000 |
税と仮勘定を整理する
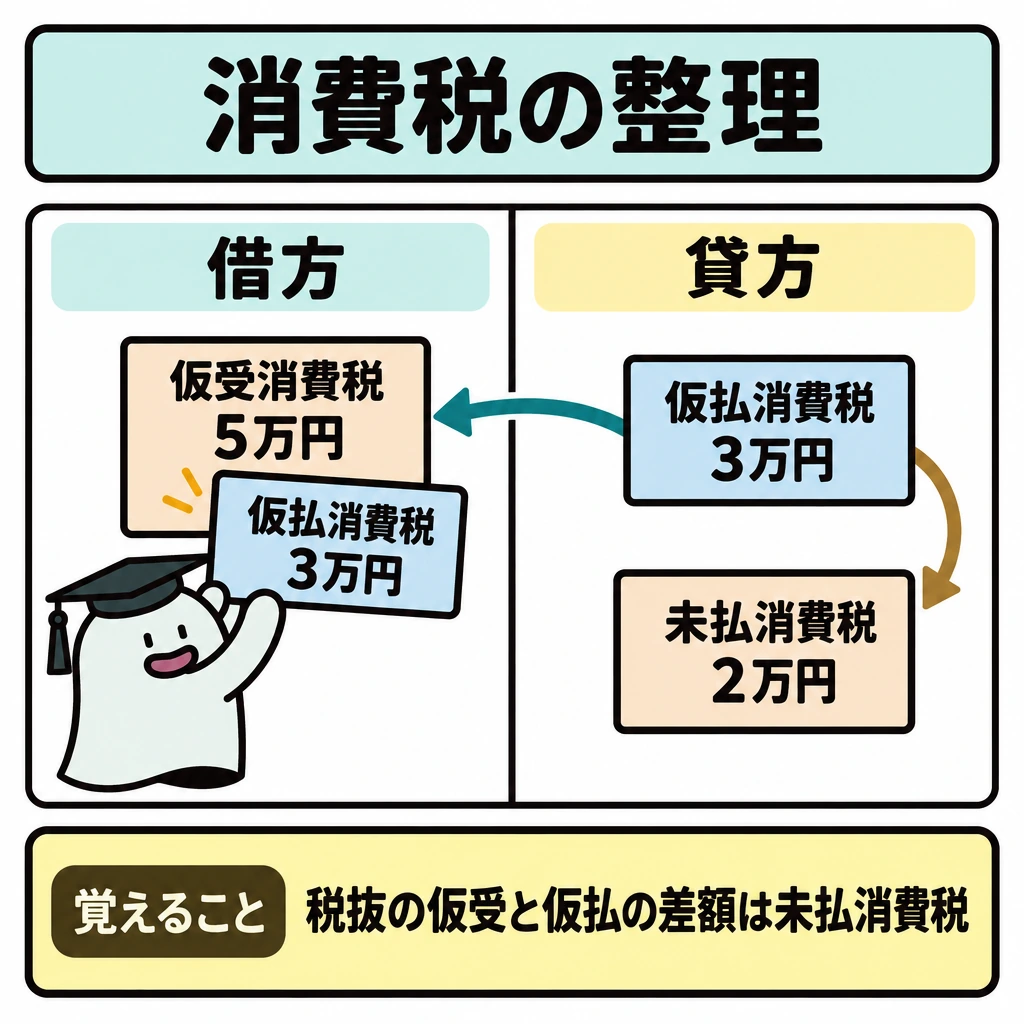
3級の消費税は税抜方式です。期中に記録した仮受消費税と仮払消費税を決算で相殺し、差額を未払消費税とします。仮受消費税5万円・仮払消費税3万円なら、借方 仮受消費税5万円、貸方 仮払消費税3万円・未払消費税2万円です。
法人税等は当期の年税額を法人税、住民税及び事業税(許容科目:法人税等)として費用に計上し、中間納付の仮払法人税等を消して残額を未払法人税等とします。中間納付がなければ年税額の全額が未払法人税等です。
決算日に残る仮払金・仮受金は、内容が判明すれば本来の勘定へ振り替えます。例えば仮払金が備品の購入代金と判明したら、借方 備品、貸方 仮払金です。
現金過不足・当座借越・貯蔵品
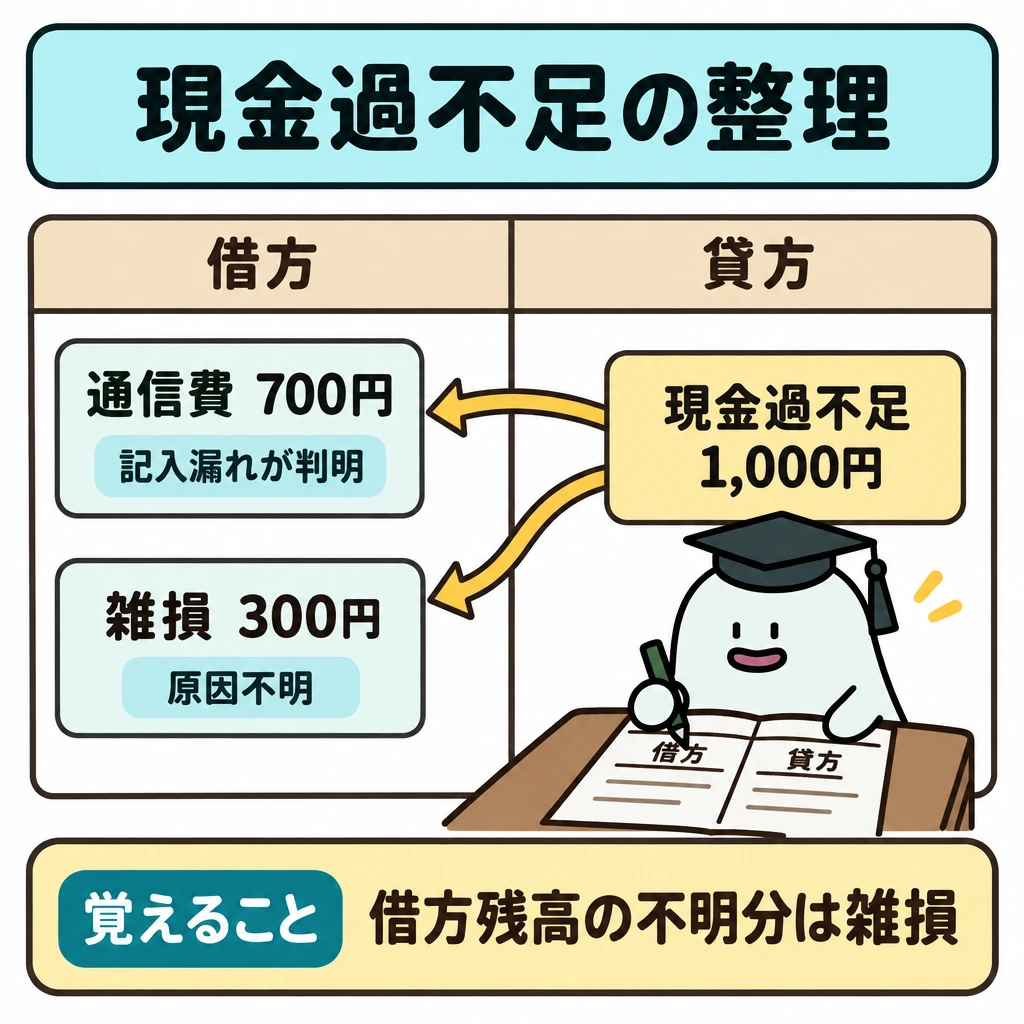
期中に現金過不足で処理していた差額は、決算で原因が判明した分を本来の勘定へ振り替え、なお原因不明の分を、借方残高(不足)なら雑損、貸方残高(過剰)なら雑益とします。決算日に初めて見つかった原因不明の不足は、借方 雑損、貸方 現金と直接処理します。
決算日に当座預金が貸方残高なら、預金残高を超えて引き出した当座借越の状態です。借方 当座預金、貸方 当座借越(許容科目:借入金)として負債に振り替えます。
郵便切手や収入印紙は購入時に通信費・租税公課で処理し、期末に未使用分を貯蔵品(資産)へ振り替えます。当座借越と貯蔵品も、翌期首に貸借逆の再振替仕訳を行います。
| 決算整理の例 | 借方 | 貸方 |
|---|---|---|
| 現金過不足(借方残高)1,000円のうち通信費700円の記入漏れが判明、残りは不明 | 通信費 700/雑損 300 | 現金過不足 1,000 |
| 現金過不足(貸方残高)500円の原因が不明 | 現金過不足 500 | 雑益 500 |
| 当座預金の貸方残高30,000円 | 当座預金 30,000 | 当座借越 30,000 |
| 未使用の郵便切手2,000円・収入印紙5,000円 | 貯蔵品 7,000 | 通信費 2,000/租税公課 5,000 |
試験に出る
- 前払費用と未払費用、前受収益と未収収益の区別と、それぞれが資産か負債かが問われます。
- 10月に1年分の保険料12万円を払った12月決算では、当期3か月分3万円・翌期9か月分9万円に分けます。
- 経過勘定・当座借越・貯蔵品は、翌期首に決算整理仕訳と貸借逆の再振替仕訳を行います。
- 中間納付した仮払法人税等を差し引き、年税額との差額を未払法人税等とします。
- 税抜方式の消費税では、仮受消費税と仮払消費税を相殺し、差額を未払消費税とします。
- 決算時に原因不明の現金過不足は、借方残高(不足)なら雑損、貸方残高(過剰)なら雑益へ振り替えます。
重要な言葉
- 前払費用
- 支払済みのうち翌期以降に対応する費用。前払保険料などの資産。
- 未払費用
- 当期分の費用であるが、まだ支払っていない金額。未払家賃などの負債。
- 経過勘定
- 期間のずれを当期と翌期に分けるための勘定。
- 仮払法人税等
- 期中に中間納付として支払った法人税等を一時的に記録する資産の勘定。
- 再振替仕訳
- 翌期首に、前期末の経過勘定などの決算整理仕訳と貸借を逆にして元の勘定へ戻す仕訳。
- 当座借越
- 当座預金の残高を超えて引き出した額。決算で当座預金の貸方残高を振り替える負債の勘定。
- 貯蔵品
- 期末に未使用で残っている郵便切手・収入印紙などを、費用から振り替えて資産とする勘定。
- 未払消費税
- 仮受消費税から仮払消費税を差し引いた、納付すべき消費税額を表す負債の勘定。
確認問題
確かめようこの例で損益計算書の保険料はいくら?
3万円です。支払総額12万円とは違います。
翌期分の費用は、当期の損益計算書に費用として計上する。
中間納付した法人税等は、仮払法人税等として処理する。
決算で原因が判明しない現金過不足の借方残高は、雑益に振り替える。
決算日に当座預金が貸方残高のときは、当座借越(負債)へ振り替える。
10月から翌年9月までの保険料12万円を12月末決算で処理すると、当期の保険料は?
当期分の費用で、まだ支払っていないものは?
仮受消費税50,000円、仮払消費税30,000円のとき、決算で計上する未払消費税は?
家賃や利息は、支払いの時期とサービスを受けた期間がずれることがあります。決算ではへそろえます。
12月末決算で10月から翌年9月までの保険料12万円を10月に払ったなら、当期3か月分3万円、翌期9か月分9万円です。翌期分をへ振り替えます。
は支払済みの翌期分、未払費用は当期分だが未払いの金額です。収益側も前受収益・未収収益として、提供期間と入出金を区別します。
日付を見ずに12で割るだけでは足りません。月割りの指定、契約開始日、決算日からを数えます。
は中間納付分です。年税額3万円、中間納付1万円なら、借方 法人税、住民税及び事業税3万円、貸方 仮払法人税等1万円・未払法人税等2万円と仕訳します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 3.決算整理、第二 12.有形固定資産、21.税金)
- 日本商工会議所:商業簿記標準・許容勘定科目表(2022年4月施行版) ↗
- 日本商工会議所:簿記3級サンプル問題 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について