

三分法とは
三分法は、商品の仕入れと販売を仕入・売上・繰越商品の3つの科目で記録する方法です。3級の出題区分では消費税は税抜方式で処理し、本体価格と消費税を分けて記録します。
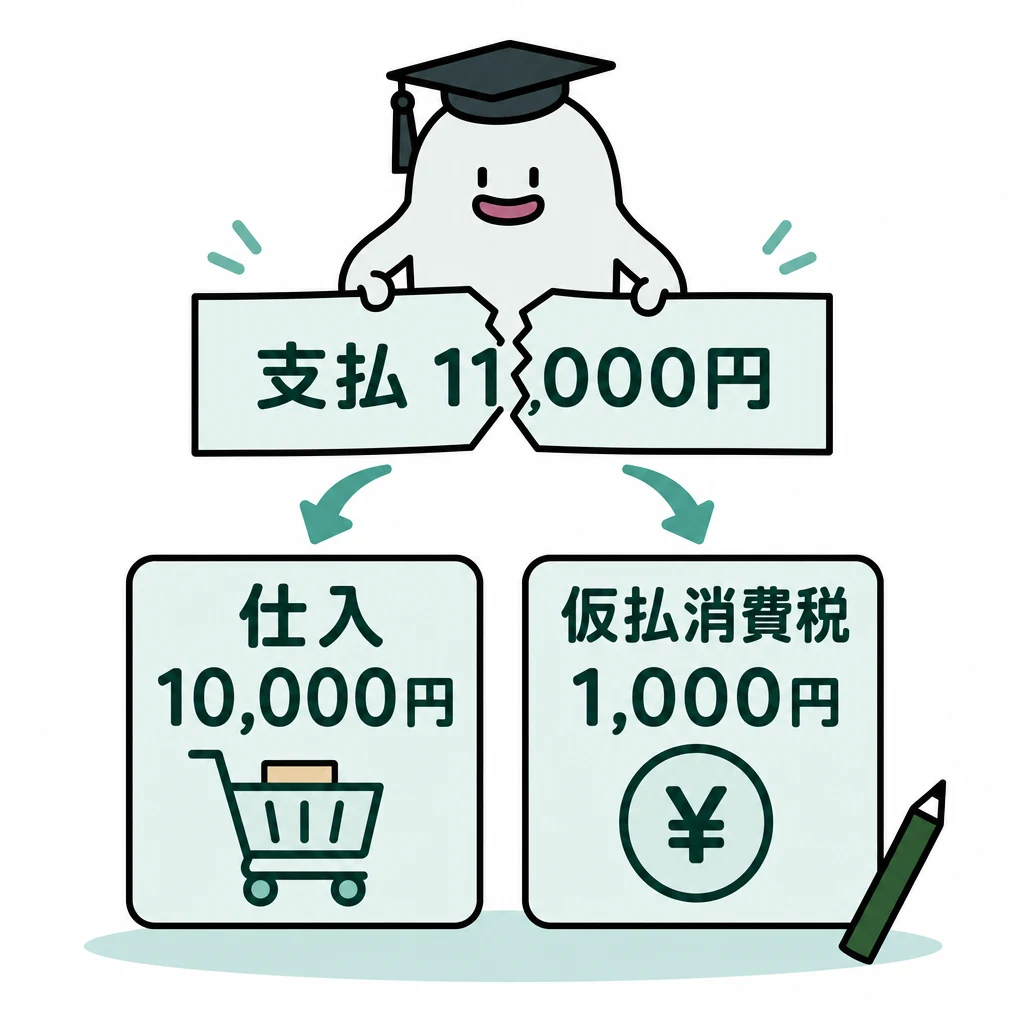
商品の仕入れと販売は、三分法では仕入・売上・繰越商品に分けて記録します。消費税の扱いも、問題の処理方法を先に確かめます。
| 論点 | 問題文で確かめる条件 | 処理 |
|---|---|---|
| 商品売買 | 三分法、返品の有無 | 仕入・売上と繰越商品を分ける |
| 消費税 | 税抜方式、税を考慮する設問か | 本体と仮払・仮受を分け、決算で未払消費税 |
| カード決済 | 手数料率、費用処理の指定 | クレジット売掛金と手数料を分ける |
| 送料 | 送料込みの販売か、誰にいつ払うか | 売上は送料込みの額、配送業者への支払は発送費・未払金 |
基本の仕組み
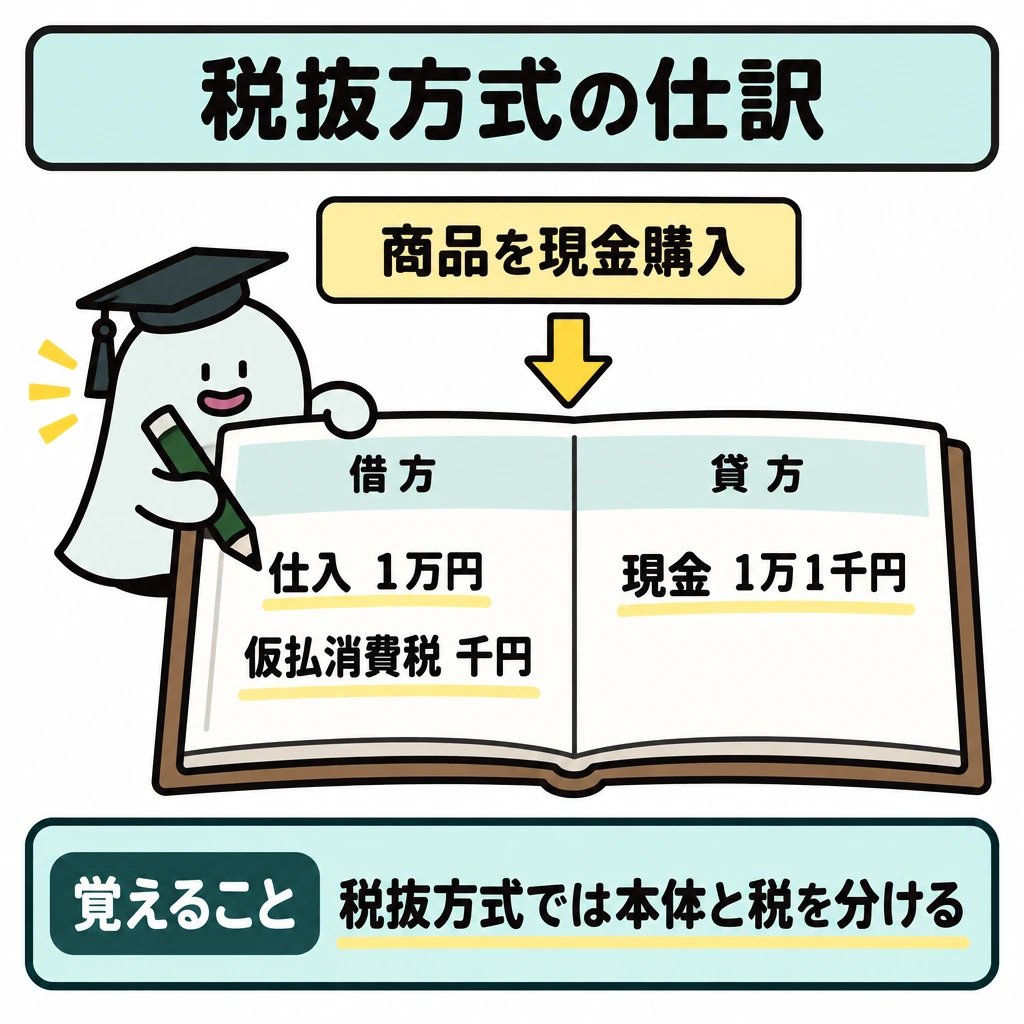
税抜方式で本体1万円、消費税千円の商品を現金購入すると、借方は仕入1万円と仮払消費税千円、貸方は現金1万1千円です。
税抜方式では本体と消費税を分けます(税込額のまま記録する税込方式は3級の出題範囲外です)。仕入れた商品が期末に残れば、決算で売上原価から期末商品を除きます。
仮払消費税をそのまま全額費用としないようにします。売上時に受け取った消費税は仮受消費税(負債)で、仮払消費税と取り違えると決算の未払消費税も誤ります。
品違いなどによる返品は、元の仕入れや売上を取り消す方向で処理します。掛けで仕入れた商品1万円を返品したら、借方買掛金1万円・貸方仕入1万円です。
クレジット売掛金では、販売代金からカード会社への手数料を差し引かれて入金されます。売上1万円・手数料300円を販売時に計上する条件なら、借方クレジット売掛金9,700円と支払手数料300円、貸方売上1万円です。
三分法と税抜方式をつなぐ
三分法では仕入時に仕入、販売時に売上を記録し、繰越商品は期首・期末の決算整理で動かします。売価と原価を同じ仕訳へ書く方式ではありません。売上原価は期首商品+当期仕入-期末商品で求めます。仕入返品・売上返品は元の取引を取り消す方向に記録します。
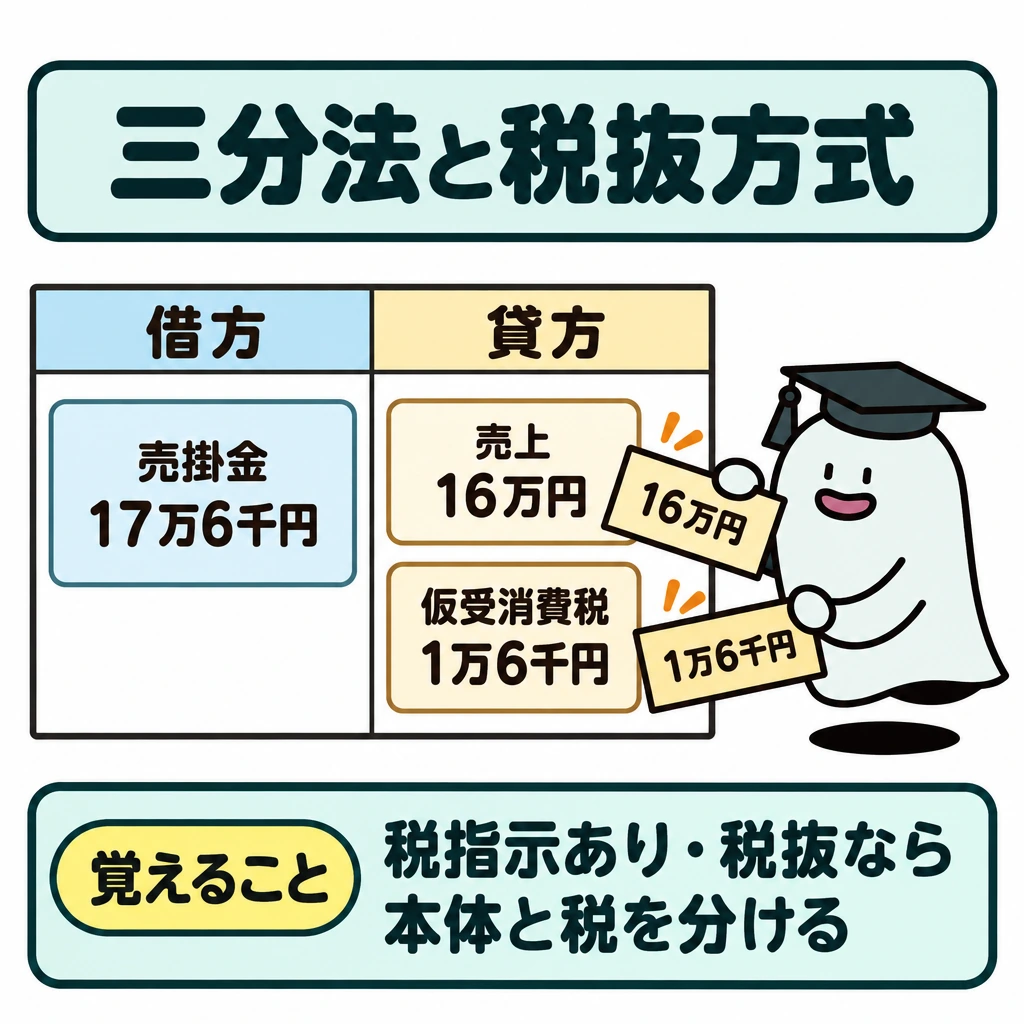
税抜方式では本体価格を仕入・売上へ、消費税を仮払消費税・仮受消費税へ分けます。本体16万円を10%で掛売りなら借方売掛金17万6千円、貸方売上16万円と仮受消費税1万6千円です。問題文に「消費税は指示された問題のみ考慮」とあれば、他の仕訳へ税を足しません。
決算では仮受消費税と仮払消費税を相殺し、差額を未払消費税とします。仮受消費税1万6千円・仮払消費税1万円なら、借方仮受消費税1万6千円、貸方仮払消費税1万円・未払消費税6千円です。
手数料・送料をどちらが負担するか
クレジット売上は現金受領ではなくクレジット売掛金を計上します。売上2万2千円のうち現金9千円、残り1万3千円がカード決済で、手数料がカード決済額の2%なら手数料は260円です。借方現金9,000円・クレジット売掛金12,740円・支払手数料260円、貸方売上22,000円です。
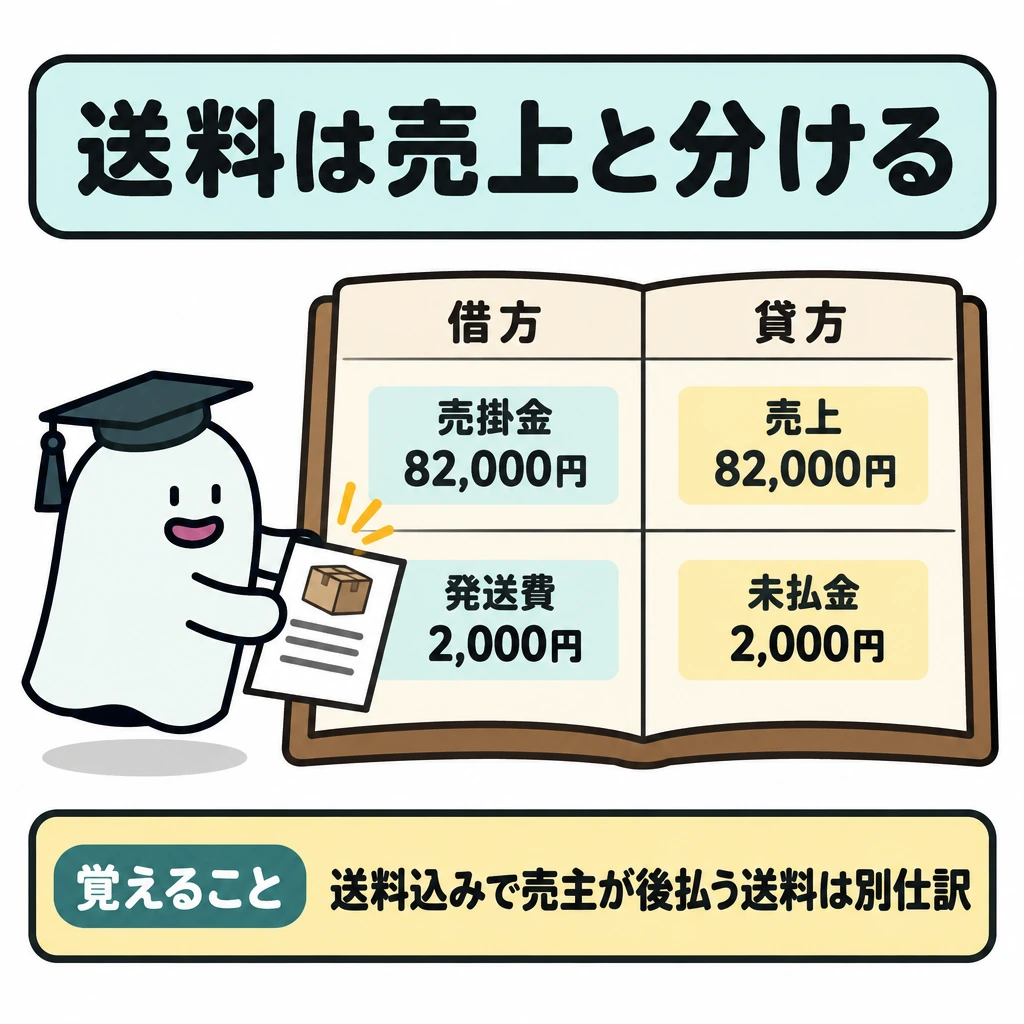
送料込みで販売し、配送業者への送料を売主が後日払う場合は、販売と送料の支払義務を分けます。商品82,000円(送料込み)を掛けで売ったなら、借方売掛金82,000円・貸方売上82,000円です。送料2,000円を月末に支払うなら、借方発送費2,000円・貸方未払金2,000円で、売上から送料を差し引きません。
試験に出る
- 三分法で使う仕入・売上・繰越商品の3科目。
- 税抜方式(3級の出題範囲)で本体と消費税を分け、決算で未払消費税を計上する点。
- 仮払消費税を全額そのまま費用にしないこと。
- 返品を元の仕入れや売上の取消しとして処理する点。
- クレジット売掛金で手数料を差し引く場合の仕訳。
重要な言葉
- 三分法
- 商品売買を仕入・売上・繰越商品の3科目で記録する方法。
- 仮払消費税
- 税抜方式で、仕入れ時に支払った消費税を一時的に記録する科目。
- クレジット売掛金
- クレジットカードで販売したときに、カード会社から代金を受け取る権利。
- 仮受消費税
- 税抜方式で、売上時に顧客から受け取った消費税を一時的に記録する負債の科目。
確認問題
確かめよう税抜方式で支払総額1万1千円は仕入の金額そのもの?
いいえ。この例の仕入は1万円です。
税込方式では、本体価格と消費税を分けて記録する。
期末に残った商品は、売上原価から除いて繰越商品とする。
商品売買を仕入・売上・繰越商品で記録する方法は?
税抜方式で仕入れ時に支払った消費税を記録する科目は?
商品の仕入れと販売は、では仕入・売上・に分けて記録します。消費税の扱いも、問題の処理方法を先に確かめます。
で本体1万円、消費税千円の商品を現金購入すると、借方は仕入1万円と千円、貸方は現金1万1千円です。
では本体と消費税を分けます(税込額のまま記録する税込方式は3級の出題範囲外です)。仕入れた商品が期末に残れば、決算でから期末商品を除きます。
をそのまま全額費用としないようにします。売上時に受け取った消費税は仮受消費税(負債)で、仮払消費税と取り違えると決算のも誤ります。
では、販売代金からカード会社へのを差し引かれて入金されます。売上1万円・手数料300円を販売時に計上する条件なら、借方クレジット売掛金9,700円と支払手数料300円、貸方売上1万円です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について