

財務諸表連携とは
財務諸表連携とは、損益計算書・株主資本等変動計算書・貸借対照表の数値が、同じ利益を通じてつながっていることです。各表の対応する数値を照合して検算します。
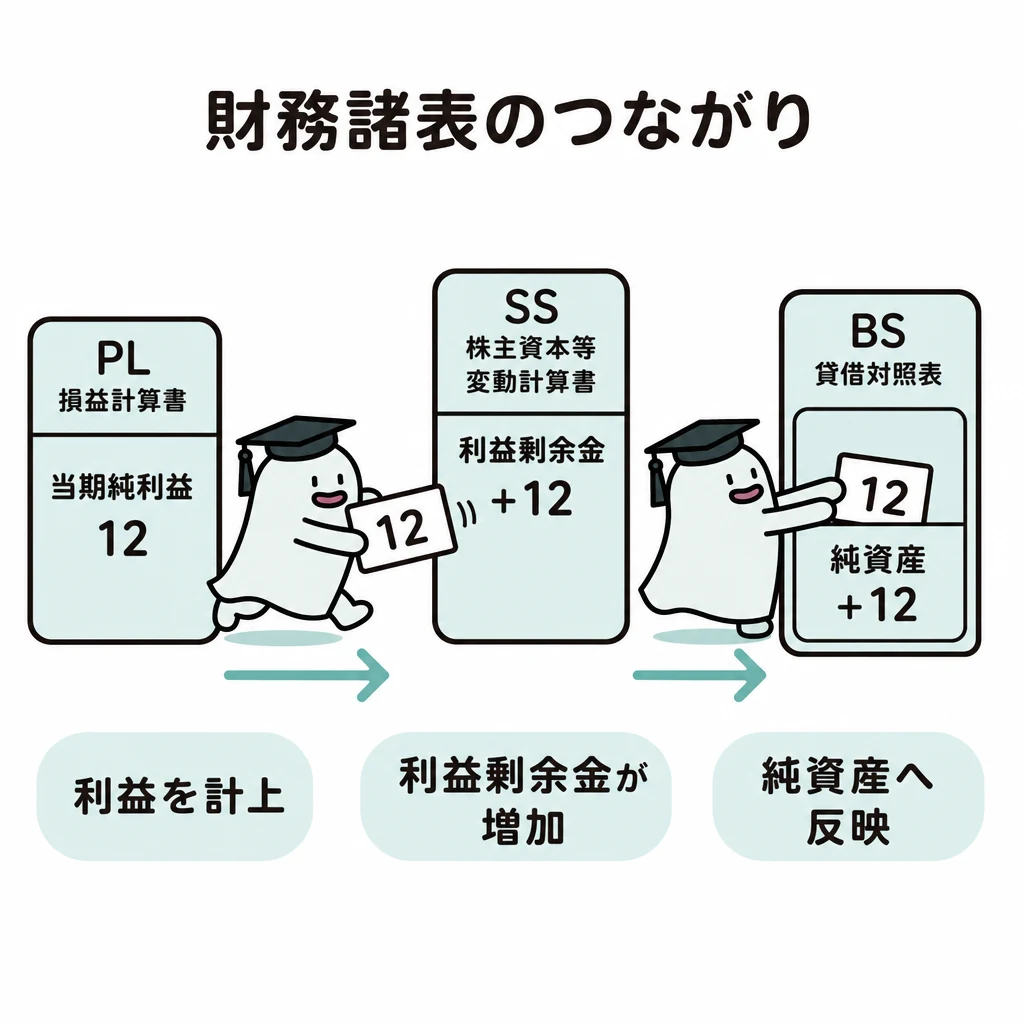
1つの取引は、複数の財務諸表へつながります。表ごとに独立して作るより、同じ利益がどこへ移るかを追うと検算できます。
| 表 | 示す内容 | 次に照合する数字 |
|---|---|---|
| P/L | 期間の収益・費用・当期純利益 | S/Sの当期純利益 |
| S/S | 純資産各項目の期中変動 | B/Sの期末純資産 |
| B/S | 期末の資産・負債・純資産 | 資産=負債+純資産 |
基本の仕組み
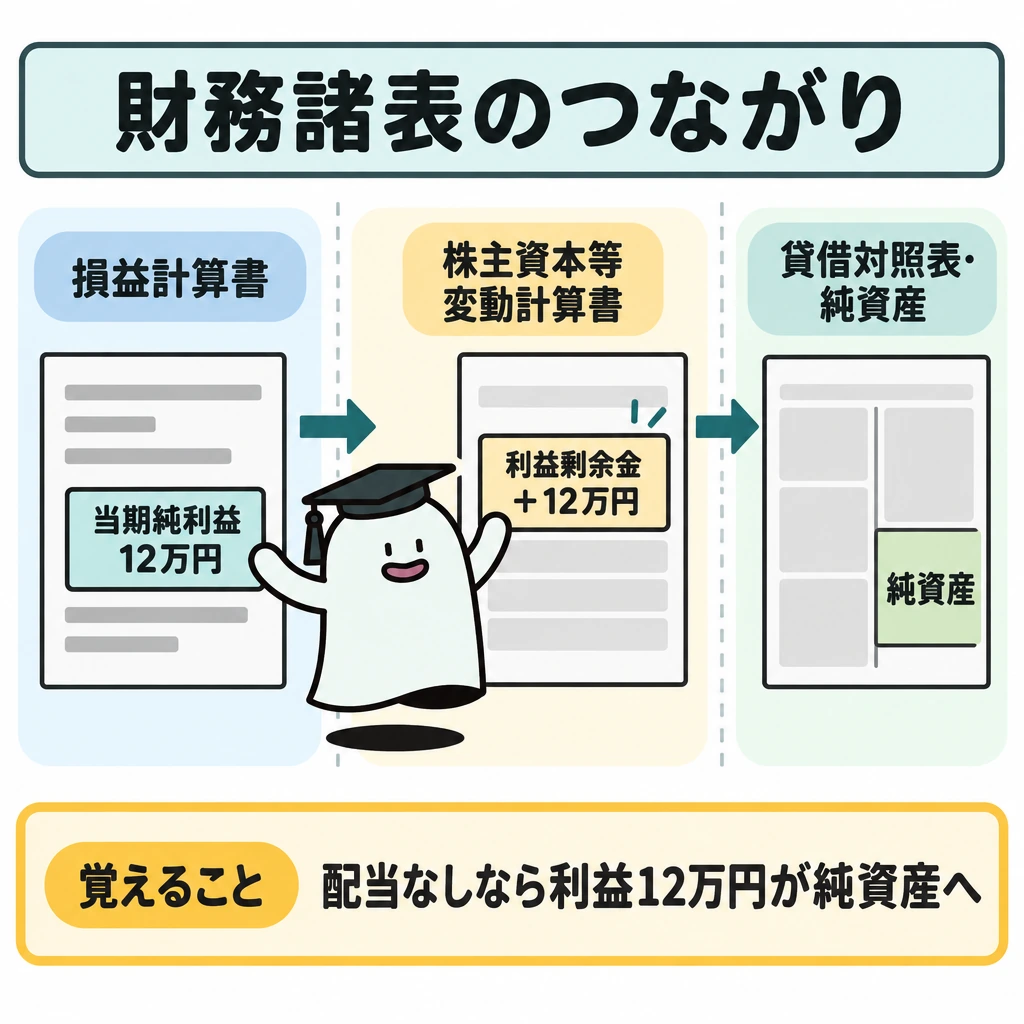
当期純利益12万円を計上し配当がなければ、株主資本等変動計算書の利益剰余金増加12万円を経て、貸借対照表の純資産へ反映されます。
損益計算書は期間の成果、変動計算書は純資産の変動理由、貸借対照表は期末残高を表します。各表の対応する数値を照合します。
利益が増えたからといって、現金も必ず同額増えるわけではありません。売掛金、棚卸資産、減価償却など、現金と損益のずれを確認します。
三表の数字をつなぐ
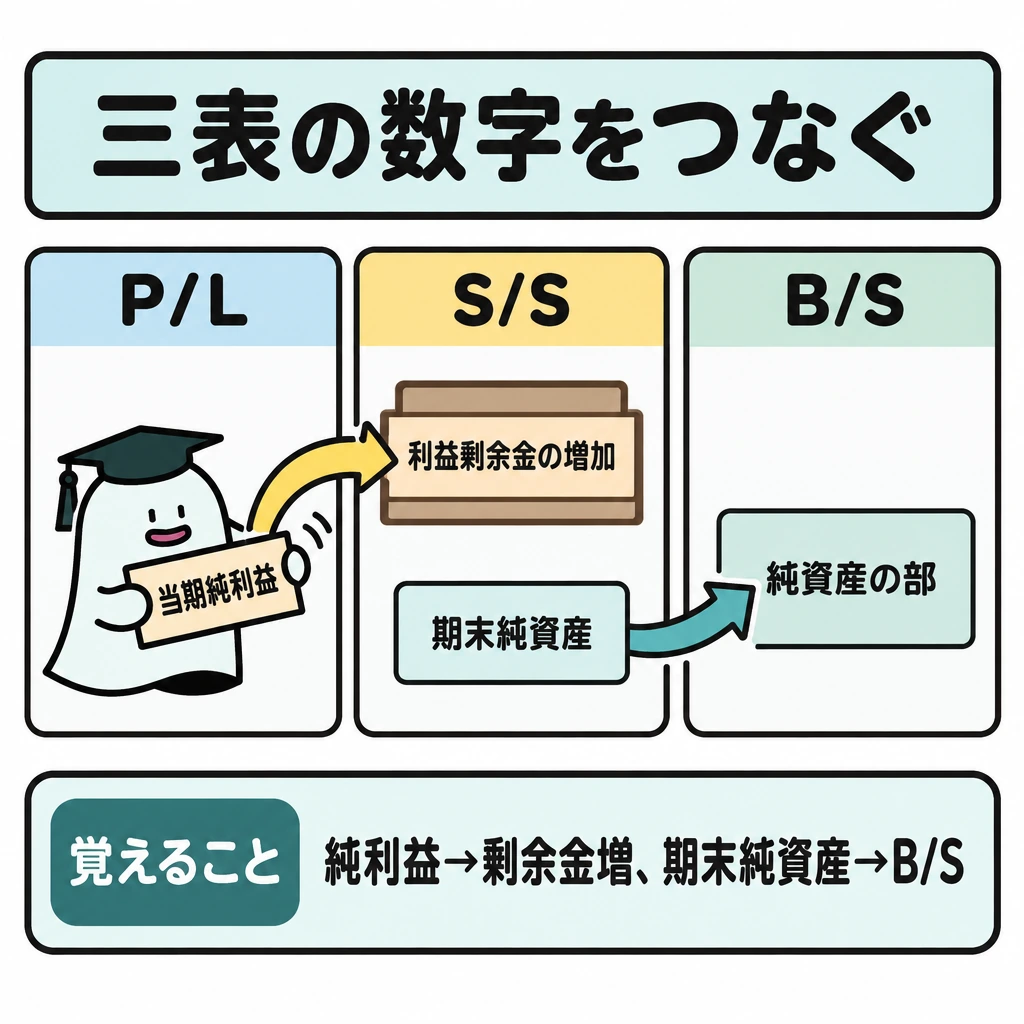
P/Lの当期純利益はS/Sの利益剰余金の増加へ、S/Sの期末純資産はB/Sの純資産の部へ対応します。B/Sは資産=負債+純資産、P/Lは収益-費用=利益、S/Sは期首残高+当期変動=期末残高という三つの式で検算します。
掛売りで利益が計上されても売掛金が未回収なら現金は増えません。減価償却で費用が出ても当期の現金支出はありません。利益と現金残高を一致させようとせず、債権・棚卸資産・減価償却・配当など、どの要因がずらしたかを説明します。
試験に出る
- 損益計算書・株主資本等変動計算書・貸借対照表は、当期純利益を通じてつながる。
- 当期純利益は、株主資本等変動計算書を経て、貸借対照表の純資産へ反映される。
- 損益計算書は期間の成果、変動計算書は純資産の変動理由、貸借対照表は期末残高を示す。
- 利益が増えても、現金が同額増えるとは限らない。
- 売掛金の増減、棚卸資産の増減、減価償却費など、現金と損益がずれる原因を確認する。
重要な言葉
- 財務諸表連携
- 各財務諸表の数値が、利益などを通じて対応していること。
- 純資産
- 資産から負債を引いた、株主に帰属する持分。
- 利益剰余金
- 当期純利益の蓄積などを通じて、純資産に含まれる項目。
確認問題
確かめよう当期利益12万円が、貸借対照表へ直接現金12万円として載りますか。
いいえ。純資産の増加につながります。
当期純利益は、株主資本等変動計算書を経て、貸借対照表の純資産へ反映される。
利益が増えれば、現金も必ず同額増える。
当期純利益12万円・配当なしのとき、貸借対照表の純資産はどうなるか。
利益と現金がずれる原因として、考えられるものは?
1つの取引は、複数のへつながります。表ごとに独立して作るより、同じ利益がどこへ移るかを追うと検算できます。
当期純利益12万円を計上し配当がなければ、株主資本等変動計算書の増加12万円を経て、貸借対照表のへ反映されます。
は期間の成果、変動計算書は純資産の変動理由、は期末残高を表します。各表の対応する数値を照合します。
利益が増えたからといって、現金も必ず同額増えるわけではありません。、棚卸資産、減価償却など、現金と損益のずれを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について