

連結会計とは
連結会計とは、親会社と子会社を一つの企業集団とみなし、個別財務諸表を合算したうえで内部取引を消去し、グループ全体の姿を示す手続きです。
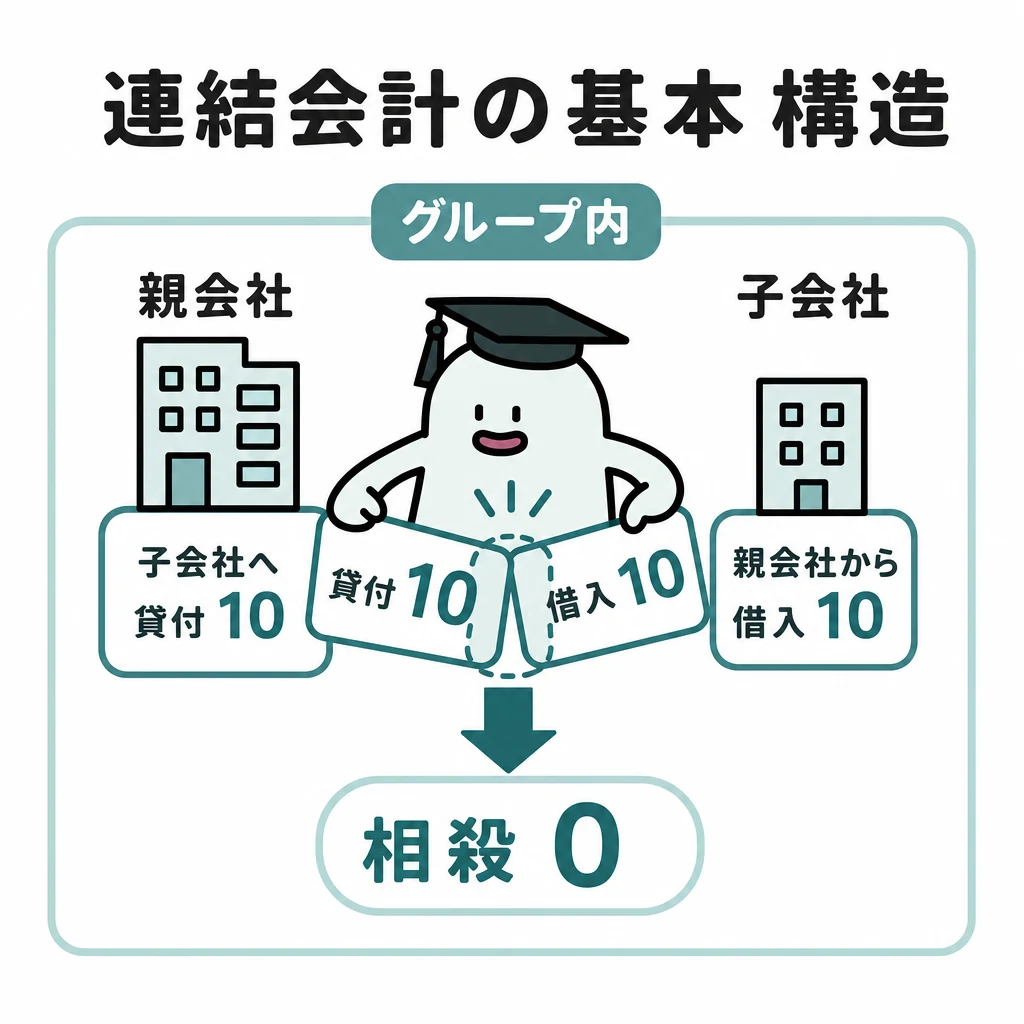
親会社と子会社を一つの企業集団として見ると、グループ内の売買は外部との成果ではありません。外部から見た姿へと組み替えます。
| 場面・論点 | 連結上の処理 |
|---|---|
| 取得時 | 投資と取得時資本の相殺、のれん、非支配株主持分 |
| 取得後 | 子会社利益・配当の持分配分、のれん償却 |
| 毎期の成果 | 内部取引・債権債務・未実現利益の消去 |
基本の仕組み
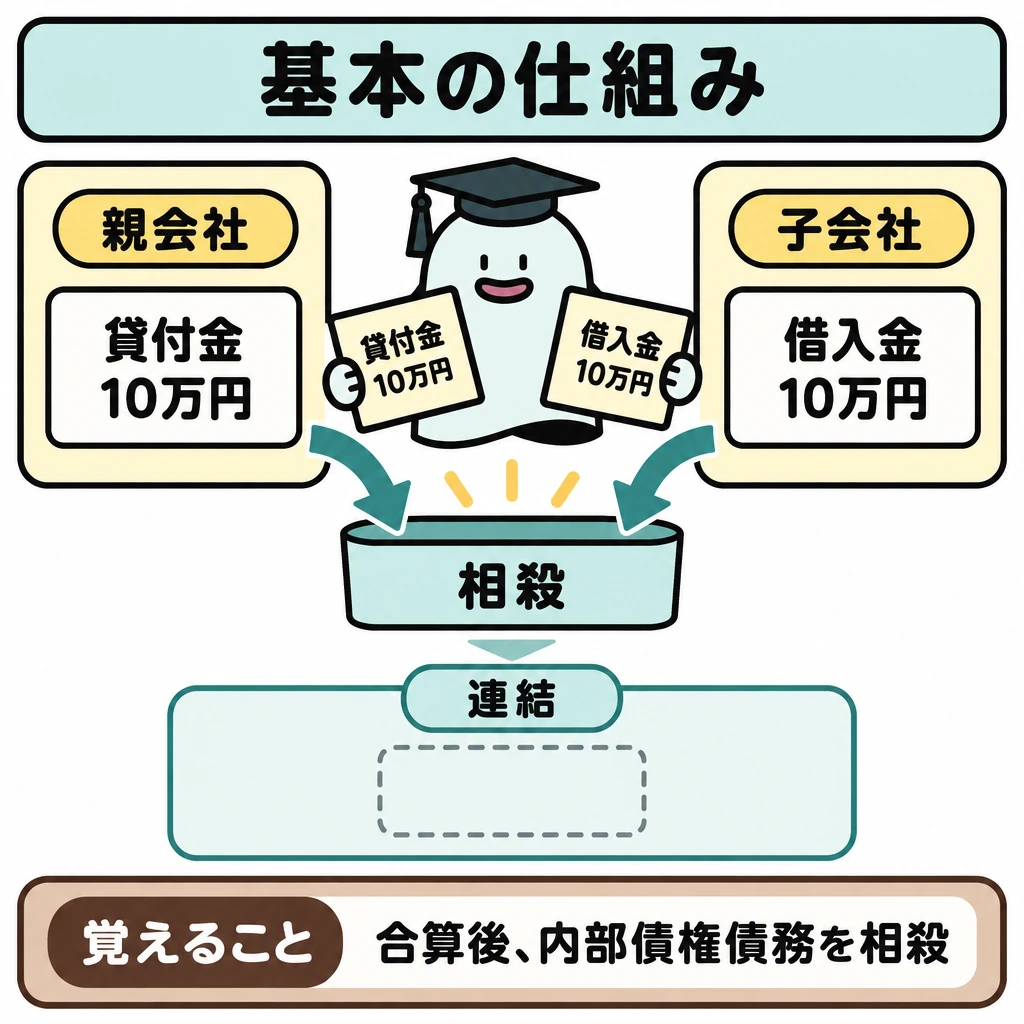
親会社が子会社へ10万円貸すと、親の貸付金と子の借入金を合算したままでは両方が残ります。連結ではこの10万円ずつを相殺します。
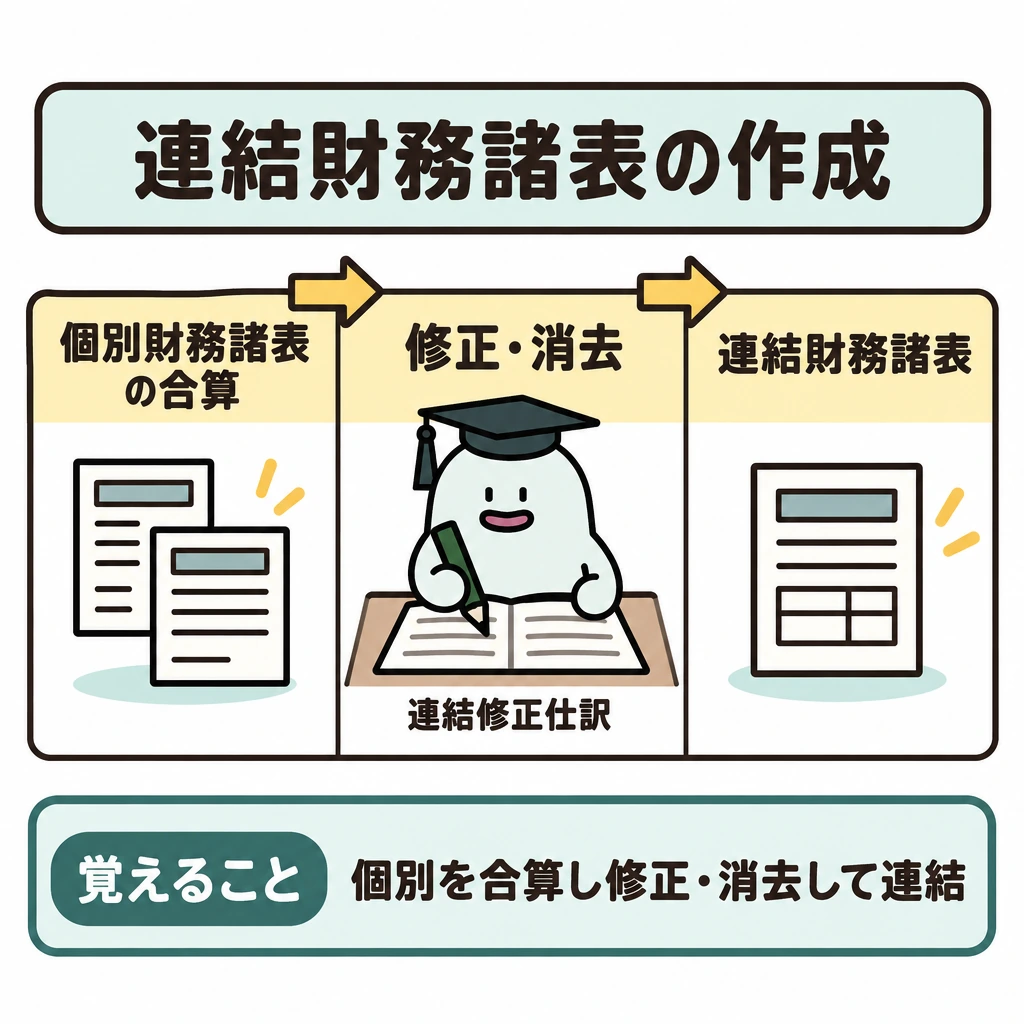
個別財務諸表を合算した後、内部の債権債務や取引を消去します。連結修正はグループ全体の表示のためで、通常は各社の個別帳簿へ転記しません。
会社が二社あるからといって、利益も単純に二倍になるわけではありません。内部取引を外部の成果と誤認しないようにします。
連結修正の全体像
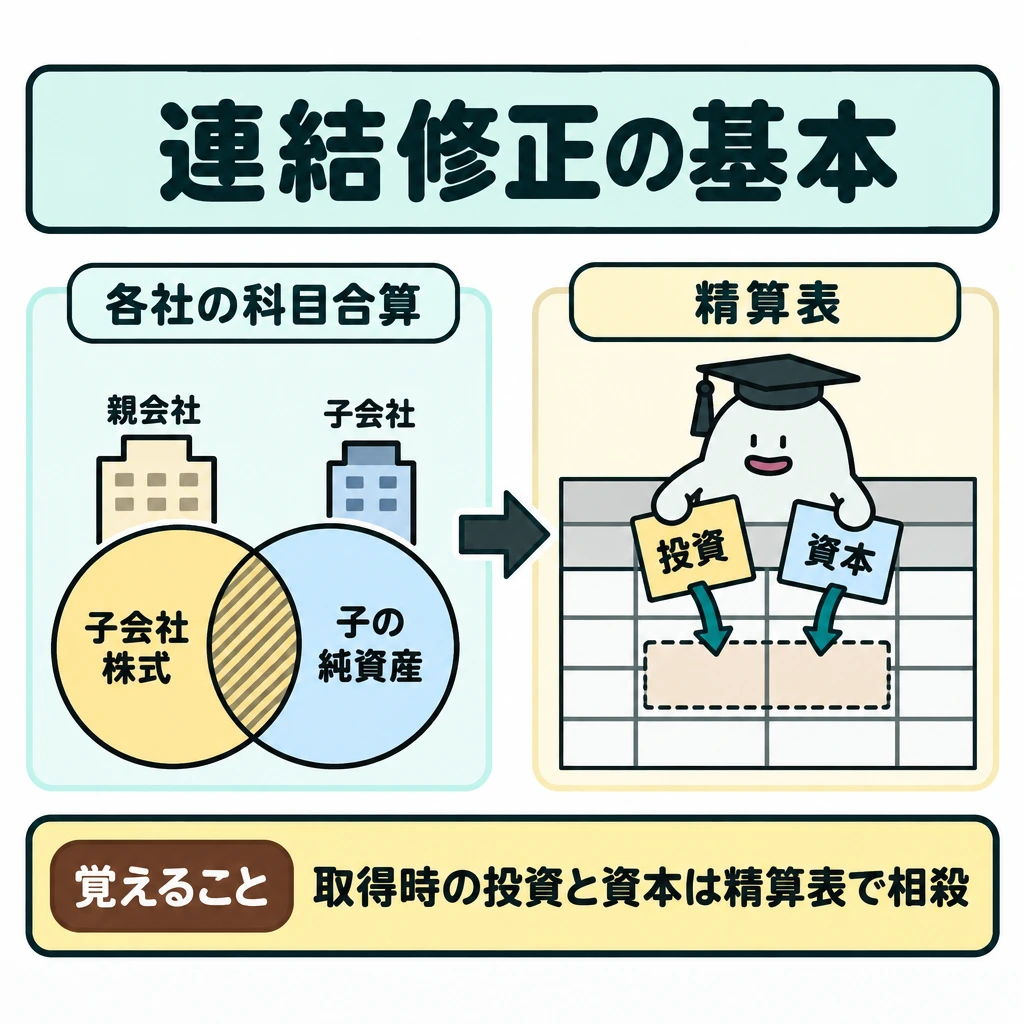
連結は①各社の同じ科目を合算、②取得時の投資と資本を相殺、③取得後の利益・配当を持分へ配分、④内部債権債務・取引高・未実現利益を消去、⑤連結財務諸表へ転記、の順に進めます。単なる二社の合計では、親会社が持つ子会社株式と子会社の純資産が重なります。
支配獲得日を基準に、取得前の子会社純資産と、取得後に稼いだ利益を分けます。連結修正仕訳は精算表上の処理であり、親・子それぞれの個別帳簿を書き換えるものではありません。
子会社の範囲と連結財務諸表の表示
子会社とは、親会社が意思決定機関を支配している会社です。議決権の過半数を所有していれば通常は子会社となり、連結の対象になります。所有割合が100%未満なら、残りの株主の持分を非支配株主持分として区別します。
2級で作成する連結財務諸表は、連結貸借対照表・連結損益計算書・連結株主資本等変動計算書です(連結キャッシュ・フロー計算書は1級)。連結貸借対照表では、のれんを無形固定資産、非支配株主持分を純資産の部に表示します。
連結損益計算書では、当期純利益から非支配株主に帰属する当期純利益を差し引き、親会社株主に帰属する当期純利益を示します。のれん償却は販売費及び一般管理費、負ののれん発生益は特別利益に表示します。
連結精算表は、個別財務諸表欄を合算し、修正・消去欄に連結修正仕訳を記入して連結財務諸表欄を求める表です。開始仕訳の純資産科目は、設問の精算表の形式に合わせて「利益剰余金」または「利益剰余金当期首残高」などで記入します。
試験に出る
- 連結では個別財務諸表を合算した後、内部の債権債務や取引を消去する流れが問われます。
- 連結修正仕訳はグループ全体の表示のためのもので、各社の個別帳簿へは転記しない点に注意します。
- グループ内の貸付金と借入金のように、対応する勘定を相殺する考え方が問われます。
- 会社数が増えても利益が単純に比例して増えるわけではないことを押さえます。
- 内部取引を外部との取引と混同させる選択肢に注意します。
- 連結損益計算書で、当期純利益を非支配株主に帰属する部分と親会社株主に帰属する部分に分けて表示する形式が問われます。
重要な言葉
- 企業集団
- 親会社と子会社を一つのまとまりとして見たときの呼び方。
- 連結修正
- 個別財務諸表を合算した後、グループ内部の取引や残高を消去する手続き。
- 内部取引
- 親会社と子会社など、グループ内の会社同士で行う取引。
- 子会社
- 親会社に意思決定機関を支配されている会社。議決権の過半数を所有されていれば通常は子会社となる。
- 親会社株主に帰属する当期純利益
- 連結上の当期純利益から非支配株主に帰属する当期純利益を差し引いた、親会社の株主の取り分。
確認問題
確かめようグループ内の貸付10万円は連結の外部債権?
いいえ。対応する借入金と相殺します。
連結では、個別財務諸表を合算しただけで正しいグループの姿になる。
連結修正はグループ全体の表示のために行い、各社の個別帳簿には通常転記しない。
連結会計の手続きとして正しいものは?
親会社の貸付金と子会社の借入金は連結でどう扱う?
親会社と子会社を一つのとして見ると、グループ内の売買は外部との成果ではありません。外部から見た姿へと組み替えます。
親会社が子会社へ10万円貸すと、親の貸付金と子の借入金を合算したままでは両方が残ります。連結ではこのずつを相殺します。
個別財務諸表を合算した後、内部のや取引を消去します。連結修正はグループ全体の表示のためで、通常は各社の個別帳簿へ転記しません。
会社が二社あるからといって、利益も単純に二倍になるわけではありません。を外部の成果と誤認しないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第六 連結会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第153回2級商業簿記の出題講評(連結会計) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について