

内部取引の消去とは
内部取引の消去とは、グループ内の売買や資金のやり取りを連結上取り除き、外部との取引だけをグループの成果として残す手続きです。
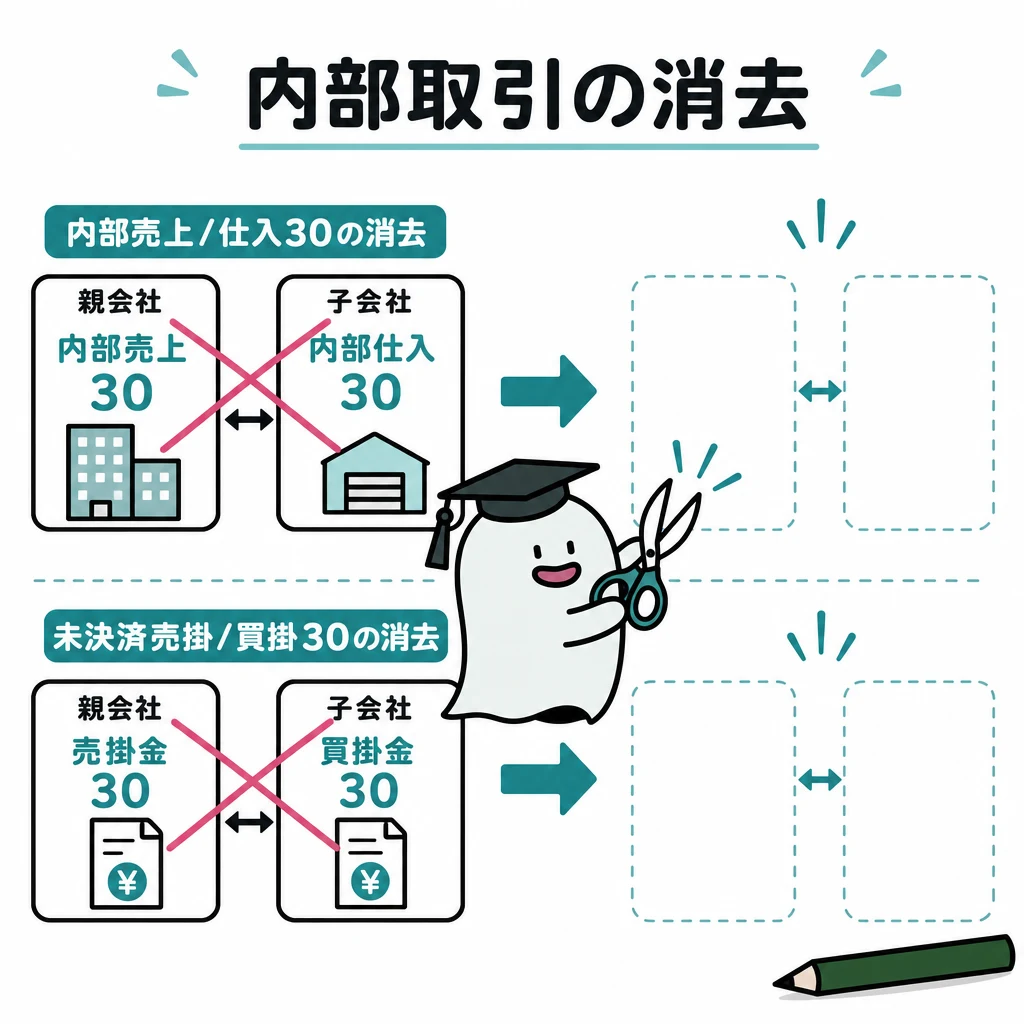
グループ内の販売は、連結上は商品の置き場所が変わっただけの段階があります。外部への販売と区別します。
| 場面・論点 | 連結上の処理 |
|---|---|
| 内部売上・仕入 | 取引高を消去。決済済みでも必要 |
| 内部債権・債務 | 期末残高を相殺。決済済みなら残高なし |
| 内部債権の貸倒引当金 | 内部債権とともに消去 |
| アップストリーム | 子会社利益の修正を非支配株主持分へ配分 |
基本の仕組み
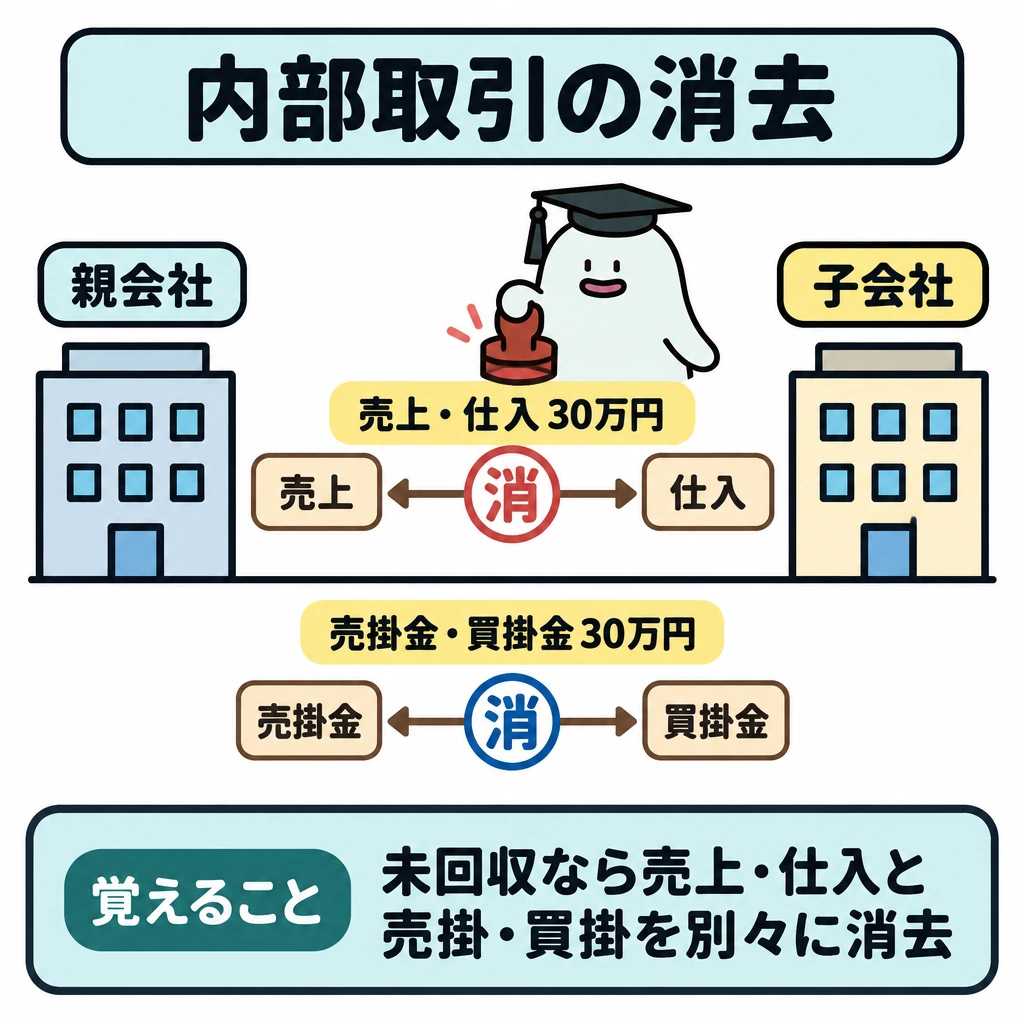
親会社が子会社へ30万円で販売し未回収なら、内部売上・仕入30万円に加え、売掛金・買掛金30万円を対応させて消去します。
取引高の消去と期末残高の消去は別です。売上と仕入は期間の流れ、債権と債務は期末に残る権利義務を表します。
代金が決済済みなら債権債務は残りませんが、期間中の内部売上の消去は必要です。期末残高がゼロだから全て省略とはしません。
取引高と残高を別々に消す
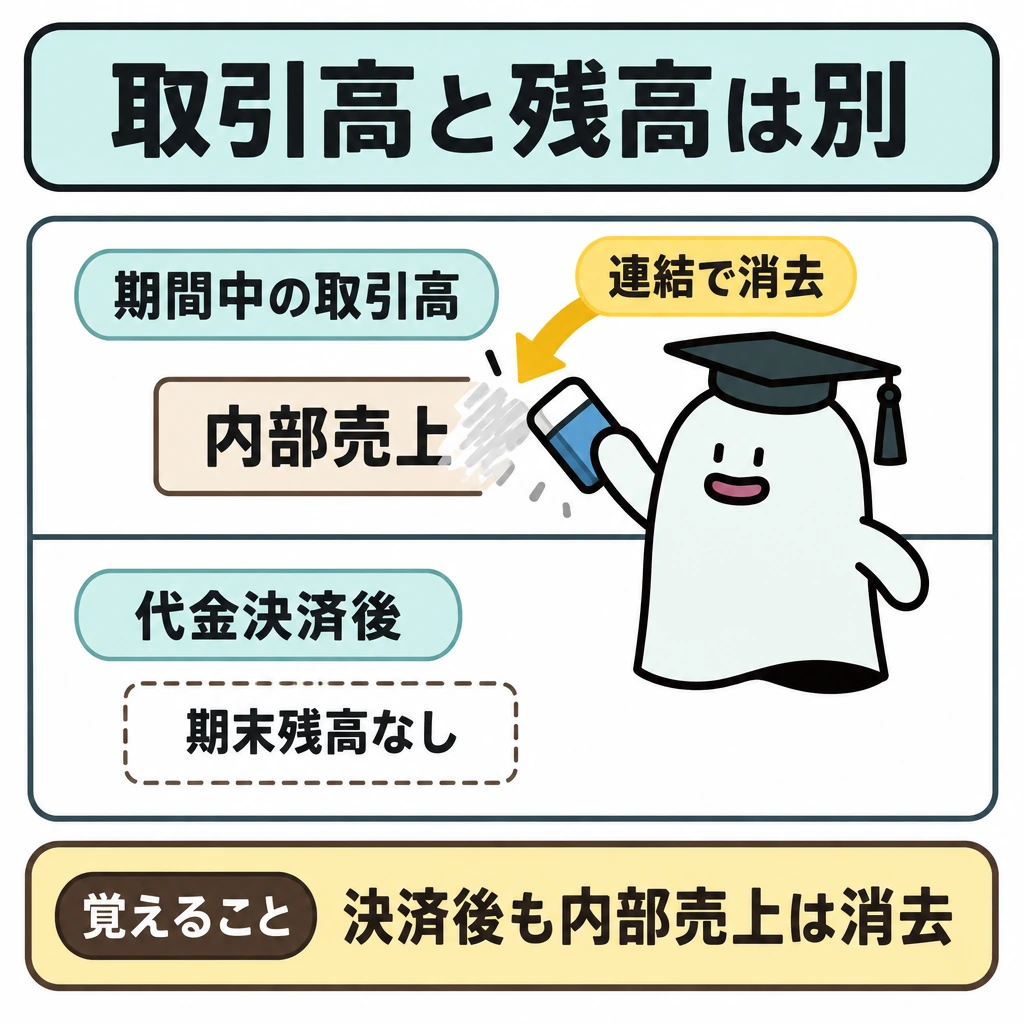
内部売上と内部仕入(連結上は売上高と売上原価)は期間中の取引高、売掛金と買掛金や貸付金と借入金は期末の残高です。代金決済後も内部売上は残るため、取引高の消去は省けません。
逆に取引が未決済なら、取引高と債権債務の両方を消します。貸付金・借入金なら、受取利息と支払利息、未収収益と未払費用も対応させて消去します。
内部債権に対して各社が貸倒引当金を設定している場合、債権債務を相殺した後は対応する引当金も連結上不要です。貸倒引当金を減らし、同額の貸倒引当金繰入を取り消します。
子会社が債権者(アップストリーム)なら、子会社の利益が増えるため、その非支配株主持分比率分を非支配株主に帰属する当期純利益として非支配株主持分へ配分します。翌期は前期の修正を開始仕訳(貸倒引当金/利益剰余金)で引き継ぎ、当期末の修正額との差額だけを貸倒引当金繰入で調整します。
グループ内で受け取った手形を銀行で割り引いた場合など、設問に追加条件があるときは、連結上の債権債務がいくら残っているかを確かめてから消去します。
子会社から親会社への売上はアップストリーム、親会社から子会社への売上はダウンストリームです。内部取引高そのものは両方向で消しますが、子会社が計上した利益の修正は非支配株主持分の配分にも影響します。
| 場面(内部売掛金30万円、貸倒引当金2%、非支配株主20%) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 債権債務の相殺 | 買掛金 | 30万円 | 売掛金 | 30万円 |
| 引当金の修正(親会社が債権者) | 貸倒引当金 | 6,000円 | 貸倒引当金繰入 | 6,000円 |
| 子会社が債権者の場合の追加 | 非支配株主に帰属する当期純利益 | 1,200円 | 非支配株主持分 | 1,200円 |
試験に出る
- 取引高の消去と期末残高の消去を区別して考える問題。
- 内部売上・仕入と売掛金・買掛金を対応させて消去する仕訳が問われます。
- 代金が決済済みでも、期間中の内部売上の消去は必要である点に注意します。
- グループ内の販売を外部への販売と混同させる選択肢に注意します。
- 債権債務は期末の残高、売上仕入は期間の流れとして整理します。
- 内部債権に設定した貸倒引当金を修正し、子会社が債権者なら非支配株主持分にも配分する点が問われます。
重要な言葉
- 内部売上
- 親会社と子会社などグループ内で計上された売上。
- 債権債務の相殺
- グループ内の売掛金と買掛金など対応する残高を消去すること。
- 取引高の消去
- 期間中に行われたグループ内の売上と仕入を連結上取り除くこと。
- 貸倒引当金の修正
- 相殺した内部債権に対して設定されていた貸倒引当金と、その繰入額を連結上取り消すこと。
確認問題
確かめよう決済済みの内部売買の売上は連結で残す?
消去します。外部売上ではないためです。
内部取引でも、代金が決済済みなら売上の消去は不要である。
内部取引の消去では、取引高の消去と期末残高の消去を区別する。
親会社が子会社へ30万円で販売し、代金が未回収のとき連結で消去するものは?
内部取引の消去について正しいものは?
グループ内の販売は、連結上は商品のが変わっただけの段階があります。外部への販売と区別します。
親会社が子会社へ30万円で販売し未回収なら、内部売上・仕入に加え、売掛金・買掛金30万円を対応させて消去します。
取引高の消去との消去は別です。売上と仕入は期間の流れ、債権と債務は期末に残る権利義務を表します。
代金がなら債権債務は残りませんが、期間中の内部売上の消去は必要です。期末残高がゼロだから全て省略とはしません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第六 連結会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第153回2級商業簿記の出題講評(連結会計) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について