

資本連結とは
資本連結とは、親会社の子会社株式と子会社の純資産を相殺し、取得価額と持分との差であるのれんや非支配株主持分を整理する連結の出発点となる手続きです。
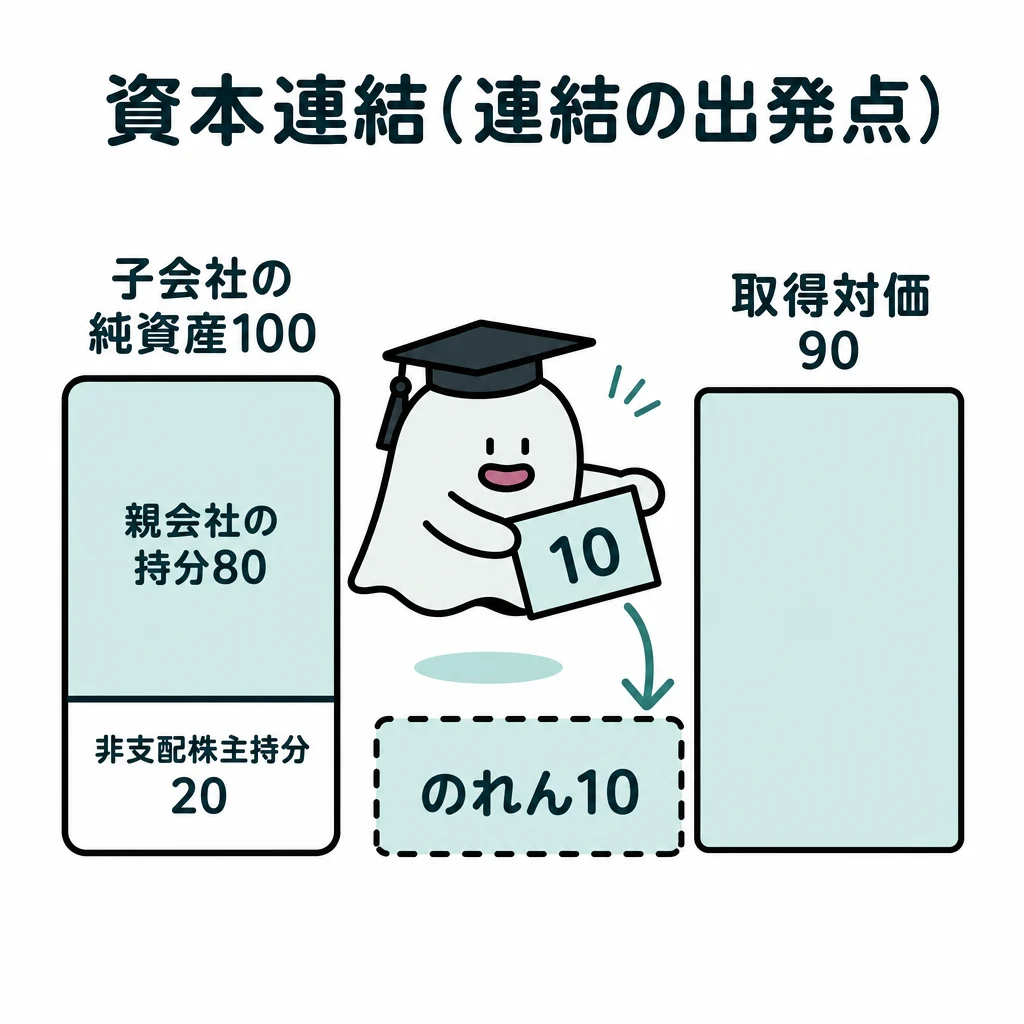
親会社の子会社株式と、子会社の純資産は、同じ投資関係の両側です。単純合算による二重表示を解消します。
| 場面・論点 | 連結上の処理 |
|---|---|
| 取得時資本 | 子会社の取得時純資産。親会社投資と相殺する基礎 |
| 取得後利益 | 親会社持分と非支配株主持分に配分 |
| 子会社配当 | 親会社の受取配当金を消去し、非支配株主持分も調整 |
| のれん | 取得時に計算し、20年以内の指定年数で定額法により償却 |
基本の仕組み
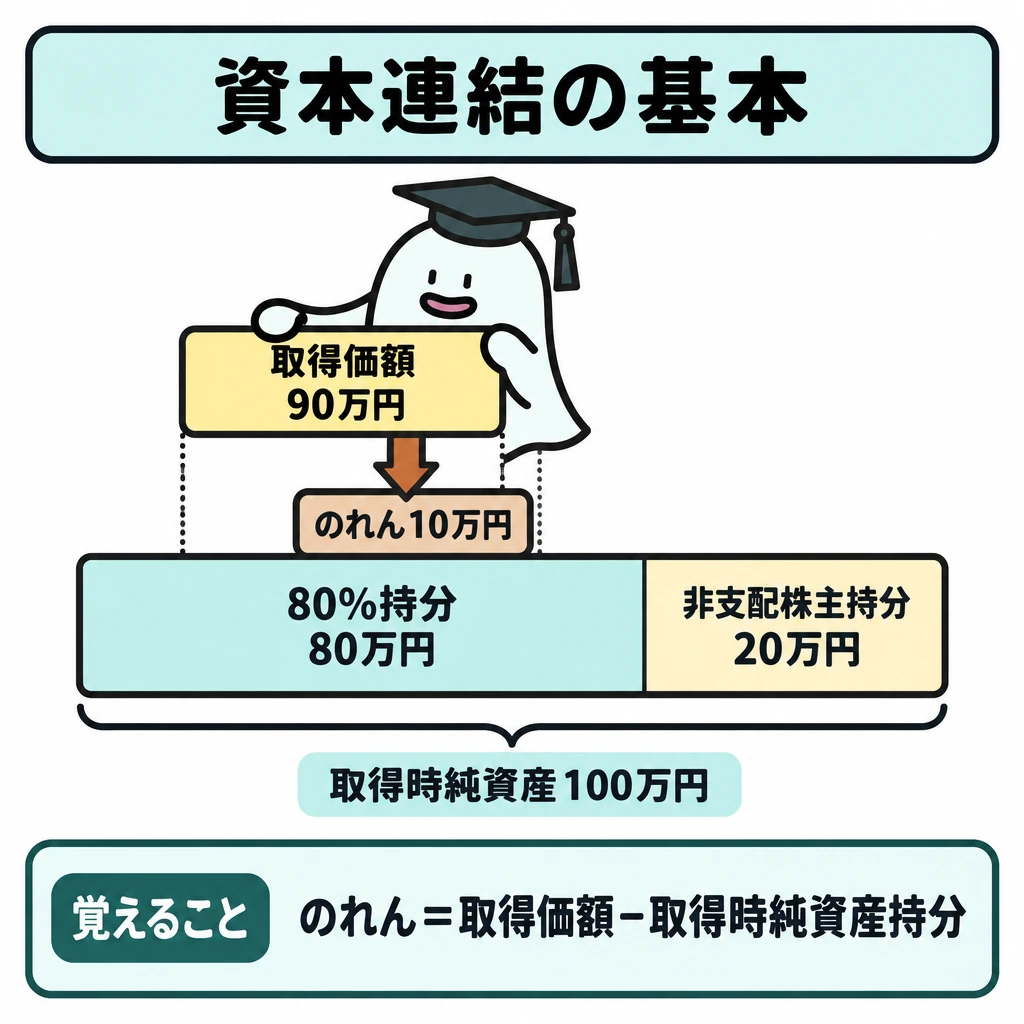
子会社の取得時純資産100万円の80%を90万円で取得した例では、持分相当の80万円との差10万円がのれんです。非支配株主持分は20万円になります。
投資と資本を相殺し、取得価額と取得した純資産持分との差を整理します。取得後の利益は、取得時の資本と区別して親会社持分などへ配分します。
取得時と期末の純資産を混ぜないようにします。のれんは、取得時の子会社の純資産(資本金・資本剰余金・利益剰余金)と取得価額から計算します。
取得時と取得後を分ける
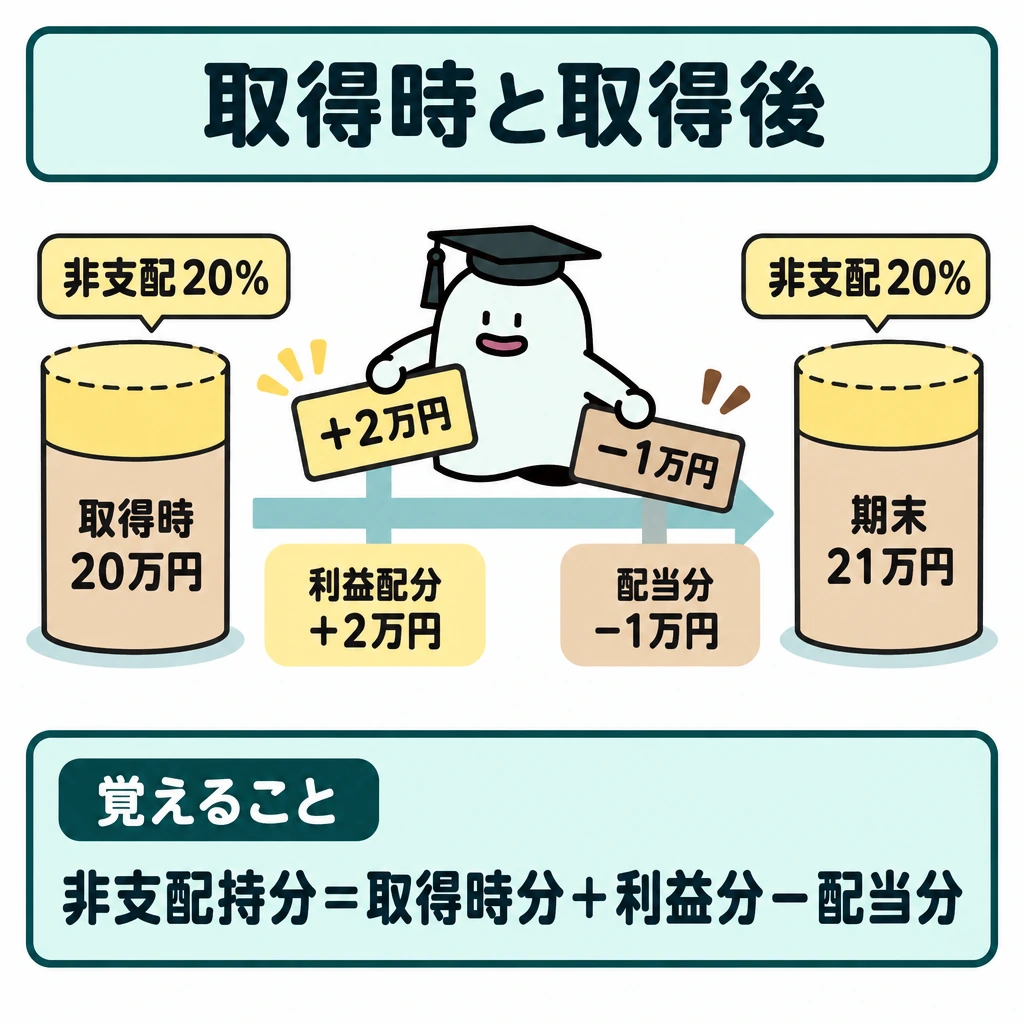
2級では子会社の資産・負債の時価評価は出題範囲外(1級)です。支配獲得日の子会社の資本金・資本剰余金・利益剰余金を合計し、その親会社持分と子会社株式を相殺します。非支配株主持分は、取得時純資産の非支配株主の持分比率分から始めます。
取得価額が取得時純資産の親会社持分を上回る差額がのれんです。下回る場合の差額は負ののれん発生益とし、発生した年度の特別利益に計上します(償却はしません)。
取得後の子会社の当期純利益は、非支配株主の持分比率分を非支配株主に帰属する当期純利益とし、同額の非支配株主持分を増やします。残りが親会社株主の取り分です。
子会社からの配当はグループ内の資金移動です。親会社の受取配当金を消去し、非支配株主への配当分は非支配株主持分を減らします。相手は子会社の利益剰余金(剰余金の配当)です。
のれんは20年以内で設問が指定する年数にわたり、定額法で毎期償却します。取得時残高と期末残高を混同しないようにします。期末の非支配株主持分は、期末の子会社純資産×非支配株主の持分比率で検算できます。
翌年度以降の連結精算表では、前年度までの連結修正を期首の利益剰余金などへ引き継ぐ開始仕訳を置き、当期の連結修正を重ねます。取得時と当期だけで期末残高を作らないようにします。
下の例では、翌年度の開始仕訳の利益剰余金42万円=取得時40万円+のれん償却1万円+非支配株主への利益配分2万円+受取配当金の消去4万円-配当の取消し5万円です。前年度の損益項目の修正は、翌年度には利益剰余金(期首)の修正になります。
| 場面(親会社80%取得) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 支配獲得日(資本金60万円・利益剰余金40万円、取得価額90万円) | 資本金 | 60万円 | 子会社株式 | 90万円 |
| 利益剰余金 | 40万円 | 非支配株主持分 | 20万円 | |
| のれん | 10万円 | |||
| 1年目:のれん償却(10年・定額法) | のれん償却 | 1万円 | のれん | 1万円 |
| 1年目:子会社の当期純利益10万円の按分 | 非支配株主に帰属する当期純利益 | 2万円 | 非支配株主持分 | 2万円 |
| 1年目:子会社の配当5万円 | 受取配当金 | 4万円 | 利益剰余金(剰余金の配当) | 5万円 |
| 非支配株主持分 | 1万円 | |||
| 2年目:開始仕訳 | 資本金 | 60万円 | 子会社株式 | 90万円 |
| 利益剰余金 | 42万円 | 非支配株主持分 | 21万円 | |
| のれん | 9万円 |
試験に出る
- 取得価額と取得した純資産持分との差額がのれんになる計算を問う問題。
- 非支配株主持分は、子会社の純資産のうち親会社が持たない部分として求める点に注意します。
- のれんの計算は取得時の評価に基づき、取得後の利益と混同させないことを押さえます。
- 投資と資本の相殺により、単純合算の二重表示を解消する考え方が問われます。
- のれんは20年以内で設問が指定する年数にわたり定額法で償却し、のれん償却は販売費及び一般管理費に表示する点を押さえます。
- 2級では子会社の資産・負債の時価評価は出題範囲外で、支配獲得日の資本金・資本剰余金・利益剰余金をそのまま相殺します。
重要な言葉
- のれん
- 子会社株式の取得価額が、取得した純資産の持分を上回る部分。
- 非支配株主持分
- 子会社の純資産のうち、親会社が保有しない部分。
- 資本連結
- 親会社の投資と子会社の資本を相殺し、のれんなどを整理する手続き。
- 開始仕訳
- 前年度までの連結修正仕訳を、当年度の連結精算表で期首の純資産などに引き継ぐための仕訳。
- 負ののれん発生益
- 子会社株式の取得価額が、取得した純資産の持分を下回ったときの差額。発生した年度の特別利益とする。
確認問題
確かめようこの例ののれんは90−100=−10万円?
違います。90−100×80%=10万円です。
取得時純資産100万円の80%を90万円で取得した場合、のれんは10万円である。
のれんは取得後の子会社の利益も含めて計算する。
取得時純資産100万円の80%を90万円で取得したとき、のれんはいくら?
この例で、特に条件がない場合の非支配株主持分はいくら?
親会社のと、子会社の純資産は、同じ投資関係の両側です。単純合算による二重表示を解消します。
子会社の取得時純資産100万円の80%を90万円で取得した例では、持分相当の80万円との差10万円がです。非支配株主持分は20万円になります。
投資と資本を相殺し、取得価額と取得したとの差を整理します。取得後の利益は、取得時の資本と区別して親会社持分などへ配分します。
取得時と期末の純資産を混ぜないようにします。のれんは、の子会社の純資産(資本金・資本剰余金・利益剰余金)と取得価額から計算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第六 連結会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第153回2級商業簿記の出題講評(連結会計) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について