

材料費などが仕掛品・製品・売上原価へ移る流れを学びます。費用の分類、製造指図書への集計、完成度を用いた配分、部門間の配賦を整理します。
仕組みを理解する
原価計算の基本構造(最初にここを固める)
製造原価とは、材料費・労務費・経費を集めて、製品の製造にかかった原価を計算したものです。完成すると製品へ、販売されると売上原価へと移ります。
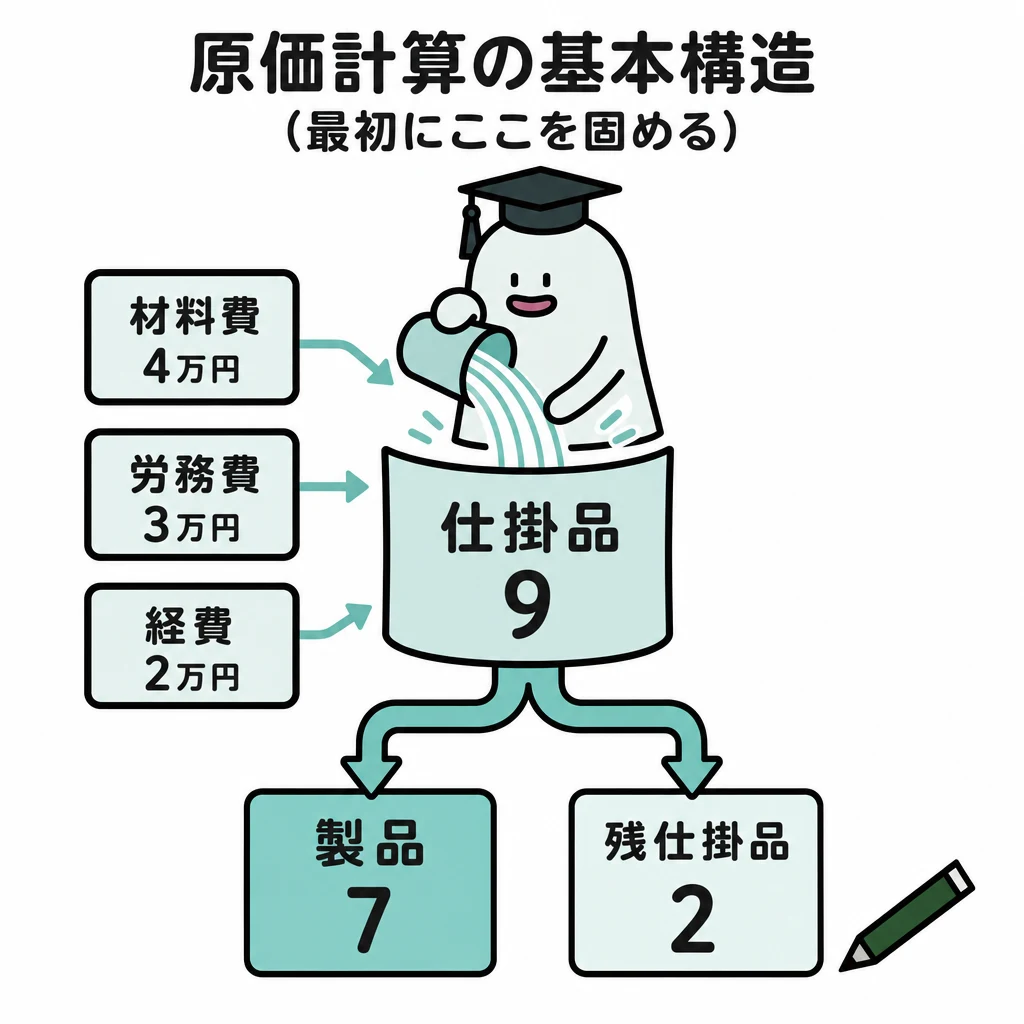
商業簿記では商品を仕入れて売りますが、工業簿記では材料から製品を作ります。完成前と完成後で、費用の置き場所が変わります。
| 段階 | 勘定 | 次に移る条件 |
|---|---|---|
| 材料の購入 | 材料 | 工場で消費したとき |
| 製造中 | 仕掛品 | 完成したとき |
| 完成・未販売 | 製品 | 外部へ販売したとき |
| 販売済み | 売上原価 | 損益計算書の費用となる(最終段階) |
基本の仕組み
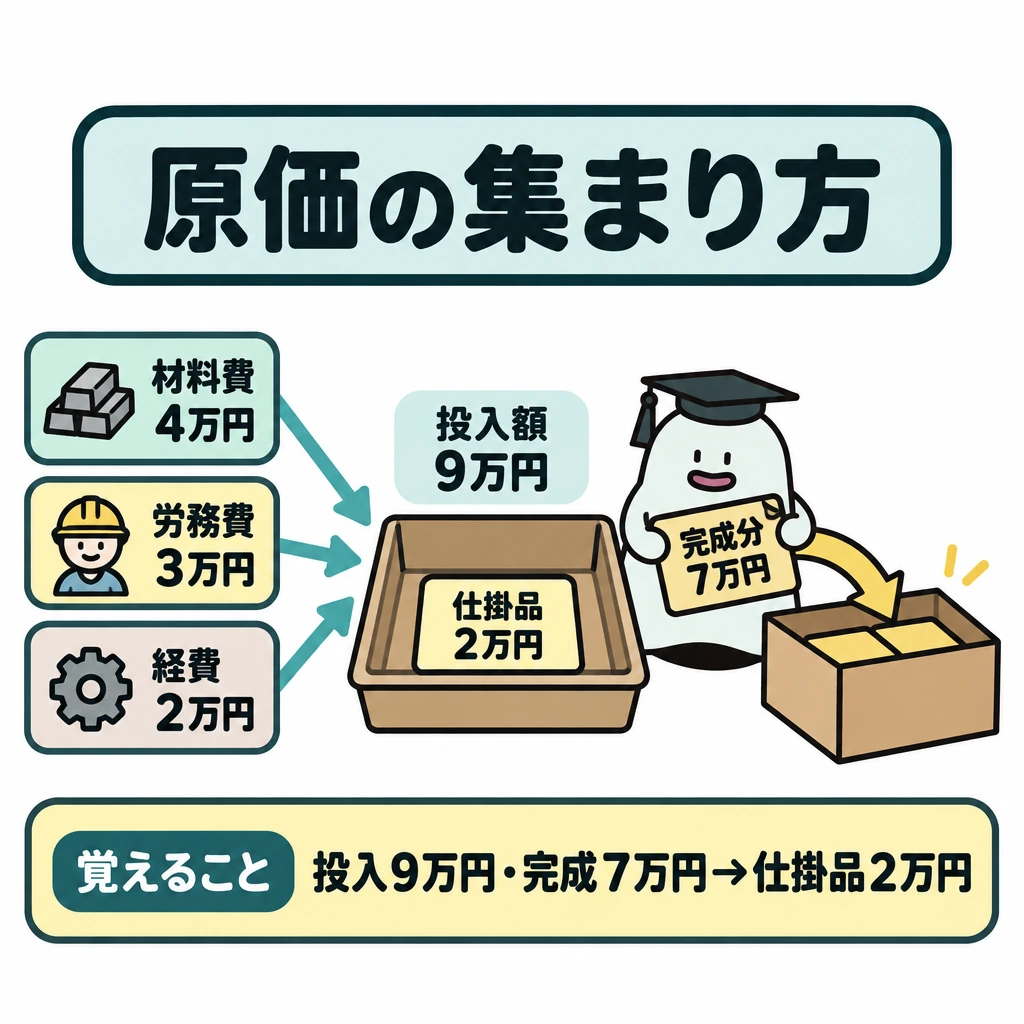
材料費4万円、労務費3万円、経費2万円を投入すると、製造原価は9万円です。完成した分が7万円なら、残る仕掛品は2万円になります。
原価は材料などから仕掛品へ集まり、完成すると製品へ、販売すると売上原価へ移ります。製造した時点で全額が費用になるわけではありません。
製品在庫と売上原価を混同してはいけません。まだ売れていない完成品は資産として残ります。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などの営業費は、工場の製造原価と区別して期間の費用へ結び付けます。
材料から売上原価までの流れ
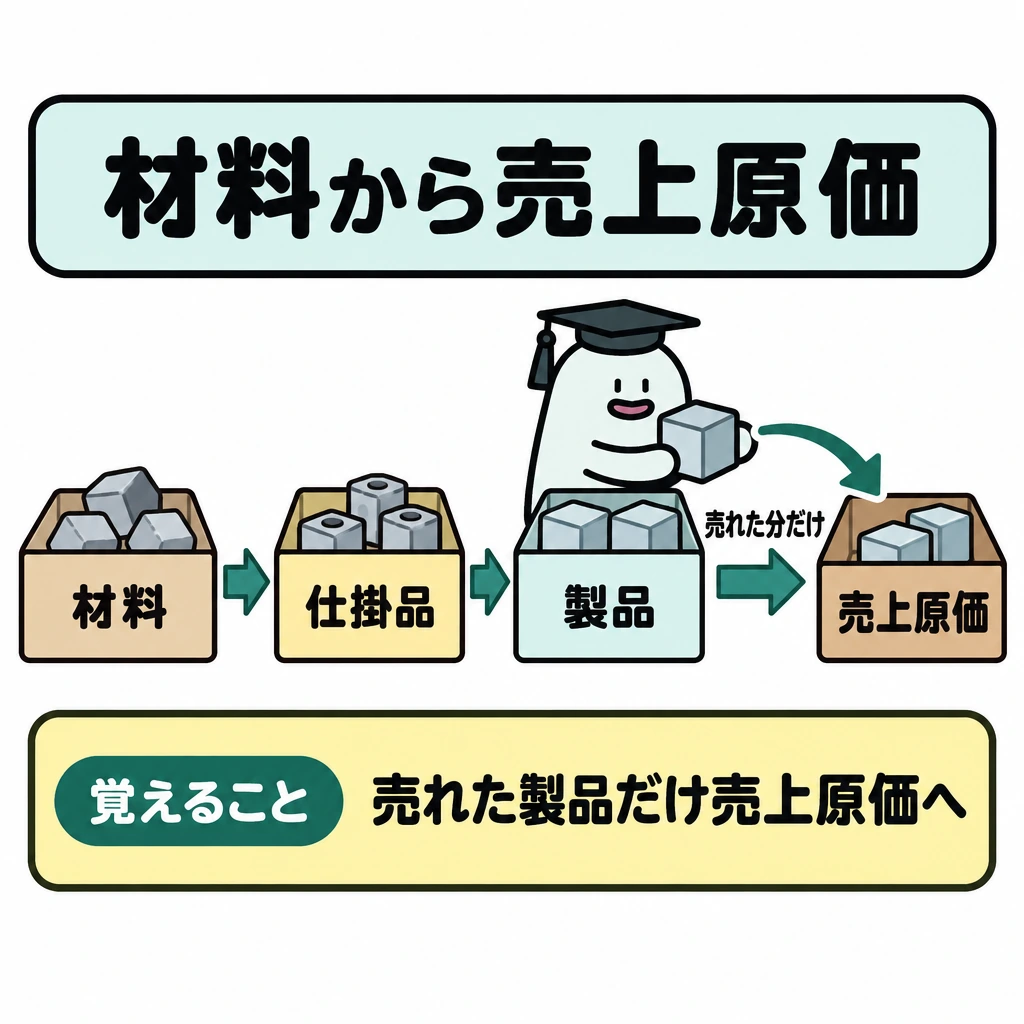
製造業では材料の購入→材料の消費→仕掛品→製品→売上原価という順に原価が移ります。未完成品は仕掛品、完成して未販売なら製品という資産です。売れた分だけ売上原価へ移り、販売員給与や広告費などの販売費・一般管理費は製造原価へ入れません。
当月製造費用は直接材料費+直接労務費+製造間接費です。これに月初仕掛品を足し月末仕掛品を引くと完成品製造原価、さらに月初製品を足し月末製品を引くと売上原価です。2026年公開第4問(2)では、完成品原価1,760万円+月初製品115万5千円−月末製品83万5千円=売上原価1,792万円です。
工場と本社の費用を区別する
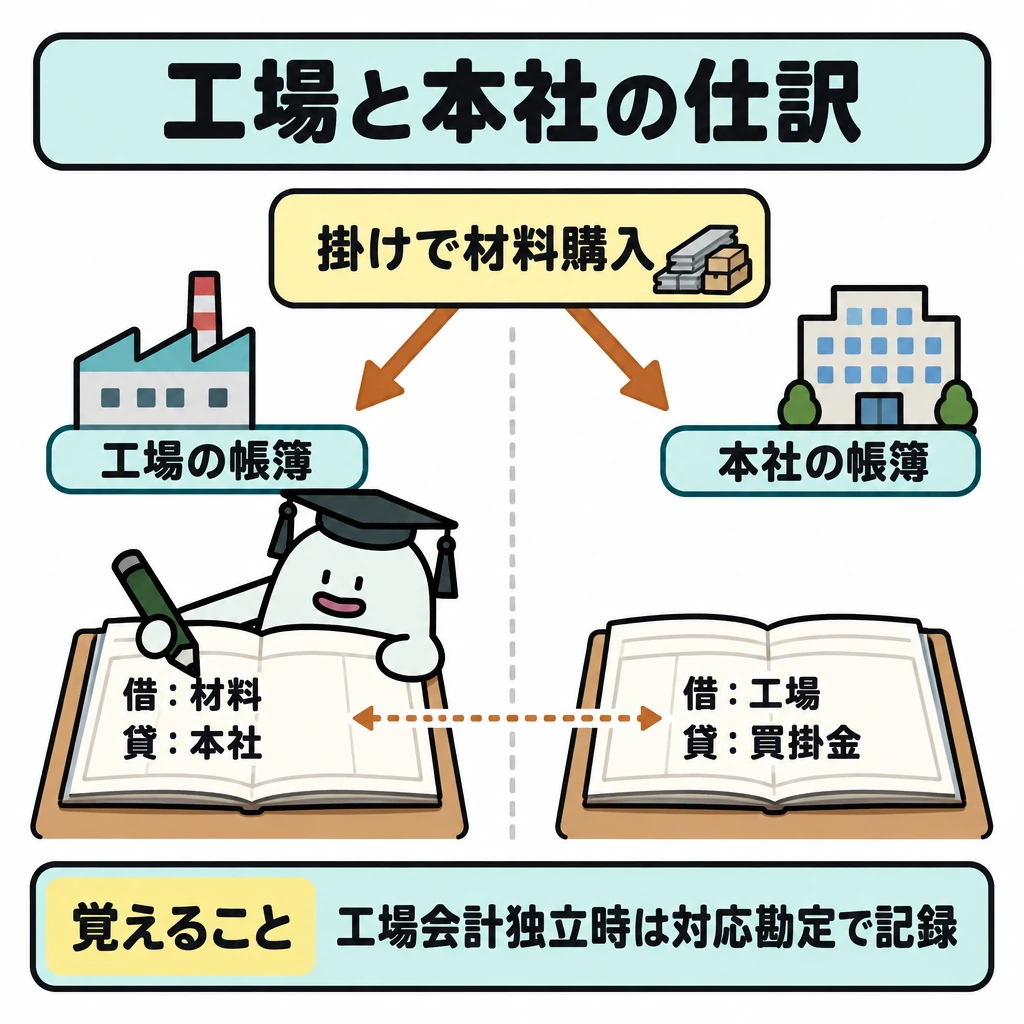
工場会計を独立させる場合は本社・工場の対応勘定で材料や製品の移動を記録します。工場の製造原価明細書は材料費・労務費・経費から完成品製造原価へ、損益計算書は売上高と売上原価・販売費等から利益へつなぎます。費用がどの場所で発生したかと、どの段階で費用化するかを分けます。
工場会計が独立しているときは、工場の帳簿に材料・賃金・製造間接費・仕掛品・製品などを置き、本社との取引は工場側の「本社」勘定と本社側の「工場」勘定で記録します。本社が工場の材料を掛けで購入した場合、工場は(借)材料/(貸)本社、本社は(借)工場/(貸)買掛金です。
本社の指示で工場が製品を得意先へ発送し、本社が売上を計上する場合、工場は(借)本社/(貸)製品、本社は(借)売上原価/(貸)工場と(借)売掛金/(貸)売上です。どの勘定をどちらの帳簿に置くかは問題の指示に従い、本社勘定と工場勘定の残高が貸借逆で一致するかを確かめます。
| 取引 | 工場の仕訳 | 本社の仕訳 |
|---|---|---|
| 本社が工場の材料を掛けで購入 | (借)材料/(貸)本社 | (借)工場/(貸)買掛金 |
| 工場が製品を得意先へ直送し本社が売上計上 | (借)本社/(貸)製品 | (借)売上原価/(貸)工場、(借)売掛金/(貸)売上 |
試験に出る
- 工業簿記では、材料費・労務費・経費が仕掛品に集まり、完成すると製品へ移る。
- 投入した製造原価のうち、未完成分は期末仕掛品として資産に残る。
- 製品が販売されて初めて、その原価は売上原価として費用になる。
- 工場会計を独立させる場合は、本社と工場の帳簿を内部勘定で対応させる。
- 広告費や販売員給与などの営業費は、製造原価と区別して期間費用とする。
重要な言葉
- 製造原価
- 製品の製造にかかった材料費・労務費・経費の合計。
- 仕掛品
- まだ完成していない製品に投入された原価を集める勘定。
- 製品
- 完成した製品の原価を集め、販売されるまで資産として残す勘定。
- 営業費
- 販売や管理にかかる費用で、製造原価には含めない。
確認問題
確かめよう9万円を投入し7万円分が完成し、期首仕掛品がなければ、期末仕掛品はいくらですか。
2万円です。
製品を製造した時点で、その原価の全額が費用になる。
期末仕掛品は、まだ完成していない分の原価として資産に残る。
材料費4万円・労務費3万円・経費2万円を投入し、7万円分が完成したときの期末仕掛品は?
広告費や販売員給与などの営業費の扱いは?
商業簿記では商品を仕入れて売りますが、では材料から製品を作ります。完成前と完成後で、費用の置き場所が変わります。
材料費4万円、労務費3万円、経費2万円を投入すると、製造原価はです。完成した分が7万円なら、残る仕掛品は2万円になります。
原価は材料などからへ集まり、完成すると製品へ、販売すると売上原価へ移ります。製造した時点で全額が費用になるわけではありません。
製品在庫と売上原価を混同してはいけません。まだ売れていない完成品はとして残ります。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などのは、工場の製造原価と区別して期間の費用へ結び付けます。
原価要素の分類
原価要素とは、製品の原価を構成する材料費・労務費・経費を、発生形態や製品への追跡可能性、操業度との関係など複数の軸で分類したものです。
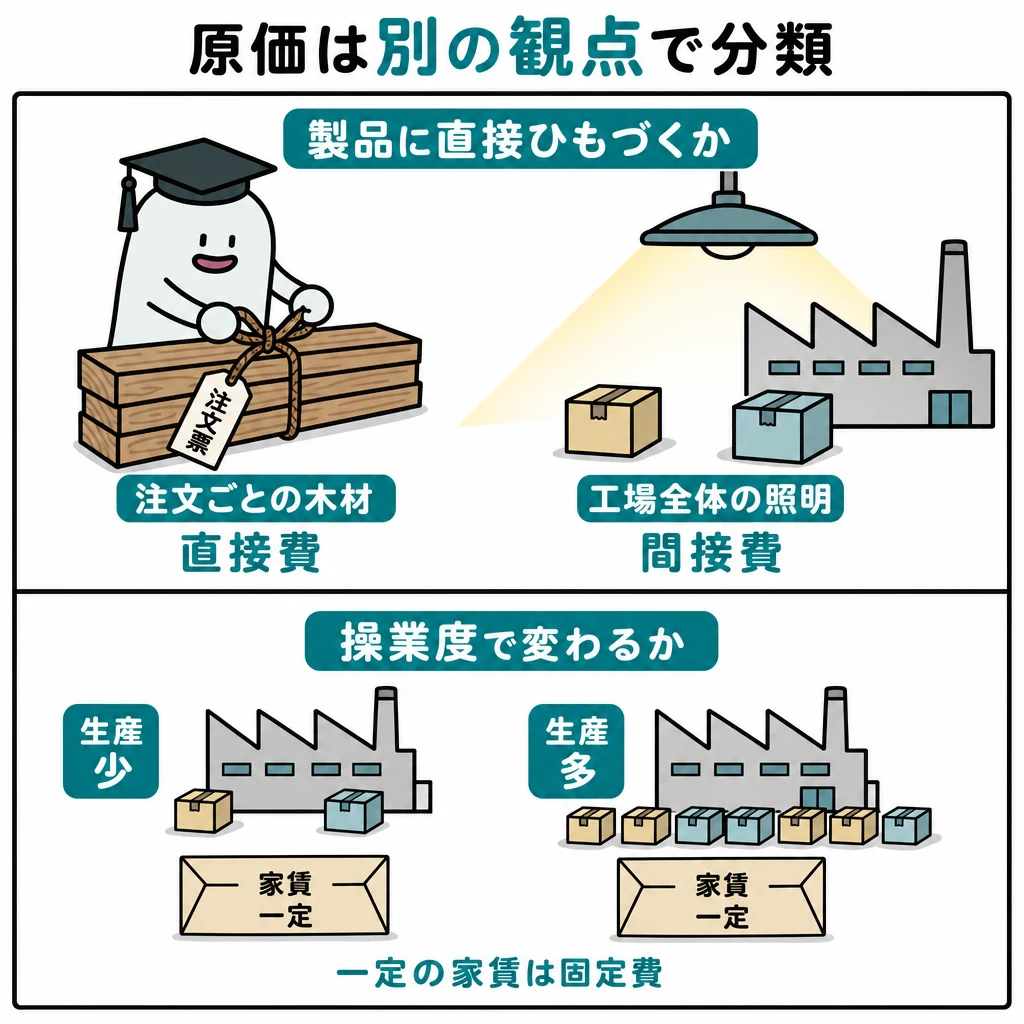
原価は、何に使ったかだけでなく、どの製品に使ったかが分かるかでも分類します。異なる分類軸を重ねて考えます。
| 分類軸 | 区分 | 判定する問い |
|---|---|---|
| 形態 | 材料費・労務費・経費 | 何に使ったか |
| 追跡可能性 | 直接費・間接費 | 特定製品へ直接結び付くか |
| 操業度 | 変動費・固定費 | 生産量に応じて変わるか |
基本の仕組み
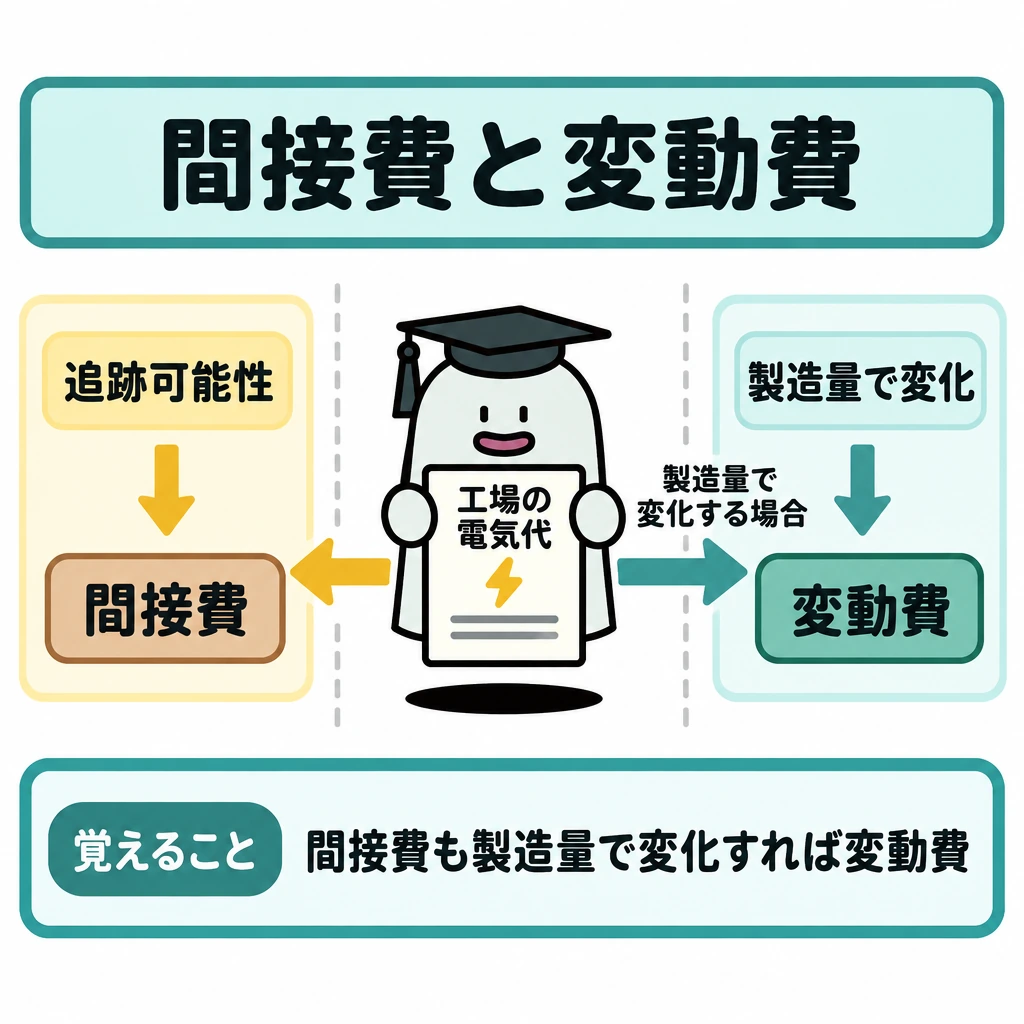
特注机に使った木材は直接材料費、工場全体の照明電気代は製造間接費です。工場家賃は、製造量にかかわらず一定なら固定費としても整理できます。
材料費・労務費・経費は形態別、直接費・間接費は製品への追跡可能性、変動費・固定費は操業度との関係による分類です。
間接費がすべて固定費というわけではありません。工場の電気代のように、製造量に応じて変化する間接費もあります。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら月初在庫+当月購入−月末在庫で求めます。直接材料費は仕掛品へ、間接材料費は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間や手待時間の分は間接労務費です。段取時間は加工時間とともに直接作業時間に含まれ、直接労務費になります。人の肩書きではなく、何の作業時間かで確認します。
三つの分類軸を重ねる
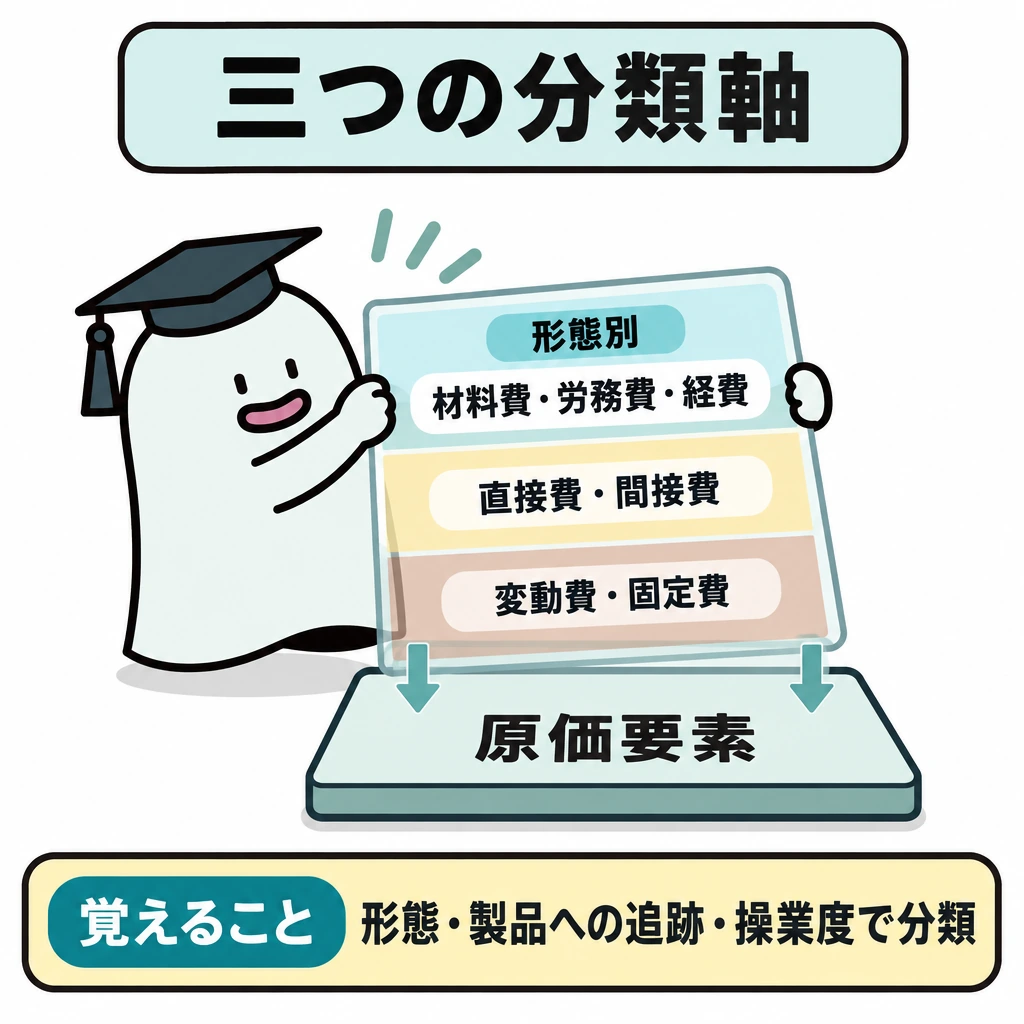
形態別には材料費・労務費・経費、製品への追跡可能性では直接費・間接費、操業度との関係では変動費・固定費です。直接材料費は特定製品へ追跡できる材料、間接材料費は工場全体の消耗品等です。直接工の賃金でも、間接作業時間と手待時間の分は製造間接費(間接労務費)です。
2026年公開第4問(1)の購入代価は、素材5,000kg×800円+買入部品300個×125円=403万7,500円です。購入代価の8%を材料副費として予定配賦するので32万3,000円を加え、材料の購入原価は436万500円です。仕訳は(借)材料4,360,500/(貸)買掛金4,037,500・材料副費323,000です。
材料の消費単価・予定価格・棚卸減耗
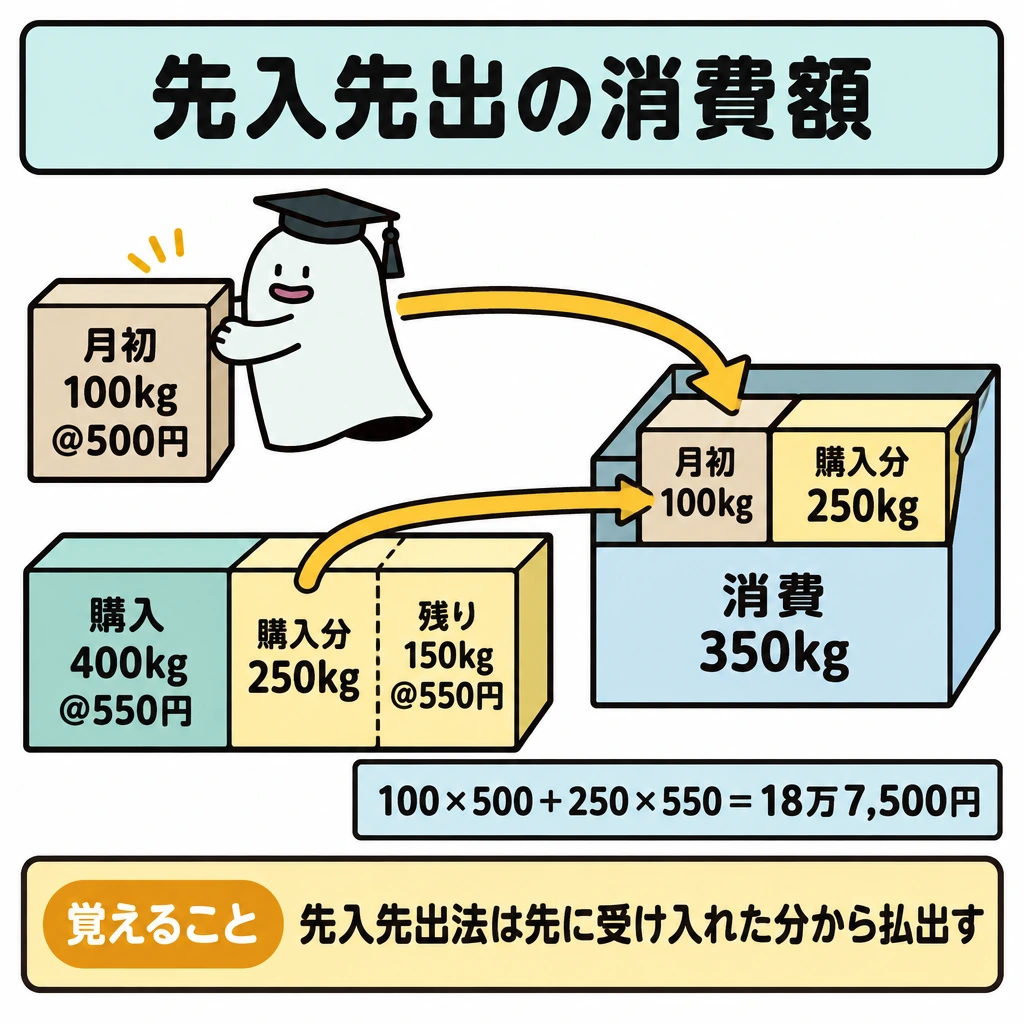
同じ材料を異なる単価で購入したときは、消費単価を先入先出法か平均法で決めます。月初100kg(@500円)、当月購入400kg(@550円)、当月消費350kgなら、先入先出法の消費額は100×500+250×550=18万7,500円です。総平均法では(5万円+22万円)÷500kg=@540円なので18万9,000円です。
予定価格を使う場合は、予定価格×実際消費量で消費額を計上し、実際消費額との差を材料消費価格差異とします。予定価格@520円なら予定消費額は18万2,000円です。先入先出法による実際消費額18万7,500円との差5,500円は不利差異(借方差異)で、(借)材料消費価格差異5,500/(貸)材料5,500と振り替えます。
帳簿棚卸数量と実地棚卸数量の差は棚卸減耗です。先入先出法で帳簿残高150kg(@550円)、実地棚卸145kgなら、減耗5kg×550円=2,750円です。正常な範囲の減耗は間接経費として、(借)製造間接費2,750/(貸)材料2,750と処理します。
| 方法 | 消費単価の決め方 | 設例の消費額 |
|---|---|---|
| 先入先出法 | 先に受け入れた分から順に払い出す | 18万7,500円 |
| 平均法(総平均法) | 月初在庫と当月受入の平均単価 | @540円×350kg=18万9,000円 |
| 予定価格 | あらかじめ定めた単価 | @520円×350kg=18万2,000円(実際との差5,500円は不利) |
賃金消費額と作業時間
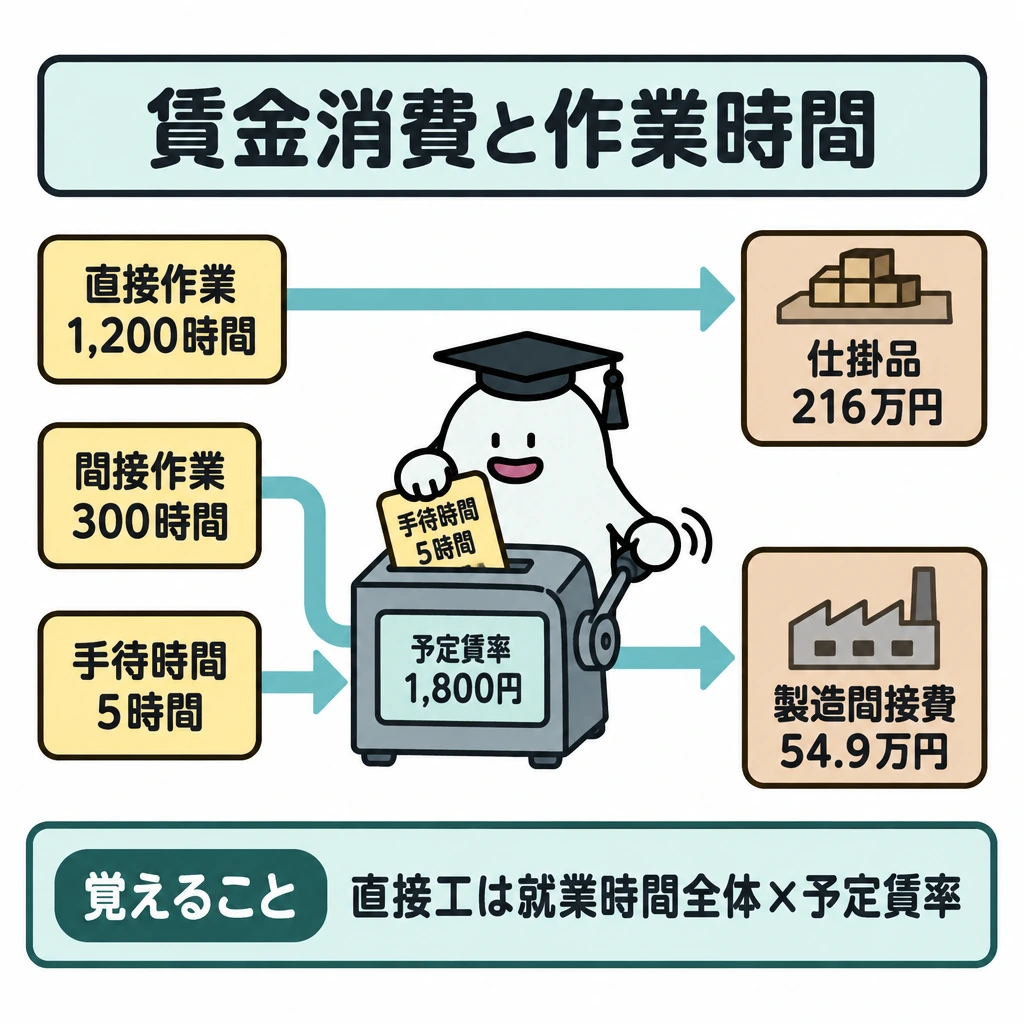
2026年公開第4問(1)では、直接工の予定賃率1,800円×直接作業1,200時間=216万円が直接労務費(仕掛品)です。間接作業300時間分の54万円と手待時間5時間分の9,000円は、製造間接費へ振り替えます。直接工の消費額は、直接作業時間だけでなく就業時間全体に賃率を掛けて計算します。
間接工の消費額は要支払額で、当月支払40万円−前月未払18万円+当月未払22万円=44万円を製造間接費とします。仕訳は(借)仕掛品2,160,000・製造間接費989,000/(貸)賃金・給料3,149,000です。当月の支払額と当月の消費額は一致しません。
予定賃率による消費額と実際消費額(要支払額)の差は賃率差異です。仮に直接工の実際消費額が275万円なら、予定消費額270万9,000円(1,800円×1,505時間)との差4万1,000円は不利差異で、(借)賃率差異41,000/(貸)賃金・給料41,000と振り替えます。
試験に出る
- 材料費・労務費・経費は、発生形態による分類である。
- 直接費は特定の製品に直接対応する費、間接費は複数製品に共通して配賦する費である。
- 変動費は操業度に比例して変化し、固定費は操業度にかかわらず一定である。
- 間接費でも変動費はあり、直接性と変動性は別の軸である。
- 直接工の賃金は、直接作業時間(段取時間+加工時間)分が直接労務費、間接作業時間・手待時間分が間接労務費となる。
- 材料の購入原価は、購入代価に材料副費(予定配賦額を含む)を加えて計算する。
- 間接工の消費額は、当月支払高−前月未払高+当月未払高の要支払額で計算する。
- 予定価格・予定賃率で計上した消費額と実際消費額の差は、材料消費価格差異・賃率差異とする。
重要な言葉
- 形態別分類
- 材料費・労務費・経費という発生形態による分類。
- 直接費
- 特定の製品に直接対応させられる費用。
- 製造間接費
- 複数の製品に共通し、配賦して各製品に割り当てる費用。
- 変動費
- 操業度の変化にほぼ比例して増減する費用。
- 材料副費
- 引取運賃や検収費など、材料の購入や保管に付随する費用。購入代価に加えて購入原価とする。
- 材料消費価格差異
- 予定価格で計算した材料消費額と、実際の消費額との差。
- 要支払額
- 当月支払高から前月未払高を引き、当月未払高を加えた、当月に消費した賃金の額。
確認問題
確かめよう特定製品に直接対応しない費用は必ず固定費ですか。
いいえ。直接性と変動性は別の軸です。
特定の製品に直接対応しない費用は、必ず固定費である。
直接工が段取りに要した時間の賃金は、間接労務費とする。
予定賃率で計上した直接工の消費額が実際消費額より小さい場合、賃率差異は不利差異になる。
工場全体の照明電気代のように、複数製品に共通する費用はどれか。
変動費と固定費を分ける視点は?
間接工の前月未払高18万円、当月支払高40万円、当月未払高22万円のとき、当月の消費額は?
原価は、何に使ったかだけでなく、どの製品に使ったかが分かるかでも分類します。異なるを重ねて考えます。
特注机に使った木材は、工場全体の照明電気代は製造間接費です。工場家賃は、製造量にかかわらず一定なら固定費としても整理できます。
材料費・労務費・経費は、直接費・間接費は製品への追跡可能性、変動費・固定費は操業度との関係による分類です。
がすべてというわけではありません。工場の電気代のように、製造量に応じて変化する間接費もあります。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら月初在庫+当月購入−月末在庫で求めます。直接材料費は仕掛品へ、間接材料費は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間や手待時間の分はです。段取時間は加工時間とともに直接作業時間に含まれ、直接労務費になります。人の肩書きではなく、何の作業時間かで確認します。
個別原価計算
個別原価計算とは、注文や製品ごとに仕様が異なる場合に、製造指図書ごとに原価を集計する原価計算の方法です。共通費は配賦して各注文へ割り当てます。
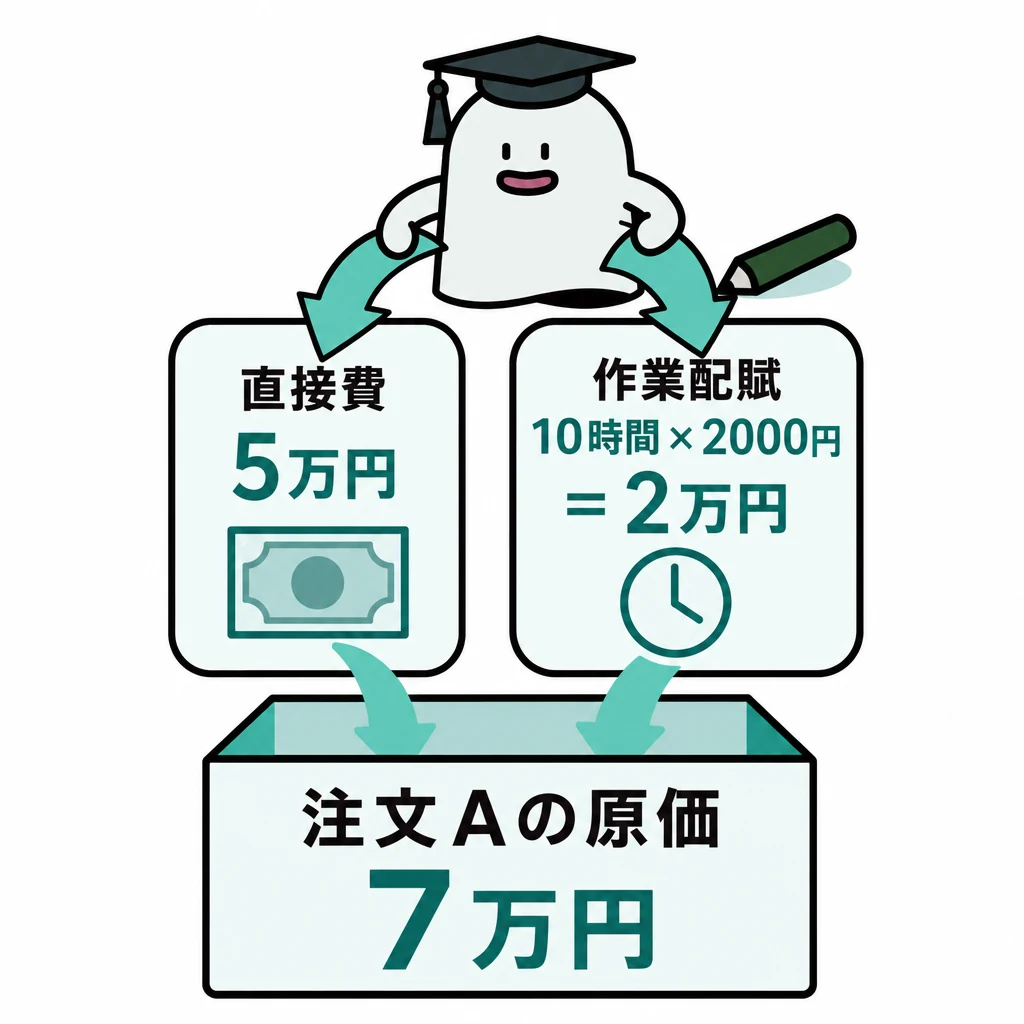
注文ごとに仕様が違う製品では、1件ずつ原価を集めます。共通費は合理的な基準で各注文へ割り当てます。
| 原価 | 指図書への入れ方 | 例 |
|---|---|---|
| 直接費 | 直接賦課 | 注文Aの材料・直接作業賃金 |
| 製造間接費 | 予定配賦率×実際配賦基準量 | 325円/時間×Aの直接作業時間 |
| 配賦差異 | 実際額と予定配賦額を比較 | 予算差異・操業度差異へ分析 |
基本の仕組み
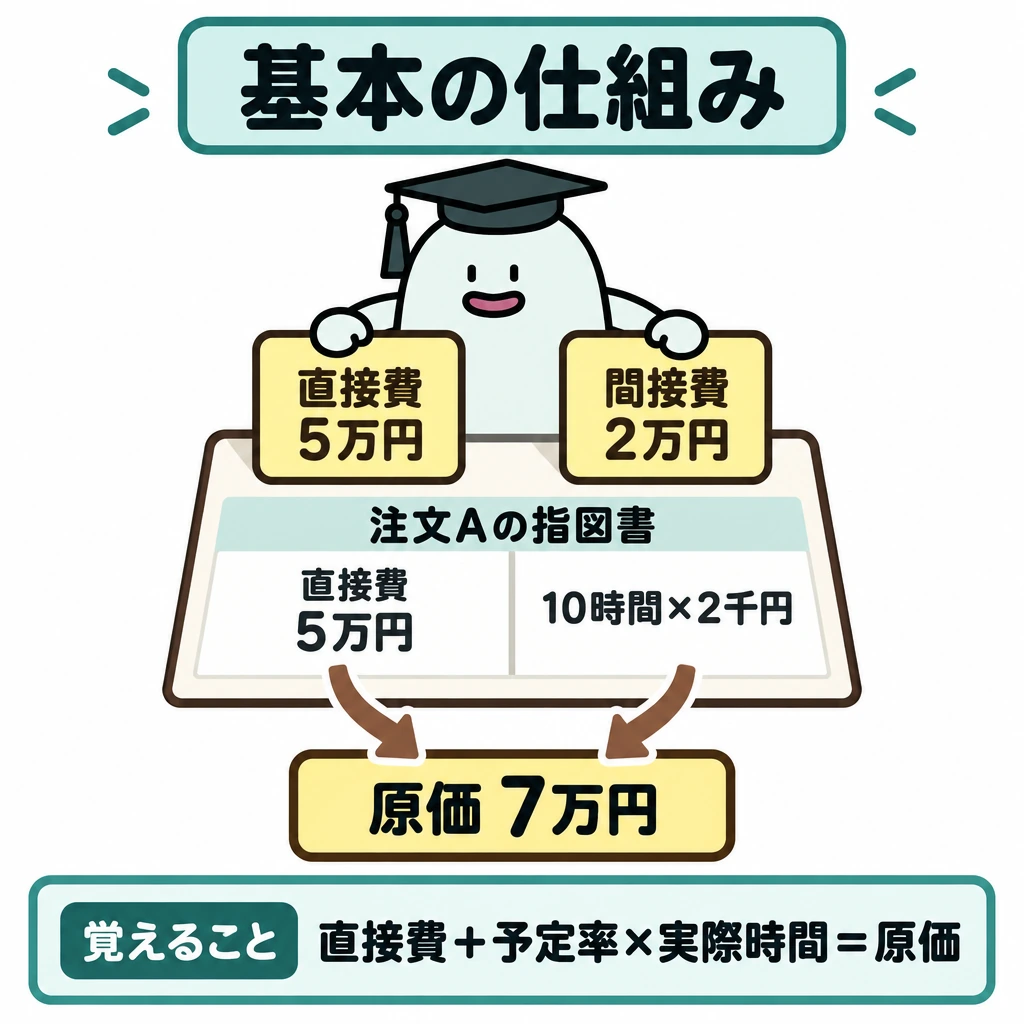
注文Aの直接費5万円、作業時間10時間、間接費予定配賦率が1時間2千円なら、Aの原価は5+2=7万円です。
製造指図書別に直接費を賦課し、製造間接費を配賦します。予定配賦では、予定率×実際配賦基準量で各指図書の原価へ加えます。
実際間接費の全額を1件の注文へ入れてはいけません。配賦額と実際発生額との差は、配賦差異として整理します。
指図書ごとに賦課・配賦する
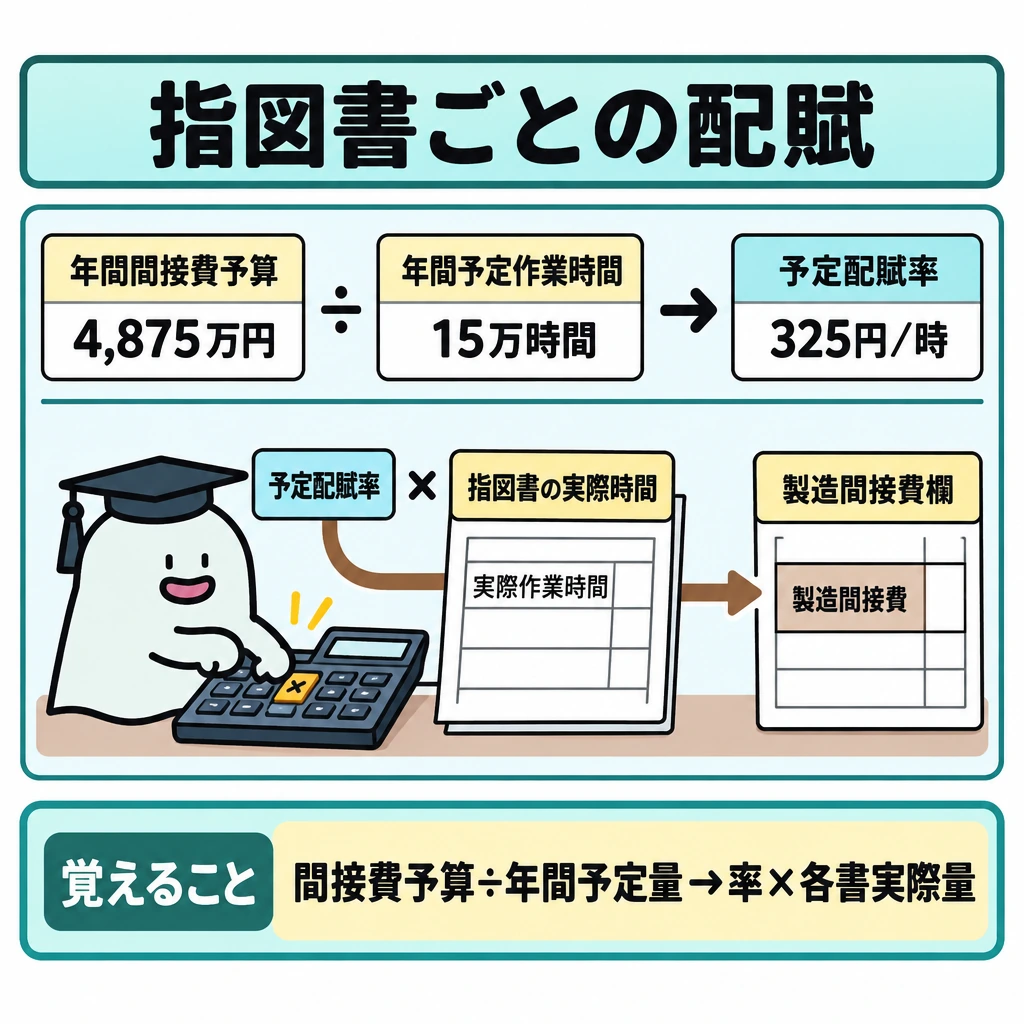
直接材料費と直接労務費は製造指図書に賦課し、製造間接費は予定率×配賦基準量で各指図書へ配賦します。年間間接費予算4,875万円、予定直接作業時間15万時間なら予定配賦率は1時間325円です。実際直接作業13,500時間なら当月配賦額は438万7,500円で、仕掛品へ加えます。
予定配賦額と実際発生額の差は製造間接費配賦差異です。予定配賦率は年間の製造間接費予算÷年間の予定配賦基準量(基準操業度)で求め、各指図書へは予定配賦率×その指図書の実際配賦基準量で配ります。二つの基準量を混ぜません。
配賦差異を予算差異と操業度差異に分ける
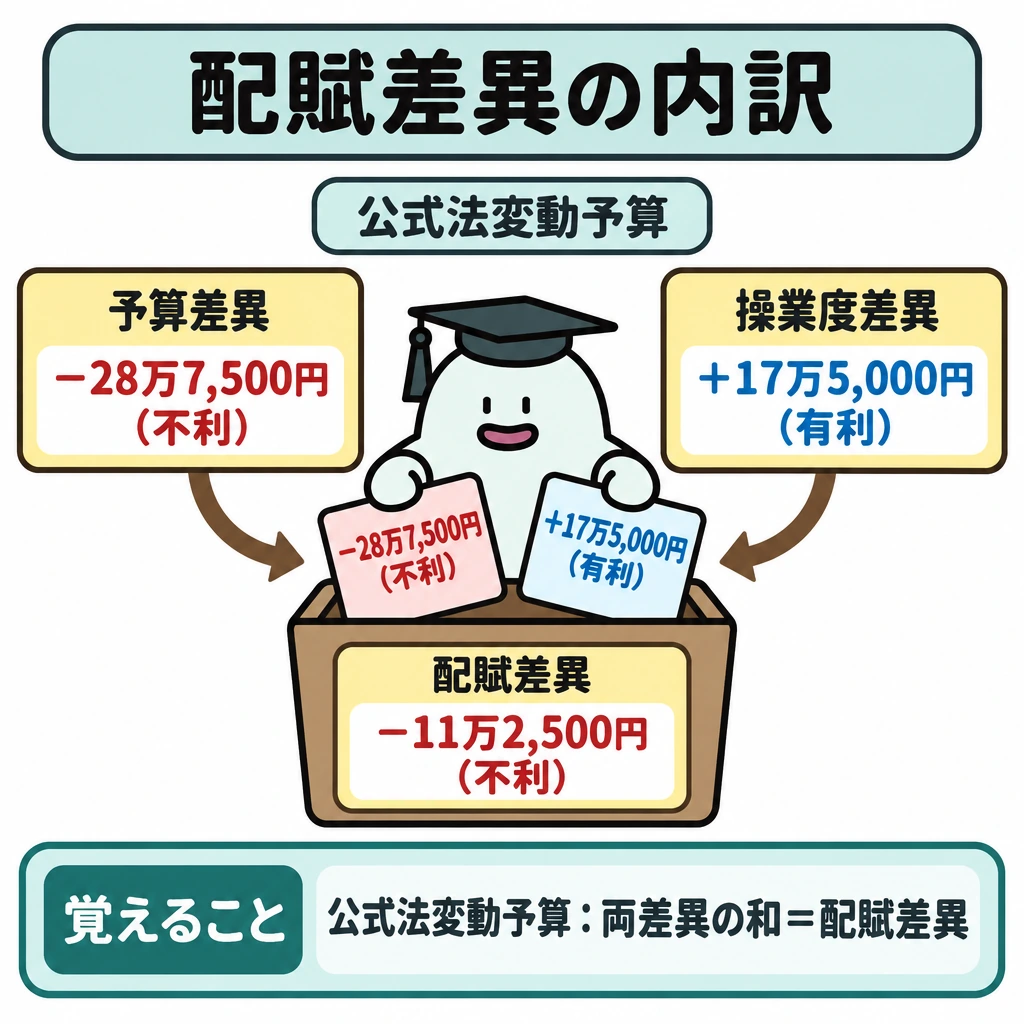
仮に公開第4問(1)の予定配賦率325円が変動費率150円と固定費率175円からなり、月間の基準操業度12,500時間(固定費予算218万7,500円)、実際操業度13,500時間、実際発生額450万円とします。予定配賦額438万7,500円との差11万2,500円が不利の配賦差異です。
公式法変動予算では、実際操業度の予算許容額は150円×13,500時間+218万7,500円=421万2,500円です。予算差異は421万2,500円−450万円=−28万7,500円(不利)、操業度差異は175円×(13,500−12,500)時間=+17万5,000円(有利)で、合計−11万2,500円に一致します。
固定予算では、操業度にかかわらず予算額(この例では月406万2,500円)を予算許容額とします。予算差異は406万2,500円−450万円=−43万7,500円(不利)、操業度差異は予定配賦率325円×(13,500−12,500)時間=+32万5,000円(有利)です。
差異は「予定配賦額・予算許容額−実際発生額」で計算し、マイナスなら不利差異(借方差異)、プラスなら有利差異(貸方差異)です。実際操業度が基準操業度を下回ると、固定費を配賦しきれないため操業度差異は不利になります。配賦差異は会計年度末に原則として売上原価に賦課します。
| 差異 | 計算式(公式法変動予算) | 設例 |
|---|---|---|
| 予算差異 | 予算許容額−実際発生額 | −28万7,500円(不利) |
| 操業度差異 | 固定費率×(実際操業度−基準操業度) | +17万5,000円(有利) |
| 配賦差異の合計 | 予定配賦額−実際発生額 | −11万2,500円(不利) |
完成・未完成を分ける
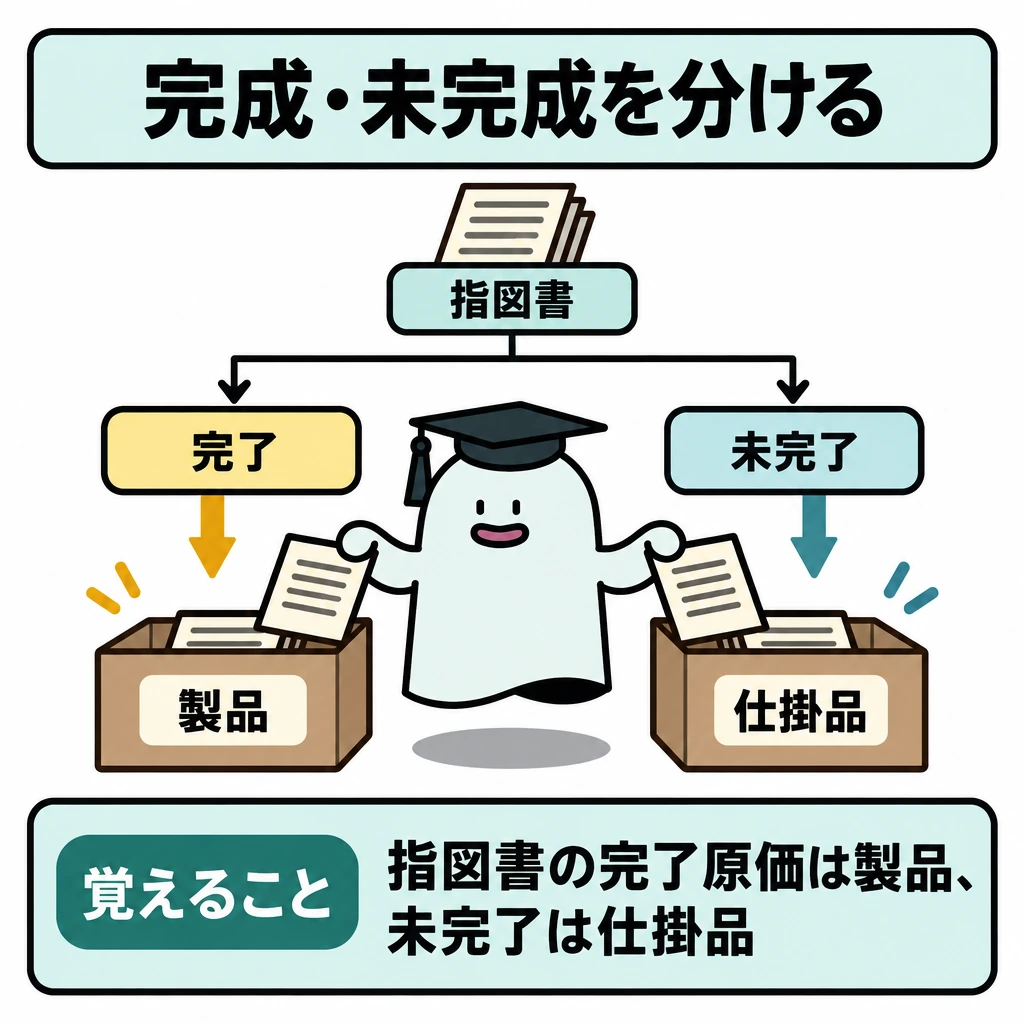
指図書が完了した原価は製品へ、未完了なら仕掛品として残します。共通費を一件へ全額負担させたり、完成していない注文を売上原価へ移したりしません。補助部門の費用があれば部門別計算を経て製造部門へ、さらに指図書へ流れます。
仕損費(補修指図書を発行する場合)
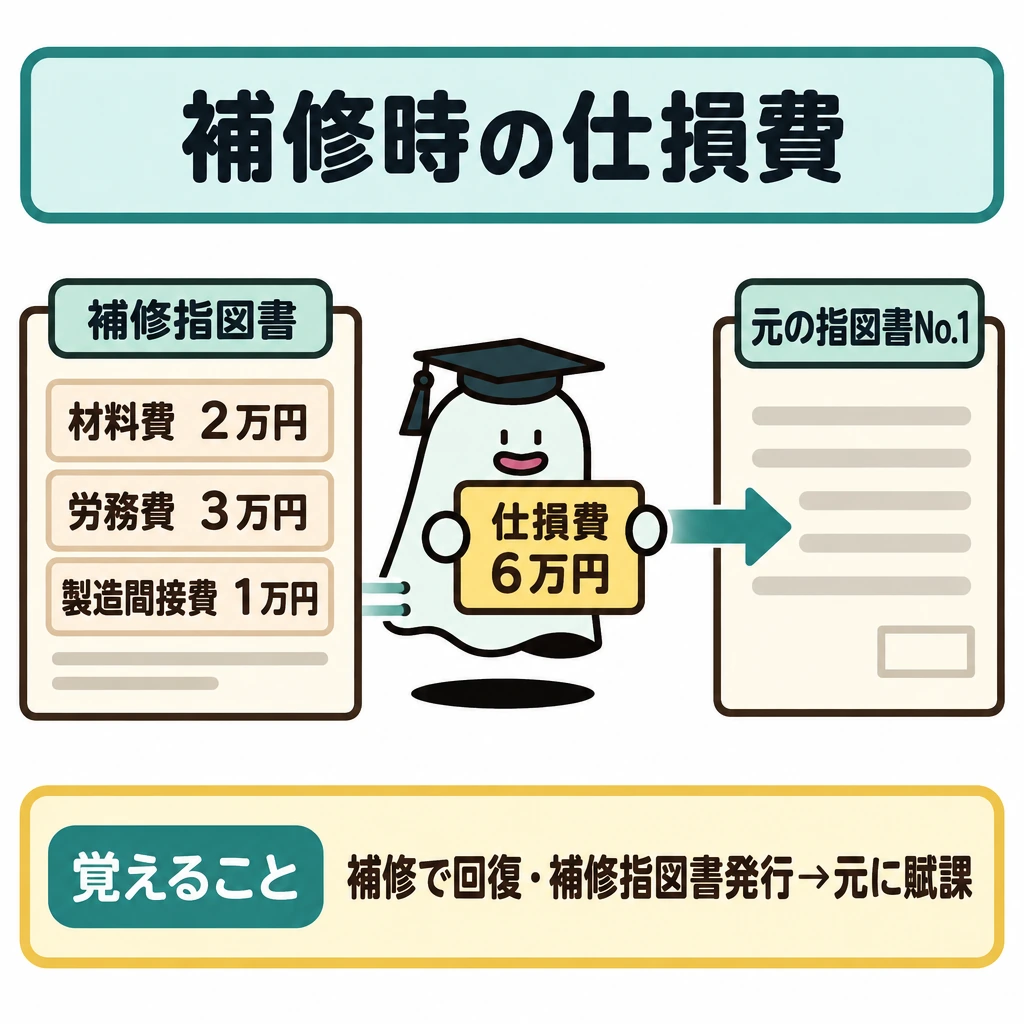
仕損が補修で回復でき、補修指図書を発行した場合は、補修指図書に集計した製造原価を仕損費とし、元の製造指図書に賦課します。例えば指図書No.1の補修に材料費2万円・労務費3万円・製造間接費1万円がかかれば、仕損費6万円をNo.1の原価に加えます。
代品を製作するための新しい指図書を発行する場合や、仕損費を製造間接費として処理する方法は、出題区分表では1級の範囲です。
試験に出る
- 個別原価計算は、注文ごとに仕様が異なる製品の原価を、製造指図書別に集計する。
- 直接費は各指図書へ賦課し、製造間接費は配賦基準に従って配賦する。
- 予定配賦では、予定配賦率に実際の配賦基準量を掛けて配賦額を求める。
- 実際間接費の全額を、特定の注文へ押し付けない。
- 配賦額と実際発生額の差は、配賦差異として処理する。
- 公式法変動予算では、予算差異=予算許容額−実際発生額、操業度差異=固定費率×(実際操業度−基準操業度)で計算する。
- 補修指図書を発行した仕損は、補修指図書の原価を仕損費として元の指図書に賦課する。
重要な言葉
- 個別原価計算
- 注文ごとに原価を集計する原価計算方法。
- 製造指図書
- 注文ごとの製造を指示し、原価を集計する単位となる票。
- 配賦差異
- 製造間接費の予定配賦額と実際発生額との差。
- 予算差異
- 実際操業度における製造間接費の予算許容額と実際発生額との差。
- 操業度差異
- 実際操業度が基準操業度から外れたことで生じる、固定費の配賦過不足。
- 仕損費
- 仕損の補修などにかかった原価。補修指図書の原価を元の指図書に賦課する。
確認問題
確かめよう作業10時間×予定率2千円の間接費はいくらですか。
2万円です。
個別原価計算では、製造間接費を各製造指図書へ配賦する。
実際に発生した間接費の全額を、そのまま1件の注文の原価に含める。
実際操業度が基準操業度を下回ると、操業度差異は不利差異になる。
直接費5万円、作業10時間、予定配賦率1時間2千円の注文の原価は?
予定配賦額と実際発生額の差は、何として処理するか。
固定費率175円、基準操業度12,500時間、実際操業度13,500時間のときの操業度差異は?
注文ごとに仕様が違う製品では、1件ずつ原価を集めます。共通費はで各注文へ割り当てます。
注文Aの直接費5万円、作業時間10時間、間接費予定配賦率が1時間2千円なら、Aの原価は5+2=です。
別に直接費を賦課し、製造間接費を配賦します。予定配賦では、予定率×実際配賦基準量で各指図書の原価へ加えます。
実際間接費の全額を1件の注文へ入れてはいけません。配賦額と実際発生額との差は、として整理します。
総合原価計算
総合原価計算とは、同じ製品を連続して大量に生産する場合に、一定期間の原価を完成品と期末仕掛品へ配分する原価計算の方法です。加工費は完成品換算量で割って配分します。
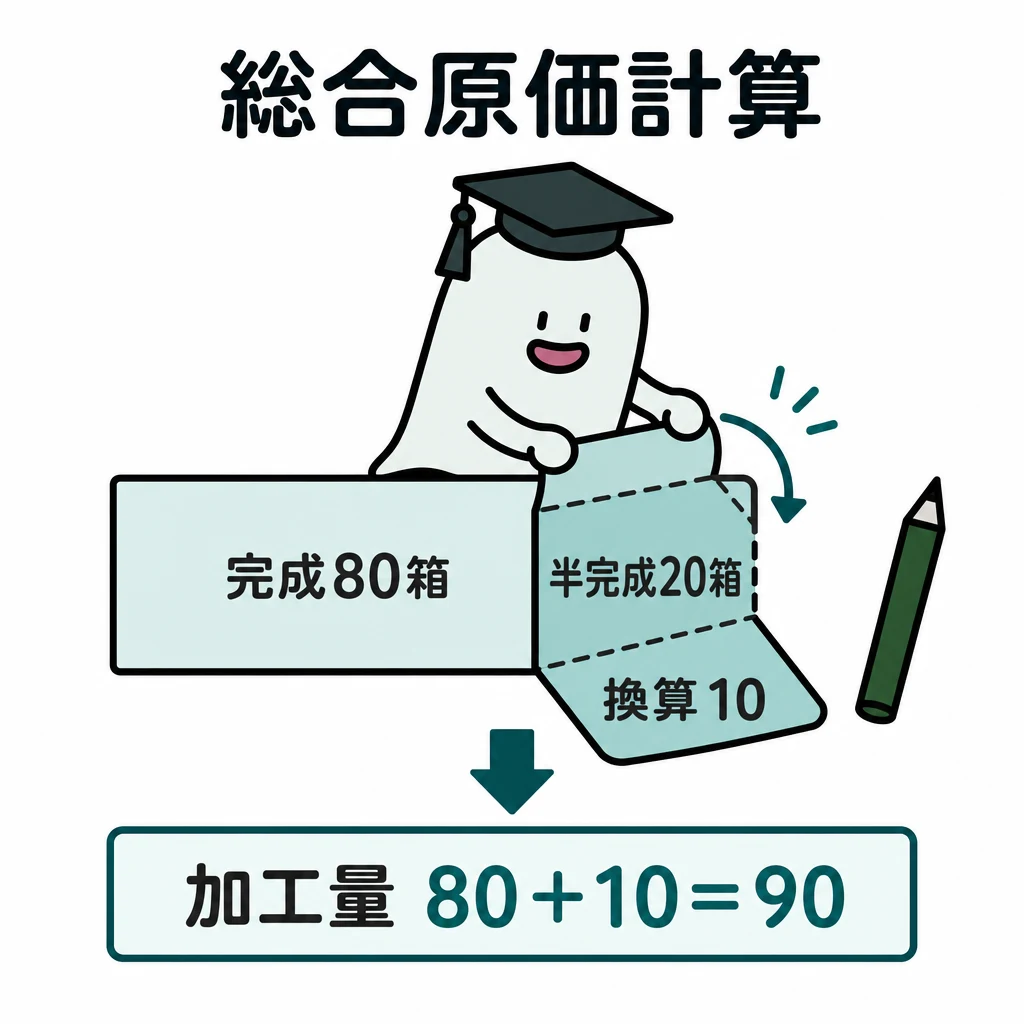
同じ製品を連続して大量に作る場合は、期間全体の原価を完成品と未完成品へ分けます。未完成品は加工の進み具合を考慮します。
| 配分対象 | 完成品換算量の考え方 | 2026年公開例 |
|---|---|---|
| 始点投入の材料費 | 完成品+月末仕掛品の数量 | 11,000+1,500=12,500kg |
| 加工費 | 完成品+月末仕掛品×進捗度 | 11,000+1,500×80%=12,200kg |
| 平均法 | 月初+当月の原価を合算 | 材料750円/kg・加工850円/kg |
基本の仕組み
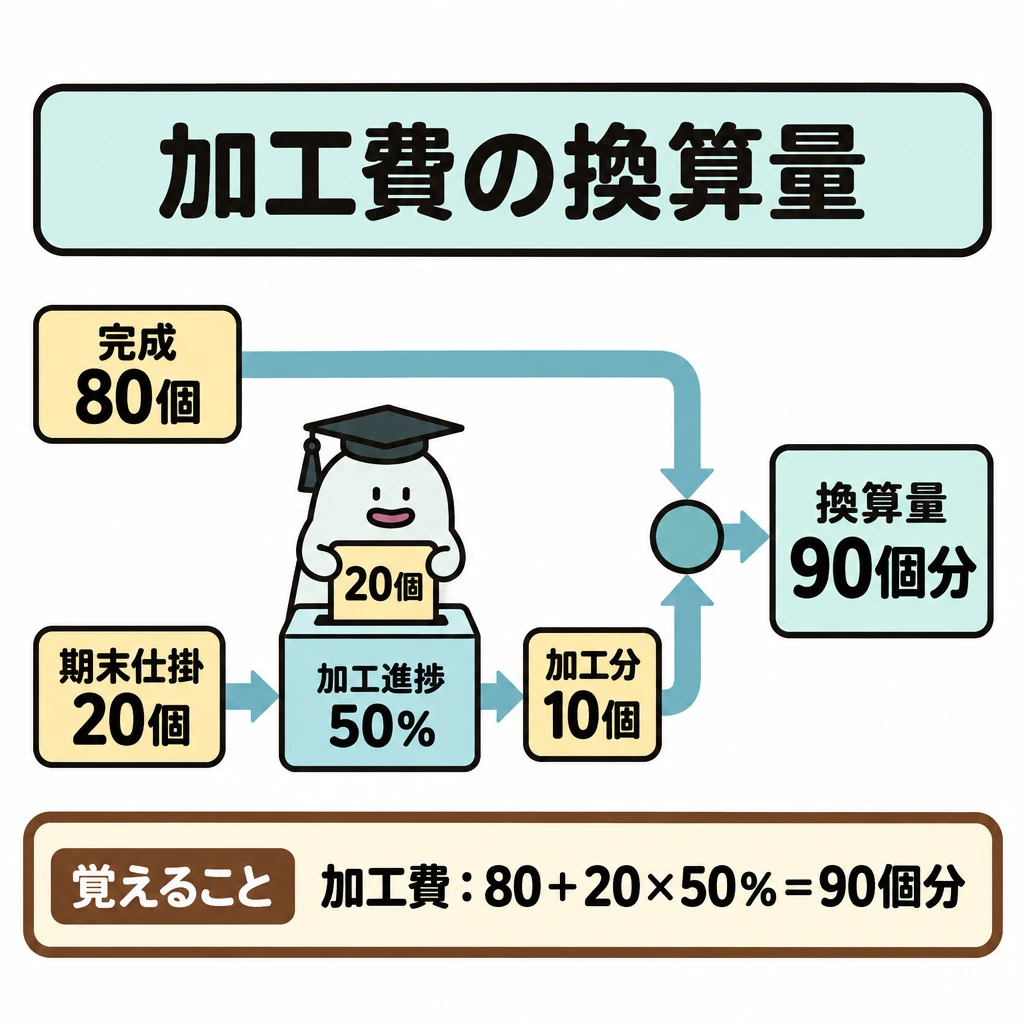
完成80個、期末仕掛20個、加工進捗50%なら、加工費の完成品換算量は80+20×50%=90個分です。
加工費は換算量で割り、期末仕掛品には未完成分の加工相当額を配ります。材料を始点で全量投入するなら、材料費の数量は加工費と異なります。
仕掛品20個を、常に20個分の加工量として扱ってはいけません。平均法・先入先出法や、期首仕掛品の条件も先に確認します。
組別総合原価計算では、製品の組ごとに直接費を集計し、共通費を適切な基準で配賦します。工程別総合原価計算では前工程費を次工程へ引き継ぎ、数量と原価の流れを対応させます。単純総合原価計算の平均を、製品の違いを無視して一律に使ってはいけません。
材料費と加工費の完成品換算量
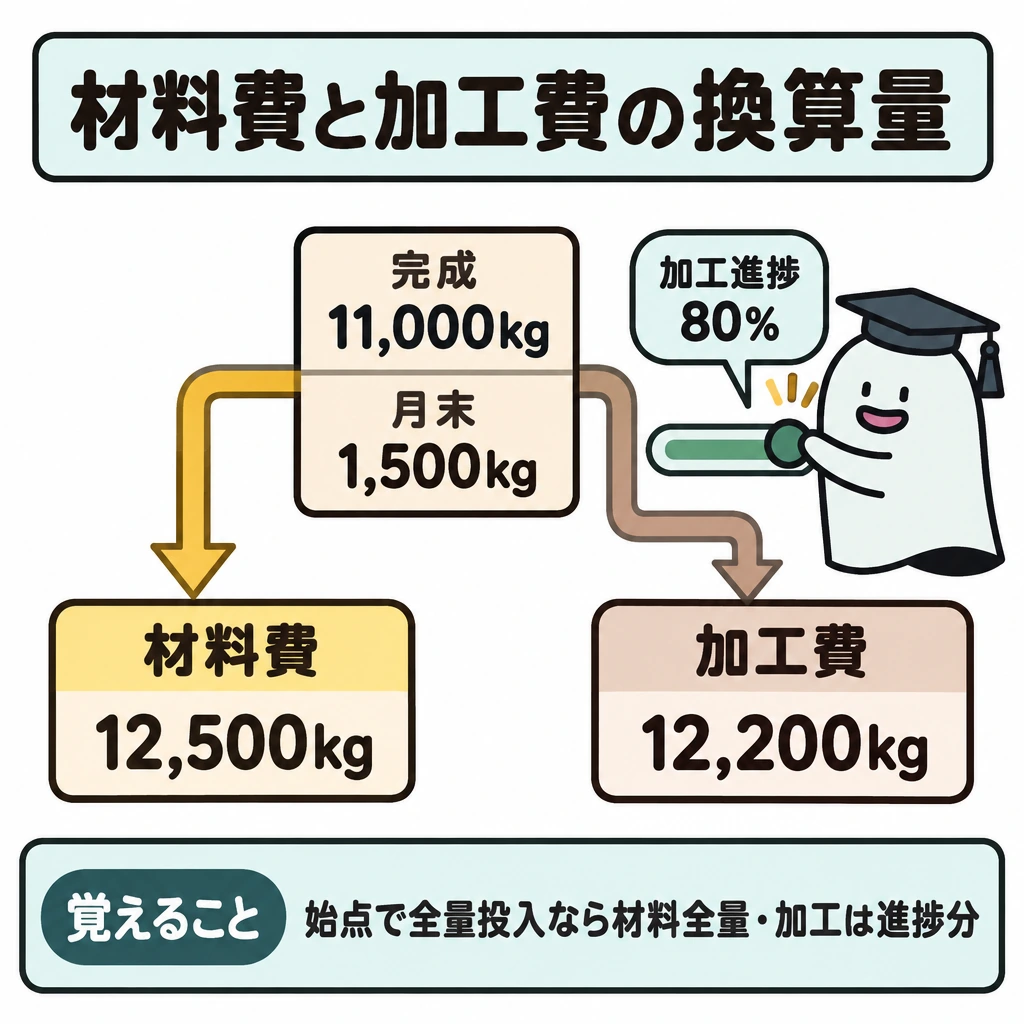
材料を工程始点で全量投入するなら月末仕掛品も材料費は1個分、加工費は進捗度を掛けた完成品換算量です。完成11,000kg、月末1,500kg・加工進捗80%なら、材料費の配分数量は12,500kg、加工費の換算量は11,000+1,500×0.8=12,200kgです。
2026年公開第4問(2)では正常減損500kgが工程始点で発生し、平均法・度外視法が指定されています。原料費は79万円+858万5千円=937万5千円、加工費は28万5千円+1,008万5千円=1,037万円です。始点発生の正常減損は完成品と月末仕掛品の両方が負担するので、減損量を除いた数量で単価を求めます。
原料費単価は937万5千円÷12,500kg=750円、加工費単価は1,037万円÷12,200kg=850円です。完成品原価は11,000kg×(750円+850円)=1,760万円、月末仕掛品原価は1,500kg×750円+1,200kg×850円=214万5,000円です。
平均法・先入先出法・減損を選ぶ
平均法は、月初仕掛品原価と当月製造費用を合計して平均単価を求めます。先入先出法は、月初仕掛品が先に完成したとみなし、月末仕掛品を当月投入分の単価だけで評価します。
例:月初仕掛品100個(加工進捗50%、材料費2万円・加工費6,000円)、当月完成400個、月末仕掛品100個(進捗40%)、材料は始点投入、当月材料費10万円・加工費7万8,000円とします。先入先出法の当月投入の換算量は、材料400個、加工費400−100×50%+100×40%=390個です。
単価は材料費250円、加工費200円なので、月末仕掛品は100個×250円+40個×200円=3万3,000円です。完成品原価は投入合計20万4,000円−3万3,000円=17万1,000円です。当月投入の換算量から月初仕掛品分を引き忘れないようにします。
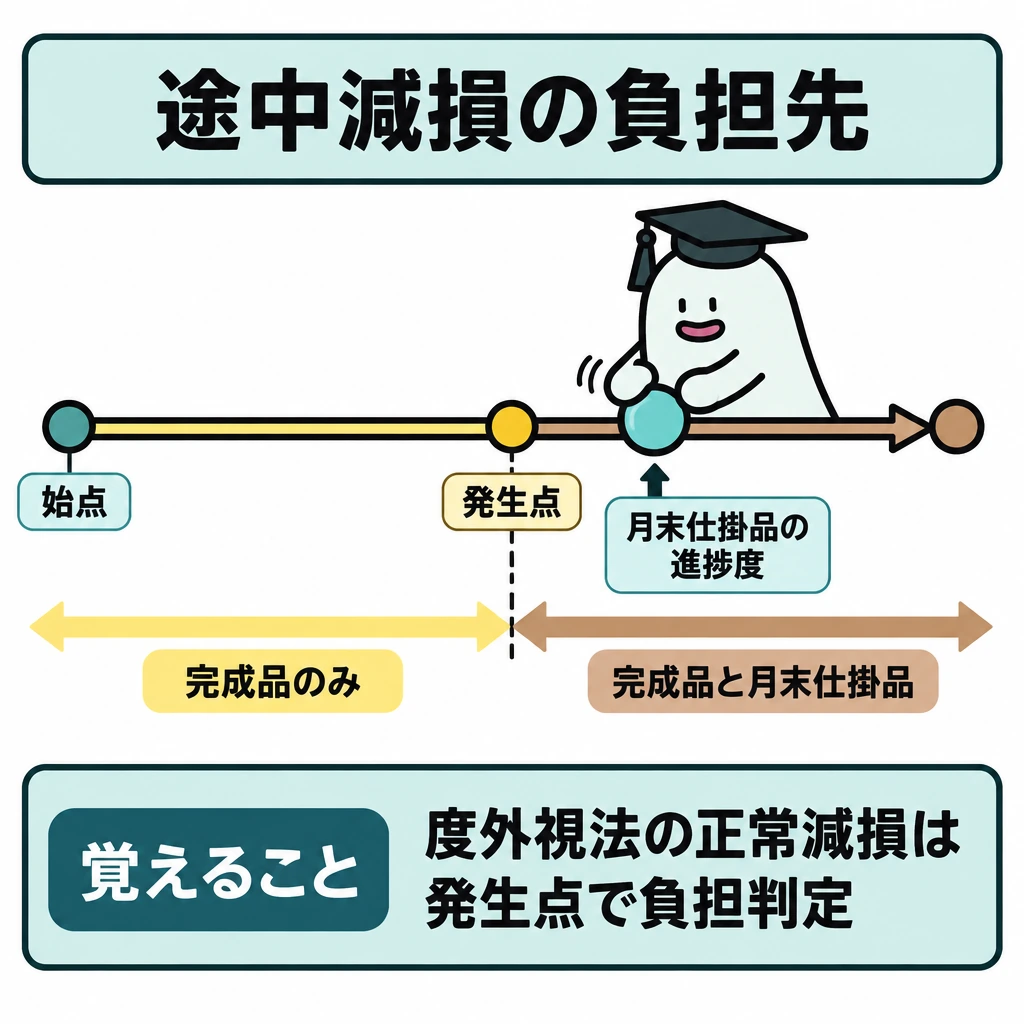
正常仕損・正常減損を度外視法で処理するときは、発生点で負担関係が決まります。工程の終点で発生すれば完成品だけが負担し、始点で発生すれば完成品と月末仕掛品の両方が負担します。途中で発生した場合は、月末仕掛品の進捗度が発生点を過ぎていれば両者負担、過ぎていなければ完成品のみ負担です。
完成品のみ負担のときは、減損量も分母に含めて月末仕掛品を評価し、残りを完成品原価とします。仕損品に処分価額があれば、その額を差し引いてから負担させます。異常仕損・異常減損の処理は1級の範囲です。
工程別総合原価計算(累加法)では、第1工程の完成品原価を前工程費として第2工程へ振り替え、第2工程では前工程費を始点投入の材料と同じように扱います。組別総合原価計算では、組直接費を各組に賦課し、組間接費を機械作業時間などで配賦してから、組ごとに完成品と月末仕掛品へ分けます。
等級別総合原価計算は、同じ工程で大きさなどが異なる等級製品を作る場合に使います。完成品総合原価100万円、A級品300個(等価係数1)、B級品200個(等価係数0.5)なら積数は300と100なので、A級品75万円(@2,500円)、B級品25万円(@1,250円)に按分します。
| 正常減損・仕損の発生点 | 負担させる先(度外視法) | 計算上の扱い |
|---|---|---|
| 工程の始点 | 完成品と月末仕掛品 | 減損量を除いた数量で単価を求める |
| 工程の終点 | 完成品のみ | 減損量も分母に含め、減損分を完成品原価に加える |
| 工程の途中 | 月末仕掛品の進捗度が発生点を過ぎていれば両者、過ぎていなければ完成品のみ | 月末仕掛品の進捗度と発生点を比べる |
試験に出る
- 総合原価計算では、一定期間の原価を完成品と期末仕掛品に分ける。
- 期末仕掛品の加工費は、進捗度を掛けた完成品換算量で計算する。
- 材料を始点で全量投入する場合、材料費と加工費では数量の扱いが異なる。
- 平均法・先入先出法の選択や、期首仕掛品の有無で計算が変わる。
- 組別・工程別など、製品や工程の違いに応じた計算方法を使い分ける。
- 度外視法では、正常減損の発生点と月末仕掛品の進捗度を比べて負担関係を決める。
- 等級別総合原価計算では、等価係数×完成品数量の積数で完成品総合原価を按分する。
重要な言葉
- 総合原価計算
- 同種製品を大量生産する場合に、期間原価を完成品と仕掛品へ分ける方法。
- 完成品換算量
- 未完成品の進捗度を、完成品の数量に換算したもの。
- 平均法
- 期首仕掛品と当期投入を平均して、単価を計算する方法。
- 組別総合原価計算
- 製品の組ごとに原価を集計する総合原価計算。
- 先入先出法
- 月初仕掛品が先に完成したとみなし、月末仕掛品を当月投入分の単価で評価する方法。
- 度外視法
- 正常減損・正常仕損の原価を別に計算せず、良品の原価に自動的に含めて負担させる方法。
- 前工程費
- 工程別総合原価計算で、前の工程から次工程へ振り替えられた完成品原価。
- 等価係数
- 等級製品ごとの原価の負担割合を、基準製品を1として示した係数。
確認問題
確かめよう加工費9万円で換算量90個なら、1個分はいくらですか。
千円です。
期末仕掛品の加工費は、仕掛品の個数をそのまま完成品と同じ数量として計算する。
材料を始点で全量投入する場合、材料費と加工費では数量の扱いが異なる。
先入先出法では、月末仕掛品を当月投入分の単価で評価する。
完成80個・期末仕掛20個・進捗50%のとき、加工費の完成品換算量は?
期首仕掛品と当期投入を平均して単価を求める方法は?
正常減損が工程の終点で発生した場合、度外視法でその原価を負担するのは?
同じ製品を連続して大量に作る場合は、期間全体の原価を完成品と未完成品へ分けます。未完成品はを考慮します。
完成80個、期末仕掛20個、加工進捗50%なら、加工費のは80+20×50%=90個分です。
は換算量で割り、期末仕掛品には未完成分の加工相当額を配ります。材料を始点で全量投入するなら、の数量は加工費と異なります。
仕掛品20個を、常に20個分の加工量として扱ってはいけません。・先入先出法や、期首仕掛品の条件も先に確認します。
では、製品の組ごとに直接費を集計し、共通費を適切な基準で配賦します。工程別総合原価計算では前工程費を次工程へ引き継ぎ、数量と原価の流れを対応させます。単純総合原価計算の平均を、製品の違いを無視して一律に使ってはいけません。
部門別原価計算
部門別原価計算とは、工場を部門に分け、部門ごとに費やした原価を集計してから製品へ割り当てる原価計算の方法です。補助部門費は製造部門へ配賦してから製品へ配ります。
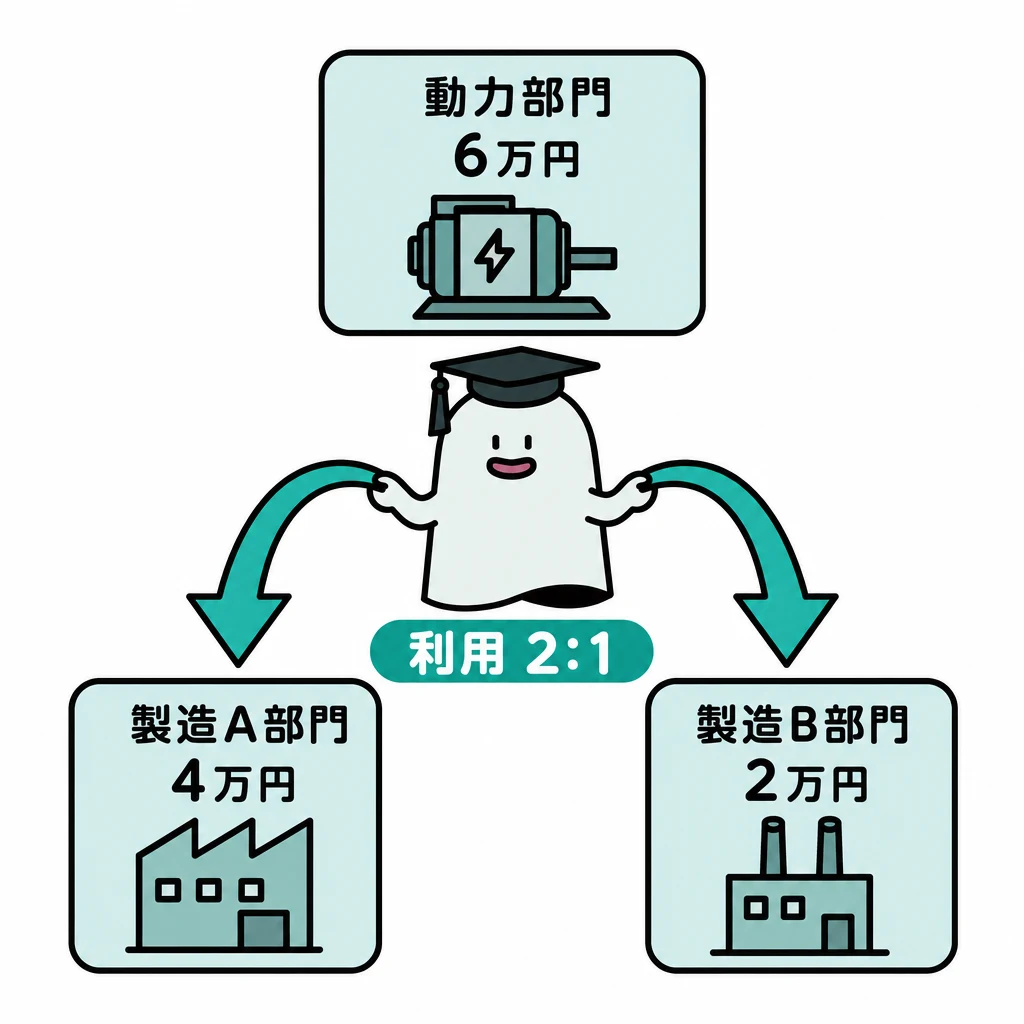
工場の共通費を製品へ一度に配ると、どの部門で費用が生じたか見えにくくなります。部門別計算で責任や利用状況を分けます。
| 配賦方式 | 補助部門間のサービス | 注意点 |
|---|---|---|
| 直接配賦法 | 無視 | 製造部門への提供割合だけで配る |
| 相互配賦法(簡便法) | 第1次配賦でだけ反映 | 第2次配賦は直接配賦法で製造部門へ配る |
| 階梯式配賦法(1級) | 決めた順序で一方向に反映 | 配賦済みの部門へは戻さない |
基本の仕組み
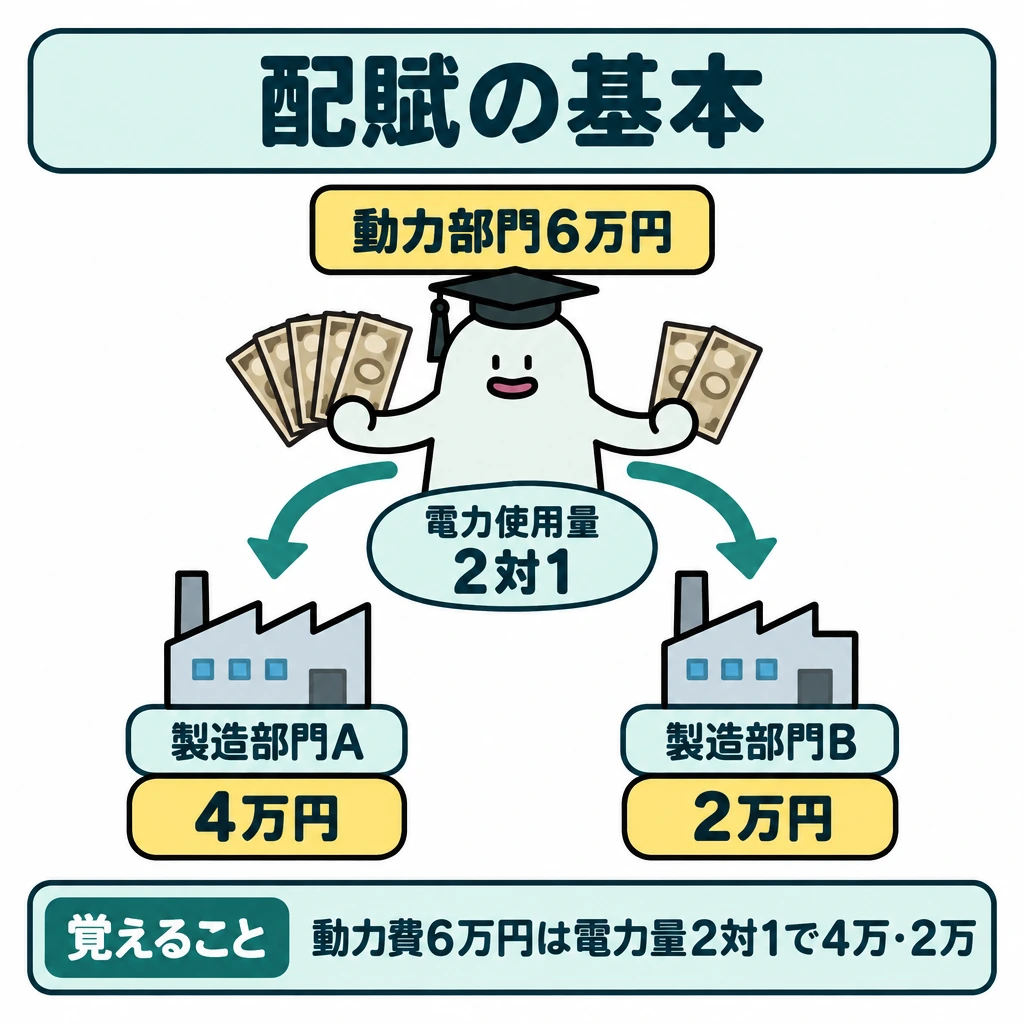
動力部門の費用6万円を、電力使用量2対1の製造部門A・Bへ配ると、Aは4万円、Bは2万円になります。
まず部門個別費を賦課し、共通費を各部門へ配賦します。補助部門費はサービスを受けた製造部門へ配り、その後製品へ配賦します。
人数で配るべきか使用電力量で配るべきかは、費用の原因次第です。補助部門間の用役を無視する直接配賦法と、考慮する方法も区別します。
補助部門間の用役のやり取りも計算に反映する方法が相互配賦法です。配賦基準には、動力部門なら電力消費量、修繕部門なら修繕作業時間のように、費用の発生原因と因果関係のあるものを使います。
配賦を二段階に分ける
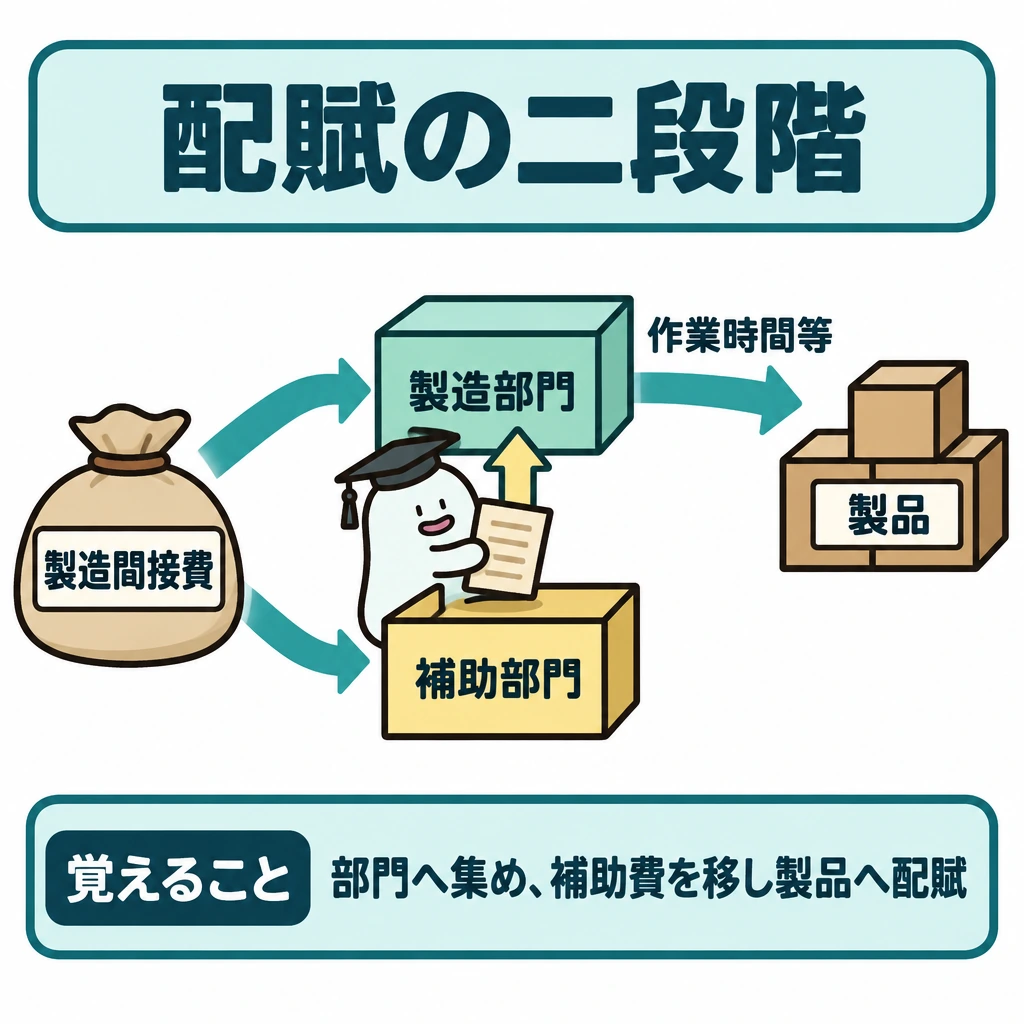
第一段階は製造間接費を製造部門・補助部門へ集め、共通費を人数・面積・電力使用量など原因に合う基準で配ることです。第二段階は補助部門費を製造部門へ振り替え、製造部門費を作業時間等で製品へ配賦します。部門費をいきなり各指図書へ均等割りしません。
製造部門費を製品へ配るときは、部門別の予定配賦率×各指図書の実際作業時間で配賦することもできます。その場合、部門ごとに予定配賦額と実際発生額の差(配賦差異)を把握します。
補助部門間の用役をどう扱うか
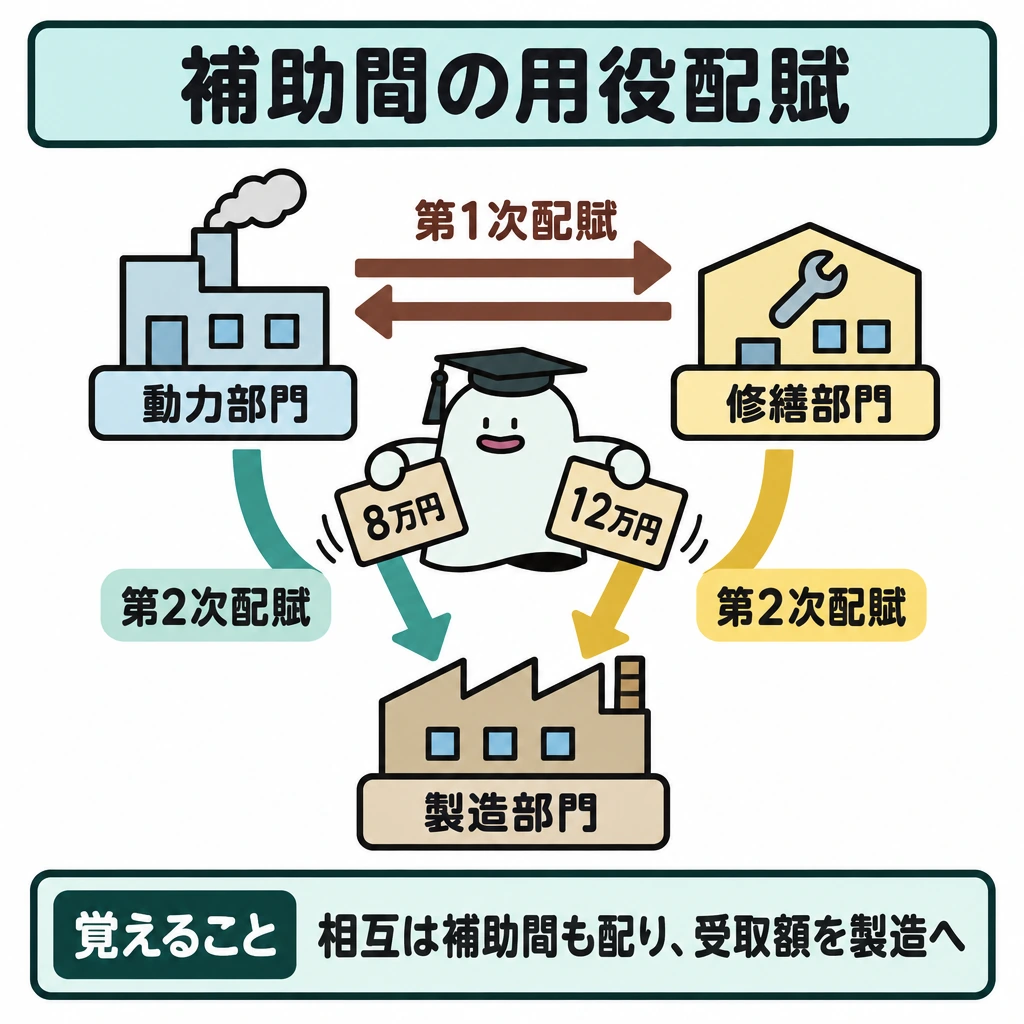
直接配賦法は補助部門同士の用役を無視して製造部門へ配ります。相互配賦法(簡便法)は、第1次配賦で補助部門間の用役も含めて配り、第2次配賦では他の補助部門から受け取った額を直接配賦法で製造部門へ配ります。階梯式配賦法は出題区分表では1級の範囲です。
例:動力部門費60万円(切削50%・組立30%・修繕20%)、修繕部門費40万円(切削40%・組立40%・動力20%)とします。直接配賦法では動力部門費を5:3、修繕部門費を1:1で配り、切削部門へ57万5,000円、組立部門へ42万5,000円です。
相互配賦法(簡便法)の第1次配賦では、動力部門費を切削30万円・組立18万円・修繕12万円、修繕部門費を切削16万円・組立16万円・動力8万円へ配ります。第2次配賦で動力8万円を5:3(5万円・3万円)、修繕12万円を1:1(6万円ずつ)で配り、切削57万円、組立43万円になります。
| 配賦方法 | 切削部門への配賦額 | 組立部門への配賦額 |
|---|---|---|
| 直接配賦法 | 37万5,000円+20万円=57万5,000円 | 22万5,000円+20万円=42万5,000円 |
| 相互配賦法(簡便法) | 30万円+16万円+5万円+6万円=57万円 | 18万円+16万円+3万円+6万円=43万円 |
試験に出る
- 部門別原価計算では、まず部門個別費を集め、共通費を各部門へ配賦する。
- 補助部門費は、サービスを受けた製造部門へ配賦してから製品へ配る。
- 配賦基準は、費用の発生原因と因果関係のあるものを選ぶ。
- 直接配賦法は補助部門相互の用役を無視し、相互配賦法は考慮する。
- 相互配賦法(簡便法)は、第1次配賦で補助部門間の用役を反映し、第2次配賦は直接配賦法で製造部門へ配る。
重要な言葉
- 部門別原価計算
- 部門ごとに原価を集計して、製品へ配賦する方法。
- 補助部門
- 直接製造はしないが、製造部門を支える部門。
- 配賦基準
- 共通費を各部門や製品へ割り当てる基準。
- 直接配賦法
- 補助部門費を、補助部門相互を考慮せず製造部門へ配る方法。
- 相互配賦法(簡便法)
- 第1次配賦で補助部門間の用役も配り、第2次配賦は製造部門だけへ配る方法。
確認問題
確かめよう使用量2対1で6万円を配ると、Aはいくらですか。
4万円です。
直接配賦法は、補助部門同士が提供し合う用役を計算に取り入れる。
補助部門費は、サービスを受けた製造部門へ配賦してから製品へ配る。
使用量2対1で6万円を製造部門A・Bへ配るとき、Aへの配賦額は?
補助部門相互の用役を考慮する配賦方法は?
直接配賦法で、動力部門費60万円を切削・組立の電力消費割合5:3で配るとき、切削部門への配賦額は?
工場の共通費を製品へ一度に配ると、どの部門で費用が生じたか見えにくくなります。で責任や利用状況を分けます。
動力部門の費用6万円を、電力使用量2対1の製造部門A・Bへ配ると、Aは、Bは2万円になります。
まず部門個別費を賦課し、共通費を各部門へ配賦します。費はサービスを受けた製造部門へ配り、その後製品へ配賦します。
人数で配るべきか使用電力量で配るべきかは、費用の原因次第です。補助部門間の用役を無視すると、考慮する方法も区別します。
補助部門間の用役のやり取りも計算に反映する方法がです。配賦基準には、動力部門なら電力消費量、修繕部門なら修繕作業時間のように、費用の発生原因と因果関係のあるものを使います。
覚えるポイント
- 原価計算の基本構造:原価は材料等から仕掛品へ集まり、完成すると製品へ、販売すると売上原価へ移ります。製造した時点で全額が費用になるわけではありません。
- 原価要素の分類:材料費・労務費・経費は形態別、直接費・間接費は製品への追跡可能性、変動費・固定費は操業度との関係による分類です。
- 個別原価計算:製造指図書別に直接費を賦課し、製造間接費を配賦します。予定配賦では予定率×実際配賦基準量で各指図書の原価へ加えます。
- 総合原価計算:加工費は完成品換算量で割り、期末仕掛品には進捗度に応じた加工費を配分します。材料を始点で全量投入する場合、材料費と加工費では換算量が異なります。正常減損の負担先は発生点と月末仕掛品の進捗度で決まります。
- 部門別原価計算:まず部門個別費を賦課し、共通費を各部門へ配賦します。補助部門費は直接配賦法または相互配賦法(簡便法)で製造部門へ配り、その後製品へ配賦します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について