

部門別原価計算とは
部門別原価計算とは、工場を部門に分け、部門ごとに費やした原価を集計してから製品へ割り当てる原価計算の方法です。補助部門費は製造部門へ配賦してから製品へ配ります。
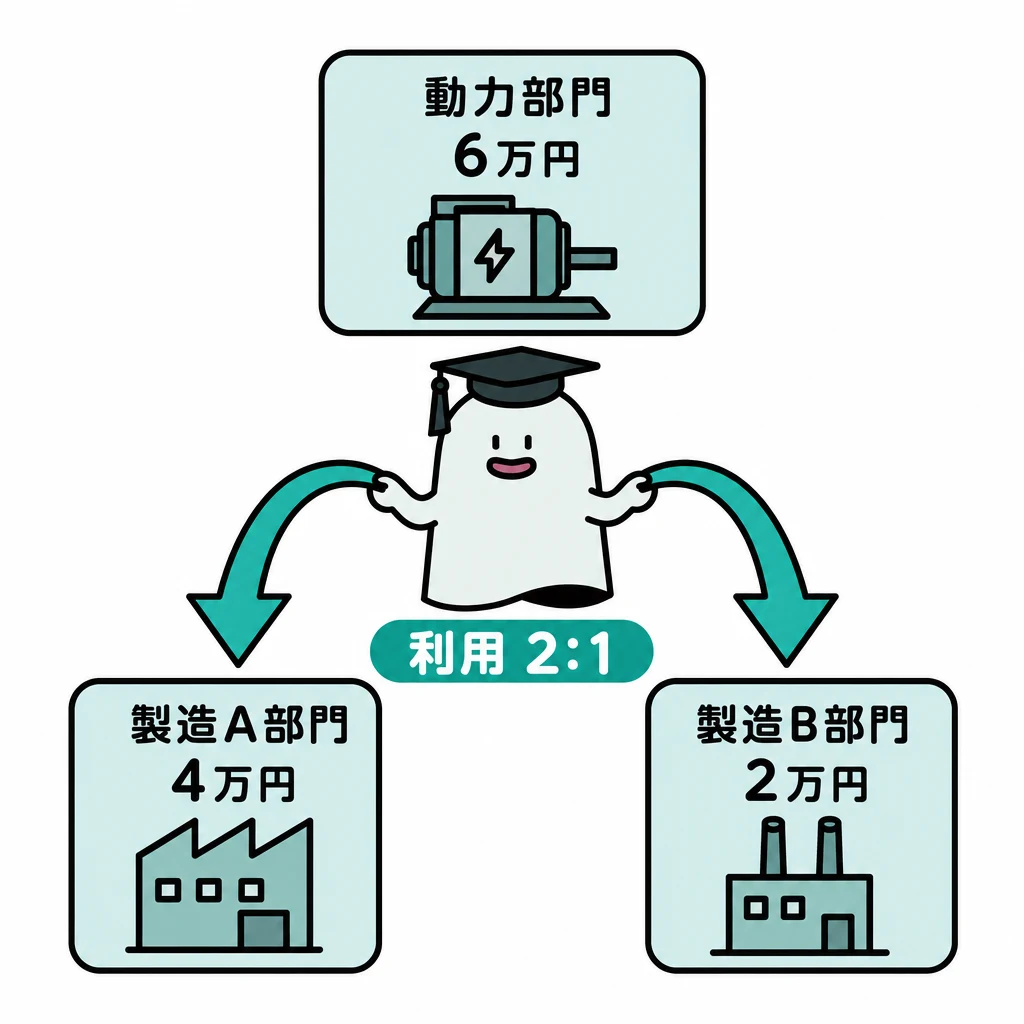
工場の共通費を製品へ一度に配ると、どの部門で費用が生じたか見えにくくなります。部門別計算で責任や利用状況を分けます。
| 配賦方式 | 補助部門間のサービス | 注意点 |
|---|---|---|
| 直接配賦法 | 無視 | 製造部門への提供割合だけで配る |
| 相互配賦法(簡便法) | 第1次配賦でだけ反映 | 第2次配賦は直接配賦法で製造部門へ配る |
| 階梯式配賦法(1級) | 決めた順序で一方向に反映 | 配賦済みの部門へは戻さない |
基本の仕組み
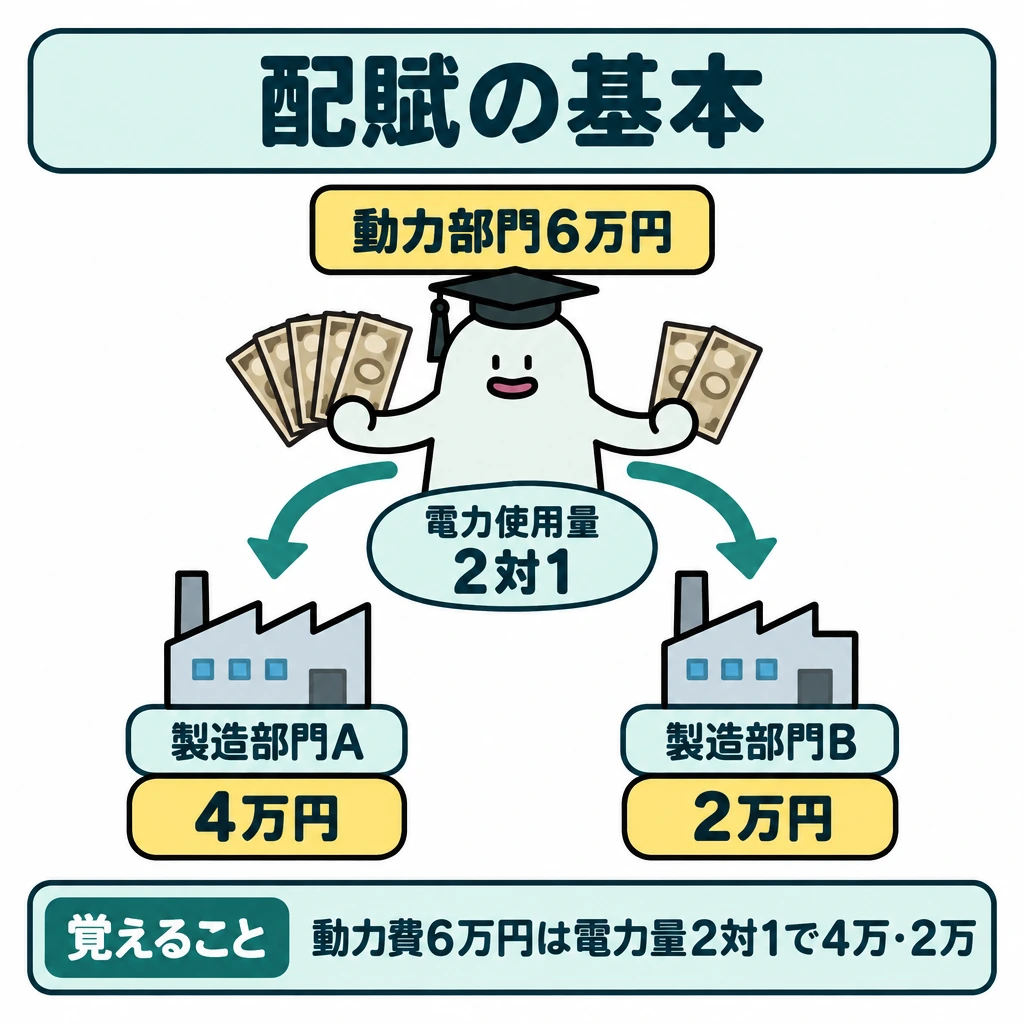
動力部門の費用6万円を、電力使用量2対1の製造部門A・Bへ配ると、Aは4万円、Bは2万円になります。
まず部門個別費を賦課し、共通費を各部門へ配賦します。補助部門費はサービスを受けた製造部門へ配り、その後製品へ配賦します。
人数で配るべきか使用電力量で配るべきかは、費用の原因次第です。補助部門間の用役を無視する直接配賦法と、考慮する方法も区別します。
補助部門間の用役のやり取りも計算に反映する方法が相互配賦法です。配賦基準には、動力部門なら電力消費量、修繕部門なら修繕作業時間のように、費用の発生原因と因果関係のあるものを使います。
配賦を二段階に分ける
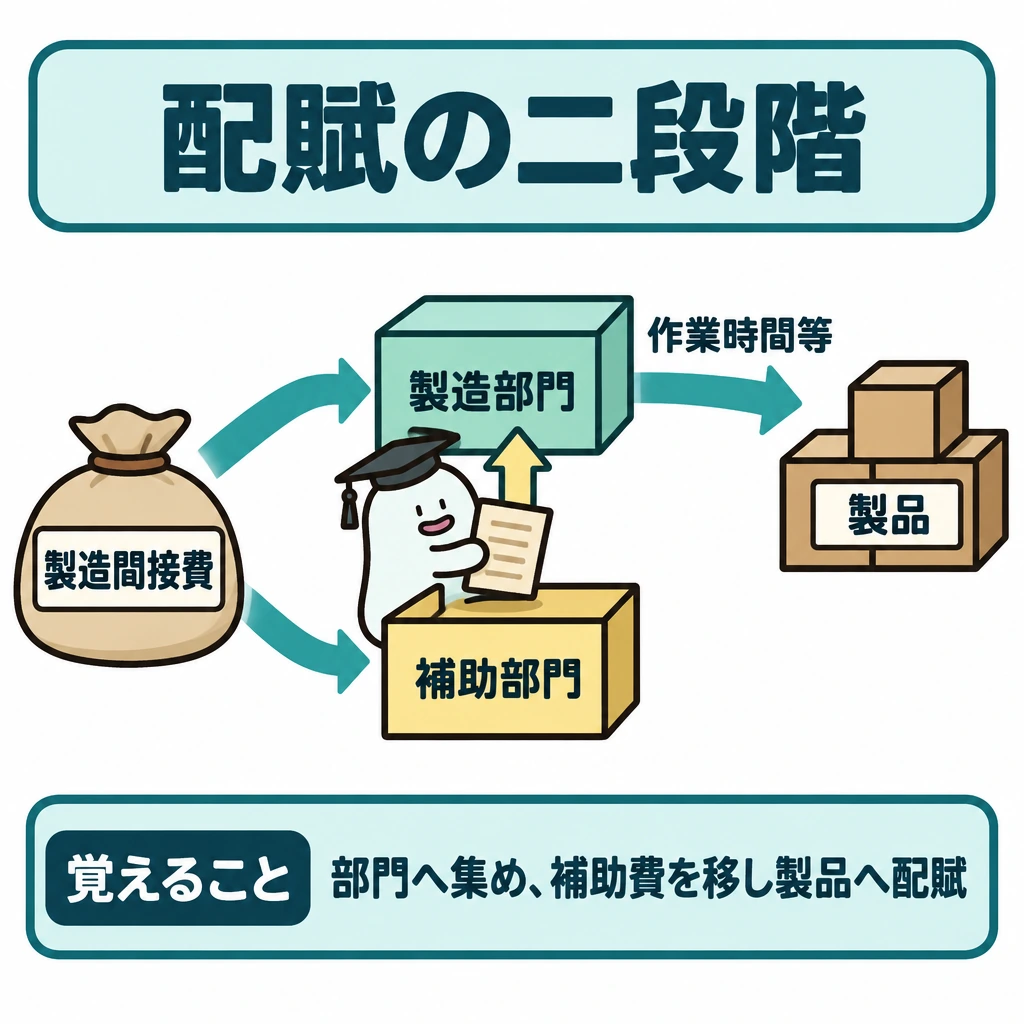
第一段階は製造間接費を製造部門・補助部門へ集め、共通費を人数・面積・電力使用量など原因に合う基準で配ることです。第二段階は補助部門費を製造部門へ振り替え、製造部門費を作業時間等で製品へ配賦します。部門費をいきなり各指図書へ均等割りしません。
製造部門費を製品へ配るときは、部門別の予定配賦率×各指図書の実際作業時間で配賦することもできます。その場合、部門ごとに予定配賦額と実際発生額の差(配賦差異)を把握します。
補助部門間の用役をどう扱うか
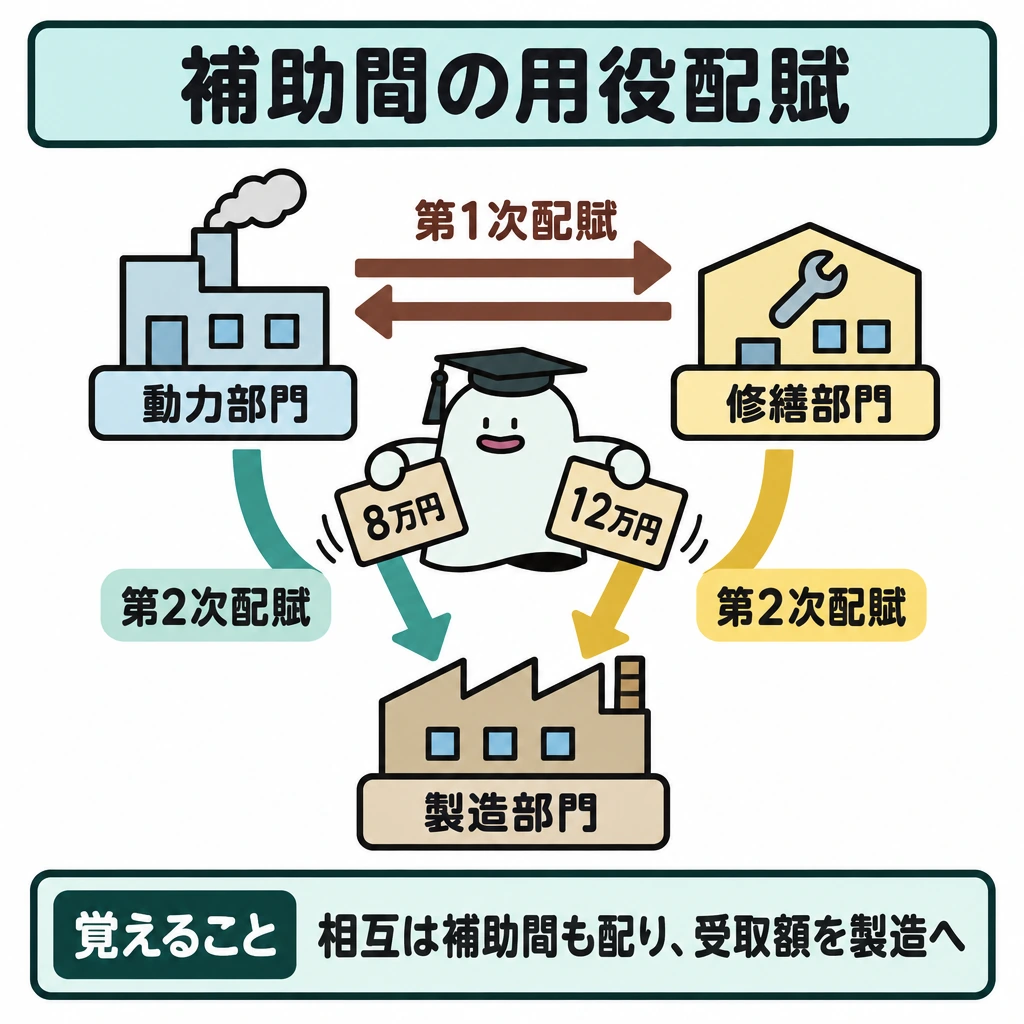
直接配賦法は補助部門同士の用役を無視して製造部門へ配ります。相互配賦法(簡便法)は、第1次配賦で補助部門間の用役も含めて配り、第2次配賦では他の補助部門から受け取った額を直接配賦法で製造部門へ配ります。階梯式配賦法は出題区分表では1級の範囲です。
例:動力部門費60万円(切削50%・組立30%・修繕20%)、修繕部門費40万円(切削40%・組立40%・動力20%)とします。直接配賦法では動力部門費を5:3、修繕部門費を1:1で配り、切削部門へ57万5,000円、組立部門へ42万5,000円です。
相互配賦法(簡便法)の第1次配賦では、動力部門費を切削30万円・組立18万円・修繕12万円、修繕部門費を切削16万円・組立16万円・動力8万円へ配ります。第2次配賦で動力8万円を5:3(5万円・3万円)、修繕12万円を1:1(6万円ずつ)で配り、切削57万円、組立43万円になります。
| 配賦方法 | 切削部門への配賦額 | 組立部門への配賦額 |
|---|---|---|
| 直接配賦法 | 37万5,000円+20万円=57万5,000円 | 22万5,000円+20万円=42万5,000円 |
| 相互配賦法(簡便法) | 30万円+16万円+5万円+6万円=57万円 | 18万円+16万円+3万円+6万円=43万円 |
試験に出る
- 部門別原価計算では、まず部門個別費を集め、共通費を各部門へ配賦する。
- 補助部門費は、サービスを受けた製造部門へ配賦してから製品へ配る。
- 配賦基準は、費用の発生原因と因果関係のあるものを選ぶ。
- 直接配賦法は補助部門相互の用役を無視し、相互配賦法は考慮する。
- 相互配賦法(簡便法)は、第1次配賦で補助部門間の用役を反映し、第2次配賦は直接配賦法で製造部門へ配る。
重要な言葉
- 部門別原価計算
- 部門ごとに原価を集計して、製品へ配賦する方法。
- 補助部門
- 直接製造はしないが、製造部門を支える部門。
- 配賦基準
- 共通費を各部門や製品へ割り当てる基準。
- 直接配賦法
- 補助部門費を、補助部門相互を考慮せず製造部門へ配る方法。
- 相互配賦法(簡便法)
- 第1次配賦で補助部門間の用役も配り、第2次配賦は製造部門だけへ配る方法。
確認問題
確かめよう使用量2対1で6万円を配ると、Aはいくらですか。
4万円です。
直接配賦法は、補助部門同士が提供し合う用役を計算に取り入れる。
補助部門費は、サービスを受けた製造部門へ配賦してから製品へ配る。
使用量2対1で6万円を製造部門A・Bへ配るとき、Aへの配賦額は?
補助部門相互の用役を考慮する配賦方法は?
直接配賦法で、動力部門費60万円を切削・組立の電力消費割合5:3で配るとき、切削部門への配賦額は?
工場の共通費を製品へ一度に配ると、どの部門で費用が生じたか見えにくくなります。で責任や利用状況を分けます。
動力部門の費用6万円を、電力使用量2対1の製造部門A・Bへ配ると、Aは、Bは2万円になります。
まず部門個別費を賦課し、共通費を各部門へ配賦します。費はサービスを受けた製造部門へ配り、その後製品へ配賦します。
人数で配るべきか使用電力量で配るべきかは、費用の原因次第です。補助部門間の用役を無視すると、考慮する方法も区別します。
補助部門間の用役のやり取りも計算に反映する方法がです。配賦基準には、動力部門なら電力消費量、修繕部門なら修繕作業時間のように、費用の発生原因と因果関係のあるものを使います。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について