

決算後の残高を損益計算書・貸借対照表・株主資本等変動計算書へつなげます。利益の段階、表示区分、純資産の増減を照合します。
仕組みを理解する
財務諸表作成の基礎
財務諸表とは、決算整理後の残高を集約して、期間の成果と期末の財政状態を報告する書類です。損益計算書・貸借対照表・株主資本等変動計算書などで構成します。
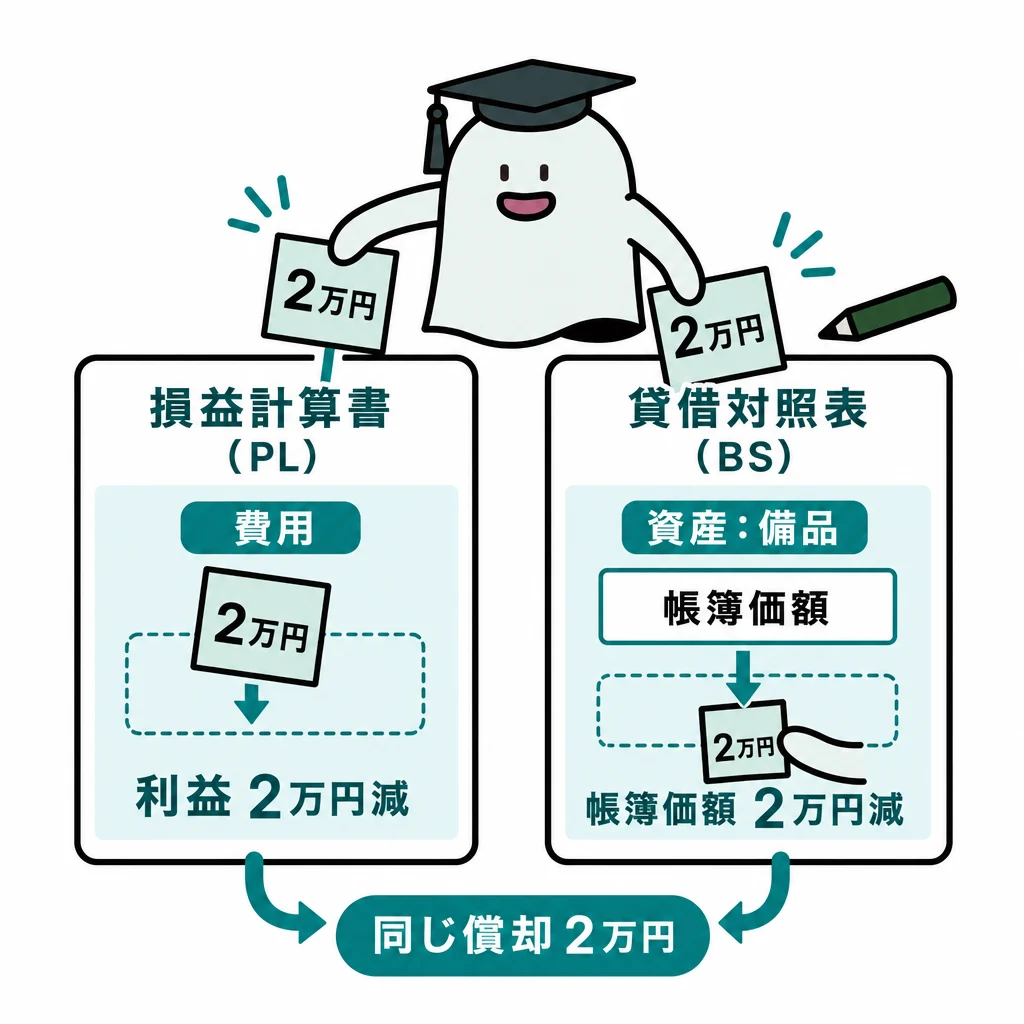
財務諸表を作る前に、すべての決算整理を反映した残高をそろえます。未処理の1科目が、利益と資産の両方へ影響することがあります。
| 決算整理 | P/Lへの影響 | B/Sへの影響 |
|---|---|---|
| 減価償却 | 減価償却費の増加 | 固定資産の帳簿価額低下 |
| 貸倒見積り | 貸倒引当金繰入等 | 債権の回収見込額低下 |
| 外貨換算 | 為替差損益 | 外貨建債権債務の円貨額変動 |
| 法人税等 | 当期税負担 | 仮払との精算・未払税額 |
基本の仕組み
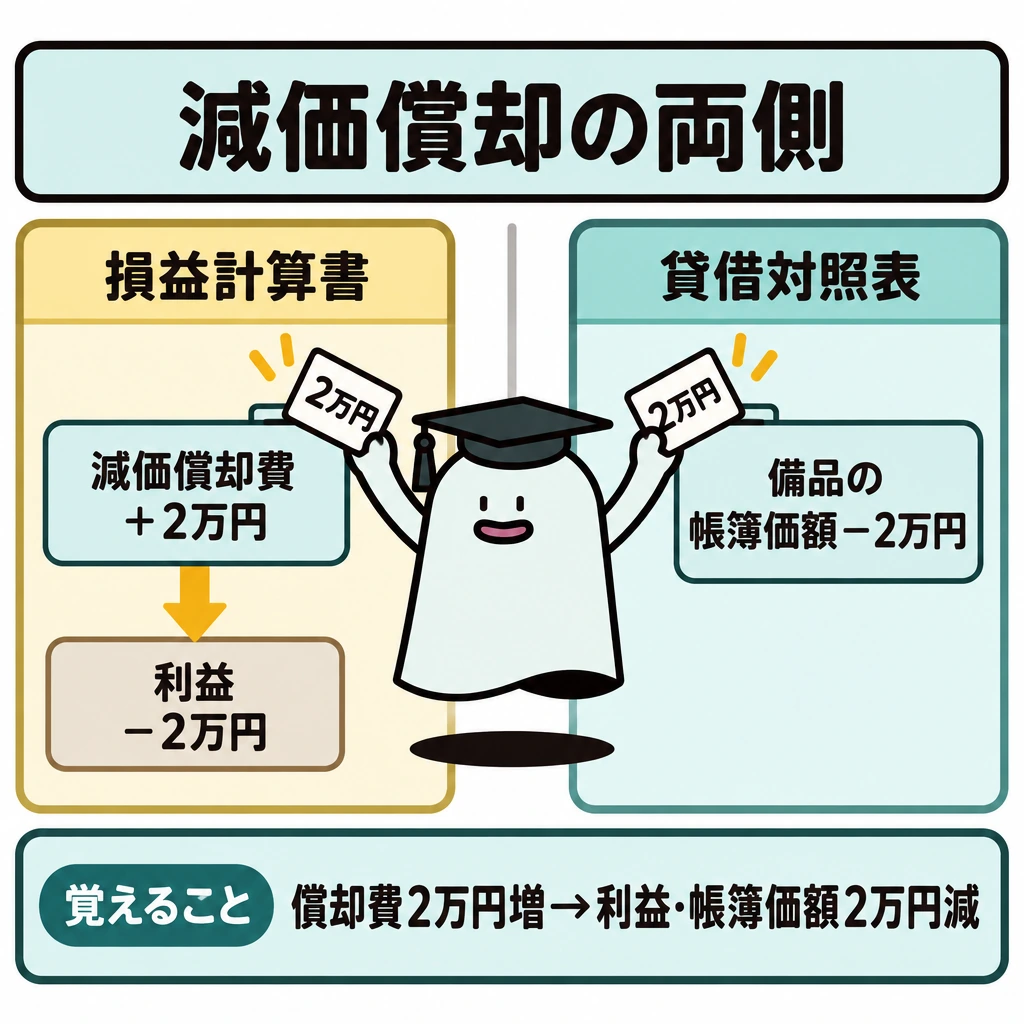
減価償却費2万円を追加すると、利益が2万円減り、備品の帳簿価額も2万円減ります。費用側だけ直しても完成ではありません。
整理後残高を表示区分へ集約し、相手科目や控除科目との関係も確認します。収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげます。
整理前試算表と整理後試算表を混ぜてはいけません。各修正に対応する科目が、両側とも反映されたか照合します。
整理前試算表から表示額まで
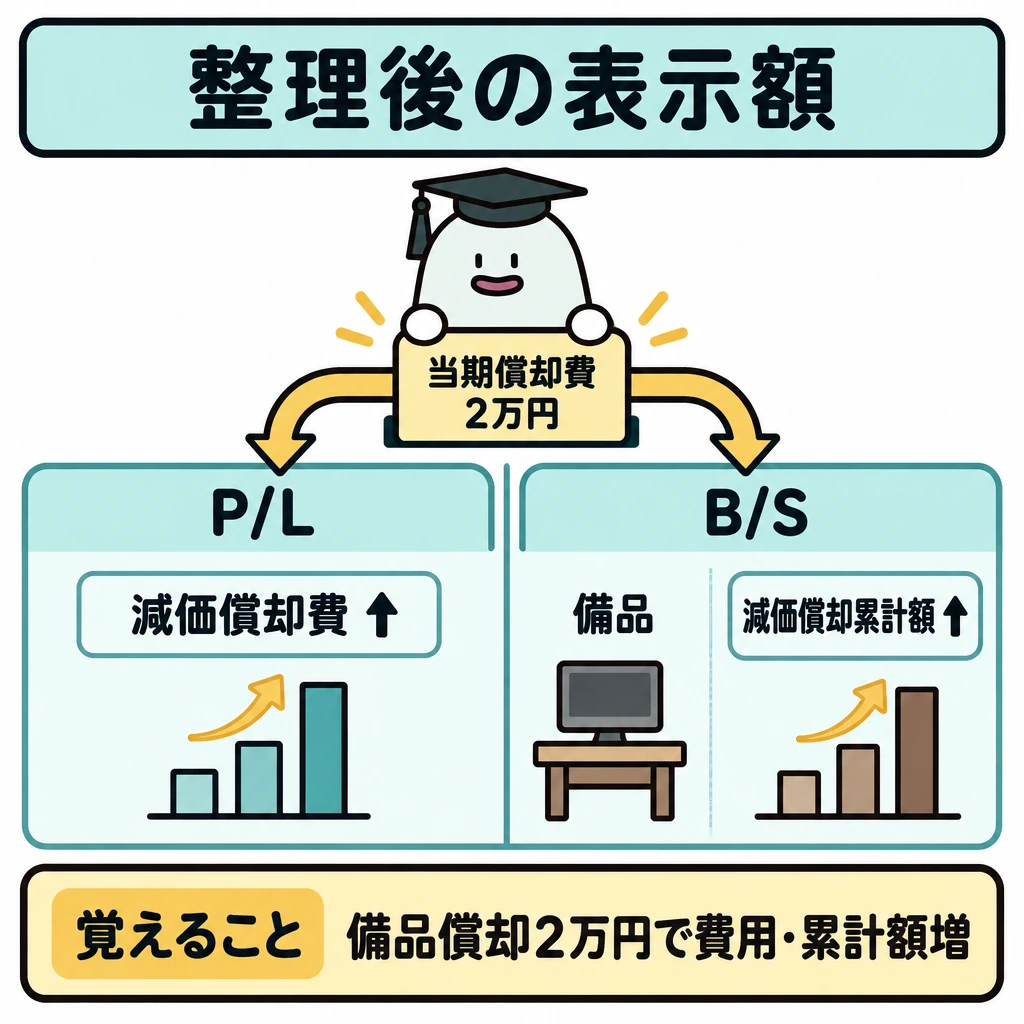
決算では、未記帳の入出金、外貨換算、貸倒見積り、商品棚卸、固定資産・のれんの償却、有価証券評価、利息の未払、退職給付引当金、法人税等を順に整理します。2026年公開第3問はこれらを一つの試算表へ反映し、貸借対照表を完成させます。各整理事項がP/LとB/Sのどの勘定へ影響するかを二列で追います。
例えば備品の当期償却費2万円を認識するとP/Lの減価償却費が増え、B/Sで備品から控除する減価償却累計額も増えます。ドル建売掛金の期末換算なら、売掛金の円貨額と為替差損益が動きます。決算整理前残高を直接答案へ写さず、整理後の額と表示科目を確認します。
試験に出る
- 財務諸表を作るには、すべての決算整理を反映した整理後残高をそろえる。
- 1つの修正は、損益と資産・負債の両側へ影響することを確認する。
- 整理後残高は表示区分へ集約し、相手科目や控除科目との関係を見る。
- 収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげる。
- 整理前試算表と整理後試算表を混同しない。
重要な言葉
- 決算整理
- 決算日に残高を正しくするための修正手続き。
- 決算整理後試算表
- 決算整理を反映した後の残高をまとめた試算表。
- 表示区分
- 貸借対照表や損益計算書で、科目を区分する枠組み。
確認問題
確かめよう減価償却を費用だけへ反映すると、何がずれますか。
備品などの資産の帳簿価額が過大なまま残り、貸借対照表の資産と負債・純資産の合計が一致しなくなることです。
決算整理は損益計算書だけに影響し、貸借対照表には影響しない。
財務諸表は、すべての決算整理を反映した残高から作成する。
減価償却費2万円を追加したとき、備品の帳簿価額はどうなるか。
損益計算書へつなげるのは、どの残高か。
財務諸表を作る前に、すべてのを反映した残高をそろえます。未処理の1科目が、利益と資産の両方へ影響することがあります。
減価償却費2万円を追加すると、利益が2万円減り、備品のも2万円減ります。費用側だけ直しても完成ではありません。
整理後残高をへ集約し、相手科目や控除科目との関係も確認します。収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげます。
整理前試算表とを混ぜてはいけません。各修正に対応する科目が、両側とも反映されたか照合します。
損益計算書(P/L)
損益計算書とは、一定期間の収益と費用を対応させ、営業利益・経常利益などの段階を経て当期純利益を示す財務諸表です。利益の生まれた活動ごとに区分して表示します。
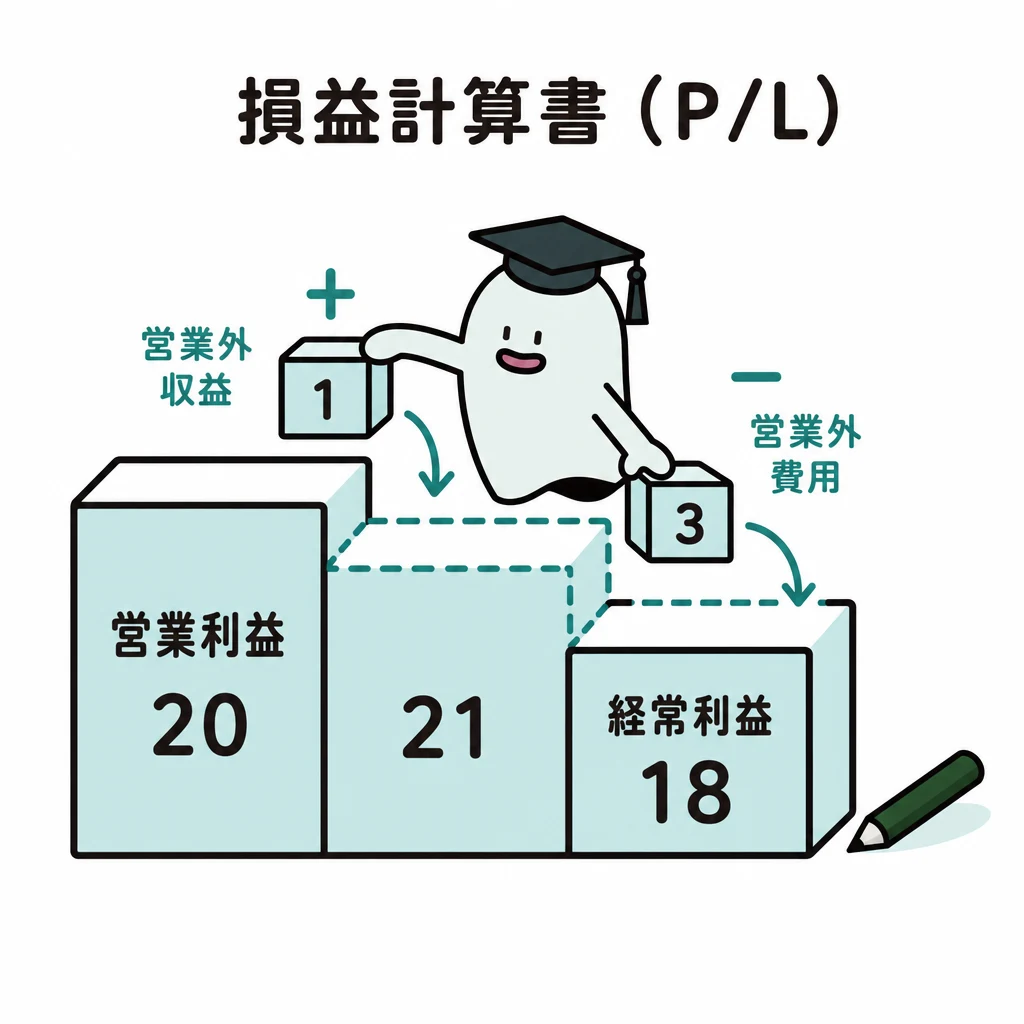
損益計算書は最終利益だけでなく、どの活動で利益が生じたかも示します。段階ごとに何を含むかを整理します。
| 利益 | 計算に入れる項目 |
|---|---|
| 売上総利益 | 売上高-売上原価 |
| 営業利益 | 売上総利益-販売費及び一般管理費 |
| 経常利益 | 営業利益+営業外収益-営業外費用 |
| 税引前当期純利益 | 経常利益+特別利益-特別損失 |
| 当期純利益 | 税引前当期純利益-法人税、住民税及び事業税±法人税等調整額 |
基本の仕組み
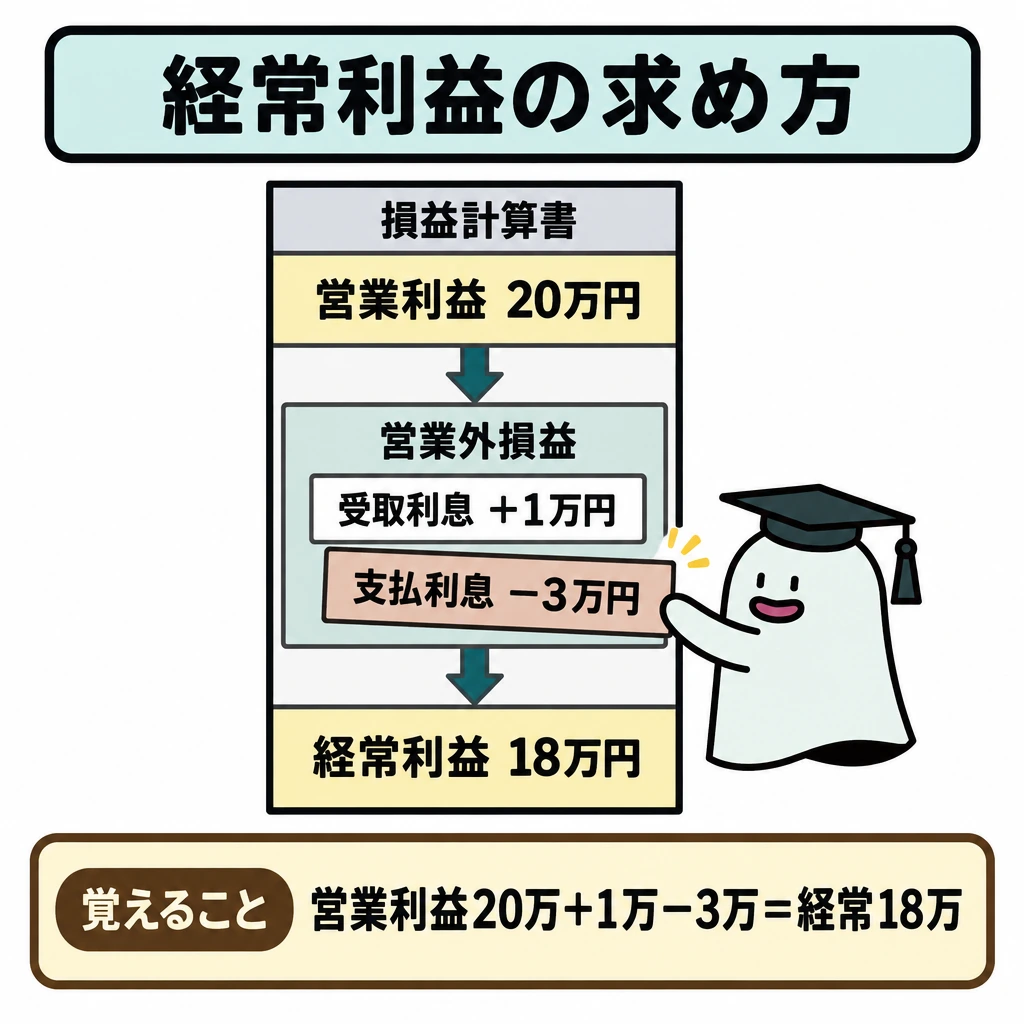
営業利益20万円、受取利息1万円、支払利息3万円なら、経常利益は18万円です。特別損益がなければ、税引前当期純利益も18万円です。
本業の収益・費用で営業利益、営業外損益を加減して経常利益、特別損益を加減して税引前当期純利益へ進みます。
支払利息を販売費及び一般管理費に入れると、最終利益が同じでも営業利益が誤ります。最終合計だけでなく表示区分も重要です。
利益の階段を上から計算する
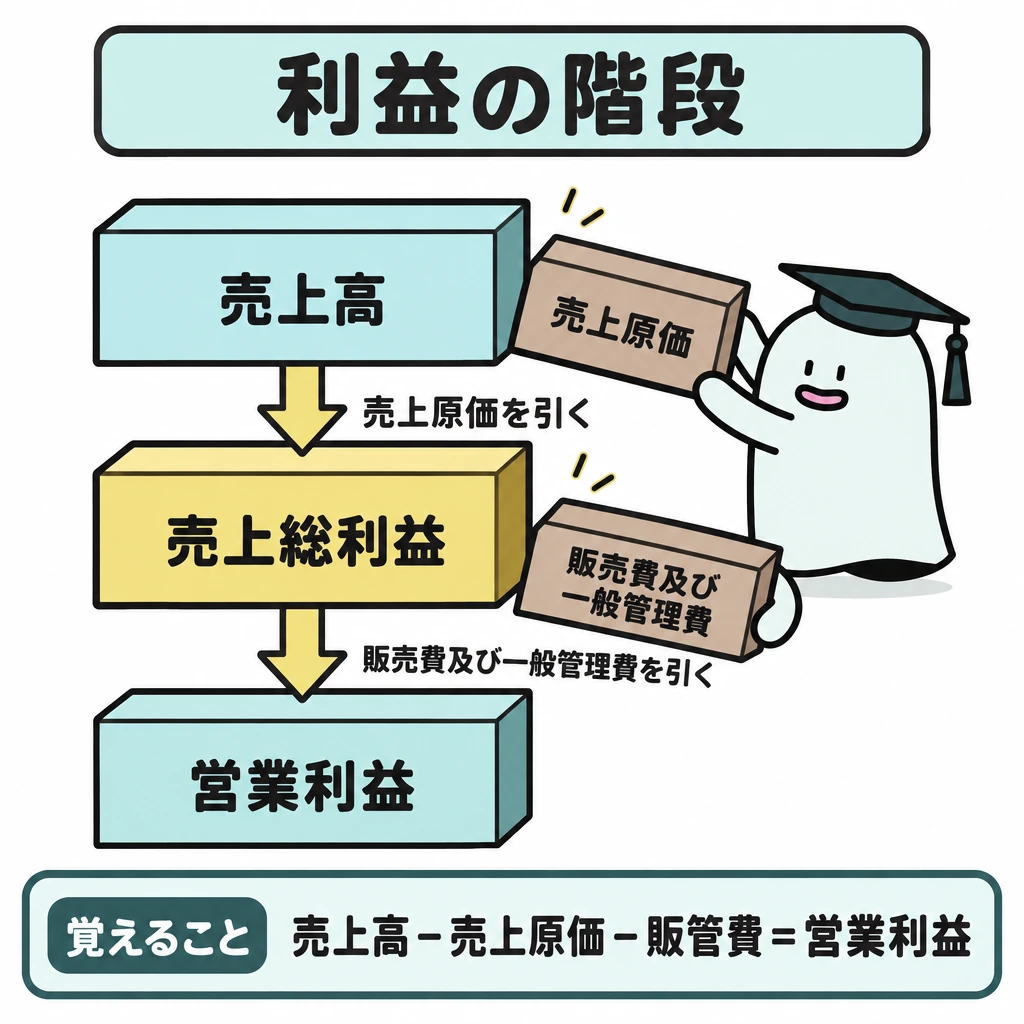
売上高から売上原価を引いて売上総利益、販売費及び一般管理費を引いて営業利益、営業外収益と営業外費用を加減して経常利益、特別損益を加減して税引前当期純利益です。そこから法人税、住民税及び事業税を引き、税効果会計の法人税等調整額を加減して当期純利益を求めます。
受取利息・支払利息は営業外損益、固定資産売却損益は特別損益に分類するのが基本です。商品評価損は原則として売上原価の内訳、棚卸減耗損は問題文の指示に従い売上原価の内訳か販売費及び一般管理費に表示します。主な科目の区分は次の表で確認します。
| 科目 | 損益計算書の表示区分 |
|---|---|
| 商品評価損 | 売上原価の内訳(原則) |
| 棚卸減耗損 | 売上原価の内訳または販売費及び一般管理費(問題の指示による) |
| 貸倒引当金繰入(売掛金・受取手形など営業債権) | 販売費及び一般管理費 |
| 貸倒引当金繰入(貸付金・未収入金など営業外債権) | 営業外費用 |
| 減価償却費・のれん償却・退職給付費用 | 販売費及び一般管理費 |
| 受取利息・有価証券利息・受取配当金 | 営業外収益 |
| 支払利息・手形売却損・電子記録債権売却損 | 営業外費用 |
| 有価証券評価損益・有価証券売却損益(売買目的) | 営業外収益または営業外費用 |
| 為替差損益 | 差益と差損を相殺し、純額で営業外収益または営業外費用 |
| 固定資産売却損益・固定資産除却損・固定資産圧縮損・国庫補助金受贈益 | 特別利益または特別損失 |
試験に出る
- 損益計算書は、本業の収益・費用から営業利益を計算する。
- 営業外収益・営業外費用を加減して、経常利益を求める。
- 特別利益・特別損失を加減して、税引前当期純利益を求める。
- 営業外費用を販売費及び一般管理費に混ぜると、営業利益が誤る。
- 最終利益だけでなく、利益の段階と表示区分を確認する。
- 貸倒引当金繰入は、営業債権分を販売費及び一般管理費、営業外債権分を営業外費用に分けて表示する。
重要な言葉
- 営業利益
- 売上総利益から販売費及び一般管理費を差し引いた、本業の利益。
- 経常利益
- 営業利益に営業外収益を加え、営業外費用を引いた利益。
- 税引前当期純利益
- 経常利益に特別損益を加減した、税金を引く前の利益。
確認問題
確かめようこの例の経常利益は20万円ですか。
18万円です。受取利息1万円と支払利息3万円を加減します。
営業外費用を販売費及び一般管理費に含めても、営業利益は変わらない。
経常利益は、営業利益に営業外収益を加え、営業外費用を引いたもの。
営業利益20万円・受取利息1万円・支払利息3万円のときの経常利益は?
経常利益に特別損益を加減した利益は?
は最終利益だけでなく、どの活動で利益が生じたかも示します。段階ごとに何を含むかを整理します。
営業利益20万円、受取利息1万円、支払利息3万円なら、は18万円です。特別損益がなければ、税引前当期純利益も18万円です。
本業の収益・費用で、営業外損益を加減して経常利益、特別損益を加減して税引前当期純利益へ進みます。
支払利息を販売費及び一般管理費に入れると、最終利益が同じでも営業利益が誤ります。最終合計だけでなくも重要です。
貸借対照表(B/S)
貸借対照表とは、決算日時点の資産・負債・純資産の残高を示し、資金の調達と運用の状態を表す財務諸表です。負債は返済時期に応じて流動・固定に区分します。
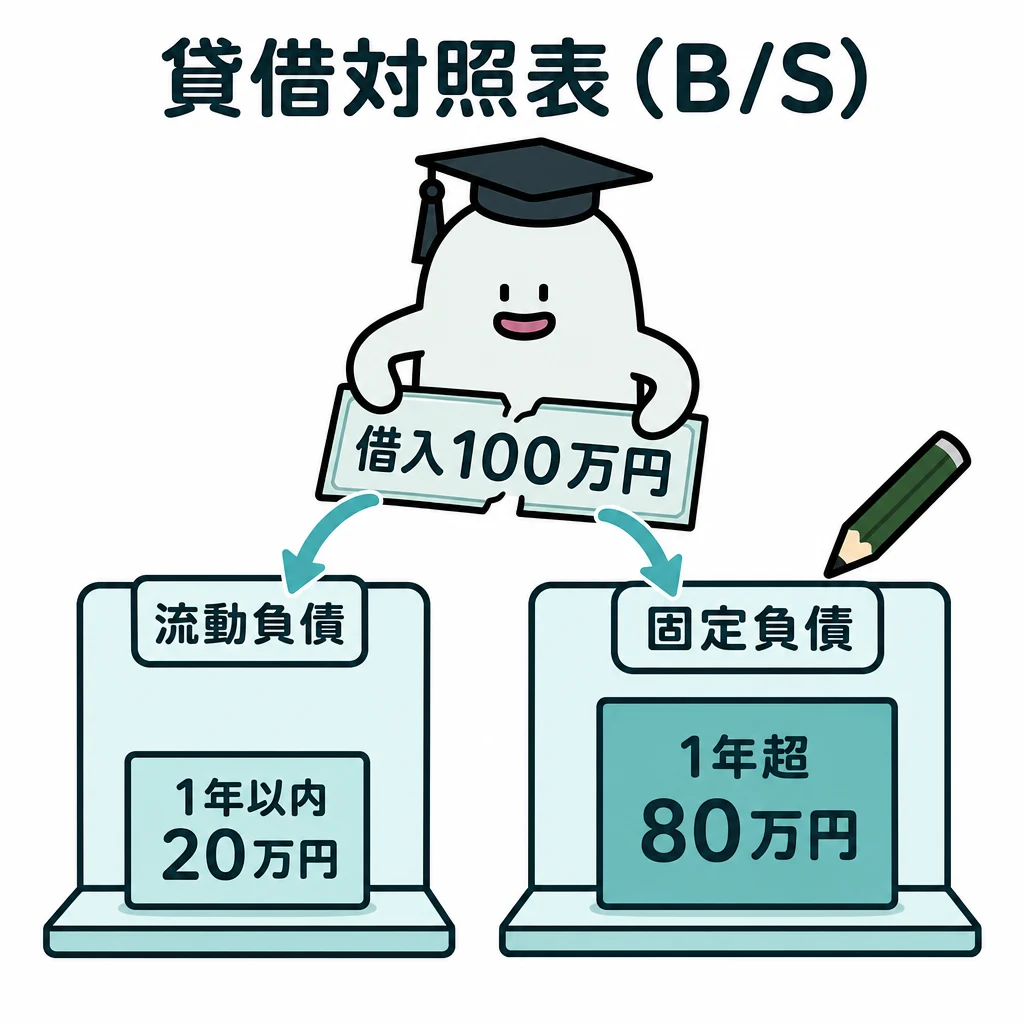
借入金の総額が同じでも、来月返すか5年後に返すかで、資金繰りへの影響は違います。貸借対照表の区分はその違いを伝えます。
| 区分 | 主な科目 | 決算時の確認 |
|---|---|---|
| 流動資産 | 現金預金・受取手形・売掛金・商品・有価証券 | 債権へ引当金を対応 |
| 有形・無形固定資産 | 建物・備品・土地・のれん・ソフトウェア | 減価償却累計額の控除・のれん等の償却 |
| 投資その他の資産 | 投資有価証券・関係会社株式・長期前払費用・繰延税金資産 | 1年以内に満期の債券は流動資産へ |
| 流動負債 | 支払手形・買掛金・未払法人税等 | 一年内返済予定額 |
| 固定負債 | 長期借入金・退職給付引当金・繰延税金負債 | 返済時期と見積額 |
| 純資産 | 資本金・資本剰余金・利益剰余金・その他有価証券評価差額金 | 株主資本等変動計算書の期末残高と一致 |
基本の仕組み
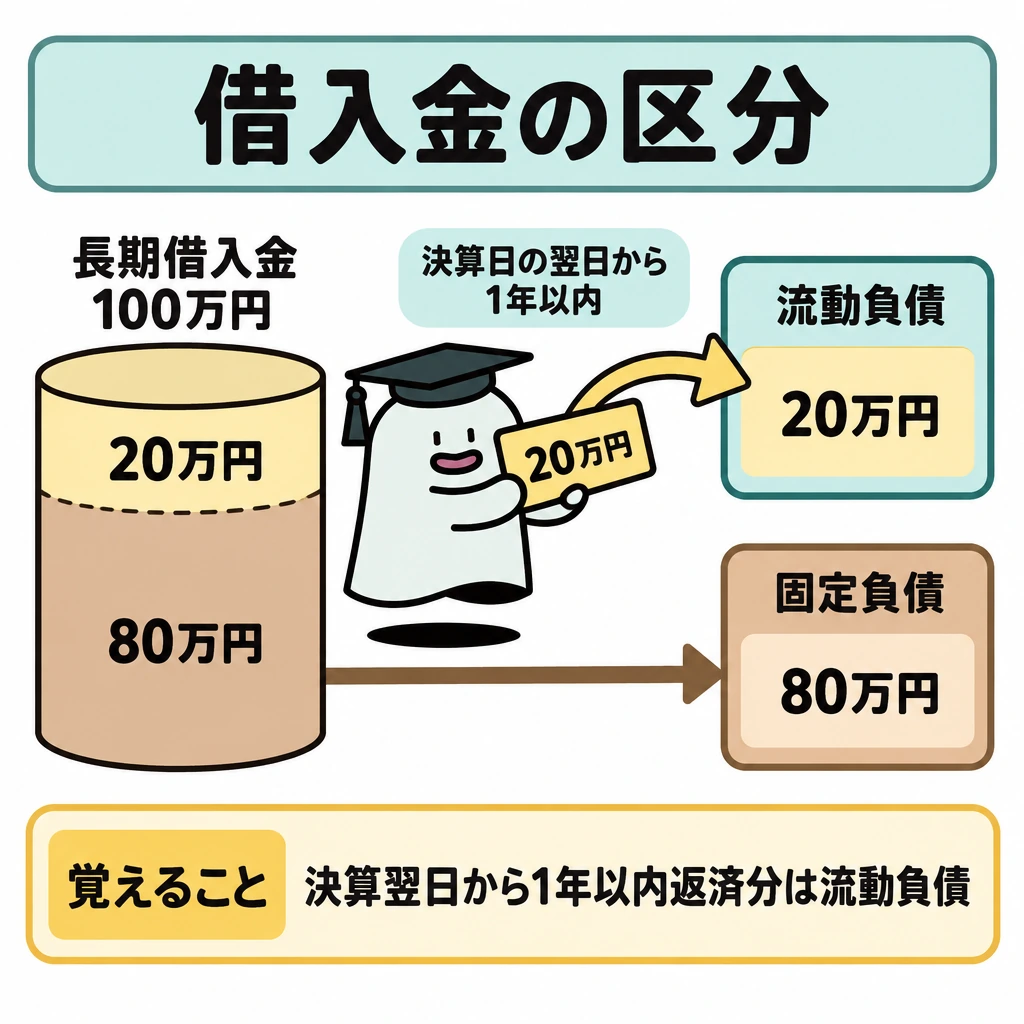
長期借入金100万円のうち、決算日の翌日から1年以内に20万円を返済する条件なら、20万円を流動負債、残り80万円を固定負債として表示します。
営業取引から生じる科目は正常営業循環基準、それ以外は一年基準などで区分します。回収や支払いの性質・時期を資料で確かめます。
名前に「長期」とあっても、翌期返済分を一律に固定負債へ残してはいけません。科目名だけでは判定できません。
流動・固定と控除科目
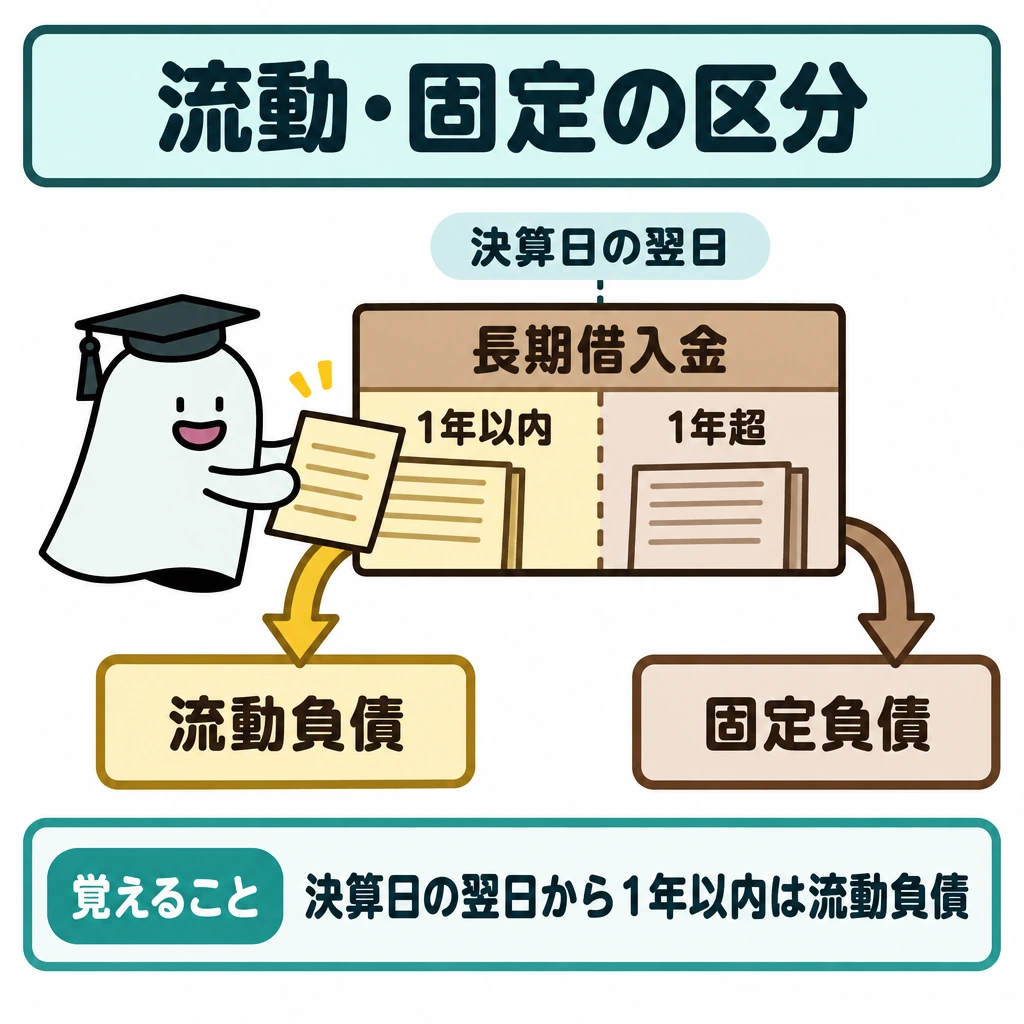
現金預金、受取手形、売掛金、商品は流動資産の典型例です。建物・備品・土地は有形固定資産、のれん・ソフトウェアは無形固定資産、満期保有目的債券・その他有価証券(投資有価証券)や子会社株式(関係会社株式)は投資その他の資産へ分けます。支払手形・買掛金・未払法人税等は流動負債、返済が1年超の長期借入金や退職給付引当金は固定負債の典型例です。
受取手形・売掛金へ貸倒引当金を対応させ、建物・備品からそれぞれの減価償却累計額を控除します。2026年公開第3問では、取立済み手形8万円を受取手形から減らし、ドル建売掛金2,000ドルを1ドル150円へ換算替えして売掛金を1万円増やします。その後の受取手形14万円・売掛金42万円に2%を掛けた11,200円が貸倒引当金で、繰入額は残高7,000円との差額4,200円です。
長期借入金でも決算日の翌日から1年以内に返済する部分は、答案用紙の科目(1年内返済予定の長期借入金や短期借入金など)で流動負債に表示します。税効果会計の繰延税金資産は投資その他の資産、繰延税金負債は固定負債に表示し、両方あるときは相殺した純額で表示します。
試験に出る
- 貸借対照表は、決算日時点の資産・負債・純資産を表示する。
- 負債は、正常営業循環基準と一年基準で流動・固定に区分する。
- 決算日の翌日から1年以内に決済されるものは、流動負債とする。
- 長期借入金でも、翌期返済分は流動負債に振り替える。
- 科目名だけでなく、返済時期や性質で区分を判断する。
- 売買目的有価証券と1年以内に満期の債券は流動資産、満期保有目的債券・その他有価証券・子会社株式は投資その他の資産に表示する。
重要な言葉
- 流動負債
- 決算日の翌日から1年以内に返済・決済される負債。
- 固定負債
- 流動負債に当たらない負債。営業循環外で、決算日の翌日から1年を超えて返済期限が来るものなど。
- 一年基準
- 決算日の翌日から1年以内かどうかで、流動・固定を分ける基準。
確認問題
確かめよう翌期に返済する20万円はどちらへ表示しますか。
流動負債です。
長期借入金は、翌期に返済する部分もすべて固定負債のままにする。
決算日の翌日から1年以内に決済される負債は、流動負債とする。
長期借入金100万円のうち、翌期に返済する20万円の表示区分は?
負債を流動・固定に分ける基準として使うものは?
借入金の総額が同じでも、来月返すか5年後に返すかで、資金繰りへの影響は違います。の区分はその違いを伝えます。
長期借入金100万円のうち、決算日の翌日から1年以内に20万円を返済する条件なら、20万円を、残り80万円を固定負債として表示します。
営業取引から生じる科目は、それ以外は一年基準などで区分します。回収や支払いの性質・時期を資料で確かめます。
名前に「長期」とあっても、翌期返済分を一律にへ残してはいけません。だけでは判定できません。
株主資本等変動計算書(S/S)
株主資本等変動計算書とは、純資産の各項目が期首から期末にかけてどのように増減したかを示す財務諸表です。利益・配当・増資などの変動理由を項目ごとに表します。
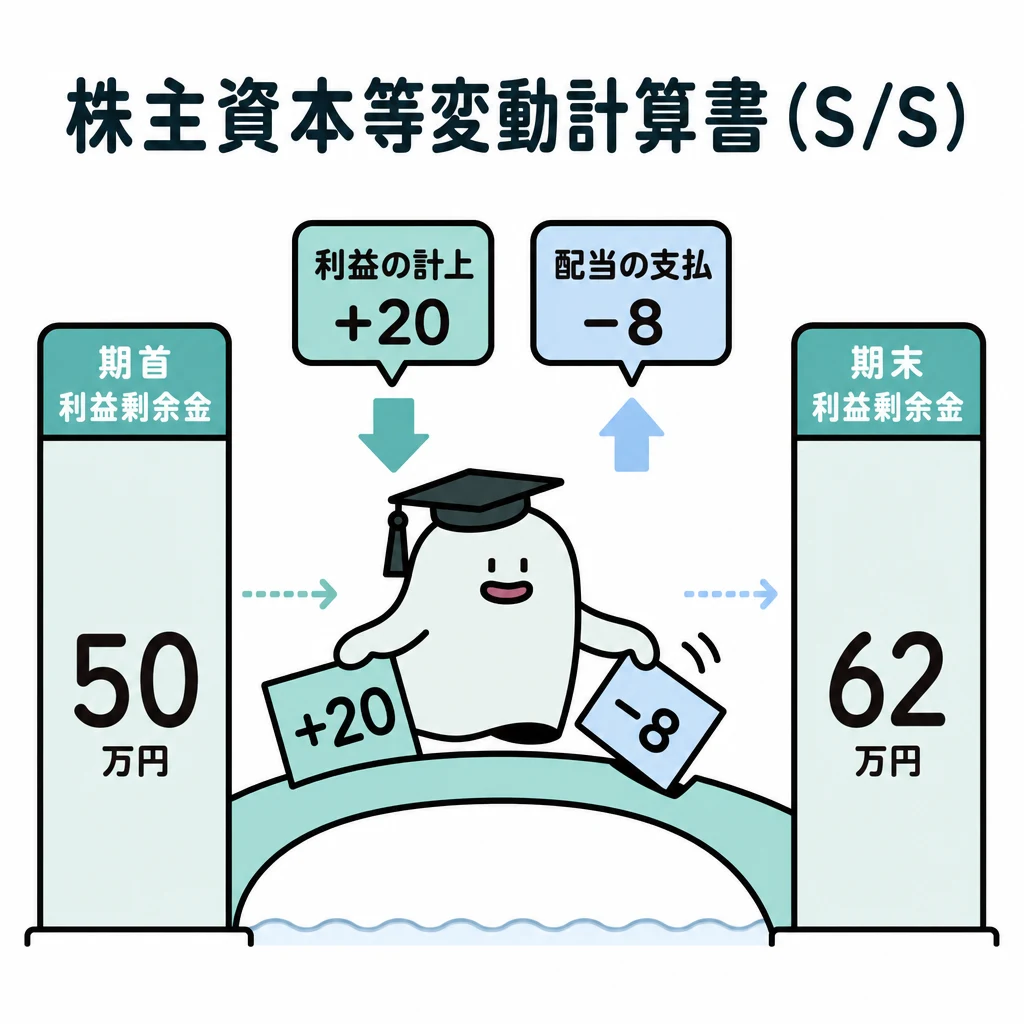
株主資本の期首と期末の間には、利益・配当・増資など、別々の変動があります。各項目を横につなぐ表で理由を示します。
| 変動 | 主に動く純資産の列 | 純資産合計 |
|---|---|---|
| 新株発行 | 資本金・資本剰余金 | 増加 |
| 当期純利益 | 繰越利益剰余金 | 増加 |
| 剰余金の配当 | 繰越利益剰余金 | 減少 |
| 準備金の積立・取崩し | 繰越利益剰余金と準備金 | 振替だけなら不変 |
| その他有価証券の評価替 | その他有価証券評価差額金 | 評価差額(税効果後)だけ増加または減少 |
基本の仕組み
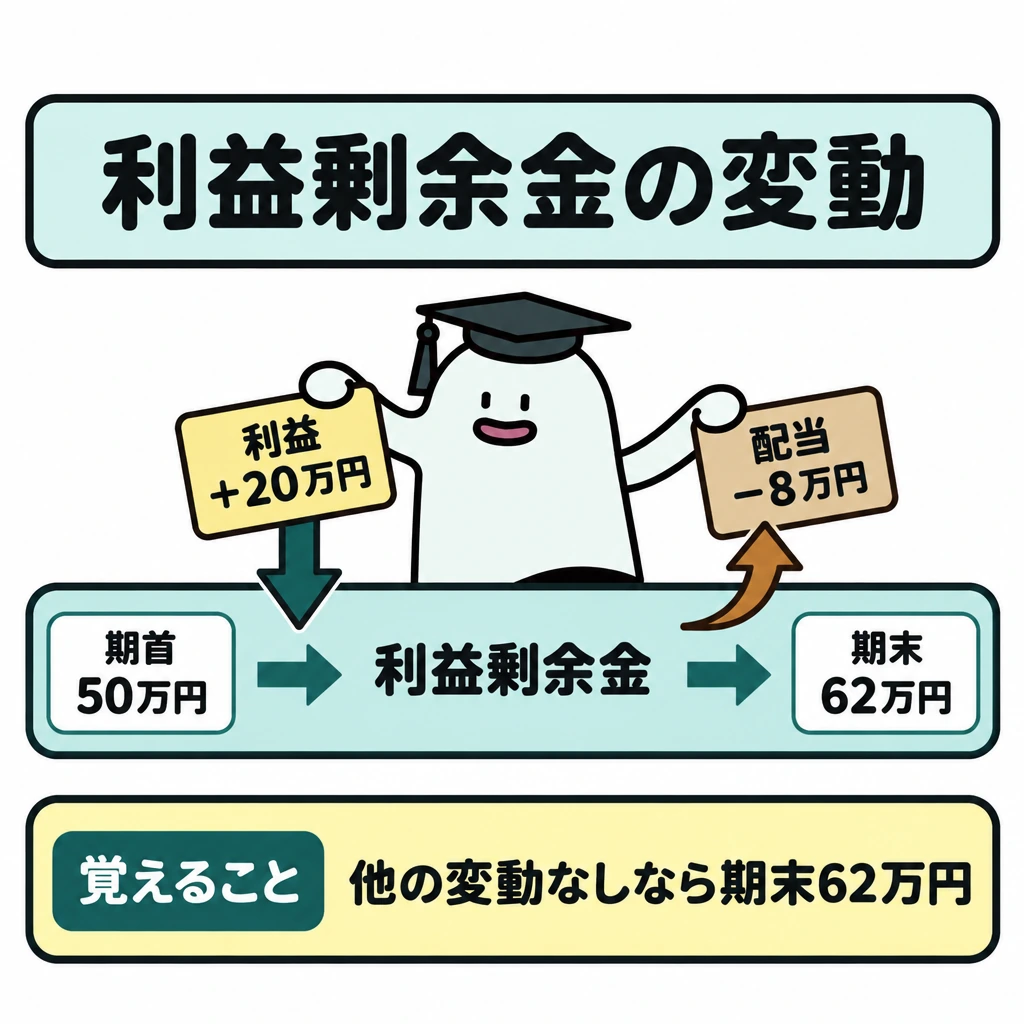
期首利益剰余金50万円、利益20万円、配当8万円、他の変動なしなら、期末は62万円です。増資があれば、資本金や資本剰余金の列で整理します。
株主資本等変動計算書は、各純資産項目の期首残高に当期変動を加減します。項目間の振替では、一方が増えて他方が減るため、純資産合計は変わりません。
配当を損益計算書の費用へ入れないことが重要です。利益を生む計算と、利益の配分を分けます。
純資産の列と変動原因
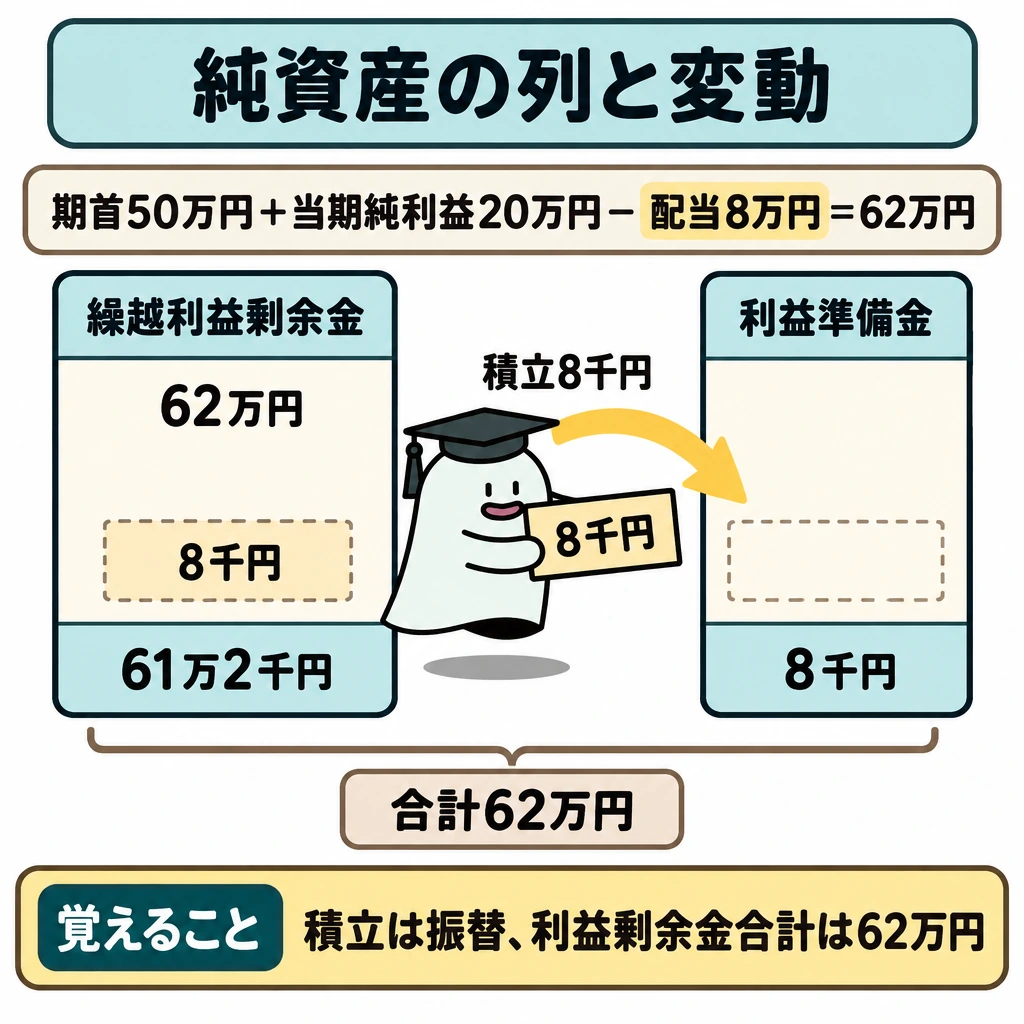
株主資本等変動計算書は、資本金、資本剰余金(資本準備金・その他資本剰余金)、利益剰余金(利益準備金・繰越利益剰余金)と、その他有価証券評価差額金の期首残高から期末残高までの変動を列別に示します。増資は資本金等の増加、当期純利益は繰越利益剰余金の増加、配当は利益剰余金の減少です。準備金の積立や取崩しは純資産内の振替で、合計額は変わりません。
期首繰越利益剰余金50万円、当期純利益20万円、配当8万円で積立がなければ、期末は62万円です。配当に伴い利益準備金8千円を積み立てるなら、繰越利益剰余金は8万8千円減って61万2千円、利益準備金が8千円増え、利益剰余金合計は62万円のままです。配当自体をP/L費用にはしません。
その他有価証券評価差額金は、期末の時価評価による変動を「株主資本以外の項目の当期変動額(純額)」として1行で示します。税効果会計を適用するときは、税効果を差し引いた後の額です。
試験に出る
- 株主資本等変動計算書は、純資産の各項目の期首残高に当期変動を加減して期末残高を示す。
- 利益剰余金は、当期純利益の分だけ増え、配当の分だけ減る。
- 増資は、資本金や資本剰余金の増加として整理する。
- 配当は損益計算書の費用ではなく、利益の配分として処理する。
- 準備金の積立・取崩しなど株主資本内の振替では、純資産合計は変わらない。
- 2級の株主資本等変動計算書は、株主資本とその他有価証券評価差額金の増減に限られる。
重要な言葉
- 株主資本等変動計算書
- 純資産の各項目の期首から期末への変動を示す表。
- 資本剰余金
- 資本準備金とその他資本剰余金からなる、株主の払込みに由来する剰余金。
- 配当
- 利益剰余金から株主へ分配する、利益の配分。
確認問題
確かめよう利益剰余金50+利益20−配当8はいくらですか。
62万円です。
配当は、損益計算書の費用として処理する。
株主資本等変動計算書は、純資産の各項目の期首残高と当期変動を示す。
期首利益剰余金50万円・利益20万円・配当8万円のとき、期末利益剰余金は?
配当の処理として正しいものは?
の期首と期末の間には、利益・配当・増資など、別々の変動があります。各項目を横につなぐ表で理由を示します。
期首利益剰余金50万円、利益20万円、配当8万円、他の変動なしなら、期末はです。増資があれば、資本金やの列で整理します。
は、各純資産項目の期首残高に当期変動を加減します。項目間の振替では、一方が増えて他方が減るため、純資産合計は変わりません。
をの費用へ入れないことが重要です。利益を生む計算と、利益の配分を分けます。
財務諸表相互の関係
財務諸表連携とは、損益計算書・株主資本等変動計算書・貸借対照表の数値が、同じ利益を通じてつながっていることです。各表の対応する数値を照合して検算します。
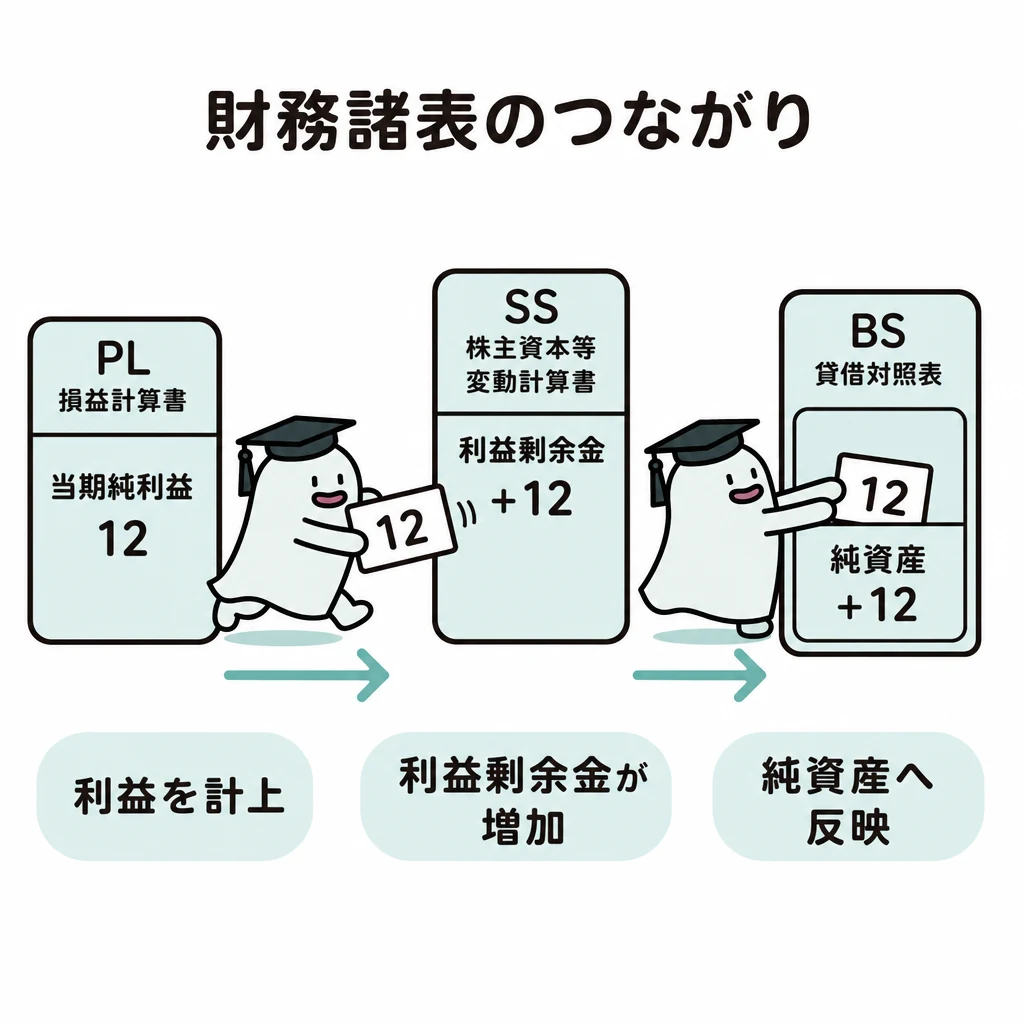
1つの取引は、複数の財務諸表へつながります。表ごとに独立して作るより、同じ利益がどこへ移るかを追うと検算できます。
| 表 | 示す内容 | 次に照合する数字 |
|---|---|---|
| P/L | 期間の収益・費用・当期純利益 | S/Sの当期純利益 |
| S/S | 純資産各項目の期中変動 | B/Sの期末純資産 |
| B/S | 期末の資産・負債・純資産 | 資産=負債+純資産 |
基本の仕組み
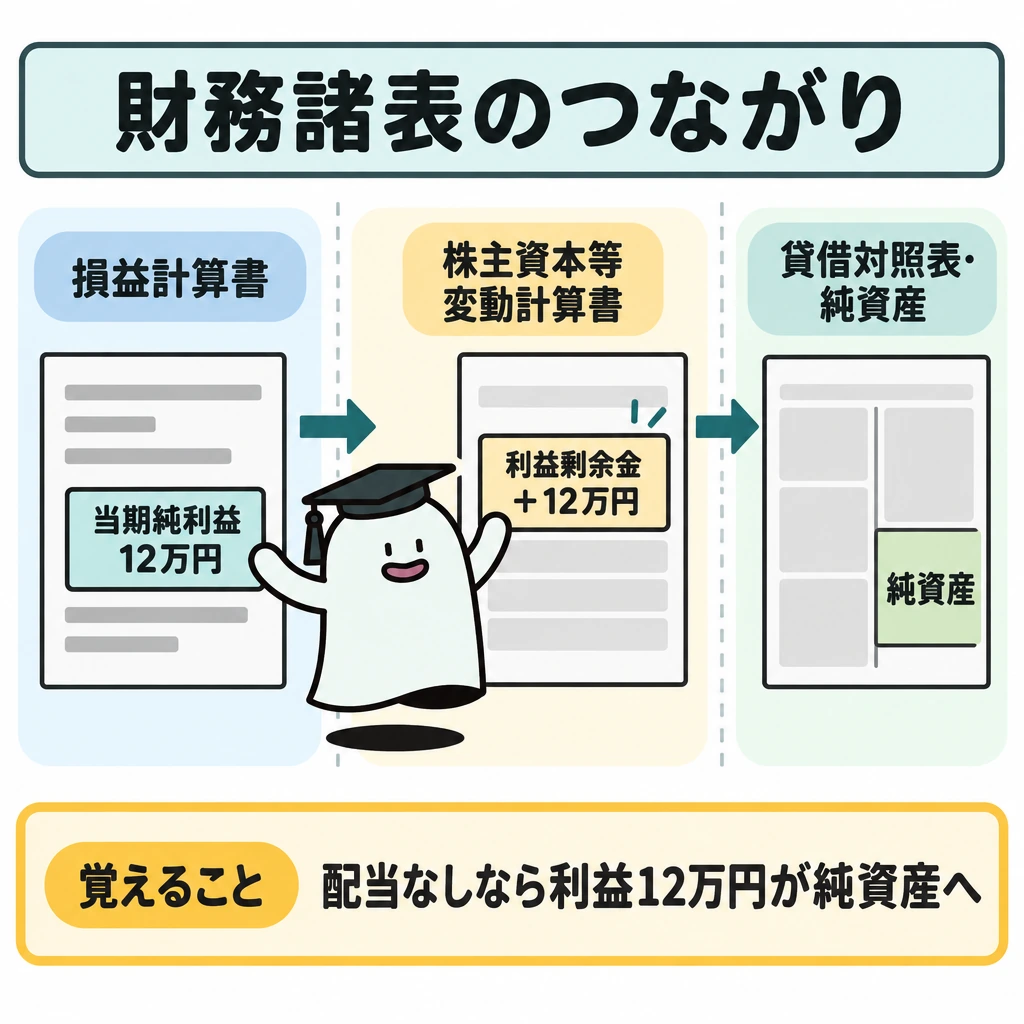
当期純利益12万円を計上し配当がなければ、株主資本等変動計算書の利益剰余金増加12万円を経て、貸借対照表の純資産へ反映されます。
損益計算書は期間の成果、変動計算書は純資産の変動理由、貸借対照表は期末残高を表します。各表の対応する数値を照合します。
利益が増えたからといって、現金も必ず同額増えるわけではありません。売掛金、棚卸資産、減価償却など、現金と損益のずれを確認します。
三表の数字をつなぐ
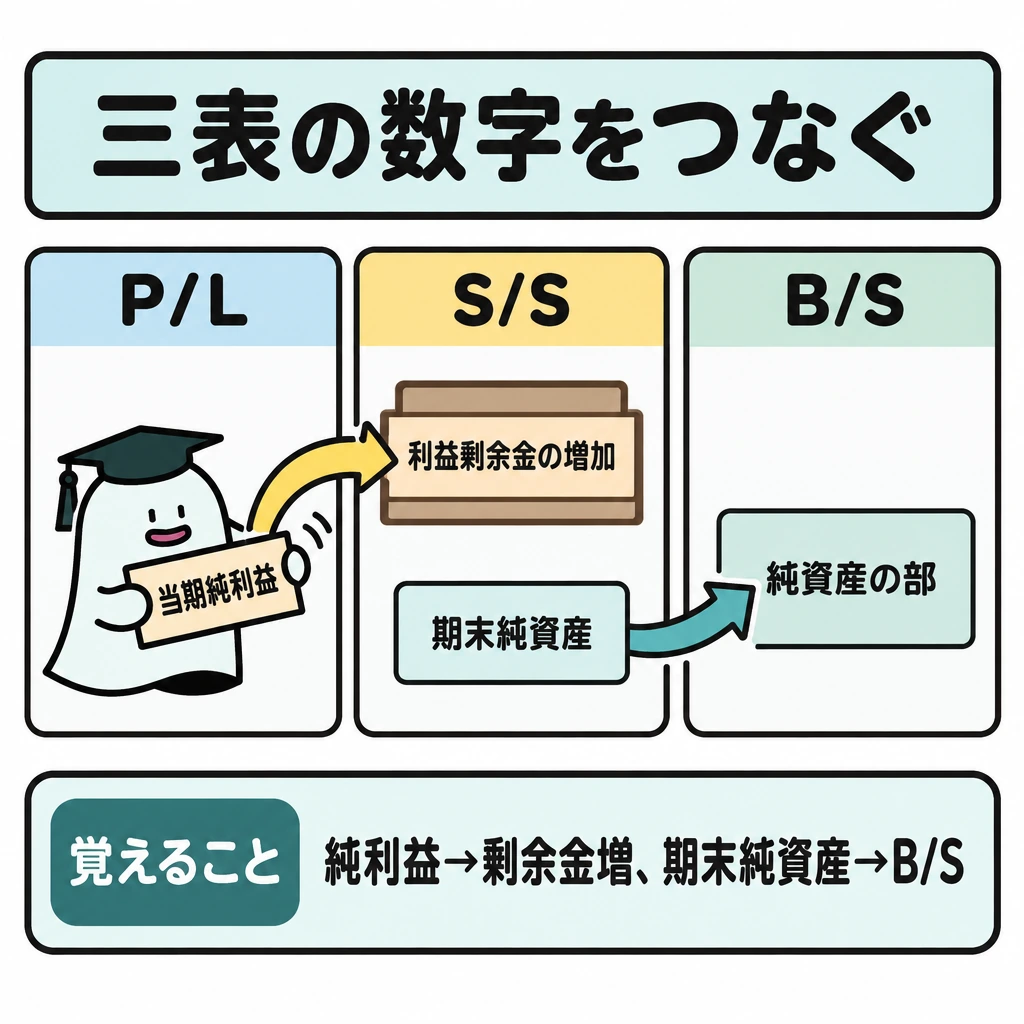
P/Lの当期純利益はS/Sの利益剰余金の増加へ、S/Sの期末純資産はB/Sの純資産の部へ対応します。B/Sは資産=負債+純資産、P/Lは収益-費用=利益、S/Sは期首残高+当期変動=期末残高という三つの式で検算します。
掛売りで利益が計上されても売掛金が未回収なら現金は増えません。減価償却で費用が出ても当期の現金支出はありません。利益と現金残高を一致させようとせず、債権・棚卸資産・減価償却・配当など、どの要因がずらしたかを説明します。
試験に出る
- 損益計算書・株主資本等変動計算書・貸借対照表は、当期純利益を通じてつながる。
- 当期純利益は、株主資本等変動計算書を経て、貸借対照表の純資産へ反映される。
- 損益計算書は期間の成果、変動計算書は純資産の変動理由、貸借対照表は期末残高を示す。
- 利益が増えても、現金が同額増えるとは限らない。
- 売掛金の増減、棚卸資産の増減、減価償却費など、現金と損益がずれる原因を確認する。
重要な言葉
- 財務諸表連携
- 各財務諸表の数値が、利益などを通じて対応していること。
- 純資産
- 資産から負債を引いた、株主に帰属する持分。
- 利益剰余金
- 当期純利益の蓄積などを通じて、純資産に含まれる項目。
確認問題
確かめよう当期利益12万円が、貸借対照表へ直接現金12万円として載りますか。
いいえ。純資産の増加につながります。
当期純利益は、株主資本等変動計算書を経て、貸借対照表の純資産へ反映される。
利益が増えれば、現金も必ず同額増える。
当期純利益12万円・配当なしのとき、貸借対照表の純資産はどうなるか。
利益と現金がずれる原因として、考えられるものは?
1つの取引は、複数のへつながります。表ごとに独立して作るより、同じ利益がどこへ移るかを追うと検算できます。
当期純利益12万円を計上し配当がなければ、株主資本等変動計算書の増加12万円を経て、貸借対照表のへ反映されます。
は期間の成果、変動計算書は純資産の変動理由、は期末残高を表します。各表の対応する数値を照合します。
利益が増えたからといって、現金も必ず同額増えるわけではありません。、棚卸資産、減価償却など、現金と損益のずれを確認します。
覚えるポイント
- 財務諸表作成の基礎:整理後残高を表示区分へ集約し、相手科目や控除科目との関係も確認します。収益費用は損益計算書、資産負債純資産は貸借対照表へつなげます。
- 損益計算書(P/L):本業の収益費用で営業利益、営業外損益を加減して経常利益、特別損益を加減して税引前当期純利益へ進みます。
- 貸借対照表(B/S):営業取引から生じる科目は正常営業循環基準、それ以外は一年基準などで区分します。回収や支払いの性質・時期を資料で確かめます。
- 株主資本等変動計算書(S/S):株主資本等変動計算書は各純資産項目の期首残高に当期変動を加減します。項目間の振替は、一方が増えて他方が減り純資産合計が変わらないこともあります。
- 財務諸表相互の関係:損益計算書は期間の成果、変動計算書は純資産の変動理由、貸借対照表は期末残高を表します。各表の対応する数値を照合します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について