

企業グループを一つとして見るために、個別財務諸表を合算し内部取引を取り除きます。資本連結とのれん・非支配株主持分、債権債務の相殺、在庫・土地に残る未実現利益を学びます。
仕組みを理解する
連結会計の基本構造
連結会計とは、親会社と子会社を一つの企業集団とみなし、個別財務諸表を合算したうえで内部取引を消去し、グループ全体の姿を示す手続きです。
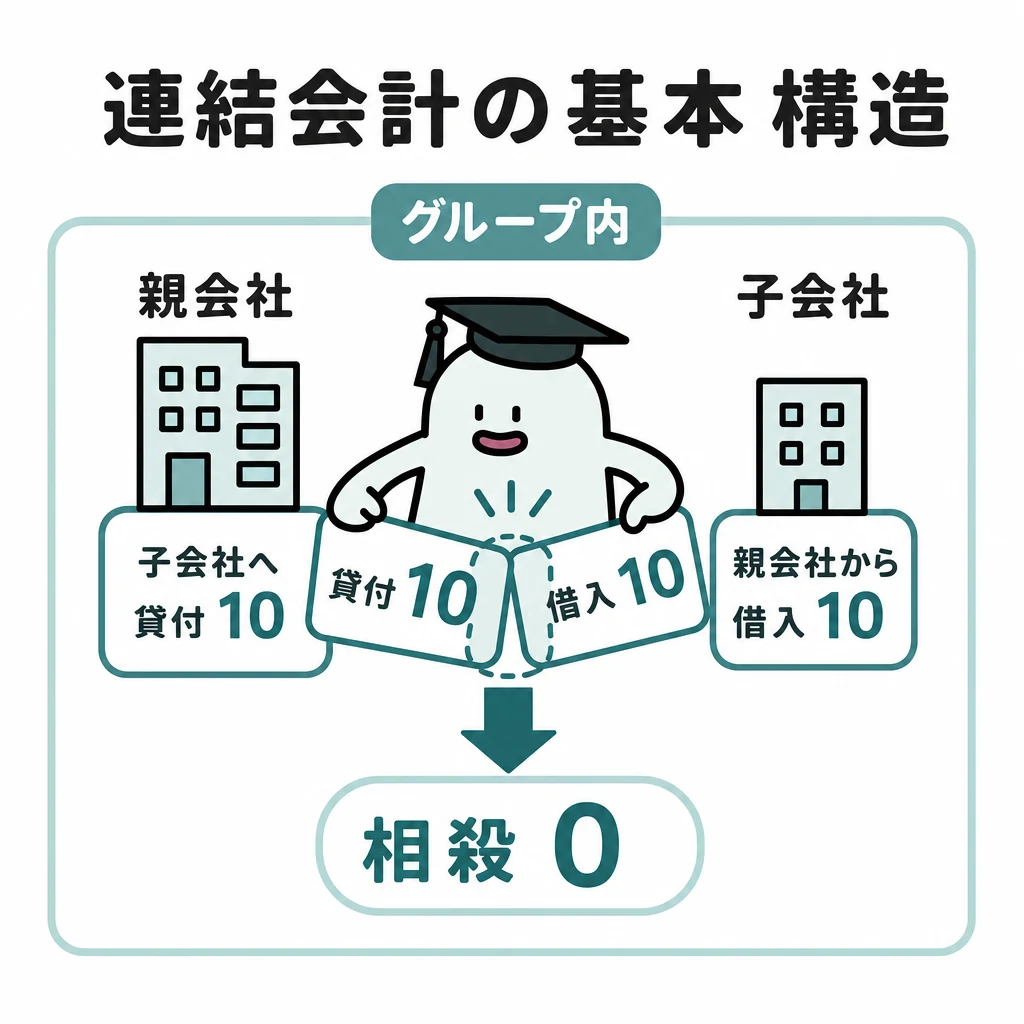
親会社と子会社を一つの企業集団として見ると、グループ内の売買は外部との成果ではありません。外部から見た姿へと組み替えます。
| 場面・論点 | 連結上の処理 |
|---|---|
| 取得時 | 投資と取得時資本の相殺、のれん、非支配株主持分 |
| 取得後 | 子会社利益・配当の持分配分、のれん償却 |
| 毎期の成果 | 内部取引・債権債務・未実現利益の消去 |
基本の仕組み
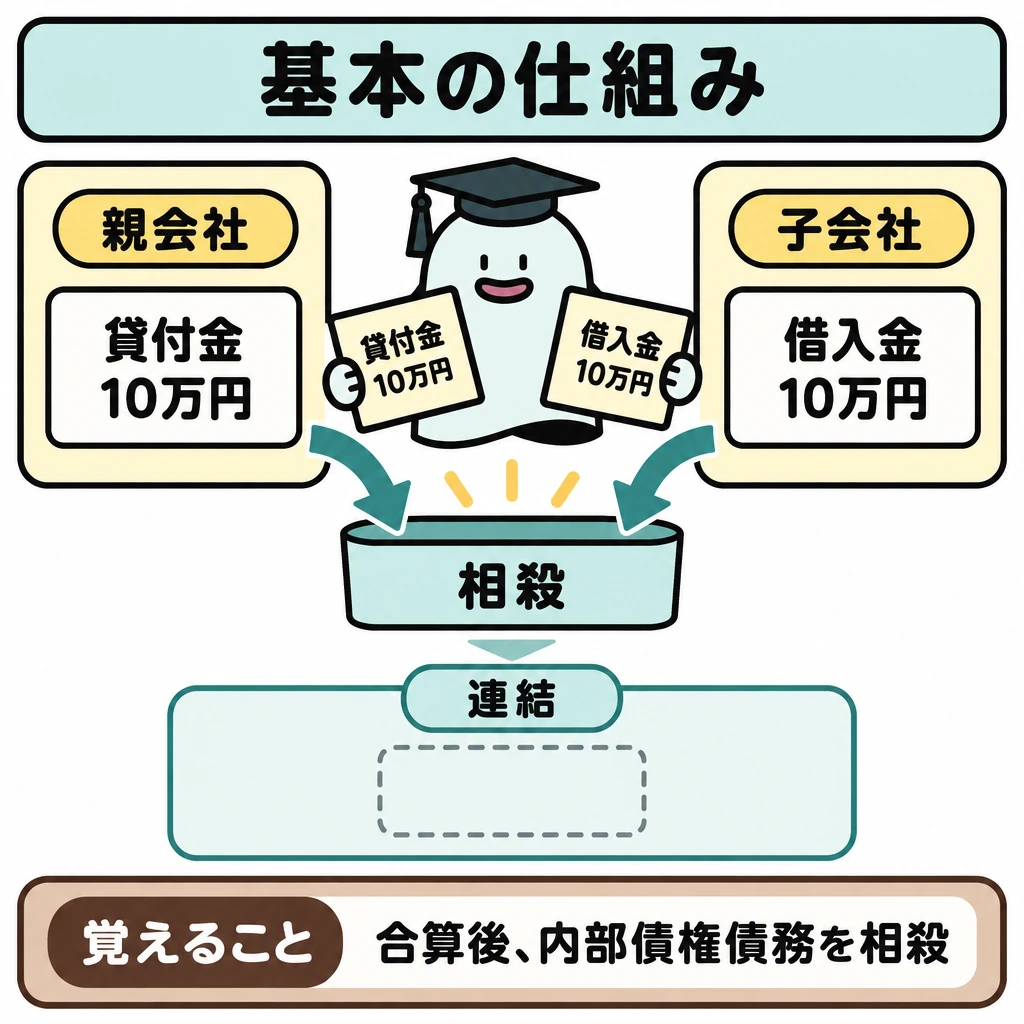
親会社が子会社へ10万円貸すと、親の貸付金と子の借入金を合算したままでは両方が残ります。連結ではこの10万円ずつを相殺します。
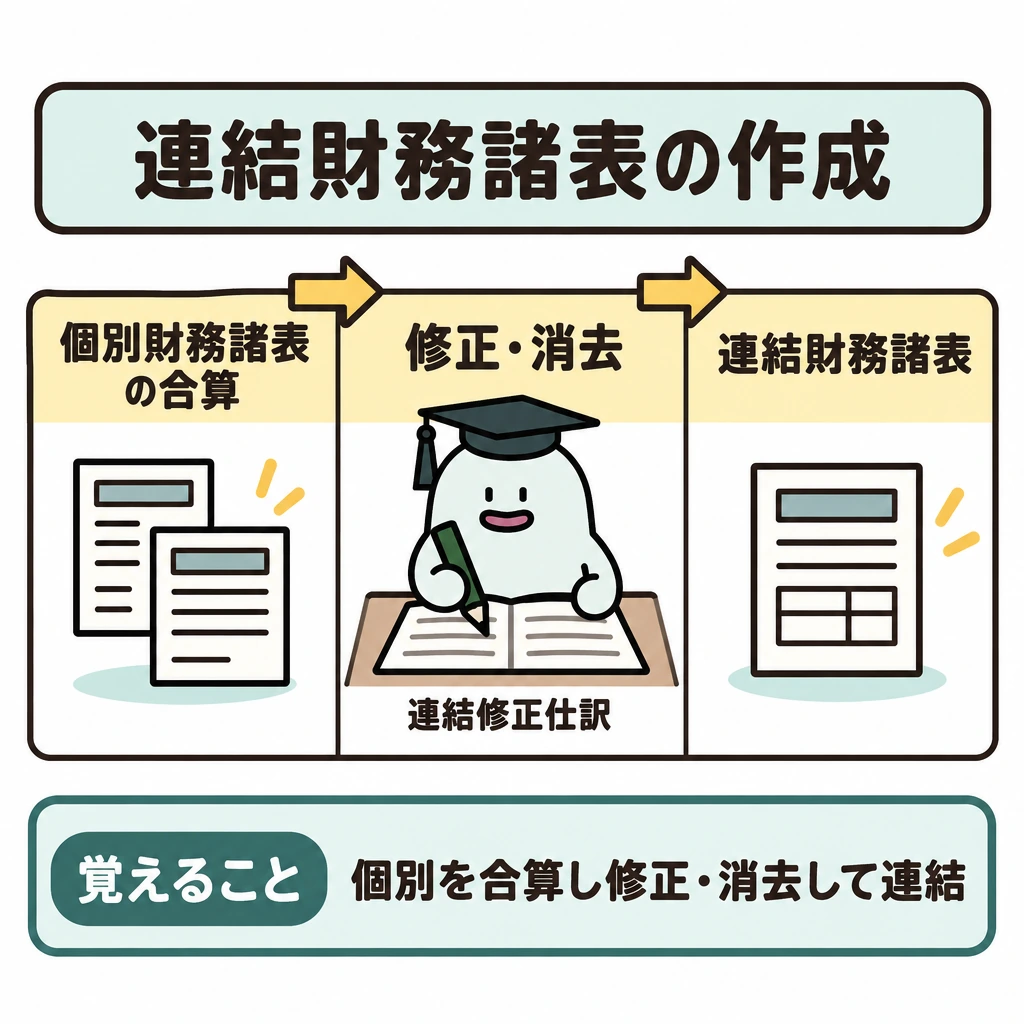
個別財務諸表を合算した後、内部の債権債務や取引を消去します。連結修正はグループ全体の表示のためで、通常は各社の個別帳簿へ転記しません。
会社が二社あるからといって、利益も単純に二倍になるわけではありません。内部取引を外部の成果と誤認しないようにします。
連結修正の全体像
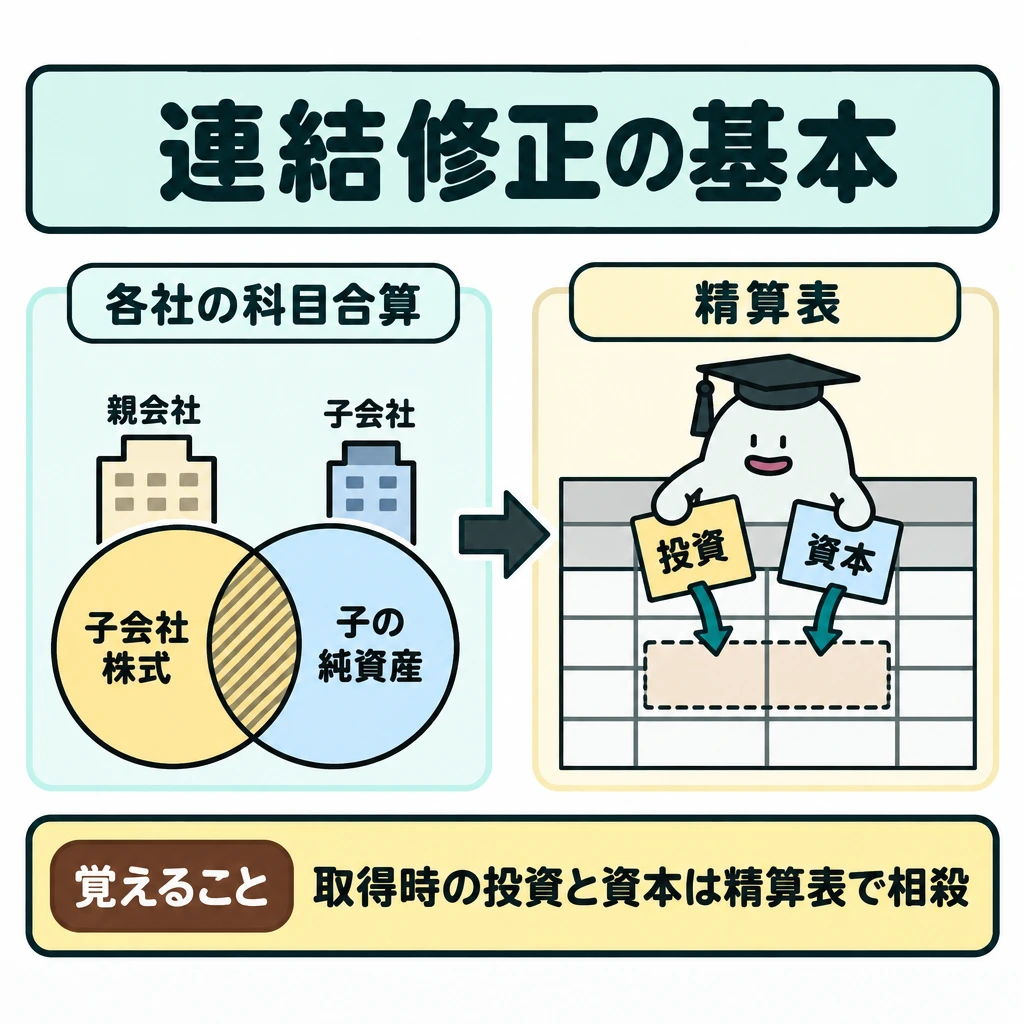
連結は①各社の同じ科目を合算、②取得時の投資と資本を相殺、③取得後の利益・配当を持分へ配分、④内部債権債務・取引高・未実現利益を消去、⑤連結財務諸表へ転記、の順に進めます。単なる二社の合計では、親会社が持つ子会社株式と子会社の純資産が重なります。
支配獲得日を基準に、取得前の子会社純資産と、取得後に稼いだ利益を分けます。連結修正仕訳は精算表上の処理であり、親・子それぞれの個別帳簿を書き換えるものではありません。
子会社の範囲と連結財務諸表の表示
子会社とは、親会社が意思決定機関を支配している会社です。議決権の過半数を所有していれば通常は子会社となり、連結の対象になります。所有割合が100%未満なら、残りの株主の持分を非支配株主持分として区別します。
2級で作成する連結財務諸表は、連結貸借対照表・連結損益計算書・連結株主資本等変動計算書です(連結キャッシュ・フロー計算書は1級)。連結貸借対照表では、のれんを無形固定資産、非支配株主持分を純資産の部に表示します。
連結損益計算書では、当期純利益から非支配株主に帰属する当期純利益を差し引き、親会社株主に帰属する当期純利益を示します。のれん償却は販売費及び一般管理費、負ののれん発生益は特別利益に表示します。
連結精算表は、個別財務諸表欄を合算し、修正・消去欄に連結修正仕訳を記入して連結財務諸表欄を求める表です。開始仕訳の純資産科目は、設問の精算表の形式に合わせて「利益剰余金」または「利益剰余金当期首残高」などで記入します。
試験に出る
- 連結では個別財務諸表を合算した後、内部の債権債務や取引を消去する流れが問われます。
- 連結修正仕訳はグループ全体の表示のためのもので、各社の個別帳簿へは転記しない点に注意します。
- グループ内の貸付金と借入金のように、対応する勘定を相殺する考え方が問われます。
- 会社数が増えても利益が単純に比例して増えるわけではないことを押さえます。
- 内部取引を外部との取引と混同させる選択肢に注意します。
- 連結損益計算書で、当期純利益を非支配株主に帰属する部分と親会社株主に帰属する部分に分けて表示する形式が問われます。
重要な言葉
- 企業集団
- 親会社と子会社を一つのまとまりとして見たときの呼び方。
- 連結修正
- 個別財務諸表を合算した後、グループ内部の取引や残高を消去する手続き。
- 内部取引
- 親会社と子会社など、グループ内の会社同士で行う取引。
- 子会社
- 親会社に意思決定機関を支配されている会社。議決権の過半数を所有されていれば通常は子会社となる。
- 親会社株主に帰属する当期純利益
- 連結上の当期純利益から非支配株主に帰属する当期純利益を差し引いた、親会社の株主の取り分。
確認問題
確かめようグループ内の貸付10万円は連結の外部債権?
いいえ。対応する借入金と相殺します。
連結では、個別財務諸表を合算しただけで正しいグループの姿になる。
連結修正はグループ全体の表示のために行い、各社の個別帳簿には通常転記しない。
連結会計の手続きとして正しいものは?
親会社の貸付金と子会社の借入金は連結でどう扱う?
親会社と子会社を一つのとして見ると、グループ内の売買は外部との成果ではありません。外部から見た姿へと組み替えます。
親会社が子会社へ10万円貸すと、親の貸付金と子の借入金を合算したままでは両方が残ります。連結ではこのずつを相殺します。
個別財務諸表を合算した後、内部のや取引を消去します。連結修正はグループ全体の表示のためで、通常は各社の個別帳簿へ転記しません。
会社が二社あるからといって、利益も単純に二倍になるわけではありません。を外部の成果と誤認しないようにします。
資本連結(連結の出発点)
資本連結とは、親会社の子会社株式と子会社の純資産を相殺し、取得価額と持分との差であるのれんや非支配株主持分を整理する連結の出発点となる手続きです。
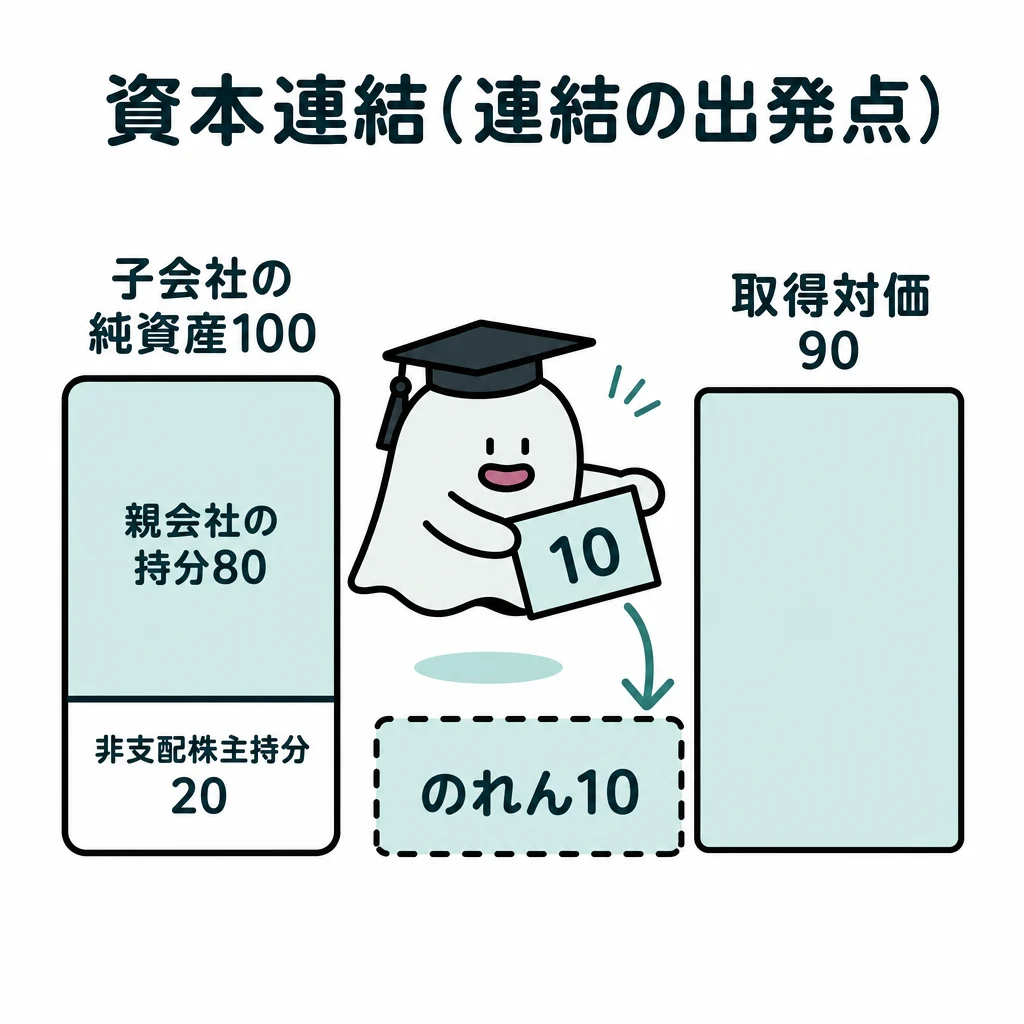
親会社の子会社株式と、子会社の純資産は、同じ投資関係の両側です。単純合算による二重表示を解消します。
| 場面・論点 | 連結上の処理 |
|---|---|
| 取得時資本 | 子会社の取得時純資産。親会社投資と相殺する基礎 |
| 取得後利益 | 親会社持分と非支配株主持分に配分 |
| 子会社配当 | 親会社の受取配当金を消去し、非支配株主持分も調整 |
| のれん | 取得時に計算し、20年以内の指定年数で定額法により償却 |
基本の仕組み
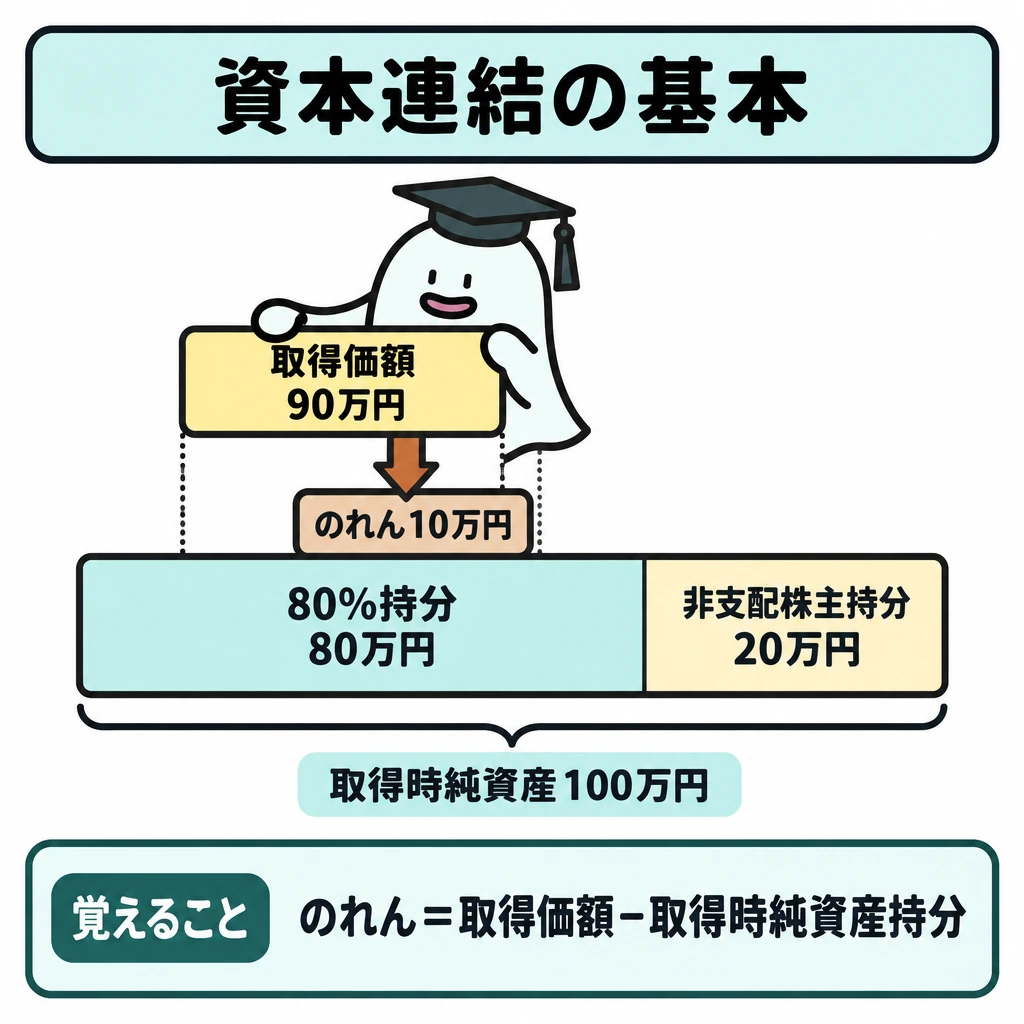
子会社の取得時純資産100万円の80%を90万円で取得した例では、持分相当の80万円との差10万円がのれんです。非支配株主持分は20万円になります。
投資と資本を相殺し、取得価額と取得した純資産持分との差を整理します。取得後の利益は、取得時の資本と区別して親会社持分などへ配分します。
取得時と期末の純資産を混ぜないようにします。のれんは、取得時の子会社の純資産(資本金・資本剰余金・利益剰余金)と取得価額から計算します。
取得時と取得後を分ける
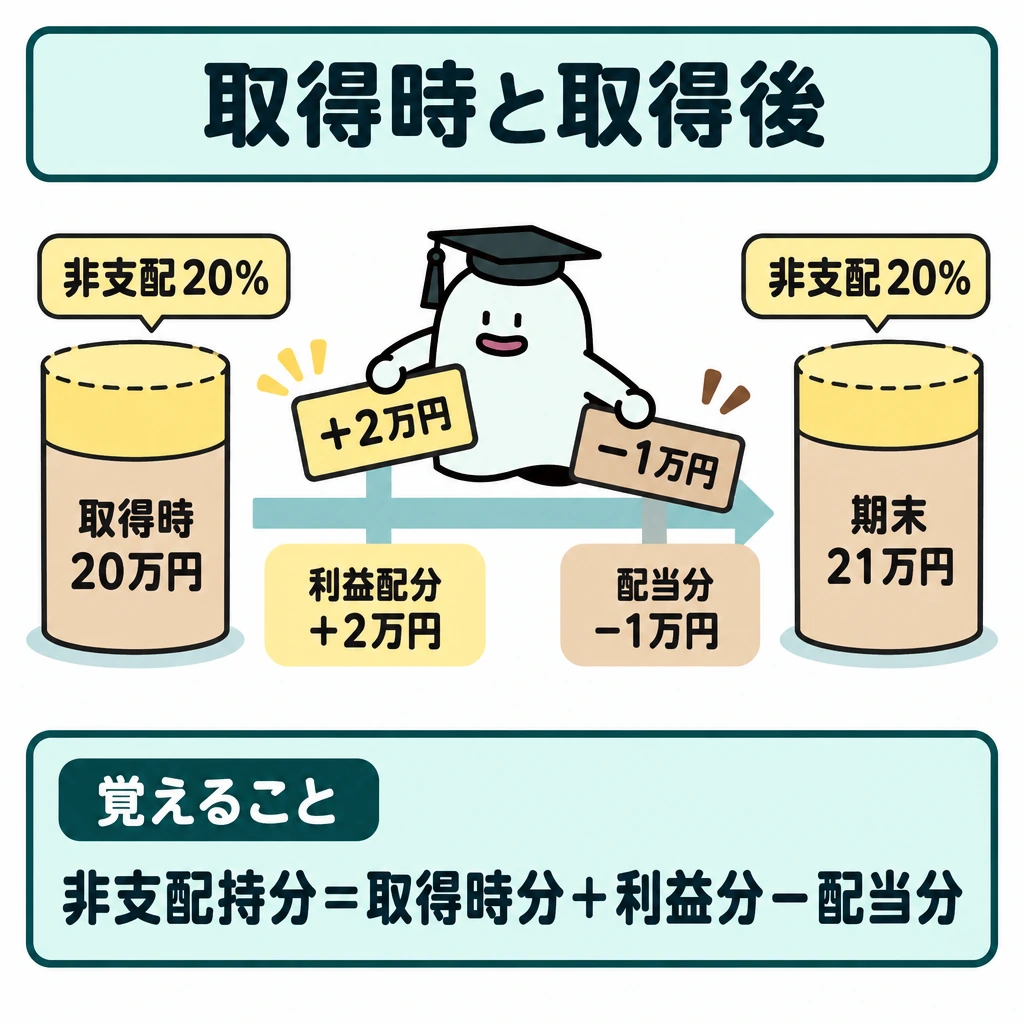
2級では子会社の資産・負債の時価評価は出題範囲外(1級)です。支配獲得日の子会社の資本金・資本剰余金・利益剰余金を合計し、その親会社持分と子会社株式を相殺します。非支配株主持分は、取得時純資産の非支配株主の持分比率分から始めます。
取得価額が取得時純資産の親会社持分を上回る差額がのれんです。下回る場合の差額は負ののれん発生益とし、発生した年度の特別利益に計上します(償却はしません)。
取得後の子会社の当期純利益は、非支配株主の持分比率分を非支配株主に帰属する当期純利益とし、同額の非支配株主持分を増やします。残りが親会社株主の取り分です。
子会社からの配当はグループ内の資金移動です。親会社の受取配当金を消去し、非支配株主への配当分は非支配株主持分を減らします。相手は子会社の利益剰余金(剰余金の配当)です。
のれんは20年以内で設問が指定する年数にわたり、定額法で毎期償却します。取得時残高と期末残高を混同しないようにします。期末の非支配株主持分は、期末の子会社純資産×非支配株主の持分比率で検算できます。
翌年度以降の連結精算表では、前年度までの連結修正を期首の利益剰余金などへ引き継ぐ開始仕訳を置き、当期の連結修正を重ねます。取得時と当期だけで期末残高を作らないようにします。
下の例では、翌年度の開始仕訳の利益剰余金42万円=取得時40万円+のれん償却1万円+非支配株主への利益配分2万円+受取配当金の消去4万円-配当の取消し5万円です。前年度の損益項目の修正は、翌年度には利益剰余金(期首)の修正になります。
| 場面(親会社80%取得) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 支配獲得日(資本金60万円・利益剰余金40万円、取得価額90万円) | 資本金 | 60万円 | 子会社株式 | 90万円 |
| 利益剰余金 | 40万円 | 非支配株主持分 | 20万円 | |
| のれん | 10万円 | |||
| 1年目:のれん償却(10年・定額法) | のれん償却 | 1万円 | のれん | 1万円 |
| 1年目:子会社の当期純利益10万円の按分 | 非支配株主に帰属する当期純利益 | 2万円 | 非支配株主持分 | 2万円 |
| 1年目:子会社の配当5万円 | 受取配当金 | 4万円 | 利益剰余金(剰余金の配当) | 5万円 |
| 非支配株主持分 | 1万円 | |||
| 2年目:開始仕訳 | 資本金 | 60万円 | 子会社株式 | 90万円 |
| 利益剰余金 | 42万円 | 非支配株主持分 | 21万円 | |
| のれん | 9万円 |
試験に出る
- 取得価額と取得した純資産持分との差額がのれんになる計算を問う問題。
- 非支配株主持分は、子会社の純資産のうち親会社が持たない部分として求める点に注意します。
- のれんの計算は取得時の評価に基づき、取得後の利益と混同させないことを押さえます。
- 投資と資本の相殺により、単純合算の二重表示を解消する考え方が問われます。
- のれんは20年以内で設問が指定する年数にわたり定額法で償却し、のれん償却は販売費及び一般管理費に表示する点を押さえます。
- 2級では子会社の資産・負債の時価評価は出題範囲外で、支配獲得日の資本金・資本剰余金・利益剰余金をそのまま相殺します。
重要な言葉
- のれん
- 子会社株式の取得価額が、取得した純資産の持分を上回る部分。
- 非支配株主持分
- 子会社の純資産のうち、親会社が保有しない部分。
- 資本連結
- 親会社の投資と子会社の資本を相殺し、のれんなどを整理する手続き。
- 開始仕訳
- 前年度までの連結修正仕訳を、当年度の連結精算表で期首の純資産などに引き継ぐための仕訳。
- 負ののれん発生益
- 子会社株式の取得価額が、取得した純資産の持分を下回ったときの差額。発生した年度の特別利益とする。
確認問題
確かめようこの例ののれんは90−100=−10万円?
違います。90−100×80%=10万円です。
取得時純資産100万円の80%を90万円で取得した場合、のれんは10万円である。
のれんは取得後の子会社の利益も含めて計算する。
取得時純資産100万円の80%を90万円で取得したとき、のれんはいくら?
この例で、特に条件がない場合の非支配株主持分はいくら?
親会社のと、子会社の純資産は、同じ投資関係の両側です。単純合算による二重表示を解消します。
子会社の取得時純資産100万円の80%を90万円で取得した例では、持分相当の80万円との差10万円がです。非支配株主持分は20万円になります。
投資と資本を相殺し、取得価額と取得したとの差を整理します。取得後の利益は、取得時の資本と区別して親会社持分などへ配分します。
取得時と期末の純資産を混ぜないようにします。のれんは、の子会社の純資産(資本金・資本剰余金・利益剰余金)と取得価額から計算します。
内部取引の消去
内部取引の消去とは、グループ内の売買や資金のやり取りを連結上取り除き、外部との取引だけをグループの成果として残す手続きです。
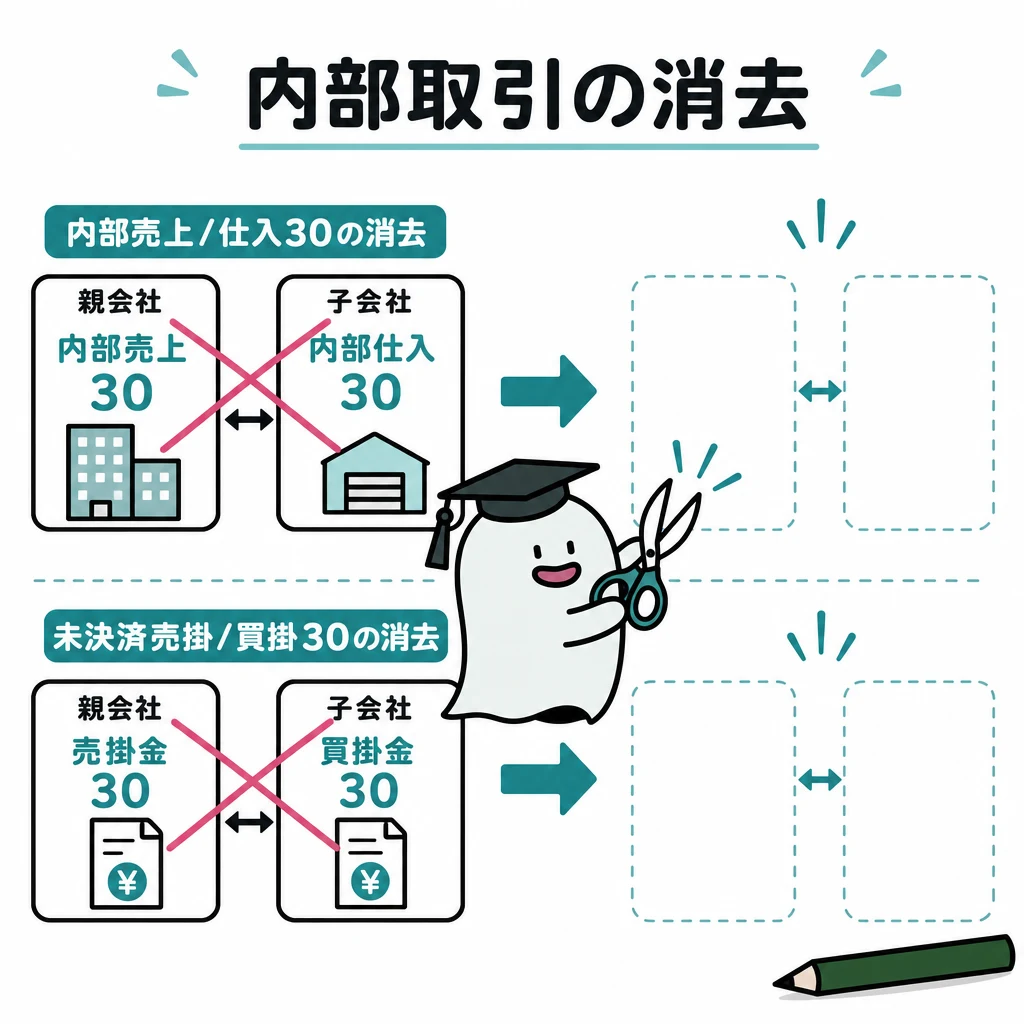
グループ内の販売は、連結上は商品の置き場所が変わっただけの段階があります。外部への販売と区別します。
| 場面・論点 | 連結上の処理 |
|---|---|
| 内部売上・仕入 | 取引高を消去。決済済みでも必要 |
| 内部債権・債務 | 期末残高を相殺。決済済みなら残高なし |
| 内部債権の貸倒引当金 | 内部債権とともに消去 |
| アップストリーム | 子会社利益の修正を非支配株主持分へ配分 |
基本の仕組み
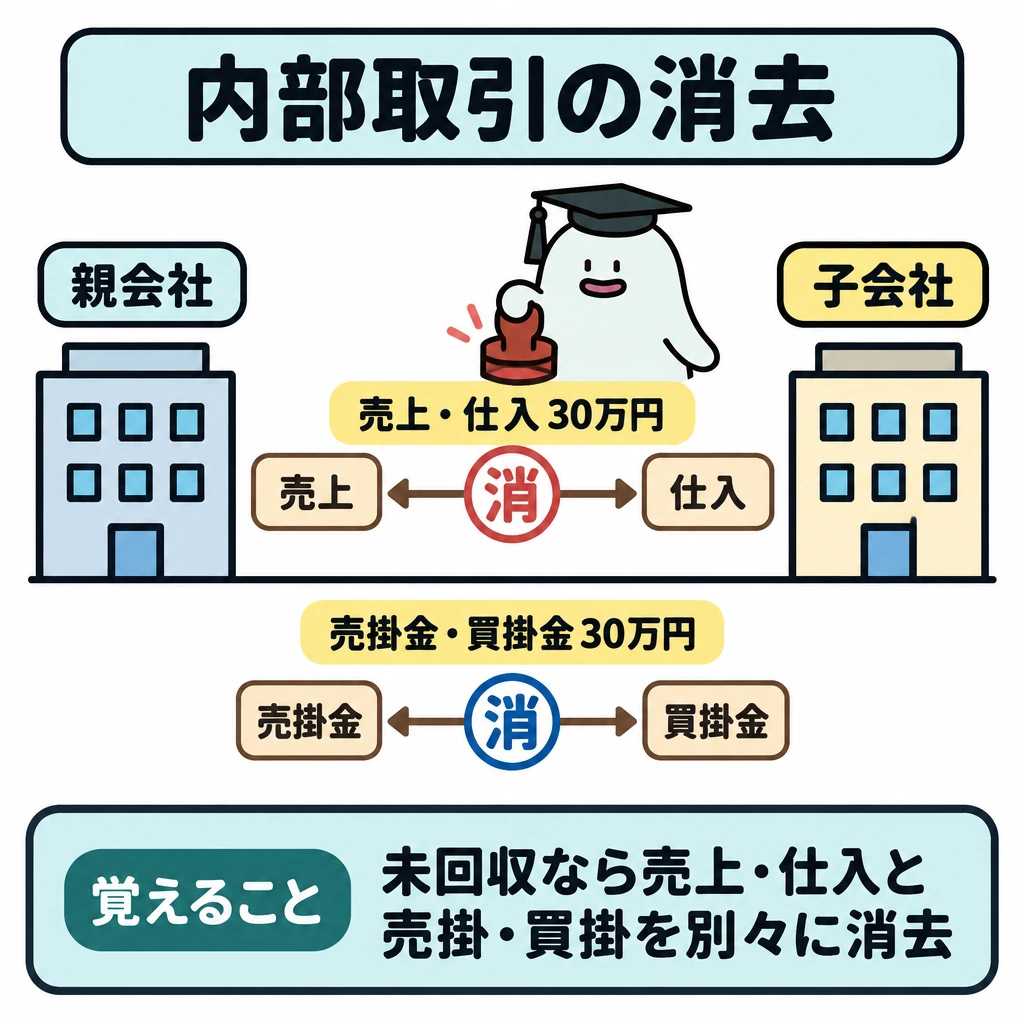
親会社が子会社へ30万円で販売し未回収なら、内部売上・仕入30万円に加え、売掛金・買掛金30万円を対応させて消去します。
取引高の消去と期末残高の消去は別です。売上と仕入は期間の流れ、債権と債務は期末に残る権利義務を表します。
代金が決済済みなら債権債務は残りませんが、期間中の内部売上の消去は必要です。期末残高がゼロだから全て省略とはしません。
取引高と残高を別々に消す
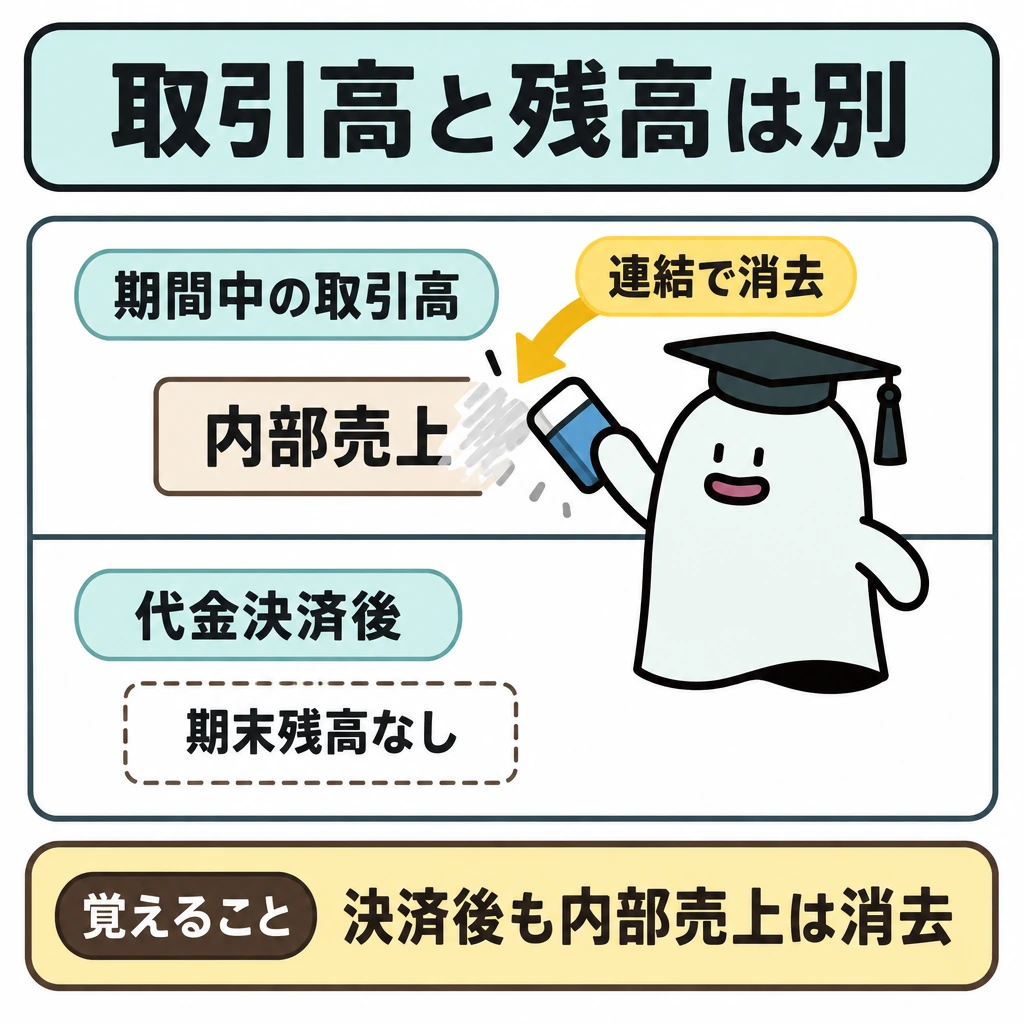
内部売上と内部仕入(連結上は売上高と売上原価)は期間中の取引高、売掛金と買掛金や貸付金と借入金は期末の残高です。代金決済後も内部売上は残るため、取引高の消去は省けません。
逆に取引が未決済なら、取引高と債権債務の両方を消します。貸付金・借入金なら、受取利息と支払利息、未収収益と未払費用も対応させて消去します。
内部債権に対して各社が貸倒引当金を設定している場合、債権債務を相殺した後は対応する引当金も連結上不要です。貸倒引当金を減らし、同額の貸倒引当金繰入を取り消します。
子会社が債権者(アップストリーム)なら、子会社の利益が増えるため、その非支配株主持分比率分を非支配株主に帰属する当期純利益として非支配株主持分へ配分します。翌期は前期の修正を開始仕訳(貸倒引当金/利益剰余金)で引き継ぎ、当期末の修正額との差額だけを貸倒引当金繰入で調整します。
グループ内で受け取った手形を銀行で割り引いた場合など、設問に追加条件があるときは、連結上の債権債務がいくら残っているかを確かめてから消去します。
子会社から親会社への売上はアップストリーム、親会社から子会社への売上はダウンストリームです。内部取引高そのものは両方向で消しますが、子会社が計上した利益の修正は非支配株主持分の配分にも影響します。
| 場面(内部売掛金30万円、貸倒引当金2%、非支配株主20%) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 債権債務の相殺 | 買掛金 | 30万円 | 売掛金 | 30万円 |
| 引当金の修正(親会社が債権者) | 貸倒引当金 | 6,000円 | 貸倒引当金繰入 | 6,000円 |
| 子会社が債権者の場合の追加 | 非支配株主に帰属する当期純利益 | 1,200円 | 非支配株主持分 | 1,200円 |
試験に出る
- 取引高の消去と期末残高の消去を区別して考える問題。
- 内部売上・仕入と売掛金・買掛金を対応させて消去する仕訳が問われます。
- 代金が決済済みでも、期間中の内部売上の消去は必要である点に注意します。
- グループ内の販売を外部への販売と混同させる選択肢に注意します。
- 債権債務は期末の残高、売上仕入は期間の流れとして整理します。
- 内部債権に設定した貸倒引当金を修正し、子会社が債権者なら非支配株主持分にも配分する点が問われます。
重要な言葉
- 内部売上
- 親会社と子会社などグループ内で計上された売上。
- 債権債務の相殺
- グループ内の売掛金と買掛金など対応する残高を消去すること。
- 取引高の消去
- 期間中に行われたグループ内の売上と仕入を連結上取り除くこと。
- 貸倒引当金の修正
- 相殺した内部債権に対して設定されていた貸倒引当金と、その繰入額を連結上取り消すこと。
確認問題
確かめよう決済済みの内部売買の売上は連結で残す?
消去します。外部売上ではないためです。
内部取引でも、代金が決済済みなら売上の消去は不要である。
内部取引の消去では、取引高の消去と期末残高の消去を区別する。
親会社が子会社へ30万円で販売し、代金が未回収のとき連結で消去するものは?
内部取引の消去について正しいものは?
グループ内の販売は、連結上は商品のが変わっただけの段階があります。外部への販売と区別します。
親会社が子会社へ30万円で販売し未回収なら、内部売上・仕入に加え、売掛金・買掛金30万円を対応させて消去します。
取引高の消去との消去は別です。売上と仕入は期間の流れ、債権と債務は期末に残る権利義務を表します。
代金がなら債権債務は残りませんが、期間中の内部売上の消去は必要です。期末残高がゼロだから全て省略とはしません。
未実現利益の消去
未実現利益の消去とは、グループ内で付いた利益のうち外部へまだ売れていない部分を取り除き、連結上の利益を外部取引だけに基づかせる手続きです。
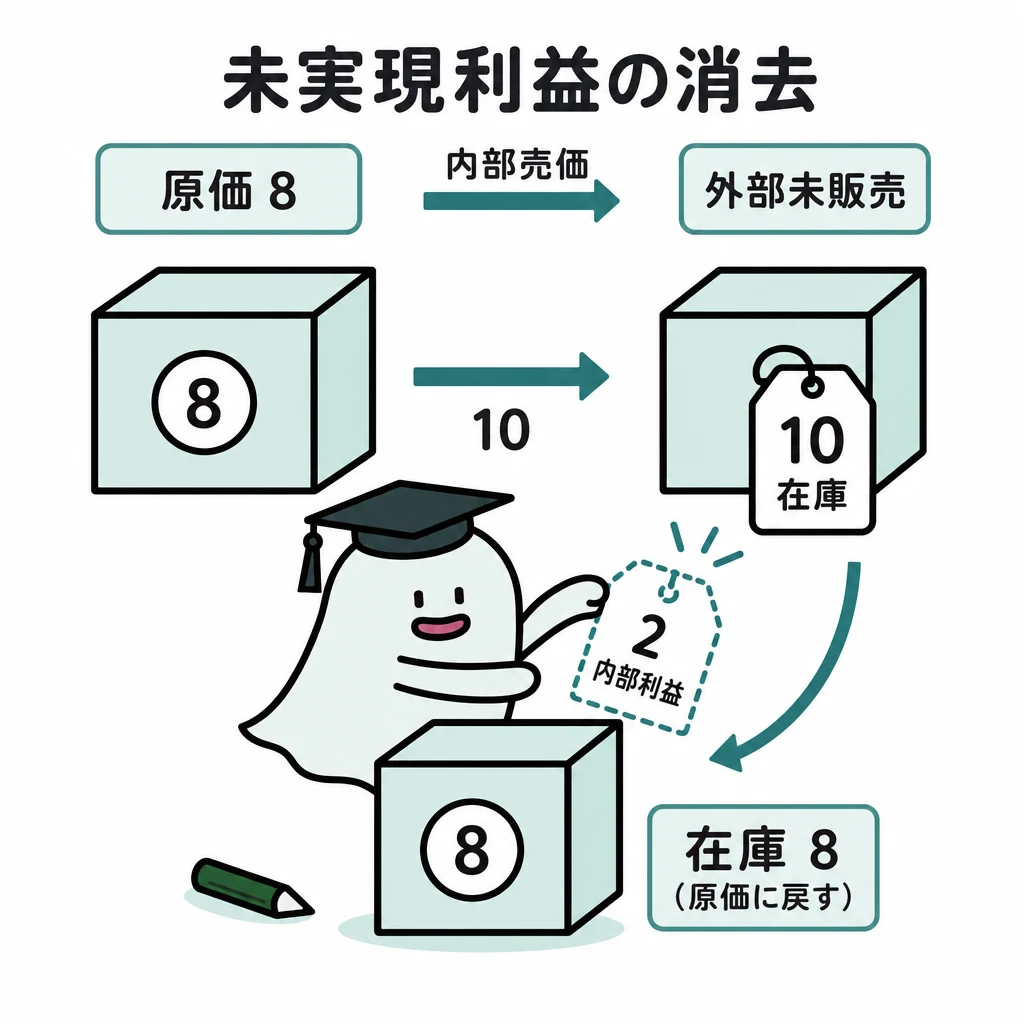
グループ内で内部利益を付けて売っても、商品が外部へ出ていなければグループ全体の利益はまだ実現していません。
| 場面・論点 | 連結上の処理 |
|---|---|
| 期末商品 | 外部未販売分の内部利益を商品から控除 |
| 翌期の商品 | 前期の消去を引き継ぎ、外部販売時に利益を実現 |
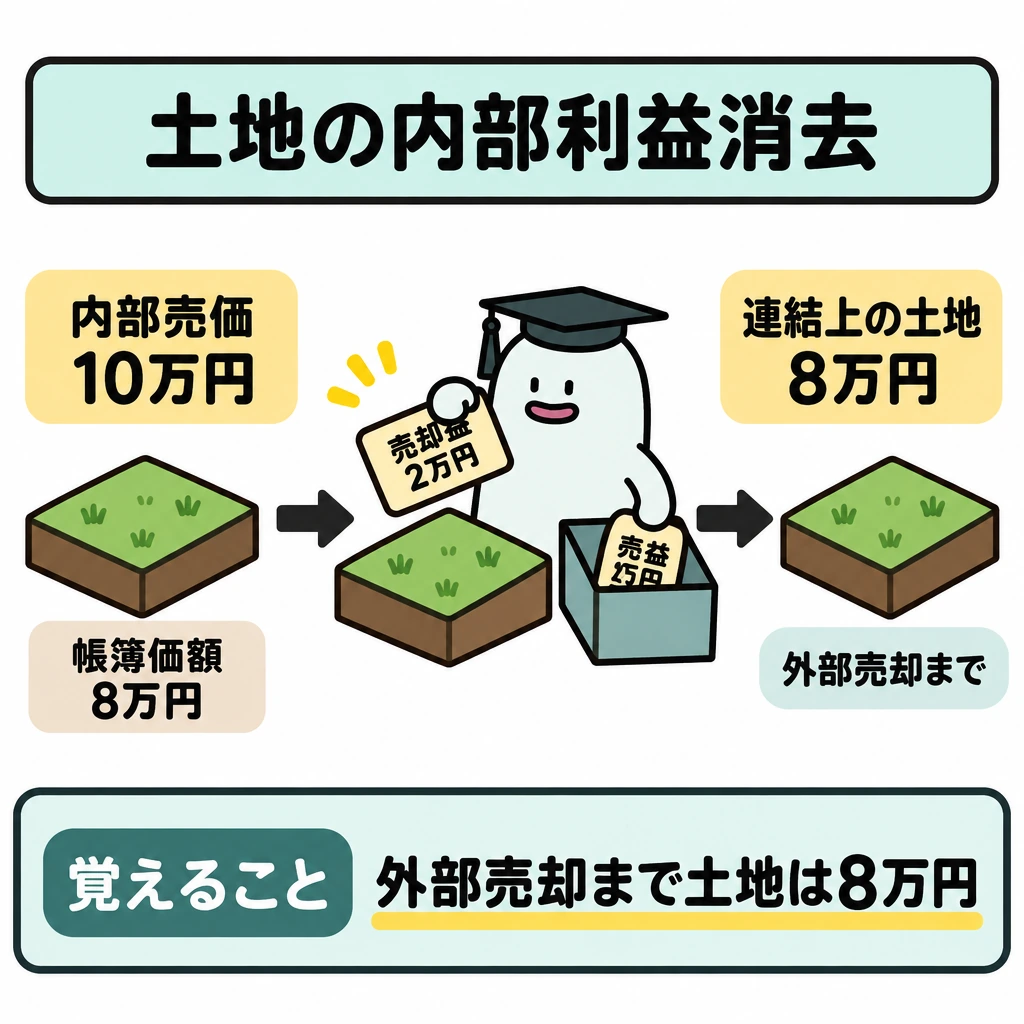
| 土地 | 外部売却まで内部の固定資産売却益を消し、売り手の売却前の帳簿価額に戻す |
| アップストリーム | 全額消去し、非支配株主の持分比率分を非支配株主持分に負担させる |
基本の仕組み
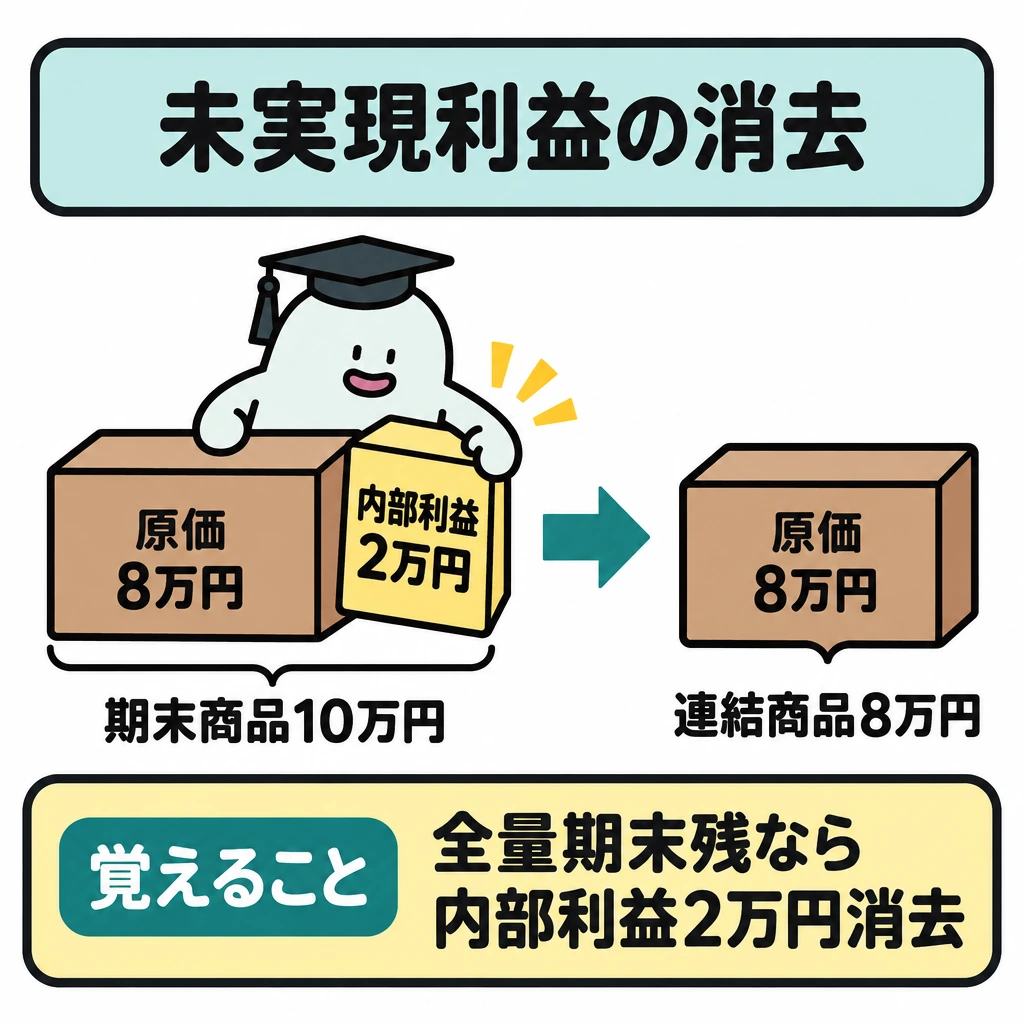
原価8万円の商品を子会社へ10万円で売り、その全量が期末に残るなら、内部利益2万円を期末商品から控除します。連結上の商品は原価8万円です。
期末在庫に含まれる内部利益を消去し、翌期に外部へ売れたときに実現させます。子会社が売り手の場合は非支配株主持分への影響にも注意します。
内部売価の20%が利益という条件と、原価に20%上乗せという条件は違います。売価12万円なら、前者の利益は12万円×20%=2.4万円、後者は12万円×0.2÷1.2=2万円です。
商品・土地と翌期の扱い
期末商品の内部利益は、期末にまだグループ外へ販売されていない部分だけ消します。内部売価10万円に対し原価8万円なら利益2万円、半分だけ期末に残るなら未実現利益は1万円です。
前期末に消した商品利益は翌期の外部販売時に実現します。翌期の開始仕訳で前期の修正を引き継ぎ、当期の売上原価を減らして実現を反映する流れを押さえます。期首と期末の商品を同じ向きに消し続けません。
土地をグループ内で帳簿価額8万円から10万円で売っても、外部へ売却するまで連結上の土地は8万円です。固定資産売却益2万円を消去し、土地を2万円減らします。商品は外部への販売時、土地は外部への売却時に内部利益を実現させます。
ダウンストリームでは未実現利益を全額消去し、親会社株主だけが負担します。アップストリームでは全額消去したうえで、非支配株主の持分比率分を非支配株主持分に負担させます(非支配株主持分を減らし、非支配株主に帰属する当期純利益も減らします)。
| 場面(未実現利益2万円、非支配株主20%) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 期末商品(ダウンストリーム) | 売上原価 | 2万円 | 商品 | 2万円 |
| 期末商品(アップストリーム) | 売上原価 | 2万円 | 商品 | 2万円 |
| 非支配株主持分 | 4,000円 | 非支配株主に帰属する当期純利益 | 4,000円 | |
| 翌期:開始仕訳(ダウンストリーム) | 利益剰余金 | 2万円 | 商品 | 2万円 |
| 翌期:外部販売による実現 | 商品 | 2万円 | 売上原価 | 2万円 |
| 土地の売却(ダウンストリーム) | 固定資産売却益 | 2万円 | 土地 | 2万円 |
試験に出る
- 期末在庫に含まれる内部利益の計算と消去が問われます。
- 内部売価の利益率と原価への上乗せ率を混同させる問題に注意します。
- 子会社が売り手の場合、非支配株主持分への影響を考える問題があります。
- 未実現利益は翌期に外部へ売れた時点で実現することを押さえます。
- グループ内で売れても外部へ出ていなければ利益は実現しない点が問われます。
- アップストリームでは未実現利益を全額消去したうえで、非支配株主の持分比率分を非支配株主持分に負担させます。
重要な言葉
- 未実現利益
- グループ内の取引で付いた利益のうち、外部へまだ売れていない商品に含まれる部分。
- アップストリーム
- 子会社が親会社へ商品を売る取引。
- 期末商品
- 決算時に在庫として残っている商品。
- ダウンストリーム
- 親会社が子会社へ商品などを売る取引。未実現利益は全額消去し、非支配株主には負担させない。
確認問題
確かめよう原価8万円の商品を子会社へ10万円で売り、全量が期末に残るとき、未実現利益はいくら?
2万円です。
原価8万円の商品を10万円で子会社へ売り、全量が期末に残る場合、連結上の商品は10万円である。
期末在庫の未実現利益は、翌期に外部へ売れた時点で実現する。
原価8万円の商品を子会社へ10万円で売り、全量が期末在庫のとき、消去する未実現利益は?
子会社が親会社へ商品を売る取引を何という?
グループ内でを付けて売っても、商品が外部へ出ていなければグループ全体の利益はまだ実現していません。
原価8万円の商品を子会社へ10万円で売り、その全量が期末に残るなら、内部利益2万円を期末商品から控除します。連結上の商品はです。
期末在庫に含まれる内部利益を消去し、翌期に外部へ売れたときに実現させます。子会社が売り手の場合はへの影響にも注意します。
内部売価のが利益という条件と、原価に20%上乗せという条件は違います。売価12万円なら、前者の利益は12万円×20%=2.4万円、後者は12万円×0.2÷1.2=2万円です。
覚えるポイント
- 連結会計の基本構造:個別財務諸表を合算した後、内部の債権債務や取引を消去します。連結修正はグループ全体の表示のためで、通常は各社の個別帳簿へ転記しません。
- 資本連結(連結の出発点):投資と資本を相殺し、取得価額と取得した純資産持分との差を整理します。取得後の利益は、取得時の資本と区別して親会社持分などへ配分します。
- 内部取引の消去:取引高の消去と残高の消去は別です。売上と仕入は期間の流れ、債権と債務は期末に残る権利義務を表します。
- 未実現利益の消去:期末在庫に含まれる内部利益を消去し、翌期に外部へ売れたときに実現させます。子会社が売り手の場合は非支配株主持分への影響にも注意します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第六 連結会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第153回2級商業簿記の出題講評(連結会計) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について