

未実現利益の消去とは
未実現利益の消去とは、グループ内で付いた利益のうち外部へまだ売れていない部分を取り除き、連結上の利益を外部取引だけに基づかせる手続きです。
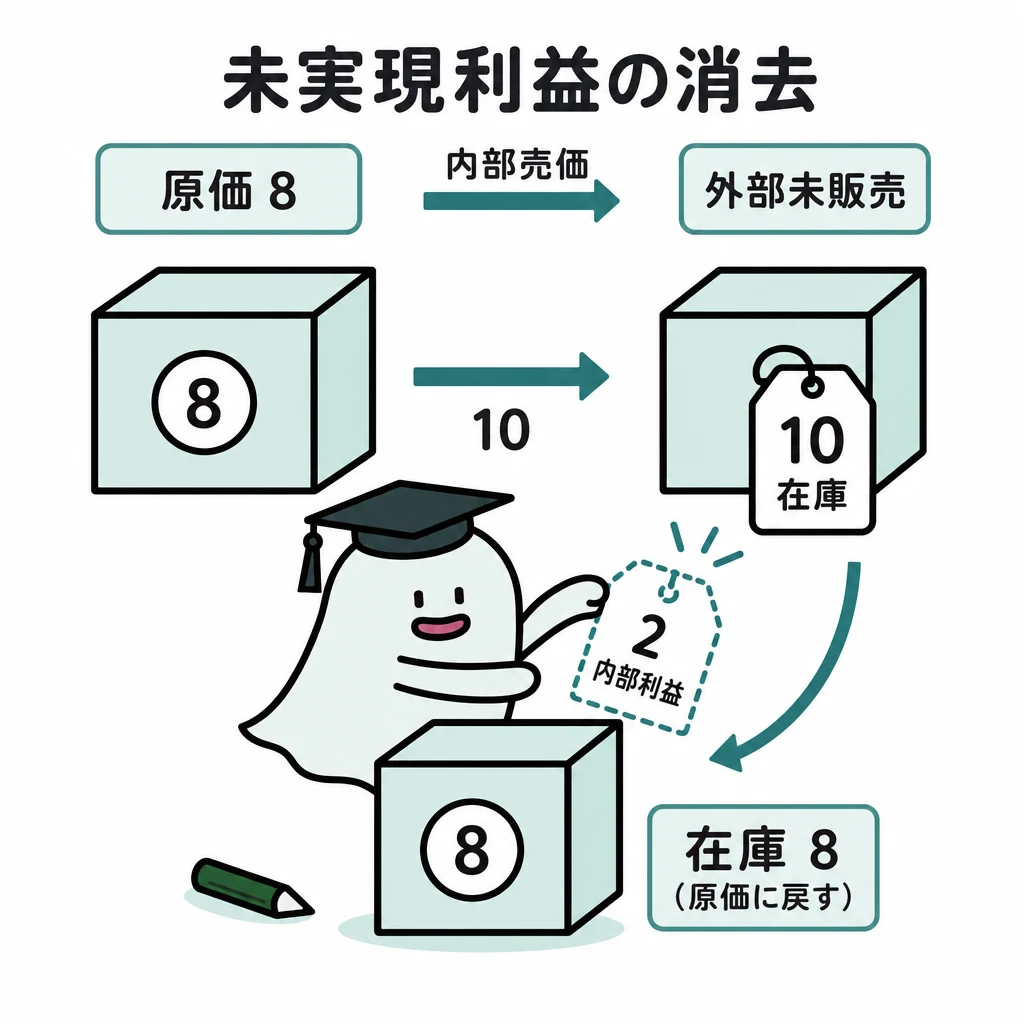
グループ内で内部利益を付けて売っても、商品が外部へ出ていなければグループ全体の利益はまだ実現していません。
| 場面・論点 | 連結上の処理 |
|---|---|
| 期末商品 | 外部未販売分の内部利益を商品から控除 |
| 翌期の商品 | 前期の消去を引き継ぎ、外部販売時に利益を実現 |
| 土地 | 外部売却まで内部の固定資産売却益を消し、売り手の売却前の帳簿価額に戻す |
| アップストリーム | 全額消去し、非支配株主の持分比率分を非支配株主持分に負担させる |
基本の仕組み
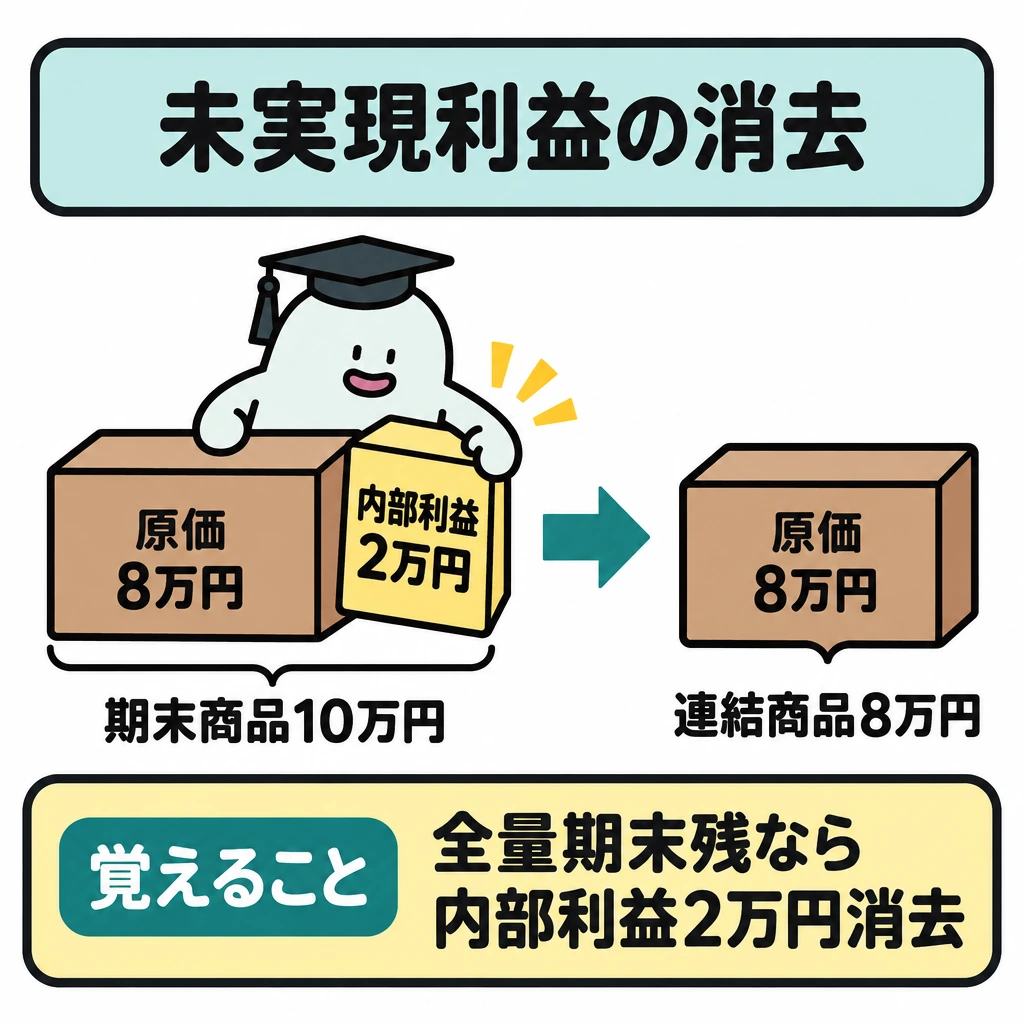
原価8万円の商品を子会社へ10万円で売り、その全量が期末に残るなら、内部利益2万円を期末商品から控除します。連結上の商品は原価8万円です。
期末在庫に含まれる内部利益を消去し、翌期に外部へ売れたときに実現させます。子会社が売り手の場合は非支配株主持分への影響にも注意します。
内部売価の20%が利益という条件と、原価に20%上乗せという条件は違います。売価12万円なら、前者の利益は12万円×20%=2.4万円、後者は12万円×0.2÷1.2=2万円です。
商品・土地と翌期の扱い
期末商品の内部利益は、期末にまだグループ外へ販売されていない部分だけ消します。内部売価10万円に対し原価8万円なら利益2万円、半分だけ期末に残るなら未実現利益は1万円です。
前期末に消した商品利益は翌期の外部販売時に実現します。翌期の開始仕訳で前期の修正を引き継ぎ、当期の売上原価を減らして実現を反映する流れを押さえます。期首と期末の商品を同じ向きに消し続けません。
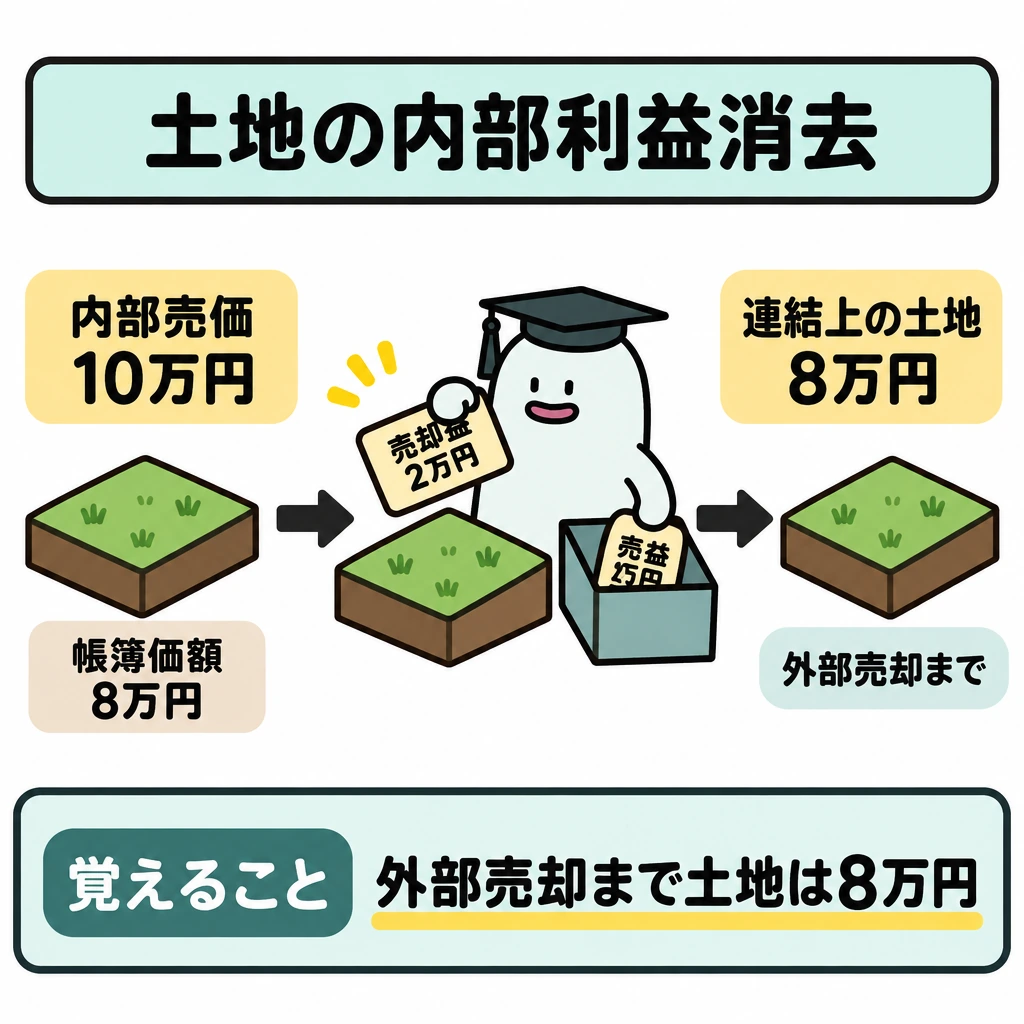
土地をグループ内で帳簿価額8万円から10万円で売っても、外部へ売却するまで連結上の土地は8万円です。固定資産売却益2万円を消去し、土地を2万円減らします。商品は外部への販売時、土地は外部への売却時に内部利益を実現させます。
ダウンストリームでは未実現利益を全額消去し、親会社株主だけが負担します。アップストリームでは全額消去したうえで、非支配株主の持分比率分を非支配株主持分に負担させます(非支配株主持分を減らし、非支配株主に帰属する当期純利益も減らします)。
| 場面(未実現利益2万円、非支配株主20%) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 期末商品(ダウンストリーム) | 売上原価 | 2万円 | 商品 | 2万円 |
| 期末商品(アップストリーム) | 売上原価 | 2万円 | 商品 | 2万円 |
| 非支配株主持分 | 4,000円 | 非支配株主に帰属する当期純利益 | 4,000円 | |
| 翌期:開始仕訳(ダウンストリーム) | 利益剰余金 | 2万円 | 商品 | 2万円 |
| 翌期:外部販売による実現 | 商品 | 2万円 | 売上原価 | 2万円 |
| 土地の売却(ダウンストリーム) | 固定資産売却益 | 2万円 | 土地 | 2万円 |
試験に出る
- 期末在庫に含まれる内部利益の計算と消去が問われます。
- 内部売価の利益率と原価への上乗せ率を混同させる問題に注意します。
- 子会社が売り手の場合、非支配株主持分への影響を考える問題があります。
- 未実現利益は翌期に外部へ売れた時点で実現することを押さえます。
- グループ内で売れても外部へ出ていなければ利益は実現しない点が問われます。
- アップストリームでは未実現利益を全額消去したうえで、非支配株主の持分比率分を非支配株主持分に負担させます。
重要な言葉
- 未実現利益
- グループ内の取引で付いた利益のうち、外部へまだ売れていない商品に含まれる部分。
- アップストリーム
- 子会社が親会社へ商品を売る取引。
- 期末商品
- 決算時に在庫として残っている商品。
- ダウンストリーム
- 親会社が子会社へ商品などを売る取引。未実現利益は全額消去し、非支配株主には負担させない。
確認問題
確かめよう原価8万円の商品を子会社へ10万円で売り、全量が期末に残るとき、未実現利益はいくら?
2万円です。
原価8万円の商品を10万円で子会社へ売り、全量が期末に残る場合、連結上の商品は10万円である。
期末在庫の未実現利益は、翌期に外部へ売れた時点で実現する。
原価8万円の商品を子会社へ10万円で売り、全量が期末在庫のとき、消去する未実現利益は?
子会社が親会社へ商品を売る取引を何という?
グループ内でを付けて売っても、商品が外部へ出ていなければグループ全体の利益はまだ実現していません。
原価8万円の商品を子会社へ10万円で売り、その全量が期末に残るなら、内部利益2万円を期末商品から控除します。連結上の商品はです。
期末在庫に含まれる内部利益を消去し、翌期に外部へ売れたときに実現させます。子会社が売り手の場合はへの影響にも注意します。
内部売価のが利益という条件と、原価に20%上乗せという条件は違います。売価12万円なら、前者の利益は12万円×20%=2.4万円、後者は12万円×0.2÷1.2=2万円です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第六 連結会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第153回2級商業簿記の出題講評(連結会計) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について