

標準原価計算とは
標準原価計算とは、あらかじめ定めた標準数量と標準価格による標準原価を実際原価と比較し、その差を分析する原価計算の方法です。
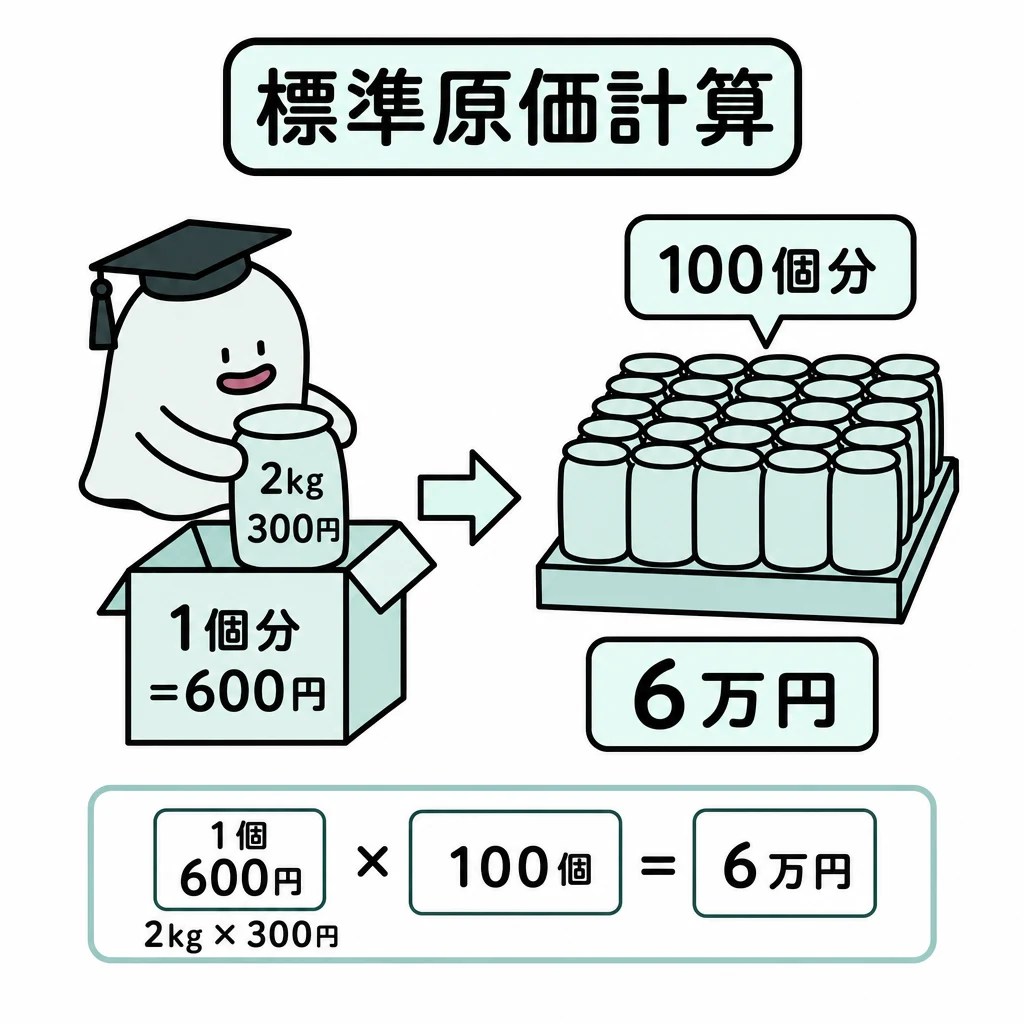
実際に使った原価だけでは、使いすぎたのか単価が上がったのかが分かりません。あらかじめ標準原価を置いて比較します。
| 論点 | 計算・扱い |
|---|---|
| 直接材料費 | 標準価格×実際生産量に対する標準消費量 |
| 直接労務費 | 標準賃率×実際生産量に対する標準作業時間 |
| 製造間接費 | 標準配賦率×実際生産量に対する標準操業度 |
基本の仕組み
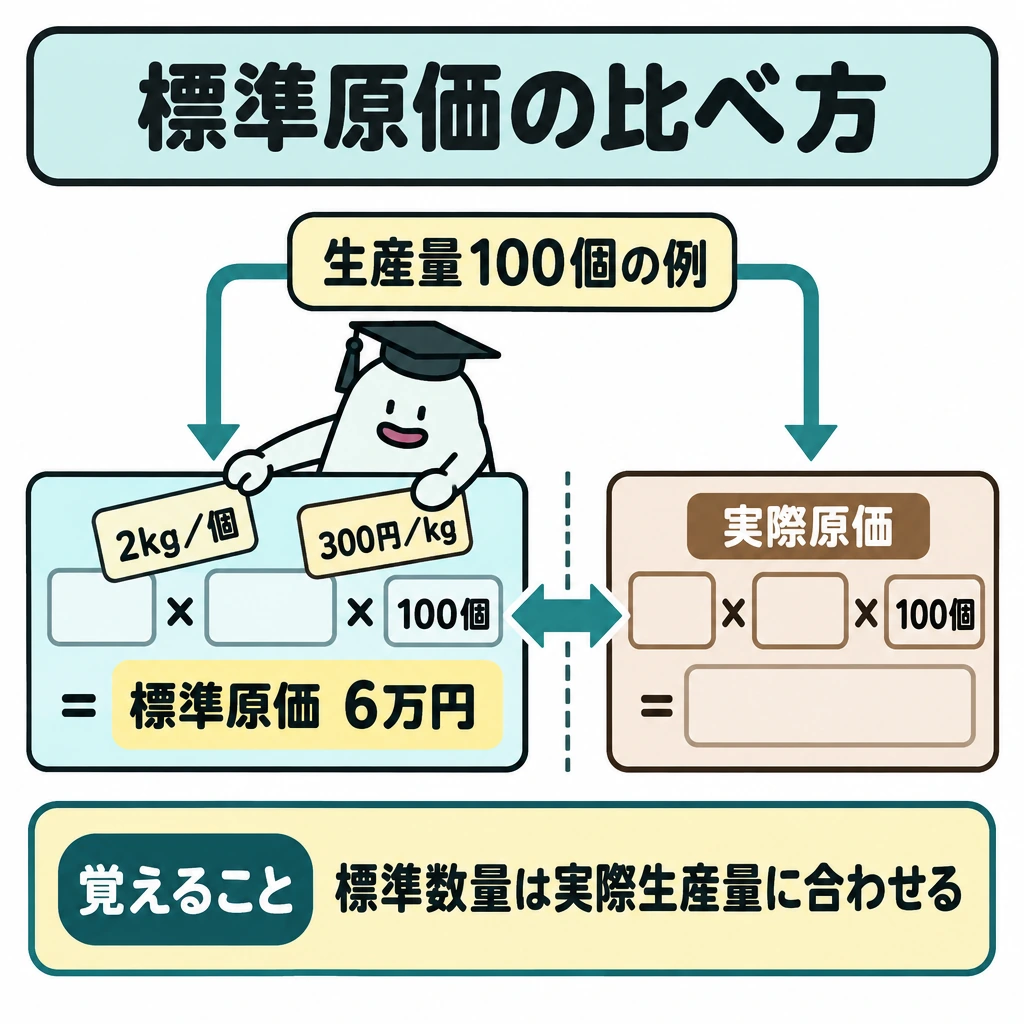
製品1個の標準材料が2kg、標準価格が1kg300円なら、標準材料費は600円です。100個分なら2×300×100=6万円になります。
標準原価は標準数量×標準価格で計算し、実際原価との差を分析します。標準数量は実際の生産量に対応させて比較します。
予定生産量に対する標準総額と、実際生産量の実際原価をそのまま比べると、生産量の違いまで混ざります。
原価標準から差異分析へ
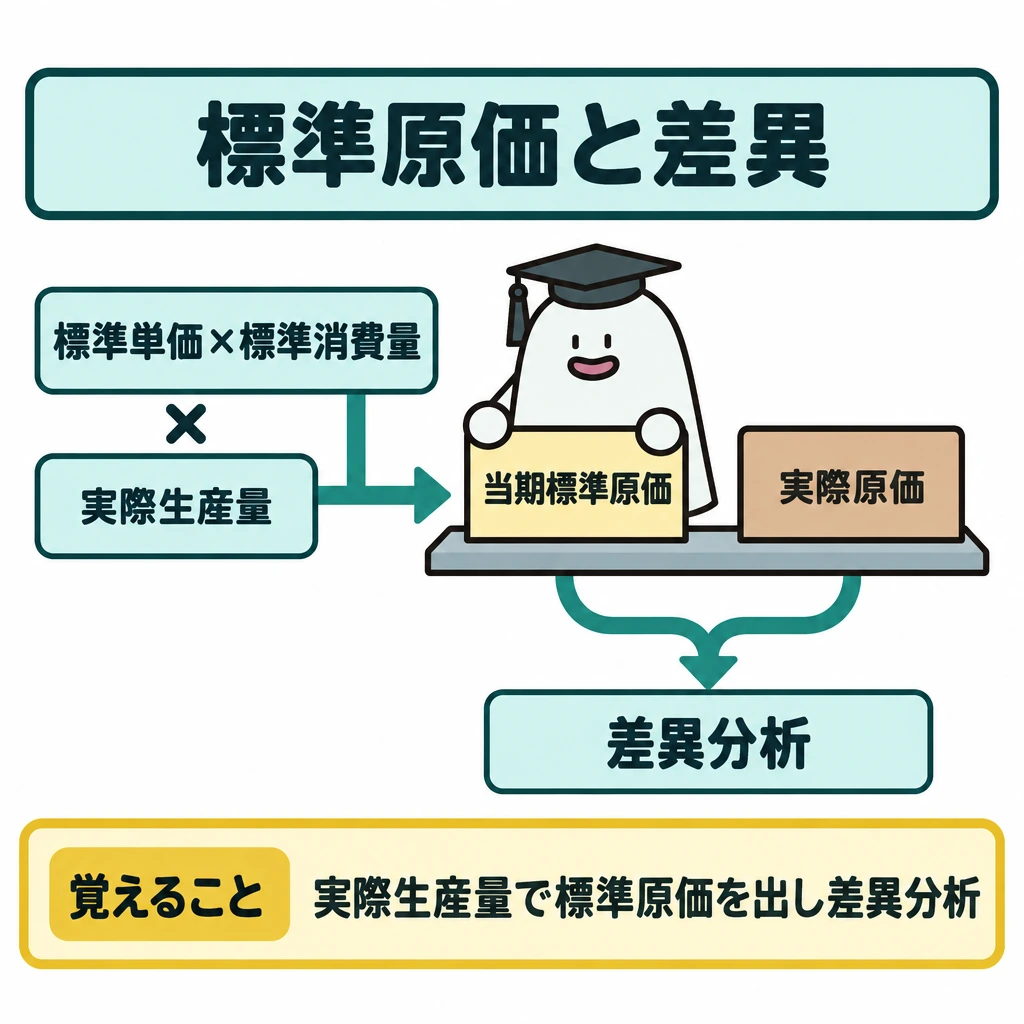
原価標準は製品1個の標準直接材料費・標準直接労務費・標準製造間接費を積み上げたものです。標準単価×標準消費量を実際生産量に掛けて当期の標準原価を出し、実際原価との差異を調べます。標準の設定、製品への標準原価の記入、差異の把握・分析・処理を一つの流れとして考えます。
材料は価格と数量、労務費は賃率と作業時間、製造間接費は予算・能率・操業度などの要因で分析します。差異は有利・不利の方向だけでなく、どの勘定で把握し、会計年度末に売上原価へどう振り替えるかも確認します。
パーシャル・プランとシングル・プラン
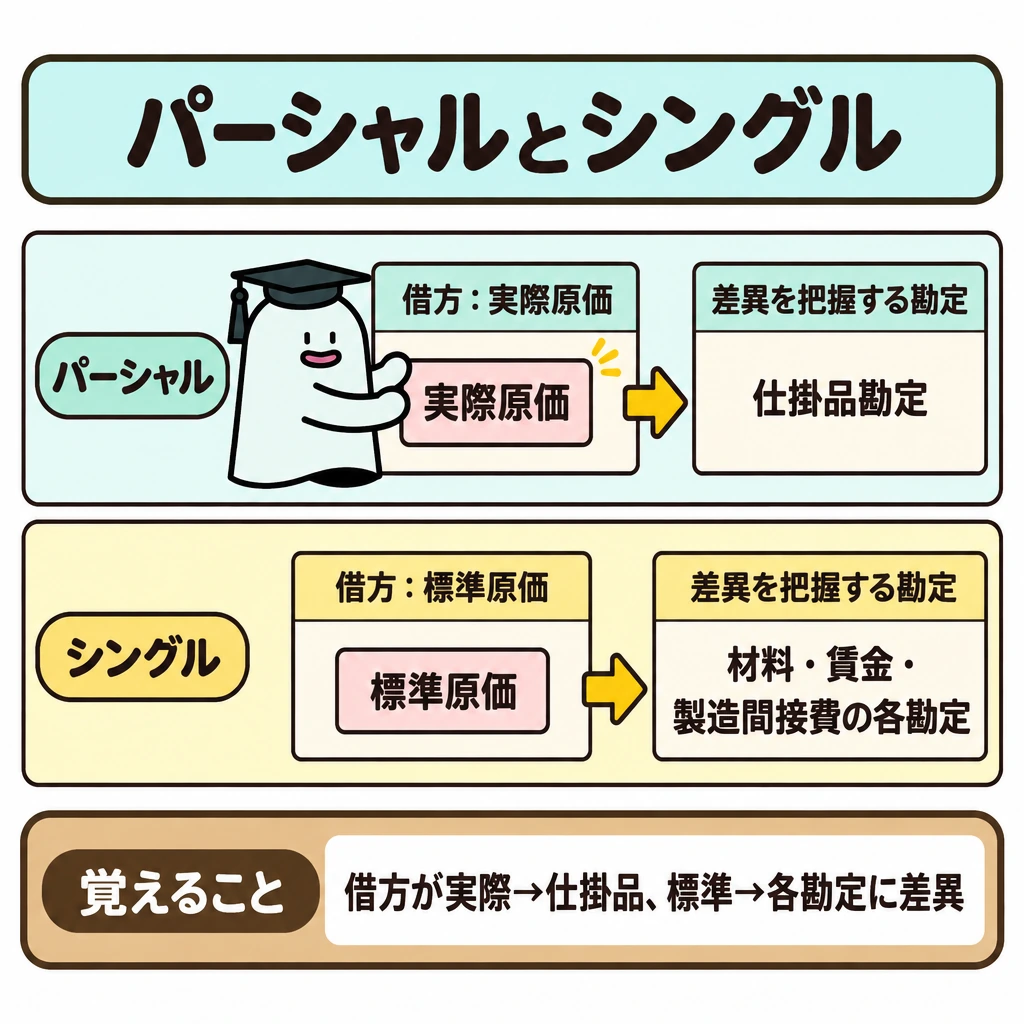
パーシャル・プランでは、仕掛品勘定の借方に材料費・労務費・製造間接費の実際発生額を記入し、貸方の完成品と月末仕掛品は標準原価で記入します。そのため原価差異は仕掛品勘定の貸借差額として把握されます。
シングル・プランでは、仕掛品勘定の借方も標準原価で記入し、原価差異は材料・賃金・製造間接費の各勘定で把握します。どちらの方法でも完成品は標準原価で製品勘定へ振り替えます。
月初・月末仕掛品がある場合は、当月投入分の標準原価と実際原価を比べます。完成品470個、月初仕掛品20個・月末仕掛品40個(ともに加工進捗50%)、材料は始点投入なら、当月投入量は材料費490個分、加工費は470−10+20=480個分です。
| 方法 | 仕掛品勘定の借方 | 差異を把握する勘定 |
|---|---|---|
| パーシャル・プラン | 実際原価 | 仕掛品勘定 |
| シングル・プラン | 標準原価 | 材料・賃金・製造間接費の各勘定 |
試験に出る
- 標準原価は、標準単価×実際生産量に対する標準消費量(標準作業時間)で計算する。
- 比べる標準数量は、予定生産量ではなく実際生産量から求める。
- 月初・月末仕掛品がある場合、加工費の標準原価は当月投入の完成品換算量に対応させる。
- パーシャル・プランは仕掛品勘定で、シングル・プランは材料・賃金・製造間接費の各勘定で差異を把握する。
- 標準原価差異は、会計年度末に原則として売上原価に賦課する。
重要な言葉
- 標準原価
- 標準数量と標準価格を掛けてあらかじめ計算した原価。
- 標準価格
- 材料1単位あたりについてあらかじめ定めた価格。
- 実際原価
- 実際に発生した数量と価格に基づく原価。
- 原価標準
- 製品1個あたりの標準原価。標準直接材料費・標準直接労務費・標準製造間接費を積み上げる。
- パーシャル・プラン
- 仕掛品勘定の借方を実際原価で記入し、差異を仕掛品勘定で把握する記帳方法。
- シングル・プラン
- 仕掛品勘定の借方も標準原価で記入し、差異を各原価要素の勘定で把握する記帳方法。
確認問題
確かめよう100個作る標準材料量は?
200kg。1個2kgに実際生産100個を掛けます。
標準材料費は、標準数量と標準価格を掛けて計算する。
標準数量は、予定生産量に対応させて比較する。
シングル・プランでは、原価差異を仕掛品勘定で把握する。
製品1個に2kg、1kg300円の標準材料があるとき、1個の標準材料費は?
標準数量は何に対応させて比較する?
パーシャル・プランで原価差異が把握される勘定は?
実際に使った原価だけでは、使いすぎたのか単価が上がったのかが分かりません。あらかじめを置いて比較します。
製品1個の標準材料が2kg、標準価格が1kg300円なら、標準材料費はです。100個分なら2×300×100=6万円になります。
標準原価は標準数量×標準価格で計算し、との差を分析します。標準数量は実際の生産量に対応させて比較します。
予定生産量に対する標準総額と、実際生産量の実際原価をそのまま比べると、の違いまで混ざります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年簿記2級第5問サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について