

直接原価計算とは
直接原価計算とは、変動製造原価を製品原価とし、固定製造原価を期間費用として扱い、限界利益を把握する原価計算の方法です。
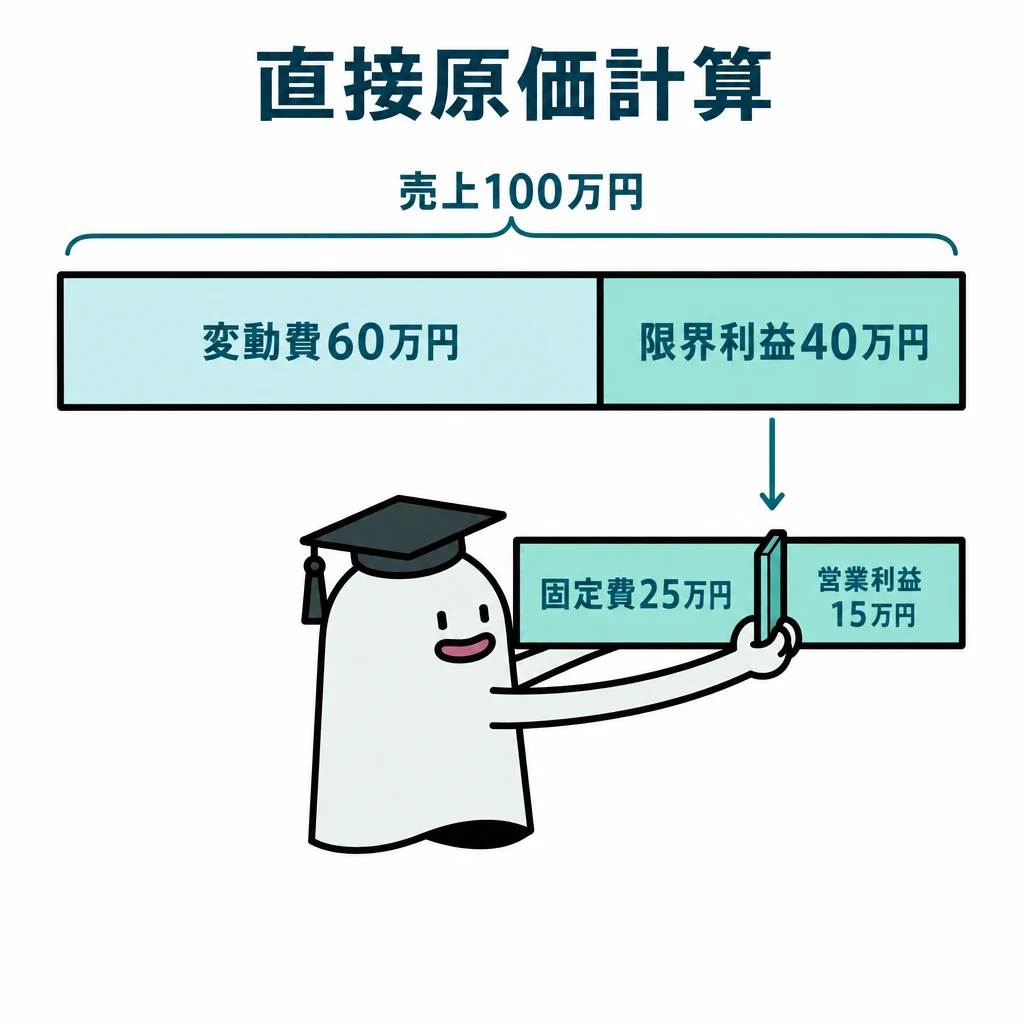
売上が増えたとき利益がどれだけ増えるかを見るには、売上に連動する変動費と固定費を分けます。
| 論点 | 計算・扱い |
|---|---|
| 全部原価計算 | 固定製造原価を製品原価へ含め、在庫にも配分 |
| 直接原価計算 | 固定製造原価を当期費用とし、限界利益を表示 |
| 利益差 | 在庫に含まれる固定製造原価の増減で説明 |
基本の仕組み
売上100万円、変動費60万円、固定費25万円なら限界利益40万円、営業利益15万円です。
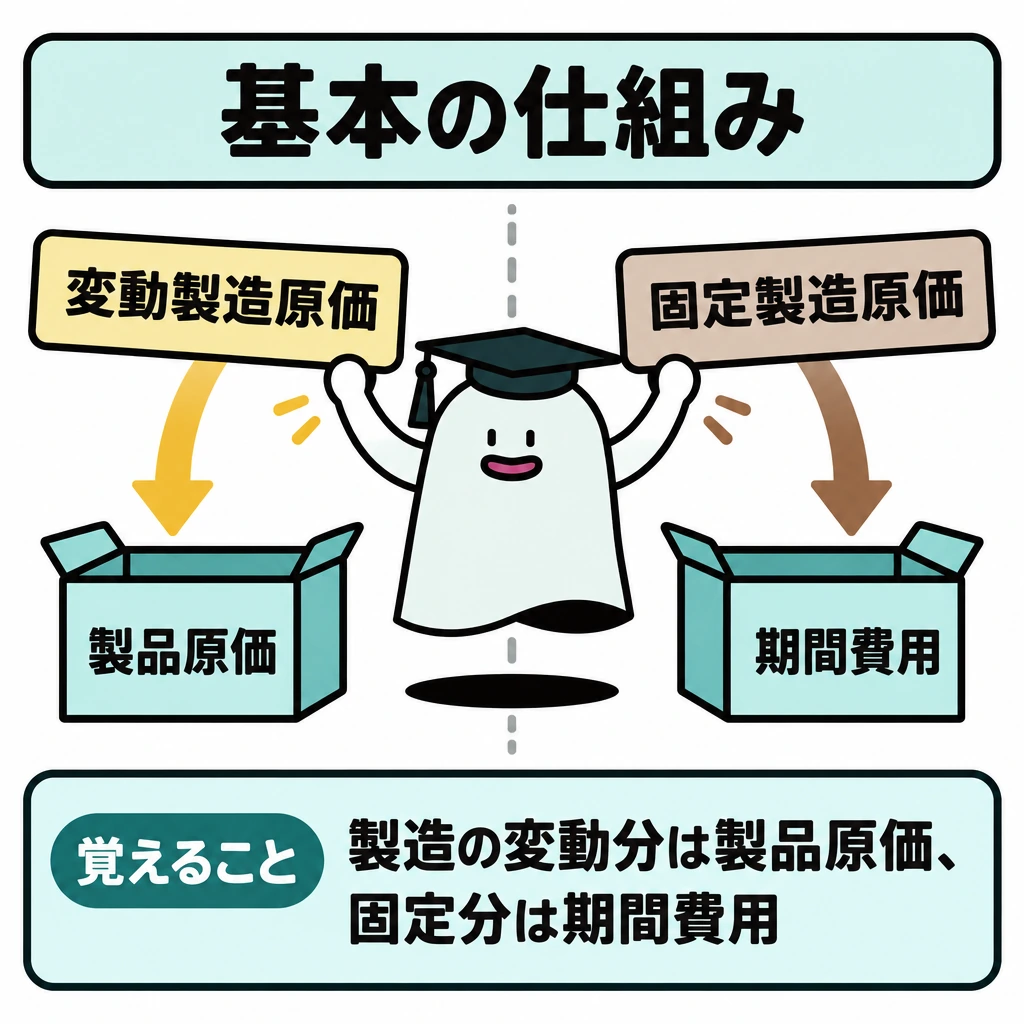
直接原価計算では変動製造原価を製品原価とし、固定製造原価を期間費用として扱います。限界利益は売上高−変動費で、固定費回収と利益に使われます。
「直接」という名称から直接材料費だけを計算する方法と考えないようにします。分類の基準は直接費・間接費ではなく変動費・固定費です。
全部原価計算との違い
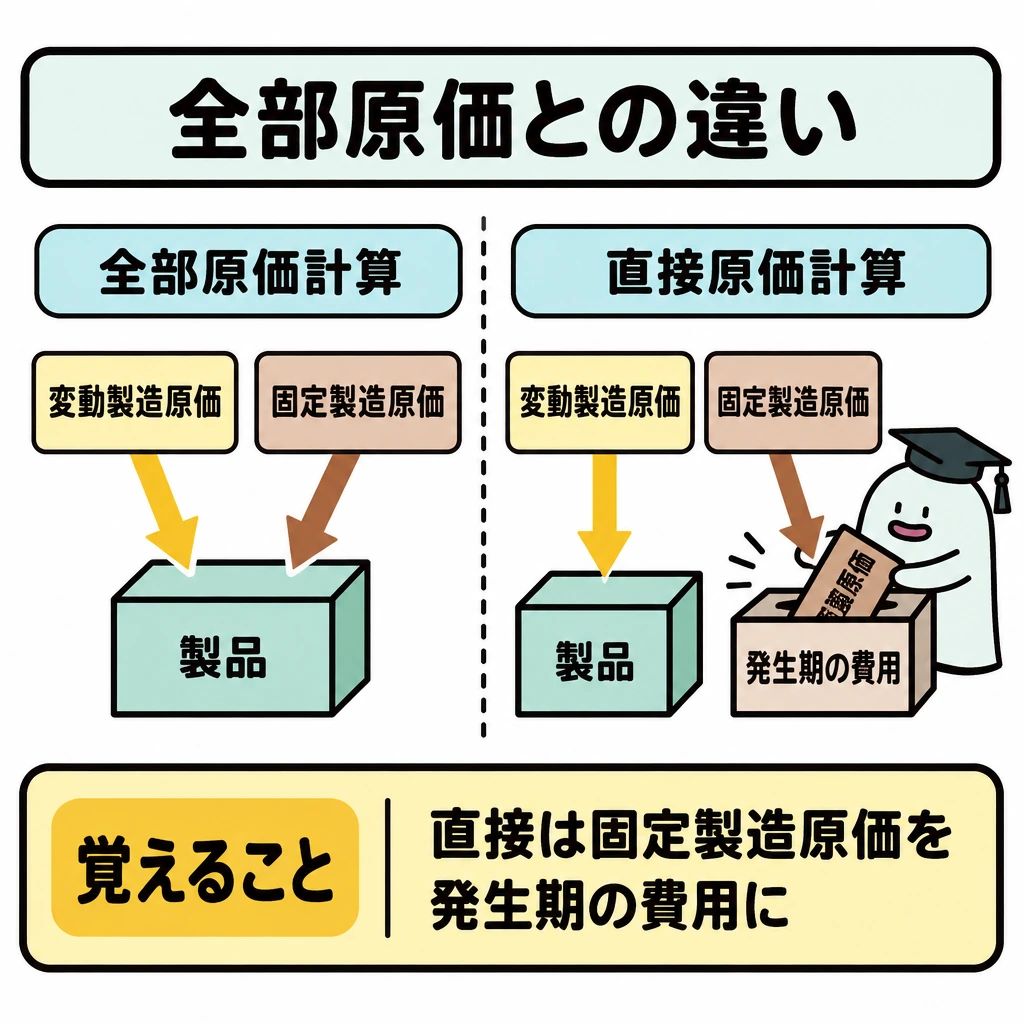
全部原価計算は変動・固定の製造原価をともに製品へ含めます。直接原価計算は変動製造原価だけを製品へ含め、固定製造原価を発生期の費用とします。販売量と生産量が異なり期末在庫が動くと、同じ販売条件でも両方法の利益が異なります。
売上高-変動売上原価-変動販売費=限界利益、そこから固定製造原価と固定販管費を引いて営業利益です。固定製造原価の在庫への繰延・在庫からの取崩しが、全部原価計算との利益差になります。
固定費調整
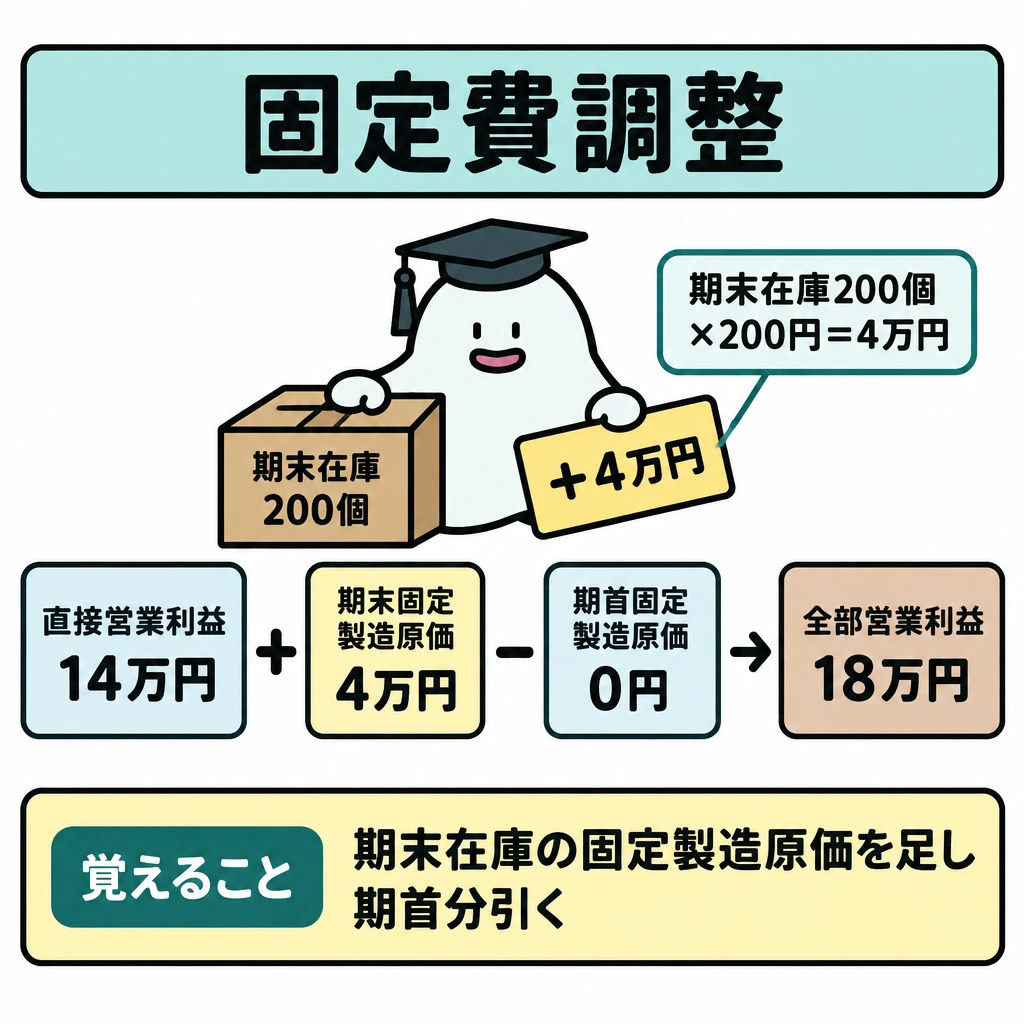
例:売価1,000円、変動製造原価400円/個、変動販売費50円/個、固定製造原価20万円、固定販売費及び一般管理費10万円、生産1,000個・販売800個(期首在庫なし)とします。直接原価計算では、限界利益44万円から固定費30万円を引き、営業利益は14万円です。
全部原価計算では製品単価が400円+固定製造原価200円=600円となり、売上原価48万円、営業利益は80万円−48万円−販売費等14万円=18万円です。差額4万円は、期末製品200個に含まれる固定製造原価(200個×200円)です。
固定費調整は、直接原価計算の営業利益+期末棚卸資産に含まれる固定製造原価−期首棚卸資産に含まれる固定製造原価=全部原価計算の営業利益、で行います。この例では14万円+4万円−0円=18万円です。期首と期末の在庫に含まれる固定製造原価が同じなら、両者の利益は一致します。
| 直接原価計算の損益計算書 | 金額 |
|---|---|
| 売上高 | 800,000円 |
| 変動売上原価(800個×400円) | 320,000円 |
| 変動製造マージン | 480,000円 |
| 変動販売費(800個×50円) | 40,000円 |
| 限界利益(貢献利益) | 440,000円 |
| 固定製造原価 | 200,000円 |
| 固定販売費及び一般管理費 | 100,000円 |
| 営業利益 | 140,000円 |
試験に出る
- 直接原価計算では、固定製造原価を製品原価に含めず、発生した期間の費用とする。
- 売上高−変動売上原価−変動販売費=限界利益(貢献利益)、限界利益−固定費=営業利益の順に計算する。
- 「直接」の名称にかかわらず、分類の基準は直接費・間接費ではなく変動費・固定費である。
- 固定費調整では、期末と期首の棚卸資産に含まれる固定製造原価の差を加減して、全部原価計算の営業利益に直す。
- 生産量が販売量を上回って在庫が増えると、全部原価計算の営業利益のほうが大きくなる。
重要な言葉
- 限界利益
- 売上高から変動費を引いた利益で、固定費の回収と利益に充てられる。
- 変動費
- 販売量や生産量など操業度の増減にほぼ比例して変動する費用。
- 期間費用
- 製品原価に含めず、発生した期間の費用とするもの。
- 固定費調整
- 直接原価計算の営業利益を、棚卸資産に含まれる固定製造原価の増減で全部原価計算の営業利益に直す手続。
- 変動製造マージン
- 売上高から変動売上原価を引いた金額。ここから変動販売費を引くと限界利益になる。
確認問題
確かめよう限界利益40万円は最終利益?
いいえ。固定費25万円を引く前の金額です。
直接原価計算では、固定製造原価を製品原価に含める。
限界利益は売上高から変動費を引いて求める。
期首在庫がなく期末在庫がある場合、全部原価計算の営業利益は直接原価計算の営業利益より大きい。
売上100万円、変動費60万円、固定費25万円のとき、限界利益は?
直接原価計算の分類の基準は?
直接原価計算の営業利益14万円、期末棚卸資産に含まれる固定製造原価4万円、期首は0円のとき、全部原価計算の営業利益は?
売上が増えたとき利益がどれだけ増えるかを見るには、売上に連動すると固定費を分けます。
売上100万円、変動費60万円、固定費25万円なら限界利益40万円、15万円です。
直接原価計算ではを製品原価とし、固定製造原価を期間費用として扱います。限界利益は売上高−変動費で、固定費回収と利益に使われます。
「直接」という名称から直接材料費だけを計算する方法と考えないようにします。分類の基準は直接費・間接費ではなくです。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年簿記2級第5問サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について