

原価差異分析とは
原価差異分析とは、標準原価と実際原価との差を価格差異と数量差異に分解し、その原因を明らかにする分析です。
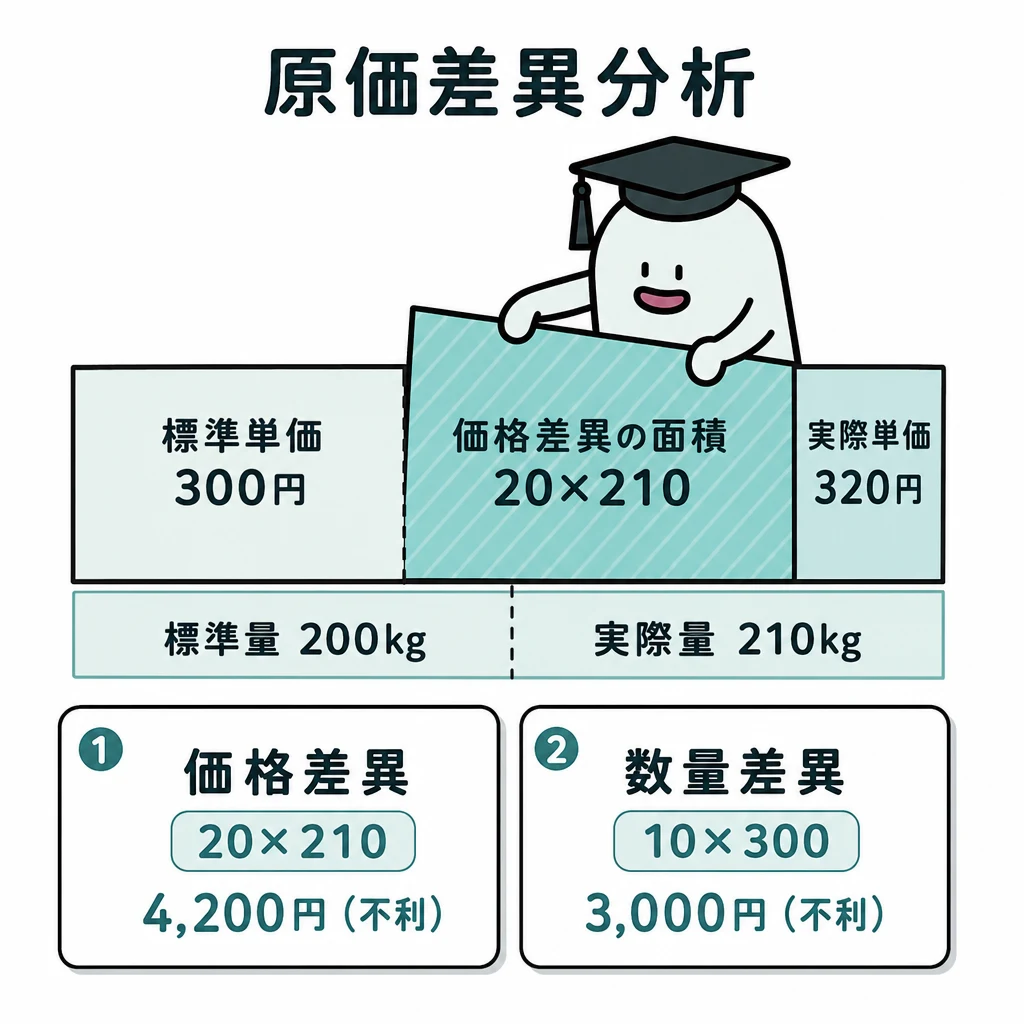
予算より材料費が高いときは、単価と使用量を分けると、改善すべき場所が見えます。
| 論点 | 計算・扱い |
|---|---|
| 材料 | 価格差異=単価差×実際数量/数量差異=数量差×標準単価 |
| 労務費 | 賃率差異=賃率差×実際作業時間/時間差異=時間差×標準賃率 |
| 製造間接費 | 予算差異・能率差異・操業度差異(公式法変動予算の場合) |
基本の仕組み
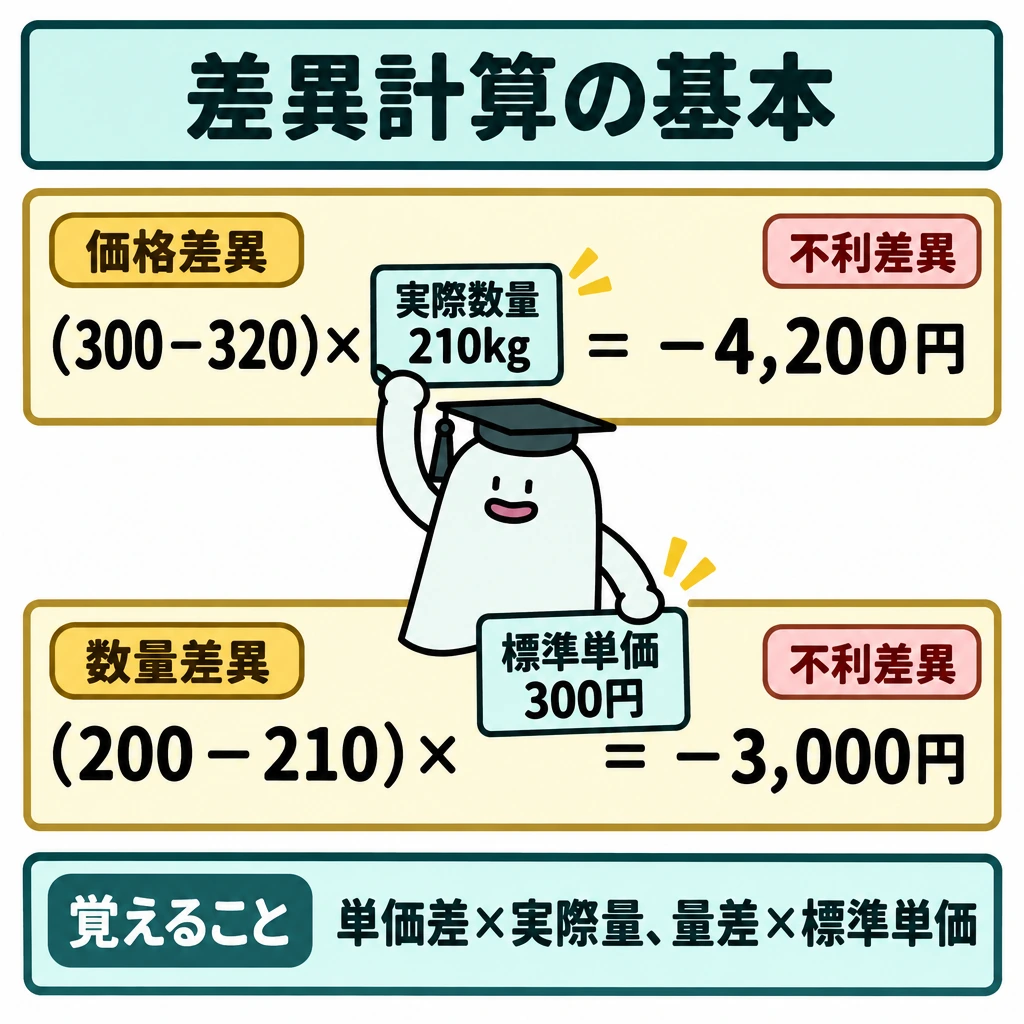
標準単価300円、実際単価320円、実際量210kg、標準量200kgなら、価格差異は(300−320)×210=−4,200円、数量差異は(200−210)×300=−3,000円で、どちらも不利差異です。
価格差異は実際数量を使って単価差を測り、数量差異は標準単価で使用量差を測ります。この例の差異合計−7,200円は、標準60,000円−実際67,200円と一致します。
この教材では「標準−実際」で計算し、マイナスを不利差異とします。数量差異へ実際単価を使うと、単価差の影響が価格差異と重複して二重計算になります。
標準単価100円、実際単価110円、実際消費量12kgなら、価格差異は(100−110)×12=−120円で不利差異です。標準消費量10kgなら数量差異は(10−12)×100=−200円で、これも不利差異です。単価差を実際数量へ、数量差を標準単価へ掛け、差異の重複を避けます。
差異の分解と検算
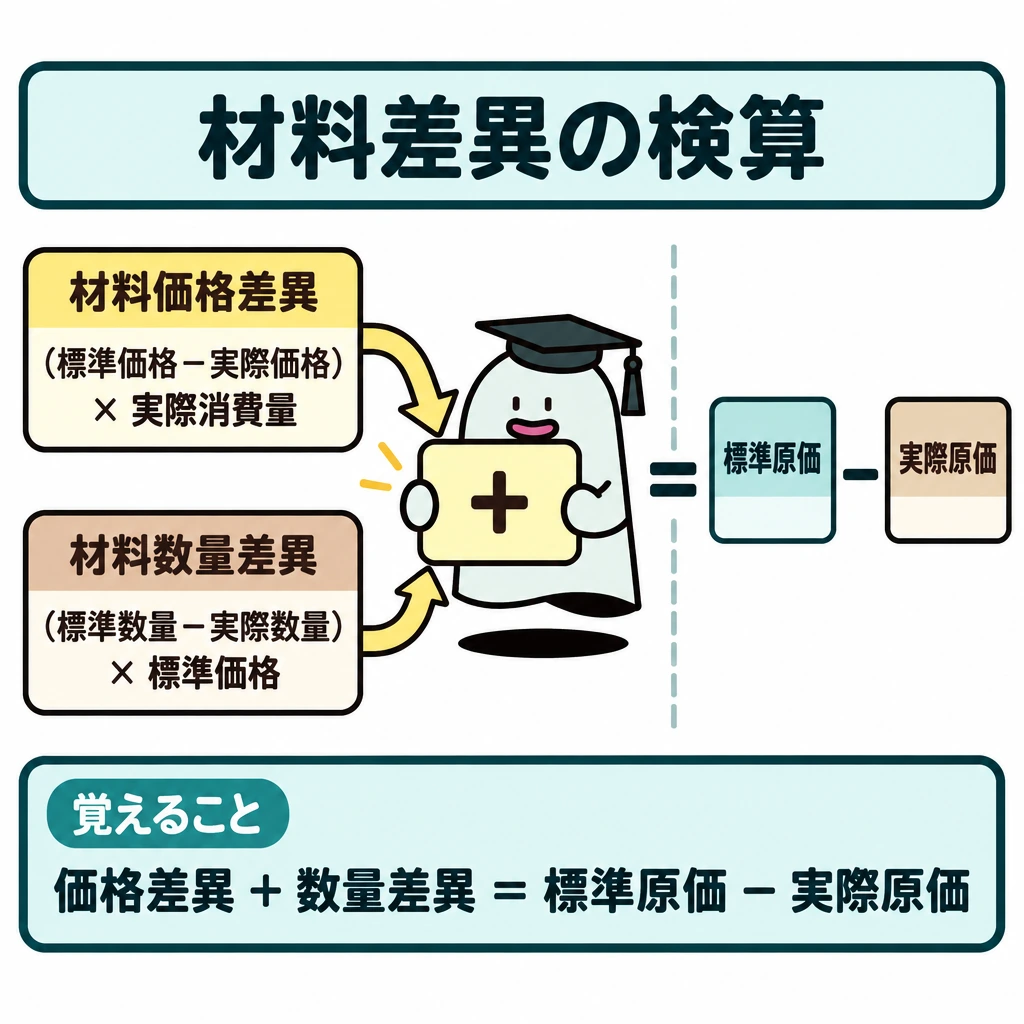
材料価格差異は(標準価格-実際価格)×実際消費量、材料数量差異は(標準数量-実際数量)×標準価格で求めます。労務費では価格を賃率、数量を作業時間に読み替えます。各差異を足すと標準原価-実際原価に一致するか検算します。
製造間接費の差異は、公式法変動予算なら予算差異・能率差異・操業度差異に分けます。基準操業度・実際操業度・標準操業度のどれを使うかを資料で特定し、材料の数量差異の式をそのまま当てはめません。
労務費の差異(賃率差異・時間差異)
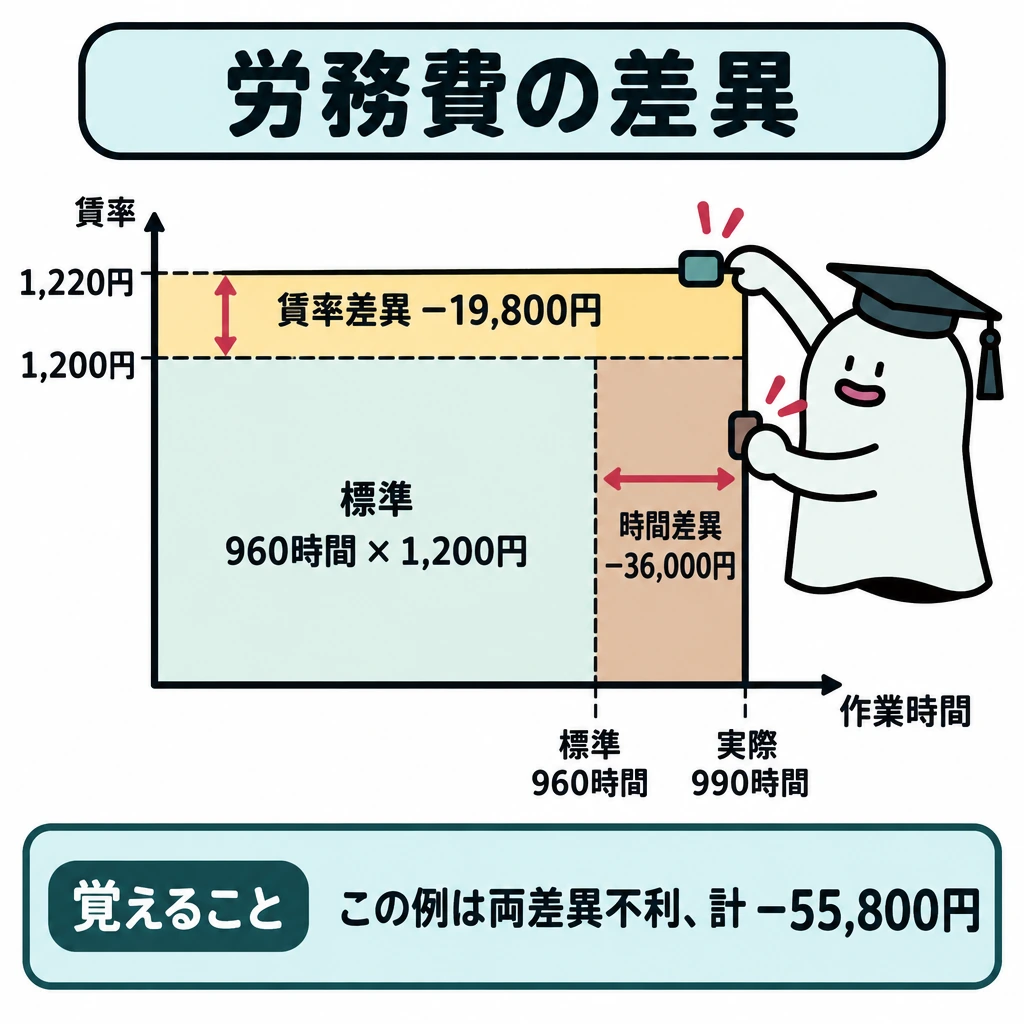
標準賃率1,200円、実際賃率1,220円、標準作業時間960時間(実際生産480個×2時間)、実際作業時間990時間とします。賃率差異は(1,200−1,220)×990=−1万9,800円、時間差異は(960−990)×1,200=−3万6,000円で、ともに不利差異です。
合計−5万5,800円は、標準直接労務費115万2,000円−実際直接労務費120万7,800円と一致します。図では内側に標準、外側に実際を置き、上の帯を賃率差異、右の帯を時間差異として読み取ります。
製造間接費の差異(予算・能率・操業度)
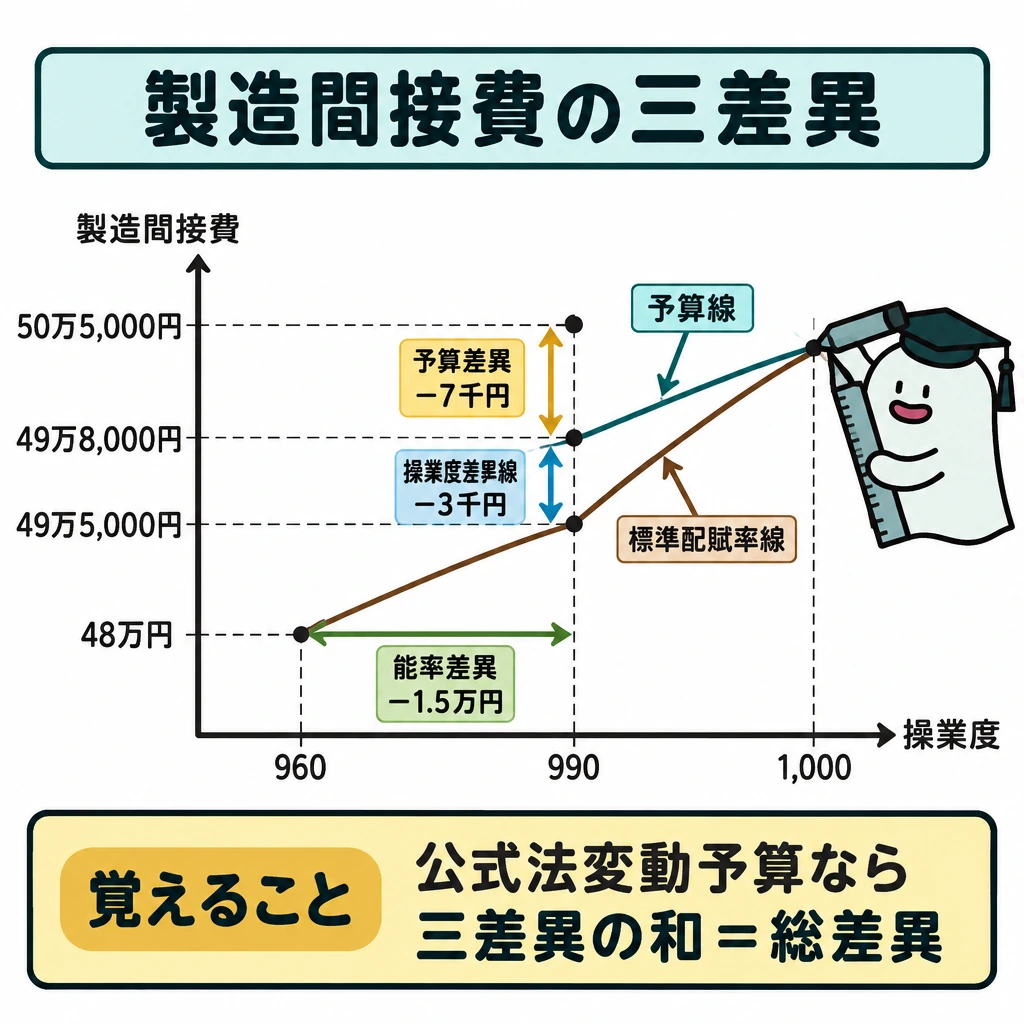
公式法変動予算で、変動費率200円、固定費予算30万円、基準操業度1,000時間(固定費率300円、標準配賦率500円)とします。標準操業度960時間、実際操業度990時間、実際発生額50万5,000円なら、標準配賦額は500円×960時間=48万円で、総差異は−2万5,000円(不利)です。
予算差異は予算許容額(200円×990時間+30万円=49万8,000円)−実際50万5,000円=−7,000円(不利)です。能率差異は500円×(960−990)時間=−1万5,000円(不利)、操業度差異は300円×(990−1,000)時間=−3,000円(不利)で、合計は総差異に一致します。
能率差異を変動費部分だけで計算する指示なら、能率差異は200円×(960−990)時間=−6,000円、操業度差異は300円×(960−1,000)時間=−1万2,000円です。固定予算なら予算額を予算許容額とします。どの方法によるかは問題文で確認します。
図で整理するときは、横軸に操業度、縦軸に製造間接費をとり、予算線(変動費率の傾き+固定費)と標準配賦率の線を描きます。実際操業度の位置で予算差異、標準操業度と実際操業度の間で能率差異、基準操業度との差で操業度差異を読み取ります。
| 差異 | 計算式(公式法変動予算) | 設例 |
|---|---|---|
| 予算差異 | 予算許容額−実際発生額 | −7,000円(不利) |
| 能率差異 | 標準配賦率×(標準操業度−実際操業度) | −1万5,000円(不利) |
| 操業度差異 | 固定費率×(実際操業度−基準操業度) | −3,000円(不利) |
試験に出る
- 価格差異=(標準単価−実際単価)×実際数量、数量差異=(標準数量−実際数量)×標準単価で計算する。
- 数量差異に実際単価を使うと、単価差の影響が価格差異と重複する。
- 計算結果がマイナスなら不利差異(借方差異)、プラスなら有利差異(貸方差異)と判定する。
- 労務費は賃率差異と時間差異、製造間接費は予算差異・能率差異・操業度差異に分ける。
- 各差異の合計が、標準原価と実際原価の差(総差異)に一致するかを検算する。
重要な言葉
- 価格差異
- 標準単価と実際単価の差に実際数量を掛けた差異。
- 数量差異
- 標準数量と実際数量の差に標準単価を掛けた差異。
- 不利差異
- 実際原価が標準原価を上回る、望ましくない差異。
- 賃率差異
- 標準賃率と実際賃率の差に実際作業時間を掛けた労務費の差異。
- 時間差異
- 標準作業時間と実際作業時間の差に標準賃率を掛けた労務費の差異。作業時間差異ともいう。
- 能率差異
- 標準操業度と実際操業度の差から生じる製造間接費の差異。
確認問題
確かめよう標準単価300円の材料の例で、価格差異と数量差異の合計はいくら?
7,200円の不利差異。二つの差異を足して検算できます。
数量差異は、実際単価を使って計算する。
価格差異と数量差異の合計は、実際原価と標準原価の差に一致する。
実際操業度が基準操業度を下回ると、操業度差異は不利差異になる。
標準単価300円、実際単価320円、実際量210kgのとき、価格差異は?
数量差異を計算するときに掛ける単価は?
標準配賦率500円、標準操業度960時間、実際操業度990時間のとき、標準配賦率で計算した能率差異は?
予算より材料費が高いときは、と使用量を分けると、改善すべき場所が見えます。
標準単価、実際単価320円、実際量210kg、標準量200kgなら、価格差異は(300−320)×210=−4,200円、数量差異は(200−210)×300=−3,000円で、どちらも不利差異です。
価格差異はを使って単価差を測り、数量差異は標準単価で使用量差を測ります。この例の差異合計−7,200円は、標準60,000円−実際67,200円と一致します。
この教材では「標準−実際」で計算し、マイナスを不利差異とします。数量差異へを使うと、単価差の影響が価格差異と重複して二重計算になります。
標準単価100円、実際単価110円、実際消費量12kgなら、価格差異は(100−110)×12=−120円で不利差異です。標準消費量10kgなら数量差異は(10−12)×100=−200円で、これも不利差異です。単価差をへ、数量差を標準単価へ掛け、差異の重複を避けます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年簿記2級第5問サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について