

CVP分析(損益分岐点分析)とは
CVP分析(損益分岐点分析)とは、売上高と変動費・固定費の関係から、損益分岐点や目標利益に必要な売上高を求める分析です。
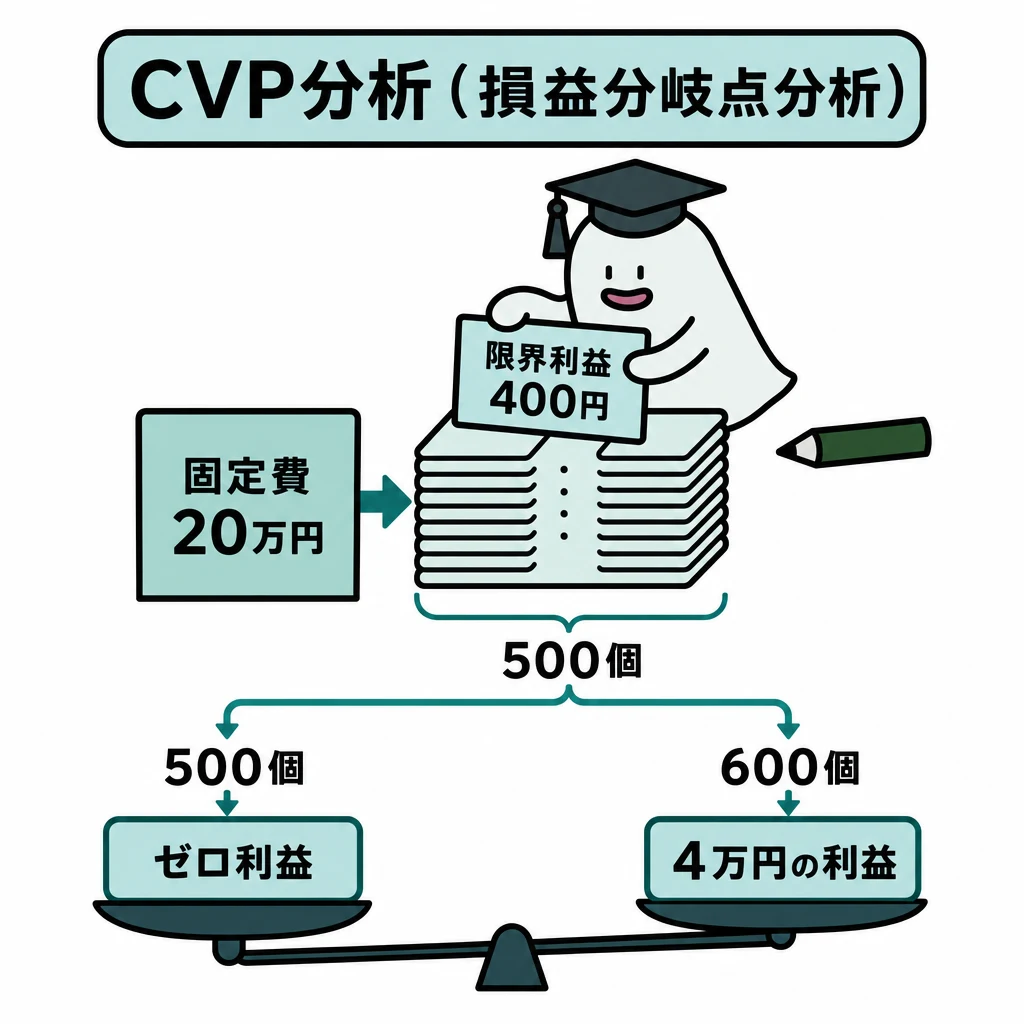
何個売れば赤字を抜けられるか、損益分岐点を知ると価格や費用の変更を具体的に考えられます。
| 論点 | 計算・扱い |
|---|---|
| 変更前 | 手数料4,000円−変動費2,000円=限界利益2,000円 |
| 変更後 | 手数料4,800円−変動費2,400円=限界利益2,400円 |
| 必要な固定費削減 | 400万円−(2,400円×3,800枚−560万円)=48万円 |
基本の仕組み
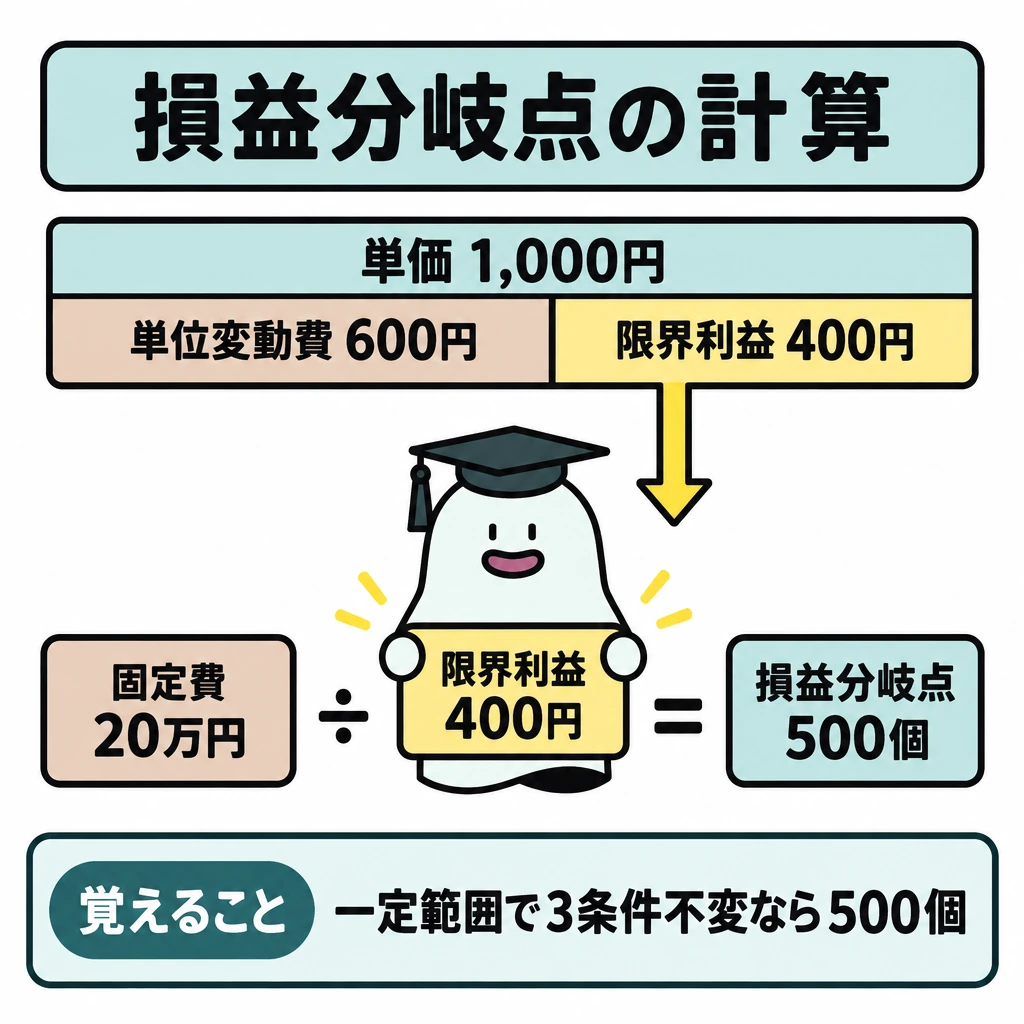
単価1,000円、単位変動費600円、固定費20万円なら、1個の限界利益は400円。損益分岐点販売量は20万円÷400円=500個です。
損益分岐点売上高は固定費÷限界利益率です。目標利益がある場合は固定費へ目標利益を加え、必要な限界利益を求めます。
一定の範囲で単価・単位変動費・固定費が変わらないという前提があります。設備増設で固定費が跳ね上がる場合は条件を更新します。
高低点法では操業度の高い点と低い点から変動費率を推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=200円、固定費は30万円−200円×1,000個=10万円です。費用額が最高・最低の点ではなく、操業度を基準に選びます。
安全余裕率と目標売上高
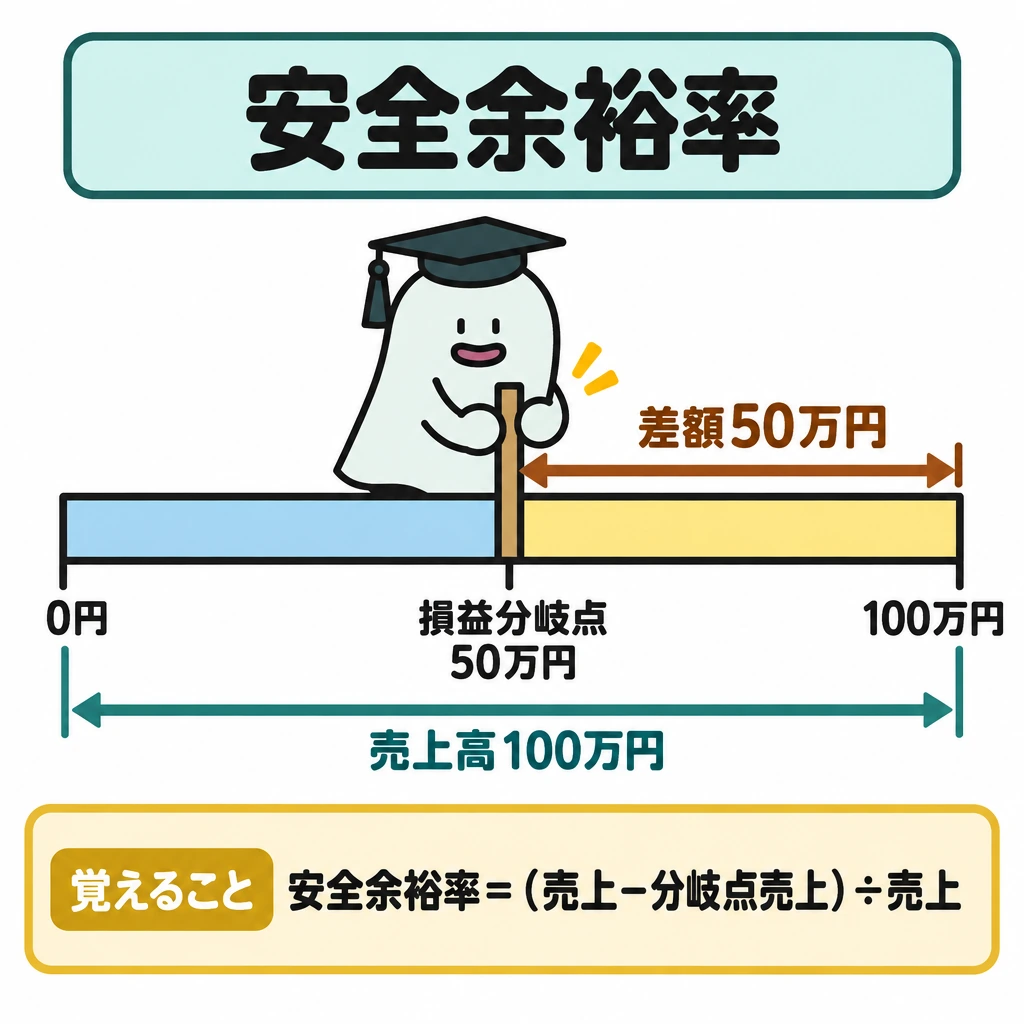
安全余裕率=(売上高−損益分岐点売上高)÷売上高です。単価1,000円・単位変動費600円・固定費20万円で1,000個(売上高100万円)を販売するなら、損益分岐点売上高は20万円÷0.4=50万円、安全余裕率は50%、損益分岐点比率も50%です。
目標営業利益24万円に必要な売上高は(20万円+24万円)÷0.4=110万円です。売上高営業利益率20%を目標とするなら、売上高をSとして0.4S−20万円=0.2Sより、S=100万円です。
高低点法では、正常操業圏を外れた月の資料を除いてから、操業度の最高点と最低点を選びます。求めた変動費率と固定費は、その正常操業圏の中でだけ使います。
公開第5問を条件変更まで解く
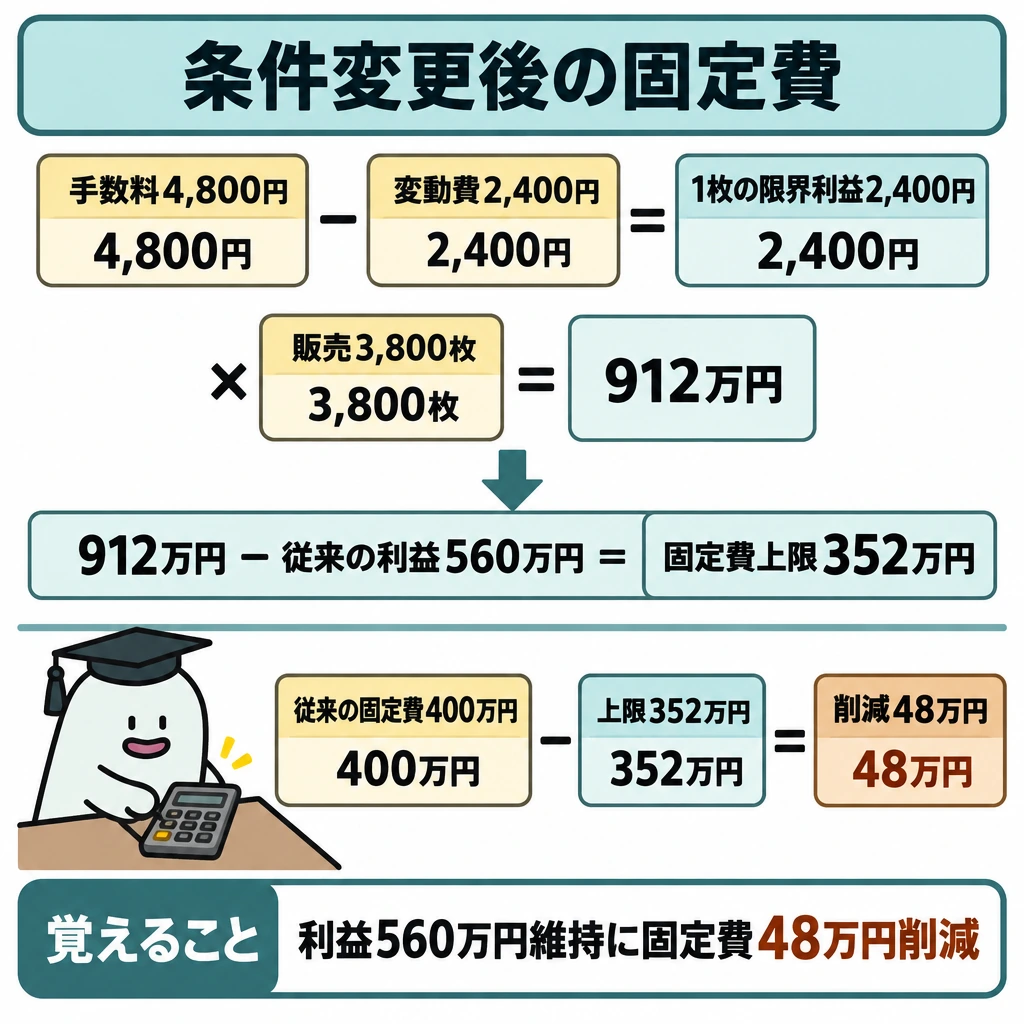
日商2026年公開第5問は代理店契約でチケットを販売する会社を題材にしています。チケット代金2万円の全額を同社の売上高にせず、受け取る販売手数料20%=1枚4,000円だけを収益とします。変動費2,000円を引くと1枚の限界利益は2,000円。4,800枚販売、固定費400万円なら営業利益560万円、損益分岐点は2,000枚です。
条件変更後は売価2万4,000円の20%=4,800円が手数料、宅配便料金の値上げで変動費は2,400円、販売枚数は3,800枚です。限界利益は2,400円×3,800枚=912万円。従来の利益560万円を維持できる固定費の上限は352万円なので、48万円の削減が必要です。変更前後の単価・数量・固定費を混ぜません。
CVP分析は一定の関連範囲で販売単価・単位あたり変動費・固定費総額が一定と仮定します。変動費の総額まで一定と考えるのは誤りで、公開第5問問4ではこれが最も不適切な記述です。価格や変動費率を変える分析は可能ですが、変更ごとに限界利益を計算し直します。
試験に出る
- 損益分岐点販売量=固定費÷1個あたり限界利益、損益分岐点売上高=固定費÷限界利益率で計算する。
- 目標利益がある場合は、(固定費+目標利益)÷限界利益率で必要な売上高を求める。
- 安全余裕率=(売上高−損益分岐点売上高)÷売上高で、損益分岐点比率との合計は100%になる。
- 高低点法では費用額ではなく操業度の最高点・最低点を選び、正常操業圏外の資料は除く。
- CVP分析では販売単価・単位あたり変動費・固定費総額を一定と仮定し、変動費総額は一定と仮定しない。
重要な言葉
- 損益分岐点
- 利益がゼロになる売上高または販売量。
- 限界利益率
- 売上高に対する限界利益の割合。損益分岐点売上高の計算に使う。
- 高低点法
- 操業度が最も高い点と低い点の費用から変動費率と固定費を推定する方法。
- 変動費率
- 売上高や操業度に比例して変動する費用の割合。
- 安全余裕率
- 売上高が損益分岐点売上高をどれだけ上回っているかを、売上高に対する割合で示した指標。
確認問題
確かめよう目標利益4万円なら何個必要?
600個。(20万+4万)÷400です。
損益分岐点販売量は、固定費を1個あたり限界利益で割って求める。
高低点法では、費用額が最も高い点と低い点を基準に選ぶ。
CVP分析では、変動費の総額が一定であると仮定する。
単価1,000円、単位変動費600円、固定費20万円のとき、損益分岐点販売量は?
損益分岐点売上高の計算式は?
売上高100万円、損益分岐点売上高50万円のとき、安全余裕率は?
何個売れば赤字を抜けられるか、を知ると価格や費用の変更を具体的に考えられます。
単価1,000円、単位変動費600円、固定費20万円なら、1個の限界利益は400円。損益分岐点販売量は20万円÷400円=です。
損益分岐点売上高は固定費÷です。目標利益がある場合は固定費へ目標利益を加え、必要な限界利益を求めます。
一定の範囲で単価・単位変動費・が変わらないという前提があります。設備増設で固定費が跳ね上がる場合は条件を更新します。
高低点法では操業度の高い点と低い点からを推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=200円、固定費は30万円−200円×1,000個=10万円です。費用額が最高・最低の点ではなく、を基準に選びます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年簿記2級第5問サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について