

決算整理とは
決算整理とは、決算日に帳簿の記録を実際の状態や当期の損益に合わせて修正する手続きで、棚卸資産の評価もその一つです。
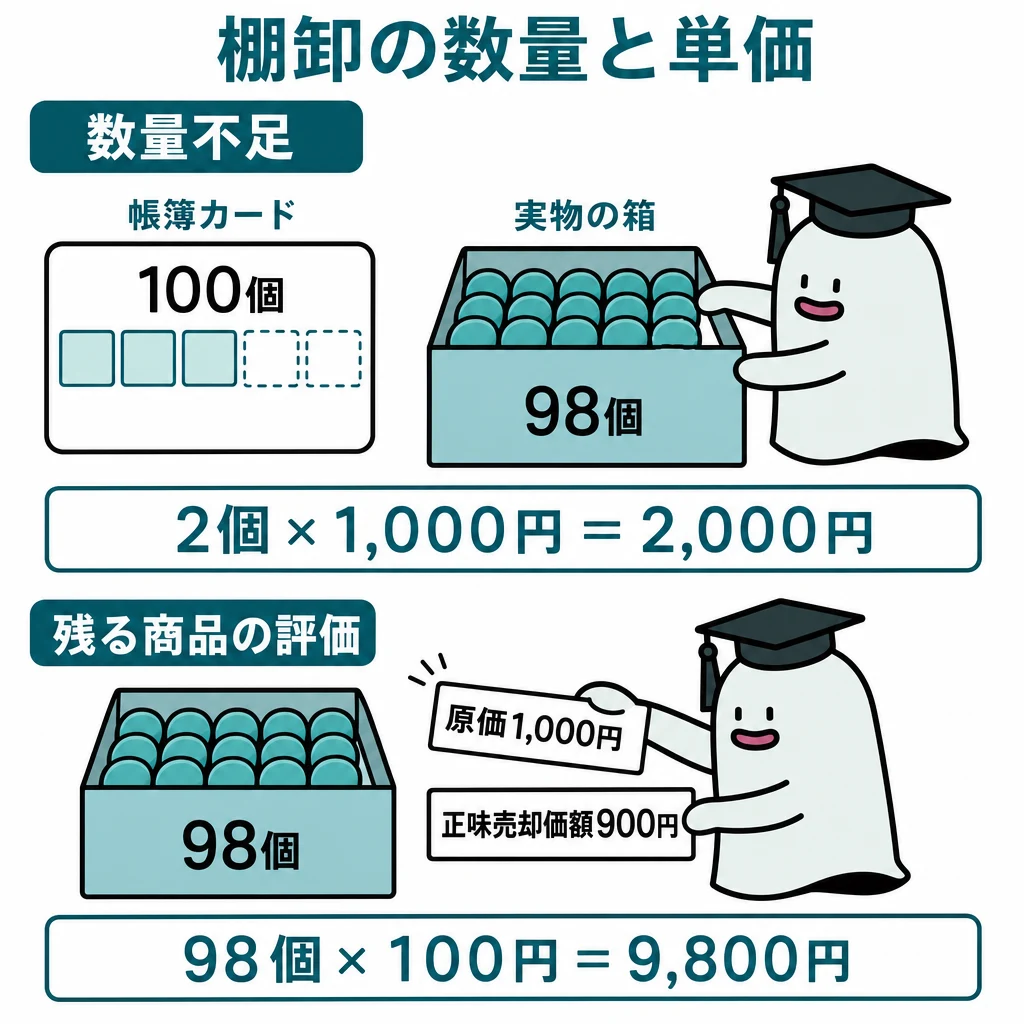
帳簿上の在庫と実際の在庫が違う場合、数量の差と価値の下落を分けて調整します。
| 論点 | 判断・処理 |
|---|---|
| 売上原価の算定 | 仕入/繰越商品(期首)、繰越商品/仕入(期末帳簿棚卸高) |
| 棚卸減耗 | (帳簿数量-実地数量)×原価単価 |
| 商品評価損 | 実地数量×(原価単価-正味売却価額) |
| 貸倒引当金繰入 | 期末の必要額-既存引当金残高 |
| 減価償却 | 方法・供用月数・累計額を確認 |
| その他有価証券 | 時価に評価替え。差額は評価差額金(税効果あり) |
基本の仕組み
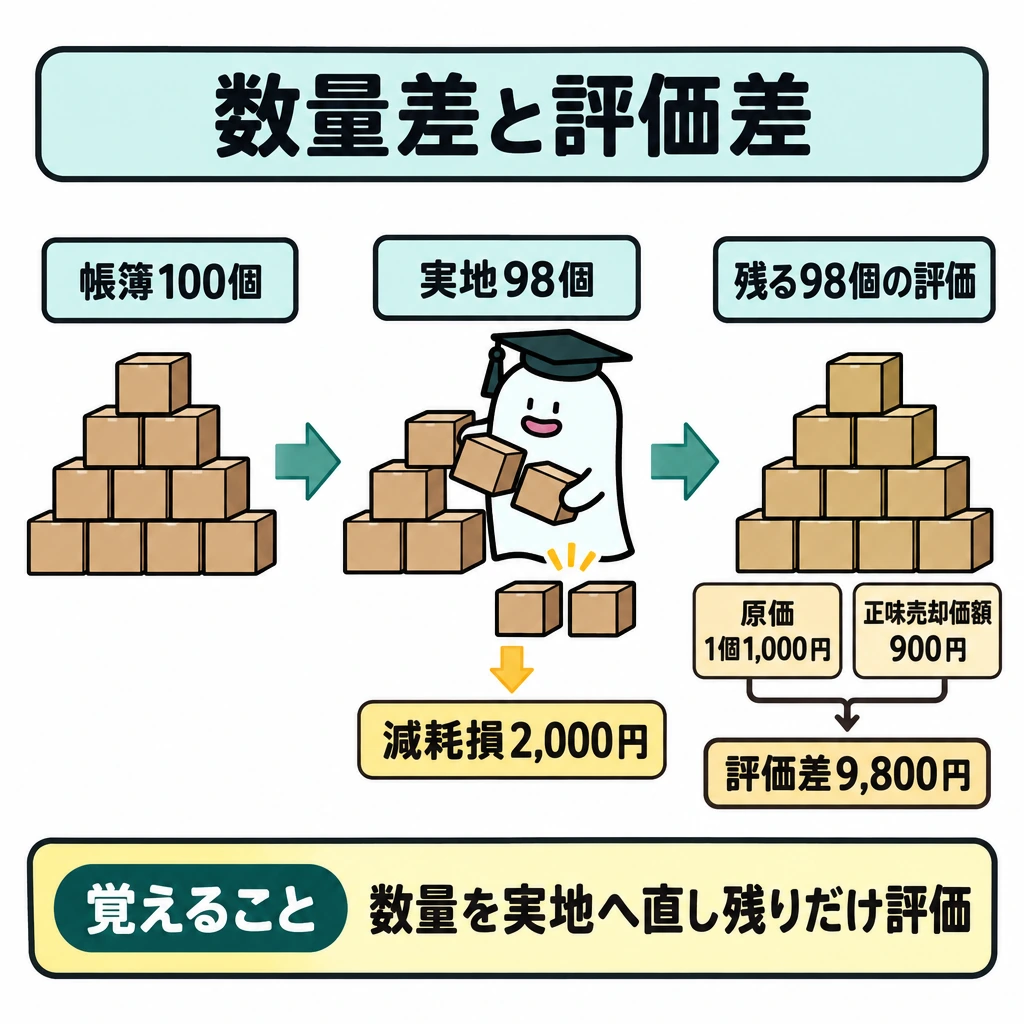
帳簿100個、実地98個、原価1個1,000円なら棚卸減耗損は2,000円です。さらに正味売却価額が900円なら、残る98個の評価差は9,800円になります。
棚卸減耗は数量差、商品評価損は単価の下落として把握します。損益計算書上の扱いは問題で与えられた原因や表示方法に従います。
減耗した2個にも評価損を掛けると、存在しない在庫を評価することになります。数量を実地へ直してから残る商品の価値を見ます。
棚卸・引当・償却を順に整理する
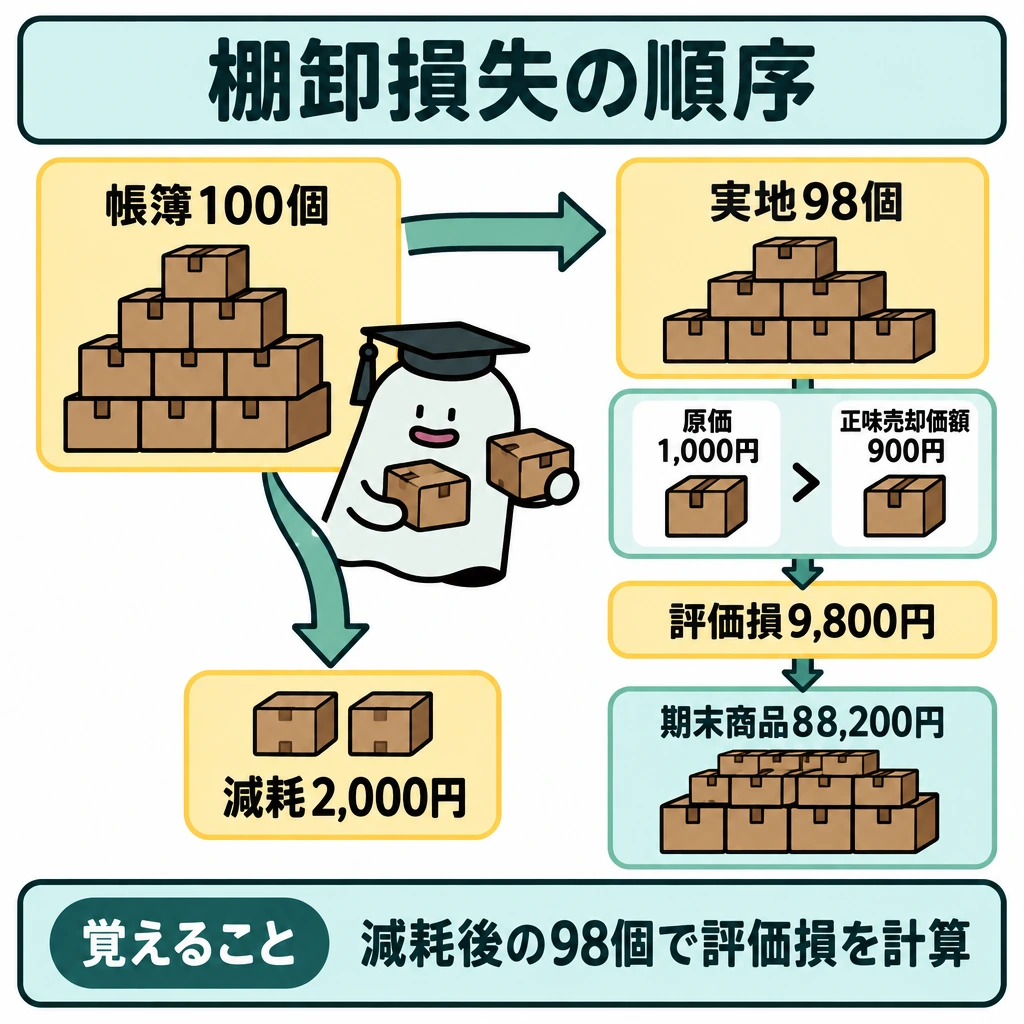
期末商品の処理では、帳簿数量と実地数量から棚卸減耗損を求め、残った数量の原価と正味売却価額から商品評価損を求めます。原価1,000円、正味売却価額900円、帳簿100個・実地98個なら、減耗2,000円、評価損9,800円、期末商品88,200円です。
売上原価は、期首商品を仕入へ振り替え(仕入/繰越商品)、期末の帳簿棚卸高を仕入から繰越商品へ振り替えて(繰越商品/仕入)求めます。棚卸減耗損と商品評価損は、この期末帳簿棚卸高から差し引きます。
貸倒見積りは売掛金など対象債権の期末残高に指定率を掛け、既存の貸倒引当金との差額を繰り入れます(差額補充法)。固定資産は取得原価、残存価額、償却方法、供用月数、累計額を確認します。売却時は売却代金と売却時点の帳簿価額を比較します。
有価証券は保有目的で分けます。売買目的有価証券は時価に評価替えして差額を有価証券評価損益、満期保有目的債券は償却原価法(定額法)で有価証券利息を調整、その他有価証券は全部純資産直入法で差額をその他有価証券評価差額金とし、税効果も適用します。
費用・収益の見越しと繰延、法人税等と仮払法人税等の精算まで整理後、損益とB/Sに転記します。各仕訳の借方・貸方を両方反映し、整理前試算表の残高だけで期末表示額を決めません。
損益計算書での表示
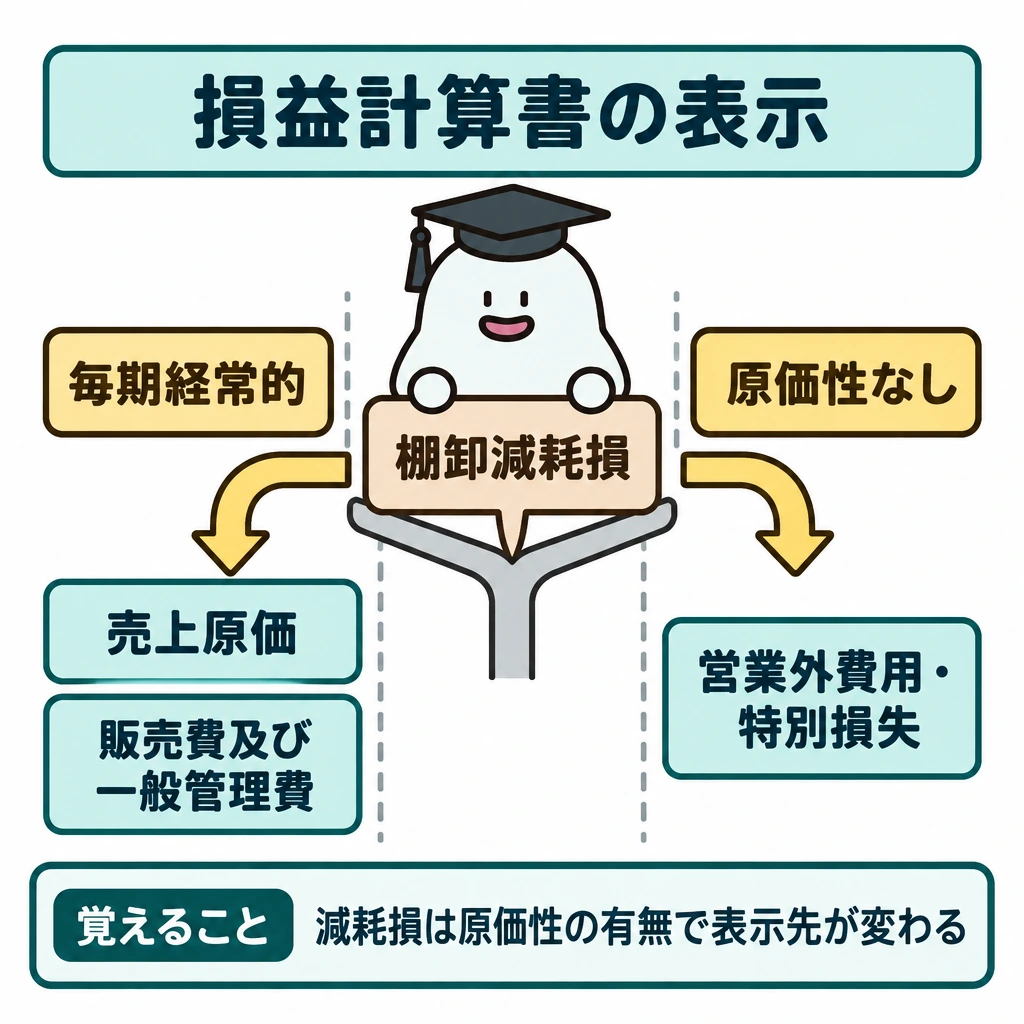
商品評価損は、原則として売上原価に含めます。棚卸減耗損は、毎期経常的に発生する程度(原価性あり)なら売上原価または販売費及び一般管理費、原価性がなければ営業外費用または特別損失に表示します。
売上原価の内訳に加える指示があれば、期首商品棚卸高+当期商品仕入高-期末商品棚卸高の後に、棚卸減耗損や商品評価損を加算します。第3問では、設問の注記に従って表示区分を決めます。
試験に出る
- 棚卸減耗損は数量差、商品評価損は単価の下落によるものとして区別する問題。
- 棚卸減耗損と商品評価損の計算では、評価対象を実地数量にそろえる点に注意します。
- 正味売却価額が原価を下回る場合の商品評価損の計算が問われます。
- 棚卸減耗損・商品評価損の損益計算書上の表示は、設問の指示に従う点を押さえます。
- 数量を実地に直してから評価額を計算する順序が問われます。
重要な言葉
- 棚卸減耗損
- 帳簿数量と実地数量の差によって生じる棚卸資産の減少。
- 商品評価損
- 棚卸資産の価値の下落による損失。
- 正味売却価額
- 売価から、完成までに要する見積追加費用と見積販売直接経費を差し引いた額。原価を下回れば帳簿価額をこの額まで切り下げる。
確認問題
確かめよう評価対象数量は100個と98個のどちら?
実際に残る98個です。
商品評価損は、実地数量ではなく帳簿数量に対して計算する。
棚卸減耗損は数量の差、商品評価損は価値の下落として区別する。
帳簿100個、実地98個、原価1個1,000円のとき、棚卸減耗損は?
商品評価損の計算に使う数量は?
帳簿上の在庫と実際の在庫が違う場合、数量の差とを分けて調整します。
帳簿100個、実地98個、原価1個1,000円なら棚卸減耗損は2,000円です。さらに正味売却価額が900円なら、残る98個のは9,800円になります。
は数量差、商品評価損は単価の下落として把握します。損益計算書上の扱いは問題で与えられた原因や表示方法に従います。
減耗した2個にもを掛けると、存在しない在庫を評価することになります。数量を実地へ直してから残る商品の価値を見ます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第二 18 外貨建取引、22 税効果会計/第三 決算/第五 本支店会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年簿記2級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について