

本支店会計とは
本支店会計とは、本店と支店がそれぞれ帳簿を付ける場合でも、同一会社として社内の資金移動や未達取引を整理し、全体の財務諸表にまとめる会計です。
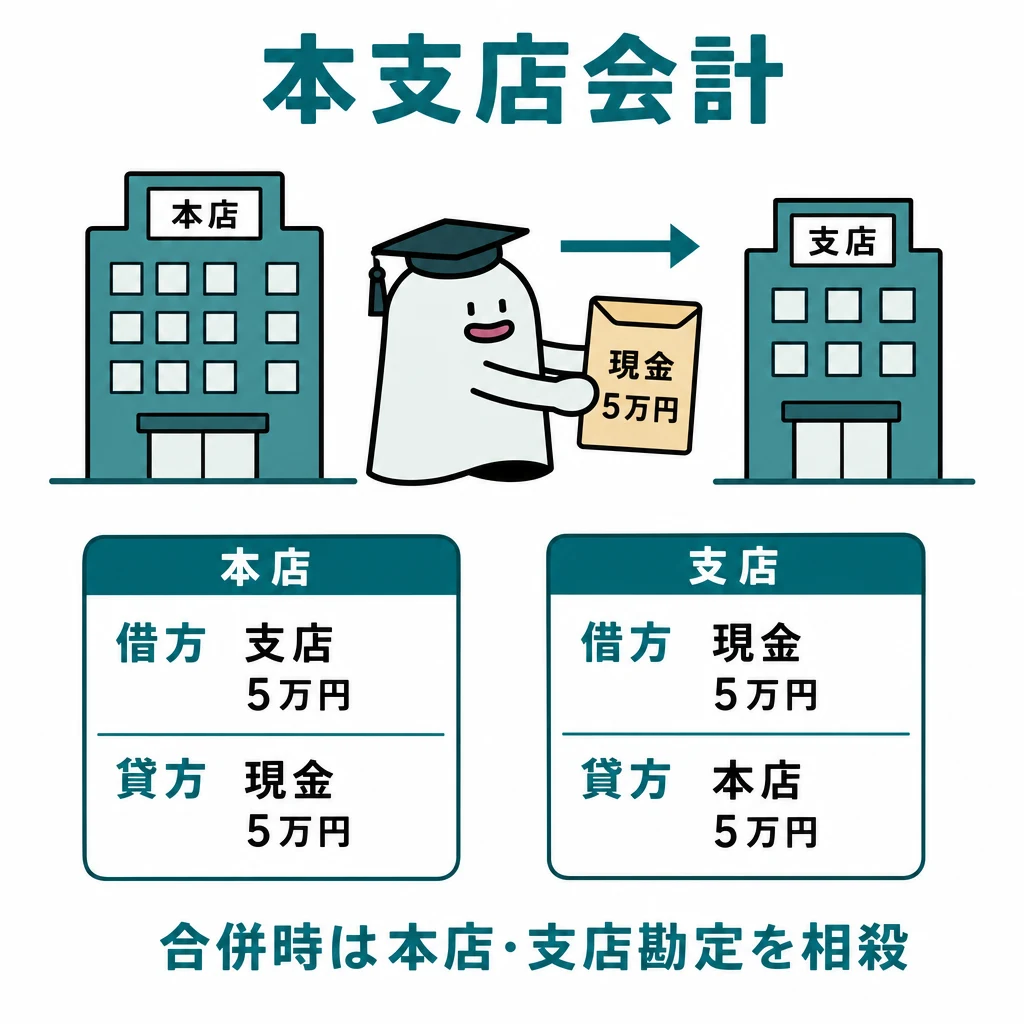
本店と支店は帳簿を分けても同じ会社です。社内の資金移動を外部の収益や負債として残さないようにします。
| 論点 | 判断・処理 |
|---|---|
| 送金・商品移送の未達 | 未記帳側へ仕訳を補う |
| 本店・支店勘定 | 残高を照合して相殺 |
| 支店への商品送付 | 2級は原価で送付。内部利益の控除は1級 |
| 連結会計との境界 | 本支店は同一法人で非支配株主持分なし |
| 支店の当期純利益 | 支店:損益/本店、本店:支店/損益 |
基本の仕組み
本店が支店へ現金5万円を送ると、本店は支店勘定の借方、支店は本店勘定の貸方で対応します。合併時はこの社内残高を相殺します。
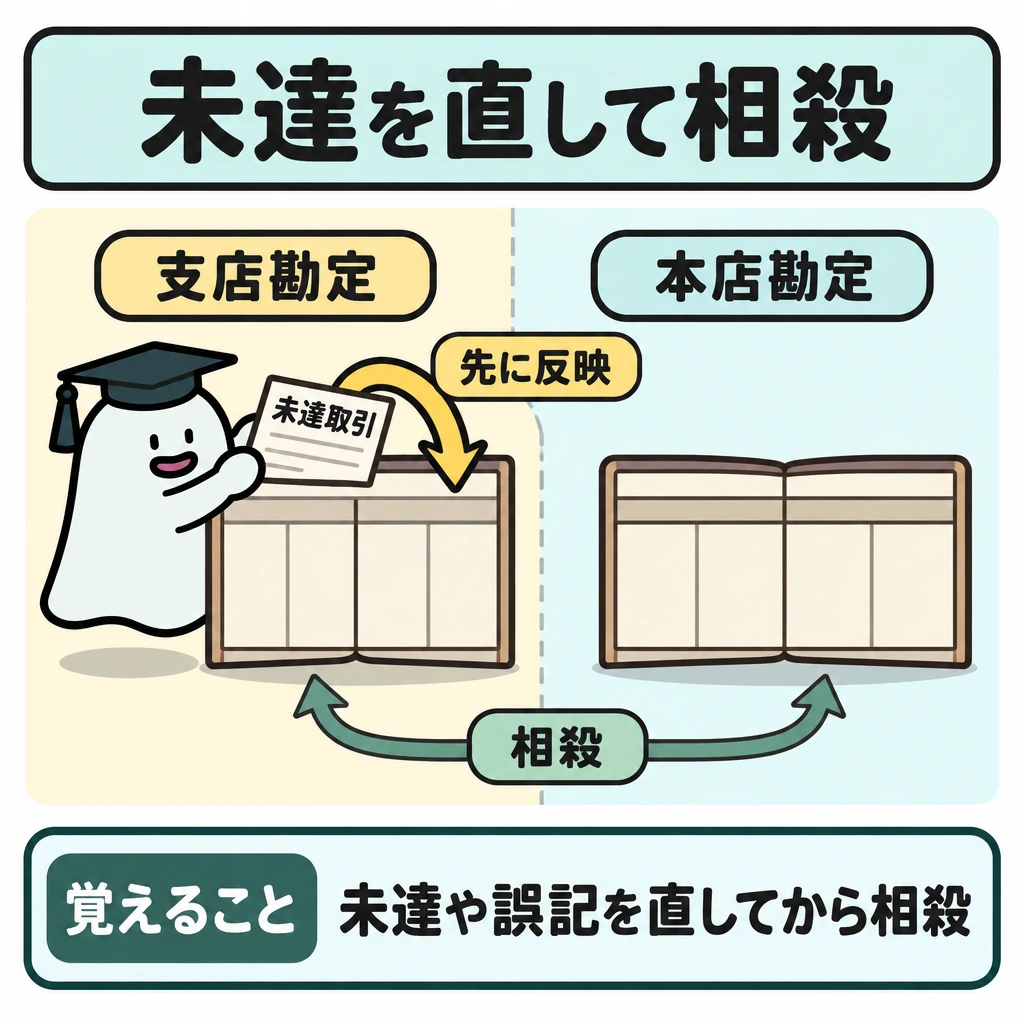
未達取引があれば、片方だけに記録された社内送金・商品移送などを先に反映します。その後、対応する本店勘定と支店勘定を消去します。
残高が合わないときに差額を無理に消さないようにします。未達や誤記を直してから相殺します。
本支店の未達を解消してから合併する
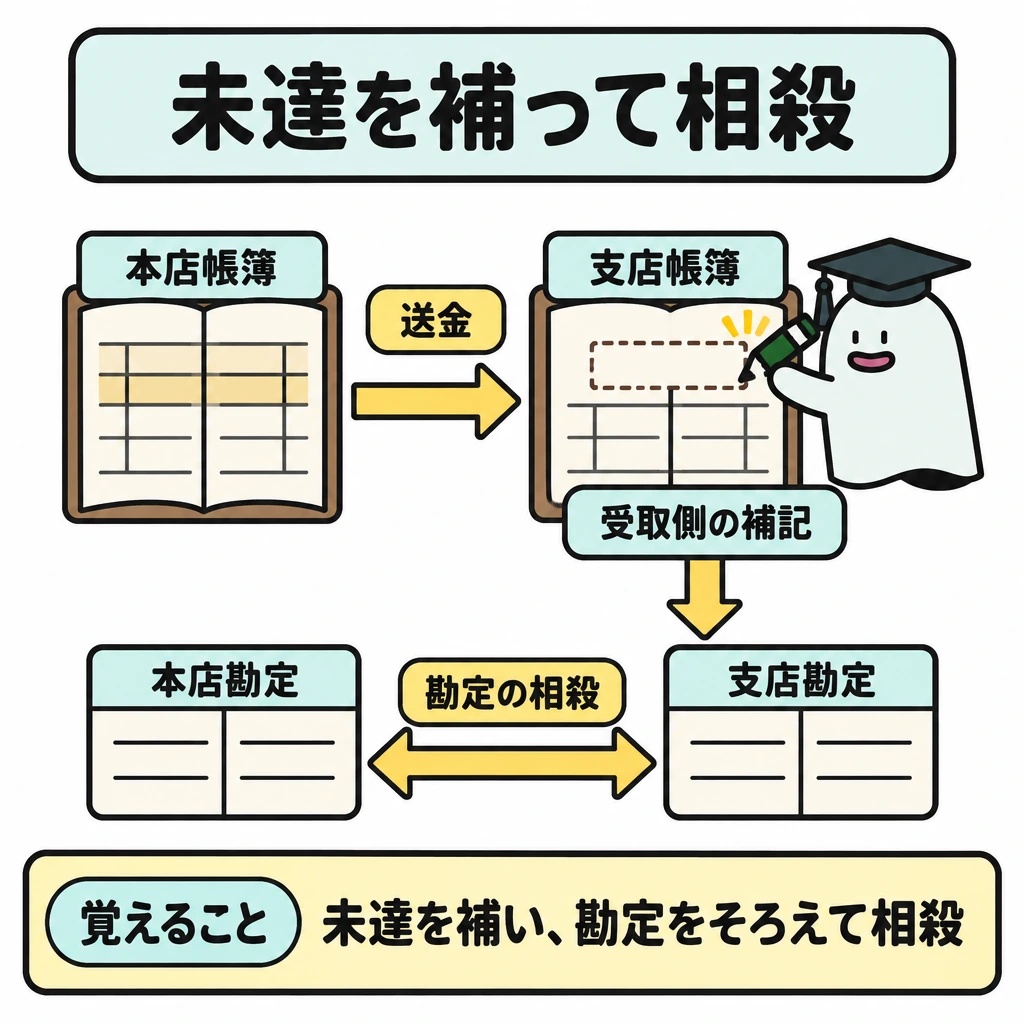
本店から支店への送金・商品発送、本店による支店費用の立替、支店による本店債権の回収など、どちらの帳簿に先に記録されたかを確認します。未達があれば受取側など未記帳側の仕訳を補い、本店勘定と支店勘定の対応をそろえます。
本支店合併財務諸表では、本店勘定と支店勘定を相殺します。本店が支店へ原価に利益を加算して商品を送る場合の内部利益の控除は1級の範囲で、2級では原価で送付する前提で整理します。
決算で支店の当期純利益を本店へ振り替えるときは、支店で(借方)損益/(貸方)本店、本店で(借方)支店/(貸方)損益とし、会社全体の純利益を本店の損益勘定でまとめます。
本支店会計は同一企業内の帳簿統合です。親会社と子会社という別法人を合わせる連結会計とは、処理対象の関係が異なります。社内取引の消去という共通点はあっても、非支配株主持分は本支店会計に現れません。
試験に出る
- 本店勘定と支店勘定が対応する関係と、合併時の相殺が問われます。
- 未達取引は片方にしか記録がないため、先に反映してから相殺する流れを押さえます。
- 残高の差額をそのまま消さず、未達や誤記を直す点に注意します。
- 社内の資金移動は会社全体では資産の置き場所が変わるだけで、損益にならない点が問われます。
- 本支店間の取引で使う本店勘定・支店勘定の向きが問われます。
重要な言葉
- 本店勘定
- 支店側の帳簿で本店との取引を記録する勘定。
- 支店勘定
- 本店側の帳簿で支店との取引を記録する勘定。
- 未達取引
- 一方の帳簿にだけ記録され、相手方にまだ届いていない社内取引。
確認問題
確かめよう本店から支店への5万円送金で会社全体の現金は増える?
増えません。置き場所が変わるだけです。
本店から支店への現金送金は、会社全体の利益を増やす。
未達取引があるときは、片方にだけ記録された取引を先に反映してから本店勘定と支店勘定を消去する。
本店が支店へ現金5万円を送ったとき、支店側で本店勘定を記入するのは?
本支店会計で未達取引がある場合の正しい処理は?
本店と支店は帳簿を分けても同じ会社です。社内のを外部の収益や負債として残さないようにします。
本店が支店へ現金5万円を送ると、本店はの借方、支店は本店勘定の貸方で対応します。合併時はこの社内残高を相殺します。
があれば、片方だけに記録された社内送金・商品移送などを先に反映します。その後、対応する本店勘定と支店勘定を消去します。
残高が合わないときに差額を無理に消さないようにします。や誤記を直してから相殺します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第二 18 外貨建取引、22 税効果会計/第三 決算/第五 本支店会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年簿記2級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について