

外貨建取引の決算処理とは
外貨建取引の決算処理とは、外貨で記録した債権債務を決算時の為替相場で円換算し、帳簿額との差を為替差損益として整理する手続きです。
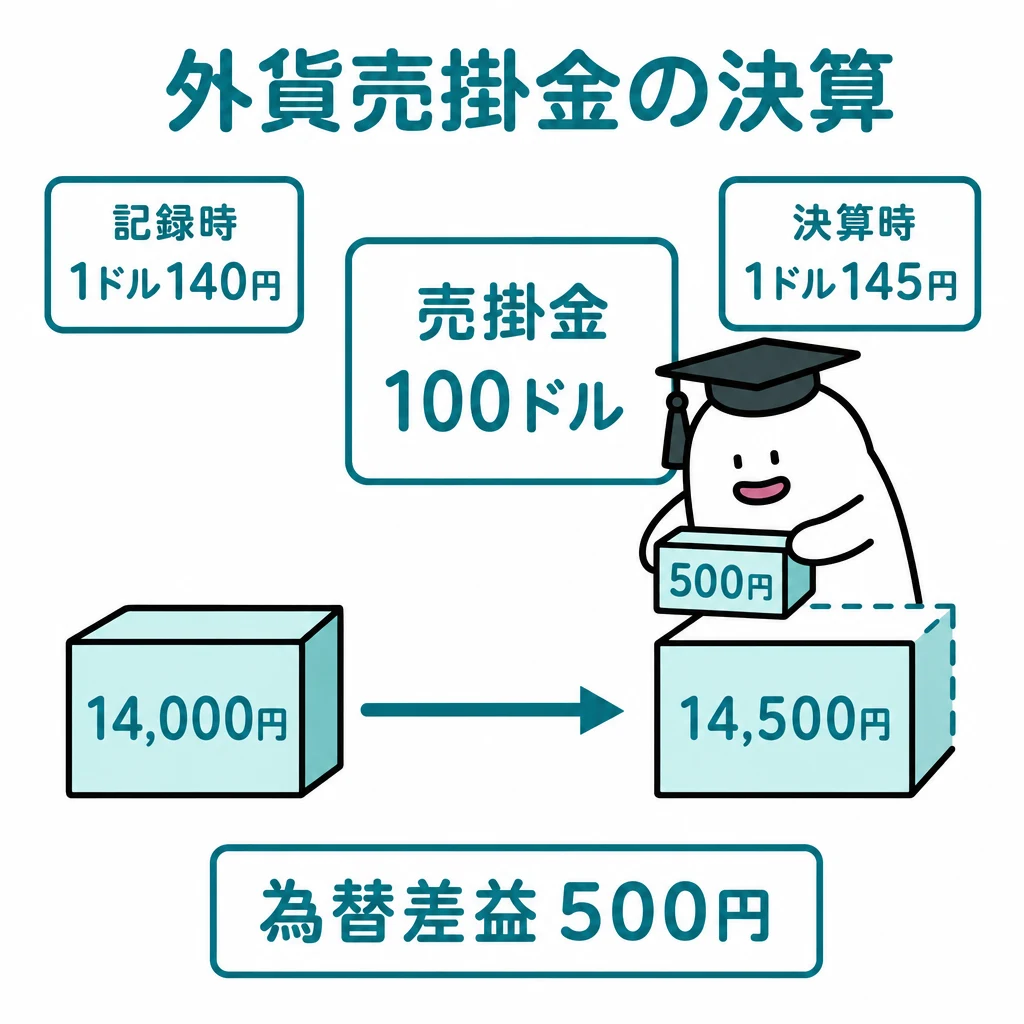
外貨額が同じでも、為替相場が動くと円で回収する金額は変わります。取引時と決算時のレートを区別します。
| 論点 | 判断・処理 |
|---|---|
| 取引発生 | 取引時相場で初回の円貨額 |
| 期末の金銭債権債務 | 決算時相場で換算、為替差損益 |
| 翌期の決済 | 決算後の帳簿額との差を当期損益 |
| 買掛金 | 円安で差損、売掛金と逆方向 |
| 前払金・前受金 | 非貨幣性項目のため換算替えしない |
| 為替予約(振当処理) | 予約レートで換算し、決算時の換算替えなし |
基本の仕組み
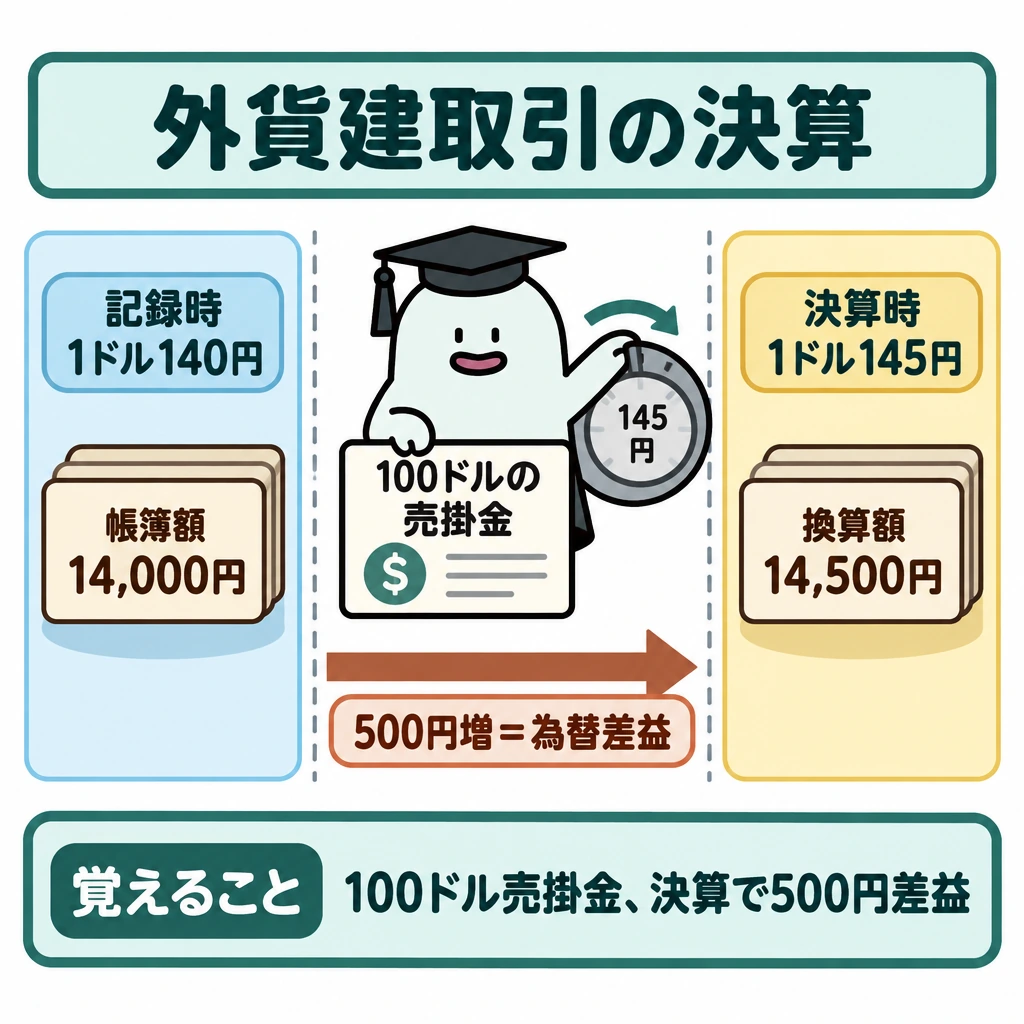
100ドルの売掛金を1ドル140円で記録し、決算時145円なら、14,000円から14,500円へ500円増え、為替差益です。
外貨建金銭債権債務は決算時の為替相場で換算し、帳簿額との差を整理します。回収・決済時にはその時点の帳簿額と円換算額を比べます。
円安だから常に利益とは限りません。外貨建買掛金なら円での支払額が増えて差損になる方向です。
取引・決算・決済のレート
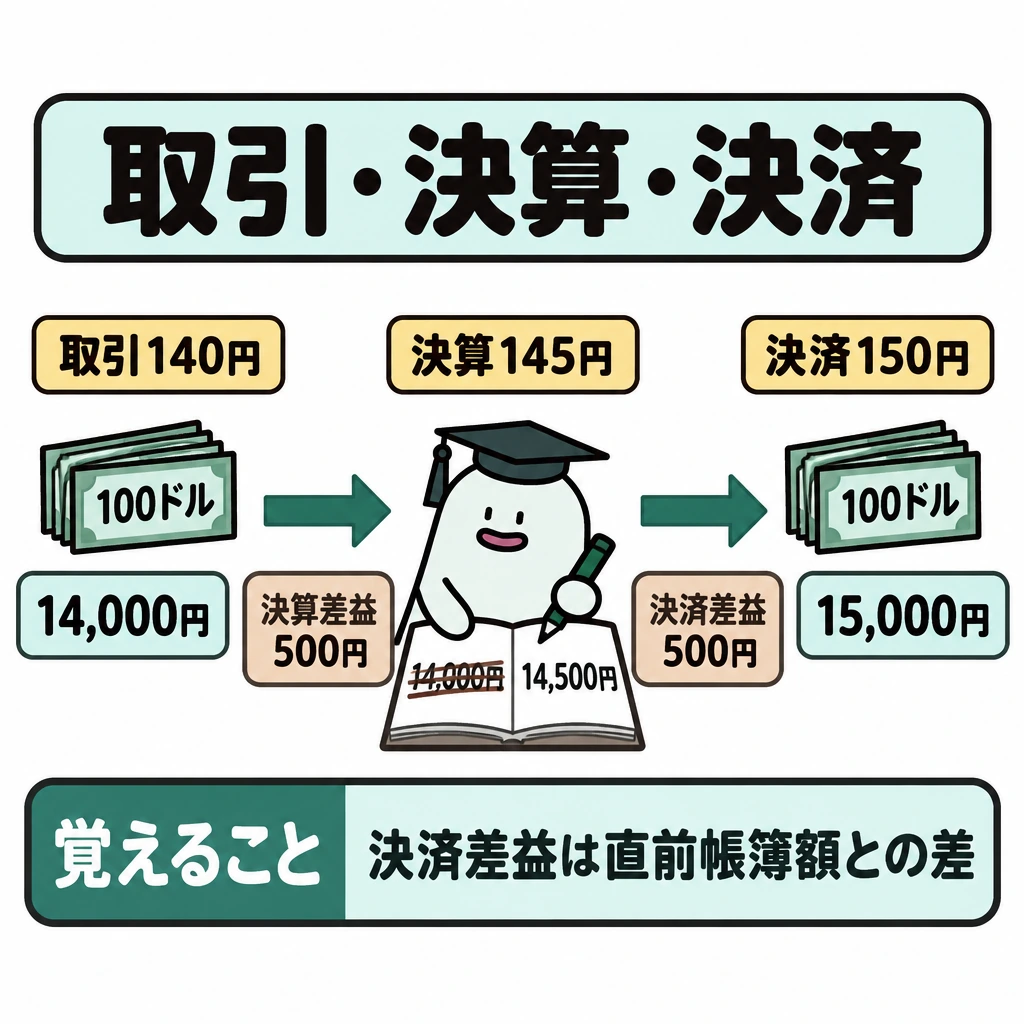
外貨建取引は発生時に取引時の為替相場で円換算します。期末に残る外貨建金銭債権・債務は決算時相場で換算し直し、差額を為替差損益にします。翌期の決済時は、直前の円貨帳簿額と実際決済額を比較します。
100ドルの売掛金を140円で記録し期末145円なら、帳簿14,000円を14,500円に直し500円の差益です。翌期150円で回収すれば、決済時の差益はさらに500円です。取得時140円との差1,000円を翌期の利益へ全額入れません。
同じ外貨額の買掛金なら円安で支払額が増え差損方向です。前払金・前受金は将来お金ではなく商品などで精算する非貨幣性項目なので、取引時の円貨額のまま換算替えしません。
2級の期末換算は、外貨建の売掛金・買掛金など営業取引の債権債務が対象です。外貨建の貸付金・借入金や外貨建有価証券の換算は1級の範囲です。
為替予約と表示
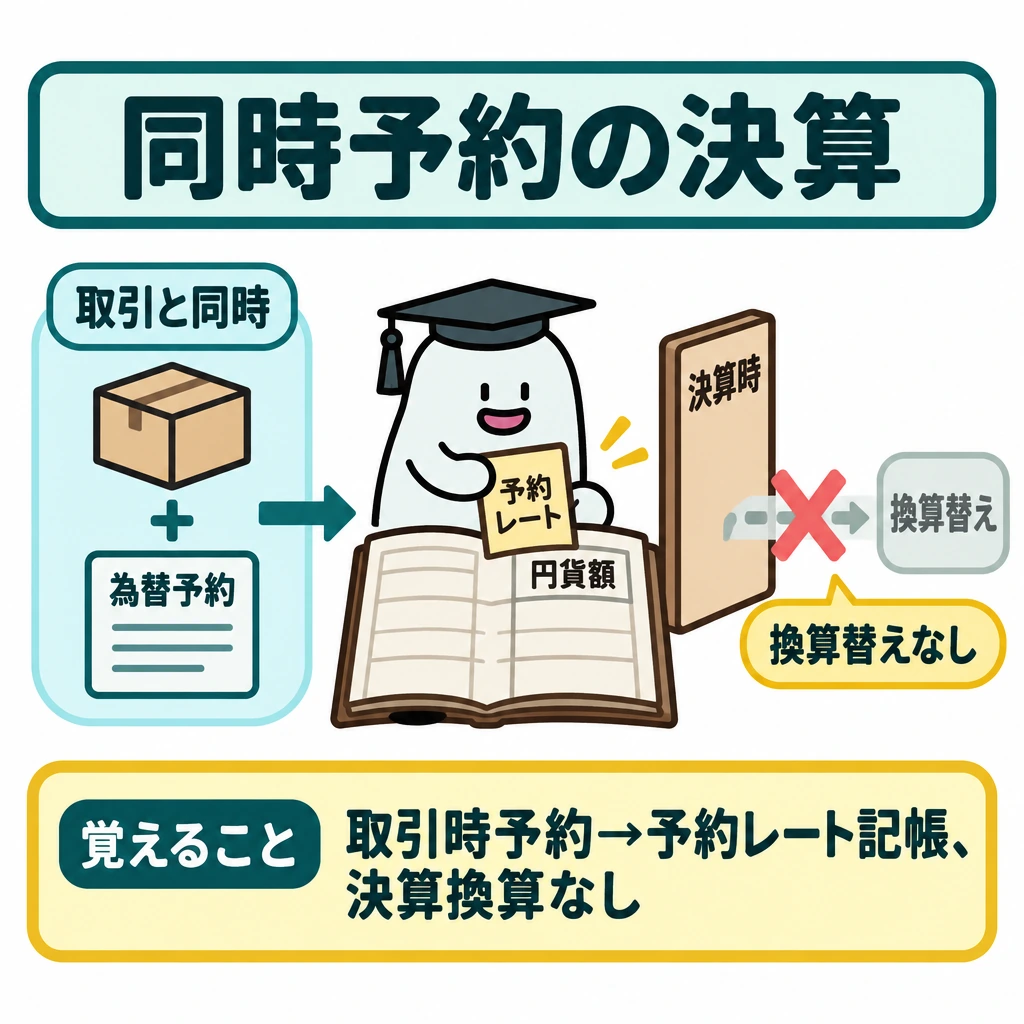
為替予約を付けた場合、2級では振当処理により予約レートで円換算します。取引と同時に予約すれば予約レートで記帳し、決算時の換算替えはしません。
取引後に予約した場合は、帳簿の円貨額と予約レートによる円貨額の差額を、予約した期の為替差損益とします。2級では、この差額を期間配分しません。
為替差益と為替差損は為替差損益勘定でまとめ、損益計算書では純額を営業外収益または営業外費用に表示します。
試験に出る
- 外貨建金銭債権債務は決算時の為替相場で換算する点が問われます。
- 円換算額が帳簿額を上回れば為替差益、下回れば為替差損になる計算が頻出です。
- 円安がすべての外貨建勘定で利益になるわけではなく、買掛金では差損になる点に注意します。
- 取引時のレートと決算時のレートを混同させる選択肢に注意します。
- 回収・決済時の換算と決算時の換算を区別する問題が問われます。
- 為替予約(振当処理)を付けた債権債務は予約レートで換算し、決算時に換算替えしない点が問われます。
重要な言葉
- 為替差損益
- 為替相場の変動により生じる、円換算額と帳簿額の差。
- 決算換算
- 外貨建の債権債務を決算時の為替相場で円に換算すること。
- 外貨建金銭債権債務
- 外貨で表示された売掛金や買掛金などの債権債務。
- 為替予約
- 将来の決済に使う為替相場を前もって契約で決めておくこと。2級では振当処理により予約レートで円換算する。
確認問題
確かめよう同じ条件が100ドルの買掛金なら?
500円の為替差損です。
100ドルの売掛金を1ドル140円で記録し、決算時145円になれば為替差益が生じる。
円安になると、外貨建買掛金でも必ず為替差益になる。
100ドルの売掛金を1ドル140円で記録し、決算時145円のときの差額は?
外貨建金銭債権債務を換算するレートは?
外貨額が同じでも、が動くと円で回収する金額は変わります。取引時と決算時のレートを区別します。
100ドルの売掛金を1ドル140円で記録し、決算時145円なら、14,000円から14,500円へ500円増え、です。
外貨建金銭債権債務は決算時の為替相場で換算し、との差を整理します。回収・決済時にはその時点の帳簿額と円換算額を比べます。
円安だから常に利益とは限りません。外貨建なら円での支払額が増えて差損になる方向です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第二 18 外貨建取引、22 税効果会計/第三 決算/第五 本支店会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年簿記2級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について