

税効果会計とは
税効果会計とは、会計上の利益と税務上の所得の差のうち将来解消する一時差異について、繰延税金資産や繰延税金負債を計上し、税負担と利益を対応させる会計です。
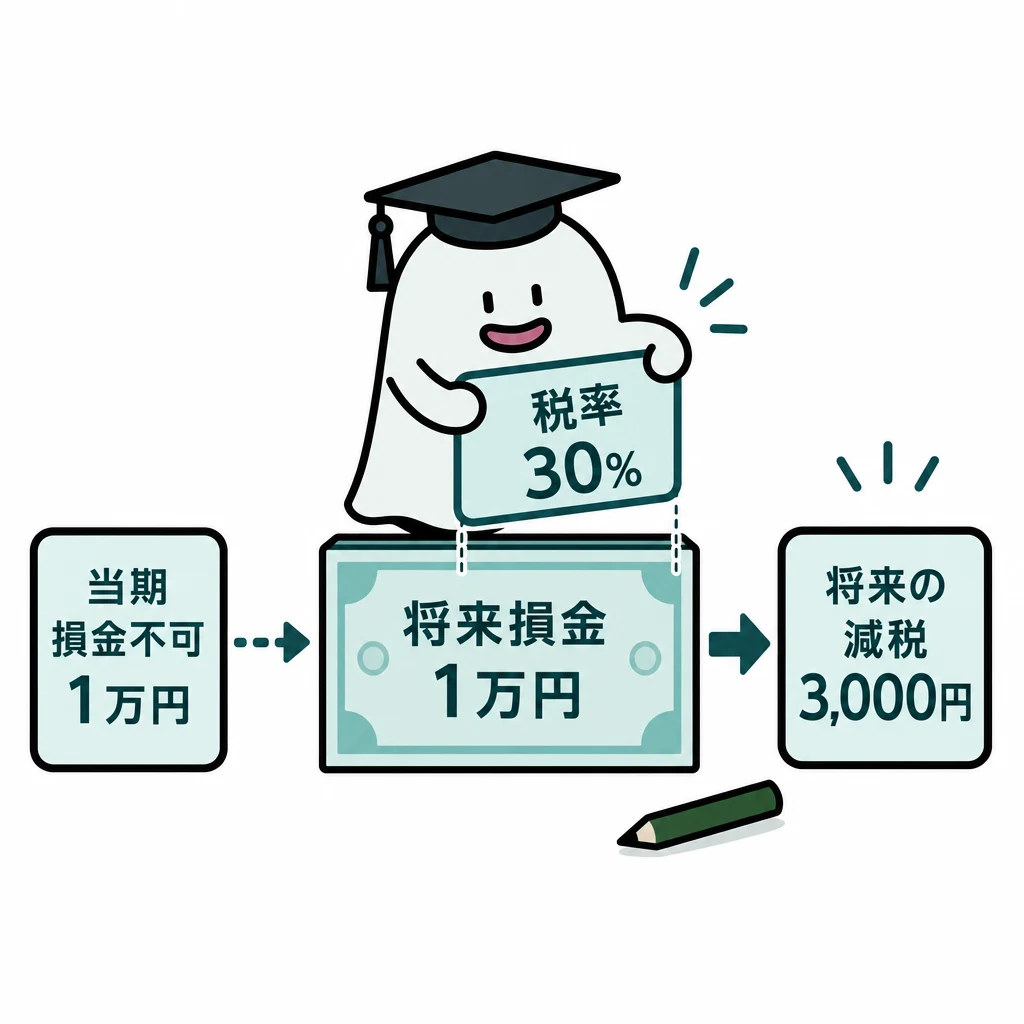
会計の費用と税務上の損金になる時期がずれると、当期の税負担と利益の対応を調整する必要があります。
| 論点 | 判断・処理 |
|---|---|
| 将来減算一時差異 | 繰延税金資産(将来の税負担を減らす) |
| 将来加算一時差異 | 繰延税金負債(将来の税負担を増やす) |
| 永久差異 | 税効果の対象外 |
| その他有価証券評価差額 | 純資産項目に対応して税効果を処理 |
| 2級の対象範囲 | 貸倒引当金・減価償却・その他有価証券の一時差異のみ。回収可能性の検討は除外 |
| 表示 | 繰延税金資産は投資その他の資産、繰延税金負債は固定負債。相殺して純額 |
基本の仕組み
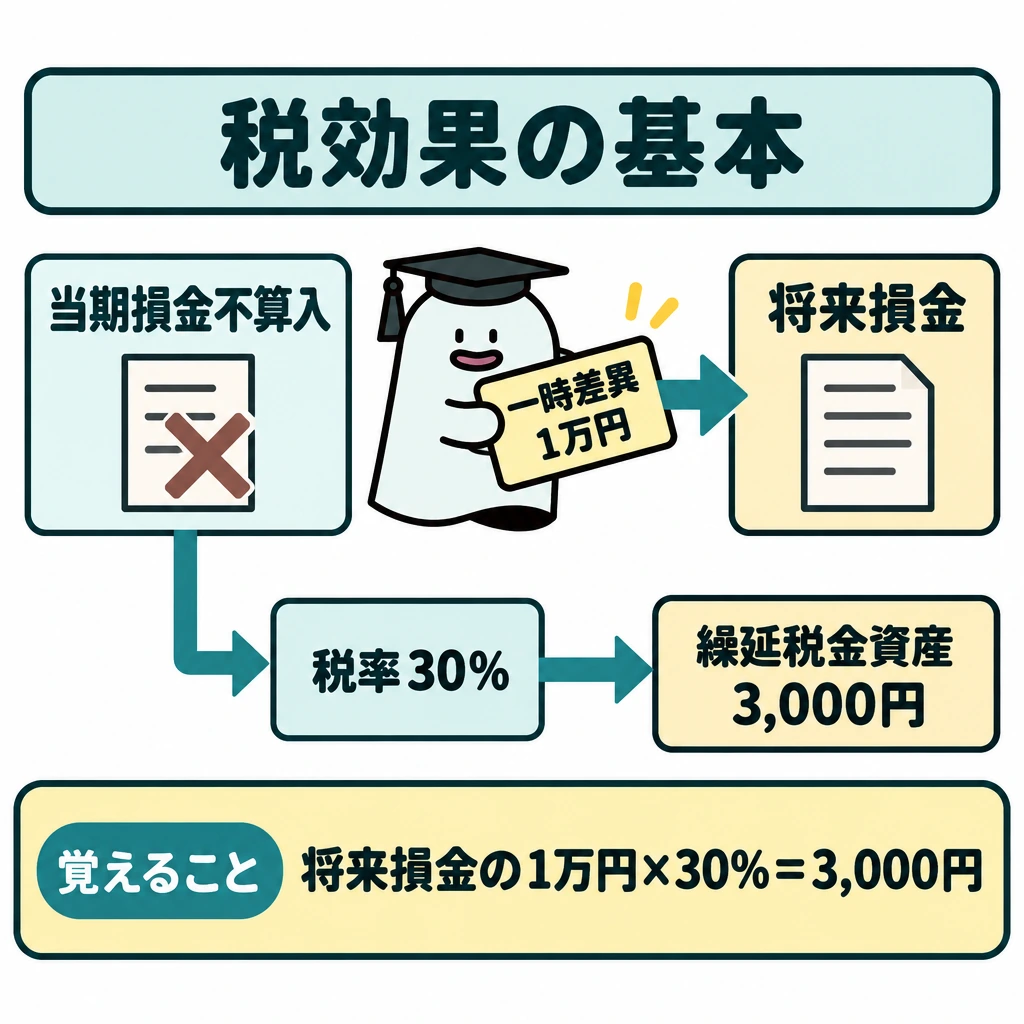
貸倒引当金の一部1万円が当期は損金不算入で、将来損金となる条件なら、税率30%で繰延税金資産3,000円を計上します。2級では繰延税金資産の回収可能性の検討は出題範囲から除かれており、指定された一時差異と税率で整理します。
一時差異は将来解消する会計と税務の差です。繰延税金資産は将来減算、繰延税金負債は将来加算の差異と対応します。
永久に損金にならない交際費などの永久差異へ税効果を付けないようにします。税率を掛ける前に、将来解消する差かを判断します。
たとえば借方に繰延税金資産3,000円、貸方に法人税等調整額3,000円を計上し、当期の会計上の税負担を調整します。翌期に差異が解消すれば逆方向へ取り崩します。
その他有価証券評価差額金に関する税効果は、法人税等調整額ではなく、その純資産項目と対応させる点も区別します。
一時差異の発生と解消
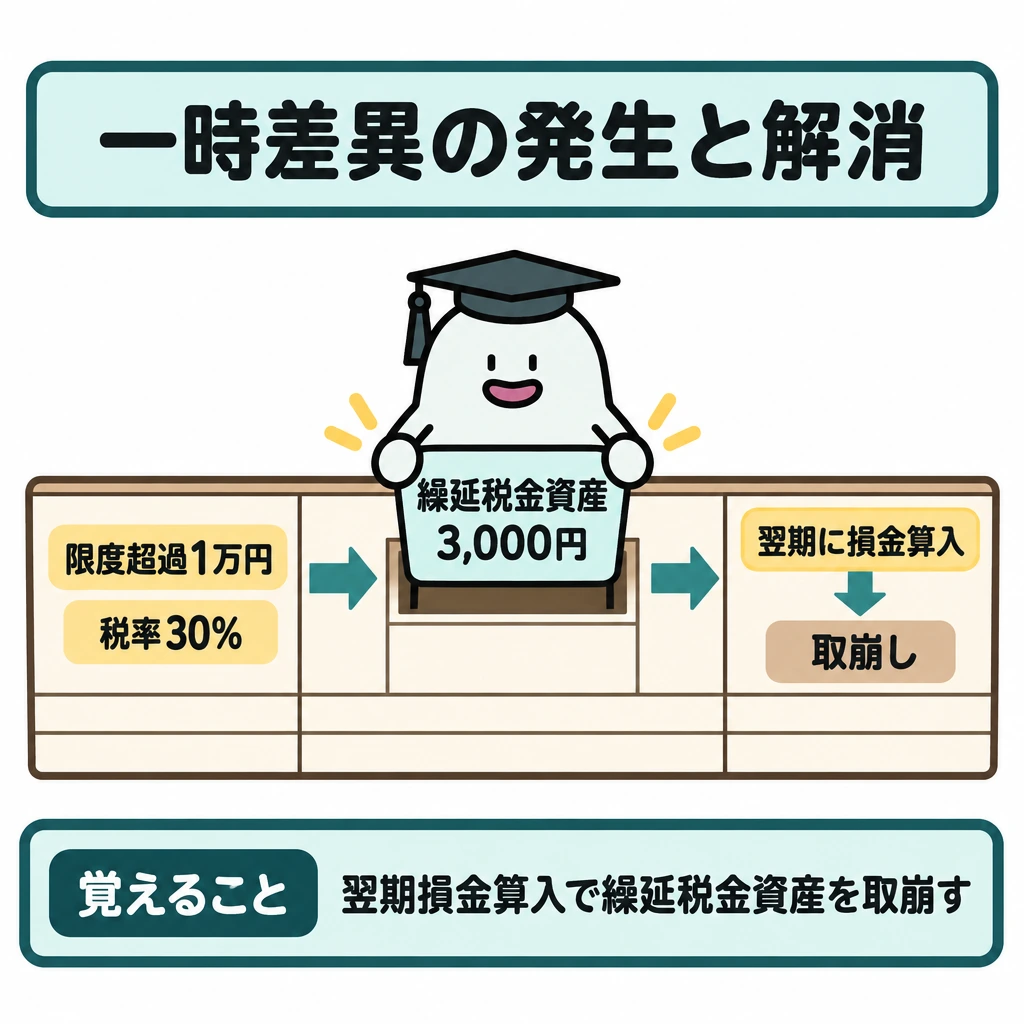
税効果会計では、会計上の帳簿価額と税務上の金額の差が将来解消するかを先に判定します。将来減算一時差異は繰延税金資産、将来加算一時差異は繰延税金負債に対応します。交際費の損金不算入など永久に解消しない差異は対象外です。
貸倒引当金の損金算入限度超過額1万円が翌期に損金算入され、税率30%なら、発生時に繰延税金資産3,000円を計上し、貸方の法人税等調整額で税金費用を同額減らします。翌期に損金算入されると差異が解消し、繰延税金資産を取り崩します。
その他有価証券の評価差額など、損益を通さず純資産へ直接計上する項目の税効果は、法人税等調整額を使いません。評価差額から税効果分を差し引いた額をその他有価証券評価差額金とします。
税率が変わる条件では、どの時点の税率を適用するか設問を確認します。
2級で出る3つの一時差異
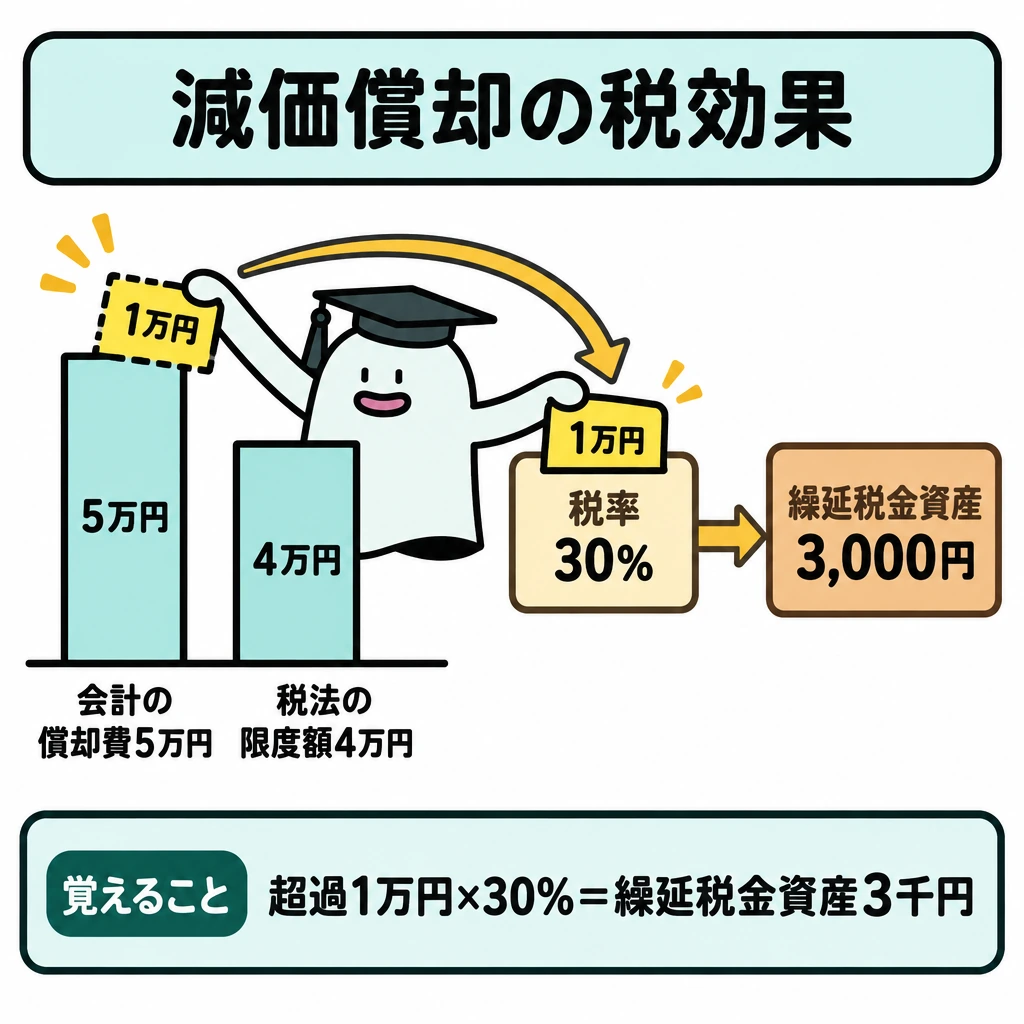
減価償却費の償却限度超過額も将来減算一時差異です。会計上の減価償却費5万円のうち税法上の限度額が4万円なら、超過額1万円×30%で繰延税金資産3,000円を計上します。資産を売却・除却した時などに差異が解消します。
その他有価証券は全部純資産直入法で時価評価し、税効果を差し引いて評価差額金とします。翌期首には評価差額を振り戻す(洗替法)ため、繰延税金資産・負債も同時に取り消します。
繰延税金資産の期末残高は、期末の一時差異の残高×税率です。期首残高との差額だけを法人税等調整額で計上します。期首差異1万円・期末差異1.5万円、税率30%なら、繰延税金資産を1,500円増やします。
| 場面(税率30%) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 貸倒引当金の損金算入限度超過額1万円 | 繰延税金資産 | 3,000円 | 法人税等調整額 | 3,000円 |
| 減価償却費の償却限度超過額1万円 | 繰延税金資産 | 3,000円 | 法人税等調整額 | 3,000円 |
| その他有価証券(原価10万円→時価12万円) | その他有価証券 | 2万円 | 繰延税金負債 | 6,000円 |
| その他有価証券評価差額金 | 14,000円 | |||
| その他有価証券(原価10万円→時価9万円) | 繰延税金資産 | 3,000円 | その他有価証券 | 1万円 |
| その他有価証券評価差額金 | 7,000円 |
課税所得・法人税等と表示
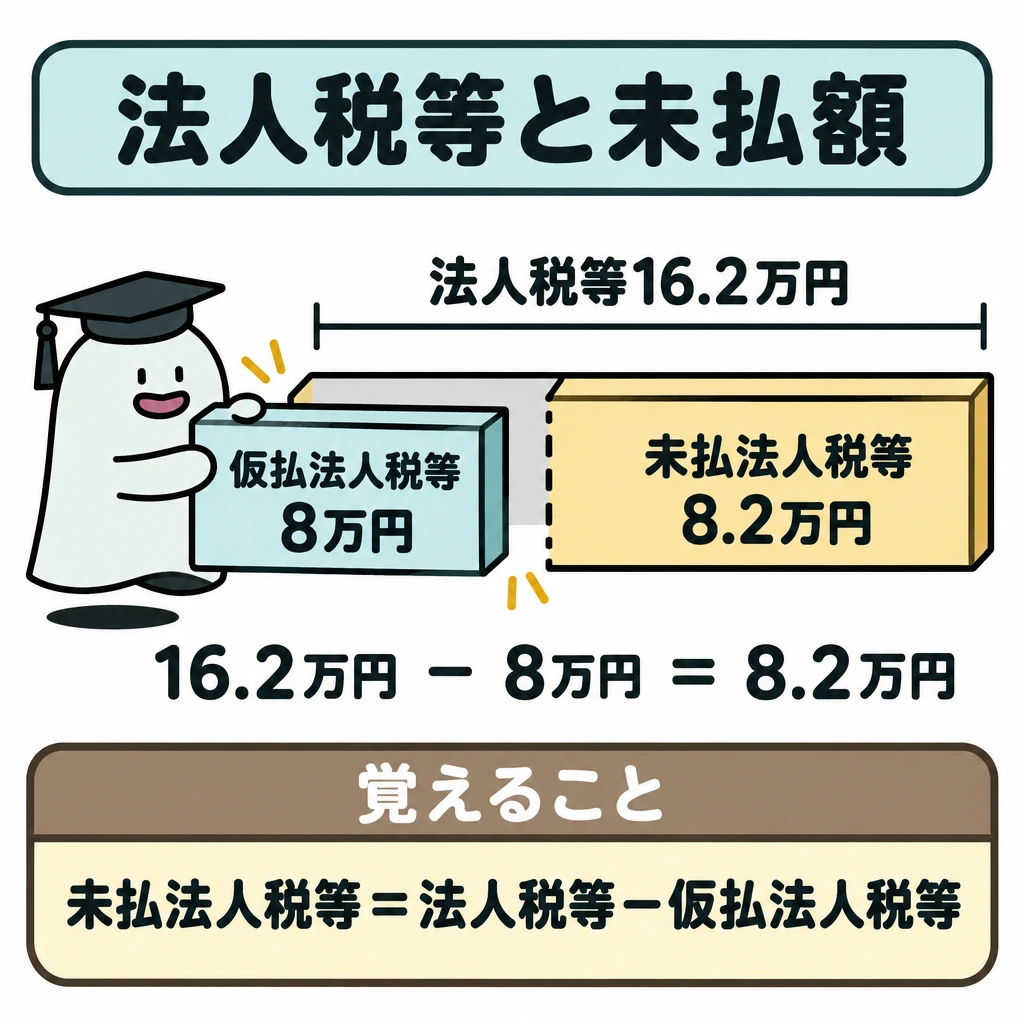
法人税、住民税及び事業税は、課税所得×税率で求めます。中間納付した仮払法人税等を差し引いた残りが未払法人税等です。2級の設問では、税引前当期純利益に加算・減算する項目が示され、それに従って課税所得を求めます。
税引前当期純利益50万円、加算項目が貸倒引当金の限度超過額1万円・減価償却費の限度超過額1万円・交際費の損金不算入額2万円なら、課税所得は54万円です。税率30%で法人税等は16.2万円、仮払法人税等8万円なら未払法人税等は8.2万円です。
この例で税効果の対象は一時差異2万円だけで、交際費は永久差異です。法人税等調整額は貸方6,000円となり、税金費用の合計は15.6万円です。
損益計算書では、法人税、住民税及び事業税の次に法人税等調整額を記載します。借方残高なら加算、貸方残高なら減算します。貸借対照表では、繰延税金資産を投資その他の資産、繰延税金負債を固定負債に表示し、両方あれば相殺して純額で示します。
| 場面(上の例) | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 法人税等の計上 | 法人税、住民税及び事業税 | 16.2万円 | 仮払法人税等 | 8万円 |
| 未払法人税等 | 8.2万円 | |||
| 税効果(一時差異2万円×30%) | 繰延税金資産 | 6,000円 | 法人税等調整額 | 6,000円 |
試験に出る
- 一時差異と永久差異の区別が最重要です。永久差異には税効果を適用しません。
- 繰延税金資産は将来減算、繰延税金負債は将来加算の一時差異と対応する点が問われます。
- 2級の対象は、貸倒引当金の損金算入限度超過額、減価償却費の償却限度超過額、その他有価証券の評価差額に係る一時差異に限られます。
- 2級では繰延税金資産の回収可能性の検討は範囲外である点を押さえます。
- その他有価証券評価差額金の税効果は純資産項目と対応させる点に注意します。
- 繰延税金資産は投資その他の資産、繰延税金負債は固定負債に表示し、両方あれば相殺した純額で示す点が問われます。
重要な言葉
- 一時差異
- 会計上の利益と税務上の所得の差のうち、将来の期間に解消するもの。
- 永久差異
- 将来にわたって解消しない会計と税務の差で、税効果の対象外。
- 繰延税金資産
- 将来の税金が減る効果を表す、将来減算一時差異に対応する資産。
- 法人税等調整額
- 税効果会計により当期の税負担を調整するために計上する勘定。
- 繰延税金負債
- 将来の税金が増える効果を表す、将来加算一時差異に対応する負債。
- 課税所得
- 法人税等の計算の基礎となる税務上の所得。税引前当期純利益に損金不算入額などを加算・減算して求める。
確認問題
確かめよう永久差異1万円にも繰延税金資産3,000円を計上する?
しません。将来の減税につながる一時差異ではないためです。
永久差異は、将来解消しないため税効果会計の対象とならない。
繰延税金負債は、将来減算の一時差異と対応する。
将来解消する会計と税務の差を何という?
税率30%で損金不算入の貸倒引当金1万円に計上する繰延税金資産は?
会計の費用と税務上の損金になる時期がずれると、当期のと利益の対応を調整する必要があります。
貸倒引当金の一部1万円が当期は損金不算入で、将来損金となる条件なら、税率30%で3,000円を計上します。2級では繰延税金資産の回収可能性の検討は出題範囲から除かれており、指定された一時差異と税率で整理します。
は将来解消する会計と税務の差です。繰延税金資産は将来減算、繰延税金負債は将来加算の差異と対応します。
永久に損金にならない交際費などのへ税効果を付けないようにします。税率を掛ける前に、将来解消する差かを判断します。
たとえば借方に繰延税金資産3,000円、貸方に3,000円を計上し、当期の会計上の税負担を調整します。翌期に差異が解消すれば逆方向へ取り崩します。
その他有価証券評価差額金に関する税効果は、法人税等調整額ではなく、その項目と対応させる点も区別します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(商業簿記・会計学) ↗(第二 18 外貨建取引、22 税効果会計/第三 決算/第五 本支店会計)
- 日本商工会議所:許容勘定科目表 ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年簿記2級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について