

損益計算書とは
損益計算書とは、一定期間の収益と費用を対応させ、営業利益・経常利益などの段階を経て当期純利益を示す財務諸表です。利益の生まれた活動ごとに区分して表示します。
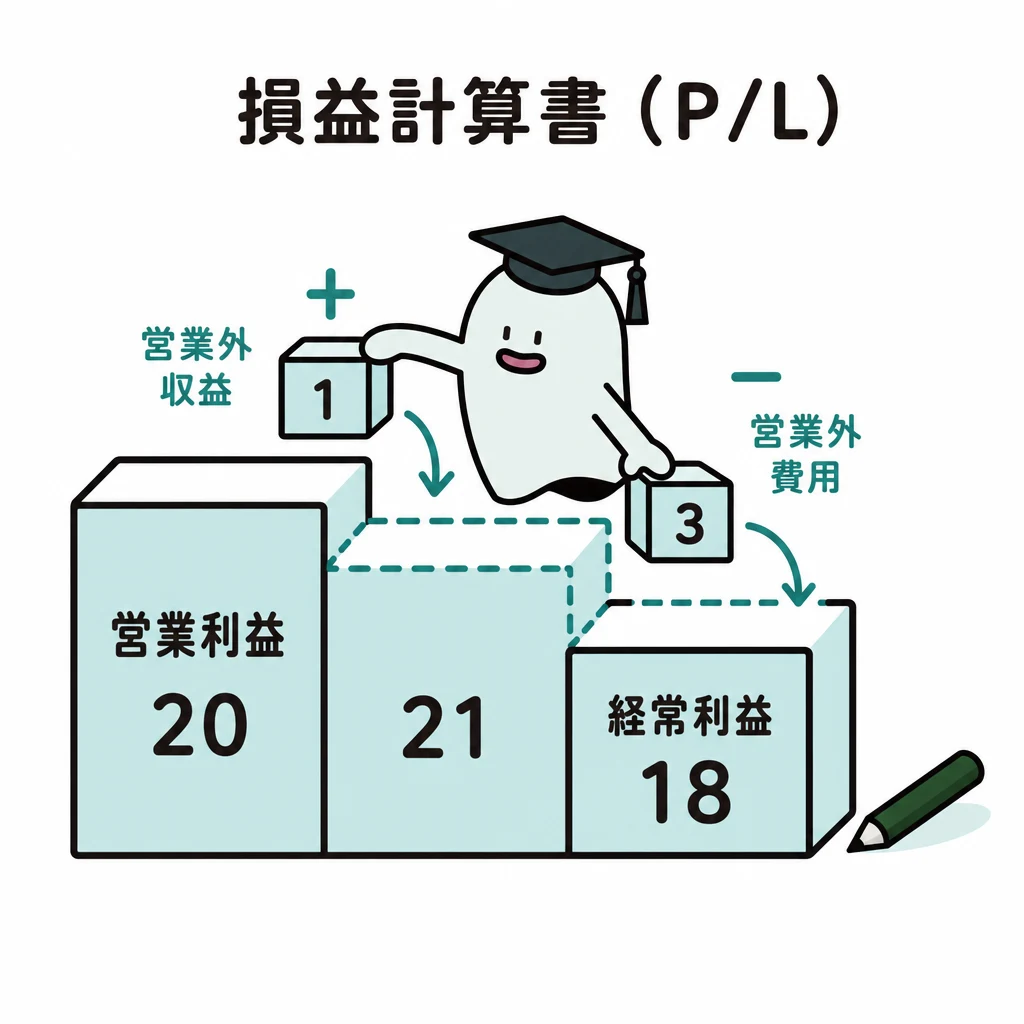
損益計算書は最終利益だけでなく、どの活動で利益が生じたかも示します。段階ごとに何を含むかを整理します。
| 利益 | 計算に入れる項目 |
|---|---|
| 売上総利益 | 売上高-売上原価 |
| 営業利益 | 売上総利益-販売費及び一般管理費 |
| 経常利益 | 営業利益+営業外収益-営業外費用 |
| 税引前当期純利益 | 経常利益+特別利益-特別損失 |
| 当期純利益 | 税引前当期純利益-法人税、住民税及び事業税±法人税等調整額 |
基本の仕組み
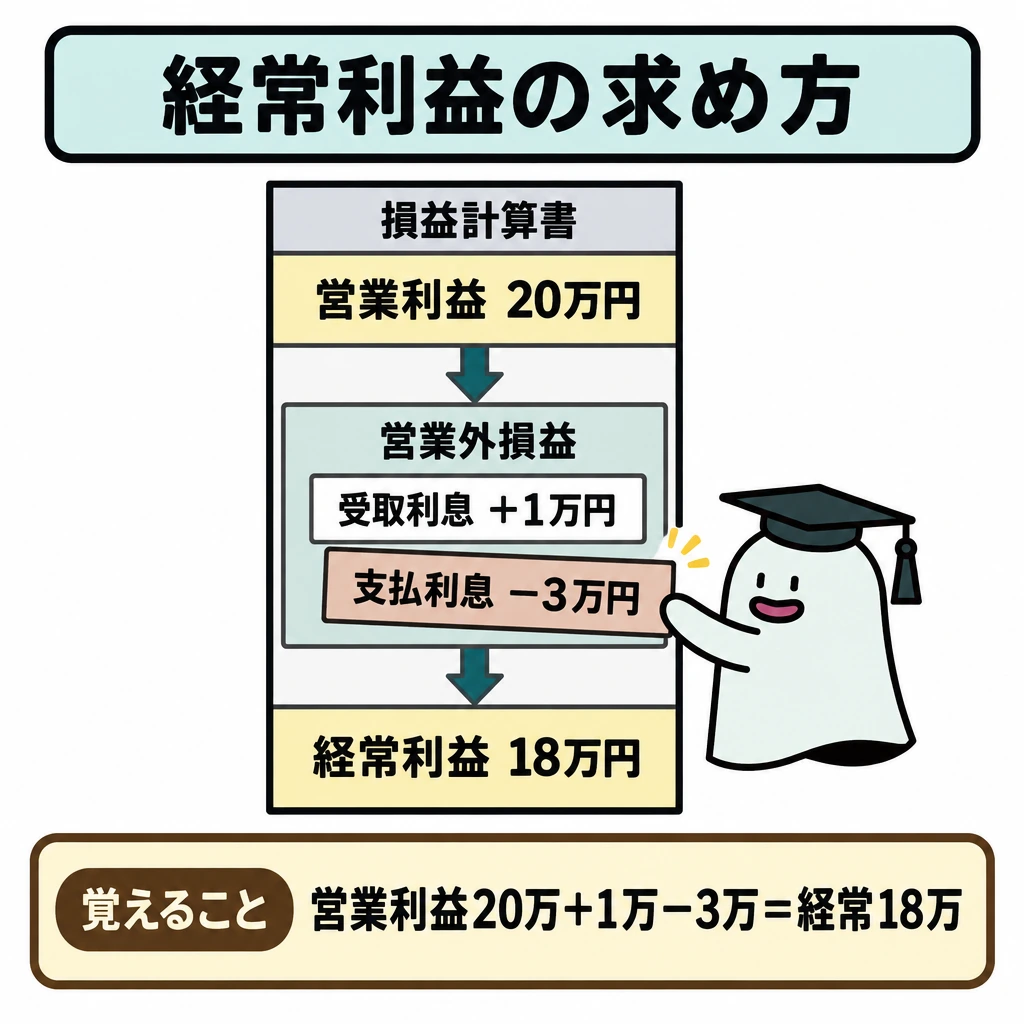
営業利益20万円、受取利息1万円、支払利息3万円なら、経常利益は18万円です。特別損益がなければ、税引前当期純利益も18万円です。
本業の収益・費用で営業利益、営業外損益を加減して経常利益、特別損益を加減して税引前当期純利益へ進みます。
支払利息を販売費及び一般管理費に入れると、最終利益が同じでも営業利益が誤ります。最終合計だけでなく表示区分も重要です。
利益の階段を上から計算する
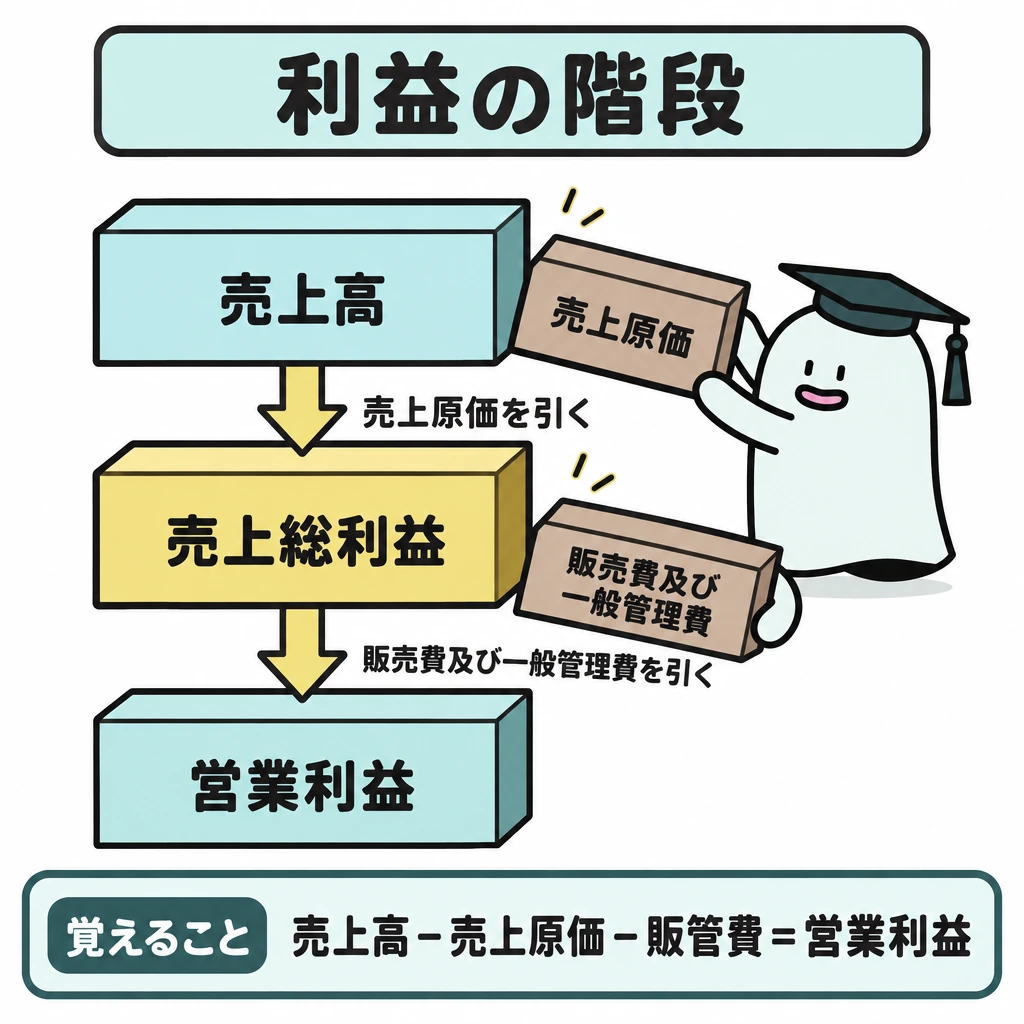
売上高から売上原価を引いて売上総利益、販売費及び一般管理費を引いて営業利益、営業外収益と営業外費用を加減して経常利益、特別損益を加減して税引前当期純利益です。そこから法人税、住民税及び事業税を引き、税効果会計の法人税等調整額を加減して当期純利益を求めます。
受取利息・支払利息は営業外損益、固定資産売却損益は特別損益に分類するのが基本です。商品評価損は原則として売上原価の内訳、棚卸減耗損は問題文の指示に従い売上原価の内訳か販売費及び一般管理費に表示します。主な科目の区分は次の表で確認します。
| 科目 | 損益計算書の表示区分 |
|---|---|
| 商品評価損 | 売上原価の内訳(原則) |
| 棚卸減耗損 | 売上原価の内訳または販売費及び一般管理費(問題の指示による) |
| 貸倒引当金繰入(売掛金・受取手形など営業債権) | 販売費及び一般管理費 |
| 貸倒引当金繰入(貸付金・未収入金など営業外債権) | 営業外費用 |
| 減価償却費・のれん償却・退職給付費用 | 販売費及び一般管理費 |
| 受取利息・有価証券利息・受取配当金 | 営業外収益 |
| 支払利息・手形売却損・電子記録債権売却損 | 営業外費用 |
| 有価証券評価損益・有価証券売却損益(売買目的) | 営業外収益または営業外費用 |
| 為替差損益 | 差益と差損を相殺し、純額で営業外収益または営業外費用 |
| 固定資産売却損益・固定資産除却損・固定資産圧縮損・国庫補助金受贈益 | 特別利益または特別損失 |
試験に出る
- 損益計算書は、本業の収益・費用から営業利益を計算する。
- 営業外収益・営業外費用を加減して、経常利益を求める。
- 特別利益・特別損失を加減して、税引前当期純利益を求める。
- 営業外費用を販売費及び一般管理費に混ぜると、営業利益が誤る。
- 最終利益だけでなく、利益の段階と表示区分を確認する。
- 貸倒引当金繰入は、営業債権分を販売費及び一般管理費、営業外債権分を営業外費用に分けて表示する。
重要な言葉
- 営業利益
- 売上総利益から販売費及び一般管理費を差し引いた、本業の利益。
- 経常利益
- 営業利益に営業外収益を加え、営業外費用を引いた利益。
- 税引前当期純利益
- 経常利益に特別損益を加減した、税金を引く前の利益。
確認問題
確かめようこの例の経常利益は20万円ですか。
18万円です。受取利息1万円と支払利息3万円を加減します。
営業外費用を販売費及び一般管理費に含めても、営業利益は変わらない。
経常利益は、営業利益に営業外収益を加え、営業外費用を引いたもの。
営業利益20万円・受取利息1万円・支払利息3万円のときの経常利益は?
経常利益に特別損益を加減した利益は?
は最終利益だけでなく、どの活動で利益が生じたかも示します。段階ごとに何を含むかを整理します。
営業利益20万円、受取利息1万円、支払利息3万円なら、は18万円です。特別損益がなければ、税引前当期純利益も18万円です。
本業の収益・費用で、営業外損益を加減して経常利益、特別損益を加減して税引前当期純利益へ進みます。
支払利息を販売費及び一般管理費に入れると、最終利益が同じでも営業利益が誤ります。最終合計だけでなくも重要です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について