

財務諸表とは
財務諸表とは、決算整理後の残高を集約して、期間の成果と期末の財政状態を報告する書類です。損益計算書・貸借対照表・株主資本等変動計算書などで構成します。
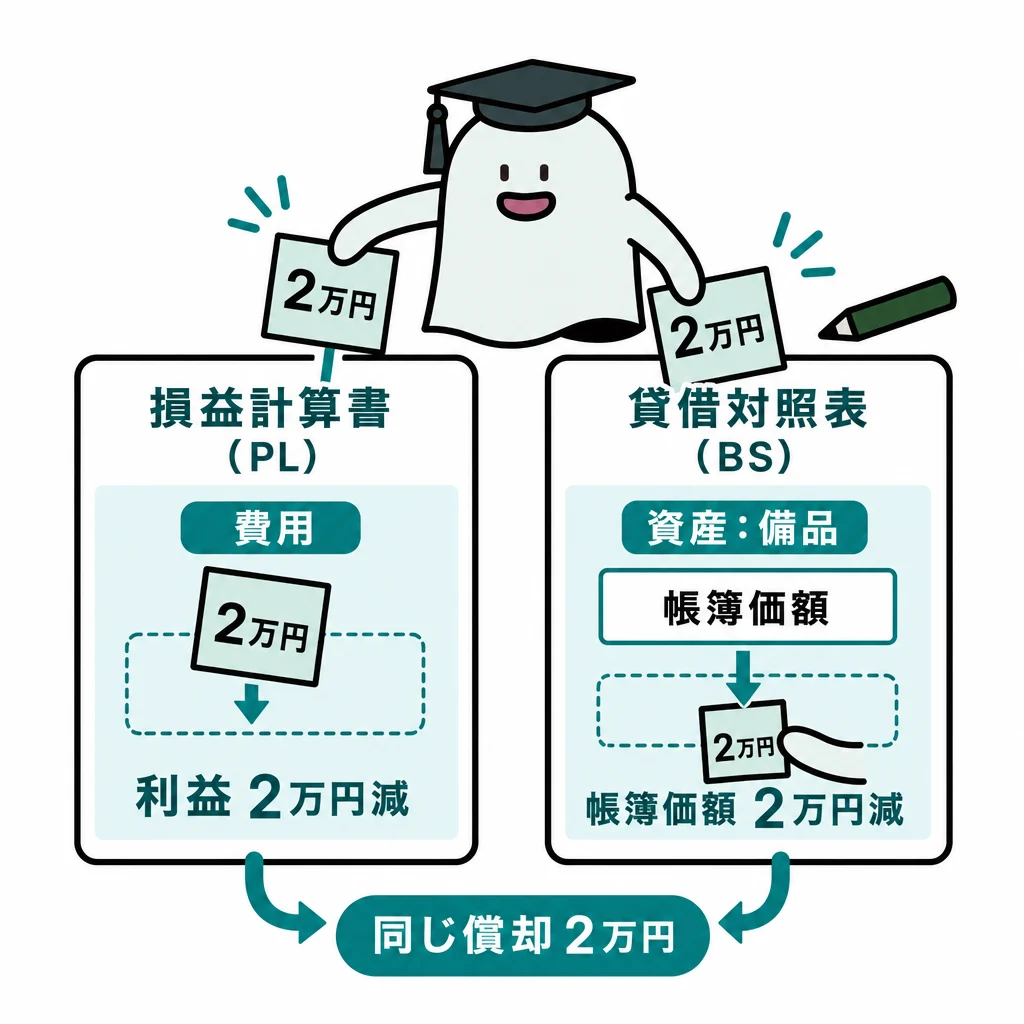
財務諸表を作る前に、すべての決算整理を反映した残高をそろえます。未処理の1科目が、利益と資産の両方へ影響することがあります。
| 決算整理 | P/Lへの影響 | B/Sへの影響 |
|---|---|---|
| 減価償却 | 減価償却費の増加 | 固定資産の帳簿価額低下 |
| 貸倒見積り | 貸倒引当金繰入等 | 債権の回収見込額低下 |
| 外貨換算 | 為替差損益 | 外貨建債権債務の円貨額変動 |
| 法人税等 | 当期税負担 | 仮払との精算・未払税額 |
基本の仕組み
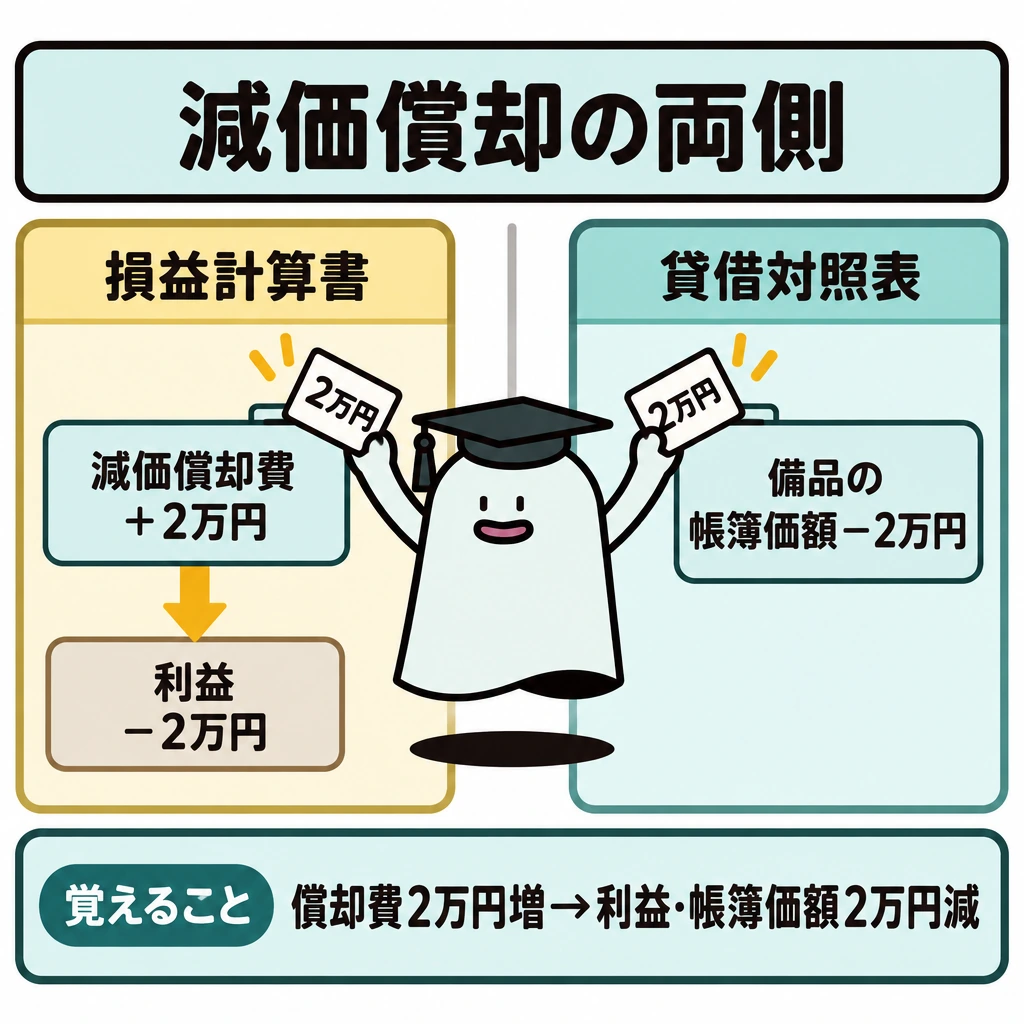
減価償却費2万円を追加すると、利益が2万円減り、備品の帳簿価額も2万円減ります。費用側だけ直しても完成ではありません。
整理後残高を表示区分へ集約し、相手科目や控除科目との関係も確認します。収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげます。
整理前試算表と整理後試算表を混ぜてはいけません。各修正に対応する科目が、両側とも反映されたか照合します。
整理前試算表から表示額まで
決算では、未記帳の入出金、外貨換算、貸倒見積り、商品棚卸、固定資産・のれんの償却、有価証券評価、利息の未払、退職給付引当金、法人税等を順に整理します。2026年公開第3問はこれらを一つの試算表へ反映し、貸借対照表を完成させます。各整理事項がP/LとB/Sのどの勘定へ影響するかを二列で追います。
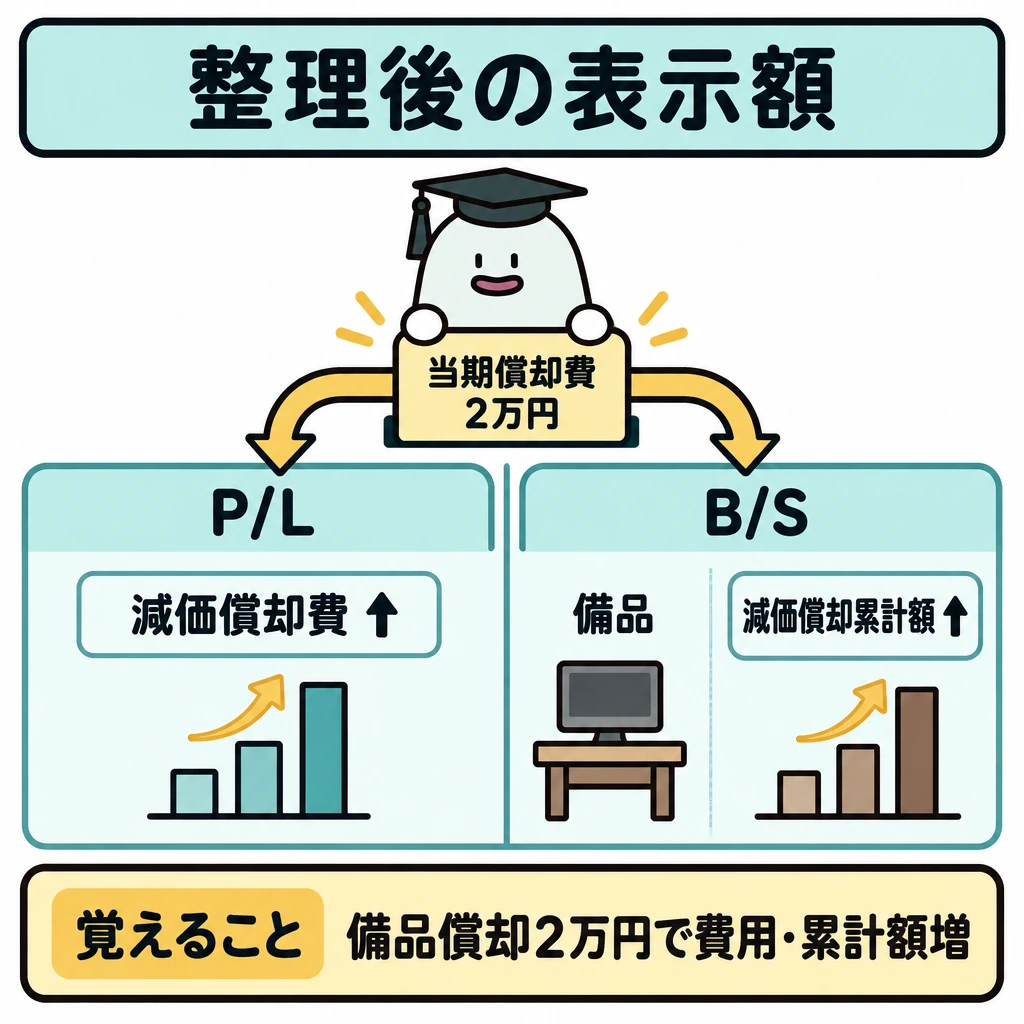
例えば備品の当期償却費2万円を認識するとP/Lの減価償却費が増え、B/Sで備品から控除する減価償却累計額も増えます。ドル建売掛金の期末換算なら、売掛金の円貨額と為替差損益が動きます。決算整理前残高を直接答案へ写さず、整理後の額と表示科目を確認します。
試験に出る
- 財務諸表を作るには、すべての決算整理を反映した整理後残高をそろえる。
- 1つの修正は、損益と資産・負債の両側へ影響することを確認する。
- 整理後残高は表示区分へ集約し、相手科目や控除科目との関係を見る。
- 収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげる。
- 整理前試算表と整理後試算表を混同しない。
重要な言葉
- 決算整理
- 決算日に残高を正しくするための修正手続き。
- 決算整理後試算表
- 決算整理を反映した後の残高をまとめた試算表。
- 表示区分
- 貸借対照表や損益計算書で、科目を区分する枠組み。
確認問題
確かめよう減価償却を費用だけへ反映すると、何がずれますか。
備品などの資産の帳簿価額が過大なまま残り、貸借対照表の資産と負債・純資産の合計が一致しなくなることです。
決算整理は損益計算書だけに影響し、貸借対照表には影響しない。
財務諸表は、すべての決算整理を反映した残高から作成する。
減価償却費2万円を追加したとき、備品の帳簿価額はどうなるか。
損益計算書へつなげるのは、どの残高か。
財務諸表を作る前に、すべてのを反映した残高をそろえます。未処理の1科目が、利益と資産の両方へ影響することがあります。
減価償却費2万円を追加すると、利益が2万円減り、備品のも2万円減ります。費用側だけ直しても完成ではありません。
整理後残高をへ集約し、相手科目や控除科目との関係も確認します。収益・費用は損益計算書、資産・負債・純資産は貸借対照表へつなげます。
整理前試算表とを混ぜてはいけません。各修正に対応する科目が、両側とも反映されたか照合します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について