

貸借対照表とは
貸借対照表とは、決算日時点の資産・負債・純資産の残高を示し、資金の調達と運用の状態を表す財務諸表です。負債は返済時期に応じて流動・固定に区分します。
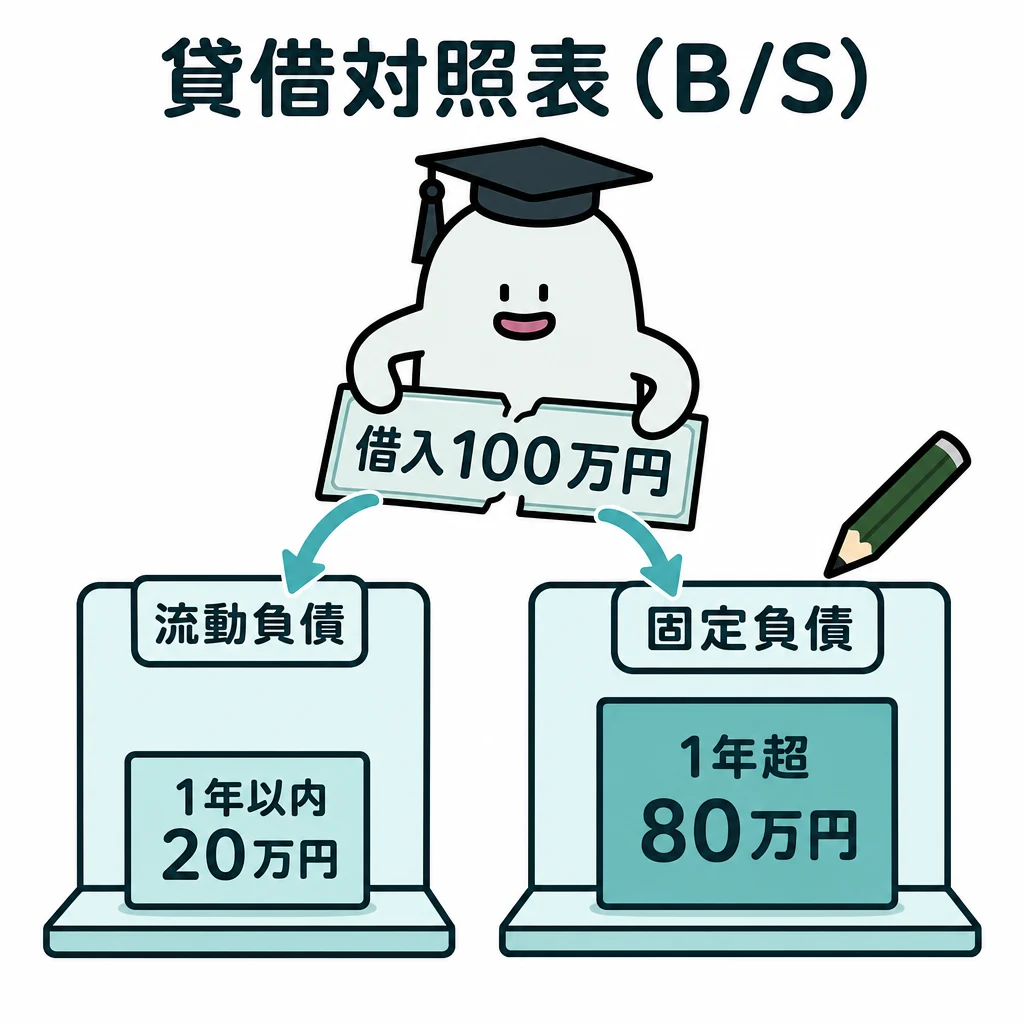
借入金の総額が同じでも、来月返すか5年後に返すかで、資金繰りへの影響は違います。貸借対照表の区分はその違いを伝えます。
| 区分 | 主な科目 | 決算時の確認 |
|---|---|---|
| 流動資産 | 現金預金・受取手形・売掛金・商品・有価証券 | 債権へ引当金を対応 |
| 有形・無形固定資産 | 建物・備品・土地・のれん・ソフトウェア | 減価償却累計額の控除・のれん等の償却 |
| 投資その他の資産 | 投資有価証券・関係会社株式・長期前払費用・繰延税金資産 | 1年以内に満期の債券は流動資産へ |
| 流動負債 | 支払手形・買掛金・未払法人税等 | 一年内返済予定額 |
| 固定負債 | 長期借入金・退職給付引当金・繰延税金負債 | 返済時期と見積額 |
| 純資産 | 資本金・資本剰余金・利益剰余金・その他有価証券評価差額金 | 株主資本等変動計算書の期末残高と一致 |
基本の仕組み
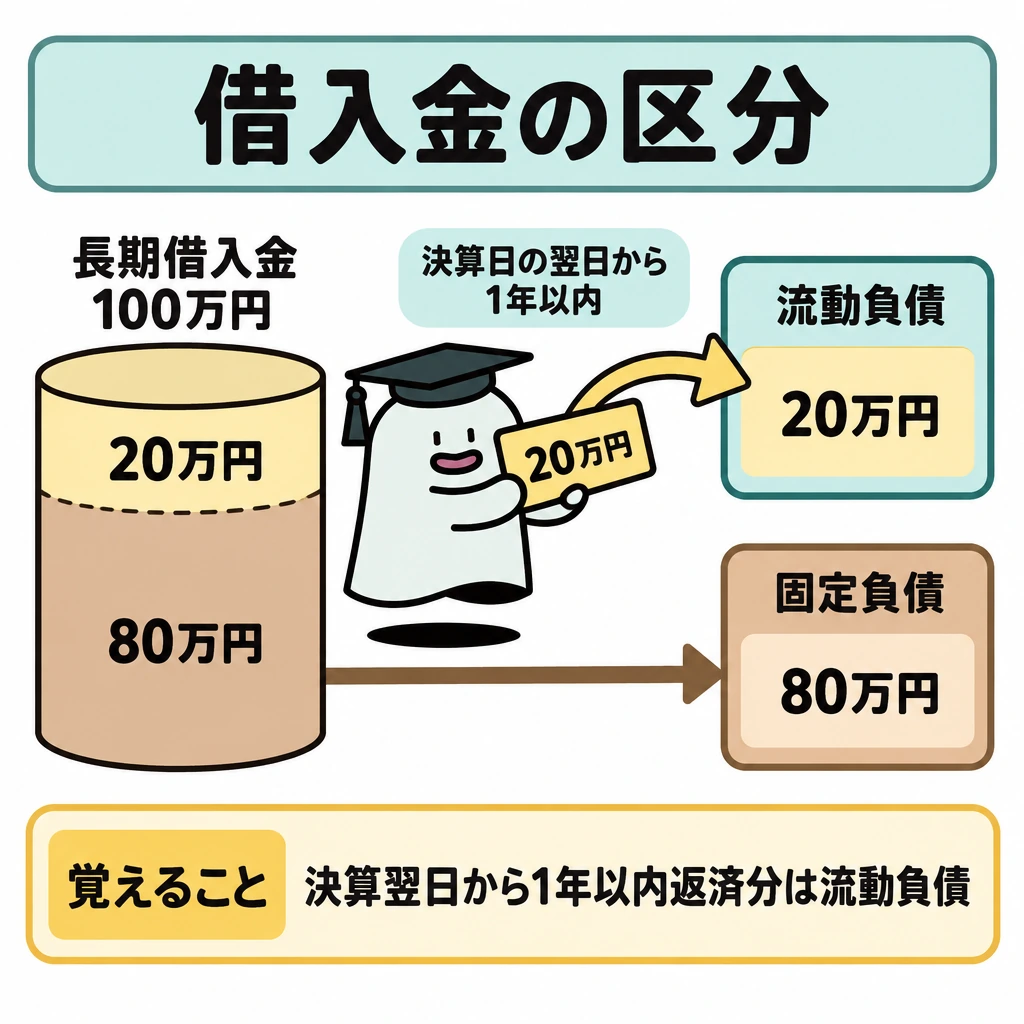
長期借入金100万円のうち、決算日の翌日から1年以内に20万円を返済する条件なら、20万円を流動負債、残り80万円を固定負債として表示します。
営業取引から生じる科目は正常営業循環基準、それ以外は一年基準などで区分します。回収や支払いの性質・時期を資料で確かめます。
名前に「長期」とあっても、翌期返済分を一律に固定負債へ残してはいけません。科目名だけでは判定できません。
流動・固定と控除科目
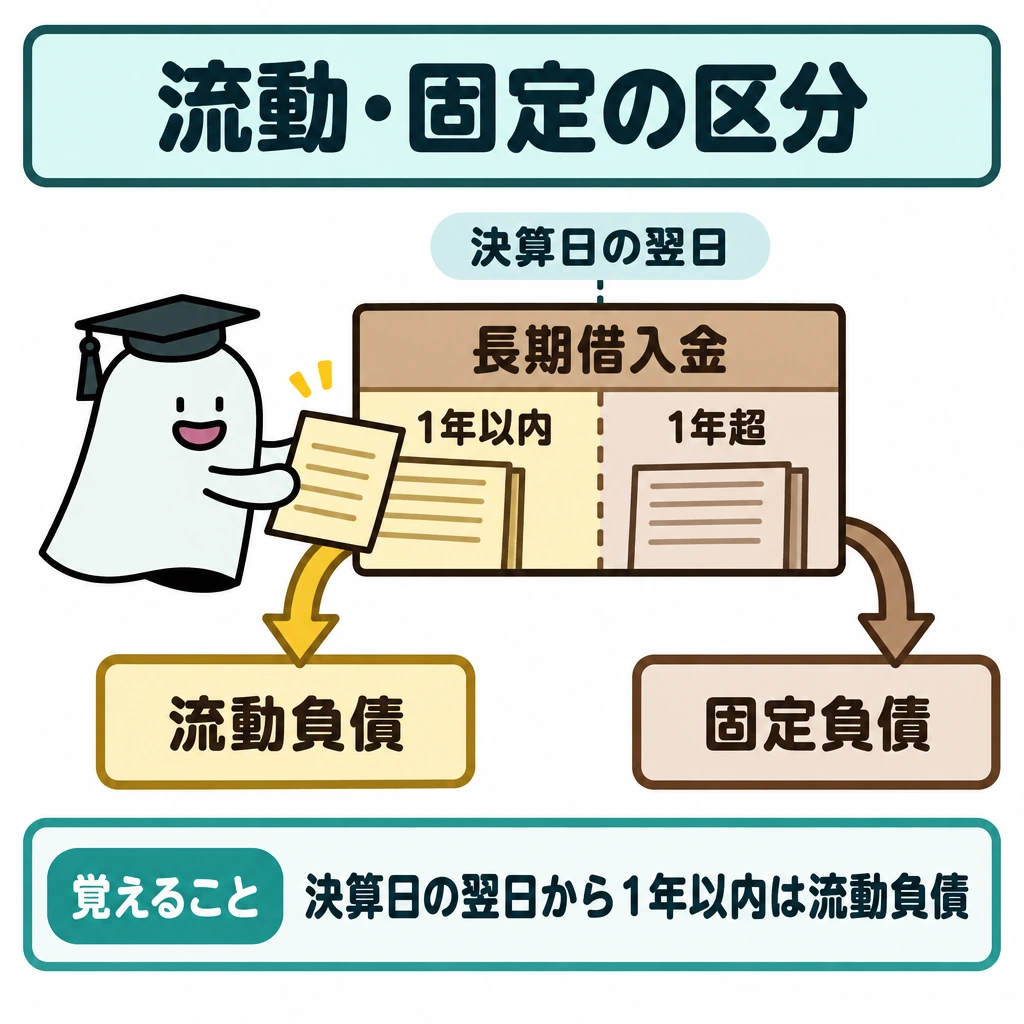
現金預金、受取手形、売掛金、商品は流動資産の典型例です。建物・備品・土地は有形固定資産、のれん・ソフトウェアは無形固定資産、満期保有目的債券・その他有価証券(投資有価証券)や子会社株式(関係会社株式)は投資その他の資産へ分けます。支払手形・買掛金・未払法人税等は流動負債、返済が1年超の長期借入金や退職給付引当金は固定負債の典型例です。
受取手形・売掛金へ貸倒引当金を対応させ、建物・備品からそれぞれの減価償却累計額を控除します。2026年公開第3問では、取立済み手形8万円を受取手形から減らし、ドル建売掛金2,000ドルを1ドル150円へ換算替えして売掛金を1万円増やします。その後の受取手形14万円・売掛金42万円に2%を掛けた11,200円が貸倒引当金で、繰入額は残高7,000円との差額4,200円です。
長期借入金でも決算日の翌日から1年以内に返済する部分は、答案用紙の科目(1年内返済予定の長期借入金や短期借入金など)で流動負債に表示します。税効果会計の繰延税金資産は投資その他の資産、繰延税金負債は固定負債に表示し、両方あるときは相殺した純額で表示します。
試験に出る
- 貸借対照表は、決算日時点の資産・負債・純資産を表示する。
- 負債は、正常営業循環基準と一年基準で流動・固定に区分する。
- 決算日の翌日から1年以内に決済されるものは、流動負債とする。
- 長期借入金でも、翌期返済分は流動負債に振り替える。
- 科目名だけでなく、返済時期や性質で区分を判断する。
- 売買目的有価証券と1年以内に満期の債券は流動資産、満期保有目的債券・その他有価証券・子会社株式は投資その他の資産に表示する。
重要な言葉
- 流動負債
- 決算日の翌日から1年以内に返済・決済される負債。
- 固定負債
- 流動負債に当たらない負債。営業循環外で、決算日の翌日から1年を超えて返済期限が来るものなど。
- 一年基準
- 決算日の翌日から1年以内かどうかで、流動・固定を分ける基準。
確認問題
確かめよう翌期に返済する20万円はどちらへ表示しますか。
流動負債です。
長期借入金は、翌期に返済する部分もすべて固定負債のままにする。
決算日の翌日から1年以内に決済される負債は、流動負債とする。
長期借入金100万円のうち、翌期に返済する20万円の表示区分は?
負債を流動・固定に分ける基準として使うものは?
借入金の総額が同じでも、来月返すか5年後に返すかで、資金繰りへの影響は違います。の区分はその違いを伝えます。
長期借入金100万円のうち、決算日の翌日から1年以内に20万円を返済する条件なら、20万円を、残り80万円を固定負債として表示します。
営業取引から生じる科目は、それ以外は一年基準などで区分します。回収や支払いの性質・時期を資料で確かめます。
名前に「長期」とあっても、翌期返済分を一律にへ残してはいけません。だけでは判定できません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について