

株主資本等変動計算書とは
株主資本等変動計算書とは、純資産の各項目が期首から期末にかけてどのように増減したかを示す財務諸表です。利益・配当・増資などの変動理由を項目ごとに表します。
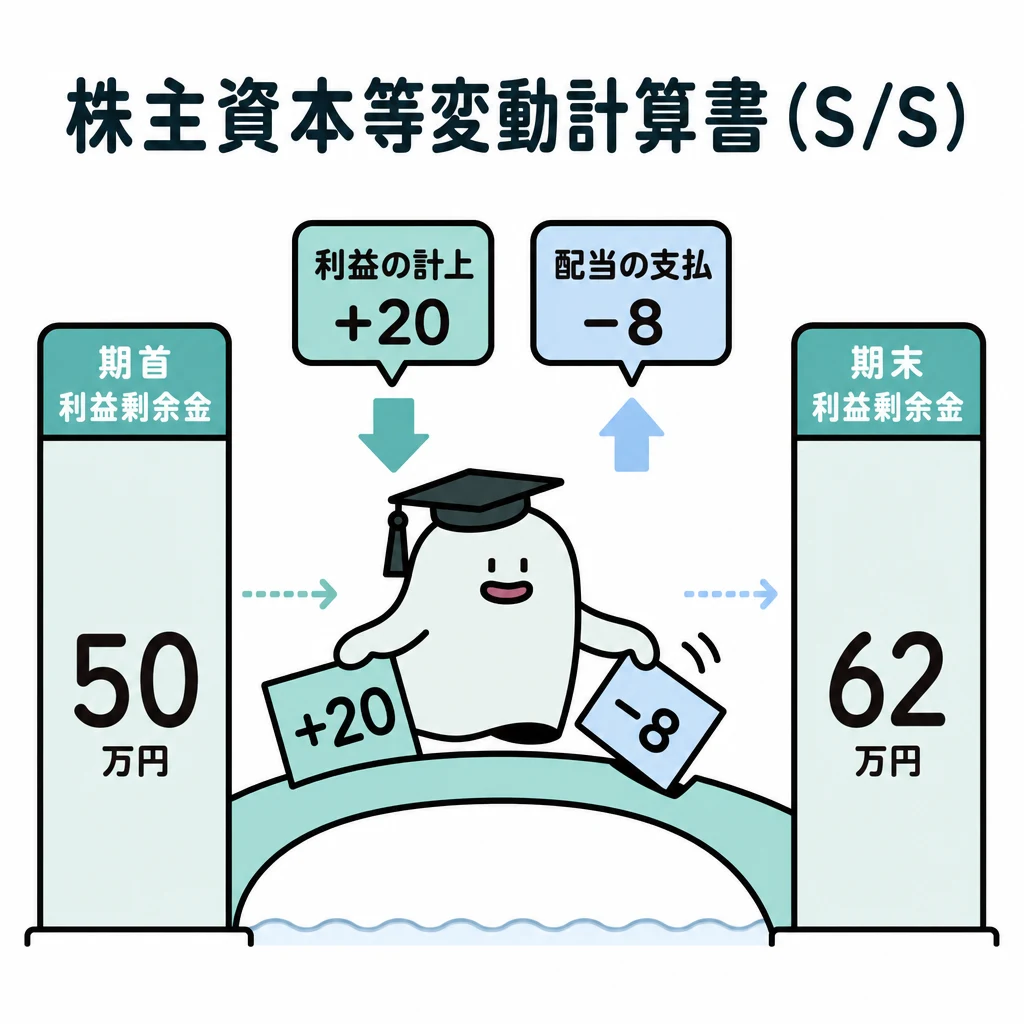
株主資本の期首と期末の間には、利益・配当・増資など、別々の変動があります。各項目を横につなぐ表で理由を示します。
| 変動 | 主に動く純資産の列 | 純資産合計 |
|---|---|---|
| 新株発行 | 資本金・資本剰余金 | 増加 |
| 当期純利益 | 繰越利益剰余金 | 増加 |
| 剰余金の配当 | 繰越利益剰余金 | 減少 |
| 準備金の積立・取崩し | 繰越利益剰余金と準備金 | 振替だけなら不変 |
| その他有価証券の評価替 | その他有価証券評価差額金 | 評価差額(税効果後)だけ増加または減少 |
基本の仕組み
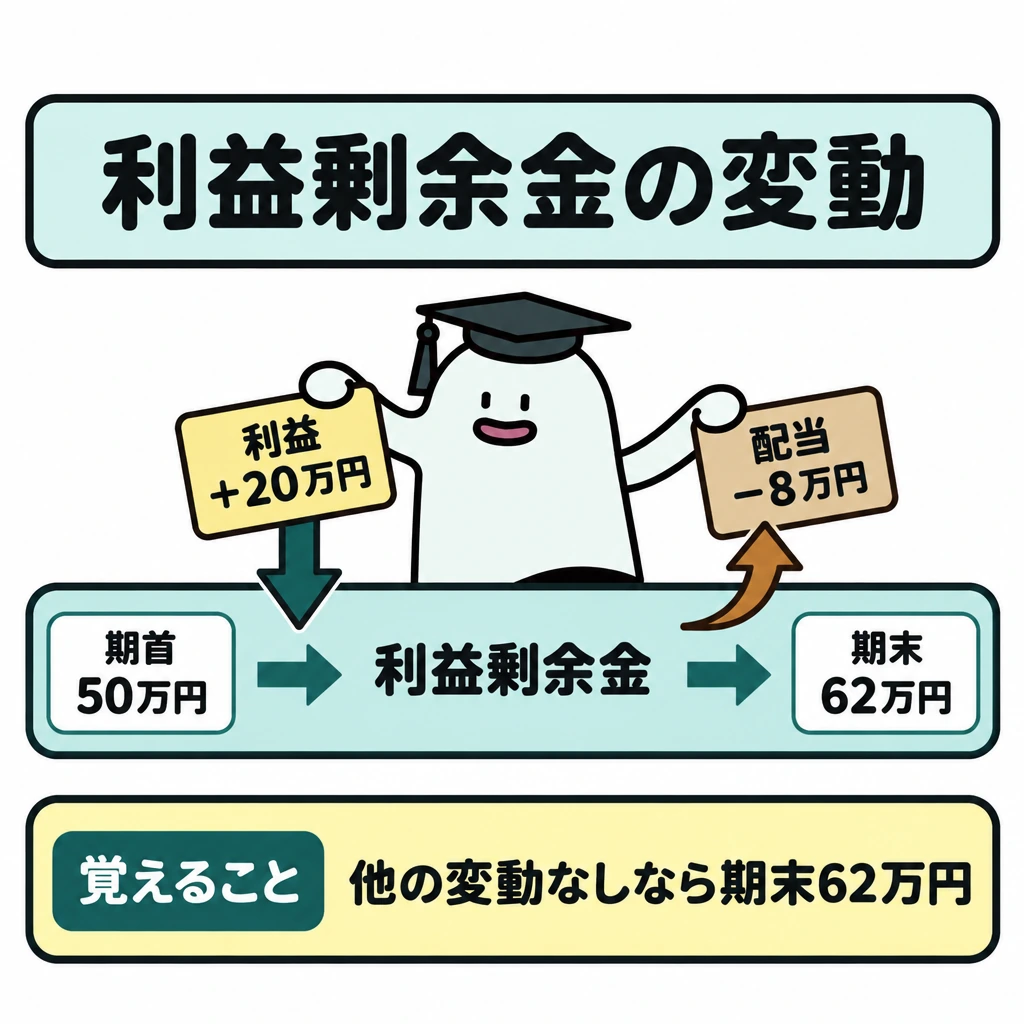
期首利益剰余金50万円、利益20万円、配当8万円、他の変動なしなら、期末は62万円です。増資があれば、資本金や資本剰余金の列で整理します。
株主資本等変動計算書は、各純資産項目の期首残高に当期変動を加減します。項目間の振替では、一方が増えて他方が減るため、純資産合計は変わりません。
配当を損益計算書の費用へ入れないことが重要です。利益を生む計算と、利益の配分を分けます。
純資産の列と変動原因
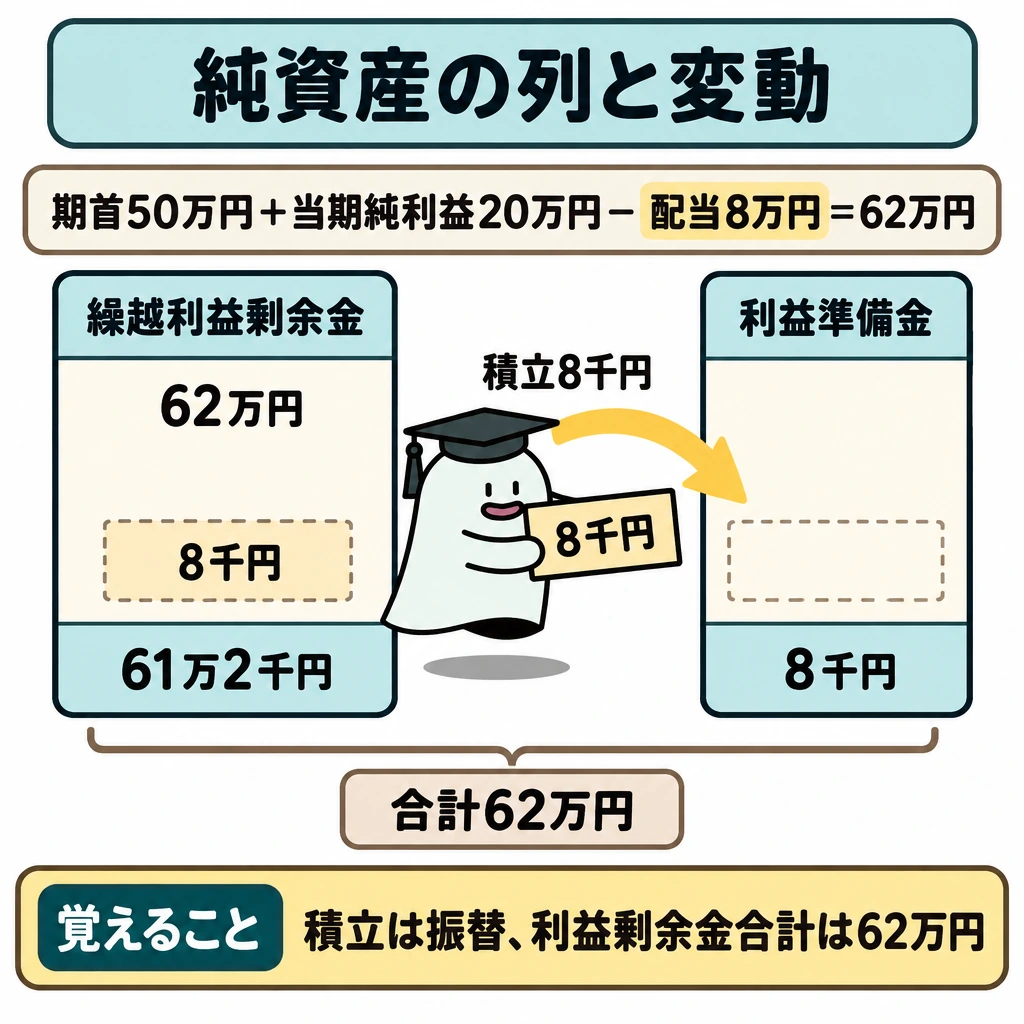
株主資本等変動計算書は、資本金、資本剰余金(資本準備金・その他資本剰余金)、利益剰余金(利益準備金・繰越利益剰余金)と、その他有価証券評価差額金の期首残高から期末残高までの変動を列別に示します。増資は資本金等の増加、当期純利益は繰越利益剰余金の増加、配当は利益剰余金の減少です。準備金の積立や取崩しは純資産内の振替で、合計額は変わりません。
期首繰越利益剰余金50万円、当期純利益20万円、配当8万円で積立がなければ、期末は62万円です。配当に伴い利益準備金8千円を積み立てるなら、繰越利益剰余金は8万8千円減って61万2千円、利益準備金が8千円増え、利益剰余金合計は62万円のままです。配当自体をP/L費用にはしません。
その他有価証券評価差額金は、期末の時価評価による変動を「株主資本以外の項目の当期変動額(純額)」として1行で示します。税効果会計を適用するときは、税効果を差し引いた後の額です。
試験に出る
- 株主資本等変動計算書は、純資産の各項目の期首残高に当期変動を加減して期末残高を示す。
- 利益剰余金は、当期純利益の分だけ増え、配当の分だけ減る。
- 増資は、資本金や資本剰余金の増加として整理する。
- 配当は損益計算書の費用ではなく、利益の配分として処理する。
- 準備金の積立・取崩しなど株主資本内の振替では、純資産合計は変わらない。
- 2級の株主資本等変動計算書は、株主資本とその他有価証券評価差額金の増減に限られる。
重要な言葉
- 株主資本等変動計算書
- 純資産の各項目の期首から期末への変動を示す表。
- 資本剰余金
- 資本準備金とその他資本剰余金からなる、株主の払込みに由来する剰余金。
- 配当
- 利益剰余金から株主へ分配する、利益の配分。
確認問題
確かめよう利益剰余金50+利益20−配当8はいくらですか。
62万円です。
配当は、損益計算書の費用として処理する。
株主資本等変動計算書は、純資産の各項目の期首残高と当期変動を示す。
期首利益剰余金50万円・利益20万円・配当8万円のとき、期末利益剰余金は?
配当の処理として正しいものは?
の期首と期末の間には、利益・配当・増資など、別々の変動があります。各項目を横につなぐ表で理由を示します。
期首利益剰余金50万円、利益20万円、配当8万円、他の変動なしなら、期末はです。増資があれば、資本金やの列で整理します。
は、各純資産項目の期首残高に当期変動を加減します。項目間の振替では、一方が増えて他方が減るため、純資産合計は変わりません。
をの費用へ入れないことが重要です。利益を生む計算と、利益の配分を分けます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第3問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について