

総合原価計算とは
総合原価計算とは、同じ製品を連続して大量に生産する場合に、一定期間の原価を完成品と期末仕掛品へ配分する原価計算の方法です。加工費は完成品換算量で割って配分します。
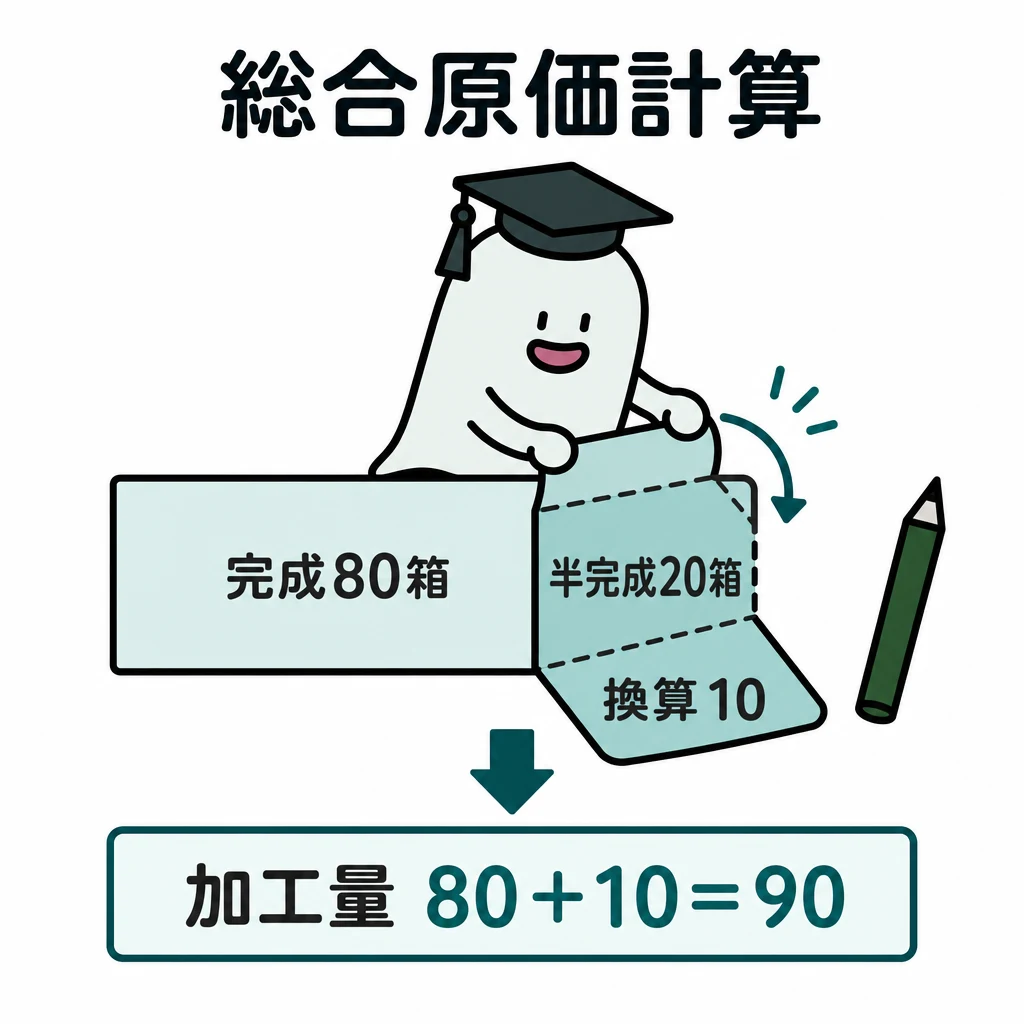
同じ製品を連続して大量に作る場合は、期間全体の原価を完成品と未完成品へ分けます。未完成品は加工の進み具合を考慮します。
| 配分対象 | 完成品換算量の考え方 | 2026年公開例 |
|---|---|---|
| 始点投入の材料費 | 完成品+月末仕掛品の数量 | 11,000+1,500=12,500kg |
| 加工費 | 完成品+月末仕掛品×進捗度 | 11,000+1,500×80%=12,200kg |
| 平均法 | 月初+当月の原価を合算 | 材料750円/kg・加工850円/kg |
基本の仕組み
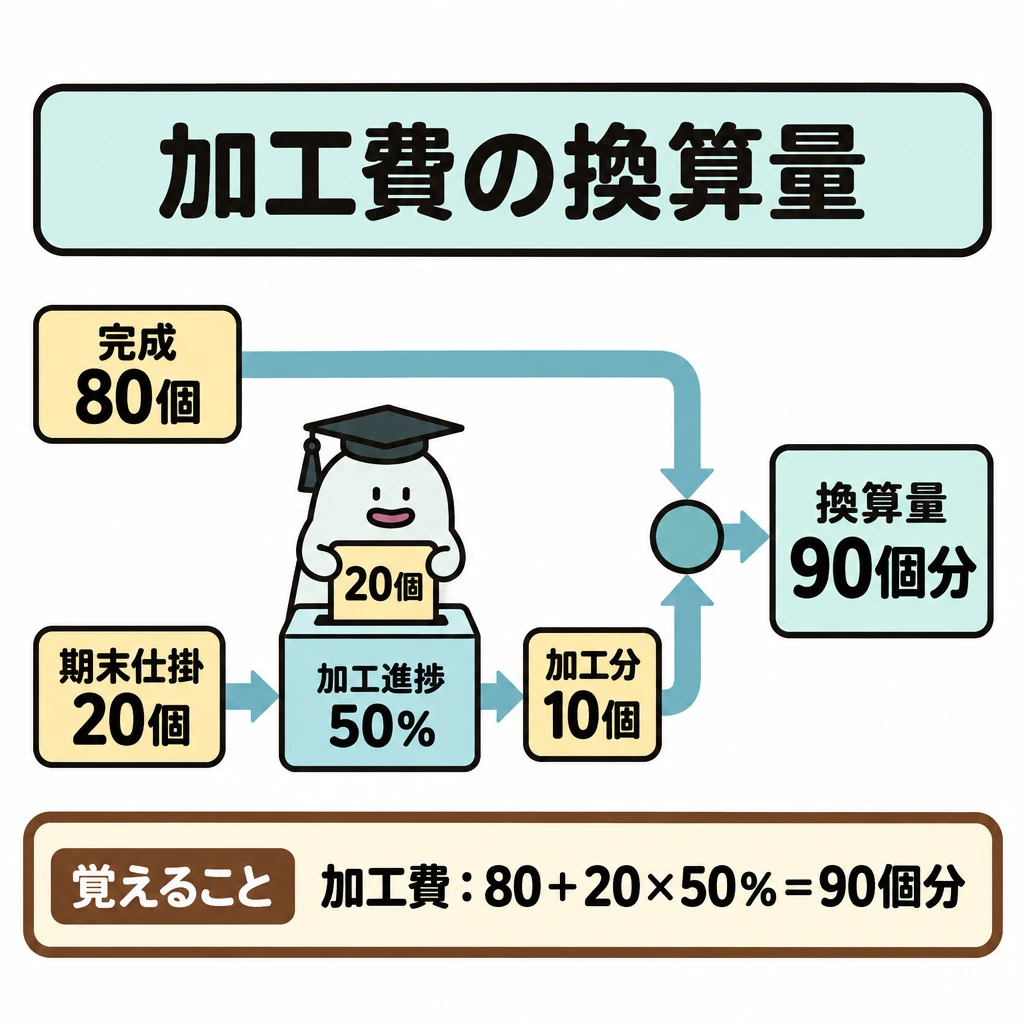
完成80個、期末仕掛20個、加工進捗50%なら、加工費の完成品換算量は80+20×50%=90個分です。
加工費は換算量で割り、期末仕掛品には未完成分の加工相当額を配ります。材料を始点で全量投入するなら、材料費の数量は加工費と異なります。
仕掛品20個を、常に20個分の加工量として扱ってはいけません。平均法・先入先出法や、期首仕掛品の条件も先に確認します。
組別総合原価計算では、製品の組ごとに直接費を集計し、共通費を適切な基準で配賦します。工程別総合原価計算では前工程費を次工程へ引き継ぎ、数量と原価の流れを対応させます。単純総合原価計算の平均を、製品の違いを無視して一律に使ってはいけません。
材料費と加工費の完成品換算量
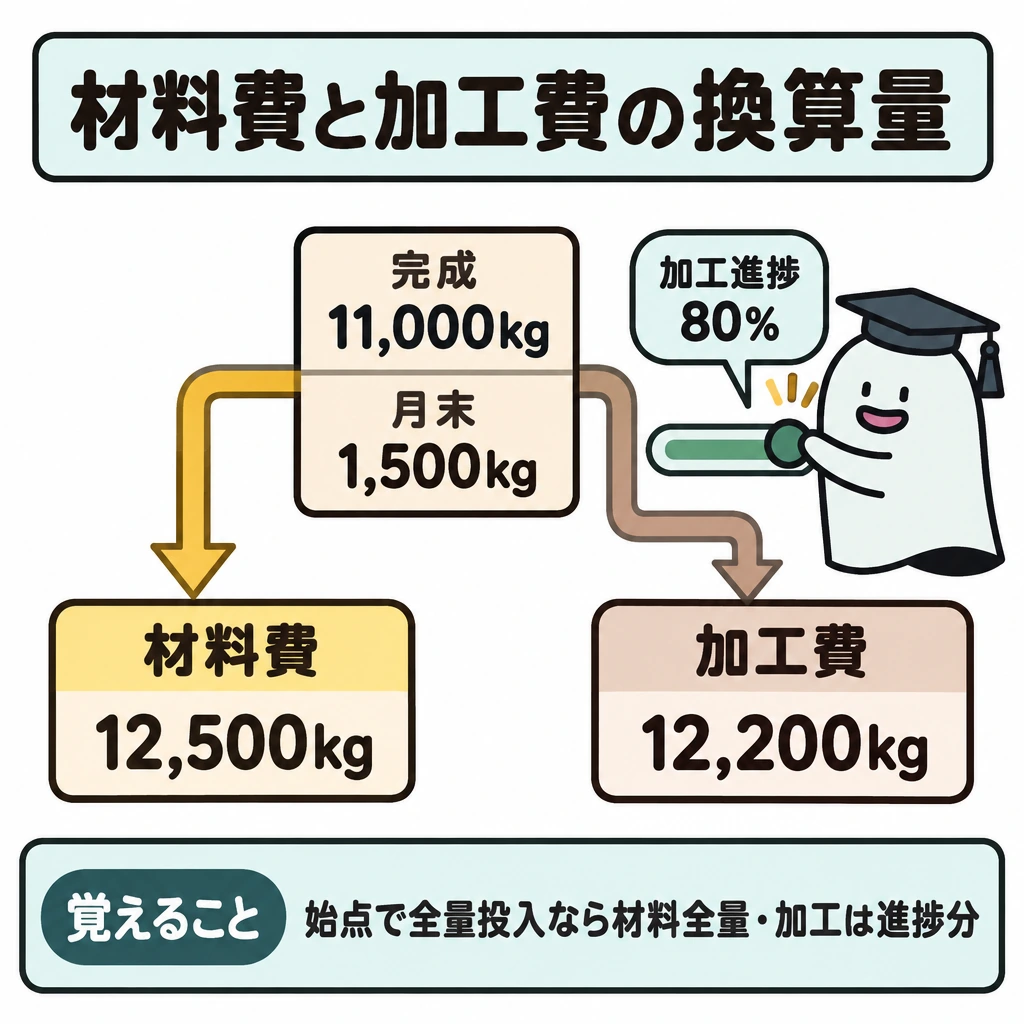
材料を工程始点で全量投入するなら月末仕掛品も材料費は1個分、加工費は進捗度を掛けた完成品換算量です。完成11,000kg、月末1,500kg・加工進捗80%なら、材料費の配分数量は12,500kg、加工費の換算量は11,000+1,500×0.8=12,200kgです。
2026年公開第4問(2)では正常減損500kgが工程始点で発生し、平均法・度外視法が指定されています。原料費は79万円+858万5千円=937万5千円、加工費は28万5千円+1,008万5千円=1,037万円です。始点発生の正常減損は完成品と月末仕掛品の両方が負担するので、減損量を除いた数量で単価を求めます。
原料費単価は937万5千円÷12,500kg=750円、加工費単価は1,037万円÷12,200kg=850円です。完成品原価は11,000kg×(750円+850円)=1,760万円、月末仕掛品原価は1,500kg×750円+1,200kg×850円=214万5,000円です。
平均法・先入先出法・減損を選ぶ
平均法は、月初仕掛品原価と当月製造費用を合計して平均単価を求めます。先入先出法は、月初仕掛品が先に完成したとみなし、月末仕掛品を当月投入分の単価だけで評価します。
例:月初仕掛品100個(加工進捗50%、材料費2万円・加工費6,000円)、当月完成400個、月末仕掛品100個(進捗40%)、材料は始点投入、当月材料費10万円・加工費7万8,000円とします。先入先出法の当月投入の換算量は、材料400個、加工費400−100×50%+100×40%=390個です。
単価は材料費250円、加工費200円なので、月末仕掛品は100個×250円+40個×200円=3万3,000円です。完成品原価は投入合計20万4,000円−3万3,000円=17万1,000円です。当月投入の換算量から月初仕掛品分を引き忘れないようにします。
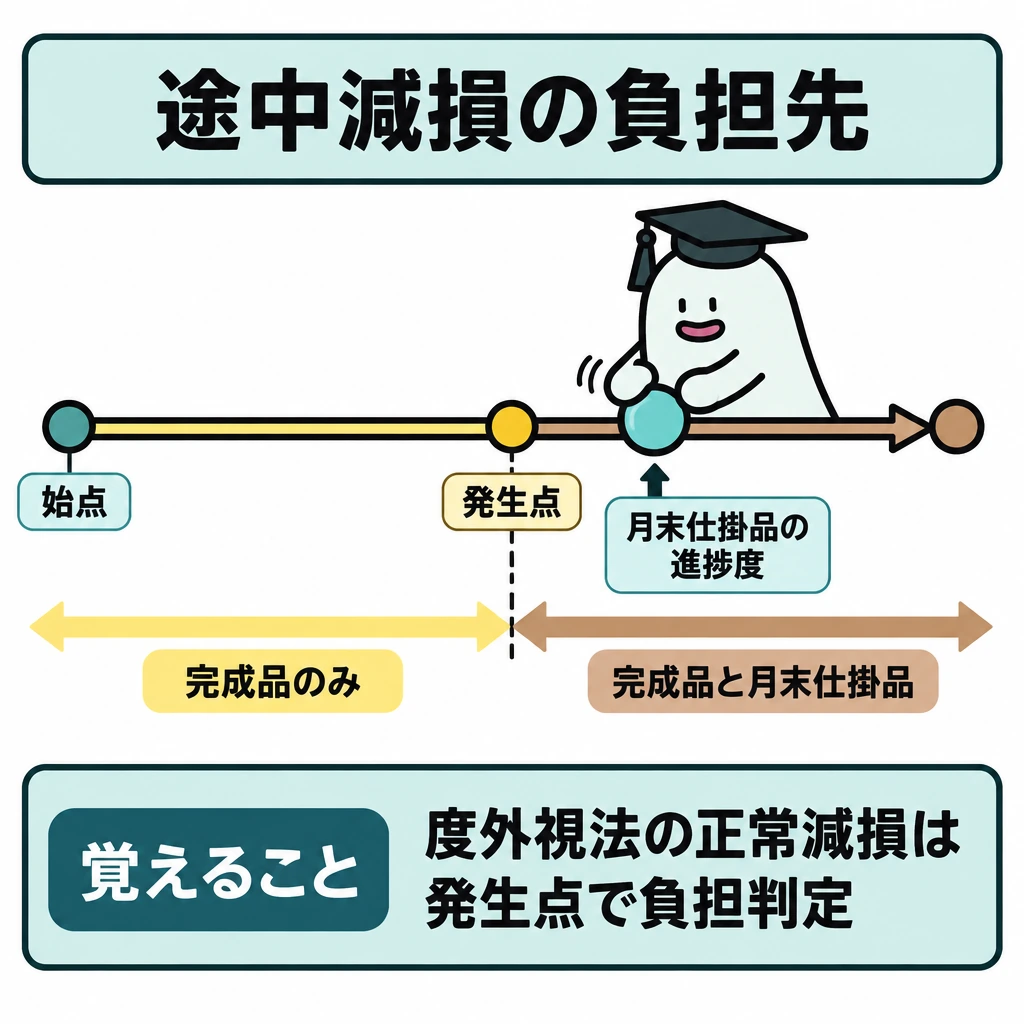
正常仕損・正常減損を度外視法で処理するときは、発生点で負担関係が決まります。工程の終点で発生すれば完成品だけが負担し、始点で発生すれば完成品と月末仕掛品の両方が負担します。途中で発生した場合は、月末仕掛品の進捗度が発生点を過ぎていれば両者負担、過ぎていなければ完成品のみ負担です。
完成品のみ負担のときは、減損量も分母に含めて月末仕掛品を評価し、残りを完成品原価とします。仕損品に処分価額があれば、その額を差し引いてから負担させます。異常仕損・異常減損の処理は1級の範囲です。
工程別総合原価計算(累加法)では、第1工程の完成品原価を前工程費として第2工程へ振り替え、第2工程では前工程費を始点投入の材料と同じように扱います。組別総合原価計算では、組直接費を各組に賦課し、組間接費を機械作業時間などで配賦してから、組ごとに完成品と月末仕掛品へ分けます。
等級別総合原価計算は、同じ工程で大きさなどが異なる等級製品を作る場合に使います。完成品総合原価100万円、A級品300個(等価係数1)、B級品200個(等価係数0.5)なら積数は300と100なので、A級品75万円(@2,500円)、B級品25万円(@1,250円)に按分します。
| 正常減損・仕損の発生点 | 負担させる先(度外視法) | 計算上の扱い |
|---|---|---|
| 工程の始点 | 完成品と月末仕掛品 | 減損量を除いた数量で単価を求める |
| 工程の終点 | 完成品のみ | 減損量も分母に含め、減損分を完成品原価に加える |
| 工程の途中 | 月末仕掛品の進捗度が発生点を過ぎていれば両者、過ぎていなければ完成品のみ | 月末仕掛品の進捗度と発生点を比べる |
試験に出る
- 総合原価計算では、一定期間の原価を完成品と期末仕掛品に分ける。
- 期末仕掛品の加工費は、進捗度を掛けた完成品換算量で計算する。
- 材料を始点で全量投入する場合、材料費と加工費では数量の扱いが異なる。
- 平均法・先入先出法の選択や、期首仕掛品の有無で計算が変わる。
- 組別・工程別など、製品や工程の違いに応じた計算方法を使い分ける。
- 度外視法では、正常減損の発生点と月末仕掛品の進捗度を比べて負担関係を決める。
- 等級別総合原価計算では、等価係数×完成品数量の積数で完成品総合原価を按分する。
重要な言葉
- 総合原価計算
- 同種製品を大量生産する場合に、期間原価を完成品と仕掛品へ分ける方法。
- 完成品換算量
- 未完成品の進捗度を、完成品の数量に換算したもの。
- 平均法
- 期首仕掛品と当期投入を平均して、単価を計算する方法。
- 組別総合原価計算
- 製品の組ごとに原価を集計する総合原価計算。
- 先入先出法
- 月初仕掛品が先に完成したとみなし、月末仕掛品を当月投入分の単価で評価する方法。
- 度外視法
- 正常減損・正常仕損の原価を別に計算せず、良品の原価に自動的に含めて負担させる方法。
- 前工程費
- 工程別総合原価計算で、前の工程から次工程へ振り替えられた完成品原価。
- 等価係数
- 等級製品ごとの原価の負担割合を、基準製品を1として示した係数。
確認問題
確かめよう加工費9万円で換算量90個なら、1個分はいくらですか。
千円です。
期末仕掛品の加工費は、仕掛品の個数をそのまま完成品と同じ数量として計算する。
材料を始点で全量投入する場合、材料費と加工費では数量の扱いが異なる。
先入先出法では、月末仕掛品を当月投入分の単価で評価する。
完成80個・期末仕掛20個・進捗50%のとき、加工費の完成品換算量は?
期首仕掛品と当期投入を平均して単価を求める方法は?
正常減損が工程の終点で発生した場合、度外視法でその原価を負担するのは?
同じ製品を連続して大量に作る場合は、期間全体の原価を完成品と未完成品へ分けます。未完成品はを考慮します。
完成80個、期末仕掛20個、加工進捗50%なら、加工費のは80+20×50%=90個分です。
は換算量で割り、期末仕掛品には未完成分の加工相当額を配ります。材料を始点で全量投入するなら、の数量は加工費と異なります。
仕掛品20個を、常に20個分の加工量として扱ってはいけません。・先入先出法や、期首仕掛品の条件も先に確認します。
では、製品の組ごとに直接費を集計し、共通費を適切な基準で配賦します。工程別総合原価計算では前工程費を次工程へ引き継ぎ、数量と原価の流れを対応させます。単純総合原価計算の平均を、製品の違いを無視して一律に使ってはいけません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について