

個別原価計算とは
個別原価計算とは、注文や製品ごとに仕様が異なる場合に、製造指図書ごとに原価を集計する原価計算の方法です。共通費は配賦して各注文へ割り当てます。
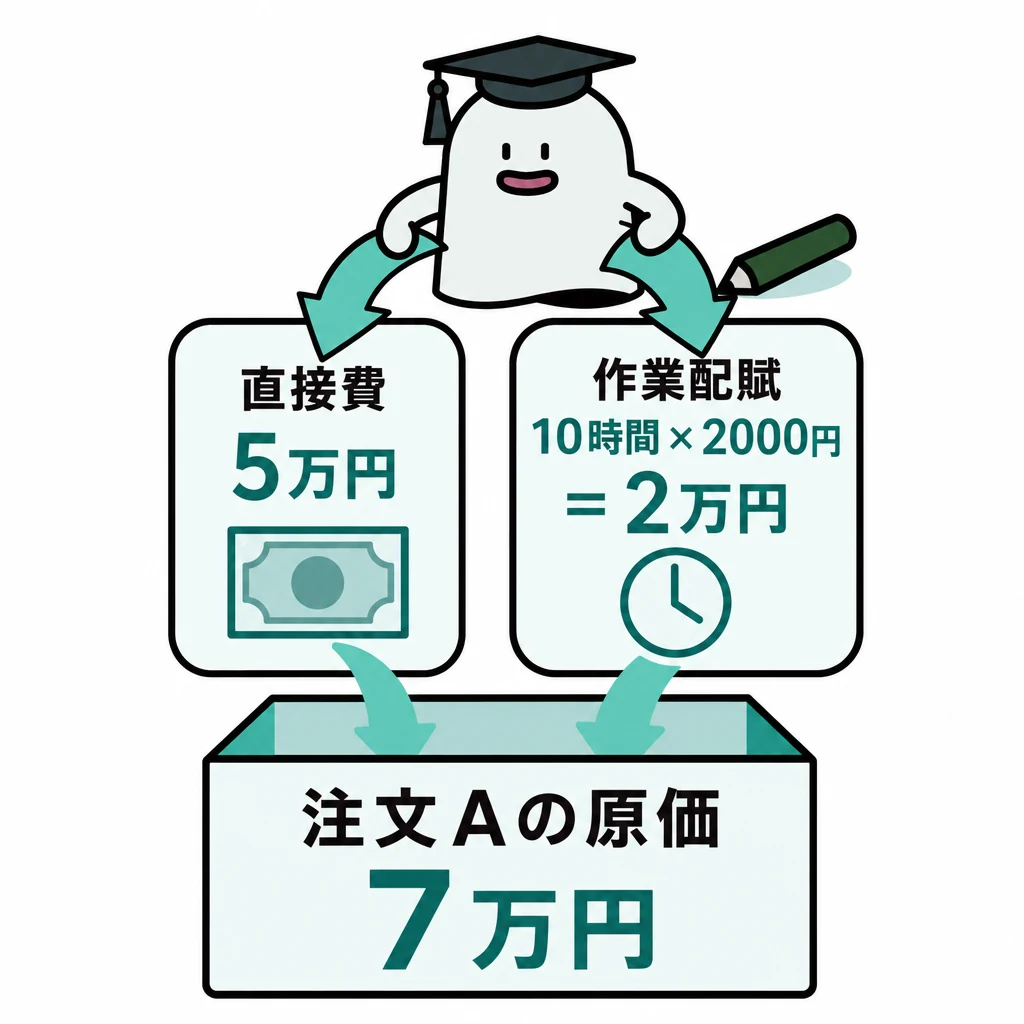
注文ごとに仕様が違う製品では、1件ずつ原価を集めます。共通費は合理的な基準で各注文へ割り当てます。
| 原価 | 指図書への入れ方 | 例 |
|---|---|---|
| 直接費 | 直接賦課 | 注文Aの材料・直接作業賃金 |
| 製造間接費 | 予定配賦率×実際配賦基準量 | 325円/時間×Aの直接作業時間 |
| 配賦差異 | 実際額と予定配賦額を比較 | 予算差異・操業度差異へ分析 |
基本の仕組み
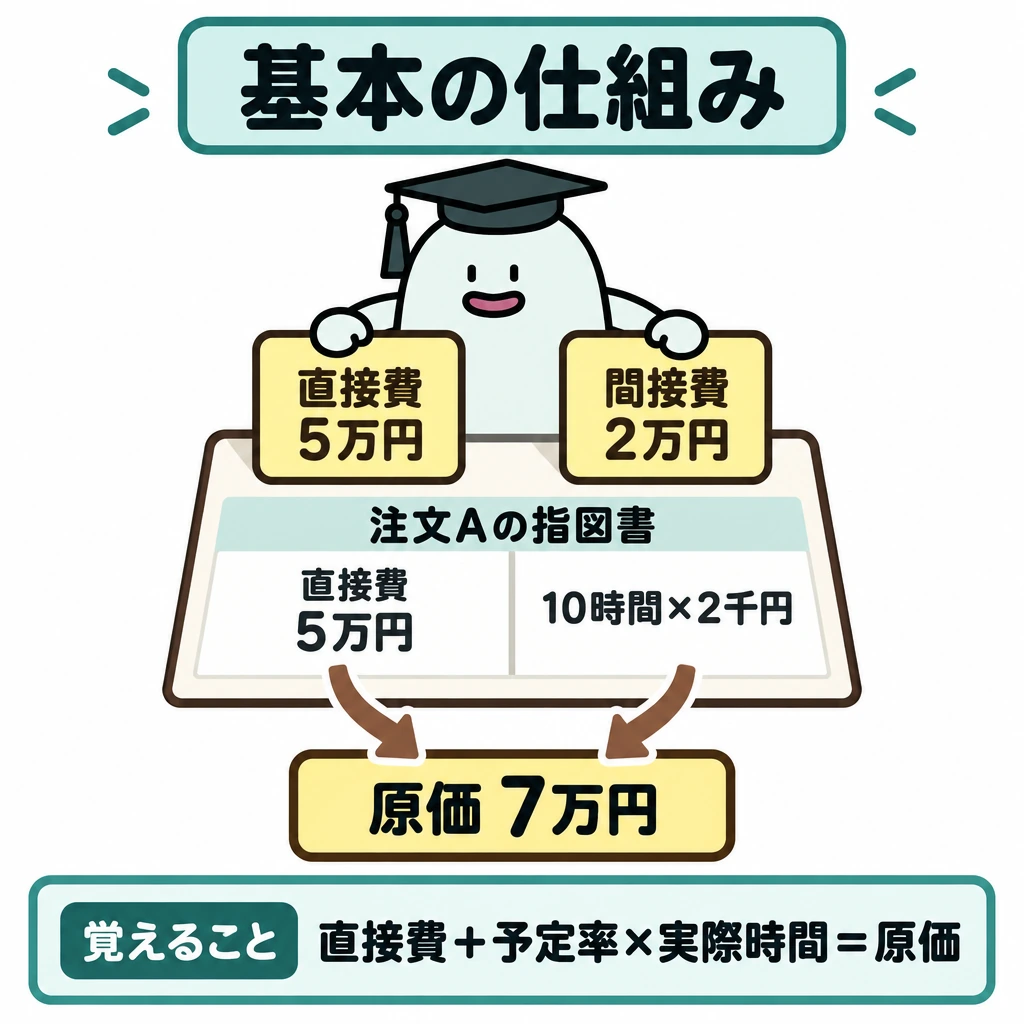
注文Aの直接費5万円、作業時間10時間、間接費予定配賦率が1時間2千円なら、Aの原価は5+2=7万円です。
製造指図書別に直接費を賦課し、製造間接費を配賦します。予定配賦では、予定率×実際配賦基準量で各指図書の原価へ加えます。
実際間接費の全額を1件の注文へ入れてはいけません。配賦額と実際発生額との差は、配賦差異として整理します。
指図書ごとに賦課・配賦する
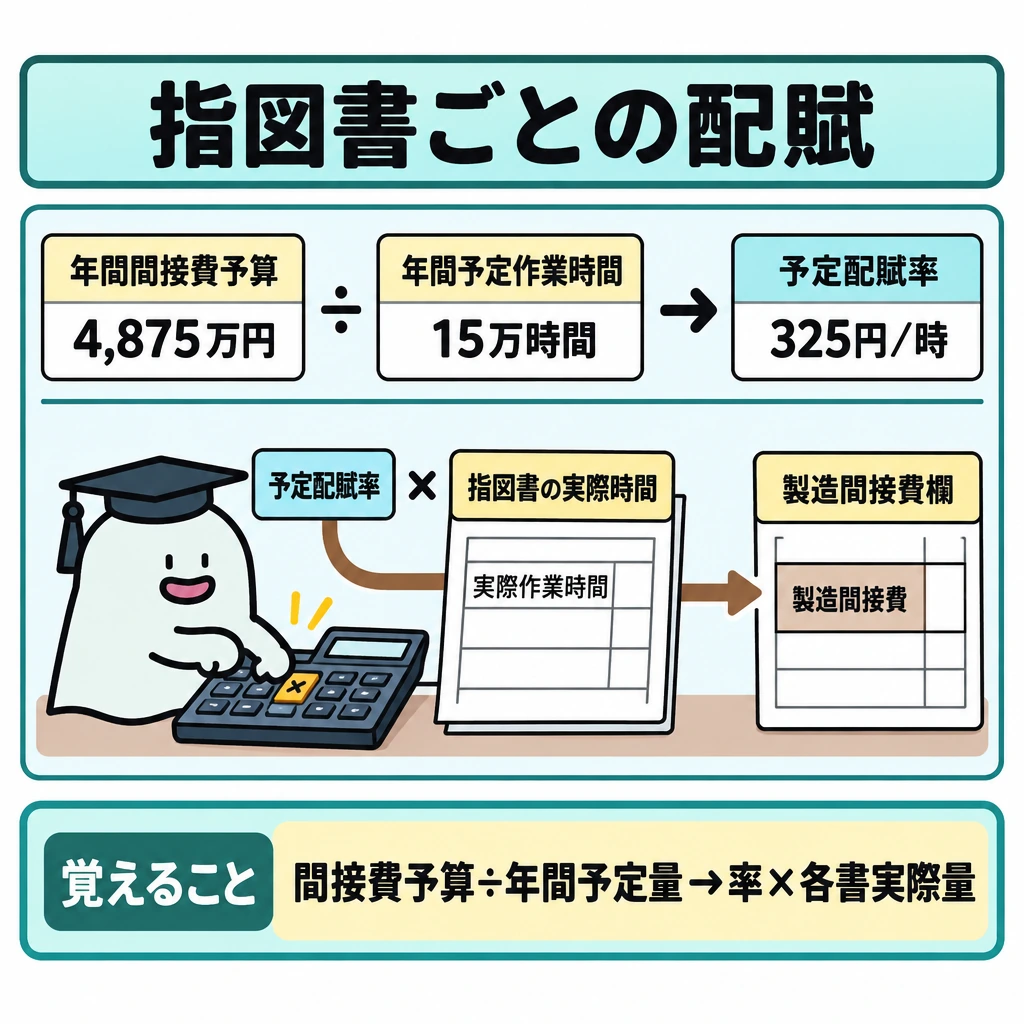
直接材料費と直接労務費は製造指図書に賦課し、製造間接費は予定率×配賦基準量で各指図書へ配賦します。年間間接費予算4,875万円、予定直接作業時間15万時間なら予定配賦率は1時間325円です。実際直接作業13,500時間なら当月配賦額は438万7,500円で、仕掛品へ加えます。
予定配賦額と実際発生額の差は製造間接費配賦差異です。予定配賦率は年間の製造間接費予算÷年間の予定配賦基準量(基準操業度)で求め、各指図書へは予定配賦率×その指図書の実際配賦基準量で配ります。二つの基準量を混ぜません。
配賦差異を予算差異と操業度差異に分ける
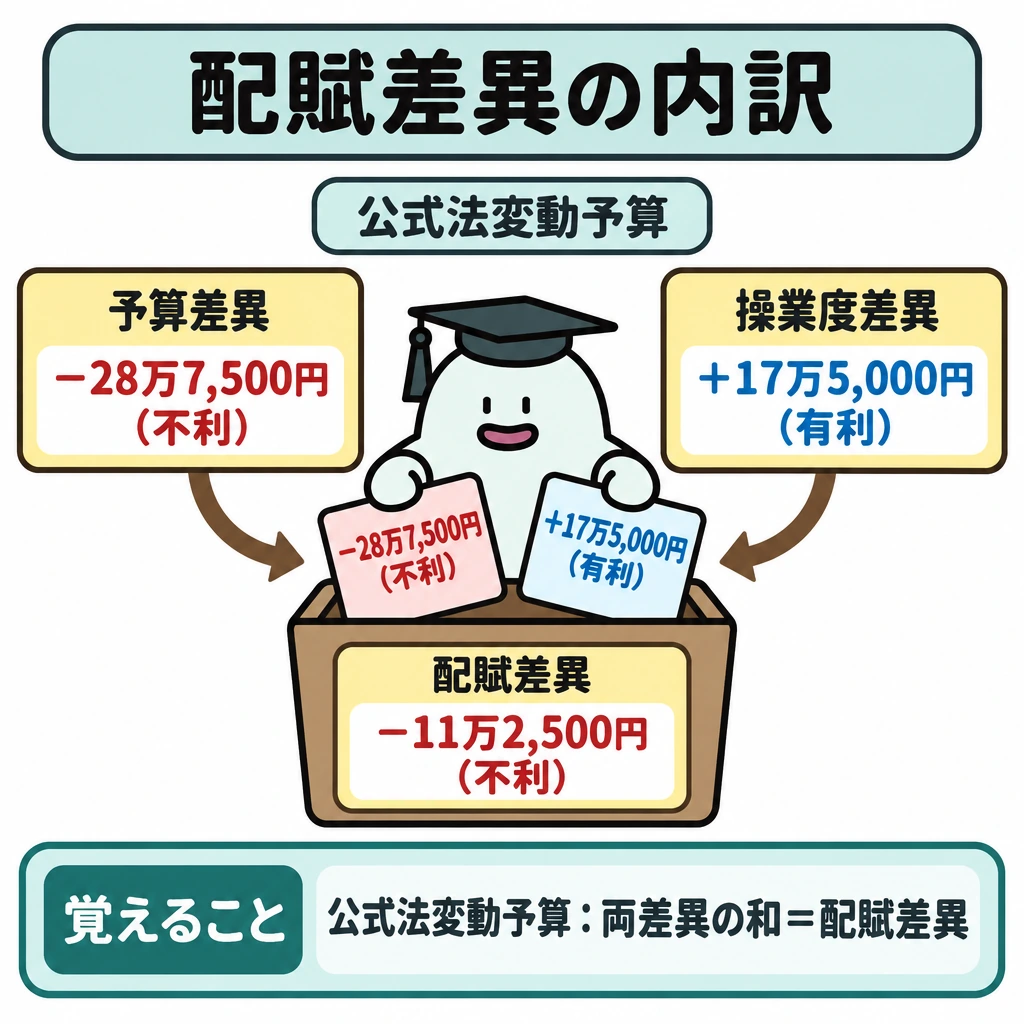
仮に公開第4問(1)の予定配賦率325円が変動費率150円と固定費率175円からなり、月間の基準操業度12,500時間(固定費予算218万7,500円)、実際操業度13,500時間、実際発生額450万円とします。予定配賦額438万7,500円との差11万2,500円が不利の配賦差異です。
公式法変動予算では、実際操業度の予算許容額は150円×13,500時間+218万7,500円=421万2,500円です。予算差異は421万2,500円−450万円=−28万7,500円(不利)、操業度差異は175円×(13,500−12,500)時間=+17万5,000円(有利)で、合計−11万2,500円に一致します。
固定予算では、操業度にかかわらず予算額(この例では月406万2,500円)を予算許容額とします。予算差異は406万2,500円−450万円=−43万7,500円(不利)、操業度差異は予定配賦率325円×(13,500−12,500)時間=+32万5,000円(有利)です。
差異は「予定配賦額・予算許容額−実際発生額」で計算し、マイナスなら不利差異(借方差異)、プラスなら有利差異(貸方差異)です。実際操業度が基準操業度を下回ると、固定費を配賦しきれないため操業度差異は不利になります。配賦差異は会計年度末に原則として売上原価に賦課します。
| 差異 | 計算式(公式法変動予算) | 設例 |
|---|---|---|
| 予算差異 | 予算許容額−実際発生額 | −28万7,500円(不利) |
| 操業度差異 | 固定費率×(実際操業度−基準操業度) | +17万5,000円(有利) |
| 配賦差異の合計 | 予定配賦額−実際発生額 | −11万2,500円(不利) |
完成・未完成を分ける
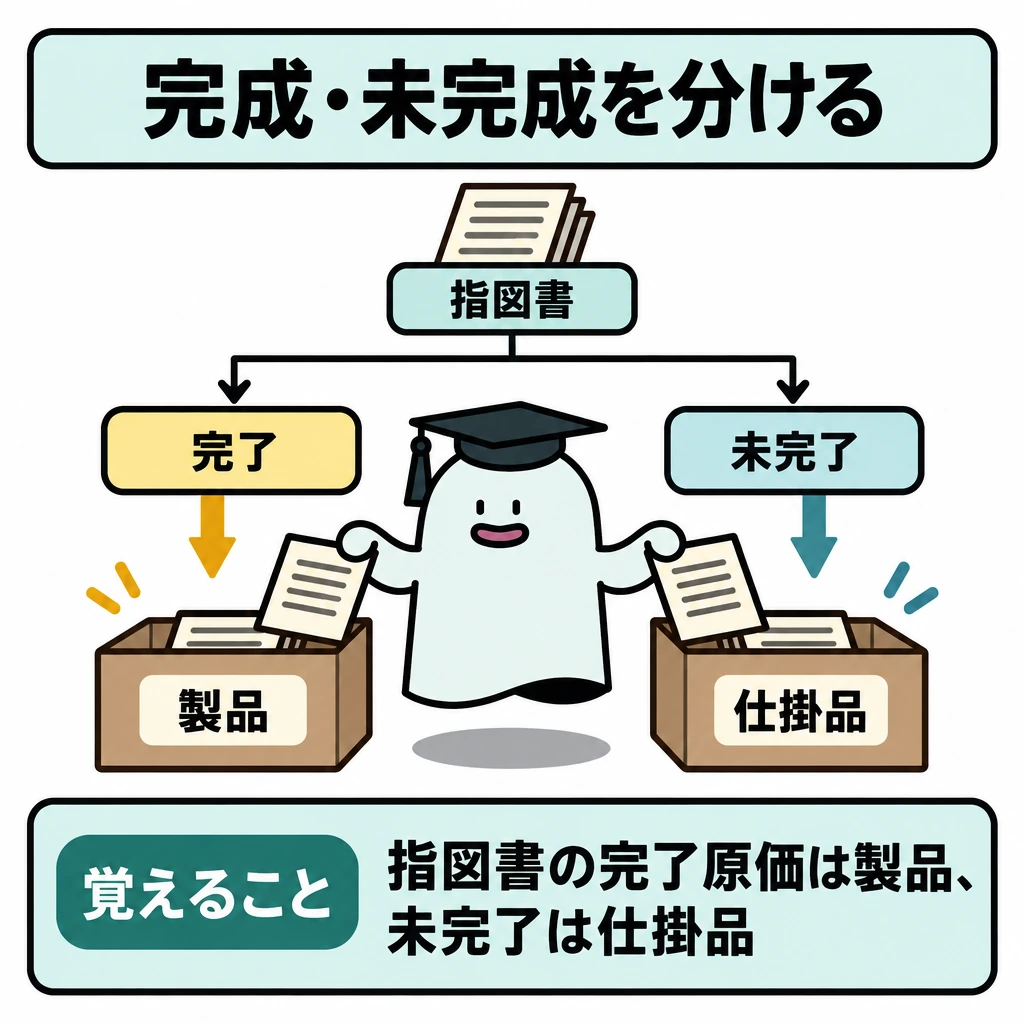
指図書が完了した原価は製品へ、未完了なら仕掛品として残します。共通費を一件へ全額負担させたり、完成していない注文を売上原価へ移したりしません。補助部門の費用があれば部門別計算を経て製造部門へ、さらに指図書へ流れます。
仕損費(補修指図書を発行する場合)
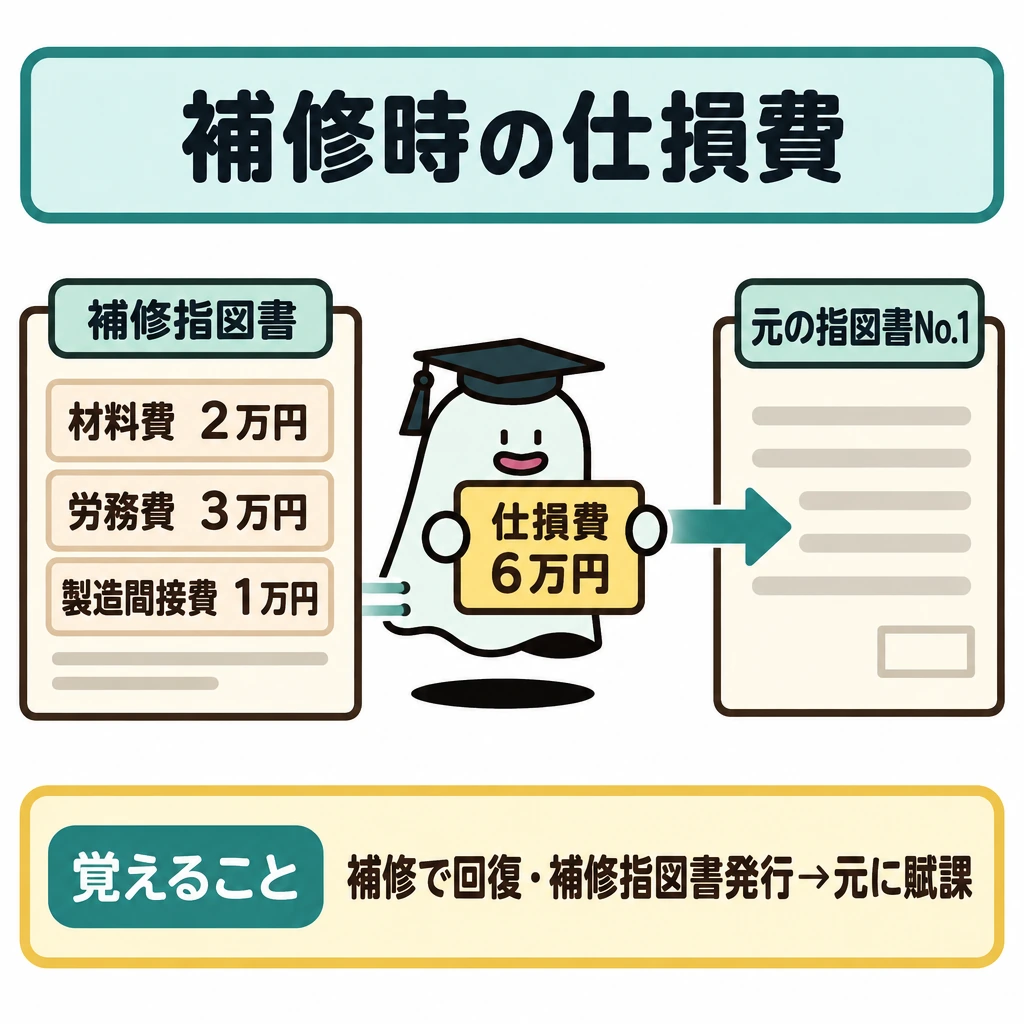
仕損が補修で回復でき、補修指図書を発行した場合は、補修指図書に集計した製造原価を仕損費とし、元の製造指図書に賦課します。例えば指図書No.1の補修に材料費2万円・労務費3万円・製造間接費1万円がかかれば、仕損費6万円をNo.1の原価に加えます。
代品を製作するための新しい指図書を発行する場合や、仕損費を製造間接費として処理する方法は、出題区分表では1級の範囲です。
試験に出る
- 個別原価計算は、注文ごとに仕様が異なる製品の原価を、製造指図書別に集計する。
- 直接費は各指図書へ賦課し、製造間接費は配賦基準に従って配賦する。
- 予定配賦では、予定配賦率に実際の配賦基準量を掛けて配賦額を求める。
- 実際間接費の全額を、特定の注文へ押し付けない。
- 配賦額と実際発生額の差は、配賦差異として処理する。
- 公式法変動予算では、予算差異=予算許容額−実際発生額、操業度差異=固定費率×(実際操業度−基準操業度)で計算する。
- 補修指図書を発行した仕損は、補修指図書の原価を仕損費として元の指図書に賦課する。
重要な言葉
- 個別原価計算
- 注文ごとに原価を集計する原価計算方法。
- 製造指図書
- 注文ごとの製造を指示し、原価を集計する単位となる票。
- 配賦差異
- 製造間接費の予定配賦額と実際発生額との差。
- 予算差異
- 実際操業度における製造間接費の予算許容額と実際発生額との差。
- 操業度差異
- 実際操業度が基準操業度から外れたことで生じる、固定費の配賦過不足。
- 仕損費
- 仕損の補修などにかかった原価。補修指図書の原価を元の指図書に賦課する。
確認問題
確かめよう作業10時間×予定率2千円の間接費はいくらですか。
2万円です。
個別原価計算では、製造間接費を各製造指図書へ配賦する。
実際に発生した間接費の全額を、そのまま1件の注文の原価に含める。
実際操業度が基準操業度を下回ると、操業度差異は不利差異になる。
直接費5万円、作業10時間、予定配賦率1時間2千円の注文の原価は?
予定配賦額と実際発生額の差は、何として処理するか。
固定費率175円、基準操業度12,500時間、実際操業度13,500時間のときの操業度差異は?
注文ごとに仕様が違う製品では、1件ずつ原価を集めます。共通費はで各注文へ割り当てます。
注文Aの直接費5万円、作業時間10時間、間接費予定配賦率が1時間2千円なら、Aの原価は5+2=です。
別に直接費を賦課し、製造間接費を配賦します。予定配賦では、予定率×実際配賦基準量で各指図書の原価へ加えます。
実際間接費の全額を1件の注文へ入れてはいけません。配賦額と実際発生額との差は、として整理します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について