

原価要素とは
原価要素とは、製品の原価を構成する材料費・労務費・経費を、発生形態や製品への追跡可能性、操業度との関係など複数の軸で分類したものです。
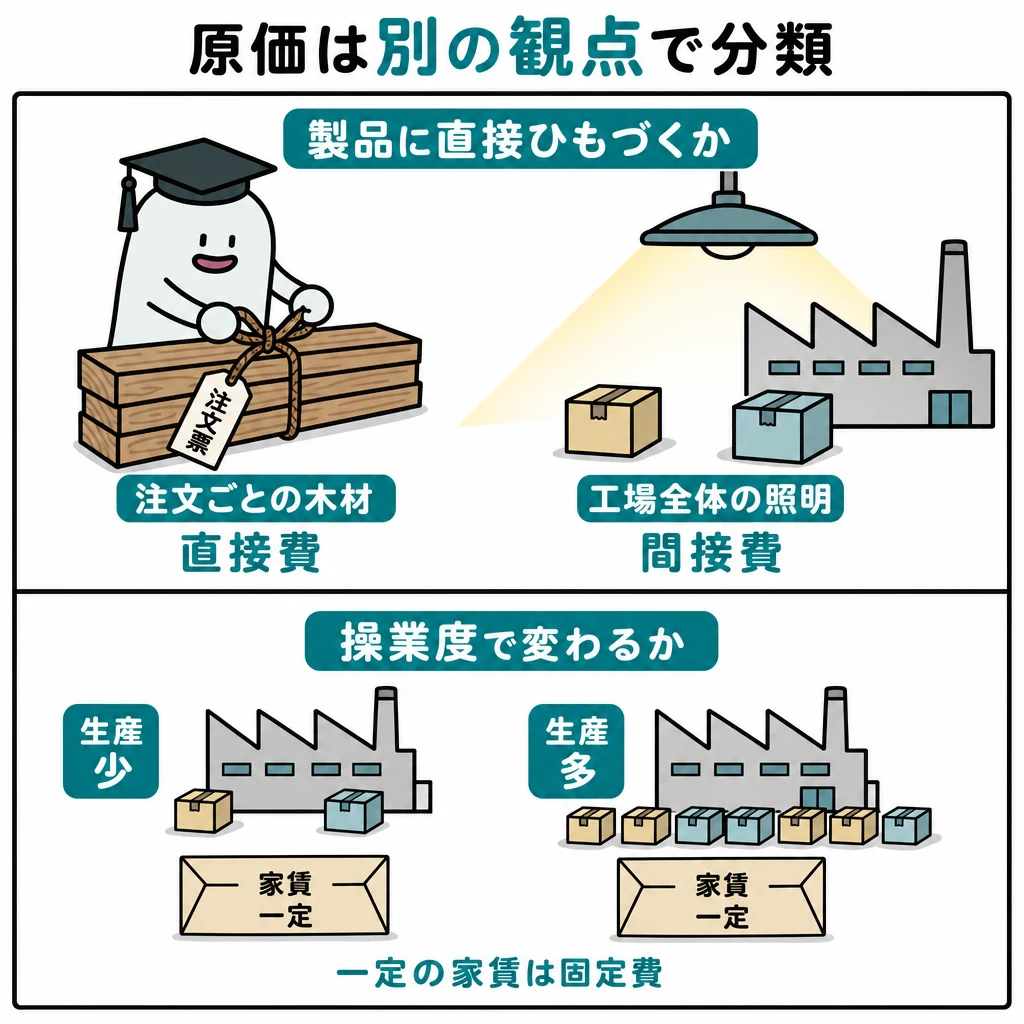
原価は、何に使ったかだけでなく、どの製品に使ったかが分かるかでも分類します。異なる分類軸を重ねて考えます。
| 分類軸 | 区分 | 判定する問い |
|---|---|---|
| 形態 | 材料費・労務費・経費 | 何に使ったか |
| 追跡可能性 | 直接費・間接費 | 特定製品へ直接結び付くか |
| 操業度 | 変動費・固定費 | 生産量に応じて変わるか |
基本の仕組み
特注机に使った木材は直接材料費、工場全体の照明電気代は製造間接費です。工場家賃は、製造量にかかわらず一定なら固定費としても整理できます。
材料費・労務費・経費は形態別、直接費・間接費は製品への追跡可能性、変動費・固定費は操業度との関係による分類です。
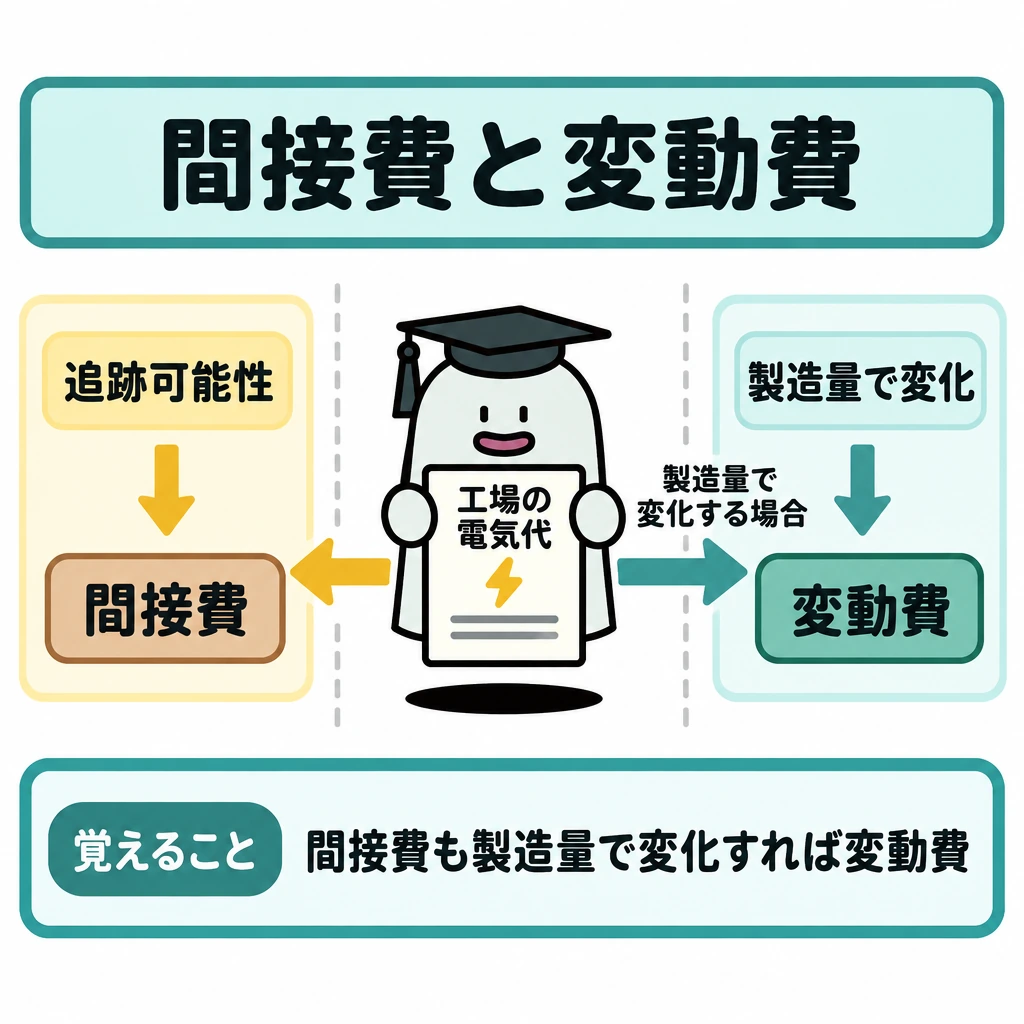
間接費がすべて固定費というわけではありません。工場の電気代のように、製造量に応じて変化する間接費もあります。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら月初在庫+当月購入−月末在庫で求めます。直接材料費は仕掛品へ、間接材料費は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間や手待時間の分は間接労務費です。段取時間は加工時間とともに直接作業時間に含まれ、直接労務費になります。人の肩書きではなく、何の作業時間かで確認します。
三つの分類軸を重ねる
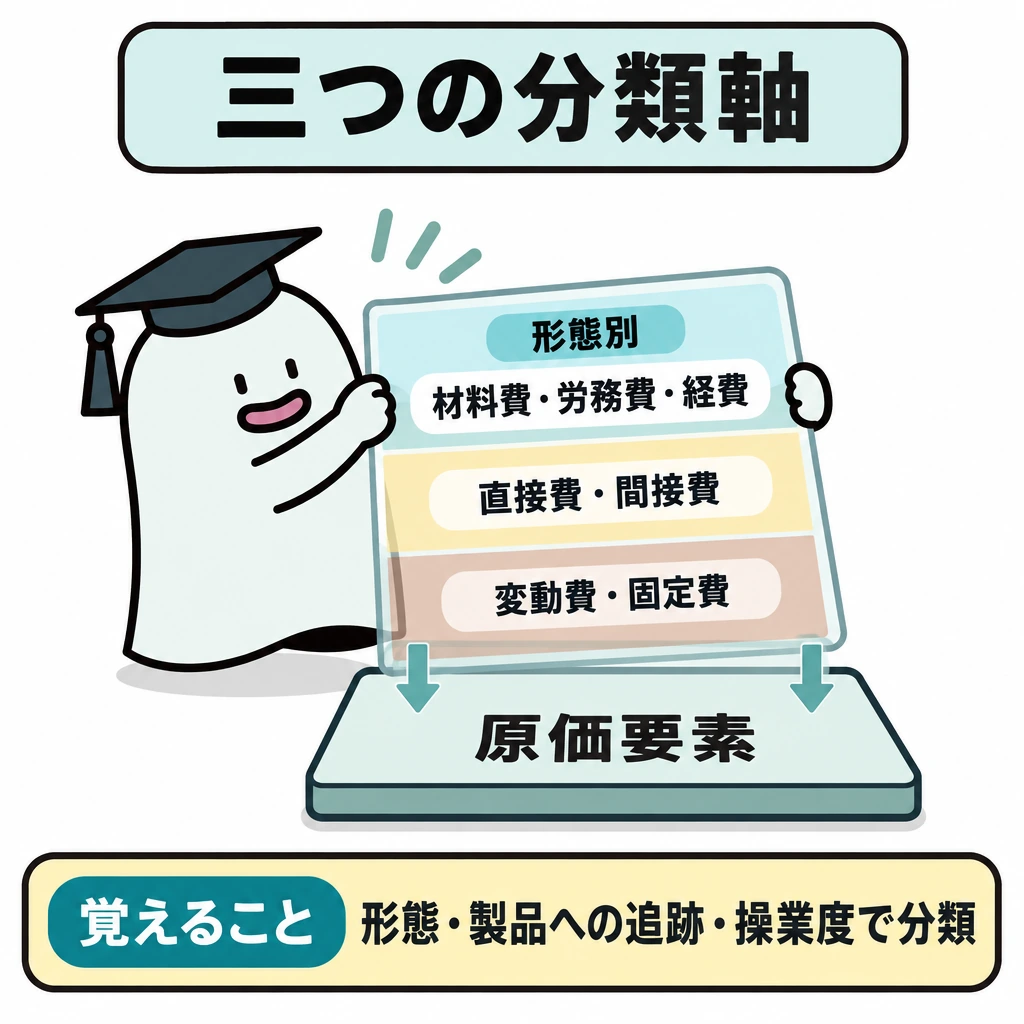
形態別には材料費・労務費・経費、製品への追跡可能性では直接費・間接費、操業度との関係では変動費・固定費です。直接材料費は特定製品へ追跡できる材料、間接材料費は工場全体の消耗品等です。直接工の賃金でも、間接作業時間と手待時間の分は製造間接費(間接労務費)です。
2026年公開第4問(1)の購入代価は、素材5,000kg×800円+買入部品300個×125円=403万7,500円です。購入代価の8%を材料副費として予定配賦するので32万3,000円を加え、材料の購入原価は436万500円です。仕訳は(借)材料4,360,500/(貸)買掛金4,037,500・材料副費323,000です。
材料の消費単価・予定価格・棚卸減耗
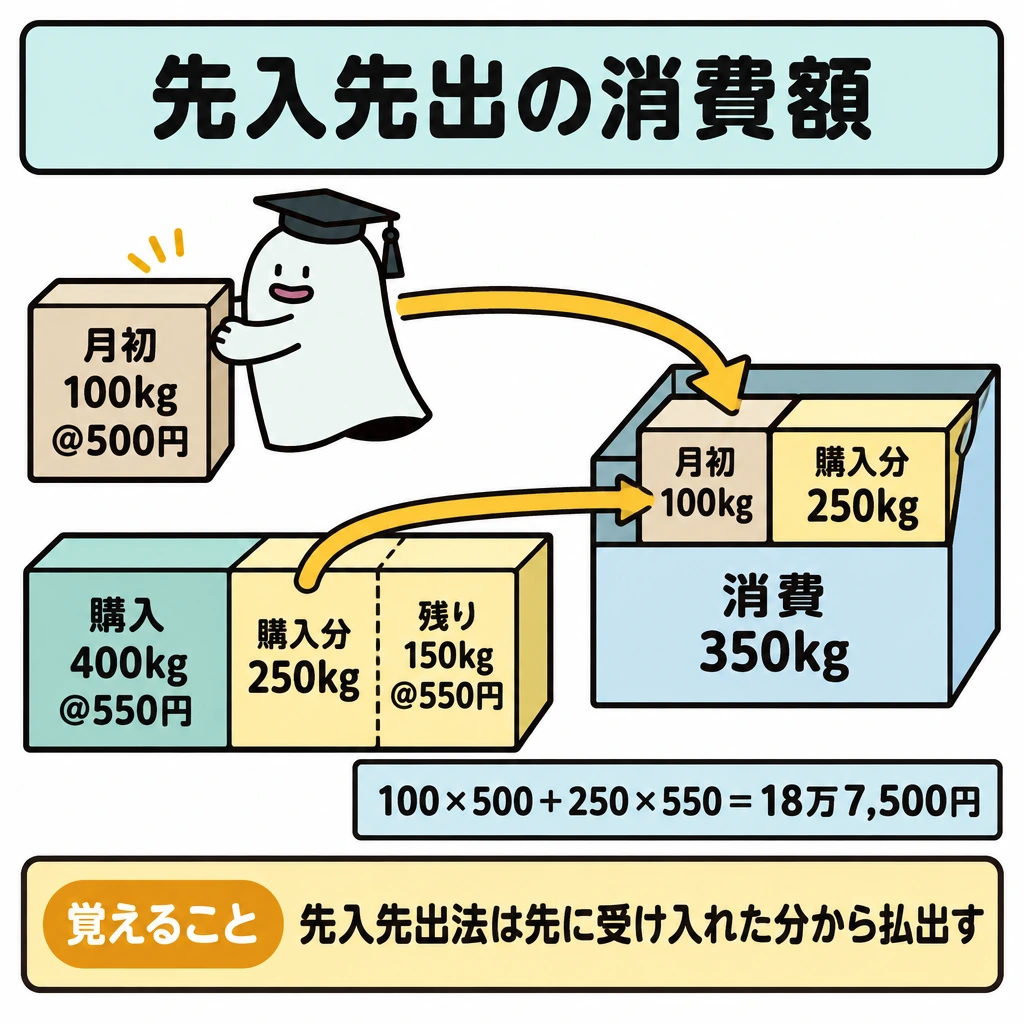
同じ材料を異なる単価で購入したときは、消費単価を先入先出法か平均法で決めます。月初100kg(@500円)、当月購入400kg(@550円)、当月消費350kgなら、先入先出法の消費額は100×500+250×550=18万7,500円です。総平均法では(5万円+22万円)÷500kg=@540円なので18万9,000円です。
予定価格を使う場合は、予定価格×実際消費量で消費額を計上し、実際消費額との差を材料消費価格差異とします。予定価格@520円なら予定消費額は18万2,000円です。先入先出法による実際消費額18万7,500円との差5,500円は不利差異(借方差異)で、(借)材料消費価格差異5,500/(貸)材料5,500と振り替えます。
帳簿棚卸数量と実地棚卸数量の差は棚卸減耗です。先入先出法で帳簿残高150kg(@550円)、実地棚卸145kgなら、減耗5kg×550円=2,750円です。正常な範囲の減耗は間接経費として、(借)製造間接費2,750/(貸)材料2,750と処理します。
| 方法 | 消費単価の決め方 | 設例の消費額 |
|---|---|---|
| 先入先出法 | 先に受け入れた分から順に払い出す | 18万7,500円 |
| 平均法(総平均法) | 月初在庫と当月受入の平均単価 | @540円×350kg=18万9,000円 |
| 予定価格 | あらかじめ定めた単価 | @520円×350kg=18万2,000円(実際との差5,500円は不利) |
賃金消費額と作業時間
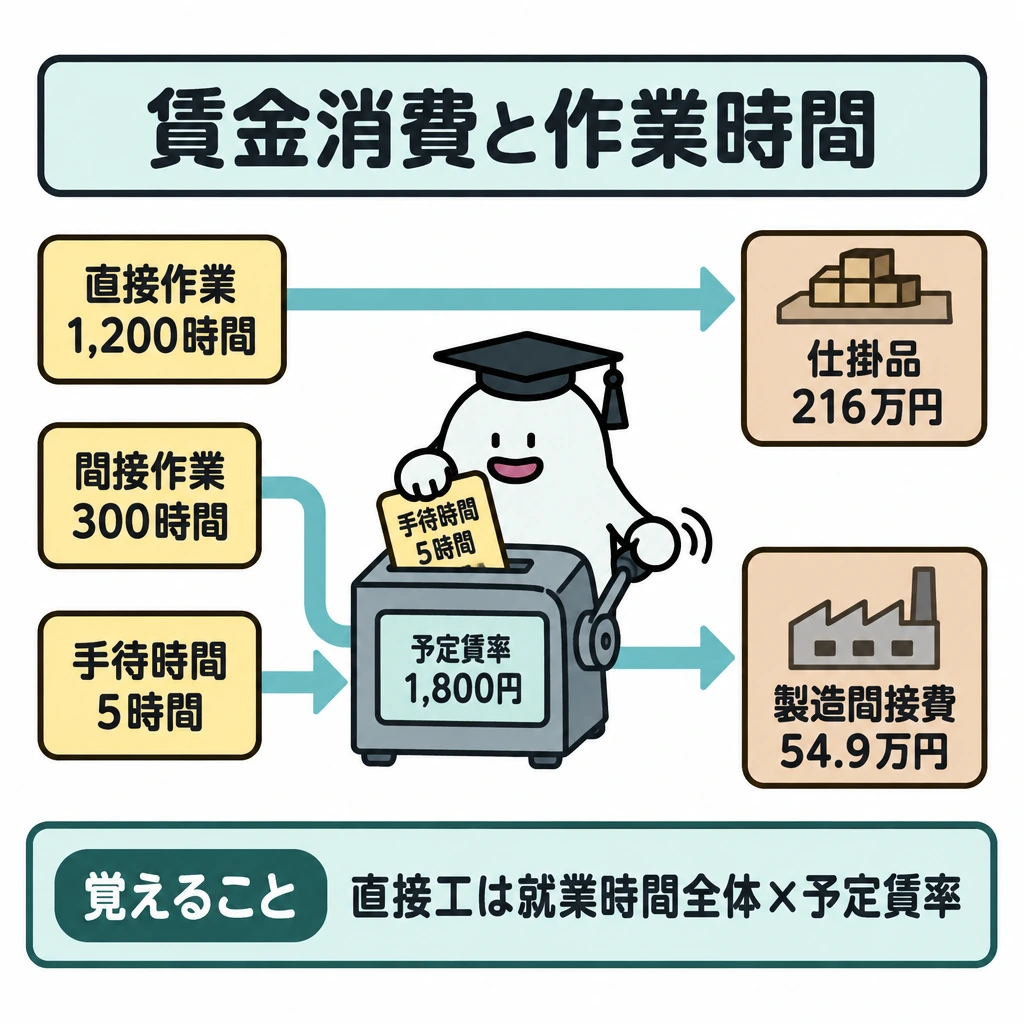
2026年公開第4問(1)では、直接工の予定賃率1,800円×直接作業1,200時間=216万円が直接労務費(仕掛品)です。間接作業300時間分の54万円と手待時間5時間分の9,000円は、製造間接費へ振り替えます。直接工の消費額は、直接作業時間だけでなく就業時間全体に賃率を掛けて計算します。
間接工の消費額は要支払額で、当月支払40万円−前月未払18万円+当月未払22万円=44万円を製造間接費とします。仕訳は(借)仕掛品2,160,000・製造間接費989,000/(貸)賃金・給料3,149,000です。当月の支払額と当月の消費額は一致しません。
予定賃率による消費額と実際消費額(要支払額)の差は賃率差異です。仮に直接工の実際消費額が275万円なら、予定消費額270万9,000円(1,800円×1,505時間)との差4万1,000円は不利差異で、(借)賃率差異41,000/(貸)賃金・給料41,000と振り替えます。
試験に出る
- 材料費・労務費・経費は、発生形態による分類である。
- 直接費は特定の製品に直接対応する費、間接費は複数製品に共通して配賦する費である。
- 変動費は操業度に比例して変化し、固定費は操業度にかかわらず一定である。
- 間接費でも変動費はあり、直接性と変動性は別の軸である。
- 直接工の賃金は、直接作業時間(段取時間+加工時間)分が直接労務費、間接作業時間・手待時間分が間接労務費となる。
- 材料の購入原価は、購入代価に材料副費(予定配賦額を含む)を加えて計算する。
- 間接工の消費額は、当月支払高−前月未払高+当月未払高の要支払額で計算する。
- 予定価格・予定賃率で計上した消費額と実際消費額の差は、材料消費価格差異・賃率差異とする。
重要な言葉
- 形態別分類
- 材料費・労務費・経費という発生形態による分類。
- 直接費
- 特定の製品に直接対応させられる費用。
- 製造間接費
- 複数の製品に共通し、配賦して各製品に割り当てる費用。
- 変動費
- 操業度の変化にほぼ比例して増減する費用。
- 材料副費
- 引取運賃や検収費など、材料の購入や保管に付随する費用。購入代価に加えて購入原価とする。
- 材料消費価格差異
- 予定価格で計算した材料消費額と、実際の消費額との差。
- 要支払額
- 当月支払高から前月未払高を引き、当月未払高を加えた、当月に消費した賃金の額。
確認問題
確かめよう特定製品に直接対応しない費用は必ず固定費ですか。
いいえ。直接性と変動性は別の軸です。
特定の製品に直接対応しない費用は、必ず固定費である。
直接工が段取りに要した時間の賃金は、間接労務費とする。
予定賃率で計上した直接工の消費額が実際消費額より小さい場合、賃率差異は不利差異になる。
工場全体の照明電気代のように、複数製品に共通する費用はどれか。
変動費と固定費を分ける視点は?
間接工の前月未払高18万円、当月支払高40万円、当月未払高22万円のとき、当月の消費額は?
原価は、何に使ったかだけでなく、どの製品に使ったかが分かるかでも分類します。異なるを重ねて考えます。
特注机に使った木材は、工場全体の照明電気代は製造間接費です。工場家賃は、製造量にかかわらず一定なら固定費としても整理できます。
材料費・労務費・経費は、直接費・間接費は製品への追跡可能性、変動費・固定費は操業度との関係による分類です。
がすべてというわけではありません。工場の電気代のように、製造量に応じて変化する間接費もあります。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら月初在庫+当月購入−月末在庫で求めます。直接材料費は仕掛品へ、間接材料費は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間や手待時間の分はです。段取時間は加工時間とともに直接作業時間に含まれ、直接労務費になります。人の肩書きではなく、何の作業時間かで確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について