

製造原価とは
製造原価とは、材料費・労務費・経費を集めて、製品の製造にかかった原価を計算したものです。完成すると製品へ、販売されると売上原価へと移ります。
商業簿記では商品を仕入れて売りますが、工業簿記では材料から製品を作ります。完成前と完成後で、費用の置き場所が変わります。
| 段階 | 勘定 | 次に移る条件 |
|---|---|---|
| 材料の購入 | 材料 | 工場で消費したとき |
| 製造中 | 仕掛品 | 完成したとき |
| 完成・未販売 | 製品 | 外部へ販売したとき |
| 販売済み | 売上原価 | 損益計算書の費用となる(最終段階) |
基本の仕組み
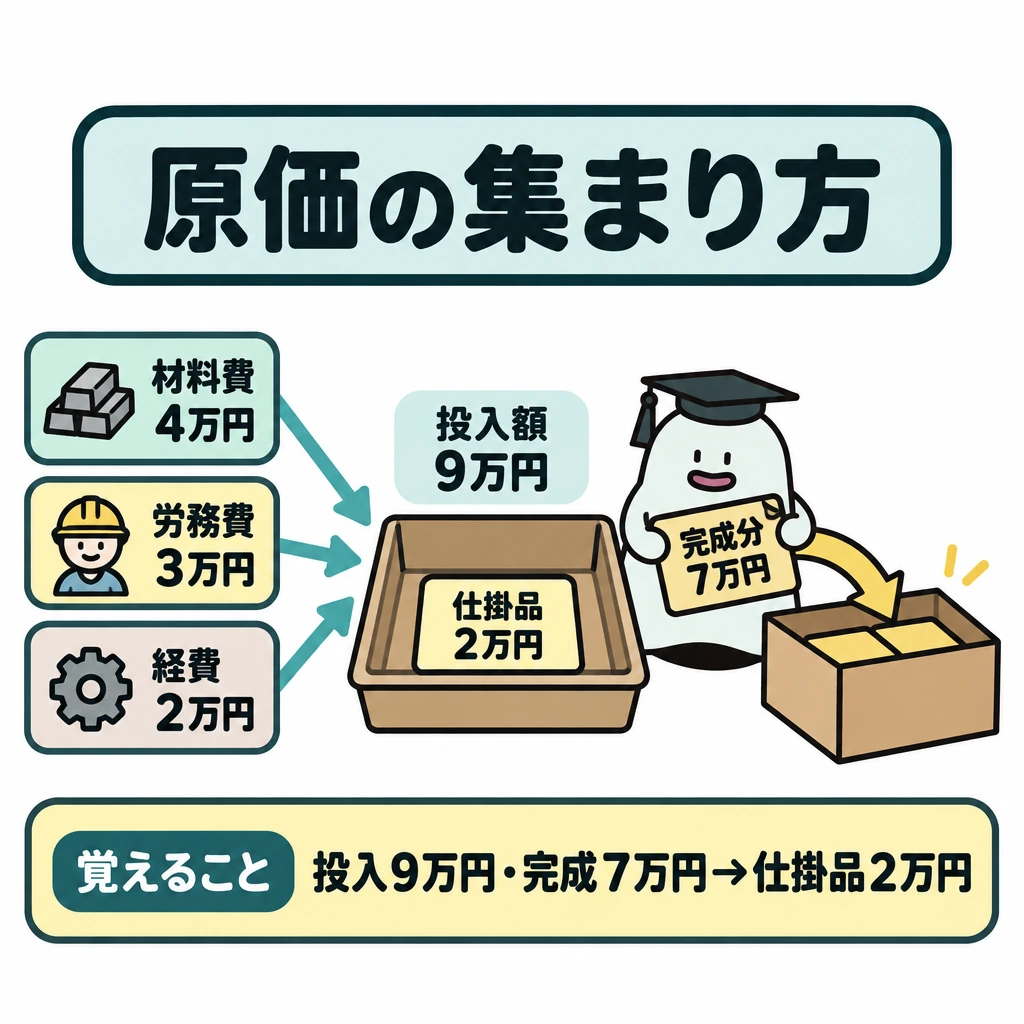
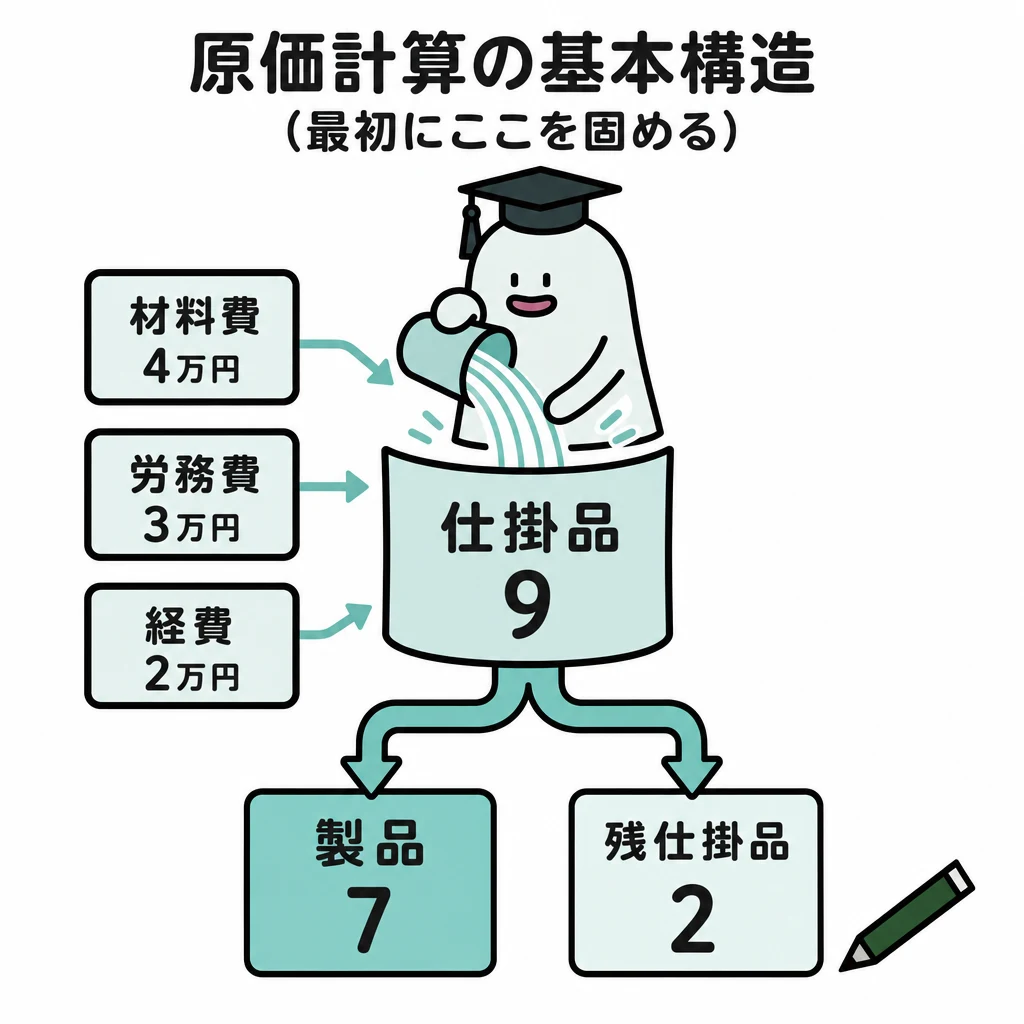
材料費4万円、労務費3万円、経費2万円を投入すると、製造原価は9万円です。完成した分が7万円なら、残る仕掛品は2万円になります。
原価は材料などから仕掛品へ集まり、完成すると製品へ、販売すると売上原価へ移ります。製造した時点で全額が費用になるわけではありません。
製品在庫と売上原価を混同してはいけません。まだ売れていない完成品は資産として残ります。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などの営業費は、工場の製造原価と区別して期間の費用へ結び付けます。
材料から売上原価までの流れ
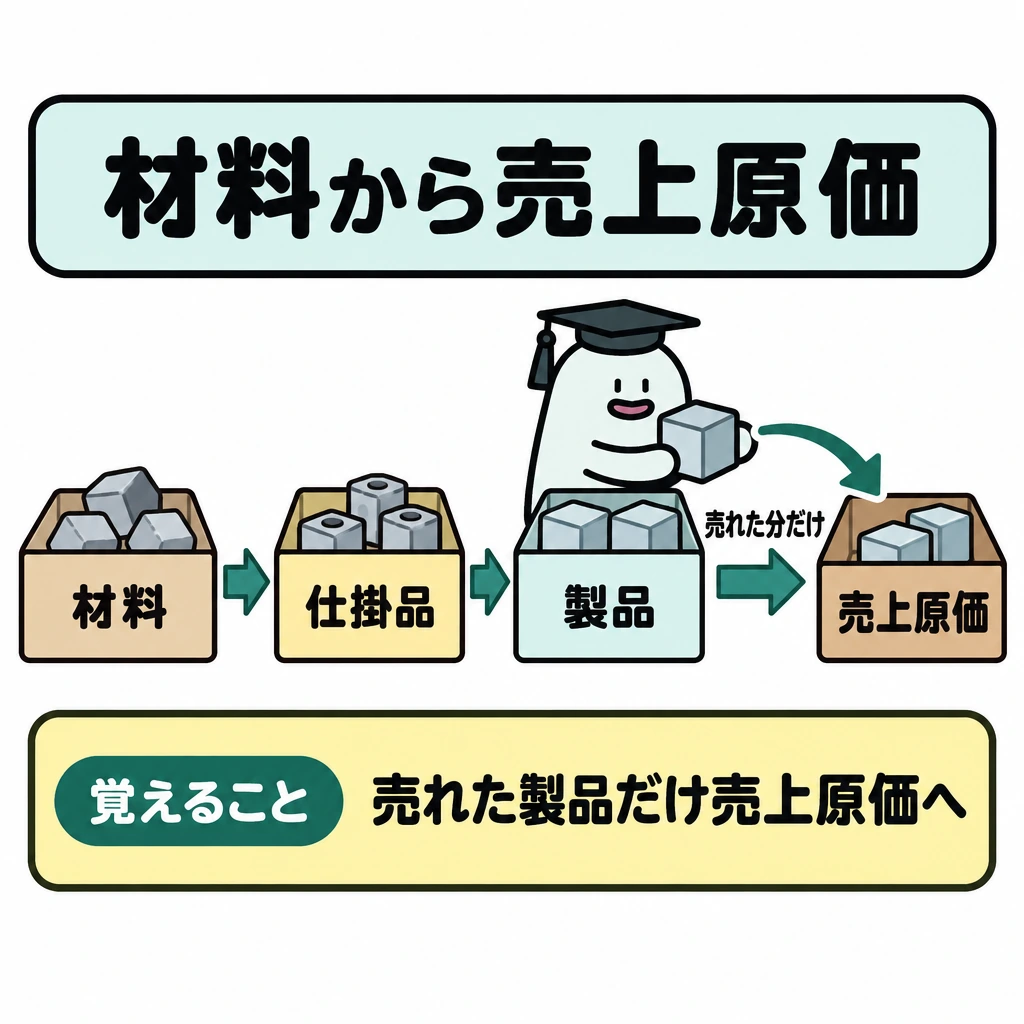
製造業では材料の購入→材料の消費→仕掛品→製品→売上原価という順に原価が移ります。未完成品は仕掛品、完成して未販売なら製品という資産です。売れた分だけ売上原価へ移り、販売員給与や広告費などの販売費・一般管理費は製造原価へ入れません。
当月製造費用は直接材料費+直接労務費+製造間接費です。これに月初仕掛品を足し月末仕掛品を引くと完成品製造原価、さらに月初製品を足し月末製品を引くと売上原価です。2026年公開第4問(2)では、完成品原価1,760万円+月初製品115万5千円−月末製品83万5千円=売上原価1,792万円です。
工場と本社の費用を区別する
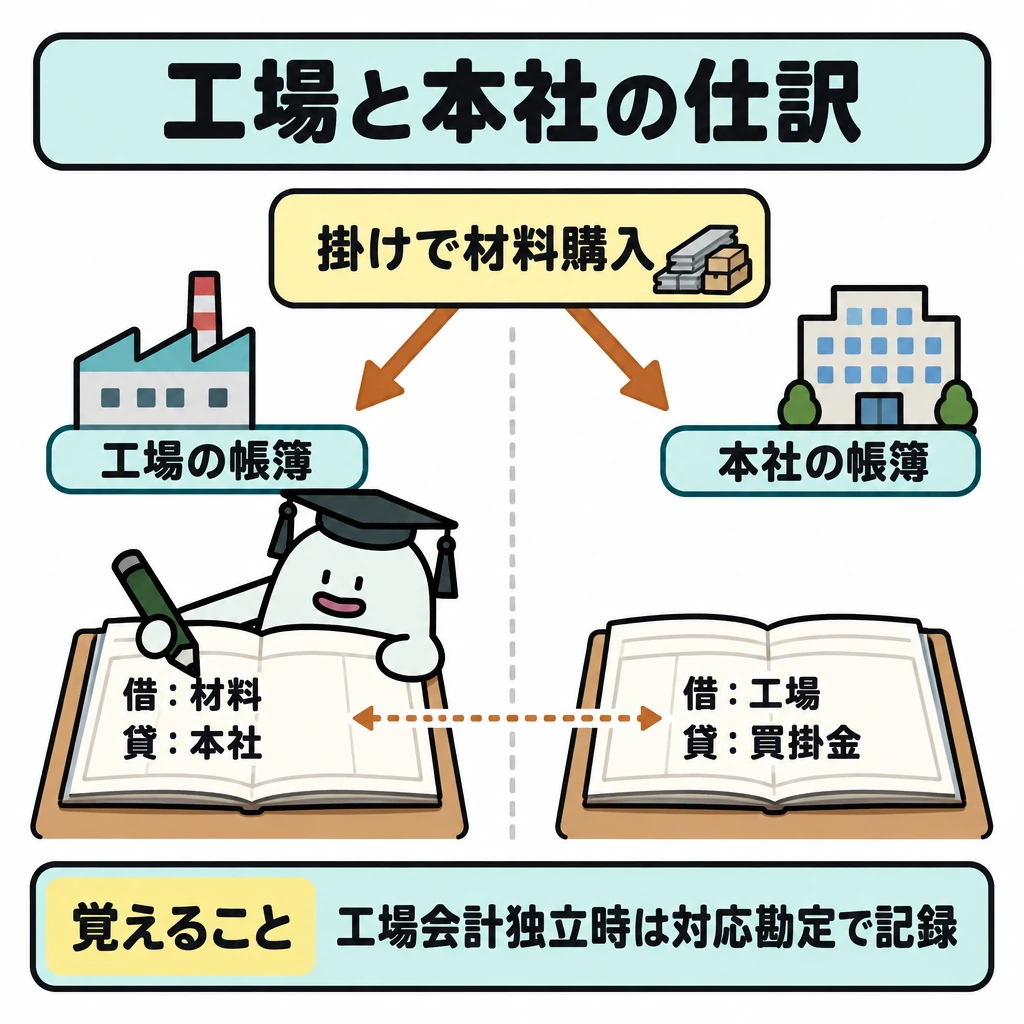
工場会計を独立させる場合は本社・工場の対応勘定で材料や製品の移動を記録します。工場の製造原価明細書は材料費・労務費・経費から完成品製造原価へ、損益計算書は売上高と売上原価・販売費等から利益へつなぎます。費用がどの場所で発生したかと、どの段階で費用化するかを分けます。
工場会計が独立しているときは、工場の帳簿に材料・賃金・製造間接費・仕掛品・製品などを置き、本社との取引は工場側の「本社」勘定と本社側の「工場」勘定で記録します。本社が工場の材料を掛けで購入した場合、工場は(借)材料/(貸)本社、本社は(借)工場/(貸)買掛金です。
本社の指示で工場が製品を得意先へ発送し、本社が売上を計上する場合、工場は(借)本社/(貸)製品、本社は(借)売上原価/(貸)工場と(借)売掛金/(貸)売上です。どの勘定をどちらの帳簿に置くかは問題の指示に従い、本社勘定と工場勘定の残高が貸借逆で一致するかを確かめます。
| 取引 | 工場の仕訳 | 本社の仕訳 |
|---|---|---|
| 本社が工場の材料を掛けで購入 | (借)材料/(貸)本社 | (借)工場/(貸)買掛金 |
| 工場が製品を得意先へ直送し本社が売上計上 | (借)本社/(貸)製品 | (借)売上原価/(貸)工場、(借)売掛金/(貸)売上 |
試験に出る
- 工業簿記では、材料費・労務費・経費が仕掛品に集まり、完成すると製品へ移る。
- 投入した製造原価のうち、未完成分は期末仕掛品として資産に残る。
- 製品が販売されて初めて、その原価は売上原価として費用になる。
- 工場会計を独立させる場合は、本社と工場の帳簿を内部勘定で対応させる。
- 広告費や販売員給与などの営業費は、製造原価と区別して期間費用とする。
重要な言葉
- 製造原価
- 製品の製造にかかった材料費・労務費・経費の合計。
- 仕掛品
- まだ完成していない製品に投入された原価を集める勘定。
- 製品
- 完成した製品の原価を集め、販売されるまで資産として残す勘定。
- 営業費
- 販売や管理にかかる費用で、製造原価には含めない。
確認問題
確かめよう9万円を投入し7万円分が完成し、期首仕掛品がなければ、期末仕掛品はいくらですか。
2万円です。
製品を製造した時点で、その原価の全額が費用になる。
期末仕掛品は、まだ完成していない分の原価として資産に残る。
材料費4万円・労務費3万円・経費2万円を投入し、7万円分が完成したときの期末仕掛品は?
広告費や販売員給与などの営業費の扱いは?
商業簿記では商品を仕入れて売りますが、では材料から製品を作ります。完成前と完成後で、費用の置き場所が変わります。
材料費4万円、労務費3万円、経費2万円を投入すると、製造原価はです。完成した分が7万円なら、残る仕掛品は2万円になります。
原価は材料などからへ集まり、完成すると製品へ、販売すると売上原価へ移ります。製造した時点で全額が費用になるわけではありません。
製品在庫と売上原価を混同してはいけません。まだ売れていない完成品はとして残ります。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などのは、工場の製造原価と区別して期間の費用へ結び付けます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第4問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・2級第4問(2)サンプル5 ↗
- 日本商工会議所:出題区分表「工業簿記・原価計算」(2022年度適用、2026年度も適用) ↗
- 企業会計基準委員会:会計基準検索システム「原価計算基準」 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について