

資本取引とは
資本取引とは、株主との間の資金の出し入れのように、利益とは別に純資産を増減させる取引です。営業で得た損益取引と分けて処理します。
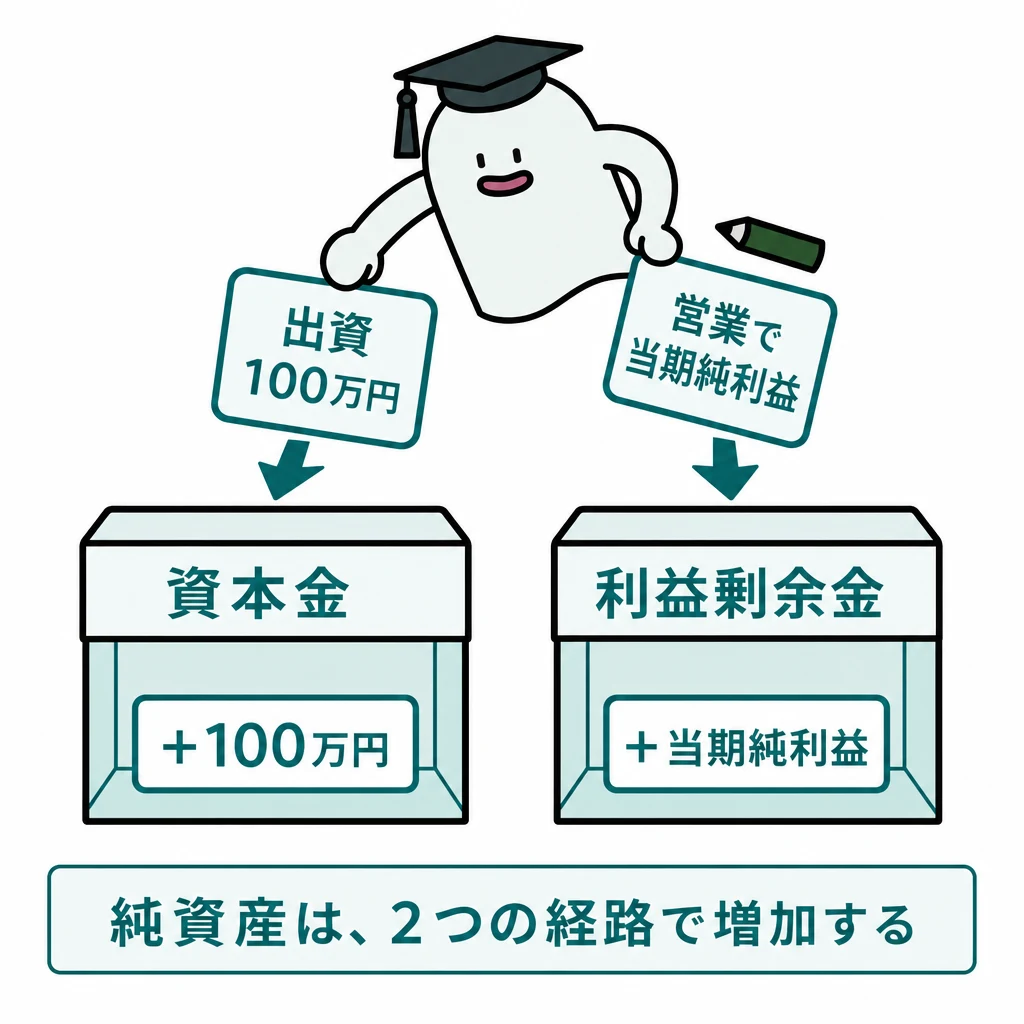
株主との資金のやり取りと、営業で得た利益は分けて記録します。純資産の項目を見れば、増えた理由が分かります。
| 処理 | 増減する勘定 | P/Lへの影響 |
|---|---|---|
| 新株発行 | 現金と資本金等 | 当期利益に影響しない |
| 利益剰余金を財源とする配当 | 繰越利益剰余金・未払配当金・利益準備金 | 配当は費用でない |
| 当期法人税等 | 法人税等・仮払法人税等・未払法人税等 | 当期税負担を計上 |
| 将来減算一時差異 | 繰延税金資産・法人税等調整額 | 将来の税負担軽減を期間配分 |
基本の仕組み
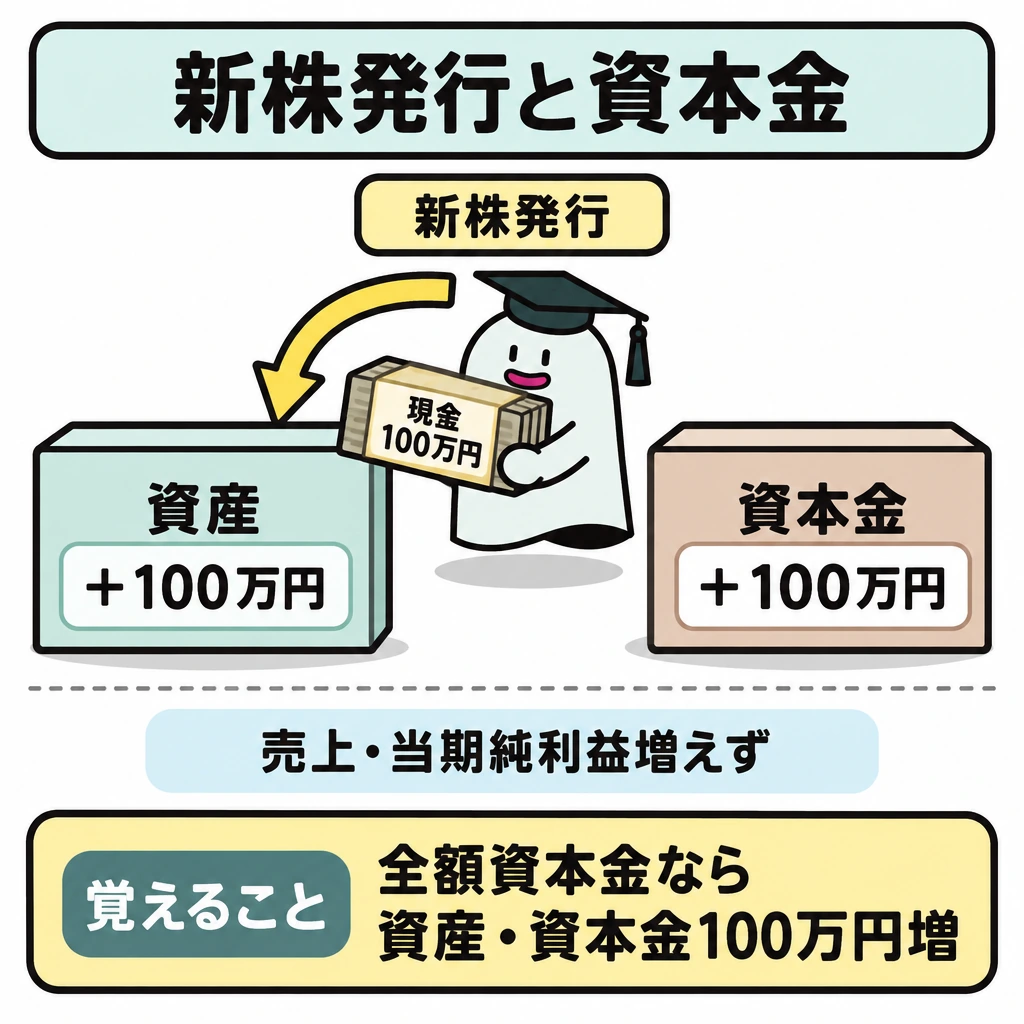
新株発行で現金100万円を受け入れ、全額を資本金とする条件なら、資産と資本金が100万円増えます。売上や当期純利益は増えません。
繰越利益剰余金を財源とする剰余金の配当は、利益剰余金を減らす取引です。法人税等は当期の負担額と中間納付額を整理し、未払法人税等などへつなげます。
出資金を売上に、配当を販売費にしてはいけません。資本取引と損益取引を分けることが出発点です。
配当額の10分の1を準備金へ積み立てる場合でも、資本準備金と利益準備金の合計が資本金の4分の1に達するまでという条件を確認します。繰越利益剰余金を財源とする配当なら利益準備金、その他資本剰余金を財源とする配当なら資本準備金を積み立てます。
純資産の内訳と配当を計算する
株主資本は資本金、資本剰余金、利益剰余金に分かれます。準備金には資本準備金と利益準備金があり、元の財源と対応させます。株主総会で配当を決議したら、配当額を未払配当金(負債)とし、配当額と利益準備金への積立額の合計だけ繰越利益剰余金を減らします。
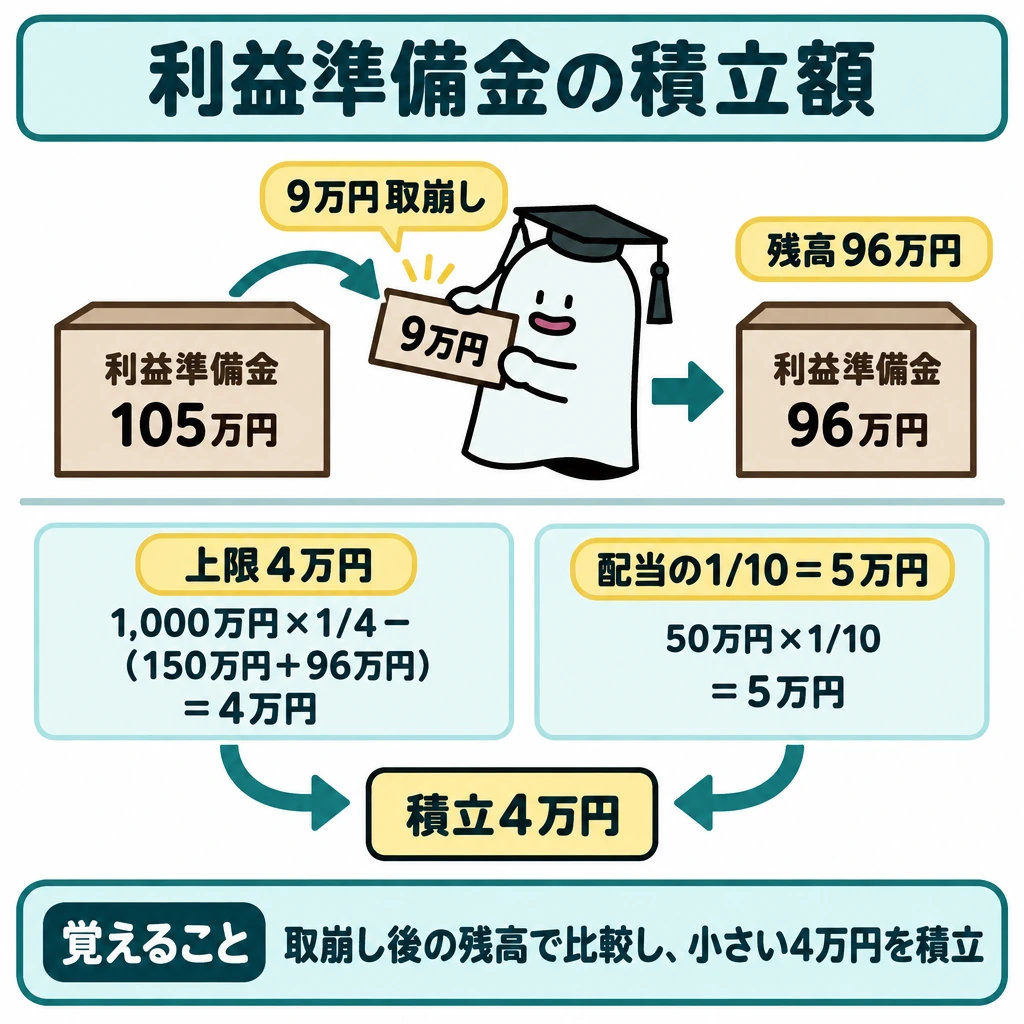
準備金の積立額は「配当額の10分の1」と「資本金の4分の1-資本準備金と利益準備金の合計額」の小さい方です。
2026年公開第1問では、先に利益準備金9万円を取り崩して残高を96万円にします。上限は1,000万円×1/4-(資本準備金150万円+利益準備金96万円)=4万円、配当50万円×1/10=5万円なので、積立額は小さい方の4万円です。前期末の残高105万円のまま判定すると、積立額を誤ります。
新株を発行したときは、払込額の全額を資本金とするのが原則です。問題文に「会社法が認める最低額を資本金とする」とあれば、払込額の2分の1を資本金、残りを資本準備金とします。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 利益準備金9万円を取り崩して繰越利益剰余金とする | 利益準備金 90,000 | 繰越利益剰余金 90,000 |
| 繰越利益剰余金を財源に50万円を配当し、利益準備金4万円を積み立てる | 繰越利益剰余金 540,000 | 未払配当金 500,000/利益準備金 40,000 |
| 1株10万円で20株を発行し、会社法の最低額を資本金とする(当座預金へ払込み) | 当座預金 2,000,000 | 資本金 1,000,000/資本準備金 1,000,000 |
税金と税効果は違う計算
法人税、住民税及び事業税は当期の税負担で、仮払法人税等の中間納付額を差し引いて未払法人税等を求めます。消費税の税抜方式は、決算で仮受消費税と仮払消費税を相殺し、差額を未払消費税とします。税効果会計は会計上と税務上の一時差異に対して繰延税金資産・負債を計上し、永久差異とは分けます。
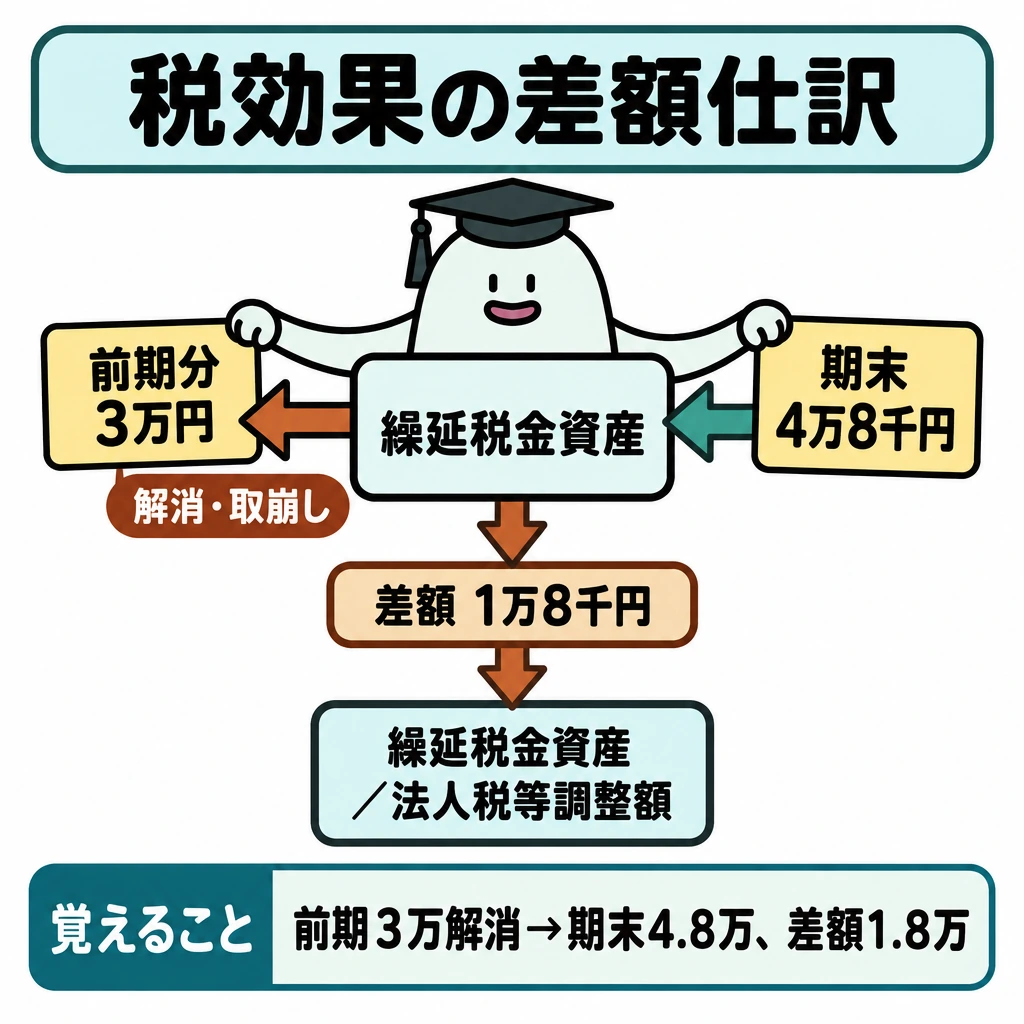
貸倒引当金の損金算入限度超過額16万円に税率30%を掛ければ、将来減算一時差異に対応する期末の繰延税金資産は4万8千円です。2026年公開第1問のように前期末の差異10万円(繰延税金資産3万円)が当期に解消している場合、3万円を取り崩して4万8千円を計上するので、差額1万8千円を「繰延税金資産/法人税等調整額」と仕訳します。
2級の税効果会計は、引当金・減価償却・その他有価証券に係る一時差異に限られます。その他有価証券の評価差額に対する税効果は法人税等調整額を使わず、その他有価証券評価差額金から直接差し引きます。
試験に出る
- 新株発行の払込額は原則全額を資本金とし、会社法の定めにより2分の1までは資本準備金にできる。売上や利益にはしない。
- 配当は利益剰余金を減らす資本取引で、損益計算書の費用にしない。
- 繰越利益剰余金を財源とする配当では、配当額の10分の1を、資本準備金と利益準備金の合計が資本金の4分の1に達するまで利益準備金に積み立てる。
- 法人税等は当期の負担額を計上し、中間納付額を差し引いて未払法人税等を求める。
- 資本取引と損益取引を混同しないことが、純資産の理解の出発点になる。
重要な言葉
- 資本金
- 株主が出資した資金のうち、会社が資本として計上する金額。
- 利益剰余金
- 利益準備金と繰越利益剰余金などからなり、利益の蓄積を表す純資産の項目。配当の財源になる。
- 利益準備金
- 繰越利益剰余金を財源とする配当に応じて積み立てる法定の準備金。資本準備金との合計が資本金の4分の1に達するまで積み立てる。
- 資本取引
- 株主との間で行う、損益とは別に純資産を増減させる取引。
- 資本準備金
- 株式の払込額のうち資本金にしなかった部分や、その他資本剰余金を財源とする配当に伴う積立額。
確認問題
確かめよう新株発行の100万円で当期利益はいくら増えますか。
0円で、資本取引なので当期利益は増えません。
新株発行で受け入れた資金は、売上として収益に計上する。
配当は利益剰余金を減らす取引で、損益計算書の費用にはしない。
利益準備金を積み立てる際の上限となる条件は?
新株発行で現金100万円を受け入れ、全額を資本金としたとき、当期純利益への影響は?
株主との資金のやり取りと、営業で得た利益は分けて記録します。の項目を見れば、増えた理由が分かります。
新株発行で現金を受け入れ、全額を資本金とする条件なら、資産と資本金が100万円増えます。売上や当期純利益は増えません。
繰越利益剰余金を財源とする剰余金の配当は、を減らす取引です。法人税等は当期の負担額と中間納付額を整理し、未払法人税等などへつなげます。
出資金を売上に、配当を販売費にしてはいけません。と損益取引を分けることが出発点です。
配当額の10分の1を準備金へ積み立てる場合でも、資本準備金と利益準備金の合計がに達するまでという条件を確認します。繰越利益剰余金を財源とする配当なら利益準備金、その他資本剰余金を財源とする配当なら資本準備金を積み立てます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第1問サンプル5 ↗
- 日本商工会議所:2026年公開・2級第2問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
- 日本商工会議所:商業簿記標準・許容勘定科目表 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について