

資産の期末評価とは
資産の期末評価とは、資産を取得した金額のままにせず、保有目的や回収可能性に応じて決算日に見直す手続きです。有価証券や固定資産、債権などで測り方が異なります。
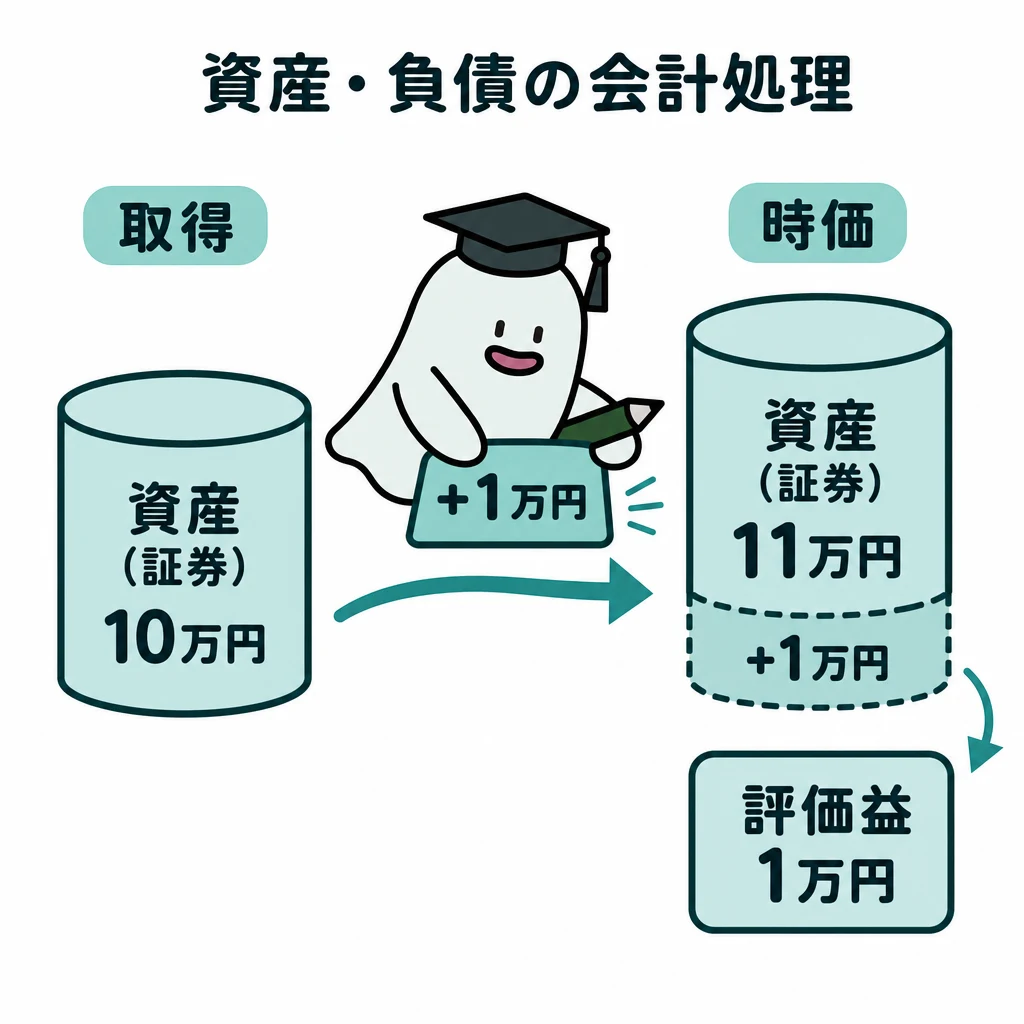
資産は取得した金額のままずっと表示されるとは限りません。保有目的や回収可能性に応じて、期末の評価を考えます。
| 資産・負債の論点 | 最初の分類 | 決算時の処理 |
|---|---|---|
| 銀行勘定調整 | 企業側の誤記か銀行との時間差か | 企業帳簿修正と調整表を分ける |
| 建設中の固定資産 | 完成前か引渡し後か | 建設仮勘定を建物等へ振替 |
| 売買目的有価証券 | 短期売買目的 | 時価差額を損益 |
| 満期保有目的債券 | 満期まで保有 | 金利調整差額は償却原価 |
| その他有価証券 | 上記等以外の保有 | 時価差額を原則純資産へ |
基本の仕組み
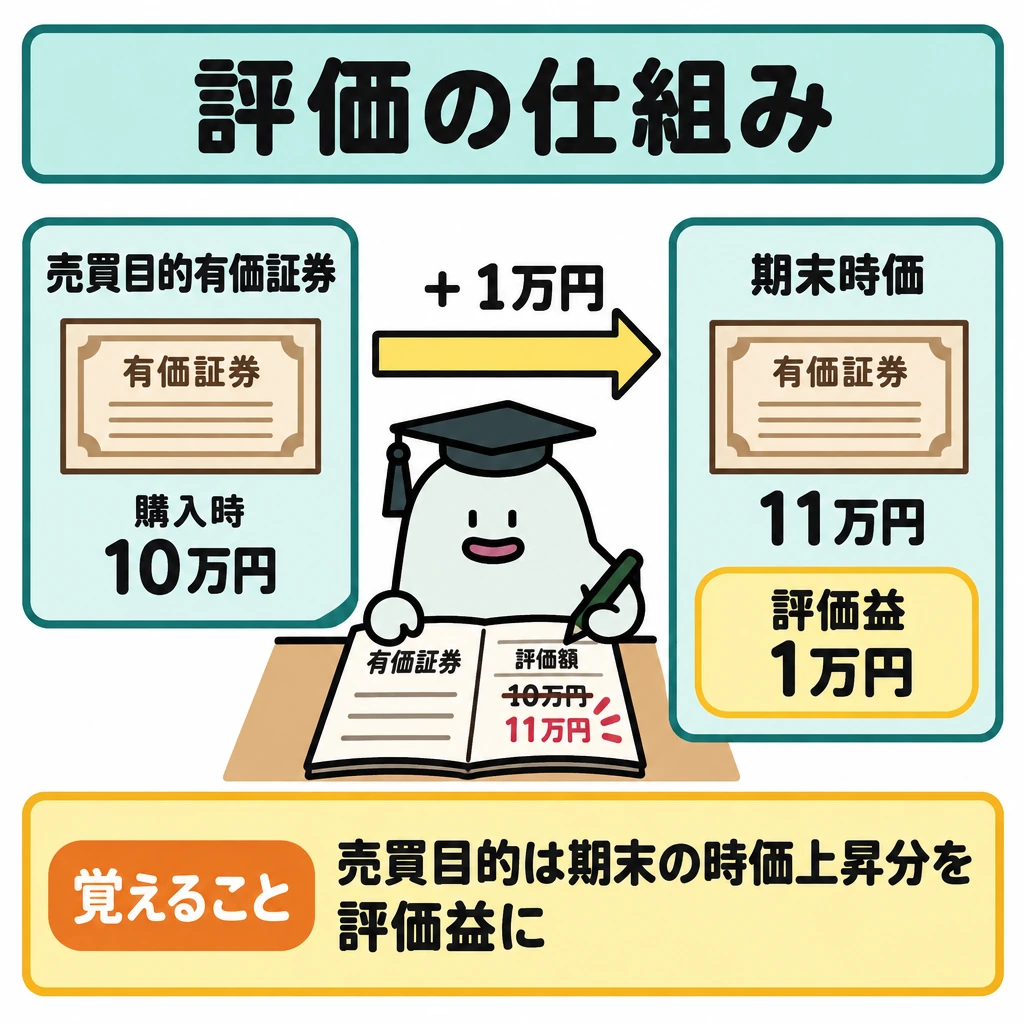
売買目的有価証券を10万円で買い、期末時価が11万円なら、評価額を1万円増やして評価益を計上します。短期売買の成果に時価変動を反映するためです。
有価証券は保有目的によって処理が変わります。固定資産では減価償却、債権では貸倒見積りなど、それぞれ何を測る調整なのかを区別します。
すべての有価証券の評価差額を当期損益へ入れてよいわけではありません。まず区分と問題の指定を確認します。
銀行勘定調整では、企業と銀行の記録時点の違いと、企業側の記帳漏れを分けます。銀行だけが先に記録した振込入金は企業の帳簿を直しますが、未取付小切手は企業が既に支払いを記録しているため、同じ支払仕訳を重ねません。
満期保有目的債券を額面10万円、取得価額9万7千円で買い、差額3千円が金利の調整で、取得日から満期日まで3年の定額法なら、1年の償却額は1,000円です。その他有価証券の評価差額は純資産へ計上するため、売買目的の評価損益と分けます。
取得に直接必要な付随費用は、固定資産の取得原価へ含めるのが基本です。修繕費となる維持・原状回復と、価値や耐用年数を増す資本的支出を区別します。2級のソフトウェアは自社利用に限られ、完成前の支出はソフトウェア仮勘定、完成後はソフトウェア(無形固定資産)として償却します。
現預金・債権を期末残高へ直す
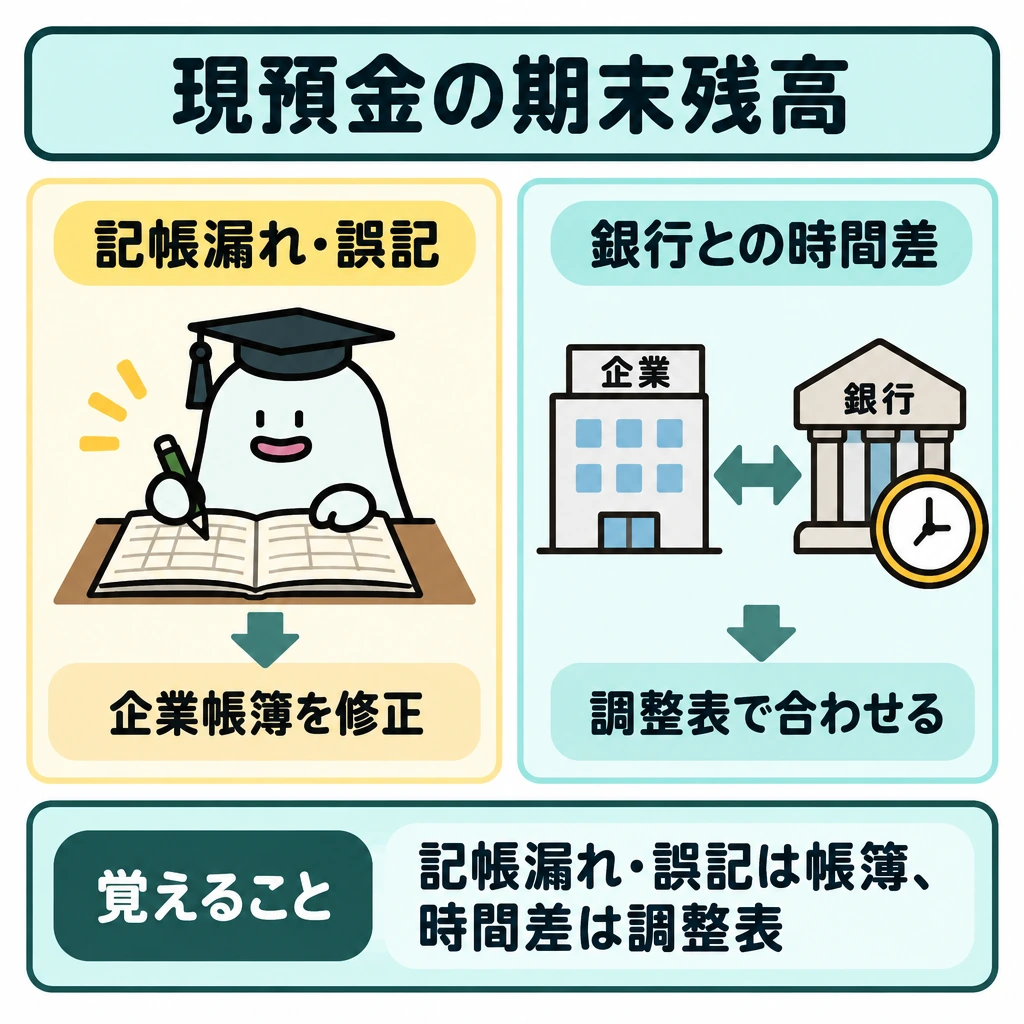
銀行勘定調整表では、企業側の記帳漏れや金額誤記は企業帳簿を修正し、未取付小切手や未取立小切手など銀行との時間差は調整表で残高を合わせます。同じ支払を再仕訳しません。
債権では、売掛金・受取手形・電子記録債権などの営業債権と、土地など固定資産の売却代金である未収入金・営業外電子記録債権などの営業外債権を区別します。どちらも貸倒引当金の対象ですが、繰入額の表示区分が異なります。
建設代金720万円の倉庫について480万円を工事中に支払い、完成時に残額240万円を小切手を振り出して払うなら、完成前の支出は建設仮勘定としておきます。引渡し時は「建物720万円/建設仮勘定480万円・当座預金240万円」と仕訳し、完成時の支払額240万円だけを建物に計上しません。
手形・電子記録債権の割引・裏書と不渡り
受け取った手形や電子記録債権は、期日前に銀行で割り引いたり、仕入先へ裏書・譲渡記録して支払いに充てたりできます。割引では額面と入金額の差額を手形売却損(電子記録債権なら電子記録債権売却損)とし、売掛金などを他社へ譲渡したときの差額は債権売却損とします。
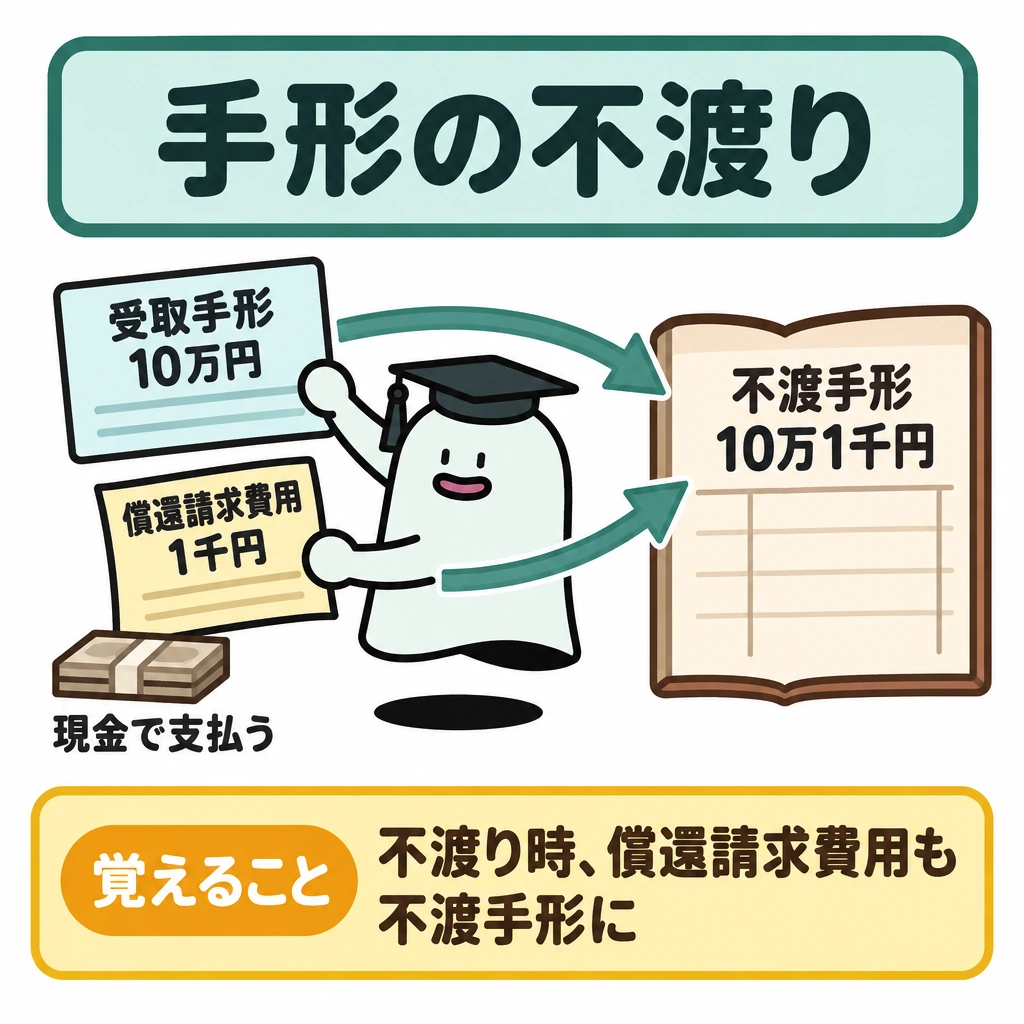
手形が期日に支払われない(不渡り)ときは、受取手形を不渡手形へ振り替え、償還請求にかかった費用も不渡手形に含めます。後で回収できなくなれば、貸倒引当金を取り崩し、不足分を貸倒損失とします。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 受取手形10万円を銀行で割り引き、割引料2千円を差し引かれ当座預金へ入金 | 当座預金 98,000/手形売却損 2,000 | 受取手形 100,000 |
| 受取手形10万円を仕入先へ裏書譲渡し、買掛金を支払う | 買掛金 100,000 | 受取手形 100,000 |
| 電子記録債権10万円を譲渡記録で銀行へ譲渡し、9万8千円が当座預金へ入金 | 当座預金 98,000/電子記録債権売却損 2,000 | 電子記録債権 100,000 |
| 受取手形10万円が不渡りとなり、償還請求費用1千円を現金で支払う | 不渡手形 101,000 | 受取手形 100,000/現金 1,000 |
有価証券の保有目的を先に決める
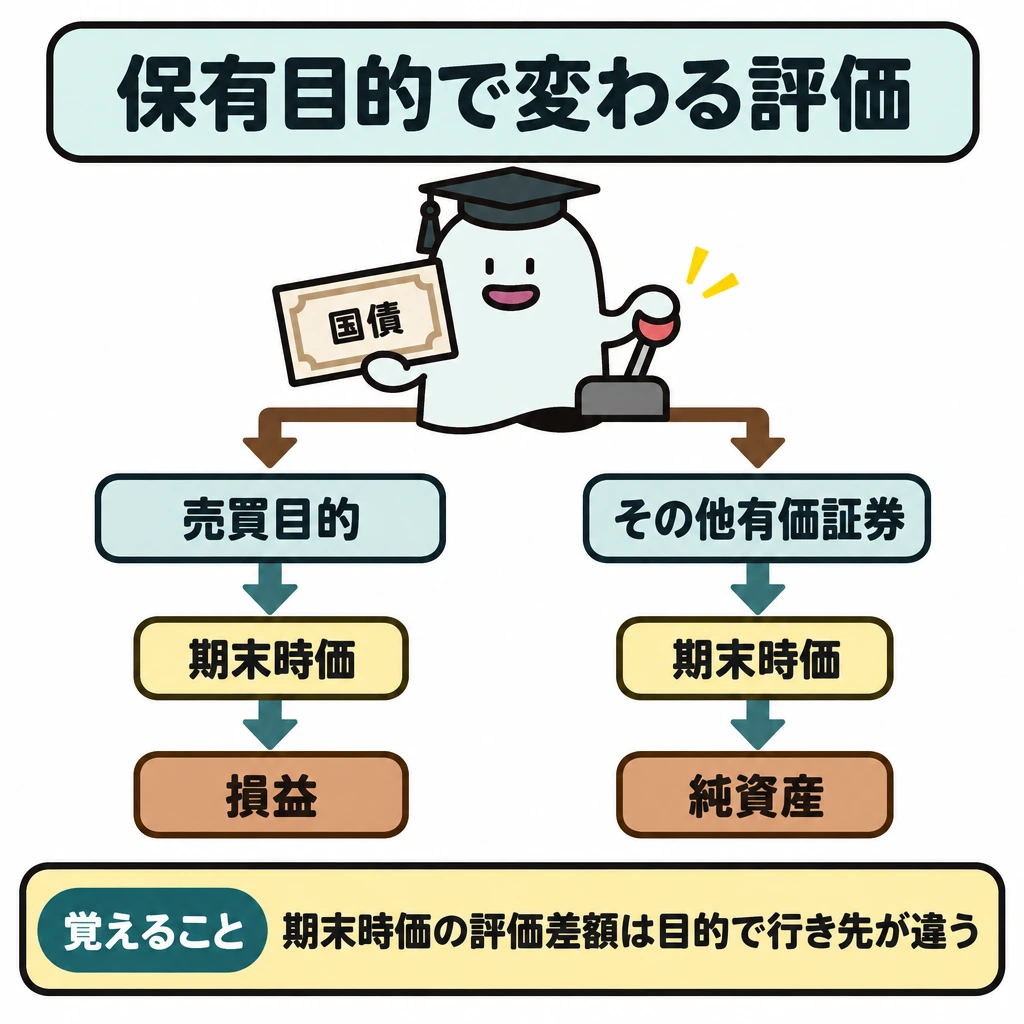
売買目的有価証券は期末時価へ評価して差額を損益とします。満期保有目的債券は取得原価で、額面と取得価額との差が金利の調整なら償却原価法を適用します。その他有価証券は期末時価で、全部純資産直入法により評価差額を純資産へ計上します。子会社株式・関連会社株式は取得原価のままです。区分によって売却損益・利息・評価差額の置き場所が変わります。
債券を利払日の間に売買すると、前回の利払日から受渡日までの利息(端数利息)を買手が売手に支払います。買手は有価証券利息を借方、売手は貸方に記録し、有価証券の取得原価や売却価額には含めません。
2026年公開第2問は、同じ国債を売買目的・満期保有目的・その他有価証券と仮定し直して処理を問います。購入時の端数利息55,800円(1月1日から受渡日までの93日分)は有価証券利息の借方へ記録し、取得原価29,865,000円(額面3,000万円×99.55円/100円)とは分けます。
満期保有目的とした場合は、額面との差額135,000円を取得日から満期日までの45か月で月割配分し、当期12か月分36,000円を加えた29,901,000円が期末の帳簿価額です。その他有価証券とした場合は、この償却原価と時価の差額を評価差額とし、税効果30%を差し引いた額をその他有価証券評価差額金とします。
固定資産の取得・除却・買換え
2級の減価償却は定額法・定率法(200%定率法を含む)・生産高比例法で、記帳は間接法と直接法です。期中に取得・売却した資産は月割で計算します。割賦購入では現金購入価額を取得原価とし、利息部分は支払利息(または前払利息)として区分し、2級では定額法で配分します。
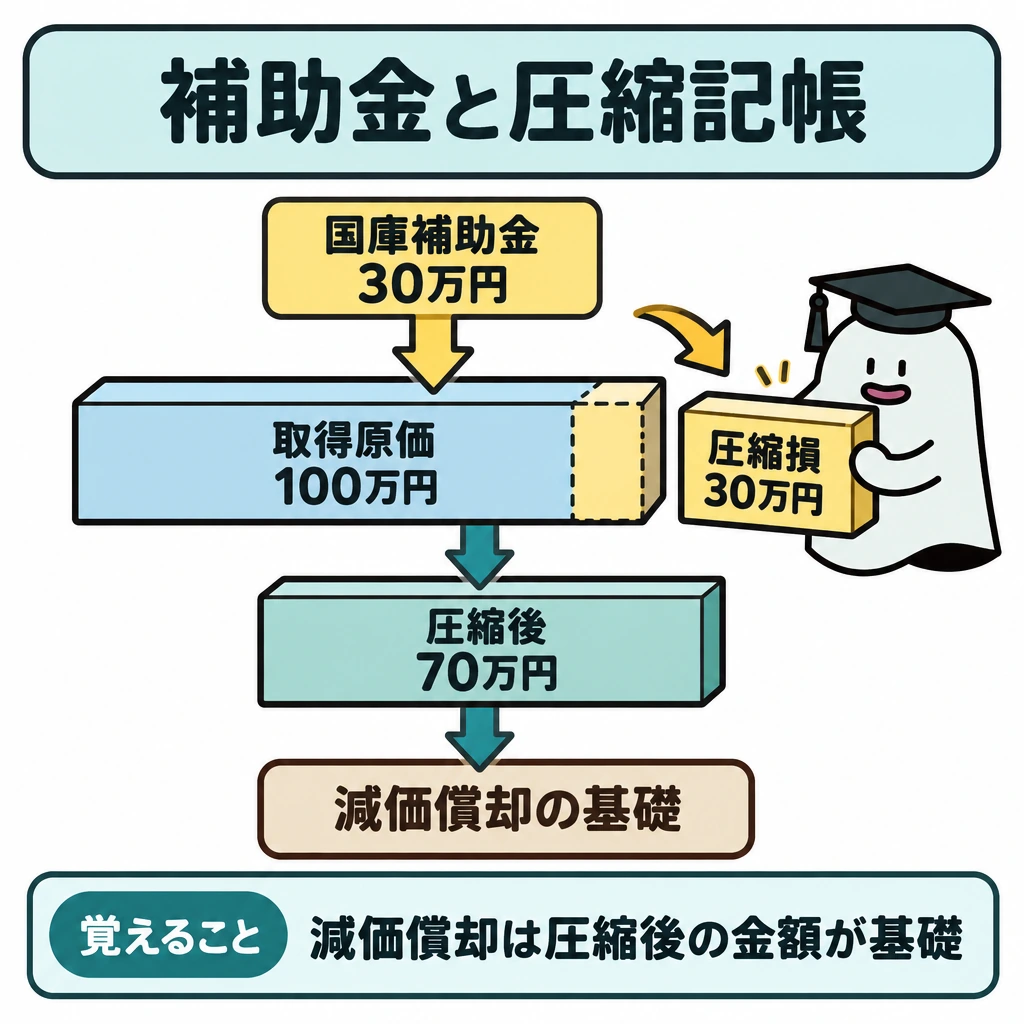
国庫補助金を受けて取得した資産は、補助金を国庫補助金受贈益とし、同額を固定資産圧縮損として取得原価から直接減額します。以後の減価償却は圧縮後の金額が基礎です。除却は帳簿価額と処分見込額の差額を固定資産除却損、買換えは下取価格と旧資産の帳簿価額の差額を売却損益とします。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 国庫補助金30万円を受け取った機械100万円について、直接控除方式で圧縮記帳する | 固定資産圧縮損 300,000 | 機械装置 300,000 |
| 備品(取得原価50万円、減価償却累計額40万円)を除却し、処分見込額は3万円 | 備品減価償却累計額 400,000/貯蔵品 30,000/固定資産除却損 70,000 | 備品 500,000 |
| 旧車両(取得原価200万円、累計額150万円)を40万円で下取りさせ、新車両300万円との差額を現金で払う | 車両運搬具 3,000,000/車両運搬具減価償却累計額 1,500,000/固定資産売却損 100,000 | 車両運搬具 2,000,000/現金 2,600,000 |
負債性の引当金
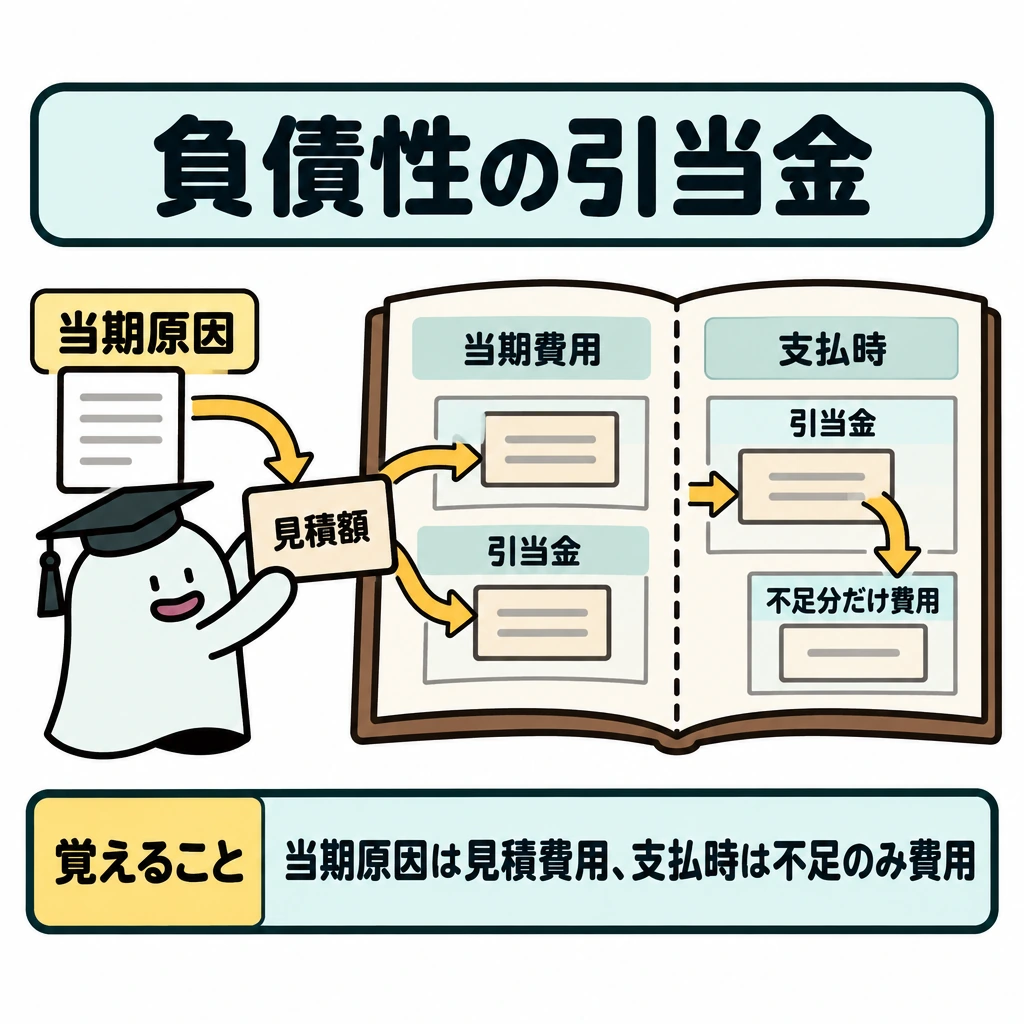
2級では貸倒引当金のほか、賞与引当金・退職給付引当金・修繕引当金・商品保証引当金を扱います。いずれも当期に原因がある将来の支出を見積もり、繰入額を当期の費用にします。実際に支払ったときは引当金を取り崩し、不足分だけを費用にします。
| 引当金 | 決算時の借方 | 決算時の貸方 | 主な表示 |
|---|---|---|---|
| 賞与引当金 | 賞与引当金繰入 | 賞与引当金 | 流動負債 |
| 退職給付引当金 | 退職給付費用 | 退職給付引当金 | 固定負債 |
| 修繕引当金 | 修繕引当金繰入 | 修繕引当金 | 流動負債(翌期の修繕分) |
| 商品保証引当金 | 商品保証引当金繰入 | 商品保証引当金 | 流動負債 |
試験に出る
- 売買目的有価証券は時価評価し、評価差額を当期の損益へ入れる。
- 満期保有目的債券は、額面と取得価額の差額が金利の調整と認められるとき、償却原価法(2級は定額法)で取得日から満期日までの期間に配分する。
- その他有価証券の評価差額は、全部純資産直入法によりその他有価証券評価差額金として純資産の部へ計上する。
- 銀行勘定調整表では、企業と銀行の記録時点の違いと、企業側の記帳漏れを分けて修正する。
- 固定資産では、取得原価に含める付随費用と、資本的支出・修繕費の区分が問われる。
- 債券の端数利息は有価証券の取得原価・売却価額に含めず、有価証券利息で処理する。
- 手形・電子記録債権の割引や譲渡で生じた差額は、手形売却損・電子記録債権売却損とする。
- 営業債権に対する貸倒引当金繰入は販売費及び一般管理費、営業外債権に対する繰入は営業外費用に表示する。
重要な言葉
- 有価証券
- 売買や保有を目的とする株式・債券などの証券。保有目的によって会計処理が変わる。
- 貸倒引当金
- 売掛金などの債権の回収不能に備えて見積もる引当金。貸借対照表では債権から控除する形で表示する。
- 銀行勘定調整表
- 企業の帳簿残高と銀行の残高が違う原因を整理して調整する表。
- 資本的支出
- 固定資産の価値や耐用年数を高める支出。修繕費と区別する。
- 端数利息
- 前回の利払日から売買の受渡日までの債券の利息。買手が売手に支払い、有価証券利息で処理する。
- 圧縮記帳
- 国庫補助金などで取得した固定資産の取得原価を、受け入れた補助金の額だけ減額する処理。2級は直接控除方式に限る。
- 不渡手形
- 支払期日に支払いを拒絶された手形の債権を、通常の受取手形と区別して記録する勘定。
確認問題
確かめよう売買目的の例で期末評価益はいくらですか。
1万円です。
売買目的有価証券の評価差額は、原則として当期の損益に計上する。
その他有価証券の評価差額も、売買目的と同じように毎期の当期損益へ計上する。
売買目的有価証券を10万円で取得し、期末時価が11万円のときの評価益はいくらか。
満期保有目的債券の取得価額と額面の差額は、どのように処理するか。
資産は取得した金額のままずっと表示されるとは限りません。や回収可能性に応じて、期末の評価を考えます。
を10万円で買い、期末時価が11万円なら、評価額を1万円増やしてを計上します。短期売買の成果に時価変動を反映するためです。
は保有目的によって処理が変わります。固定資産では減価償却、債権では貸倒見積りなど、それぞれ何を測る調整なのかを区別します。
すべての有価証券の評価差額を当期損益へ入れてよいわけではありません。まずと問題の指定を確認します。
銀行勘定調整では、企業と銀行の記録時点の違いと、企業側の記帳漏れを分けます。銀行だけが先に記録した振込入金は企業の帳簿を直しますが、は企業が既に支払いを記録しているため、同じ支払仕訳を重ねません。
を額面10万円、取得価額9万7千円で買い、差額3千円が金利の調整で、取得日から満期日まで3年の定額法なら、1年の償却額はです。その他有価証券の評価差額は純資産へ計上するため、売買目的の評価損益と分けます。
取得に直接必要な付随費用は、固定資産のへ含めるのが基本です。修繕費となる維持・原状回復と、価値や耐用年数を増すを区別します。2級のソフトウェアは自社利用に限られ、完成前の支出はソフトウェア仮勘定、完成後はソフトウェア(無形固定資産)として償却します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第1問サンプル5 ↗
- 日本商工会議所:2026年公開・2級第2問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
- 日本商工会議所:商業簿記標準・許容勘定科目表 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について