

収益認識とは
収益認識とは、商品やサービスを顧客へ移転して履行義務を満たした時点、または満たすにつれて収益を計上する考え方です。入金の時期ではなく、約束の履行に対応させます。
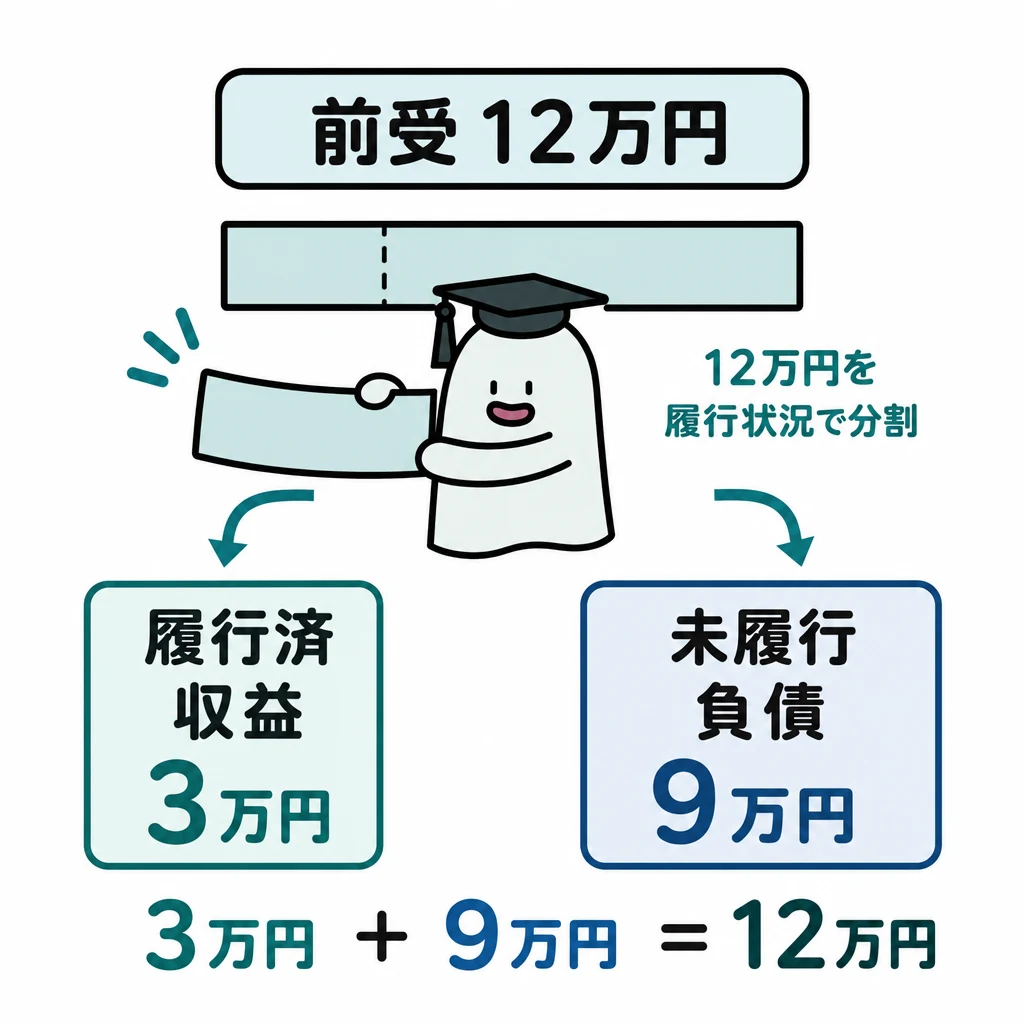
代金を受け取った時点と、約束したサービスを提供した時点は、同じとは限りません。収益は約束の履行に対応させて考えます。
| 履行・対価の状態 | 勘定の方向 | 例 |
|---|---|---|
| 代金を受けたが未履行 | 契約負債 | サービスの前受け |
| 履行済みだが対価に別条件 | 契約資産 | Bの引渡しが条件のA引渡し |
| 履行済みで対価への無条件の権利 | 売掛金等 | 条件を満たした掛売り |
基本の仕組み
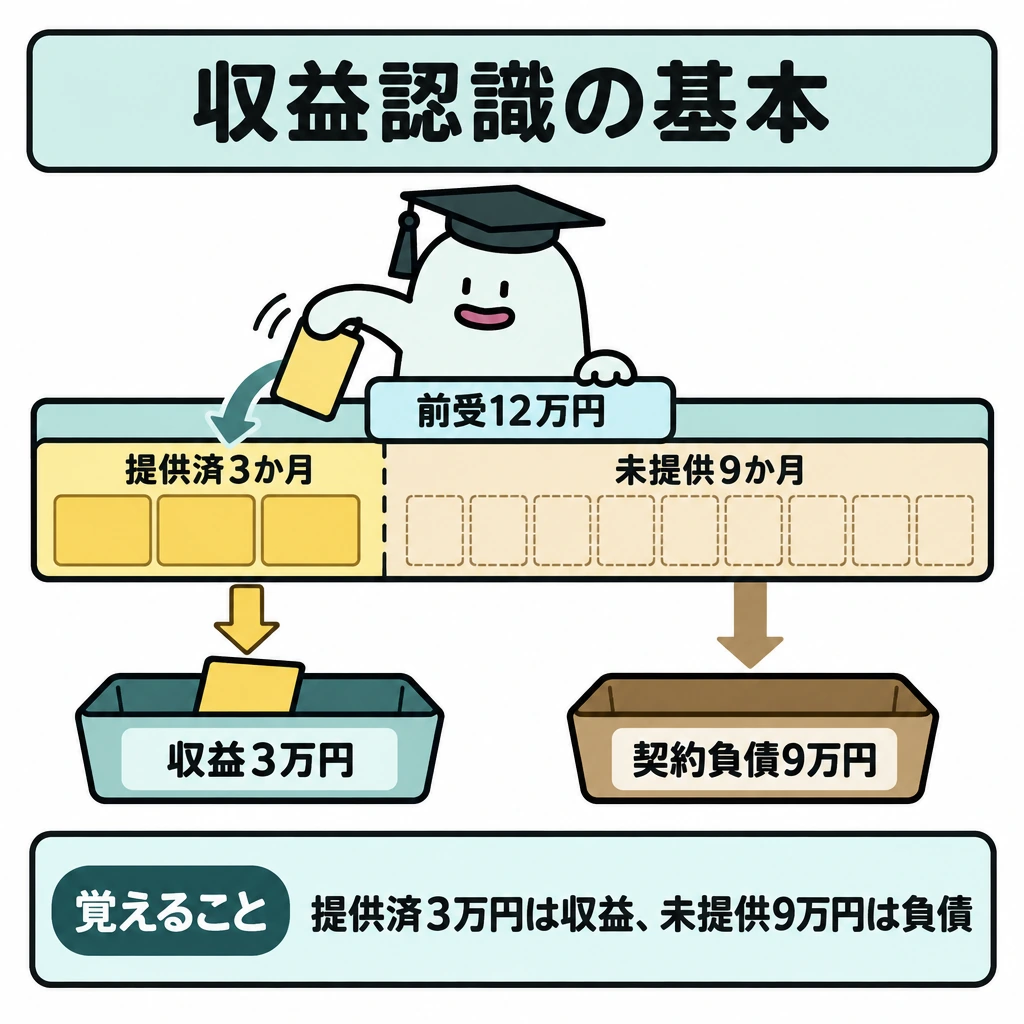
12か月分の保守代金12万円を前受けし、同じ内容のサービスを3か月提供した単純な例なら、履行済みの3万円を収益、未履行の9万円を負債として考えます。
商品やサービスを顧客へ移転して履行義務を満たしたとき、または満たすにつれて収益を認識します。どの約束をいつ満たすかを、取引ごとに整理します。
入金した12万円を、無条件に全額当期の収益にしてはいけません。進捗度の測り方や、一時点・一定期間の区分は契約の内容で変わります。
サービスの提供は進んでいるものの、請求に別の条件が残る場合は、契約資産として扱うことがあります。対価への権利が時の経過だけで確定する債権とは区別します。受け取った対価に未履行の義務が残れば契約負債です。
2026年度試験(2022年度版の出題区分表)では、ファイナンス・リースに該当する借手取引は、リース資産とリース債務を計上します。所有権移転外なら、リース期間を耐用年数、残存価額ゼロとして償却します。2027年度試験から適用される新しい出題区分表の内容は混ぜません。
履行義務と対価の権利を分ける
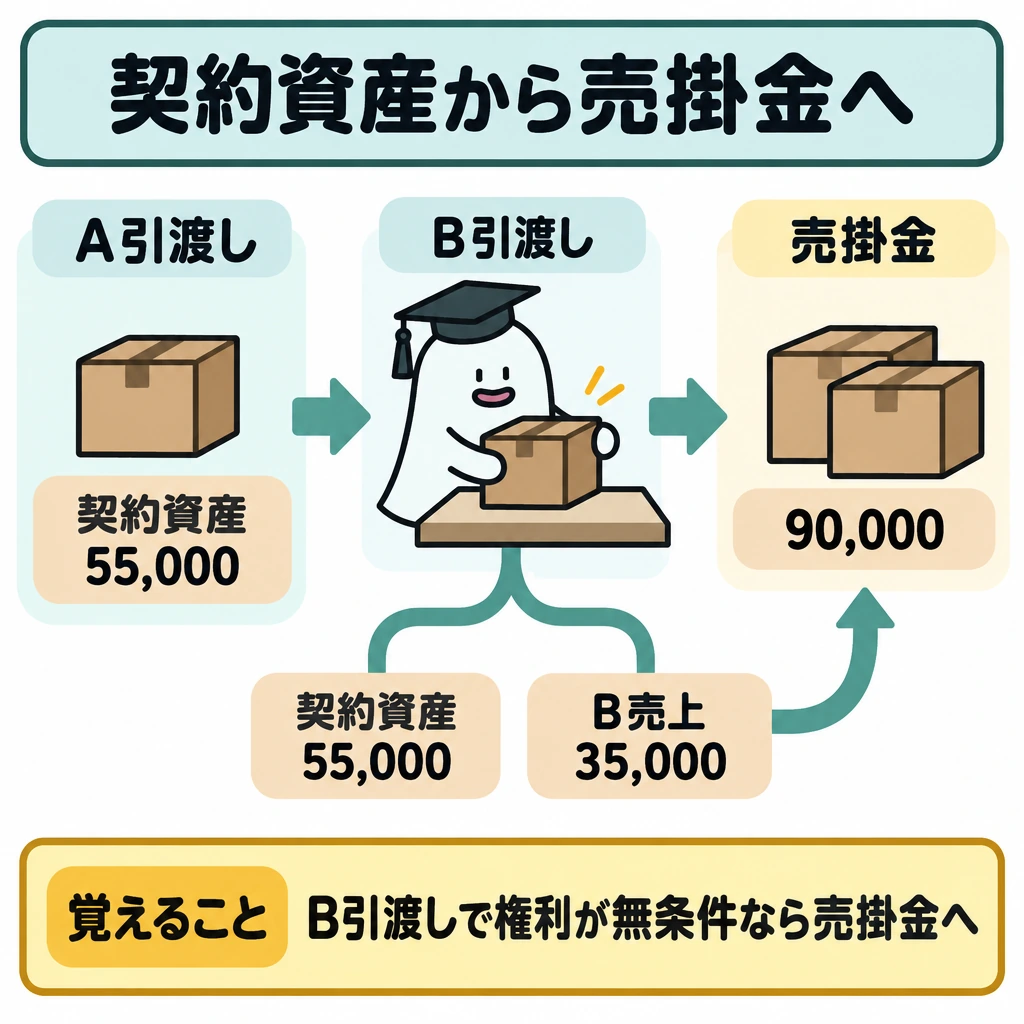
収益認識では、契約で約束した財・サービスを識別し、それぞれの履行義務をいつ充足するかを判断します。一時点の引渡しか、一定期間にわたる提供かで売上を計上する時点が違います。
先に代金を受け取り未履行なら契約負債、履行済みでも別条件が残り対価への権利が無条件でなければ契約資産です。時の経過だけで支払われる権利になれば売掛金等へ振り替えます。
2026年公開第1問では、商品A(売価55,000円・原価33,000円)とB(売価35,000円・原価21,000円)を別々の履行義務とし、Aの代金はBの引渡しを条件とします。A引渡し時はA分を契約資産とし、Bの引渡しで対価90,000円への権利が無条件になった時点で契約資産を売掛金へ振り替え、Bの売上も認識します。原価は「販売のつど売上原価勘定に振り替える方法」で処理します。
役務収益はサービスの提供に応じて計上し、対応する費用は役務原価とします。提供前に支出した費用は仕掛品に集計し、提供時に役務原価へ振り替えます。売上割戻の見込みなど対価が変動する場合(変動対価)は、返す見込みの額を売上に含めず返金負債とします。例えば10万円を掛売りし、割戻見込みが2千円なら「売掛金100,000/売上98,000・返金負債2,000」です。
| 日付・内容 | 借方 | 貸方 |
|---|---|---|
| 6/10 商品Aを引き渡す(売上) | 契約資産 55,000 | 売上 55,000 |
| 6/10 商品Aを引き渡す(原価) | 売上原価 33,000 | 商品 33,000 |
| 7/1 商品Bを引き渡す(売上) | 売掛金 90,000 | 契約資産 55,000/売上 35,000 |
| 7/1 商品Bを引き渡す(原価) | 売上原価 21,000 | 商品 21,000 |
三分法と売上原価対立法
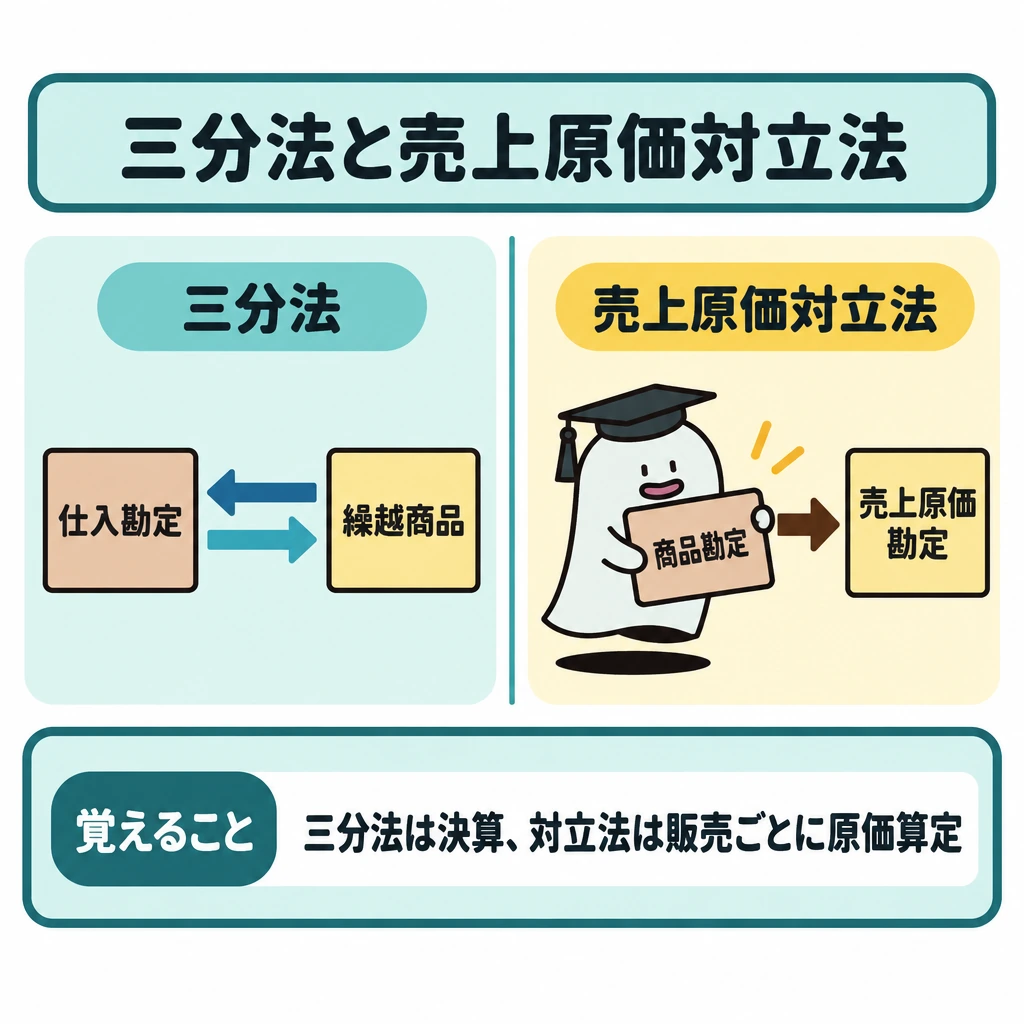
三分法では、仕入時に仕入勘定、販売時に売上勘定だけを記録し、決算で期首・期末の繰越商品を仕入勘定と振り替えて売上原価を計算します。販売のつど売上原価勘定に振り替える方法(売上原価対立法)では、仕入時に商品勘定へ記入し、販売のたびに原価を売上原価へ振り替えるため、決算で売上原価を算定する仕訳は不要です。
| 取引 | 三分法の仕訳 | 売上原価対立法の仕訳 |
|---|---|---|
| 商品6万円を掛けで仕入れる | (借)仕入 60,000(貸)買掛金 60,000 | (借)商品 60,000(貸)買掛金 60,000 |
| 原価6万円の商品を10万円で掛売りする | (借)売掛金 100,000(貸)売上 100,000 | (借)売掛金 100,000(貸)売上 100,000、(借)売上原価 60,000(貸)商品 60,000 |
| 決算(売上原価の算定) | (借)仕入(貸)繰越商品[期首]、(借)繰越商品(貸)仕入[期末] | 仕訳なし(棚卸減耗・評価損のみ処理) |
特殊取引は目的と時点で分類する
リースはファイナンス・リースかオペレーティング・リースかを先に判定します。ファイナンス・リースの借手は、利子込み法ならリース料総額、利子抜き法なら見積現金購入価額でリース資産・リース債務を計上し、利子抜き法の利息は定額法で各期に配分します。オペレーティング・リースは支払ったリース料を支払リース料とします。
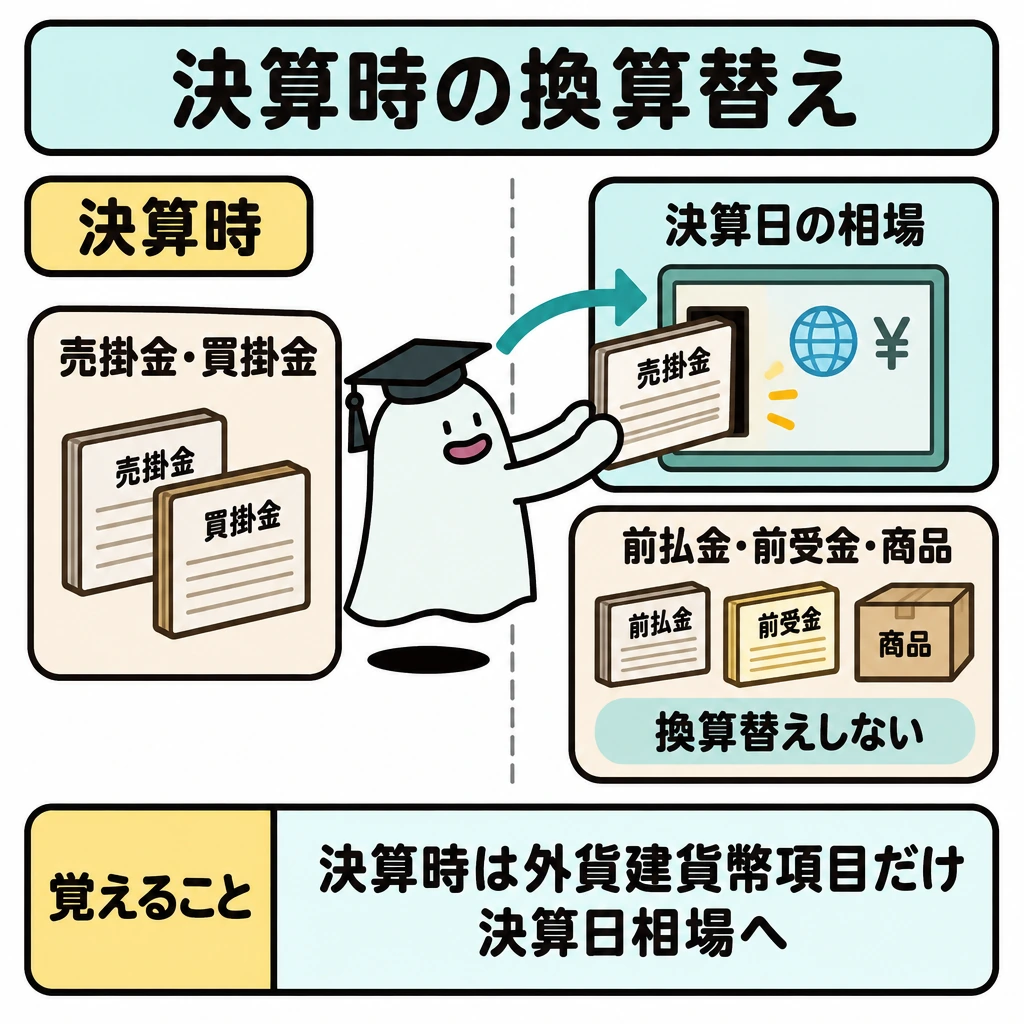
外貨建取引は取引日の為替相場で記帳し、決算時は売掛金・買掛金など外貨建の貨幣項目だけを決算日の相場へ換算替えします。前払金・前受金や商品は換算替えしません。為替予約を付したときは振当処理により予約レートで換算し、2級では予約による差額を期間配分せず当期の為替差損益とします。
商品の帳簿棚卸高と実地棚卸高が異なるときは、数量の不足による棚卸減耗損と、正味売却価額の低下による商品評価損を分けて計算します。
| リース料年12万円×5年、見積現金購入価額50万円 | 借方 | 貸方 |
|---|---|---|
| 利子込み法:契約時 | リース資産 600,000 | リース債務 600,000 |
| 利子込み法:リース料支払時 | リース債務 120,000 | 現金など 120,000 |
| 利子抜き法:契約時 | リース資産 500,000 | リース債務 500,000 |
| 利子抜き法:リース料支払時 | リース債務 100,000/支払利息 20,000 | 現金など 120,000 |
| オペレーティング・リース:支払時 | 支払リース料 120,000 | 現金など 120,000 |
試験に出る
- 収益は、代金の受取時点ではなく、履行義務を満たした時点で認識する。
- 前受けした対価でも、未履行の義務が残る部分は契約負債として処理する。
- 履行は進んでいるが請求条件が未確定の部分は、契約資産として債権と区別する。
- 一時点で満たす義務か、一定期間にわたり満たす義務かで、進捗度の測り方が変わる。
- 2026年度試験のファイナンス・リース(借手)は利子込み法か利子抜き法(利息は定額法で配分)、オペレーティング・リースは支払リース料で処理する。
- 販売のつど売上原価勘定に振り替える方法では、販売時に「売上原価/商品」を記録し、決算の売上原価算定仕訳は行わない。
- 売上割戻の見込額などの変動対価は売上に含めず、返金負債とする。
重要な言葉
- 収益認識
- 履行義務を満たした時点、または満たすにつれて収益を計上すること。
- 契約負債
- 受け取った対価のうち、まだ履行していない義務に対応する部分。
- 契約資産
- 履行は進んだが、対価への権利が時の経過以外の条件に左右される部分。
- ファイナンス・リース
- 解約できず、借手が物件の使用による便益と費用をほぼすべて負うリース取引。借手はリース資産とリース債務を計上する。
- オペレーティング・リース
- ファイナンス・リース以外のリース取引。借手は通常の賃貸借として支払リース料を費用にする。
- 返金負債
- 受け取った(受け取る)対価のうち、売上割戻などで顧客に返す見込みの額を表す負債。
- 売上原価対立法
- 販売のつど商品の原価を商品勘定から売上原価勘定へ振り替える記帳方法。
確認問題
確かめようこの例でまだ提供していない9万円は利益ですか。
いいえで、サービスを提供する義務が残るため契約負債です。
代金を受け取れば、その時点で必ず収益を計上する。
前受けした代金でも、未履行のサービスに対応する部分は契約負債とする。
12か月分12万円を前受けし、3か月分を提供したとき、収益に計上する額はいくらか。
履行は進んでいるが、対価への権利が時の経過以外の条件に左右される部分の処理は?
代金を受け取った時点と、約束したサービスを提供した時点は、同じとは限りません。収益はに対応させて考えます。
12か月分の保守代金を前受けし、同じ内容のサービスを3か月提供した単純な例なら、履行済みの3万円を収益、未履行の9万円を負債として考えます。
商品やサービスを顧客へ移転してを満たしたとき、または満たすにつれて収益を認識します。どの約束をいつ満たすかを、取引ごとに整理します。
入金した12万円を、無条件に全額当期の収益にしてはいけません。の測り方や、一時点・一定期間の区分は契約の内容で変わります。
サービスの提供は進んでいるものの、請求に別の条件が残る場合は、として扱うことがあります。対価への権利が時の経過だけで確定する債権とは区別します。受け取った対価に未履行の義務が残れば契約負債です。
2026年度試験(2022年度版の出題区分表)では、に該当する借手取引は、リース資産とリース債務を計上します。所有権移転外なら、リース期間を耐用年数、残存価額ゼロとして償却します。試験から適用される新しい出題区分表の内容は混ぜません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・2級第1問サンプル5 ↗
- 日本商工会議所:2026年公開・2級第2問サンプル5 ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験まで適用) ↗
- 日本商工会議所:商業簿記標準・許容勘定科目表 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について