


不動産取得税とは
不動産取得税とは、不動産を取得したときに課される税で、登記にかかる登録免許税・保有にかかる固定資産税とは課税の場面が異なります。
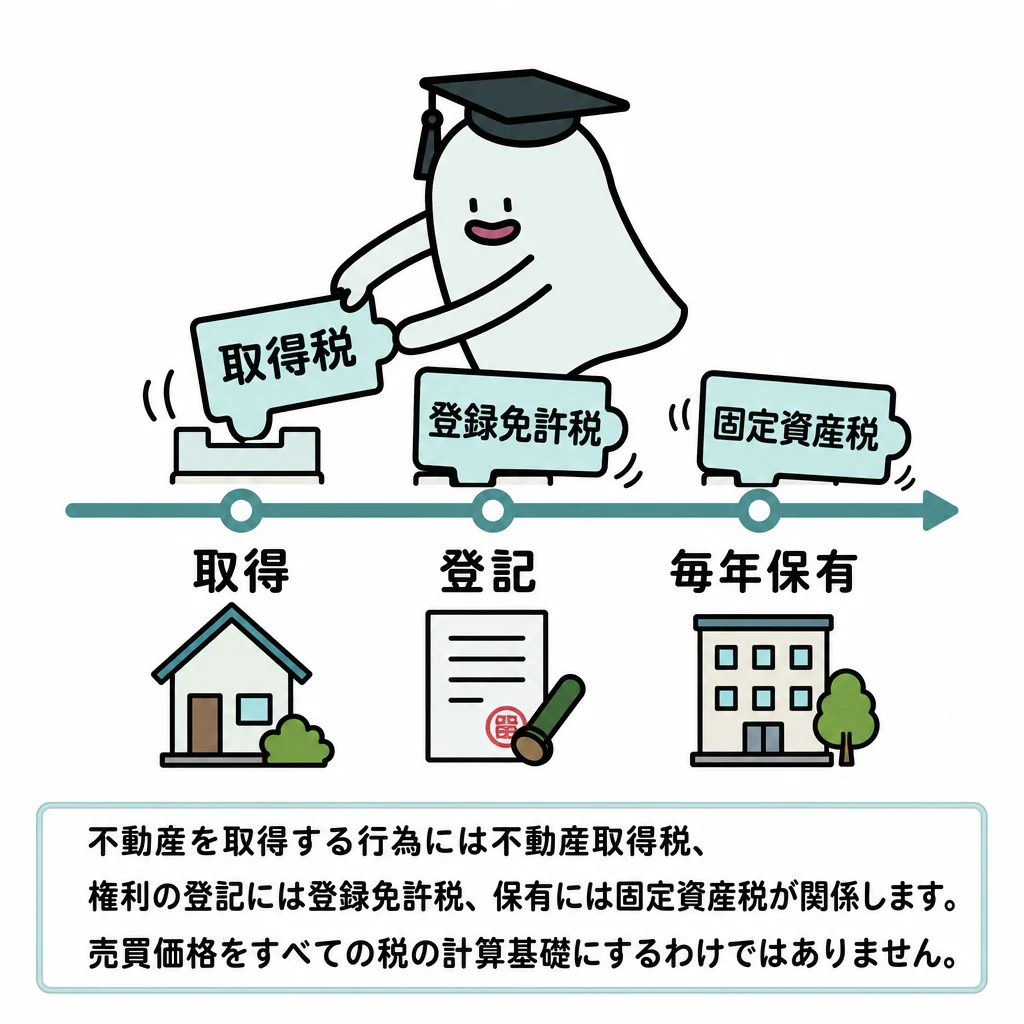
不動産の税金は、取得したとき、登記したとき、保有しているときで種類が違います。課税のきっかけを並べます。
取得・登記・保有で異なる税
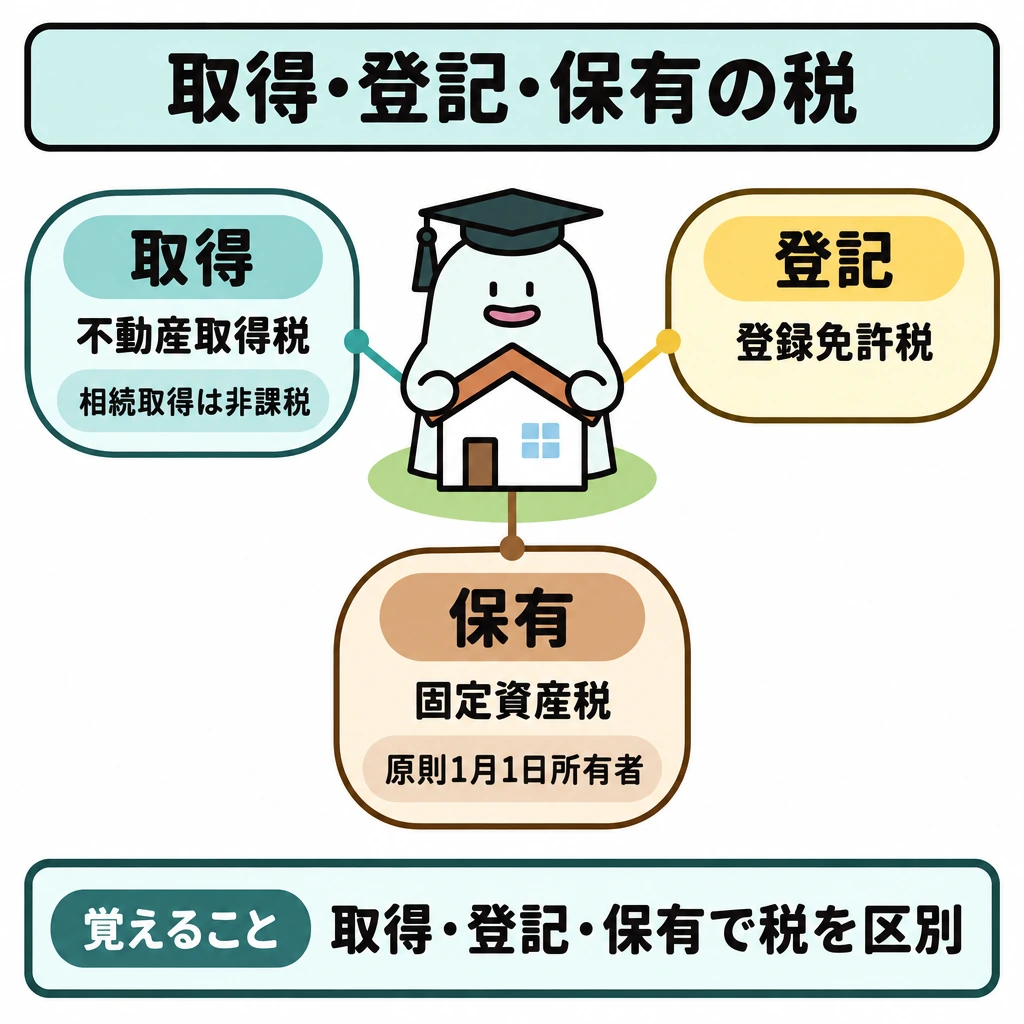
税ごとに納税義務者、課税標準、税率、軽減要件を区別します。同じ不動産でも、売買・贈与・相続など取得原因によって課税されるかどうかが変わります。
不動産取得税は都道府県が課す税です。固定資産税は市町村が課す税で、原則として1月1日(賦課期日)現在の所有者に課されます。登録免許税は登記を受ける人に、印紙税は課税文書を作成した人に課される国税です。
税率や特例は年度ごとに改正されるため、古い数値をそのまま使いません。問題文に示された法令基準と条件を優先します。
| 税 | 何に課税されるか | 課税主体・判定のポイント |
|---|---|---|
| 不動産取得税 | 不動産の取得 | 都道府県。相続・法人の合併による取得は非課税 |
| 登録免許税 | 登記を受けること | 国。登記の種類と取得原因で税率が異なる |
| 固定資産税 | 土地・家屋等の保有 | 市町村。原則1月1日現在の所有者 |
| 印紙税 | 課税文書の作成 | 国。文書の種類・通数・記載金額で判定 |
| 譲渡所得税 | 売却で生じた所得 | 国(所得税)と住民税。譲渡価額-取得費-譲渡費用 |
不動産取得税
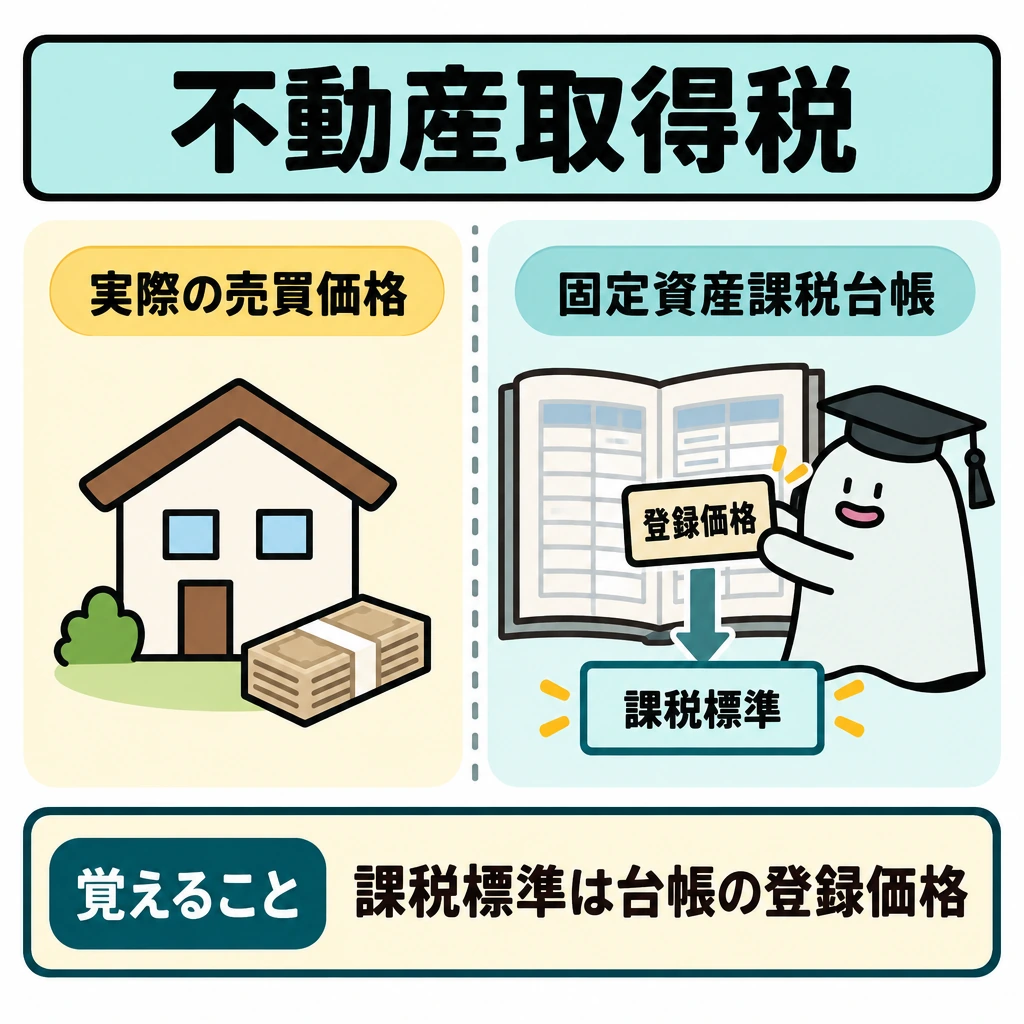
不動産取得税は、売買・贈与・交換・新築などによる不動産の取得に課されます。相続や法人の合併による取得は形式的な移転なので課されません。国・都道府県・市町村などが取得する場合も非課税です。徴収は納税通知書による普通徴収で、使い道を限らない普通税です。
課税標準は、実際の売買価格ではなく、固定資産課税台帳に登録された価格です。標準税率は4%ですが、2027年3月31日までに取得した土地と住宅は3%です(住宅以外の家屋は4%)。同じ期限まで、宅地評価土地の課税標準は価格の2分の1とされます。
新築住宅は、床面積の要件を満たすと、課税標準から1戸につき1,200万円(認定長期優良住宅は1,300万円)を控除します。2026年4月1日以後の取得では、床面積要件が原則40㎡以上240㎡以下に見直されました(それ以前は原則50㎡以上240㎡以下)。
課税標準となる額が免税点に満たなければ課税されません。2026年4月1日以後の取得では、土地16万円、家屋(建築)1戸66万円、家屋(売買・贈与等)1戸34万円に引き上げられました。
| 項目 | 2026年3月31日以前の取得 | 2026年4月1日以後の取得 |
|---|---|---|
| 免税点(土地) | 10万円 | 16万円 |
| 免税点(家屋・建築) | 1戸23万円 | 1戸66万円 |
| 免税点(家屋・売買等) | 1戸12万円 | 1戸34万円 |
| 新築住宅の控除の床面積要件 | 原則50㎡以上240㎡以下 | 原則40㎡以上240㎡以下 |
登録免許税と印紙税
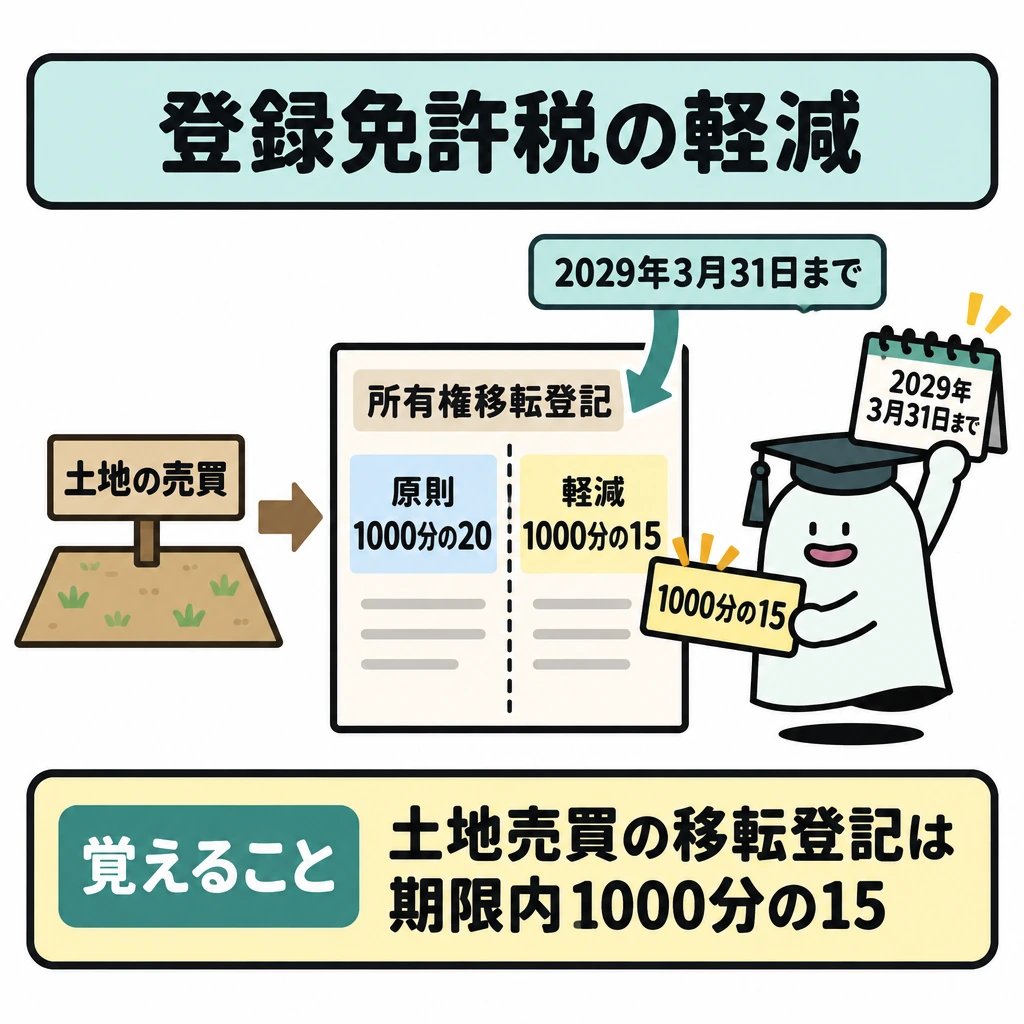
登録免許税の税率は、登記の種類(所有権保存・移転、抵当権設定など)と取得原因で分けます。売買や贈与による所有権移転登記は原則1000分の20、相続による所有権移転登記は1000分の4です。
土地の売買による所有権移転登記は、2029年3月31日までに登記を受ければ1000分の15に軽減されます(令和8年度改正で3年延長)。この軽減には、地目(雑種地なども対象)、面積、土地の価額、買主が個人か法人かによる制限はありません。個人が自分で住む住宅用家屋の軽減(所有権保存1000分の1.5、移転1000分の3、抵当権設定1000分の1。2027年3月31日まで)とは要件が異なります。
印紙税は、契約の数ではなく、作成した課税文書ごとに判定します。売主・買主・仲介人がそれぞれ保存する契約書は、どれも契約の成立を証する文書なので、それぞれに課税されます。電子契約のように書面を作成しない場合は課税されません。
土地の贈与契約書は不動産の譲渡に関する契約書に当たりますが、対価がないため「記載金額のない文書」として扱います。時価や評価額が書かれていても記載金額にはなりません。契約金額を変更する契約書は、変更前の契約書が作成済みであることが明らかなら、増額分が記載金額となり、減額の場合は記載金額のない文書となります。
| 税・文書 | 原則 | 例外・判定点 |
|---|---|---|
| 土地売買の所有権移転登記 | 1000分の20 | 2029年3月31日までは1000分の15。地目・面積・価額・買主による制限なし |
| 相続による所有権移転登記 | 1000分の4 | 売買・贈与(1000分の20)と区別 |
| 売買契約書の印紙税 | 課税文書ごとに課税 | 売主・買主・仲介人の保存分もそれぞれ課税 |
| 土地贈与契約書の印紙税 | 不動産の譲渡に関する契約書 | 評価額は記載金額にならず、記載金額のない文書 |
| 金額を変更する契約書 | 増額変更は増加額が記載金額 | 減額変更は記載金額のない文書 |
固定資産税の課税標準・減額・免税点
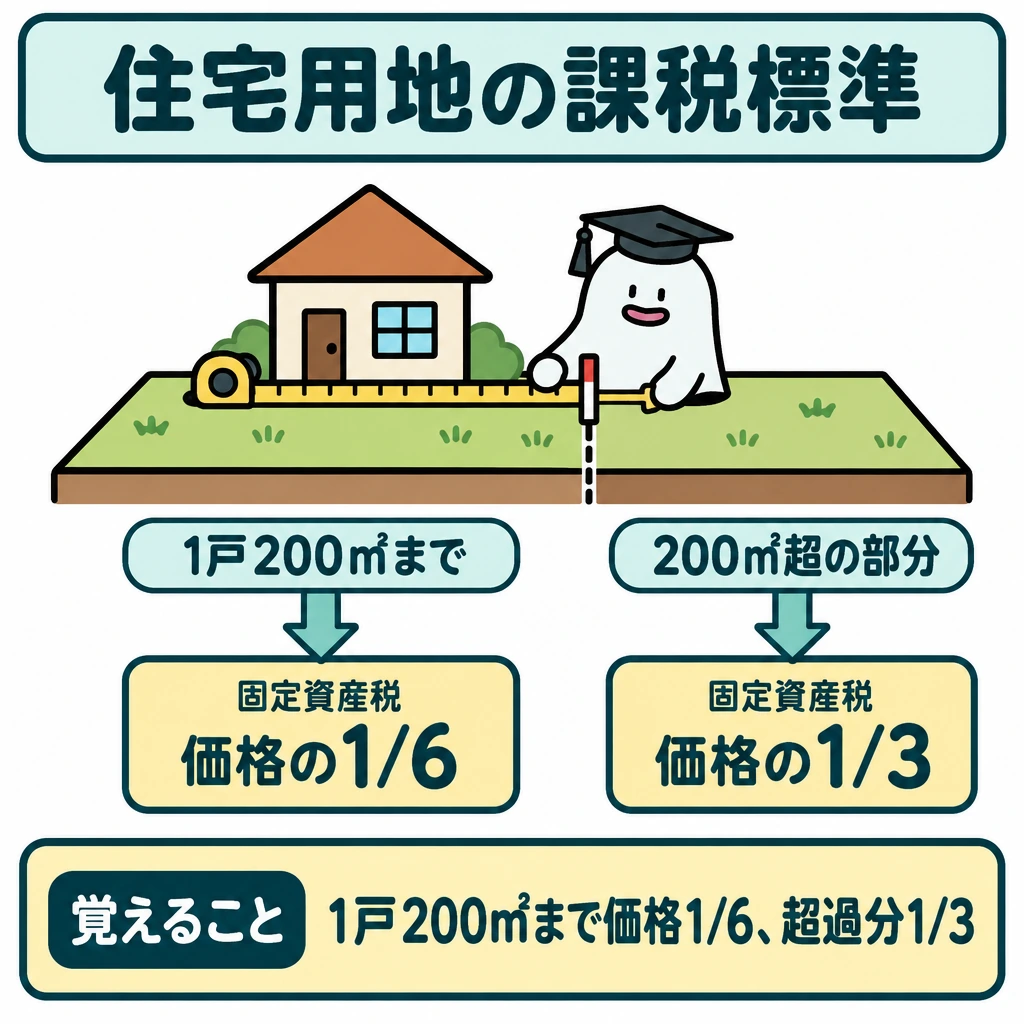
小規模住宅用地(住宅1戸当たり200㎡までの部分)は、固定資産税の課税標準を価格の6分の1とします(都市計画税は3分の1)。200㎡を超える部分(一般住宅用地)は3分の1(都市計画税は3分の2)なので、土地全体を一律に6分の1とはしません。
新築住宅は、床面積の要件を満たすと、居住部分のうち120㎡までの部分の税額が2分の1に減額されます。期間は原則3年度分(3階建以上の中高層耐火建築物等は5年度分)です。2026年4月1日以後に新築された住宅では、床面積要件が40㎡以上240㎡以下(それ以前は50㎡以上280㎡以下)です。
免税点は税額ではなく、同じ市町村内で同じ人が所有する土地・家屋・償却資産それぞれの課税標準額の合計で判定します。2026年度分は土地30万円、家屋20万円、償却資産150万円未満です。令和8年度改正による家屋30万円・償却資産180万円への引上げは2027年度分以後なので、年度を確認します。
固定資産税は登記簿などに所有者として登記・登録されている者に課すのが原則です。ただし、その者が賦課期日前に死亡していれば、賦課期日に現に所有している者(相続人など)に課されます。
| 区分 | 固定資産税 | 混同しやすい点 |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 課税標準は価格の1/6 | 都市計画税は1/3 |
| 一般住宅用地(200㎡超の部分) | 課税標準は価格の1/3 | 全体を1/6にしない |
| 新築住宅 | 120㎡までの部分の税額を1/2に減額 | 原則3年度分、中高層耐火建築物等は5年度分 |
| 2026年度分の免税点 | 土地30万円・家屋20万円・償却資産150万円未満 | 課税標準額で判定。2027年度分から家屋・償却資産は引上げ |
固定資産課税台帳の閲覧と縦覧
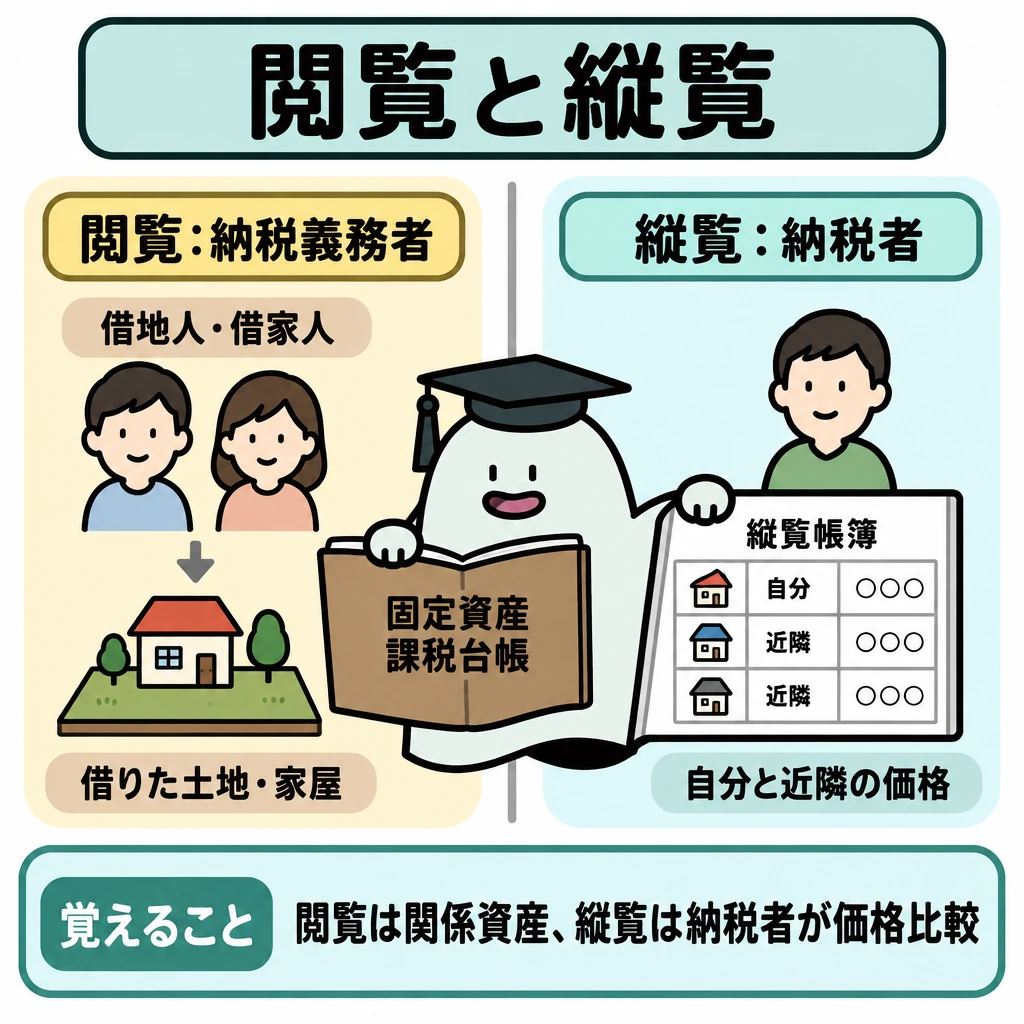
固定資産課税台帳の閲覧は、自分に関係する資産の登録内容を確認する制度です。納税義務者のほか、借地人・借家人も、借りている土地・家屋について閲覧できます。住所が明らかになると人の生命・身体に危害が及ぶおそれがある場合、市町村長は住所を削除するなどした台帳を閲覧させることができます。
縦覧は、納税者が自分の土地・家屋の価格を近隣の土地・家屋の価格と比べる制度です。縦覧帳簿には所在・地番・価格などが載り、所有者の氏名・住所や税額は載りません。台帳の閲覧、縦覧、価格への審査の申出は別の制度として区別します。
譲渡所得と住宅ローン控除
譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。売った年の1月1日現在で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
自分が住んでいる家屋やその敷地(居住用財産)を売った場合は、所有期間に関係なく最高3,000万円の特別控除を使えます。配偶者や直系血族など特別な関係がある者への譲渡や、前年・前々年にこの特例を使っている場合は対象外です。
売った年の1月1日現在で所有期間が10年を超える居住用財産なら、3,000万円控除の後の譲渡所得のうち6,000万円以下の部分に軽減税率(所得税10%・住民税4%)を重ねて使えます。
特定の居住用財産の買換え特例は、所有期間10年超・居住期間10年以上・譲渡対価1億円以下などの要件で、譲渡益への課税を繰り延べる制度です。3,000万円控除や軽減税率とは選択適用で、併用できません。適用期限は令和8年度改正で2年延長されました。
住宅ローン控除は、年末の借入金残高に0.7%を掛けた額を所得税から差し引く制度です。住み始めた年分から適用され、返済期間10年以上の借入金が対象です。合計所得金額2,000万円以下、床面積50㎡以上(合計所得金額1,000万円以下の年は40㎡以上)などの要件があり、令和8年度改正で2030年12月31日までの入居分まで延長されました。
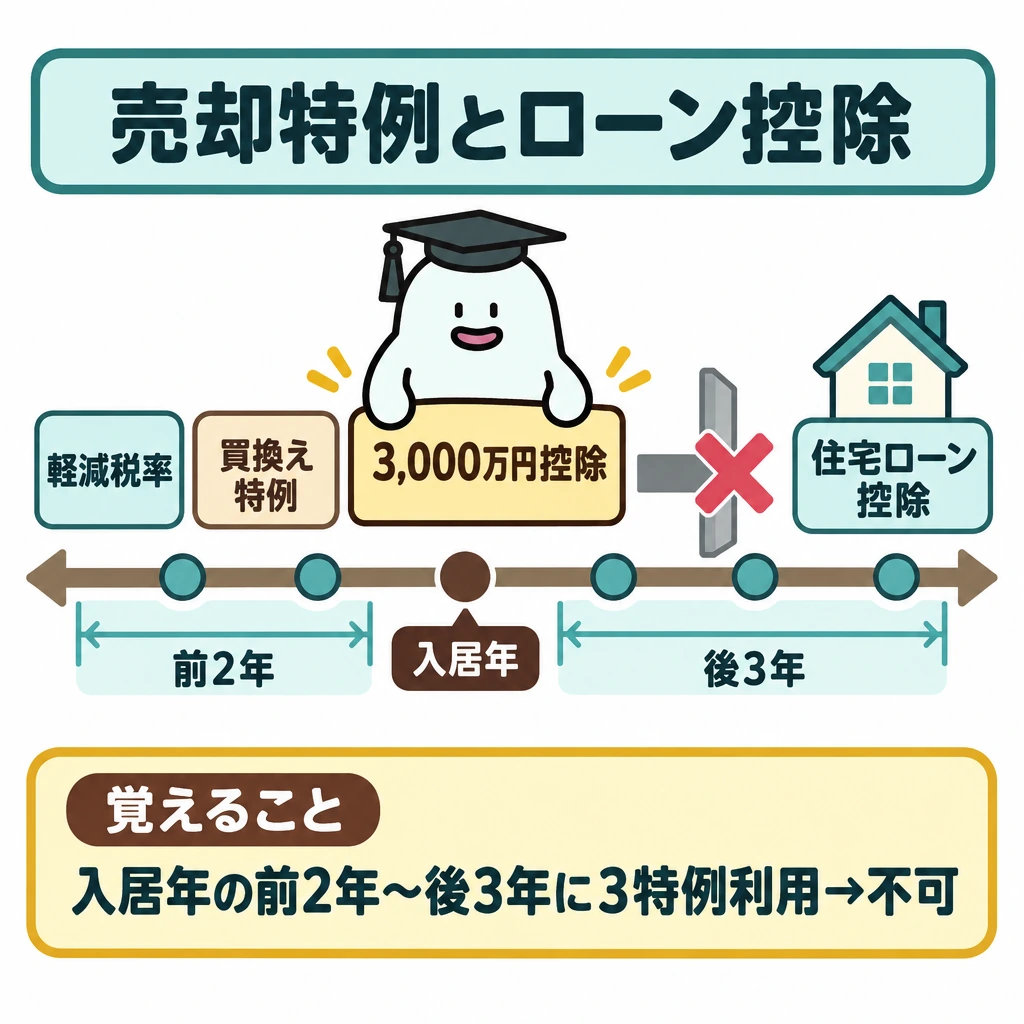
住み始めた年とその前2年・後3年の間に、3,000万円控除・軽減税率・買換え特例を使うと、住宅ローン控除は受けられません。一方、居住用財産の買換え等の譲渡損失の損益通算・繰越控除とは併用できます。
| 特例 | 主な要件 | 併用の可否 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 居住用財産の譲渡。所有期間は問わない | 軽減税率と併用できる |
| 居住用財産の軽減税率 | 1月1日現在で所有期間10年超 | 6,000万円以下の部分は所得税10% |
| 特定の居住用財産の買換え特例 | 所有10年超・居住10年以上・譲渡対価1億円以下 | 3,000万円控除・軽減税率とは選択 |
| 住宅ローン控除 | 返済期間10年以上・床面積・所得要件 | 入居年の前2年・後3年に上の3特例を使うと不可 |
試験に出る
- 不動産取得税(取得)・登録免許税(登記)・固定資産税(保有)・印紙税(契約書の作成)・所得税等(譲渡益)と、課税される場面で整理します。
- 税ごとに納税義務者・課税標準・税率・軽減要件が異なります。
- 相続や法人の合併による取得には不動産取得税が課されないなど、同じ不動産でも取得原因で課税の有無が変わります。
- 売却代金と譲渡所得は別で、取得費や譲渡費用を差し引いて計算し、所有期間や居住用財産の特例の要件を確認します。
- 税率や特例は年度で変わるため、問題に示された法令基準・条件を優先します。
- 2026年4月1日以後に取得した不動産の不動産取得税は、免税点が土地16万円・家屋(建築)1戸66万円・家屋(売買等)1戸34万円に引き上げられ、新築住宅の控除の床面積要件は原則40㎡以上240㎡以下です。
重要な言葉
- 不動産取得税
- 不動産を取得したときに課される税。取得原因により非課税となる場合がある。
- 登録免許税
- 権利の登記を受けるときに課される税。
- 固定資産税
- 不動産を保有していることに対して毎年課される税。
- 譲渡所得
- 売却代金から取得費や譲渡費用を差し引いて計算される所得。
- 免税点
- 課税標準額がこの額に満たないときは課税されないという基準額。2026年4月1日以後の取得では不動産取得税の免税点が引き上げられた。
確認問題
確かめよう毎年の保有に関わる税は登録免許税?
固定資産税です。
不動産を保有していることに対して課される税は、登録免許税である。
売却代金と譲渡所得は同じ金額である。
土地の売買による所有権移転登記の登録免許税の軽減税率は、買主が法人の場合には適用されない。
固定資産税は市町村が課す税で、原則として賦課期日(1月1日)現在の所有者として登記・登録されている者に課される。
不動産取得税と固定資産税は、いずれも市町村が課す税である。
2026年4月1日以後に家屋を売買で取得した場合、不動産取得税の免税点は1戸につき66万円である。
新築住宅に対する不動産取得税の課税標準の特例では、1戸につき1,200万円(認定長期優良住宅は1,300万円)が控除される。
相続による不動産の取得には不動産取得税は課されないが、相続による所有権移転登記には1000分の4の登録免許税が課される。
個人が自己の居住用家屋を取得した場合の所有権移転登記の軽減税率(1000分の3)は、土地の売買による所有権移転登記の軽減と同じく2029年3月31日まで適用される。
住宅用地のうち住宅1戸当たり200㎡までの部分は、固定資産税の課税標準が価格の6分の1となる。
2026年4月1日以後に新築された住宅の固定資産税の減額は、床面積が50㎡以上280㎡以下の住宅に限って適用される。
2026年度分の固定資産税では、同一市町村内で同一人が所有する土地の課税標準額の合計が30万円未満であれば、土地に対する固定資産税は課されない。
居住用財産を譲渡した場合の3,000万円特別控除は、譲渡した年の1月1日現在で所有期間が5年を超えるときに限り適用される。
土地の贈与契約書に土地の評価額3,000万円が記載されていれば、印紙税ではその評価額が記載金額となる。
住宅ローン控除は、居住用財産の買換え等の場合の譲渡損失の損益通算・繰越控除と併用できる。
権利の登記に関係する税は?
毎年の保有に関係する税は?
2026年4月1日以後に土地を取得した場合、不動産取得税が課されない課税標準額の基準(免税点)は?
住宅1戸(床面積は十分にある)が建つ300㎡の住宅用地で、価格が3,600万円(1㎡当たり均一)のとき、固定資産税の課税標準は?(負担調整措置等は考えない)
記載金額5,000万円の土地売買契約書を作成した後、その契約金額を5,500万円に増額する変更契約書を作成した。変更契約書には当初の契約金額も記載され、当初の契約書が作成済みであることが明らかである。この変更契約書の印紙税の記載金額は?
2026年度分の固定資産税に関する記述のうち、誤っているものはどれか。
不動産の税金は、したとき、登記したとき、しているときで種類が違います。課税のきっかけを並べます。
税ごとに納税義務者、、税率、を区別します。同じ不動産でも、売買・贈与・相続など取得原因によって課税されるかどうかが変わります。
不動産取得税はが課す税です。固定資産税はが課す税で、原則として(賦課期日)現在の所有者に課されます。登録免許税は登記を受ける人に、印紙税は課税文書を作成した人に課される国税です。
税率や特例は年度ごとに改正されるため、古い数値をそのまま使いません。問題文に示されたと条件を優先します。
課税標準は、実際の売買価格ではなく、固定資産課税台帳に登録された価格です。標準税率は4%ですが、2027年3月31日までに取得した土地と住宅はです(住宅以外の家屋は4%)。同じ期限まで、宅地評価土地の課税標準は価格のとされます。
新築住宅は、床面積の要件を満たすと、課税標準から1戸につき(認定長期優良住宅は1,300万円)を控除します。2026年4月1日以後の取得では、床面積要件が原則に見直されました(それ以前は原則50㎡以上240㎡以下)。
課税標準となる額がに満たなければ課税されません。2026年4月1日以後の取得では、土地、家屋(建築)1戸66万円、家屋(売買・贈与等)1戸34万円に引き上げられました。
登録免許税の税率は、登記の種類(所有権保存・移転、抵当権設定など)と取得原因で分けます。売買や贈与による所有権移転登記は原則、相続による所有権移転登記はです。
土地の売買による所有権移転登記は、までに登記を受ければに軽減されます(令和8年度改正で3年延長)。この軽減には、地目(雑種地なども対象)、面積、土地の価額、買主が個人か法人かによる制限はありません。個人が自分で住む住宅用家屋の軽減(所有権保存1000分の1.5、移転1000分の3、抵当権設定1000分の1。2027年3月31日まで)とは要件が異なります。
小規模住宅用地(住宅1戸当たりまでの部分)は、固定資産税の課税標準を価格のとします(都市計画税は3分の1)。200㎡を超える部分(一般住宅用地)は3分の1(都市計画税は3分の2)なので、土地全体を一律に6分の1とはしません。
新築住宅は、床面積の要件を満たすと、居住部分のうちまでの部分の税額が2分の1に減額されます。期間は原則(3階建以上の中高層耐火建築物等は5年度分)です。2026年4月1日以後に新築された住宅では、床面積要件が40㎡以上240㎡以下(それ以前は50㎡以上280㎡以下)です。
免税点は税額ではなく、同じ市町村内で同じ人が所有する土地・家屋・償却資産それぞれの課税標準額の合計で判定します。2026年度分は土地、家屋、償却資産未満です。令和8年度改正による家屋30万円・償却資産180万円への引上げは2027年度分以後なので、年度を確認します。
譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。売った年の1月1日現在で所有期間がを超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
自分が住んでいる家屋やその敷地(居住用財産)を売った場合は、所有期間に関係なく最高の特別控除を使えます。配偶者や直系血族など特別な関係がある者への譲渡や、前年・前々年にこの特例を使っている場合は対象外です。
売った年の1月1日現在で所有期間がを超える居住用財産なら、3,000万円控除の後の譲渡所得のうち以下の部分に軽減税率(所得税10%・住民税4%)を重ねて使えます。
住宅ローン控除は、年末の借入金残高にを掛けた額を所得税から差し引く制度です。住み始めた年分から適用され、返済期間の借入金が対象です。合計所得金額2,000万円以下、床面積50㎡以上(合計所得金額1,000万円以下の年は40㎡以上)などの要件があり、令和8年度改正で2030年12月31日までの入居分まで延長されました。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 不動産適正取引推進機構:宅建試験の概要 ↗
- 国土交通省:宅地建物取引業法関係 ↗
- 首都圏不動産公正取引協議会:物件内容・取引条件の表示基準 ↗
- 住宅金融支援機構:住宅金融・調査情報 ↗
- 総務省:地方税制度(不動産取得税) ↗
- 千葉県:不動産取得税(令和8年4月1日以降の免税点) ↗
- 国税庁:No.7191 登録免許税の税額表 ↗
- 国税庁:No.7123 契約金額を変更する契約書の記載金額 ↗
- 財務省:令和8年度税制改正の大綱(個人所得課税) ↗
- 財務省:令和8年度税制改正の大綱(資産課税等) ↗
- 財務省:令和8年度税制改正の大綱(固定資産税・不動産取得税の免税点) ↗
- 神奈川県:新築住宅の不動産取得税の軽減措置 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について