


不動産の価格評価とは
不動産の価格評価では、原価法・取引事例比較法・収益還元法という三つの手法を、対象不動産の性質に応じて使い分けます。
土地価格には、実際の取引価格と、公的な評価の指標があります。目的が違うため、同じ数字になるとは限りません。
公的な地価の基準日
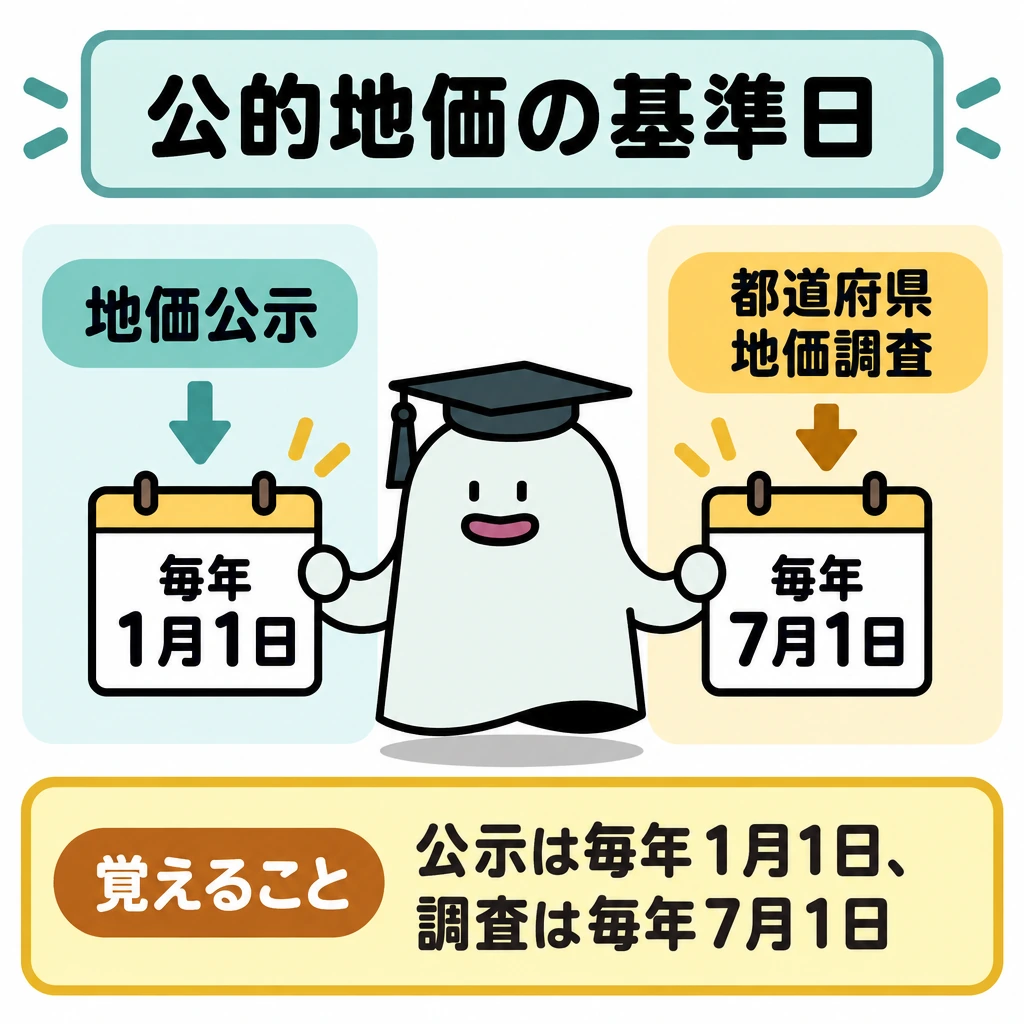
地価公示は、国土交通省に置かれる土地鑑定委員会が、都市計画区域などの標準地について毎年1月1日時点の正常な価格を判定し公示する制度です。2人以上の不動産鑑定士の鑑定評価を求め、建物などがあっても、それがないもの(更地)として価格を判定します。
都道府県地価調査(基準地価格)は7月1日時点です。相続税路線価や固定資産税評価額とは目的・実施主体・評価時点が異なるため、一つの価格を別の制度の課税標準へそのまま流用しません。
| 公的価格 | 評価時点・公表主体 | 主な用途 |
|---|---|---|
| 地価公示 | 毎年1月1日・土地鑑定委員会 | 一般の土地取引の指標等 |
| 都道府県地価調査 | 毎年7月1日・都道府県 | 地価公示を補完する土地価格の指標 |
| 相続税路線価 | 毎年1月1日・国税庁 | 相続税・贈与税の土地評価 |
| 固定資産税評価額 | 原則3年ごとの基準年度・市町村 | 固定資産税等の基礎 |
鑑定評価の3手法
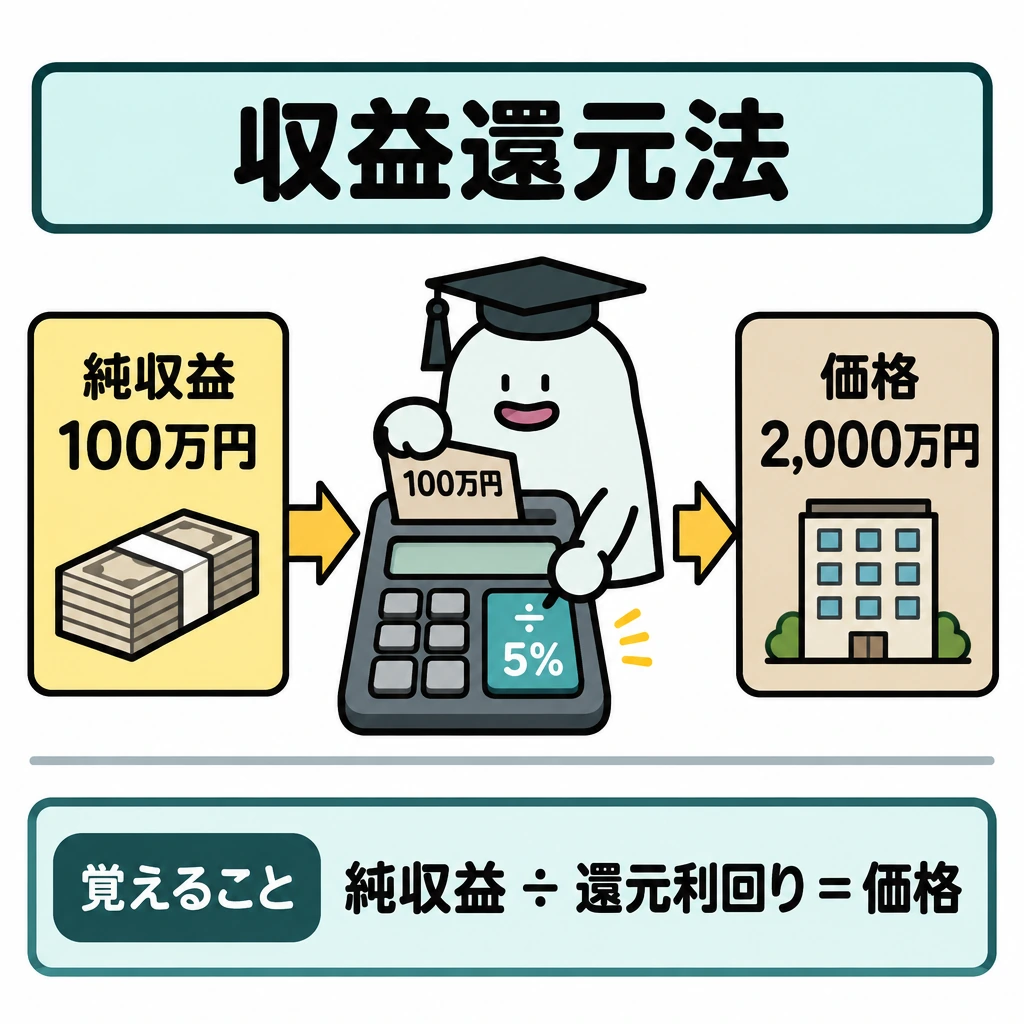
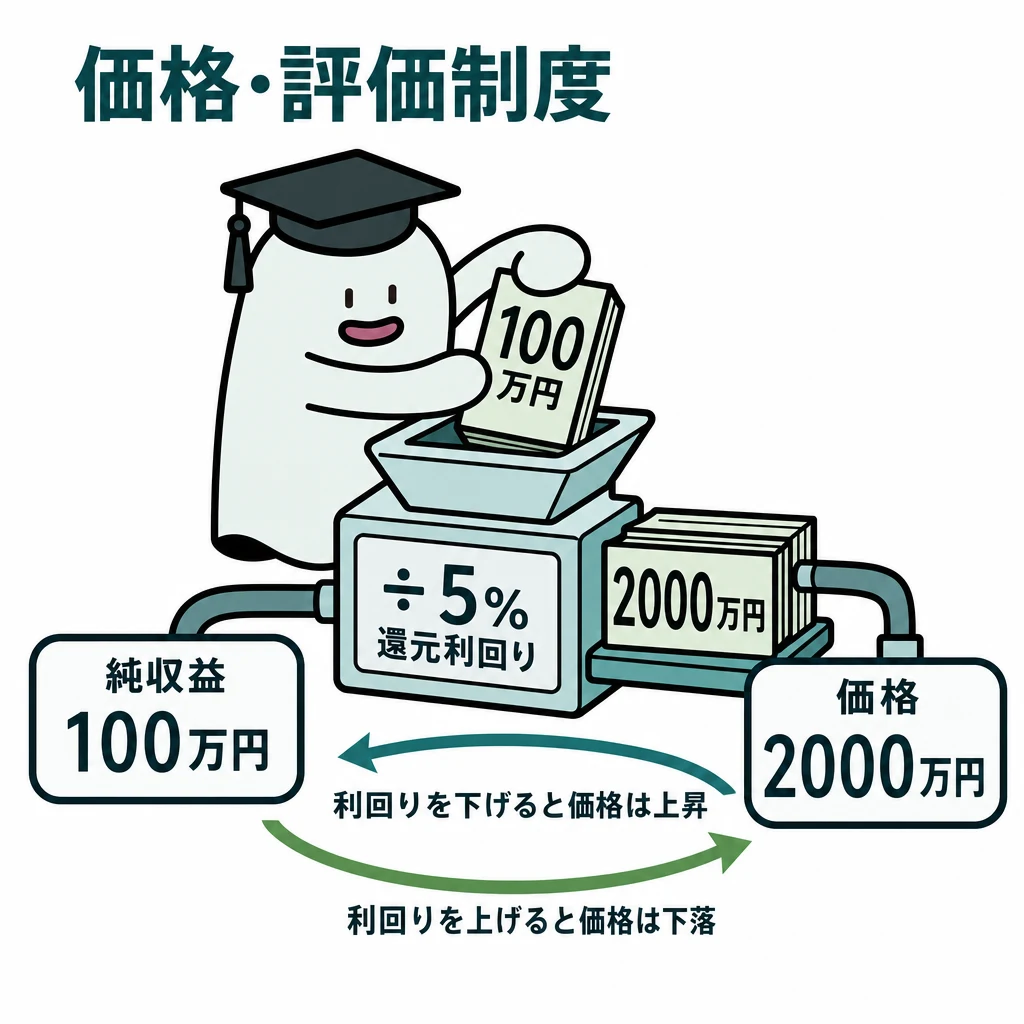
賃貸物件の純収益が年100万円、還元利回り5%という単純な直接還元なら、価格は100万円÷5%=2,000万円です。
家賃収入の総額を費用控除前のまま純収益としないようにします。還元利回りと単なる借入金利も同じとは限りません。
原価法は再調達原価から減価修正して積算価格を求めます。建物だけでなく、再調達原価を適切に求められる土地(造成地・埋立地など)にも適用できます。減価修正は、耐用年数に基づく方法と観察減価法を併用します。
取引事例比較法は、取引事例に事情補正・時点修正・地域要因と個別的要因の比較を行って比準価格を求めます。特殊な事情のある事例でも、その事情が分かり事情補正できるなら採用できます。
収益還元法は、純収益を還元利回りで割る直接還元法と、期間ごとの純収益などを現在価値に割り引くDCF法に分かれます。賃貸用・事業用の不動産に特に有効で、自用の不動産でも賃貸を想定して適用できます。
| 鑑定評価の手法 | 価格の出し方 | 選択肢での手掛かり |
|---|---|---|
| 原価法 | 再調達原価から減価修正 | 建築費・積算価格 |
| 取引事例比較法 | 取引事例を事情・時点・地域などで補正 | 類似物件の取引 |
| 収益還元法(直接還元) | 純収益÷還元利回り | 賃料収入と費用 |
| 収益還元法(DCF) | 将来の純収益等を現在価値へ割り引く | 期間別のキャッシュフロー |
価格形成要因
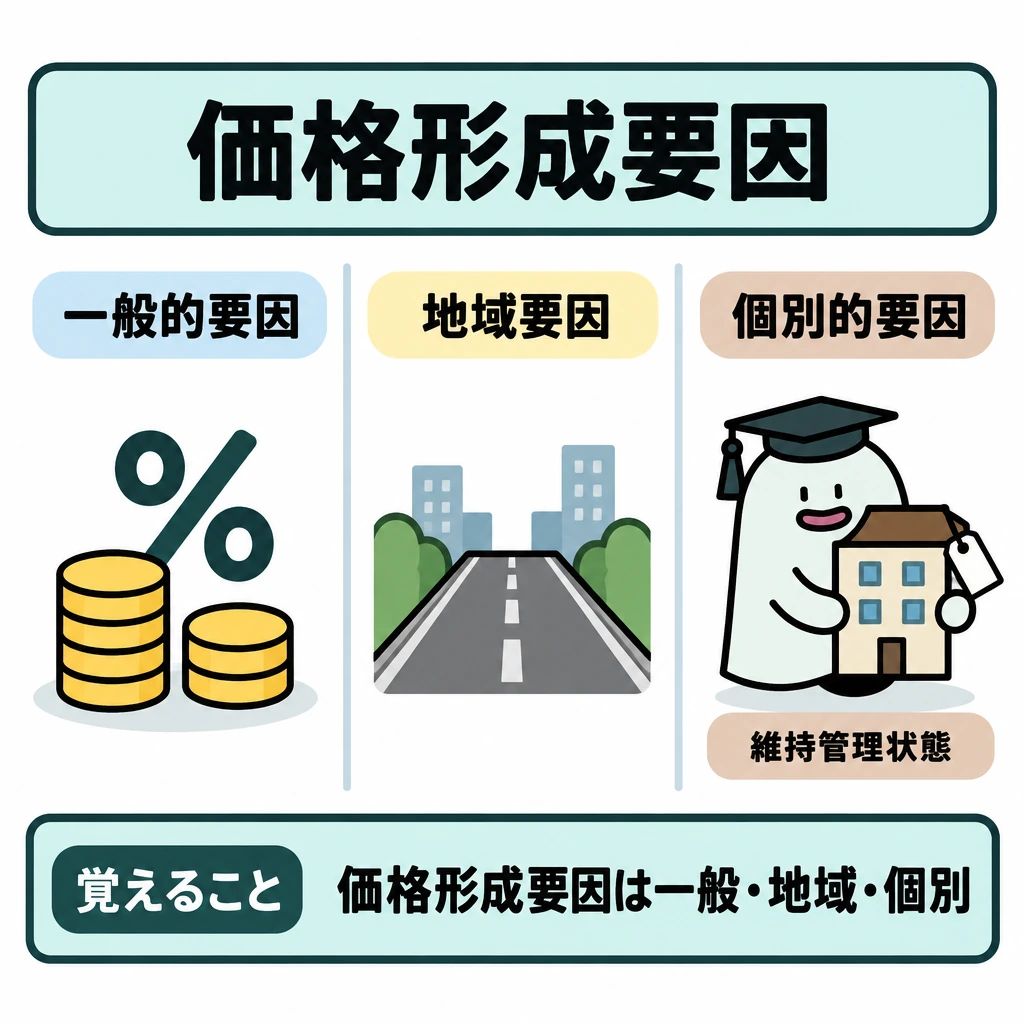
価格形成要因は一般的要因・地域要因・個別的要因に分けます。一般的要因は一般経済社会における不動産のあり方や価格水準に影響する要因(自然的・社会的・経済的・行政的要因)、地域要因は地域の特性をつくる要因、個別的要因は不動産ごとの個性に関する要因です。市場全体の金利、地域の交通条件、対象建物の維持管理状態は、それぞれ別の区分に当たります。
価格の原則では、最有効使用の原則(効用が最も発揮される使用を前提に価格が形成される)と、適合の原則(周囲の環境に適合することで効用が最も発揮される)を取り違えないようにします。
試験に出る
- 原価法は再調達原価、取引事例比較法は類似取引、収益還元法は将来収益に着目する点で異なります。
- 収益還元法では、価格=純収益÷還元利回り。還元利回りが上がると価格は下がります。
- 家賃収入の総額を費用控除前のまま純収益としないよう注意します。
- 還元利回りと借入金利は同じとは限りません。
- 三つの手法は対象不動産に応じて使い分け、単純に平均するものではありません。
- 地価公示は土地鑑定委員会が標準地の毎年1月1日時点の正常な価格を判定・公示するもので、都道府県地価調査(7月1日時点)と区別します。
重要な言葉
- 原価法
- 再調達原価から減価などを考慮して価格を求める手法。
- 取引事例比較法
- 類似の取引事例を条件補正して価格を求める手法。
- 収益還元法
- 将来の収益から価格を求める手法。純収益÷還元利回りで計算する。
- 地価公示
- 土地鑑定委員会が、標準地について毎年1月1日時点の正常な価格を判定し公示する制度。
確認問題
確かめよう同じ純収益で還元利回りが高くなると価格は?
低くなります。分母が大きくなるためです。
収益還元法で、同じ純収益なら還元利回りが高くなるほど価格は低くなる。
収益還元法の純収益は、家賃収入の総額をそのまま使う。
都道府県地価調査の基準地の価格は、地価公示と同じく毎年1月1日時点の価格である。
地価公示では、土地鑑定委員会が2人以上の不動産鑑定士の鑑定評価を求め、その結果を審査・調整して標準地の正常な価格を判定する。
標準地に建物が存在する場合、地価公示の正常な価格は、その建物が存在する状態を前提として判定する。
都道府県地価調査は、国土交通省の土地鑑定委員会が実施して公表する。
原価法は、再調達原価を適切に求めることができれば、造成地や埋立地などの土地にも適用できる。
取引事例比較法では、特殊な事情を含む取引事例は、その事情を事情補正できる場合であっても採用できない。
収益還元法は賃貸用・事業用の不動産に特に有効であるが、自用の不動産でも賃貸を想定して適用できる。
DCF法は、一期間の純収益を還元利回りで割って価格を求める方法である。
対象建物の維持管理の状態は、価格形成要因のうち個別的要因に当たる。
純収益100万円、還元利回り5%のときの価格は?
地価公示が示すものは?
公的な土地価格に関する記述のうち、誤っているものはどれか。
不動産鑑定評価の手法に関する記述のうち、正しいものはどれか。
年間の総賃料収入が1,000万円、必要諸経費等が200万円の賃貸不動産を、還元利回り4%の直接還元法で評価した価格は?
土地価格には、実際のと、公的な評価の指標があります。目的が違うため、同じ数字になるとは限りません。
地価公示は、国土交通省に置かれるが、都市計画区域などのについて毎年時点の正常な価格を判定し公示する制度です。2人以上の不動産鑑定士の鑑定評価を求め、建物などがあっても、それがないもの(更地)として価格を判定します。
都道府県地価調査(基準地価格)は時点です。相続税路線価や固定資産税評価額とは目的・実施主体・評価時点が異なるため、一つの価格を別の制度の課税標準へそのまま流用しません。
賃貸物件のが年100万円、5%という単純な直接還元なら、価格は100万円÷5%=2,000万円です。
家賃収入の総額を費用控除前のまま純収益としないようにします。と単なる借入金利も同じとは限りません。
原価法はから減価修正してを求めます。建物だけでなく、再調達原価を適切に求められる土地(造成地・埋立地など)にも適用できます。減価修正は、耐用年数に基づく方法とを併用します。
取引事例比較法は、取引事例に・・地域要因と個別的要因の比較を行ってを求めます。特殊な事情のある事例でも、その事情が分かり事情補正できるなら採用できます。
収益還元法は、純収益を還元利回りで割ると、期間ごとの純収益などを現在価値に割り引くに分かれます。賃貸用・事業用の不動産に特に有効で、自用の不動産でも賃貸を想定して適用できます。
価格形成要因は・・に分けます。一般的要因は一般経済社会における不動産のあり方や価格水準に影響する要因(自然的・社会的・経済的・行政的要因)、地域要因は地域の特性をつくる要因、個別的要因は不動産ごとの個性に関する要因です。市場全体の金利、地域の交通条件、対象建物の維持管理状態は、それぞれ別の区分に当たります。
価格の原則では、(効用が最も発揮される使用を前提に価格が形成される)と、(周囲の環境に適合することで効用が最も発揮される)を取り違えないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 不動産適正取引推進機構:宅建試験の概要 ↗
- 国土交通省:宅地建物取引業法関係 ↗
- 首都圏不動産公正取引協議会:物件内容・取引条件の表示基準 ↗
- 住宅金融支援機構:住宅金融・調査情報 ↗
- 総務省:地方税制度(不動産取得税) ↗
- 千葉県:不動産取得税(令和8年4月1日以降の免税点) ↗
- 国税庁:No.7191 登録免許税の税額表 ↗
- 国税庁:No.7123 契約金額を変更する契約書の記載金額 ↗
- 財務省:令和8年度税制改正の大綱(個人所得課税) ↗
- 財務省:令和8年度税制改正の大綱(資産課税等) ↗
- 財務省:令和8年度税制改正の大綱(固定資産税・不動産取得税の免税点) ↗
- 神奈川県:新築住宅の不動産取得税の軽減措置 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について