


不動産の取得・保有・取引に関わる税と、価格の評価方法を比較します。住宅金融や統計、土地・建物の特徴、広告表示の読み方も整理します。
仕組みを理解する
税
不動産取得税とは、不動産を取得したときに課される税で、登記にかかる登録免許税・保有にかかる固定資産税とは課税の場面が異なります。
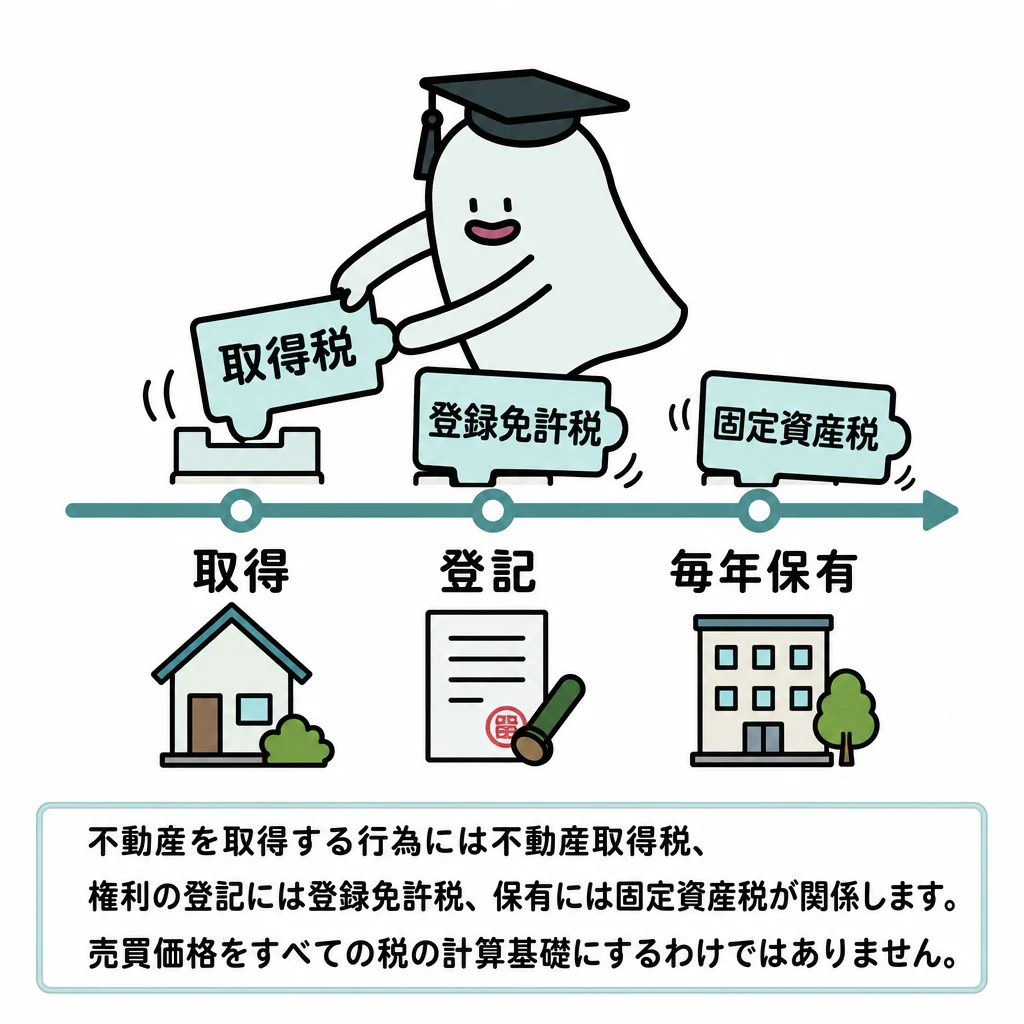
不動産の税金は、取得したとき、登記したとき、保有しているときで種類が違います。課税のきっかけを並べます。
取得・登記・保有で異なる税
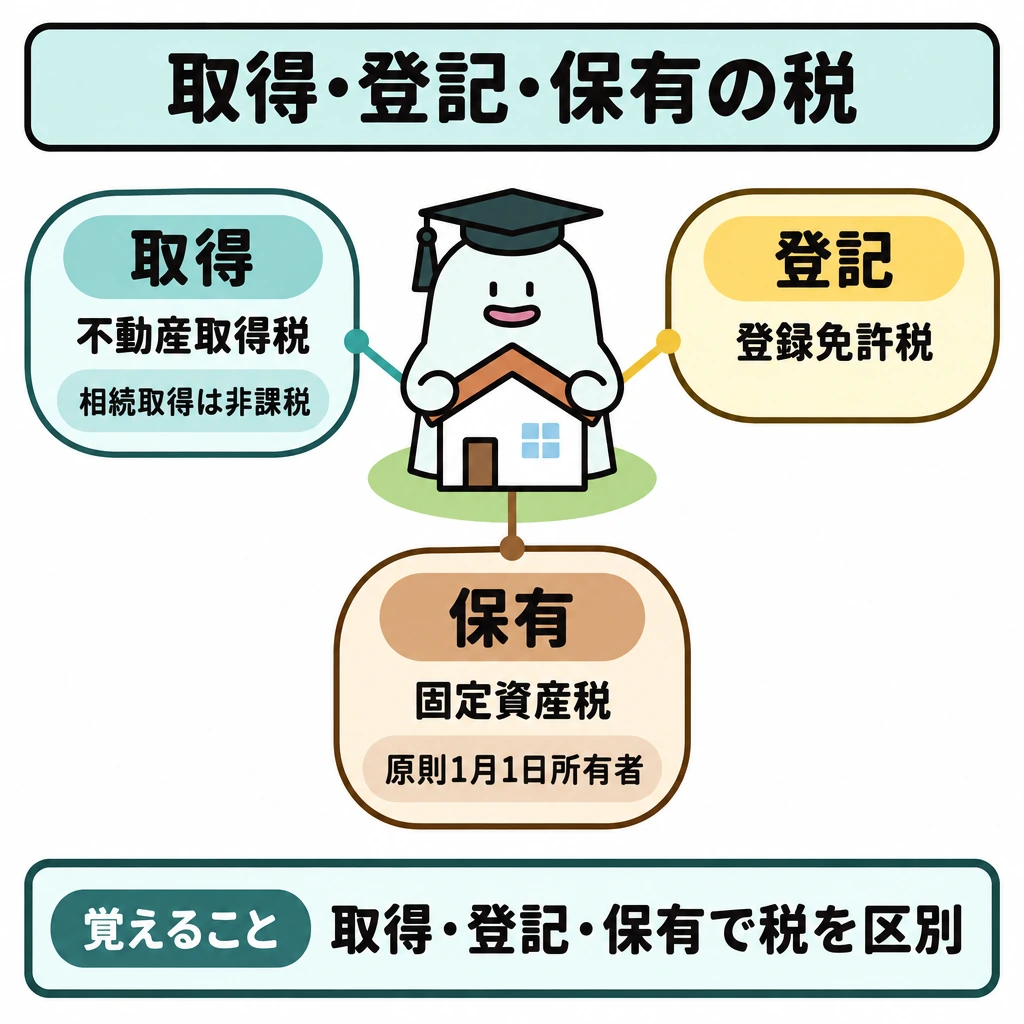
税ごとに納税義務者、課税標準、税率、軽減要件を区別します。同じ不動産でも、売買・贈与・相続など取得原因によって課税されるかどうかが変わります。
不動産取得税は都道府県が課す税です。固定資産税は市町村が課す税で、原則として1月1日(賦課期日)現在の所有者に課されます。登録免許税は登記を受ける人に、印紙税は課税文書を作成した人に課される国税です。
税率や特例は年度ごとに改正されるため、古い数値をそのまま使いません。問題文に示された法令基準と条件を優先します。
| 税 | 何に課税されるか | 課税主体・判定のポイント |
|---|---|---|
| 不動産取得税 | 不動産の取得 | 都道府県。相続・法人の合併による取得は非課税 |
| 登録免許税 | 登記を受けること | 国。登記の種類と取得原因で税率が異なる |
| 固定資産税 | 土地・家屋等の保有 | 市町村。原則1月1日現在の所有者 |
| 印紙税 | 課税文書の作成 | 国。文書の種類・通数・記載金額で判定 |
| 譲渡所得税 | 売却で生じた所得 | 国(所得税)と住民税。譲渡価額-取得費-譲渡費用 |
不動産取得税
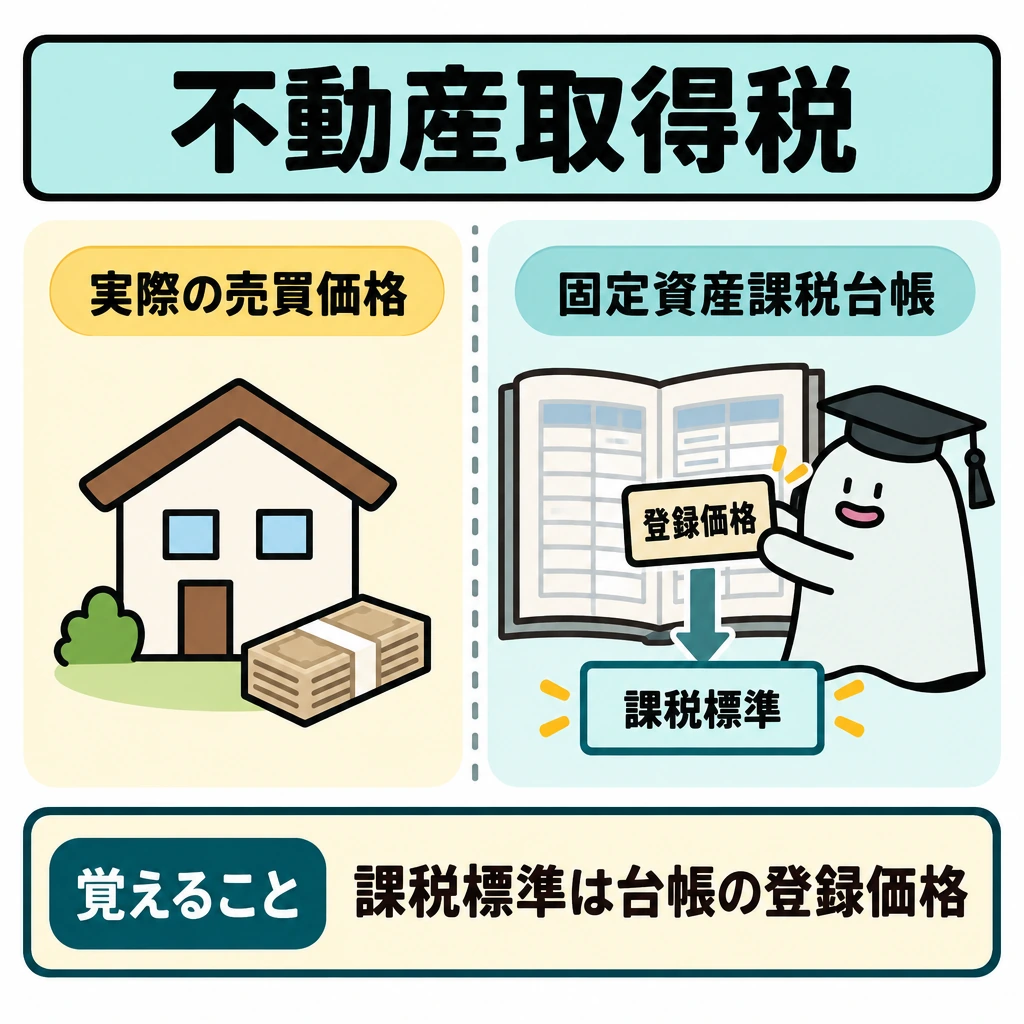
不動産取得税は、売買・贈与・交換・新築などによる不動産の取得に課されます。相続や法人の合併による取得は形式的な移転なので課されません。国・都道府県・市町村などが取得する場合も非課税です。徴収は納税通知書による普通徴収で、使い道を限らない普通税です。
課税標準は、実際の売買価格ではなく、固定資産課税台帳に登録された価格です。標準税率は4%ですが、2027年3月31日までに取得した土地と住宅は3%です(住宅以外の家屋は4%)。同じ期限まで、宅地評価土地の課税標準は価格の2分の1とされます。
新築住宅は、床面積の要件を満たすと、課税標準から1戸につき1,200万円(認定長期優良住宅は1,300万円)を控除します。2026年4月1日以後の取得では、床面積要件が原則40㎡以上240㎡以下に見直されました(それ以前は原則50㎡以上240㎡以下)。
課税標準となる額が免税点に満たなければ課税されません。2026年4月1日以後の取得では、土地16万円、家屋(建築)1戸66万円、家屋(売買・贈与等)1戸34万円に引き上げられました。
| 項目 | 2026年3月31日以前の取得 | 2026年4月1日以後の取得 |
|---|---|---|
| 免税点(土地) | 10万円 | 16万円 |
| 免税点(家屋・建築) | 1戸23万円 | 1戸66万円 |
| 免税点(家屋・売買等) | 1戸12万円 | 1戸34万円 |
| 新築住宅の控除の床面積要件 | 原則50㎡以上240㎡以下 | 原則40㎡以上240㎡以下 |
登録免許税と印紙税
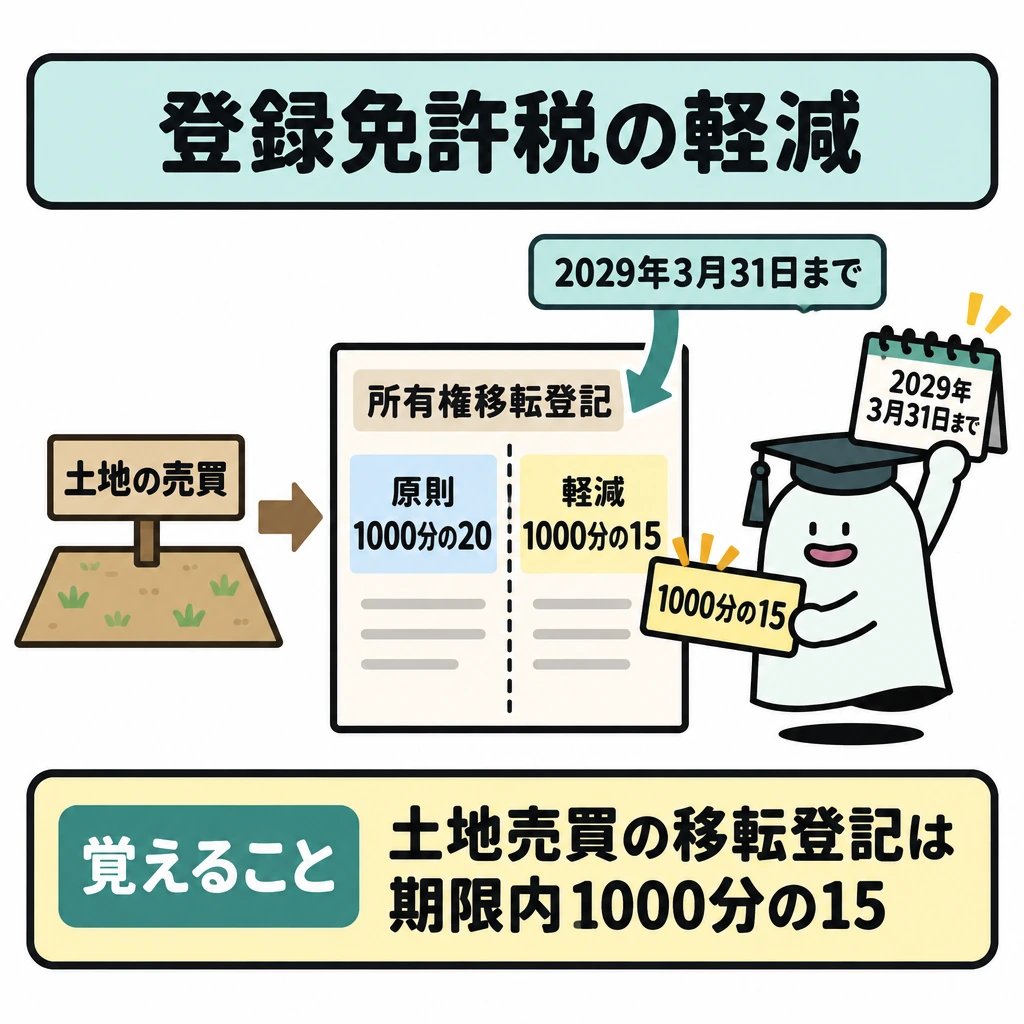
登録免許税の税率は、登記の種類(所有権保存・移転、抵当権設定など)と取得原因で分けます。売買や贈与による所有権移転登記は原則1000分の20、相続による所有権移転登記は1000分の4です。
土地の売買による所有権移転登記は、2029年3月31日までに登記を受ければ1000分の15に軽減されます(令和8年度改正で3年延長)。この軽減には、地目(雑種地なども対象)、面積、土地の価額、買主が個人か法人かによる制限はありません。個人が自分で住む住宅用家屋の軽減(所有権保存1000分の1.5、移転1000分の3、抵当権設定1000分の1。2027年3月31日まで)とは要件が異なります。
印紙税は、契約の数ではなく、作成した課税文書ごとに判定します。売主・買主・仲介人がそれぞれ保存する契約書は、どれも契約の成立を証する文書なので、それぞれに課税されます。電子契約のように書面を作成しない場合は課税されません。
土地の贈与契約書は不動産の譲渡に関する契約書に当たりますが、対価がないため「記載金額のない文書」として扱います。時価や評価額が書かれていても記載金額にはなりません。契約金額を変更する契約書は、変更前の契約書が作成済みであることが明らかなら、増額分が記載金額となり、減額の場合は記載金額のない文書となります。
| 税・文書 | 原則 | 例外・判定点 |
|---|---|---|
| 土地売買の所有権移転登記 | 1000分の20 | 2029年3月31日までは1000分の15。地目・面積・価額・買主による制限なし |
| 相続による所有権移転登記 | 1000分の4 | 売買・贈与(1000分の20)と区別 |
| 売買契約書の印紙税 | 課税文書ごとに課税 | 売主・買主・仲介人の保存分もそれぞれ課税 |
| 土地贈与契約書の印紙税 | 不動産の譲渡に関する契約書 | 評価額は記載金額にならず、記載金額のない文書 |
| 金額を変更する契約書 | 増額変更は増加額が記載金額 | 減額変更は記載金額のない文書 |
固定資産税の課税標準・減額・免税点
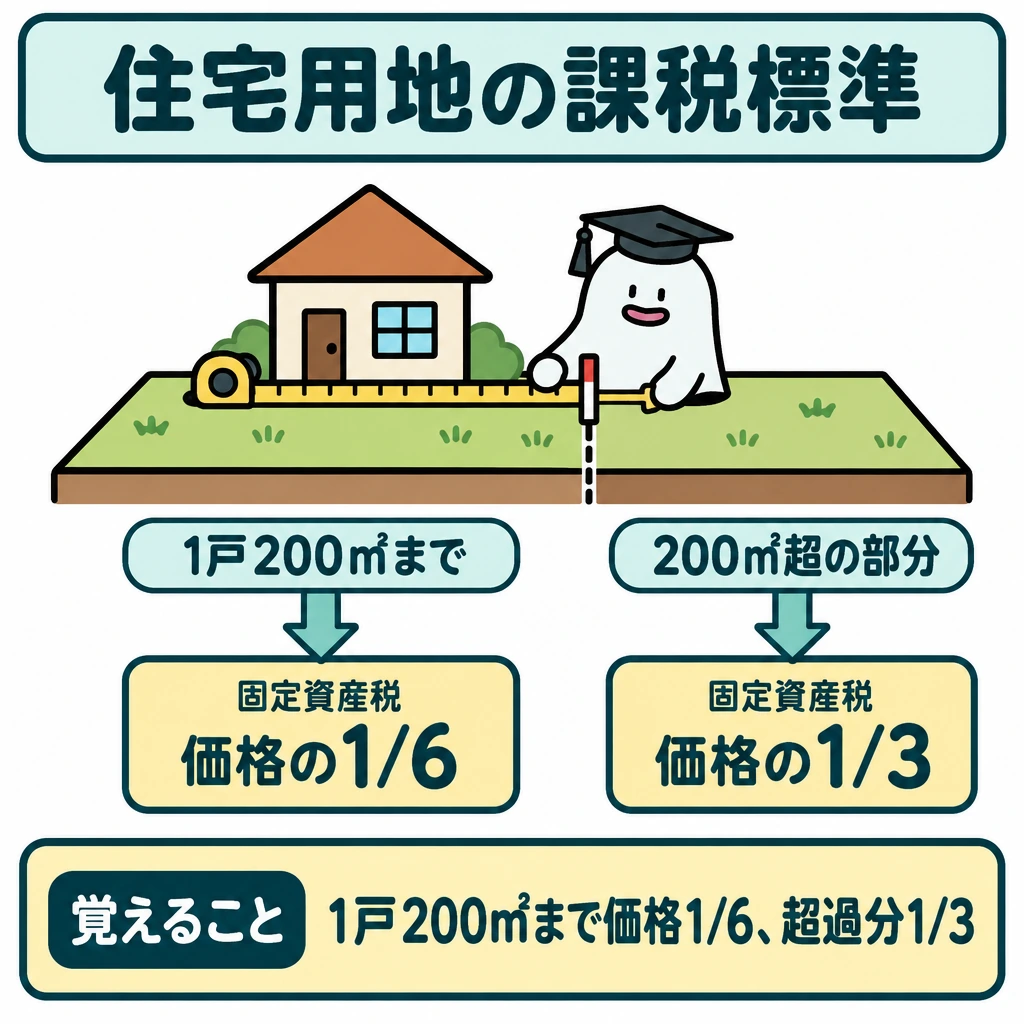
小規模住宅用地(住宅1戸当たり200㎡までの部分)は、固定資産税の課税標準を価格の6分の1とします(都市計画税は3分の1)。200㎡を超える部分(一般住宅用地)は3分の1(都市計画税は3分の2)なので、土地全体を一律に6分の1とはしません。
新築住宅は、床面積の要件を満たすと、居住部分のうち120㎡までの部分の税額が2分の1に減額されます。期間は原則3年度分(3階建以上の中高層耐火建築物等は5年度分)です。2026年4月1日以後に新築された住宅では、床面積要件が40㎡以上240㎡以下(それ以前は50㎡以上280㎡以下)です。
免税点は税額ではなく、同じ市町村内で同じ人が所有する土地・家屋・償却資産それぞれの課税標準額の合計で判定します。2026年度分は土地30万円、家屋20万円、償却資産150万円未満です。令和8年度改正による家屋30万円・償却資産180万円への引上げは2027年度分以後なので、年度を確認します。
固定資産税は登記簿などに所有者として登記・登録されている者に課すのが原則です。ただし、その者が賦課期日前に死亡していれば、賦課期日に現に所有している者(相続人など)に課されます。
| 区分 | 固定資産税 | 混同しやすい点 |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 課税標準は価格の1/6 | 都市計画税は1/3 |
| 一般住宅用地(200㎡超の部分) | 課税標準は価格の1/3 | 全体を1/6にしない |
| 新築住宅 | 120㎡までの部分の税額を1/2に減額 | 原則3年度分、中高層耐火建築物等は5年度分 |
| 2026年度分の免税点 | 土地30万円・家屋20万円・償却資産150万円未満 | 課税標準額で判定。2027年度分から家屋・償却資産は引上げ |
固定資産課税台帳の閲覧と縦覧
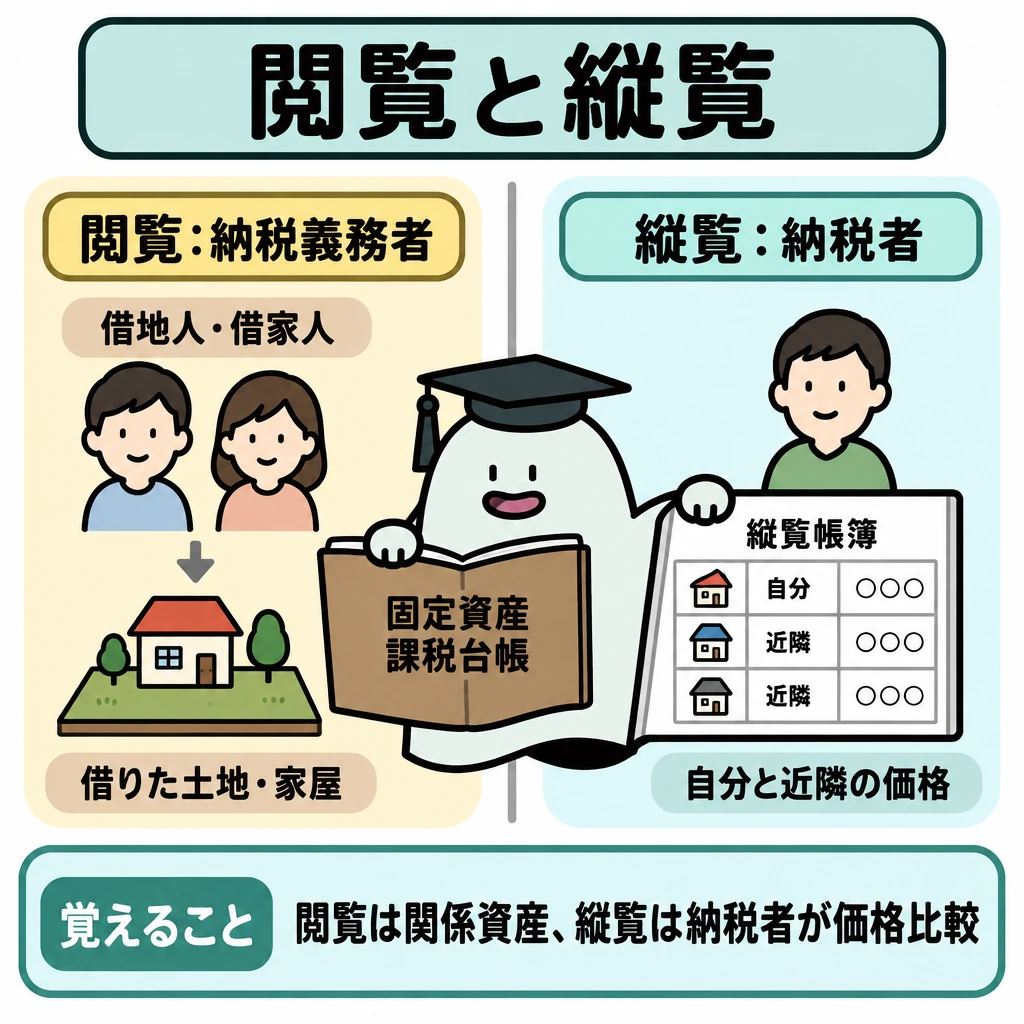
固定資産課税台帳の閲覧は、自分に関係する資産の登録内容を確認する制度です。納税義務者のほか、借地人・借家人も、借りている土地・家屋について閲覧できます。住所が明らかになると人の生命・身体に危害が及ぶおそれがある場合、市町村長は住所を削除するなどした台帳を閲覧させることができます。
縦覧は、納税者が自分の土地・家屋の価格を近隣の土地・家屋の価格と比べる制度です。縦覧帳簿には所在・地番・価格などが載り、所有者の氏名・住所や税額は載りません。台帳の閲覧、縦覧、価格への審査の申出は別の制度として区別します。
譲渡所得と住宅ローン控除
譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。売った年の1月1日現在で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
自分が住んでいる家屋やその敷地(居住用財産)を売った場合は、所有期間に関係なく最高3,000万円の特別控除を使えます。配偶者や直系血族など特別な関係がある者への譲渡や、前年・前々年にこの特例を使っている場合は対象外です。
売った年の1月1日現在で所有期間が10年を超える居住用財産なら、3,000万円控除の後の譲渡所得のうち6,000万円以下の部分に軽減税率(所得税10%・住民税4%)を重ねて使えます。
特定の居住用財産の買換え特例は、所有期間10年超・居住期間10年以上・譲渡対価1億円以下などの要件で、譲渡益への課税を繰り延べる制度です。3,000万円控除や軽減税率とは選択適用で、併用できません。適用期限は令和8年度改正で2年延長されました。
住宅ローン控除は、年末の借入金残高に0.7%を掛けた額を所得税から差し引く制度です。住み始めた年分から適用され、返済期間10年以上の借入金が対象です。合計所得金額2,000万円以下、床面積50㎡以上(合計所得金額1,000万円以下の年は40㎡以上)などの要件があり、令和8年度改正で2030年12月31日までの入居分まで延長されました。
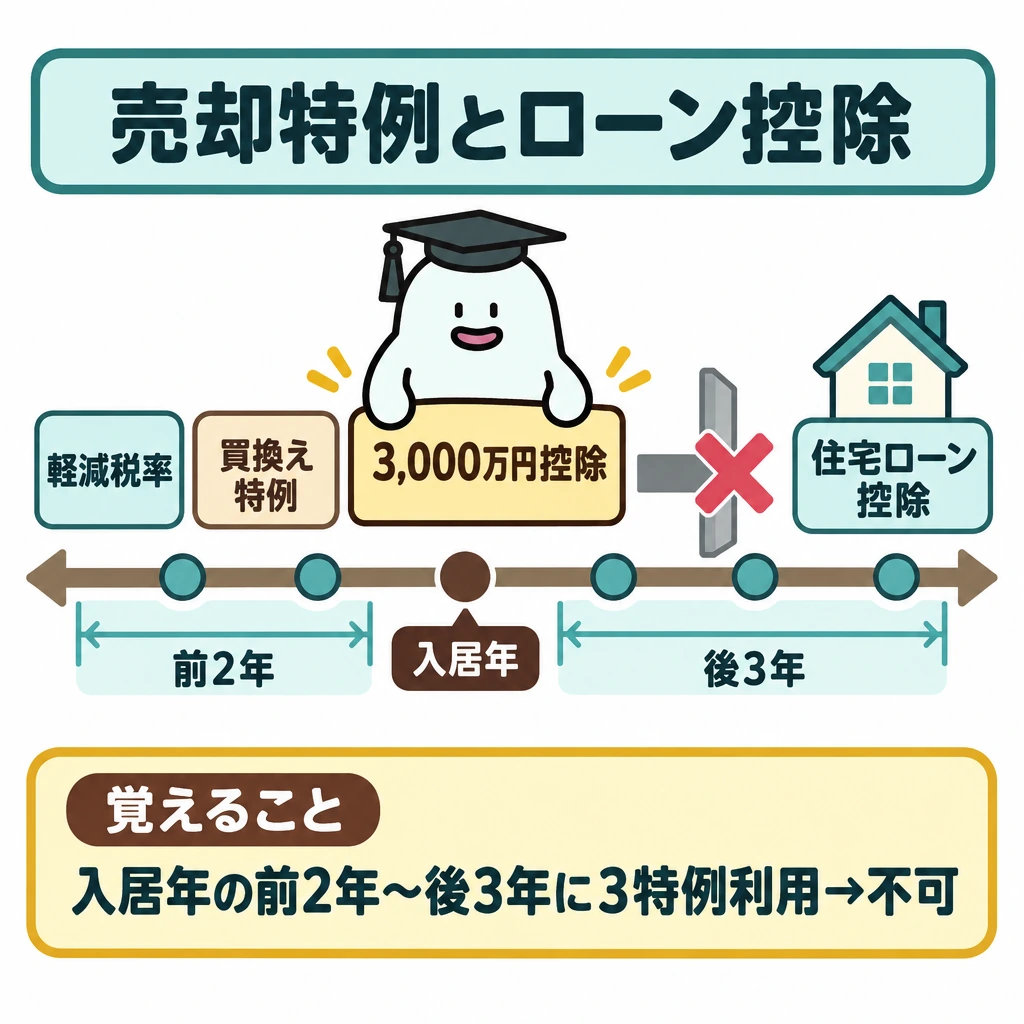
住み始めた年とその前2年・後3年の間に、3,000万円控除・軽減税率・買換え特例を使うと、住宅ローン控除は受けられません。一方、居住用財産の買換え等の譲渡損失の損益通算・繰越控除とは併用できます。
| 特例 | 主な要件 | 併用の可否 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 居住用財産の譲渡。所有期間は問わない | 軽減税率と併用できる |
| 居住用財産の軽減税率 | 1月1日現在で所有期間10年超 | 6,000万円以下の部分は所得税10% |
| 特定の居住用財産の買換え特例 | 所有10年超・居住10年以上・譲渡対価1億円以下 | 3,000万円控除・軽減税率とは選択 |
| 住宅ローン控除 | 返済期間10年以上・床面積・所得要件 | 入居年の前2年・後3年に上の3特例を使うと不可 |
試験に出る
- 不動産取得税(取得)・登録免許税(登記)・固定資産税(保有)・印紙税(契約書の作成)・所得税等(譲渡益)と、課税される場面で整理します。
- 税ごとに納税義務者・課税標準・税率・軽減要件が異なります。
- 相続や法人の合併による取得には不動産取得税が課されないなど、同じ不動産でも取得原因で課税の有無が変わります。
- 売却代金と譲渡所得は別で、取得費や譲渡費用を差し引いて計算し、所有期間や居住用財産の特例の要件を確認します。
- 税率や特例は年度で変わるため、問題に示された法令基準・条件を優先します。
- 2026年4月1日以後に取得した不動産の不動産取得税は、免税点が土地16万円・家屋(建築)1戸66万円・家屋(売買等)1戸34万円に引き上げられ、新築住宅の控除の床面積要件は原則40㎡以上240㎡以下です。
重要な言葉
- 不動産取得税
- 不動産を取得したときに課される税。取得原因により非課税となる場合がある。
- 登録免許税
- 権利の登記を受けるときに課される税。
- 固定資産税
- 不動産を保有していることに対して毎年課される税。
- 譲渡所得
- 売却代金から取得費や譲渡費用を差し引いて計算される所得。
- 免税点
- 課税標準額がこの額に満たないときは課税されないという基準額。2026年4月1日以後の取得では不動産取得税の免税点が引き上げられた。
確認問題
確かめよう毎年の保有に関わる税は登録免許税?
固定資産税です。
不動産を保有していることに対して課される税は、登録免許税である。
売却代金と譲渡所得は同じ金額である。
土地の売買による所有権移転登記の登録免許税の軽減税率は、買主が法人の場合には適用されない。
固定資産税は市町村が課す税で、原則として賦課期日(1月1日)現在の所有者として登記・登録されている者に課される。
不動産取得税と固定資産税は、いずれも市町村が課す税である。
2026年4月1日以後に家屋を売買で取得した場合、不動産取得税の免税点は1戸につき66万円である。
新築住宅に対する不動産取得税の課税標準の特例では、1戸につき1,200万円(認定長期優良住宅は1,300万円)が控除される。
相続による不動産の取得には不動産取得税は課されないが、相続による所有権移転登記には1000分の4の登録免許税が課される。
個人が自己の居住用家屋を取得した場合の所有権移転登記の軽減税率(1000分の3)は、土地の売買による所有権移転登記の軽減と同じく2029年3月31日まで適用される。
住宅用地のうち住宅1戸当たり200㎡までの部分は、固定資産税の課税標準が価格の6分の1となる。
2026年4月1日以後に新築された住宅の固定資産税の減額は、床面積が50㎡以上280㎡以下の住宅に限って適用される。
2026年度分の固定資産税では、同一市町村内で同一人が所有する土地の課税標準額の合計が30万円未満であれば、土地に対する固定資産税は課されない。
居住用財産を譲渡した場合の3,000万円特別控除は、譲渡した年の1月1日現在で所有期間が5年を超えるときに限り適用される。
土地の贈与契約書に土地の評価額3,000万円が記載されていれば、印紙税ではその評価額が記載金額となる。
住宅ローン控除は、居住用財産の買換え等の場合の譲渡損失の損益通算・繰越控除と併用できる。
権利の登記に関係する税は?
毎年の保有に関係する税は?
2026年4月1日以後に土地を取得した場合、不動産取得税が課されない課税標準額の基準(免税点)は?
住宅1戸(床面積は十分にある)が建つ300㎡の住宅用地で、価格が3,600万円(1㎡当たり均一)のとき、固定資産税の課税標準は?(負担調整措置等は考えない)
記載金額5,000万円の土地売買契約書を作成した後、その契約金額を5,500万円に増額する変更契約書を作成した。変更契約書には当初の契約金額も記載され、当初の契約書が作成済みであることが明らかである。この変更契約書の印紙税の記載金額は?
2026年度分の固定資産税に関する記述のうち、誤っているものはどれか。
不動産の税金は、したとき、登記したとき、しているときで種類が違います。課税のきっかけを並べます。
税ごとに納税義務者、、税率、を区別します。同じ不動産でも、売買・贈与・相続など取得原因によって課税されるかどうかが変わります。
不動産取得税はが課す税です。固定資産税はが課す税で、原則として(賦課期日)現在の所有者に課されます。登録免許税は登記を受ける人に、印紙税は課税文書を作成した人に課される国税です。
税率や特例は年度ごとに改正されるため、古い数値をそのまま使いません。問題文に示されたと条件を優先します。
課税標準は、実際の売買価格ではなく、固定資産課税台帳に登録された価格です。標準税率は4%ですが、2027年3月31日までに取得した土地と住宅はです(住宅以外の家屋は4%)。同じ期限まで、宅地評価土地の課税標準は価格のとされます。
新築住宅は、床面積の要件を満たすと、課税標準から1戸につき(認定長期優良住宅は1,300万円)を控除します。2026年4月1日以後の取得では、床面積要件が原則に見直されました(それ以前は原則50㎡以上240㎡以下)。
課税標準となる額がに満たなければ課税されません。2026年4月1日以後の取得では、土地、家屋(建築)1戸66万円、家屋(売買・贈与等)1戸34万円に引き上げられました。
登録免許税の税率は、登記の種類(所有権保存・移転、抵当権設定など)と取得原因で分けます。売買や贈与による所有権移転登記は原則、相続による所有権移転登記はです。
土地の売買による所有権移転登記は、までに登記を受ければに軽減されます(令和8年度改正で3年延長)。この軽減には、地目(雑種地なども対象)、面積、土地の価額、買主が個人か法人かによる制限はありません。個人が自分で住む住宅用家屋の軽減(所有権保存1000分の1.5、移転1000分の3、抵当権設定1000分の1。2027年3月31日まで)とは要件が異なります。
小規模住宅用地(住宅1戸当たりまでの部分)は、固定資産税の課税標準を価格のとします(都市計画税は3分の1)。200㎡を超える部分(一般住宅用地)は3分の1(都市計画税は3分の2)なので、土地全体を一律に6分の1とはしません。
新築住宅は、床面積の要件を満たすと、居住部分のうちまでの部分の税額が2分の1に減額されます。期間は原則(3階建以上の中高層耐火建築物等は5年度分)です。2026年4月1日以後に新築された住宅では、床面積要件が40㎡以上240㎡以下(それ以前は50㎡以上280㎡以下)です。
免税点は税額ではなく、同じ市町村内で同じ人が所有する土地・家屋・償却資産それぞれの課税標準額の合計で判定します。2026年度分は土地、家屋、償却資産未満です。令和8年度改正による家屋30万円・償却資産180万円への引上げは2027年度分以後なので、年度を確認します。
譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。売った年の1月1日現在で所有期間がを超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
自分が住んでいる家屋やその敷地(居住用財産)を売った場合は、所有期間に関係なく最高の特別控除を使えます。配偶者や直系血族など特別な関係がある者への譲渡や、前年・前々年にこの特例を使っている場合は対象外です。
売った年の1月1日現在で所有期間がを超える居住用財産なら、3,000万円控除の後の譲渡所得のうち以下の部分に軽減税率(所得税10%・住民税4%)を重ねて使えます。
住宅ローン控除は、年末の借入金残高にを掛けた額を所得税から差し引く制度です。住み始めた年分から適用され、返済期間の借入金が対象です。合計所得金額2,000万円以下、床面積50㎡以上(合計所得金額1,000万円以下の年は40㎡以上)などの要件があり、令和8年度改正で2030年12月31日までの入居分まで延長されました。
価格・評価制度
不動産の価格評価では、原価法・取引事例比較法・収益還元法という三つの手法を、対象不動産の性質に応じて使い分けます。
土地価格には、実際の取引価格と、公的な評価の指標があります。目的が違うため、同じ数字になるとは限りません。
公的な地価の基準日
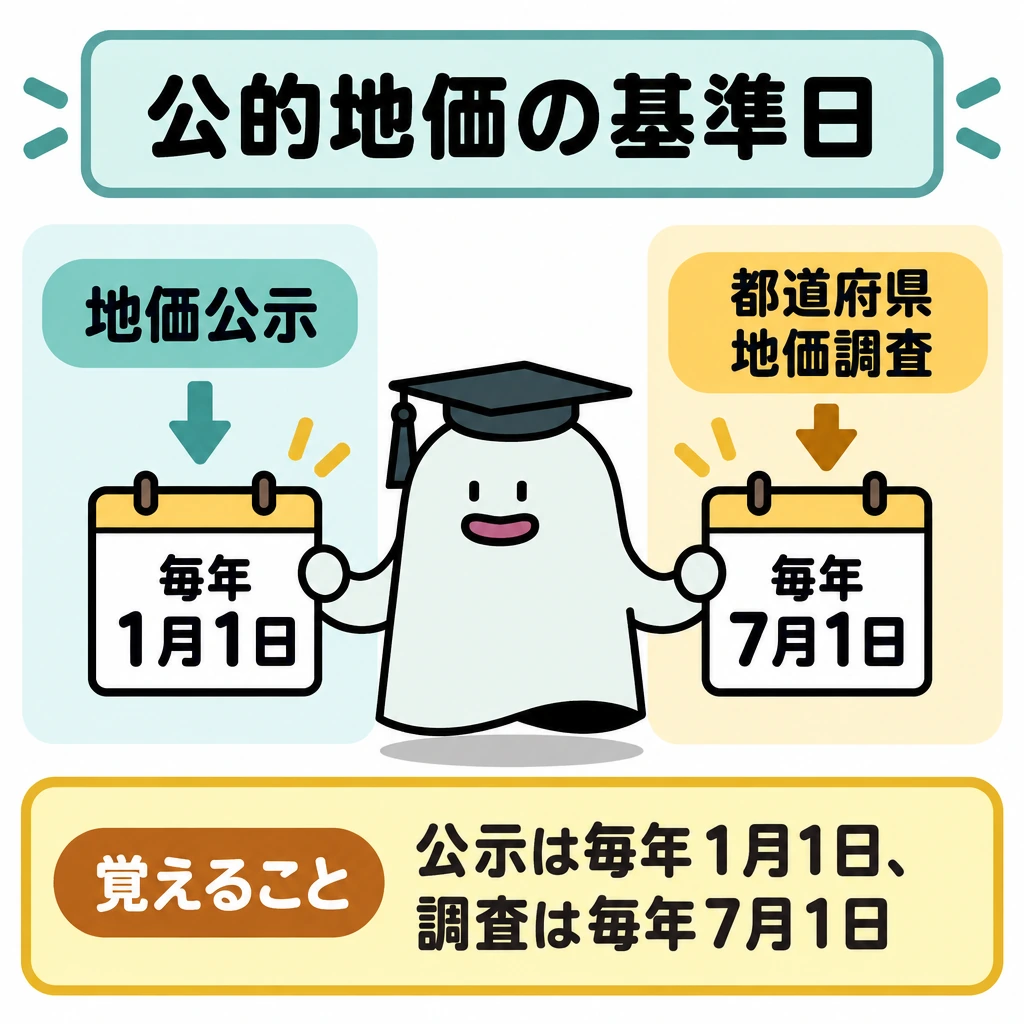
地価公示は、国土交通省に置かれる土地鑑定委員会が、都市計画区域などの標準地について毎年1月1日時点の正常な価格を判定し公示する制度です。2人以上の不動産鑑定士の鑑定評価を求め、建物などがあっても、それがないもの(更地)として価格を判定します。
都道府県地価調査(基準地価格)は7月1日時点です。相続税路線価や固定資産税評価額とは目的・実施主体・評価時点が異なるため、一つの価格を別の制度の課税標準へそのまま流用しません。
| 公的価格 | 評価時点・公表主体 | 主な用途 |
|---|---|---|
| 地価公示 | 毎年1月1日・土地鑑定委員会 | 一般の土地取引の指標等 |
| 都道府県地価調査 | 毎年7月1日・都道府県 | 地価公示を補完する土地価格の指標 |
| 相続税路線価 | 毎年1月1日・国税庁 | 相続税・贈与税の土地評価 |
| 固定資産税評価額 | 原則3年ごとの基準年度・市町村 | 固定資産税等の基礎 |
鑑定評価の3手法
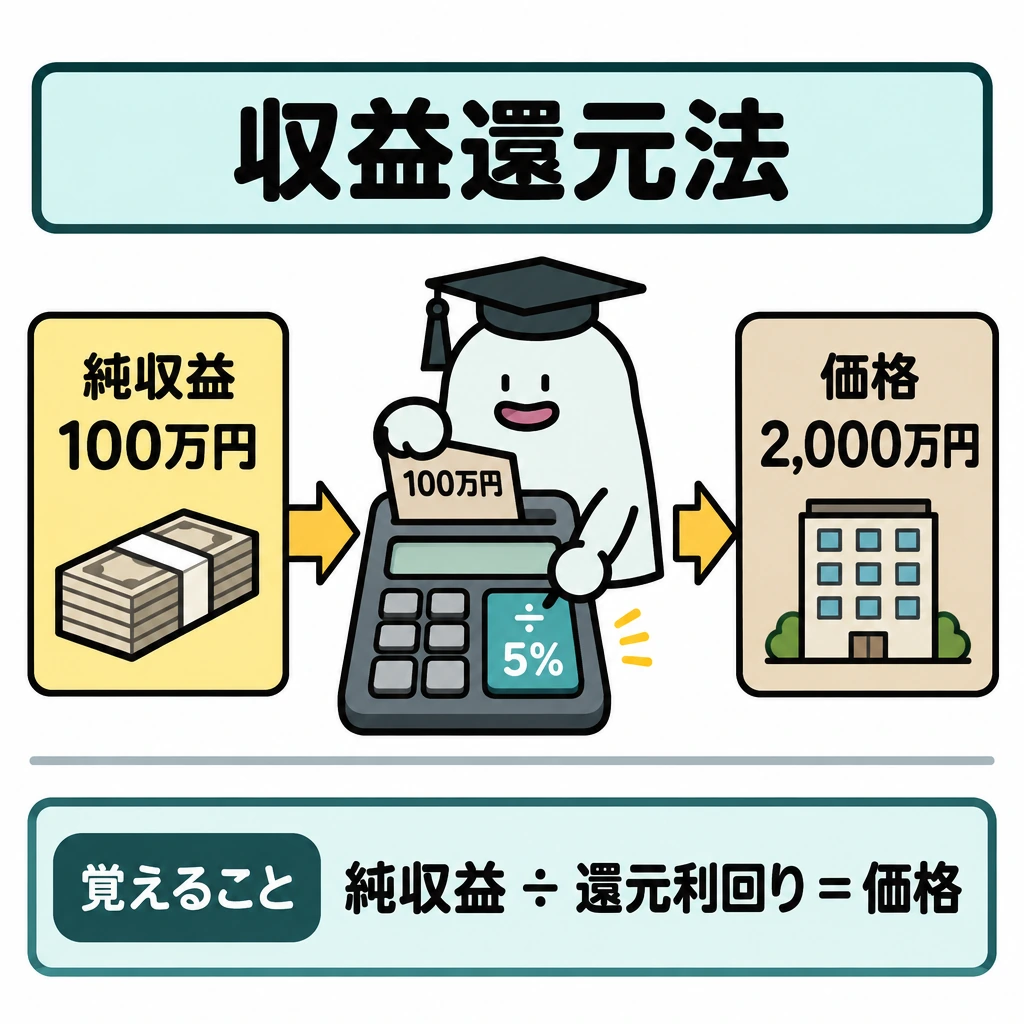
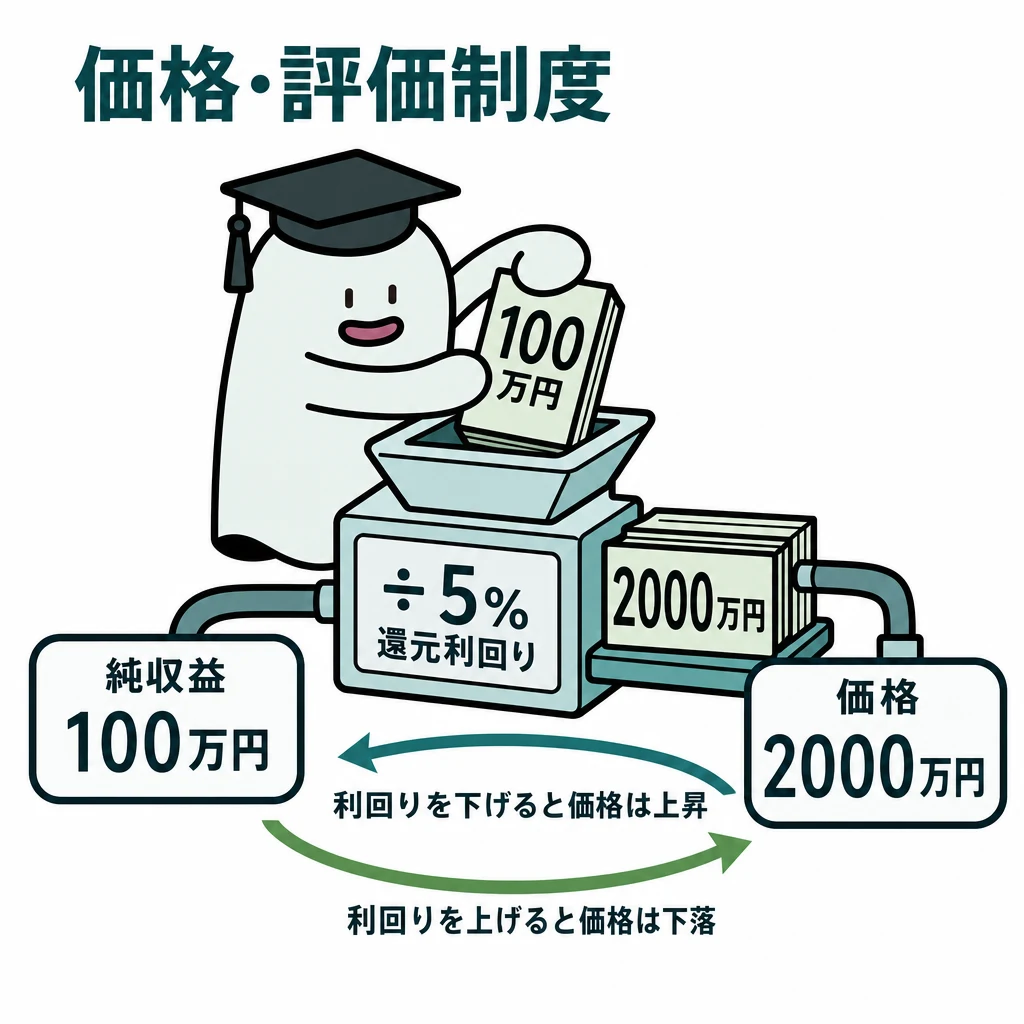
賃貸物件の純収益が年100万円、還元利回り5%という単純な直接還元なら、価格は100万円÷5%=2,000万円です。
家賃収入の総額を費用控除前のまま純収益としないようにします。還元利回りと単なる借入金利も同じとは限りません。
原価法は再調達原価から減価修正して積算価格を求めます。建物だけでなく、再調達原価を適切に求められる土地(造成地・埋立地など)にも適用できます。減価修正は、耐用年数に基づく方法と観察減価法を併用します。
取引事例比較法は、取引事例に事情補正・時点修正・地域要因と個別的要因の比較を行って比準価格を求めます。特殊な事情のある事例でも、その事情が分かり事情補正できるなら採用できます。
収益還元法は、純収益を還元利回りで割る直接還元法と、期間ごとの純収益などを現在価値に割り引くDCF法に分かれます。賃貸用・事業用の不動産に特に有効で、自用の不動産でも賃貸を想定して適用できます。
| 鑑定評価の手法 | 価格の出し方 | 選択肢での手掛かり |
|---|---|---|
| 原価法 | 再調達原価から減価修正 | 建築費・積算価格 |
| 取引事例比較法 | 取引事例を事情・時点・地域などで補正 | 類似物件の取引 |
| 収益還元法(直接還元) | 純収益÷還元利回り | 賃料収入と費用 |
| 収益還元法(DCF) | 将来の純収益等を現在価値へ割り引く | 期間別のキャッシュフロー |
価格形成要因
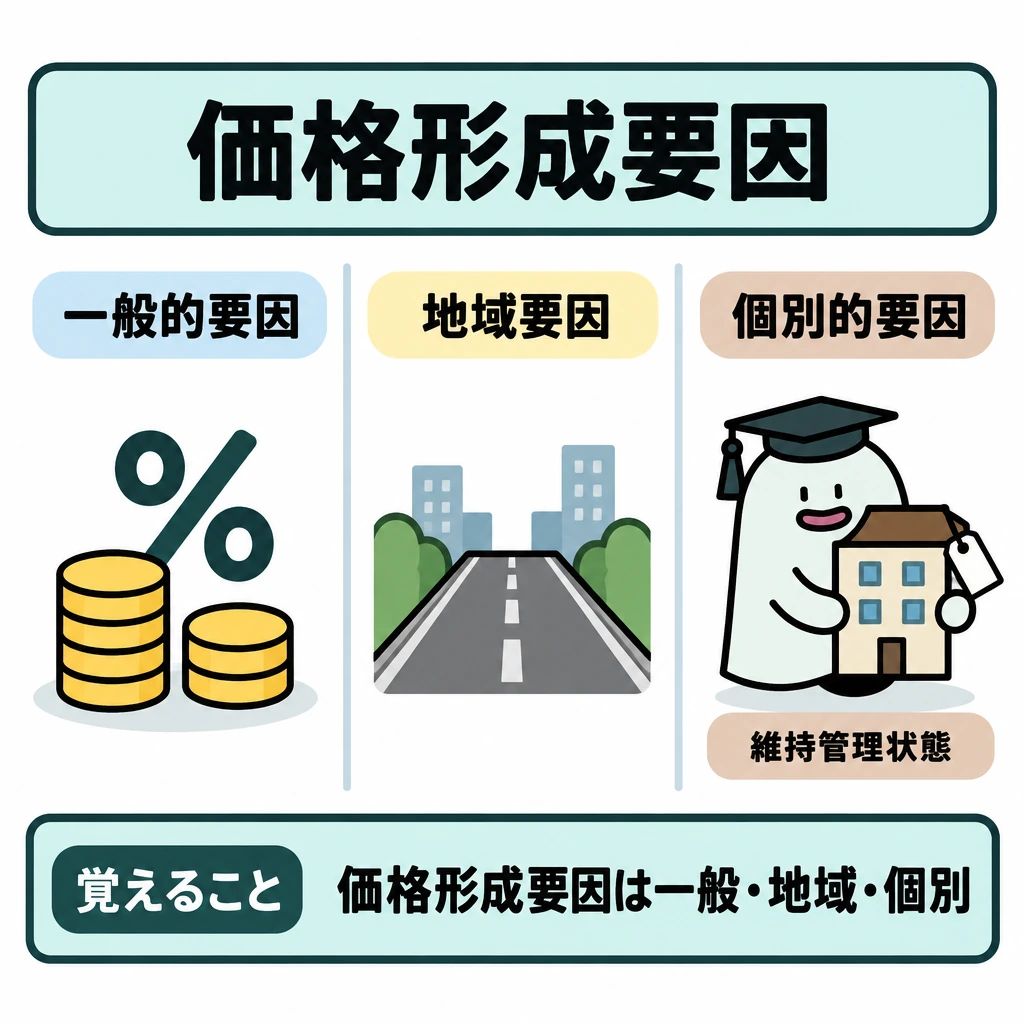
価格形成要因は一般的要因・地域要因・個別的要因に分けます。一般的要因は一般経済社会における不動産のあり方や価格水準に影響する要因(自然的・社会的・経済的・行政的要因)、地域要因は地域の特性をつくる要因、個別的要因は不動産ごとの個性に関する要因です。市場全体の金利、地域の交通条件、対象建物の維持管理状態は、それぞれ別の区分に当たります。
価格の原則では、最有効使用の原則(効用が最も発揮される使用を前提に価格が形成される)と、適合の原則(周囲の環境に適合することで効用が最も発揮される)を取り違えないようにします。
試験に出る
- 原価法は再調達原価、取引事例比較法は類似取引、収益還元法は将来収益に着目する点で異なります。
- 収益還元法では、価格=純収益÷還元利回り。還元利回りが上がると価格は下がります。
- 家賃収入の総額を費用控除前のまま純収益としないよう注意します。
- 還元利回りと借入金利は同じとは限りません。
- 三つの手法は対象不動産に応じて使い分け、単純に平均するものではありません。
- 地価公示は土地鑑定委員会が標準地の毎年1月1日時点の正常な価格を判定・公示するもので、都道府県地価調査(7月1日時点)と区別します。
重要な言葉
- 原価法
- 再調達原価から減価などを考慮して価格を求める手法。
- 取引事例比較法
- 類似の取引事例を条件補正して価格を求める手法。
- 収益還元法
- 将来の収益から価格を求める手法。純収益÷還元利回りで計算する。
- 地価公示
- 土地鑑定委員会が、標準地について毎年1月1日時点の正常な価格を判定し公示する制度。
確認問題
確かめよう同じ純収益で還元利回りが高くなると価格は?
低くなります。分母が大きくなるためです。
収益還元法で、同じ純収益なら還元利回りが高くなるほど価格は低くなる。
収益還元法の純収益は、家賃収入の総額をそのまま使う。
都道府県地価調査の基準地の価格は、地価公示と同じく毎年1月1日時点の価格である。
地価公示では、土地鑑定委員会が2人以上の不動産鑑定士の鑑定評価を求め、その結果を審査・調整して標準地の正常な価格を判定する。
標準地に建物が存在する場合、地価公示の正常な価格は、その建物が存在する状態を前提として判定する。
都道府県地価調査は、国土交通省の土地鑑定委員会が実施して公表する。
原価法は、再調達原価を適切に求めることができれば、造成地や埋立地などの土地にも適用できる。
取引事例比較法では、特殊な事情を含む取引事例は、その事情を事情補正できる場合であっても採用できない。
収益還元法は賃貸用・事業用の不動産に特に有効であるが、自用の不動産でも賃貸を想定して適用できる。
DCF法は、一期間の純収益を還元利回りで割って価格を求める方法である。
対象建物の維持管理の状態は、価格形成要因のうち個別的要因に当たる。
純収益100万円、還元利回り5%のときの価格は?
地価公示が示すものは?
公的な土地価格に関する記述のうち、誤っているものはどれか。
不動産鑑定評価の手法に関する記述のうち、正しいものはどれか。
年間の総賃料収入が1,000万円、必要諸経費等が200万円の賃貸不動産を、還元利回り4%の直接還元法で評価した価格は?
土地価格には、実際のと、公的な評価の指標があります。目的が違うため、同じ数字になるとは限りません。
地価公示は、国土交通省に置かれるが、都市計画区域などのについて毎年時点の正常な価格を判定し公示する制度です。2人以上の不動産鑑定士の鑑定評価を求め、建物などがあっても、それがないもの(更地)として価格を判定します。
都道府県地価調査(基準地価格)は時点です。相続税路線価や固定資産税評価額とは目的・実施主体・評価時点が異なるため、一つの価格を別の制度の課税標準へそのまま流用しません。
賃貸物件のが年100万円、5%という単純な直接還元なら、価格は100万円÷5%=2,000万円です。
家賃収入の総額を費用控除前のまま純収益としないようにします。と単なる借入金利も同じとは限りません。
原価法はから減価修正してを求めます。建物だけでなく、再調達原価を適切に求められる土地(造成地・埋立地など)にも適用できます。減価修正は、耐用年数に基づく方法とを併用します。
取引事例比較法は、取引事例に・・地域要因と個別的要因の比較を行ってを求めます。特殊な事情のある事例でも、その事情が分かり事情補正できるなら採用できます。
収益還元法は、純収益を還元利回りで割ると、期間ごとの純収益などを現在価値に割り引くに分かれます。賃貸用・事業用の不動産に特に有効で、自用の不動産でも賃貸を想定して適用できます。
価格形成要因は・・に分けます。一般的要因は一般経済社会における不動産のあり方や価格水準に影響する要因(自然的・社会的・経済的・行政的要因)、地域要因は地域の特性をつくる要因、個別的要因は不動産ごとの個性に関する要因です。市場全体の金利、地域の交通条件、対象建物の維持管理状態は、それぞれ別の区分に当たります。
価格の原則では、(効用が最も発揮される使用を前提に価格が形成される)と、(周囲の環境に適合することで効用が最も発揮される)を取り違えないようにします。
住宅金融・統計(免除科目)
住宅金融支援機構とは、長期固定金利の住宅ローンを金融機関を通じて供給するなど、住宅資金の安定供給を支える公的機関です。
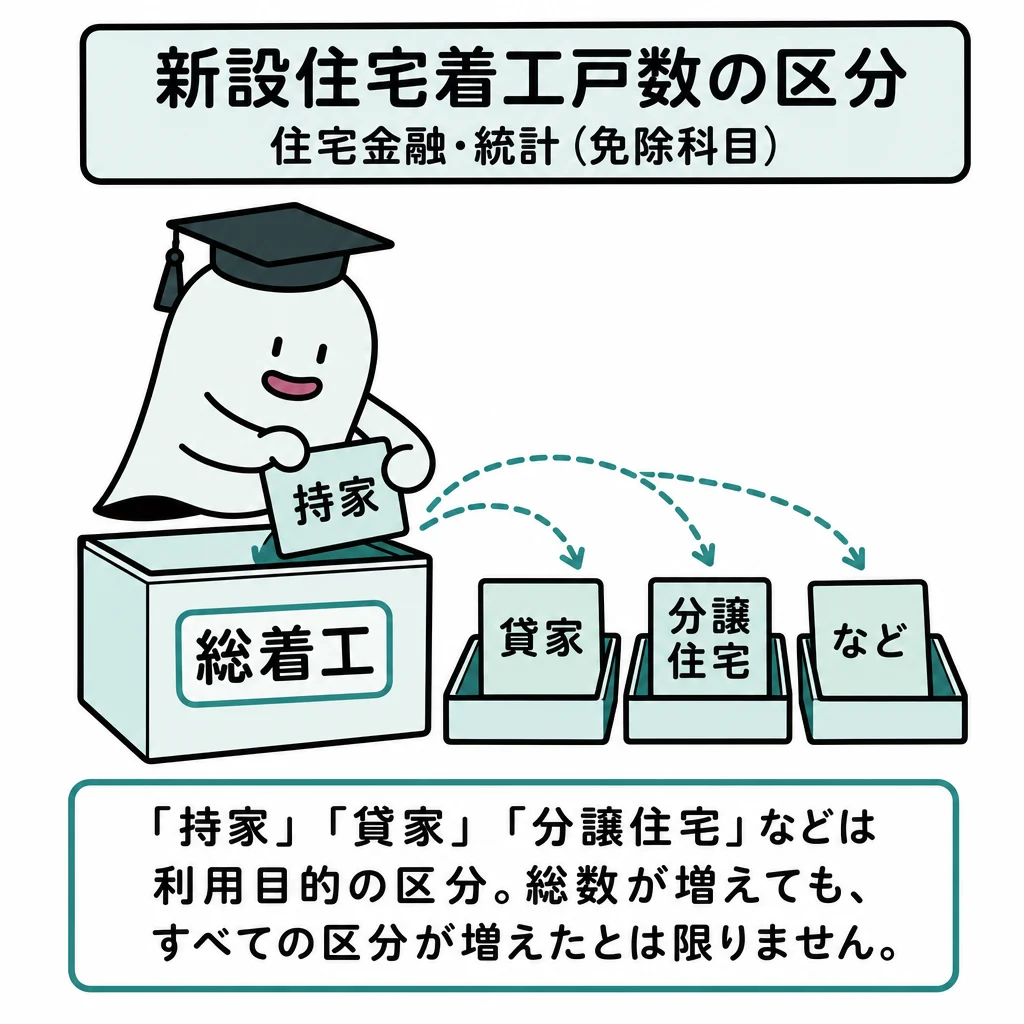
住宅金融と統計は、制度の役割と数字の対象を分けて学びます。最新値の丸暗記だけでは表の読み違いを防げません。
住宅金融支援機構の役割
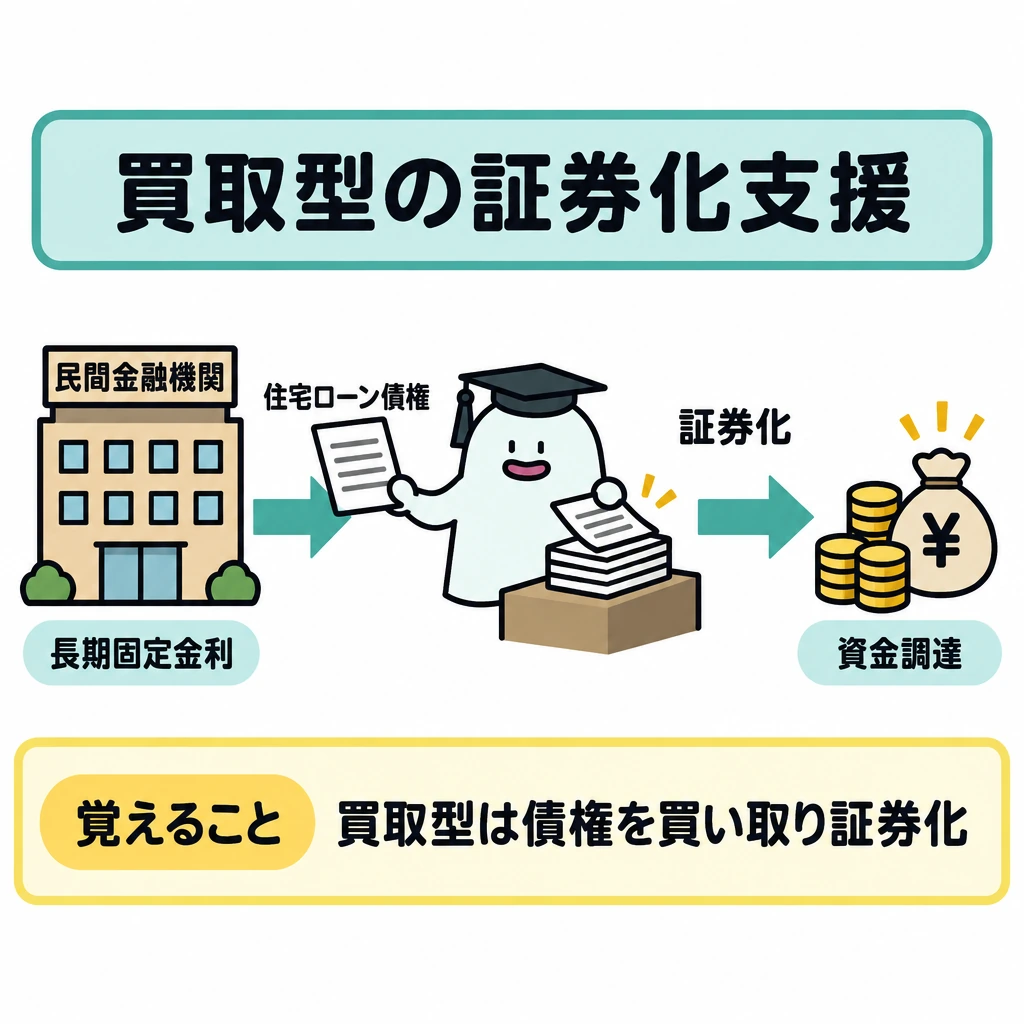
住宅金融支援機構の中心業務は証券化支援です。買取型では、民間金融機関が貸し付けた長期固定金利の住宅ローン(フラット35)の債権を機構が買い取り、証券化して資金を調達します。保証型では、金融機関の住宅ローンを担保とする証券に機構が保証を付けます。機構がすべての住宅ローンを利用者へ直接貸し付ける仕組みではありません。
買取型で買い取る債権は、本人や親族が住む住宅の建設・購入資金の貸付債権です。新築住宅に限らず中古住宅の購入資金も含み、住宅の購入に付随する改良(リフォーム)資金も対象です。賃貸住宅や投資用物件の資金は対象外です。省エネ性・耐震性などに優れた住宅は、一定期間金利を引き下げる制度(フラット35S)があります。
このほか機構は、民間の住宅ローンの事故に備える住宅融資保険、団体信用生命保険、民間では対応しにくい分野の直接融資を行います。
直接融資には、災害復興住宅融資(元金の据置期間を設けられる)、子育て世帯・高齢者世帯向け賃貸住宅の建設資金、マンション共用部分の改良資金、耐震改修や省エネ改修の資金、市街地の土地の合理的な利用に役立つ建築物の建設資金などがあります。賃貸住宅向けの直接融資があることと、フラット35の対象に賃貸住宅が含まれないことを区別します。
高齢者が自ら住む住宅のバリアフリー工事などの融資では、毎月は利息のみを支払い、元金は本人の死亡時に一括返済する高齢者向け返済特例制度があります。
| 機構の業務 | 相手・仕組み | 例 |
|---|---|---|
| 証券化支援 | 民間金融機関の長期固定金利住宅ローンを支援 | フラット35。買取型と保証型。自己・親族の居住用に限る |
| 住宅融資保険 | 融資した金融機関の債権事故を保険で支援 | 民間の住宅ローン供給を補完 |
| 直接融資 | 民間では対応しにくい分野へ機構が貸付け | 災害復興住宅融資、子育て・高齢者向け賃貸住宅、マンション共用部分の改良等 |
| 団体信用生命保険 | 債務者の死亡時等に保険金でローンを弁済 | 機構の融資やフラット35の利用者が対象 |
統計の読み方
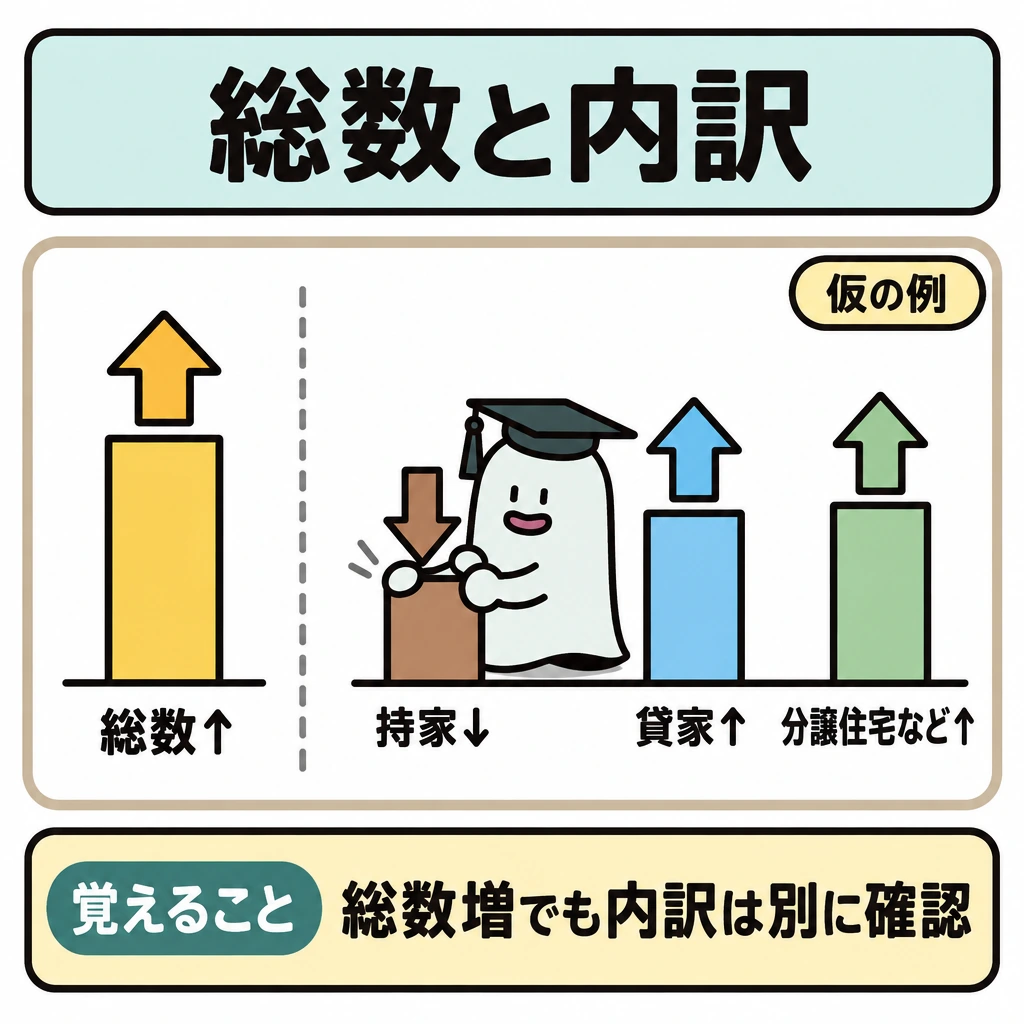
新設住宅着工戸数の持家と貸家は利用目的の区分です。総数が増えても、すべての区分が増えたとは限りません。
統計問題では、どの調査か、対象が年度か暦年か、単位が戸数か床面積か件数か、前年比か構成比かを先に確認します。ここを混同すると、最新の数値を知っていても誤ります。
| 統計・制度 | 見る対象 | 引っかけ |
|---|---|---|
| 建築着工統計(新設住宅着工) | 持家・貸家・分譲住宅などの戸数、暦年・年度 | 総数と内訳の増減は別 |
| 地価公示・都道府県地価調査 | 標準地・基準地の価格の変動率 | 三大都市圏と地方圏、用途別に確認 |
| 宅地建物取引業法の施行状況調査 | 年度末の宅建業者数・宅建士登録者数 | 業者数と宅建士数を混同しない |
| 法人企業統計(年次別) | 不動産業の売上高・経常利益・利益率(年度) | 増減の方向と連続年数 |
| 土地白書 | 売買による土地の所有権移転登記の件数(土地取引件数) | 件数の規模と前年比を確認 |
| 試験年度の統計 | 指定された資料と期間 | 古い過去問の数値を流用しない |
年度ごとの数値の確認
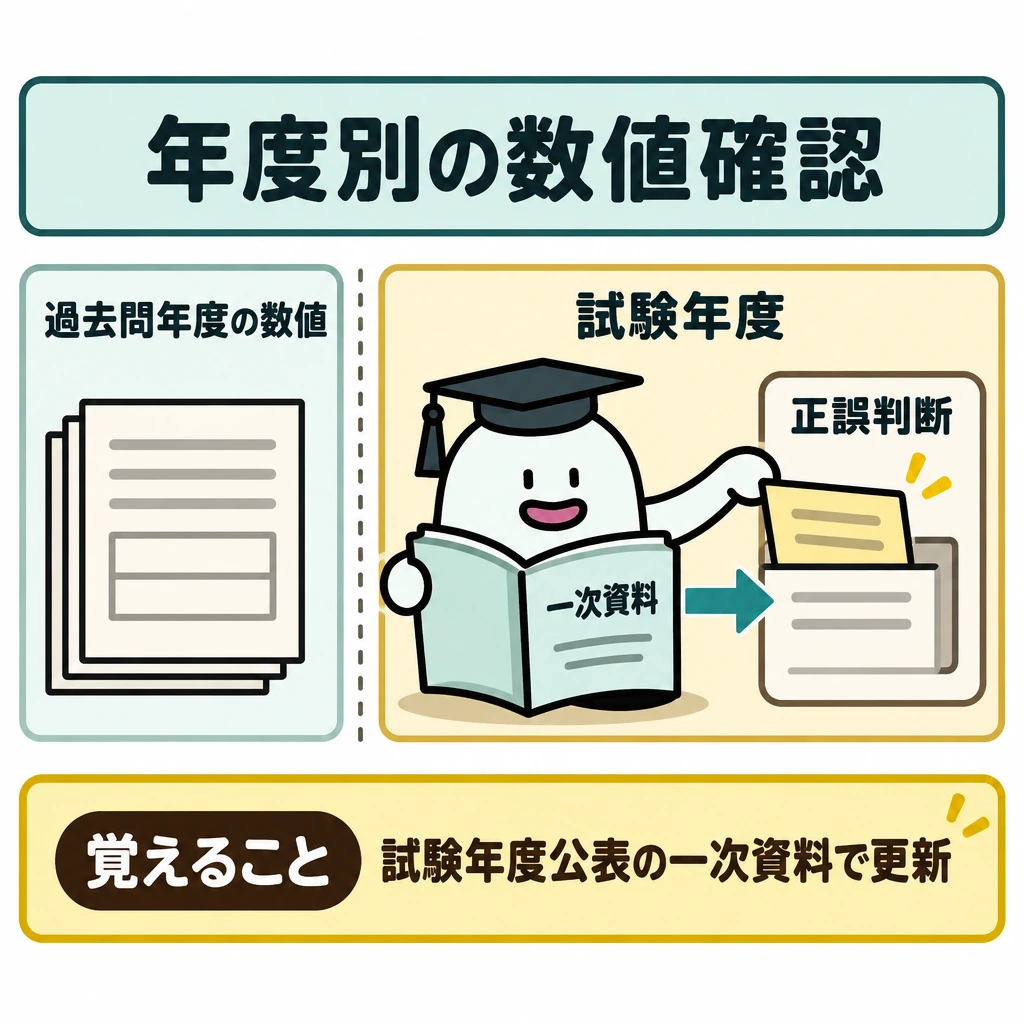
数値は毎年変わるため、固定の暗記項目として本文に埋め込まず、試験年度に公表された一次資料で更新します。過去問の年度の数値を翌年の正誤判断へ流用しません。
試験に出る
- 新設住宅着工戸数の「持家」「貸家」は利用目的の区分で、総数が増えても全区分が増えるとは限りません。
- 統計は調査主体・対象期間・単位・前年比較の条件を確認します。
- 年度と暦年、件数と戸数、増減率と構成比を混同しないよう注意します。
- 証券化支援(買取型)の対象は本人・親族が住む住宅の建設・購入資金で、新築だけでなく中古住宅や購入に付随する改良資金も含み、賃貸住宅は含みません。
- 長期固定金利型でも利用条件や担保評価があり、誰でも希望額を借りられるわけではありません。
重要な言葉
- 住宅金融支援機構
- 長期固定金利の住宅ローンなどを通じて住宅資金の安定供給を支える公的機関。
- 証券化支援
- 住宅ローンを証券化して資金を供給する、住宅金融支援機構の支援の仕組み。
- 構成比
- 全体に占める各区分の割合。増減率とは別の指標。
確認問題
確かめよう総戸数が増えれば持家も必ず増加?
いいえ。内訳ごとの増減を見ます。
新設住宅着工戸数の総数が増えれば、持家も必ず増加する。
長期固定金利型の住宅ローンでも、利用条件や担保評価がある。
住宅金融支援機構は、証券化支援事業(買取型)において、住宅ローンの利用者に長期固定金利の資金を直接貸し付けている。
証券化支援事業(買取型)で機構が買い取る貸付債権には、中古住宅の購入資金に係るものも含まれる。
住宅の購入に付随する改良(リフォーム)資金の貸付債権は、証券化支援事業(買取型)の買取りの対象とならない。
証券化支援事業(保証型)は、機構が民間金融機関から住宅ローン債権を買い取って証券化する仕組みである。
機構は、災害復興住宅融資のように、民間金融機関では対応が困難な分野について直接融資を行っている。
機構の直接融資は自ら居住する住宅に限られ、賃貸住宅の建設資金を貸し付けることはない。
高齢者が自ら居住する住宅のバリアフリー工事の融資には、毎月は利息のみを支払い、元金は本人の死亡時に一括して返済する制度がある。
住宅融資保険は、民間金融機関が行う住宅ローンについて、返済不能などの事故が生じた場合に備えて機構が引き受ける保険である。
新設住宅着工戸数の「持家」「貸家」「分譲住宅」は、建物の構造(木造・非木造)による区分である。
統計を読むときに確認する事項に含まれないのは?
住宅金融支援機構の証券化支援事業(買取型)で、買取りの対象とならない貸付債権は?
住宅金融支援機構の業務に関する記述のうち、正しいものはどれか。
証券化支援事業(買取型)に関する記述のうち、誤っているものはどれか。
統計資料の読み方として、最も適切なものはどれか。
住宅金融と統計は、制度の役割とを分けて学びます。最新値の丸暗記だけでは表の読み違いを防げません。
住宅金融支援機構の中心業務はです。では、民間金融機関が貸し付けた長期固定金利の住宅ローン(フラット35)の債権を機構が買い取り、証券化して資金を調達します。では、金融機関の住宅ローンを担保とする証券に機構が保証を付けます。機構がすべての住宅ローンを利用者へ直接貸し付ける仕組みではありません。
買取型で買い取る債権は、本人や親族が住む住宅の建設・購入資金の貸付債権です。新築住宅に限らずの購入資金も含み、住宅の購入に付随する改良(リフォーム)資金も対象です。賃貸住宅や投資用物件の資金はです。省エネ性・耐震性などに優れた住宅は、一定期間金利を引き下げる制度(フラット35S)があります。
このほか機構は、民間の住宅ローンの事故に備える、、民間では対応しにくい分野のを行います。
直接融資には、(元金の据置期間を設けられる)、子育て世帯・高齢者世帯向け賃貸住宅の建設資金、の改良資金、耐震改修や省エネ改修の資金、市街地の土地の合理的な利用に役立つ建築物の建設資金などがあります。賃貸住宅向けの直接融資があることと、フラット35の対象に賃貸住宅が含まれないことを区別します。
高齢者が自ら住む住宅のバリアフリー工事などの融資では、毎月は利息のみを支払い、元金は本人のに一括返済するがあります。
新設住宅着工戸数のとは利用目的の区分です。総数が増えても、すべての区分が増えたとは限りません。
統計問題では、どの調査か、対象がか暦年か、単位が戸数か床面積か件数か、前年比かかを先に確認します。ここを混同すると、最新の数値を知っていても誤ります。
数値は毎年変わるため、固定の暗記項目として本文に埋め込まず、試験年度に公表されたで更新します。過去問の年度の数値を翌年の正誤判断へ流用しません。
土地・建物の知識(免除科目)
地形と地盤は、建物の安全性を左右する土地の条件で、造成の履歴や周辺の災害リスクとあわせて確認します。
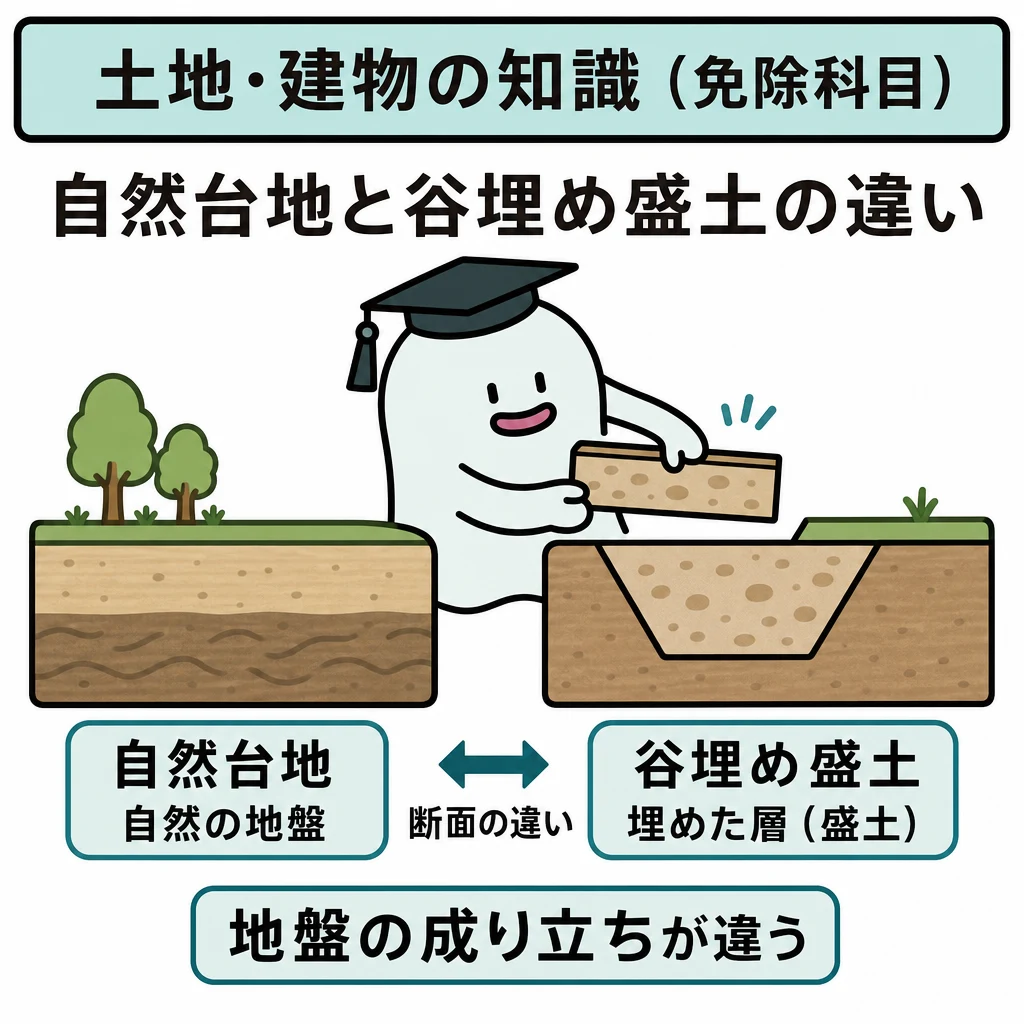
建物の安全性は、建物だけでなく、その下の土地や周辺の地形にも左右されます。見た目の平坦さだけでは判断できません。
地形・地盤の見分け方
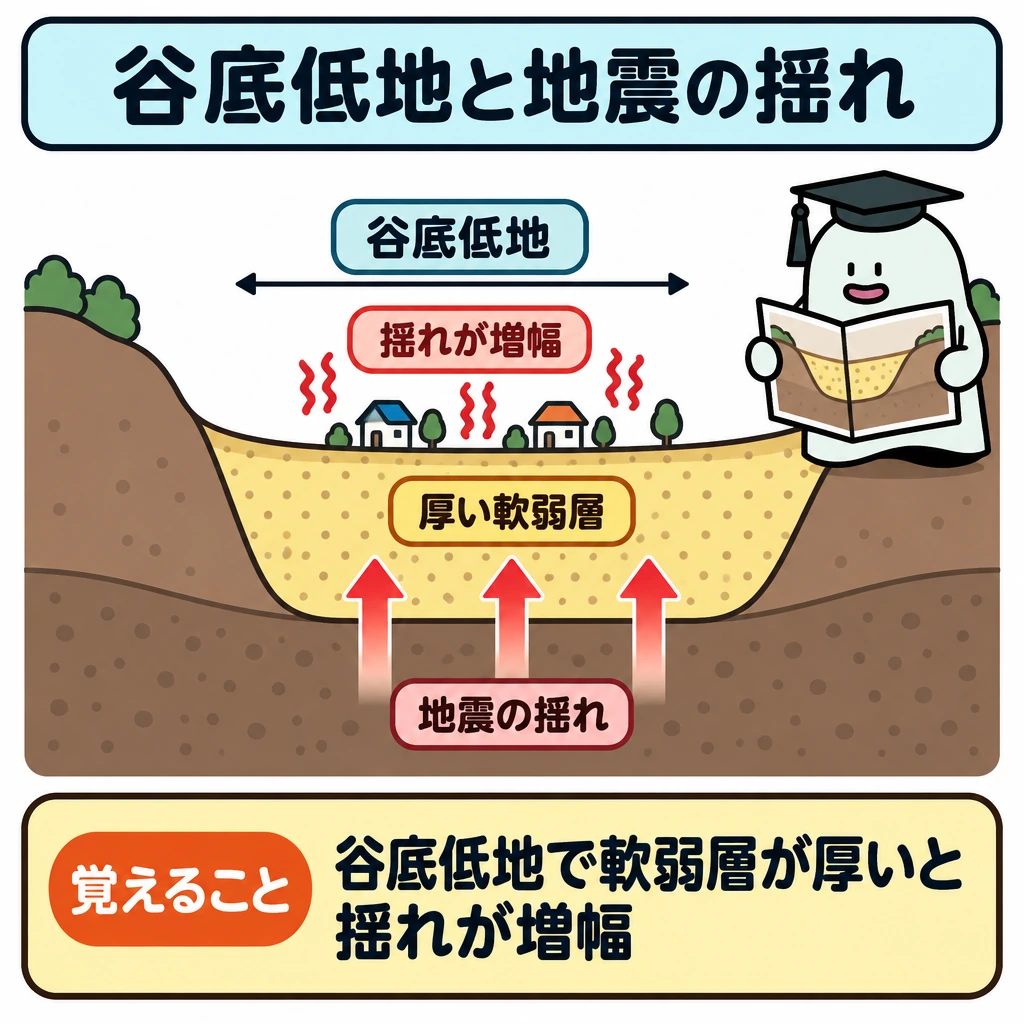
土地の安全性は、地形の成り立ち、造成履歴、浸水や土砂災害の情報を合わせて判断します。
台地や段丘は低地より古い時代にできた地盤で、一般に建物を支える強さがあります。ただし、崖の縁や盛土で造成した部分は別に確認が必要です。丘陵地は山地より斜面が緩く、一般に斜面崩壊が起きにくいといえます。
川沿いの低地(自然堤防・後背湿地・三角州など)に積もった土砂は新しく軟弱なことが多く、重い建物を支えるには不向きです。谷底低地に軟弱層が厚く積もった所では、地震の揺れが増幅されます。自然堤防の後背湿地側の縁、旧河道、埋立地、地下水位の浅い砂州・砂丘は液状化しやすい場所です。
| 地形・土地 | 起こりやすい問題 | 確認する資料・対策 |
|---|---|---|
| 台地・段丘 | 一般に低地より安定しやすい | 崖縁・盛土部は別途確認 |
| 丘陵地 | 山地より斜面崩壊は起きにくい | 切土・盛土の造成部を確認 |
| 川沿いの低地・谷底低地 | 軟弱地盤、地震動の増幅 | 地形図・地盤調査 |
| 旧河道・後背湿地・埋立地・砂州・砂丘 | 液状化 | 地下水位・地盤調査 |
| 谷埋め盛土 | 地震時の滑動崩落 | 造成履歴・擁壁・排水施設 |
| 工場跡地・埋立地 | 重金属などによる土壌汚染 | 土地の利用履歴・土壌調査 |
建物の材料と構造
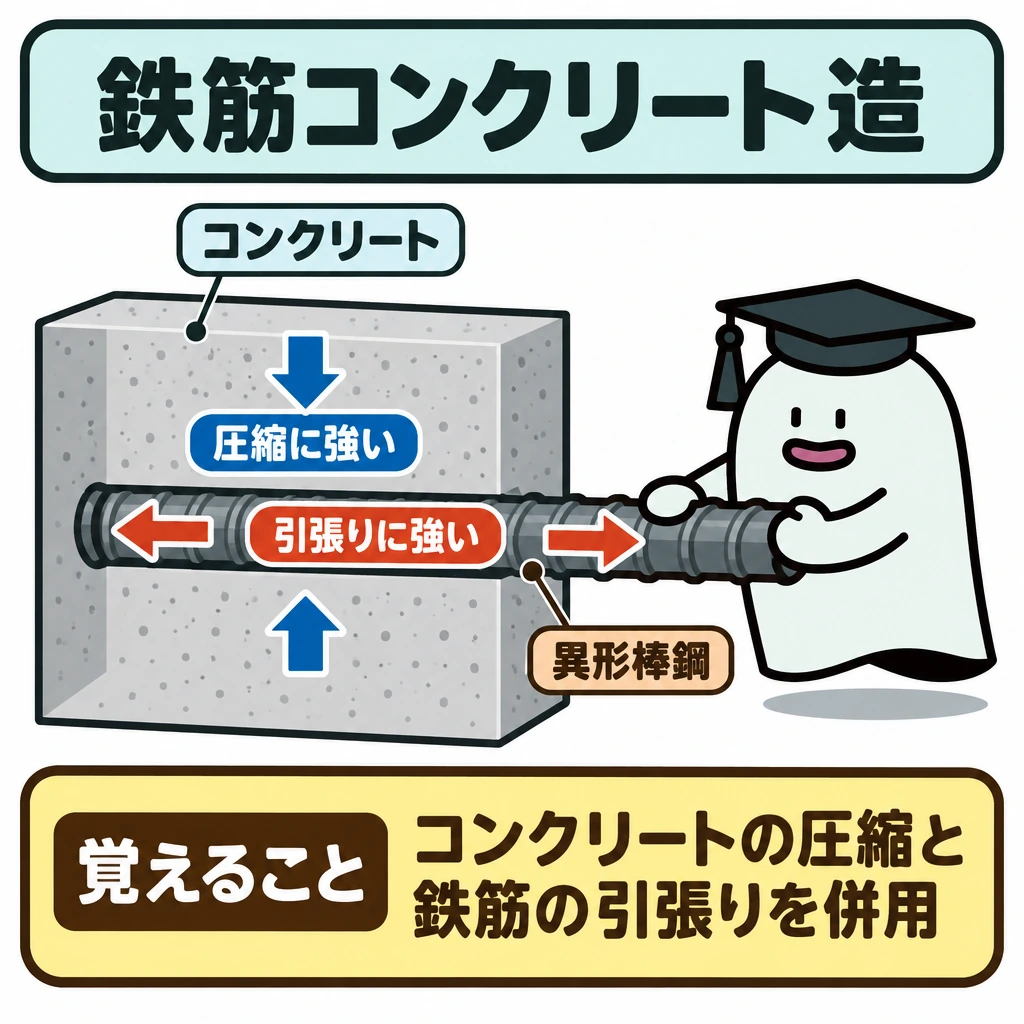
鉄筋コンクリート造は、コンクリートの圧縮に対する強さと鉄筋の引張りに対する強さを組み合わせます。表面に突起のある異形棒鋼は、丸鋼よりコンクリートとの付着に優れます。変形が小さく耐火性に富む一方、自重が大きく、コンクリートが固まるまで時間がかかるため工期が長くなります。
鉄骨造の鋼材は強度が高く粘りもあるので、小さな断面で大きな荷重に耐えられます。ただし熱に弱くさびやすいため、耐火被覆や防錆処理が必要です。鋼は炭素量が多いほど硬く強くなりますが、もろくなります。密度は木材やコンクリートより大きくなります。
構造形式では、柱と梁を強く接合するラーメン構造、四角形の骨組に斜め材を入れるブレース構造(ラーメン構造などと併用されることも多い)、壁と床を箱形に組んで原則として柱・梁を使わない壁式構造を区別します。構造名だけで耐震性を決めません。
| 構造・材料 | 長所 | 注意点 |
|---|---|---|
| 鉄筋コンクリート造 | 圧縮と引張りの強みを組み合わせ、耐火性が高い | 自重が大きく工期が長い。ひび割れ・中性化の維持管理 |
| 鉄骨造(鋼材) | 強度が高く粘りがあり、断面を小さくできる | 熱とさびに弱く、耐火被覆・防錆が必要 |
| ラーメン構造 | 柱と梁を剛接合し、開口を取りやすい | 接合部の強さが重要 |
| ブレース構造 | 斜め材で水平力に抵抗する | 他の構造と併用されることもある |
| 壁式構造 | 壁と床で箱形に組む | 原則として柱・梁を使わない |
擁壁と現地調査
「新しい建物だからどんな地盤でも安全」「鉄筋コンクリートなら維持管理不要」という一律の判断はできません。条件と劣化を確認します。
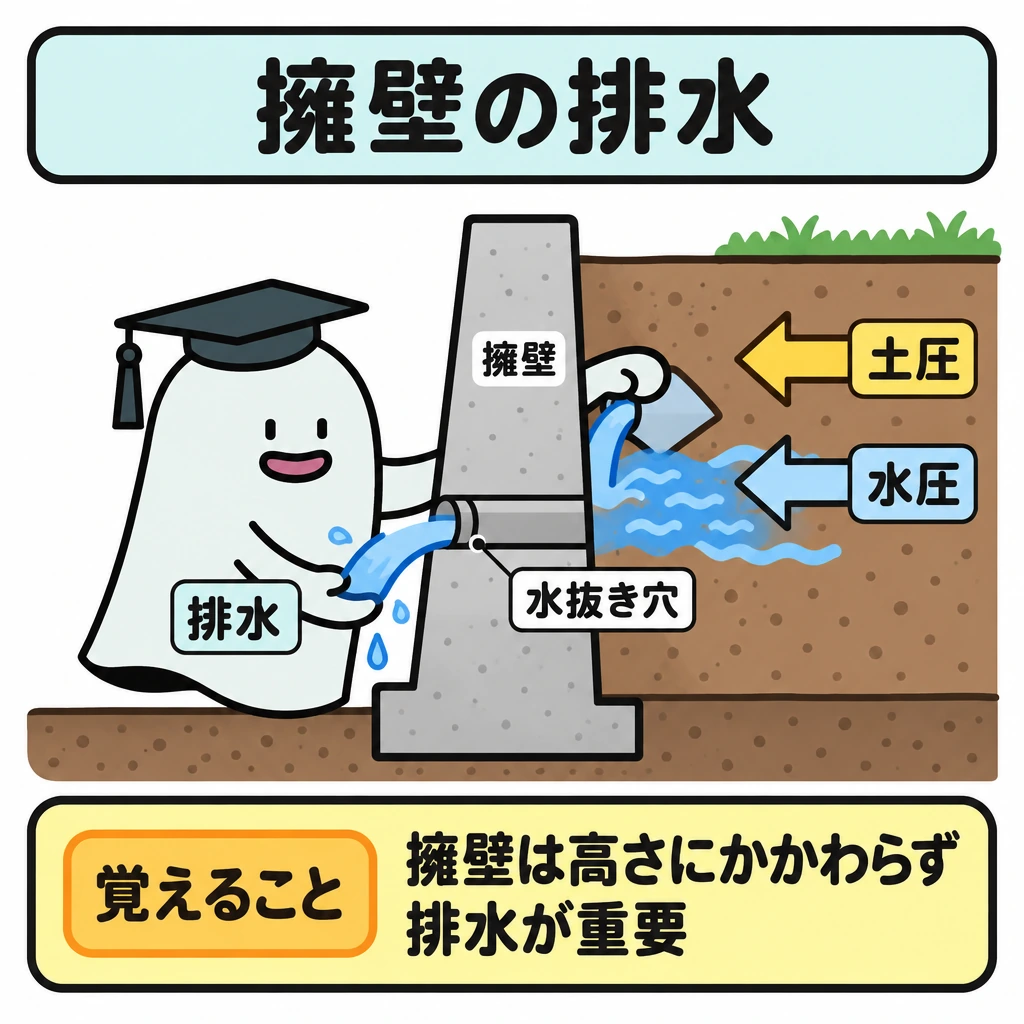
擁壁は背面の土圧と水圧を受けるため、高さにかかわらず水抜き穴などの排水が重要です。重力式擁壁は自重で土圧に抵抗します。30度以上の斜面を背後に控える宅地では、擁壁の設置や崖面の保護が必要です。土地の安全性は地形図・造成履歴・ハザードマップなど複数の情報を合わせて確認します。
試験に出る
- 建物の安全性は、建物だけでなく土地や周辺の地形にも左右されます。
- 谷を埋めた盛土地と自然の台地では地盤の成り立ちが異なります。
- 盛土地・切土地・旧河道などの条件は、地形図やハザードマップと併せて確認します。
- 「新しいから安全」「鉄筋コンクリートなら維持管理不要」といった一律の判断はできません。
- 鉄筋は主に引張り、コンクリートは主に圧縮に抵抗する組合せや、鋼材・構造形式(ラーメン・ブレース・壁式)の特徴が問われます。
重要な言葉
- 盛土地
- 谷などを埋め立てて造った土地。地盤の成り立ちが自然の台地と異なる。
- 旧河道
- かつて川だった場所。地盤が弱く、災害リスクが高いことがある。
- ハザードマップ
- 浸水や土砂災害などの危険区域を示した地図。
確認問題
確かめよう平らな土地なら地盤条件は同じ?
いいえ。造成履歴や地質が違う場合があります。
谷を埋めた盛土地と自然の台地は、地盤の成り立ちが同じである。
鉄筋コンクリート造なら、維持管理は不要である。
台地や段丘は、一般に低地より古い時代にできた地盤で、建物を支える強さがある。
丘陵地は山地に比べて斜面が急であり、一般に斜面崩壊が起きやすい。
自然堤防は周囲より高いため、後背湿地側の縁であっても液状化のおそれはない。
谷底低地に軟弱層が厚く堆積している所では、地震の揺れが増幅されやすい。
異形棒鋼は表面に突起があるため、丸鋼よりコンクリートとの付着に優れる。
鉄骨造の鋼材は熱に強いため、耐火被覆をしなくても高い耐火性を確保できる。
鉄筋コンクリート造は、変形が小さく耐火性に富む一方、自重が大きく工期が長くなる。
壁式構造は、柱と梁を剛接合した骨組で建物を支える構造である。
重力式擁壁は、擁壁自体の重さによって背面の土圧に抵抗する。
高さの低い擁壁であれば、背面の水を抜く水抜き穴などの排水施設は必要ない。
30度以上の斜面を背後に控える宅地では、擁壁の設置や崖面の保護が必要となる。
建物で主に圧縮に抵抗する材料は?
旧河道などの条件を確認する際に併せて用いる資料は?
液状化が起きやすい場所として、最も不適切なものはどれか。
建物の構造に関する記述のうち、正しいものはどれか。
土地の安全性に関する記述のうち、誤っているものはどれか。
建物の安全性は、建物だけでなく、その下のや周辺のにも左右されます。見た目の平坦さだけでは判断できません。
土地の安全性は、地形の成り立ち、、浸水や土砂災害の情報を合わせて判断します。
台地や段丘はより古い時代にできた地盤で、一般に建物を支える強さがあります。ただし、崖の縁や盛土で造成した部分は別に確認が必要です。丘陵地は山地より斜面が緩く、一般にが起きにくいといえます。
川沿いの低地(自然堤防・後背湿地・三角州など)に積もった土砂は新しくなことが多く、重い建物を支えるには不向きです。谷底低地に軟弱層が厚く積もった所では、地震の揺れがされます。自然堤防の後背湿地側の縁、旧河道、埋立地、地下水位の浅い砂州・砂丘はしやすい場所です。
鉄筋コンクリート造は、コンクリートのに対する強さと鉄筋のに対する強さを組み合わせます。表面に突起のあるは、丸鋼よりコンクリートとの付着に優れます。変形が小さく耐火性に富む一方、自重が大きく、コンクリートが固まるまで時間がかかるため工期が長くなります。
鉄骨造の鋼材は強度が高く粘りもあるので、小さな断面で大きな荷重に耐えられます。ただし熱に弱くさびやすいため、や防錆処理が必要です。鋼はが多いほど硬く強くなりますが、もろくなります。密度は木材やコンクリートより大きくなります。
構造形式では、柱と梁を強く接合する、四角形の骨組に斜め材を入れる(ラーメン構造などと併用されることも多い)、壁と床を箱形に組んで原則として柱・梁を使わないを区別します。構造名だけで耐震性を決めません。
「新しい建物だからどんな地盤でも安全」「鉄筋コンクリートなら維持管理不要」という一律の判断はできません。条件とを確認します。
擁壁は背面の土圧と水圧を受けるため、高さにかかわらずなどの排水が重要です。は自重で土圧に抵抗します。以上の斜面を背後に控える宅地では、擁壁の設置や崖面の保護が必要です。土地の安全性は地形図・造成履歴・ハザードマップなど複数の情報を合わせて確認します。
景品表示法(不当表示)(免除科目)
景品表示法(不当景品類及び不当表示防止法)とは、不当な表示による顧客の誤認を防ぐため、優良誤認や有利誤認となる表示を禁止する法律です。
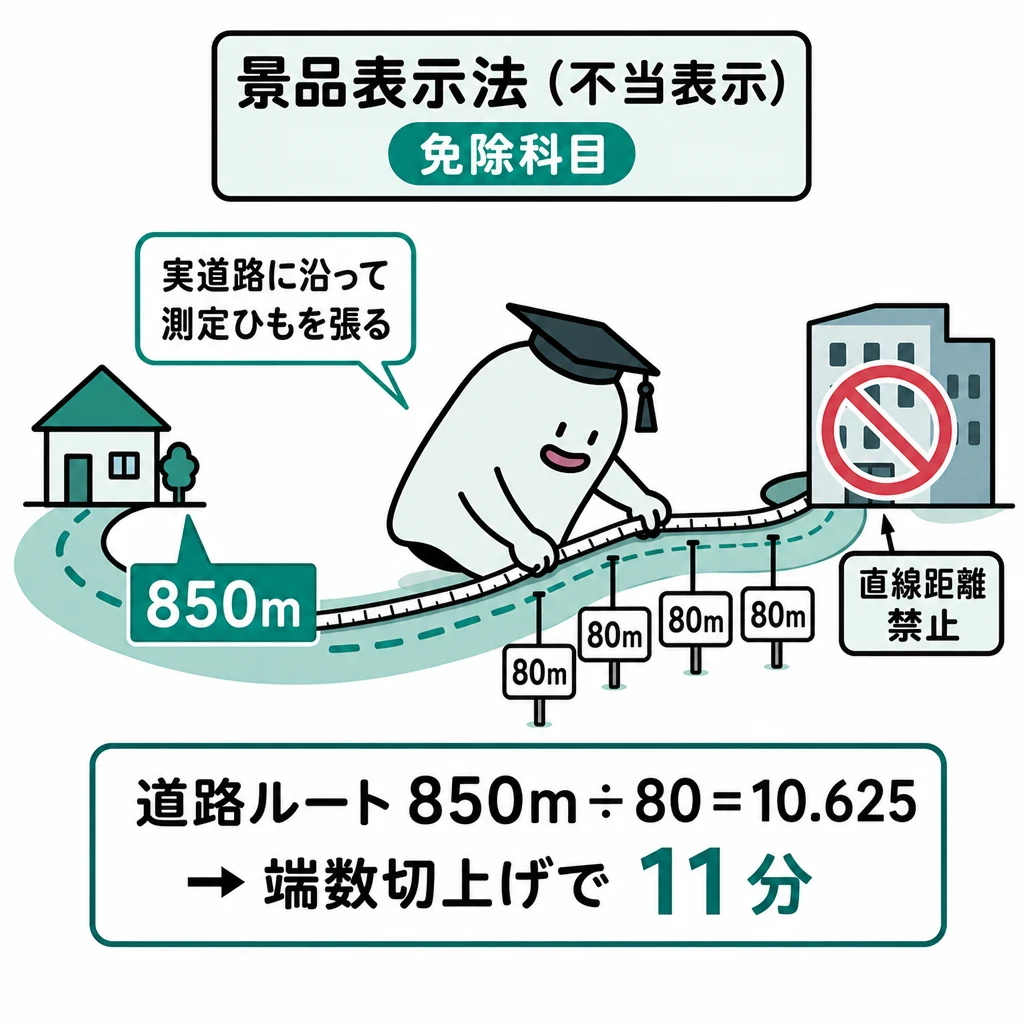
広告は物件を選ぶ入口なので、実態より著しく良い条件に見せる表示は判断を誤らせます。比較する基準を確かめます。
徒歩表示の計算
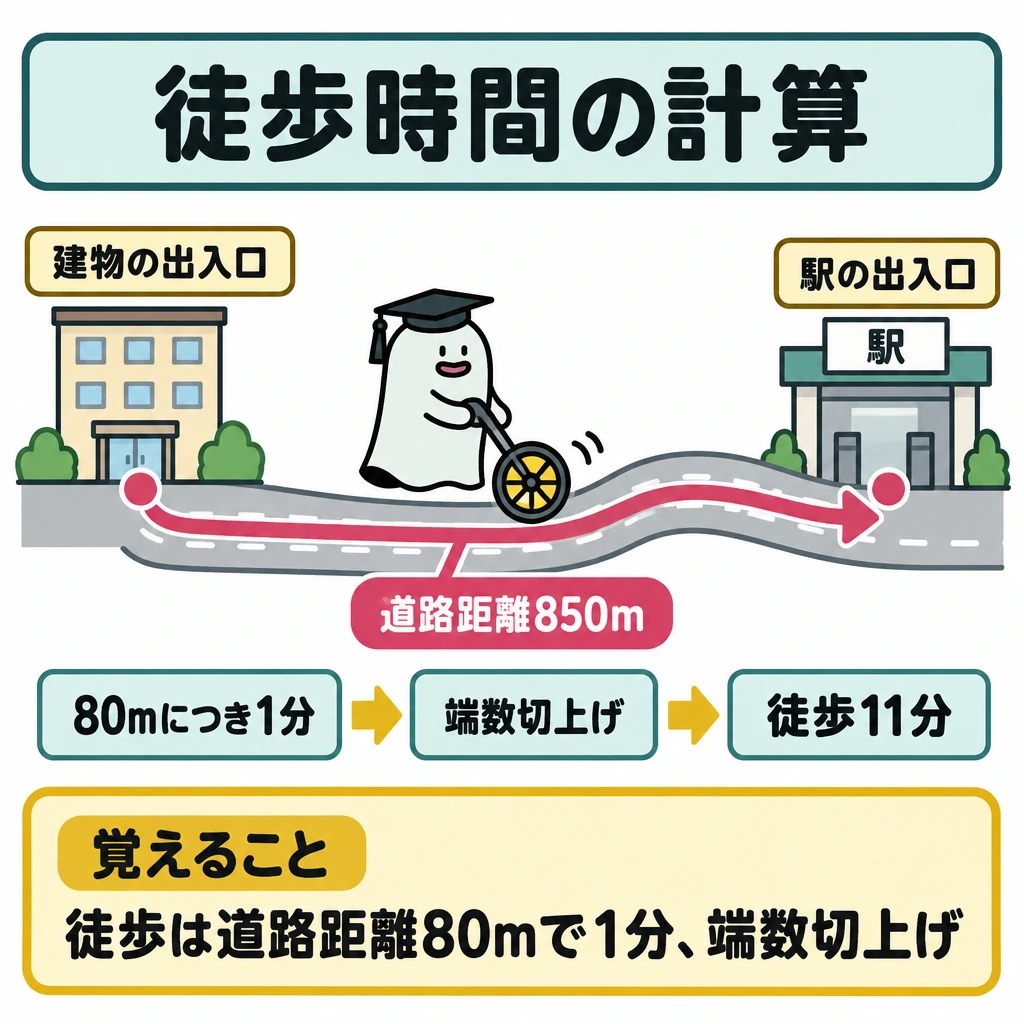
徒歩所要時間は道路距離80mにつき1分で計算し、1分未満の端数を切り上げます。信号待ちや坂道の時間を足す計算ではないため、徒歩11分という表示が実際の到着時間を保証するわけではありません。表示規約上の計算と現地の条件を分けて考えます。
距離は、物件の区画(マンションなどは建物の出入口)から駅などの施設の出入口までを測ります。団地(一団の宅地・建物)では、駅から最も近い区画と最も遠い区画の両方を起点とした数値を表示し、どちらか一方だけでは足りません。
スーパーなどの商業施設は、物件からの道路距離または徒歩所要時間を示して表示します。自転車の所要時間を示しても徒歩所要時間の代わりにはなりません。電車・バスの所要時間は朝の通勤ラッシュ時の時間を示し、平常時の時間はその旨を明らかにして併記できます。
| 表示 | 判断基準 | 例・注意 |
|---|---|---|
| 徒歩所要時間 | 道路距離80mにつき1分、端数切上げ | 850mは11分 |
| 徒歩距離の経路 | 直線距離ではなく道路距離 | 団地は最も近い区画と最も遠い区画の両方 |
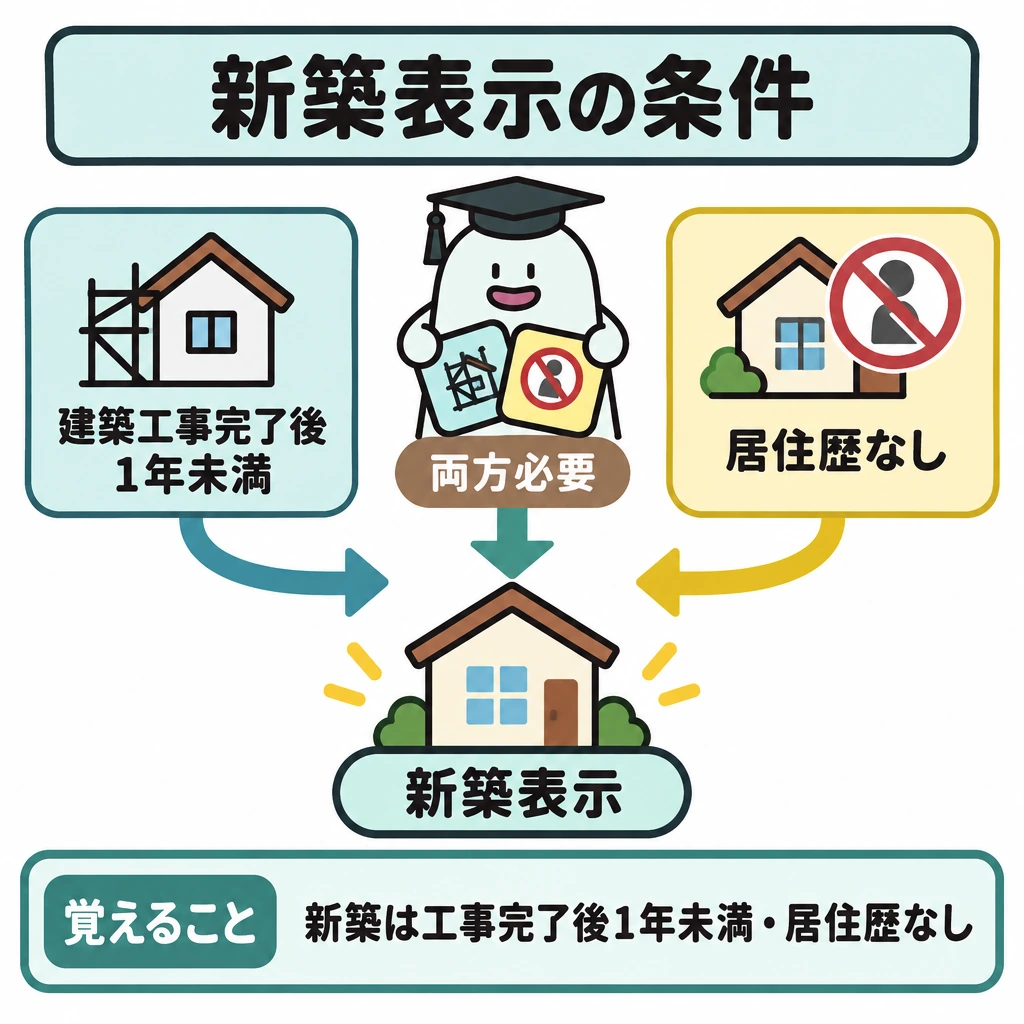
| 新築 | 建築後1年未満、かつ未入居 | 1年以上の未入居物件や入居済み物件は新築と表示しない |
| おとり広告 | 取引できない物件で誘引 | 成約済み物件の表示等 |
| 優良誤認・有利誤認 | 品質・設備/価格・取引条件 | 宅建業法の広告規制とも区別 |
おとり広告と新築表示
物件の品質・設備などの優良誤認、価格等の有利誤認、おとり広告は手口が違います。おとり広告は、実在しない物件、実在しても取引の対象にならない物件、取引する意思がない物件で客を誘う表示です。物件が実在していても、取引する意思がなければおとり広告になります。
不動産表示規約で「新築」と表示できるのは、建築工事の完了後1年未満で、かつ居住の用に供されたことがない住宅です。未入居でも建築後1年以上なら「新築」と表示できません。「新発売」は、新築住宅や一棟リノベーションマンションなどについて初めて購入の申込みの勧誘を行う場合に使えます。
未完成の物件は、建築確認などの処分を受けた後でなければ広告できません。
表示規約と宅建業法
不動産の表示に関する公正競争規約は景品表示法に基づく表示ルールです。宅建業法の誇大広告の禁止や取引態様の明示と重なる場面があっても、設問がどの規律を問うか確認します。
過去問では、物件名の付け方、管理費の表示、新設予定の駅、土地上の古家・廃屋の明示なども問われています。下の表の数値と条件を押さえます。
| 表示する事項 | ルール | 誤りになりやすい例 |
|---|---|---|
| 物件名に使う地名等 | 街道・道路名は物件が接するか直線距離50m以内 | 離れた街道の名称を付ける |
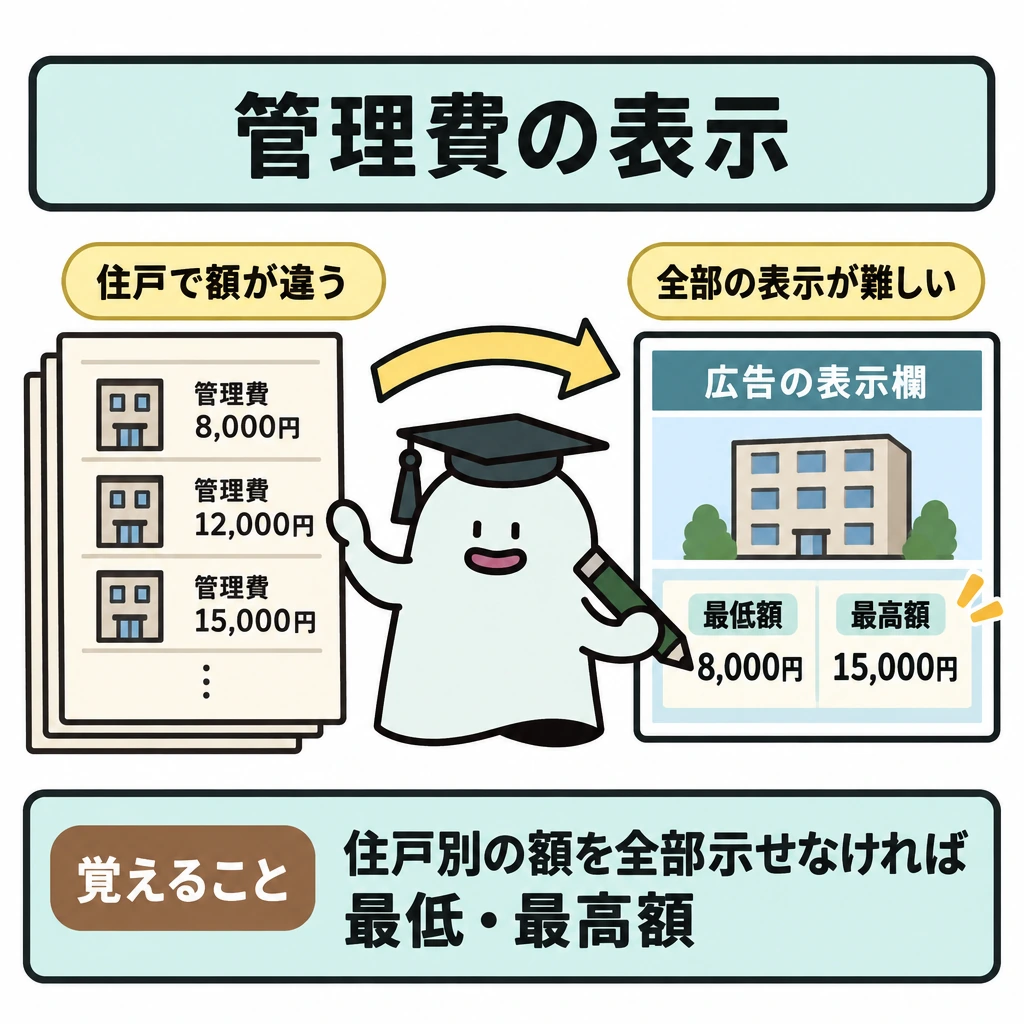
| 管理費 | 住戸で額が違い全部の表示が難しい場合は最低額と最高額 | 最高額だけを表示する |
| 新設予定の駅・バス停 | 運行主体が公表したものは新設予定時期を明示して表示可 | 未公表の計画を表示する |
| 古家・廃屋がある土地 | その旨を明示する | 現地で分かるとして省略する |
| 新発売 | 新築住宅・一棟リノベーションマンション等で初めて勧誘する場合 | 一棟リノベーションマンションは使えないと考える |
試験に出る
- 徒歩所要時間は道路距離80mを1分として計算し、1分未満の端数を切り上げます(15分50秒なら16分)。
- 道路距離850mは850÷80=10.625分となり、表示は11分です。
- 徒歩表示は直線距離ではなく道路距離で計算する点が問われます。
- 優良誤認(品質・設備)と有利誤認(価格等)、おとり広告を区別します。
- 11分という表示は、信号待ちなどを含む実際の到着時間を保証するものではありません。
- 新築は建築後1年未満かつ未入居、団地の距離は最も近い区画と最も遠い区画の両方、交通機関の所要時間は朝の通勤ラッシュ時の時間を示します。
重要な言葉
- 優良誤認
- 商品・サービスの品質や内容が実際より良いと誤認させる表示。
- 有利誤認
- 価格などが実際より有利だと誤認させる表示。
- 道路距離
- 物件から最寄り駅などまでの、実際の道路に沿った距離。徒歩時間の計算に使う。
確認問題
確かめよう道路距離850mを80で割ると10.625分。表示は?
11分です。
徒歩所要時間は直線距離を80m=1分として計算する。
道路距離850mの場合、徒歩所要時間の表示は11分である。
徒歩所要時間の計算結果が15分50秒のときは、15分と表示してよい。
道路距離が980mの物件は、徒歩12分と表示できる。
団地の徒歩所要時間は、駅から最も近い区画と最も遠い区画のそれぞれを起点とした数値を表示する。
マンションの徒歩所要時間は、敷地のうち最も駅に近い地点を起点として計測する。
電車の所要時間は朝の通勤ラッシュ時のものを表示し、平常時の所要時間はその旨を明示して併記できる。
建築工事の完了後1年を経過していても、一度も居住の用に供されていなければ「新築」と表示できる。
一棟リノベーションマンションについて初めて購入の申込みの勧誘を行う場合は、「新発売」と表示できる。
物件が実在していても、取引する意思のない物件を表示して客を誘う広告は、おとり広告に当たる。
未完成の物件は、建築確認の申請をした時点で広告を開始することができる。
物件名に街道の名称を用いることができるのは、物件がその街道に接するか、街道から直線距離で50m以内にある場合である。
住戸によって管理費の額が異なり、すべてを表示することが困難な場合は、最高額のみを表示すればよい。
道路距離850mのときの徒歩所要時間の表示は?
徒歩所要時間の計算に用いる距離は?
団地で、駅から最も近い区画までの道路距離が330m、最も遠い区画までが1,050mのとき、徒歩所要時間の表示として正しいものは?
不動産の表示に関する公正競争規約に照らし、正しいものはどれか。
不動産の広告表示に関する記述のうち、誤っているものはどれか。
広告は物件を選ぶ入口なので、実態より著しく良い条件に見せる表示は判断を誤らせます。比較するを確かめます。
徒歩所要時間は道路距離につき1分で計算し、1分未満の端数をます。信号待ちや坂道の時間を足す計算ではないため、徒歩11分という表示が実際の到着時間を保証するわけではありません。上の計算と現地の条件を分けて考えます。
距離は、物件の区画(マンションなどは建物の出入口)から駅などの施設の出入口までを測ります。団地(一団の宅地・建物)では、駅からとの両方を起点とした数値を表示し、どちらか一方だけでは足りません。
スーパーなどの商業施設は、物件からのまたは徒歩所要時間を示して表示します。自転車の所要時間を示しても徒歩所要時間の代わりにはなりません。電車・バスの所要時間はの時間を示し、平常時の時間はその旨を明らかにして併記できます。
物件の品質・設備などの、価格等の、おとり広告は手口が違います。おとり広告は、実在しない物件、実在しても取引の対象にならない物件、取引する意思がない物件で客を誘う表示です。物件が実在していても、取引する意思がなければおとり広告になります。
不動産表示規約で「新築」と表示できるのは、建築工事の完了後で、かつ居住の用に供されたことがない住宅です。未入居でも建築後1年以上なら「新築」と表示できません。「」は、新築住宅や一棟リノベーションマンションなどについて初めて購入の申込みの勧誘を行う場合に使えます。
未完成の物件は、などの処分を受けた後でなければ広告できません。
不動産の表示に関する公正競争規約はに基づく表示ルールです。宅建業法のの禁止や取引態様の明示と重なる場面があっても、設問がどの規律を問うか確認します。
覚えるポイント
- 税:取得(不動産取得税)・登記(登録免許税)・保有(固定資産税)・文書(印紙税)・譲渡(所得税等)で税を分け、納税義務者、課税標準、税率、免税点、軽減要件を比べます。2026年4月1日以後の取得から不動産取得税の免税点が上がった点に注意します。
- 価格・評価制度:原価法は再調達原価、取引事例比較法は類似取引、収益還元法は将来収益に着目します。地価公示は標準地の正常な価格を示す公的な指標です。
- 住宅金融・統計(免除科目):住宅金融支援機構の証券化支援(買取型)は本人・親族の居住用住宅が対象で、賃貸住宅は含みません。統計は調査主体、対象期間、単位、前年との比較条件を確認します。
- 土地・建物の知識(免除科目):土地の造成履歴、地盤、浸水や土砂災害の情報と、木造・鉄骨造・鉄筋コンクリート造など構造の特徴を分けて整理します。
- 景品表示法(不当表示)(免除科目):優良誤認・有利誤認・おとり広告を区別します。徒歩所要時間は道路距離80mで1分、端数は切り上げ、新築は建築後1年未満かつ未入居です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 不動産適正取引推進機構:宅建試験の概要 ↗
- 国土交通省:宅地建物取引業法関係 ↗
- 首都圏不動産公正取引協議会:物件内容・取引条件の表示基準 ↗
- 住宅金融支援機構:住宅金融・調査情報 ↗
- 総務省:地方税制度(不動産取得税) ↗
- 千葉県:不動産取得税(令和8年4月1日以降の免税点) ↗
- 国税庁:No.7191 登録免許税の税額表 ↗
- 国税庁:No.7123 契約金額を変更する契約書の記載金額 ↗
- 財務省:令和8年度税制改正の大綱(個人所得課税) ↗
- 財務省:令和8年度税制改正の大綱(資産課税等) ↗
- 財務省:令和8年度税制改正の大綱(固定資産税・不動産取得税の免税点) ↗
- 神奈川県:新築住宅の不動産取得税の軽減措置 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について