


住宅金融支援機構とは
住宅金融支援機構とは、長期固定金利の住宅ローンを金融機関を通じて供給するなど、住宅資金の安定供給を支える公的機関です。
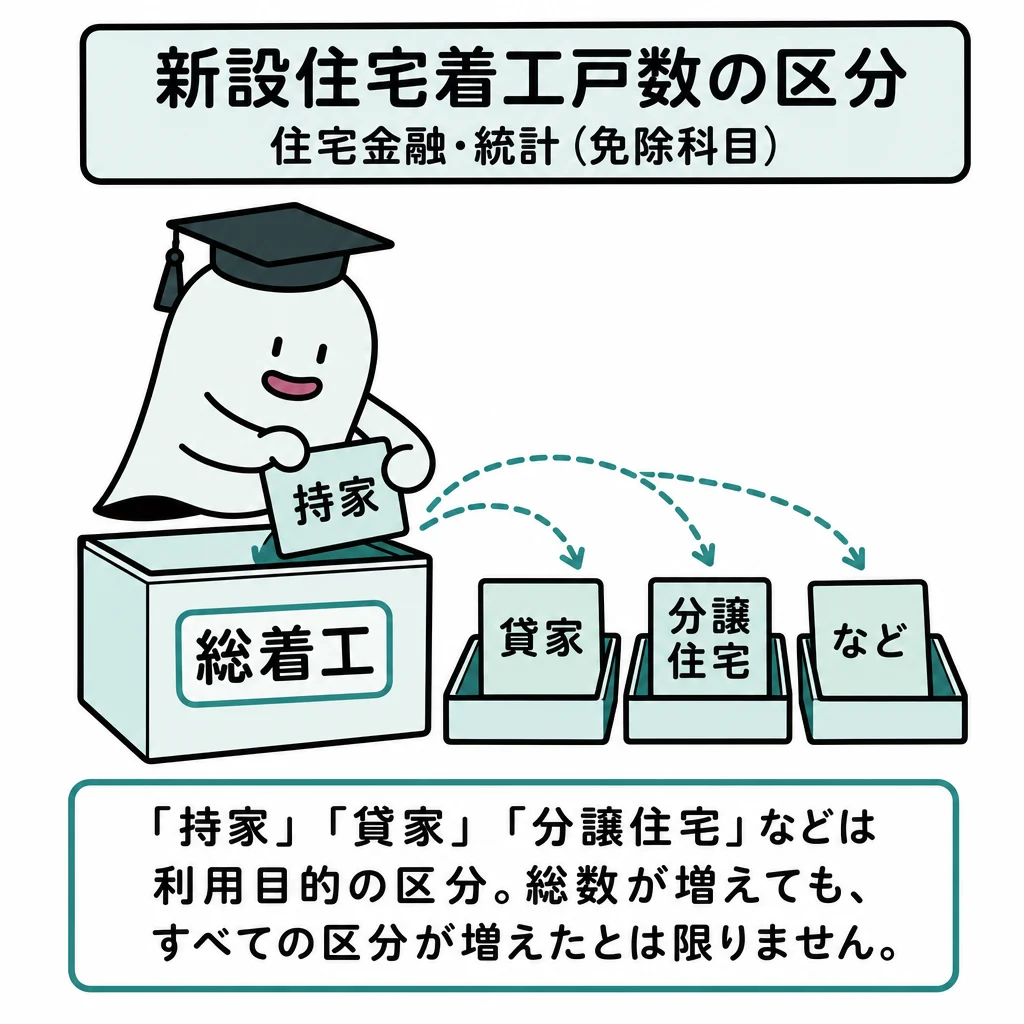
住宅金融と統計は、制度の役割と数字の対象を分けて学びます。最新値の丸暗記だけでは表の読み違いを防げません。
住宅金融支援機構の役割
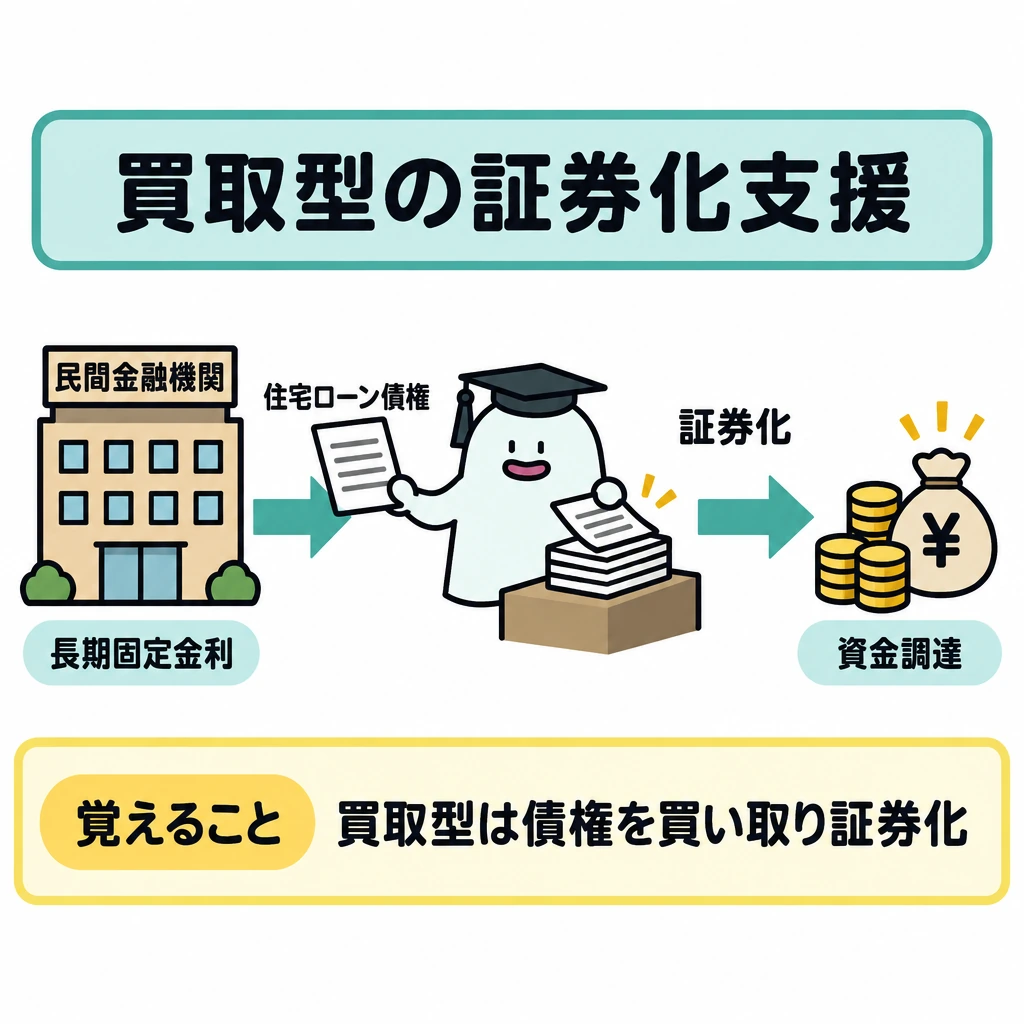
住宅金融支援機構の中心業務は証券化支援です。買取型では、民間金融機関が貸し付けた長期固定金利の住宅ローン(フラット35)の債権を機構が買い取り、証券化して資金を調達します。保証型では、金融機関の住宅ローンを担保とする証券に機構が保証を付けます。機構がすべての住宅ローンを利用者へ直接貸し付ける仕組みではありません。
買取型で買い取る債権は、本人や親族が住む住宅の建設・購入資金の貸付債権です。新築住宅に限らず中古住宅の購入資金も含み、住宅の購入に付随する改良(リフォーム)資金も対象です。賃貸住宅や投資用物件の資金は対象外です。省エネ性・耐震性などに優れた住宅は、一定期間金利を引き下げる制度(フラット35S)があります。
このほか機構は、民間の住宅ローンの事故に備える住宅融資保険、団体信用生命保険、民間では対応しにくい分野の直接融資を行います。
直接融資には、災害復興住宅融資(元金の据置期間を設けられる)、子育て世帯・高齢者世帯向け賃貸住宅の建設資金、マンション共用部分の改良資金、耐震改修や省エネ改修の資金、市街地の土地の合理的な利用に役立つ建築物の建設資金などがあります。賃貸住宅向けの直接融資があることと、フラット35の対象に賃貸住宅が含まれないことを区別します。
高齢者が自ら住む住宅のバリアフリー工事などの融資では、毎月は利息のみを支払い、元金は本人の死亡時に一括返済する高齢者向け返済特例制度があります。
| 機構の業務 | 相手・仕組み | 例 |
|---|---|---|
| 証券化支援 | 民間金融機関の長期固定金利住宅ローンを支援 | フラット35。買取型と保証型。自己・親族の居住用に限る |
| 住宅融資保険 | 融資した金融機関の債権事故を保険で支援 | 民間の住宅ローン供給を補完 |
| 直接融資 | 民間では対応しにくい分野へ機構が貸付け | 災害復興住宅融資、子育て・高齢者向け賃貸住宅、マンション共用部分の改良等 |
| 団体信用生命保険 | 債務者の死亡時等に保険金でローンを弁済 | 機構の融資やフラット35の利用者が対象 |
統計の読み方
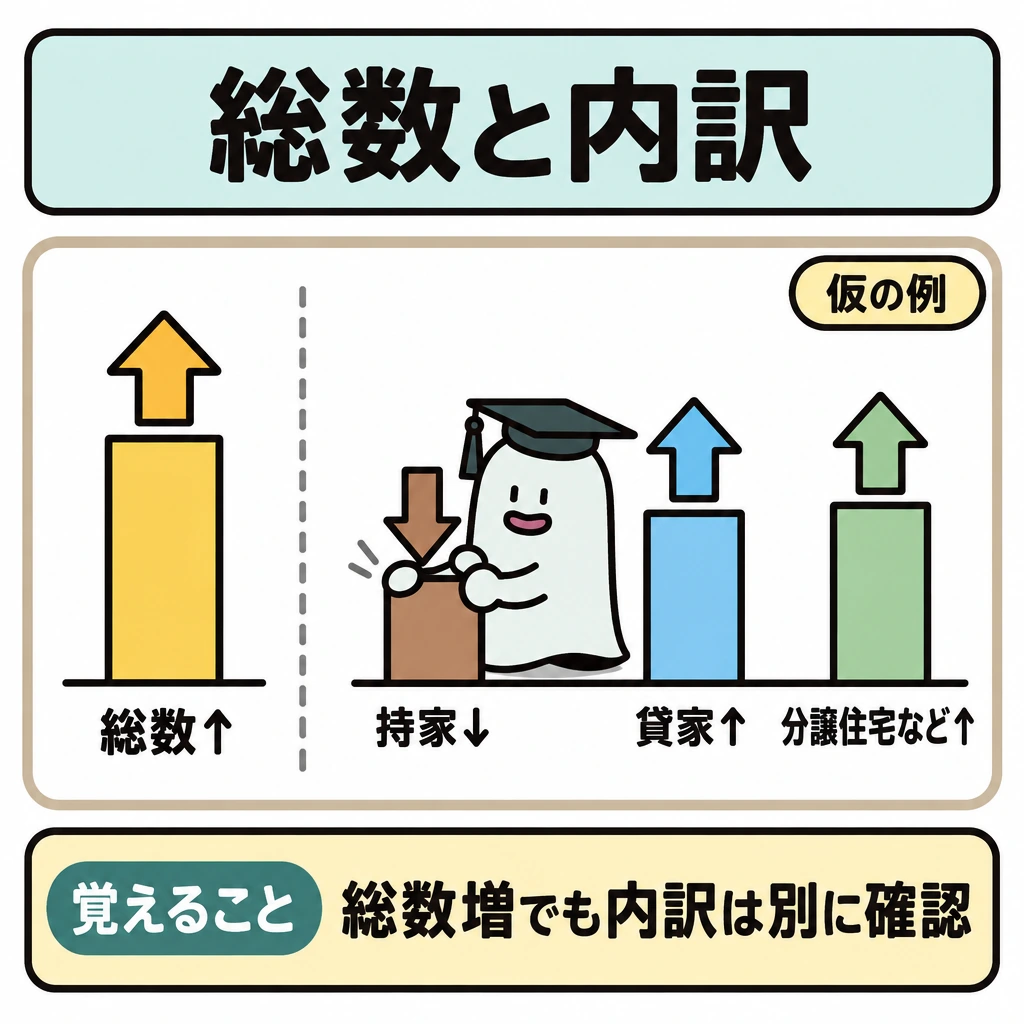
新設住宅着工戸数の持家と貸家は利用目的の区分です。総数が増えても、すべての区分が増えたとは限りません。
統計問題では、どの調査か、対象が年度か暦年か、単位が戸数か床面積か件数か、前年比か構成比かを先に確認します。ここを混同すると、最新の数値を知っていても誤ります。
| 統計・制度 | 見る対象 | 引っかけ |
|---|---|---|
| 建築着工統計(新設住宅着工) | 持家・貸家・分譲住宅などの戸数、暦年・年度 | 総数と内訳の増減は別 |
| 地価公示・都道府県地価調査 | 標準地・基準地の価格の変動率 | 三大都市圏と地方圏、用途別に確認 |
| 宅地建物取引業法の施行状況調査 | 年度末の宅建業者数・宅建士登録者数 | 業者数と宅建士数を混同しない |
| 法人企業統計(年次別) | 不動産業の売上高・経常利益・利益率(年度) | 増減の方向と連続年数 |
| 土地白書 | 売買による土地の所有権移転登記の件数(土地取引件数) | 件数の規模と前年比を確認 |
| 試験年度の統計 | 指定された資料と期間 | 古い過去問の数値を流用しない |
年度ごとの数値の確認
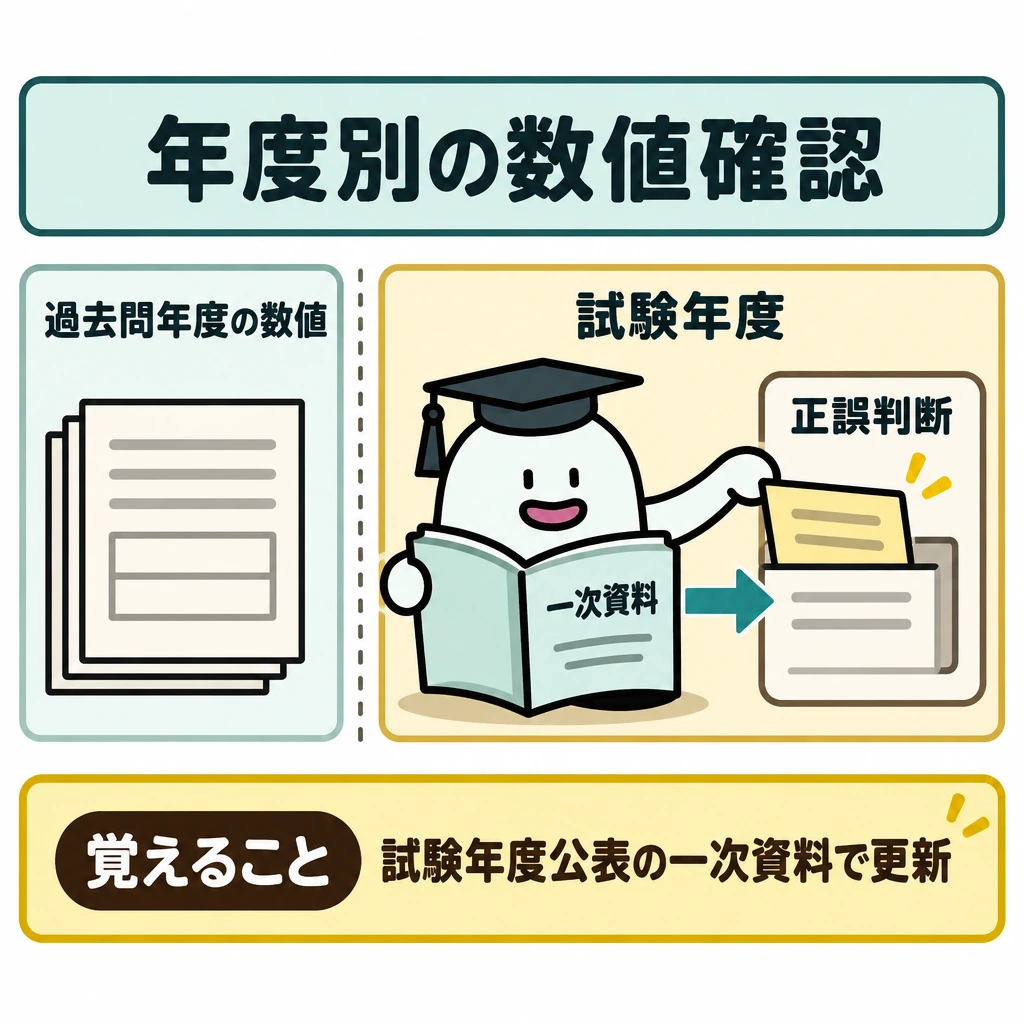
数値は毎年変わるため、固定の暗記項目として本文に埋め込まず、試験年度に公表された一次資料で更新します。過去問の年度の数値を翌年の正誤判断へ流用しません。
試験に出る
- 新設住宅着工戸数の「持家」「貸家」は利用目的の区分で、総数が増えても全区分が増えるとは限りません。
- 統計は調査主体・対象期間・単位・前年比較の条件を確認します。
- 年度と暦年、件数と戸数、増減率と構成比を混同しないよう注意します。
- 証券化支援(買取型)の対象は本人・親族が住む住宅の建設・購入資金で、新築だけでなく中古住宅や購入に付随する改良資金も含み、賃貸住宅は含みません。
- 長期固定金利型でも利用条件や担保評価があり、誰でも希望額を借りられるわけではありません。
重要な言葉
- 住宅金融支援機構
- 長期固定金利の住宅ローンなどを通じて住宅資金の安定供給を支える公的機関。
- 証券化支援
- 住宅ローンを証券化して資金を供給する、住宅金融支援機構の支援の仕組み。
- 構成比
- 全体に占める各区分の割合。増減率とは別の指標。
確認問題
確かめよう総戸数が増えれば持家も必ず増加?
いいえ。内訳ごとの増減を見ます。
新設住宅着工戸数の総数が増えれば、持家も必ず増加する。
長期固定金利型の住宅ローンでも、利用条件や担保評価がある。
住宅金融支援機構は、証券化支援事業(買取型)において、住宅ローンの利用者に長期固定金利の資金を直接貸し付けている。
証券化支援事業(買取型)で機構が買い取る貸付債権には、中古住宅の購入資金に係るものも含まれる。
住宅の購入に付随する改良(リフォーム)資金の貸付債権は、証券化支援事業(買取型)の買取りの対象とならない。
証券化支援事業(保証型)は、機構が民間金融機関から住宅ローン債権を買い取って証券化する仕組みである。
機構は、災害復興住宅融資のように、民間金融機関では対応が困難な分野について直接融資を行っている。
機構の直接融資は自ら居住する住宅に限られ、賃貸住宅の建設資金を貸し付けることはない。
高齢者が自ら居住する住宅のバリアフリー工事の融資には、毎月は利息のみを支払い、元金は本人の死亡時に一括して返済する制度がある。
住宅融資保険は、民間金融機関が行う住宅ローンについて、返済不能などの事故が生じた場合に備えて機構が引き受ける保険である。
新設住宅着工戸数の「持家」「貸家」「分譲住宅」は、建物の構造(木造・非木造)による区分である。
統計を読むときに確認する事項に含まれないのは?
住宅金融支援機構の証券化支援事業(買取型)で、買取りの対象とならない貸付債権は?
住宅金融支援機構の業務に関する記述のうち、正しいものはどれか。
証券化支援事業(買取型)に関する記述のうち、誤っているものはどれか。
統計資料の読み方として、最も適切なものはどれか。
住宅金融と統計は、制度の役割とを分けて学びます。最新値の丸暗記だけでは表の読み違いを防げません。
住宅金融支援機構の中心業務はです。では、民間金融機関が貸し付けた長期固定金利の住宅ローン(フラット35)の債権を機構が買い取り、証券化して資金を調達します。では、金融機関の住宅ローンを担保とする証券に機構が保証を付けます。機構がすべての住宅ローンを利用者へ直接貸し付ける仕組みではありません。
買取型で買い取る債権は、本人や親族が住む住宅の建設・購入資金の貸付債権です。新築住宅に限らずの購入資金も含み、住宅の購入に付随する改良(リフォーム)資金も対象です。賃貸住宅や投資用物件の資金はです。省エネ性・耐震性などに優れた住宅は、一定期間金利を引き下げる制度(フラット35S)があります。
このほか機構は、民間の住宅ローンの事故に備える、、民間では対応しにくい分野のを行います。
直接融資には、(元金の据置期間を設けられる)、子育て世帯・高齢者世帯向け賃貸住宅の建設資金、の改良資金、耐震改修や省エネ改修の資金、市街地の土地の合理的な利用に役立つ建築物の建設資金などがあります。賃貸住宅向けの直接融資があることと、フラット35の対象に賃貸住宅が含まれないことを区別します。
高齢者が自ら住む住宅のバリアフリー工事などの融資では、毎月は利息のみを支払い、元金は本人のに一括返済するがあります。
新設住宅着工戸数のとは利用目的の区分です。総数が増えても、すべての区分が増えたとは限りません。
統計問題では、どの調査か、対象がか暦年か、単位が戸数か床面積か件数か、前年比かかを先に確認します。ここを混同すると、最新の数値を知っていても誤ります。
数値は毎年変わるため、固定の暗記項目として本文に埋め込まず、試験年度に公表されたで更新します。過去問の年度の数値を翌年の正誤判断へ流用しません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 不動産適正取引推進機構:宅建試験の概要 ↗
- 国土交通省:宅地建物取引業法関係 ↗
- 首都圏不動産公正取引協議会:物件内容・取引条件の表示基準 ↗
- 住宅金融支援機構:住宅金融・調査情報 ↗
- 総務省:地方税制度(不動産取得税) ↗
- 千葉県:不動産取得税(令和8年4月1日以降の免税点) ↗
- 国税庁:No.7191 登録免許税の税額表 ↗
- 国税庁:No.7123 契約金額を変更する契約書の記載金額 ↗
- 財務省:令和8年度税制改正の大綱(個人所得課税) ↗
- 財務省:令和8年度税制改正の大綱(資産課税等) ↗
- 財務省:令和8年度税制改正の大綱(固定資産税・不動産取得税の免税点) ↗
- 神奈川県:新築住宅の不動産取得税の軽減措置 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について