

企業活動とは
企業活動とは、誰に何を提供し、どれだけ利益が残るかを考えながら事業を営むことです。
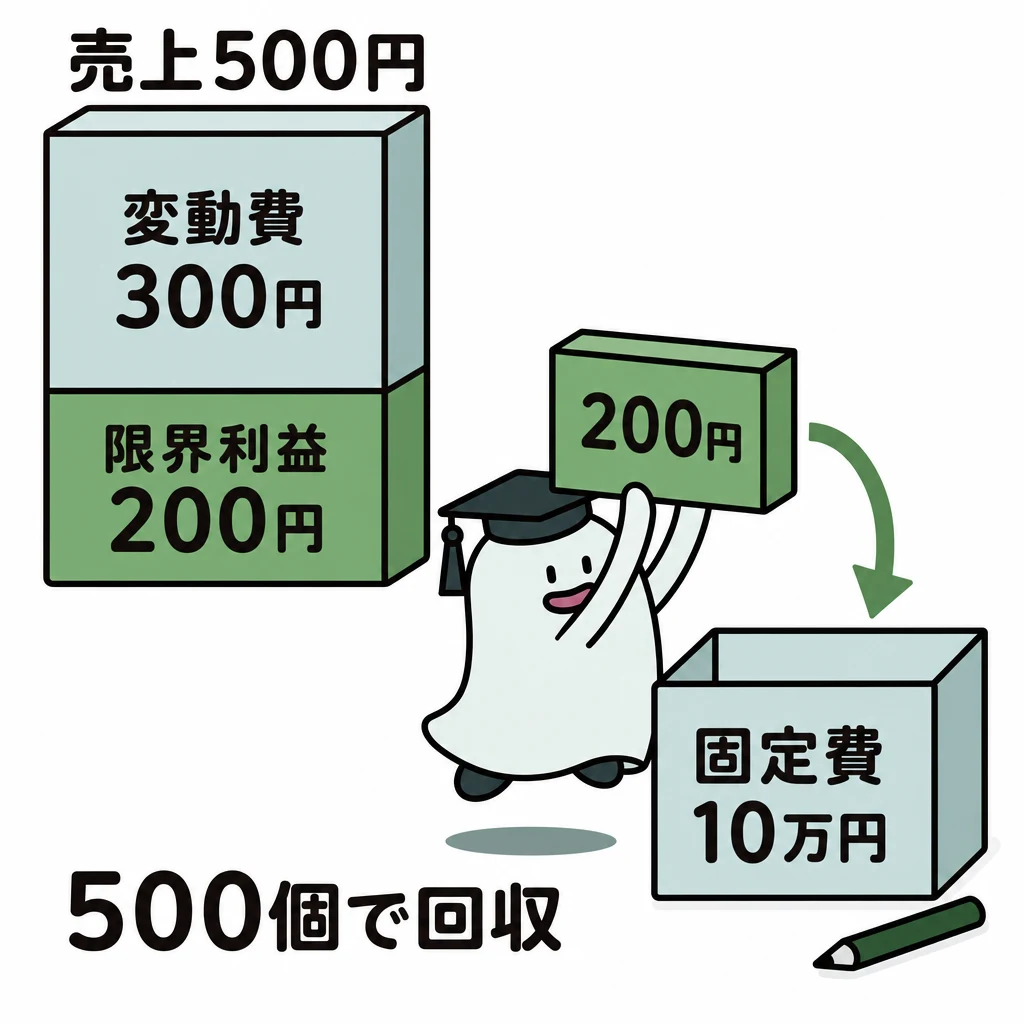
商品が売れていても利益が出ないのは、売上だけでなく費用も増えるからです。企業活動を学ぶときは、誰に何を提供し、いくら残るかを一つの店で考えます。
基本の仕組み
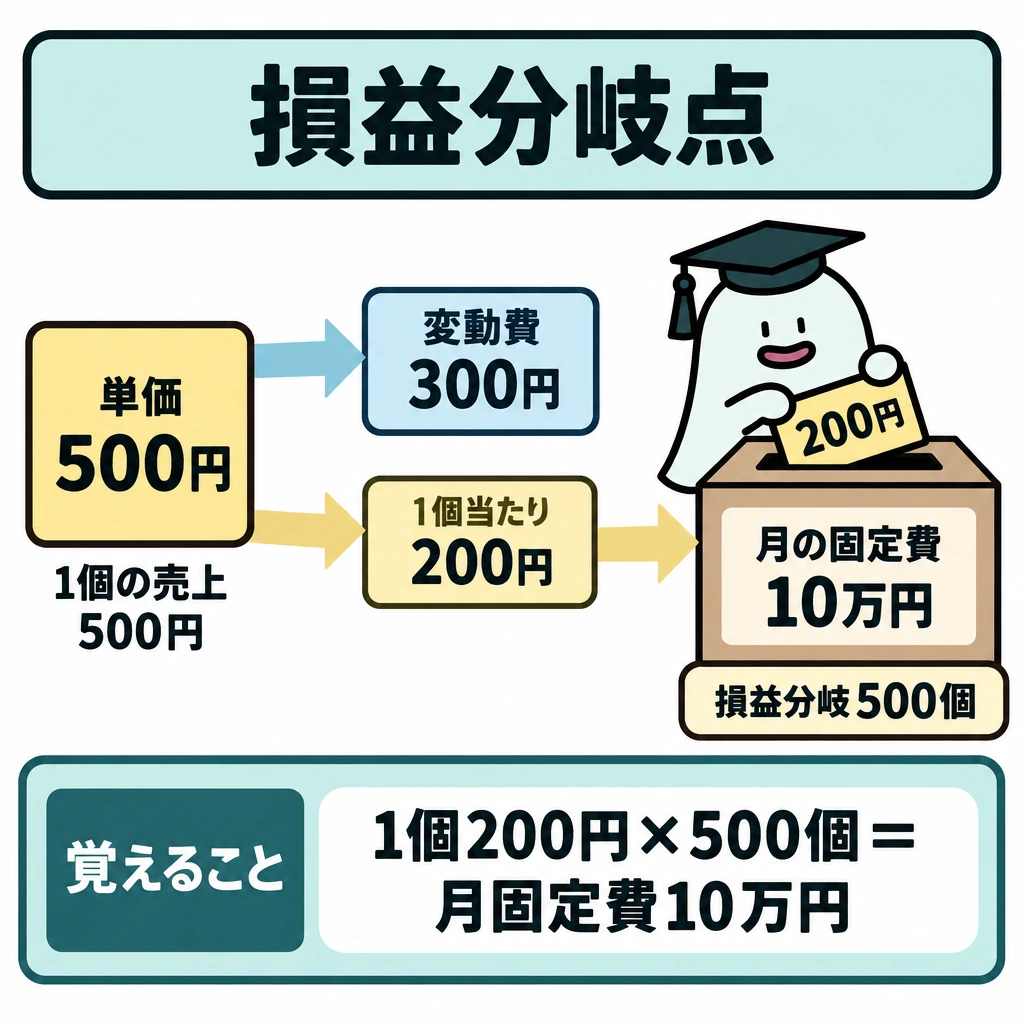
単価500円、1個当たり変動費300円、月の固定費10万円の店では、1個売ると固定費の回収に200円使えます。10万円÷200円=500個が損益分岐点です。
売上高から変動費を引いた限界利益で固定費を回収し、その後に利益が生まれます。財務諸表では、期間の利益と、ある時点の資産・負債を分けて読みます。
利益と手元の現金は一致しません。掛売りなら売上を計上していても未回収であり、借入れなら現金が増えても売上ではありません。
ブレーンストーミングでは、その場の批判を控え、多くの案を出し、他の案を発展させます。案の発散と、費用や実現性で絞り込む評価は段階を分けます。組織では業務別の機能別組織と、製品や地域に責任を持たせる事業部制などがあり、指揮命令や責任の置き方が異なります。
財務と組織の区別
損益計算書は一定期間の収益・費用と利益、貸借対照表はある時点の資産・負債・純資産、キャッシュフロー計算書は一定期間の現金の出入りを、営業・投資・財務の三つの活動に分けて示します。
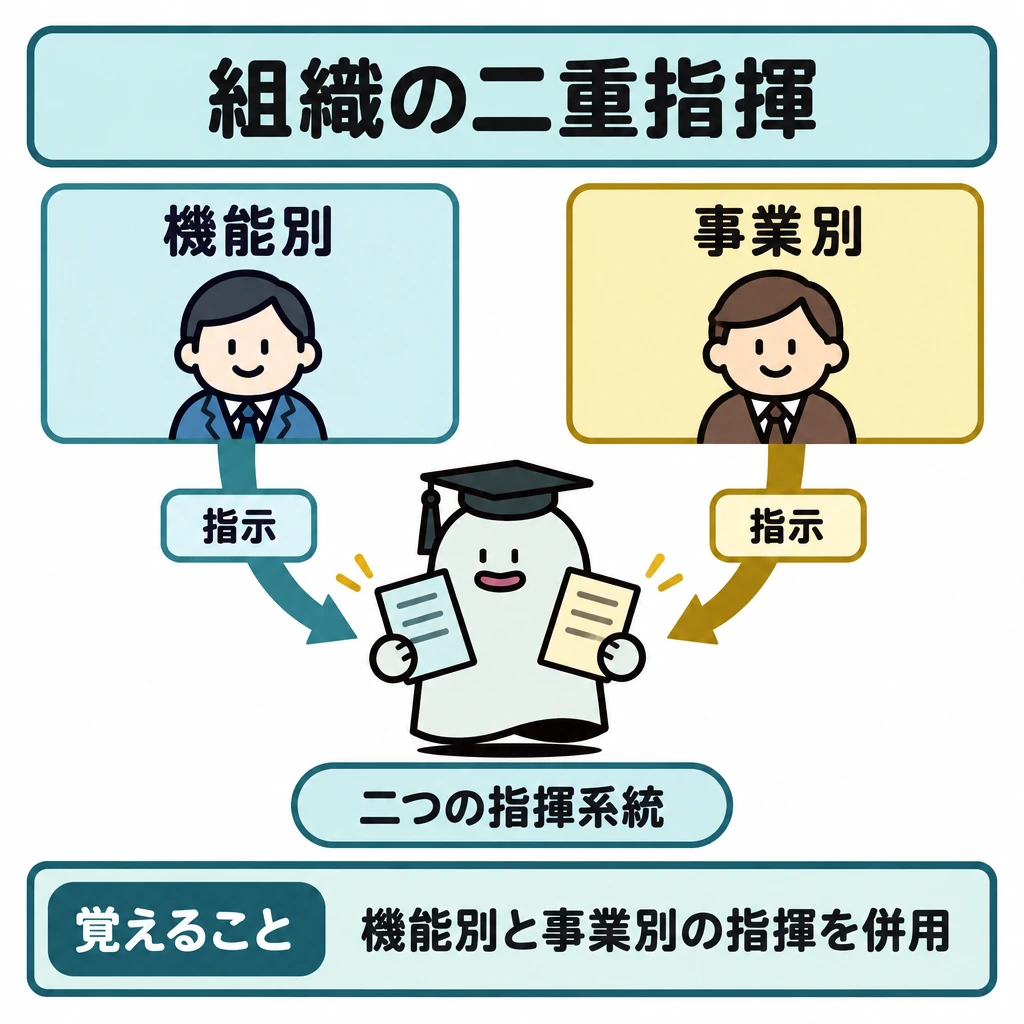
組織の形では、機能別組織は営業・製造など業務の種類ごとに部門を分け、事業部制組織は製品や地域ごとの事業部に利益責任まで持たせます。マトリックス組織は機能別と事業別(プロジェクト別)の二つの指揮系統を組み合わせるため、一人が二人の上司から指示を受けることがあります。
| 財務諸表 | 見るもの |
|---|---|
| 損益計算書 | 期間の利益 |
| 貸借対照表 | 時点の財政状態 |
| キャッシュフロー計算書 | 期間の現金移動 |
| 組織形態 | 部門の分け方 | 特徴 |
|---|---|---|
| 機能別組織 | 営業・製造など業務の種類 | 専門性を高めやすいが、部門間の調整が必要 |
| 事業部制組織 | 製品・地域などの事業 | 事業部が利益責任を持ち、機能が重複しやすい |
| マトリックス組織 | 機能と事業の両方 | 指揮命令系統が二つになる |
損益分岐点売上高と目標利益
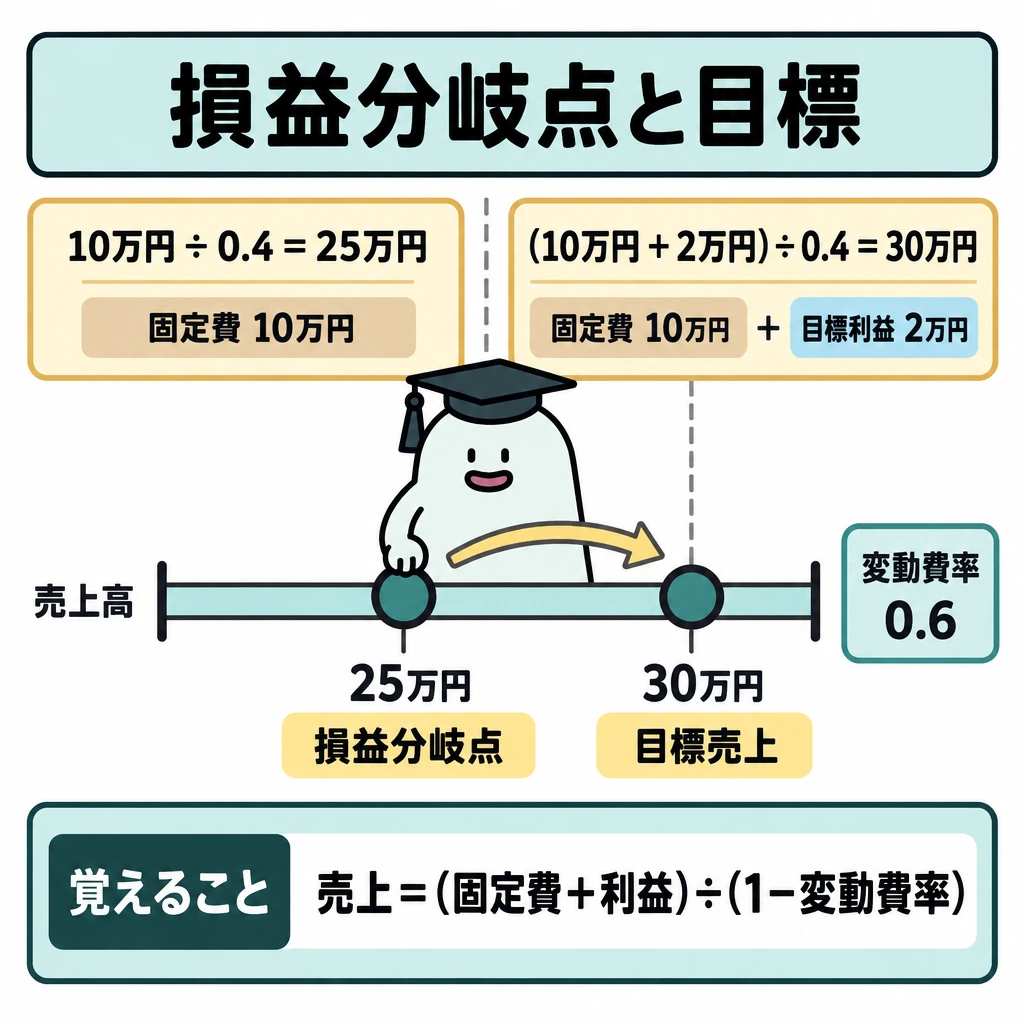
損益分岐点売上高は、固定費÷(1−変動費率)で求めます。変動費率は売上高に占める変動費の割合です。例の店では変動費率が300÷500=0.6なので、10万円÷0.4=25万円となり、500個×500円と一致します。
目標利益を上げるのに必要な売上高は、(固定費+目標利益)÷(1−変動費率)です。例で2万円の利益を目標にすると、(10万円+2万円)÷0.4=30万円で、600個になります。固定費を減らすか、変動費率を下げると損益分岐点は下がります。
| 求めるもの | 計算式 |
|---|---|
| 限界利益 | 売上高−変動費 |
| 変動費率 | 変動費÷売上高 |
| 損益分岐点売上高 | 固定費÷(1−変動費率) |
| 目標利益を上げる売上高 | (固定費+目標利益)÷(1−変動費率) |
在庫の評価と減価償却
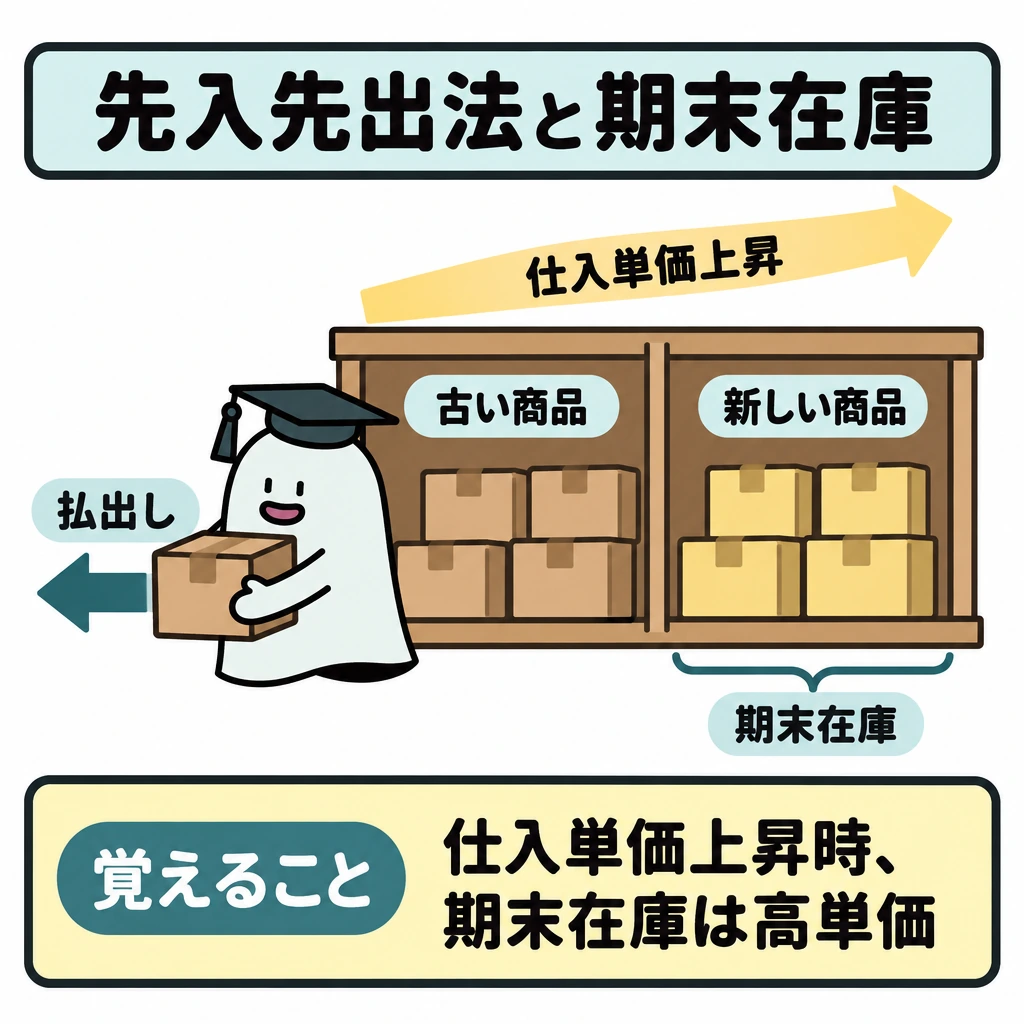
売上原価や期末在庫の金額は、払い出した商品の単価の決め方で変わります。先入先出法は先に仕入れたものから払い出したとみなし、移動平均法は仕入れのたびに平均単価を計算し直します。仕入単価が上がり続けている時期には、先入先出法では期末在庫が新しい高い単価で評価されます。
減価償却は、設備などの取得原価を使用する期間に配分して費用にする手続です。定額法は毎年同じ額(取得原価から残存価額を引き、耐用年数で割った額)を計上し、定率法は期首の帳簿価額に一定の率を掛けるため、初めの年ほど償却費が大きくなります。
試験に出る
- 損益分岐点は、限界利益が固定費と等しくなる売上・販売量である点。
- 限界利益=売上高−変動費で、固定費を回収した後に利益が生まれる流れ。
- 利益と手元の現金は一致しない点。掛売りや借入れの例で判断します。
- ブレーンストーミングは発散の段階で批判を控え、評価は別の段階で行う点。
- 機能別組織と事業部制では、指揮命令や責任の置き方が異なる点。
- 損益分岐点売上高=固定費÷(1−変動費率)で、単価と個数から求めた結果と一致させて検算する点。
- 先入先出法と移動平均法で売上原価と期末在庫の金額が変わる点。
重要な言葉
- 損益分岐点
- 利益がゼロになる売上高または販売量。
- 限界利益
- 売上高から変動費を引いた、固定費の回収に充てる利益。
- 固定費
- 売上や生産量にかかわらず発生する費用。
- 事業部制
- 製品や地域ごとに責任を持たせる組織の形。
- 変動費率
- 売上高に占める変動費の割合。1から引くと限界利益率になる。
確認問題
確かめよう600個売れたときの利益は?
2万円。600×200−100,000で求めます。
単価500円・変動費300円・固定費10万円の店の損益分岐点は500個である。
利益が増えれば、手元の現金も必ず同じだけ増える。
売上高から変動費を引いたものは?
単価500円・変動費300円のとき、600個売った利益は?
商品が売れていても利益が出ないのは、売上だけでなく費用も増えるからです。企業活動を学ぶときは、誰に何を提供し、いくら残るかをで考えます。
単価500円、1個当たり変動費300円、月の固定費10万円の店では、1個売ると固定費の回収に使えます。10万円÷200円=が損益分岐点です。
売上高から変動費を引いたで固定費を回収し、その後に利益が生まれます。財務諸表では、期間の利益と、ある時点の資産・負債を分けて読みます。
利益と手元のは一致しません。掛売りなら売上を計上していても未回収であり、借入れなら現金が増えても売上ではありません。
では、その場の批判を控え、多くの案を出し、他の案を発展させます。案の発散と、費用や実現性で絞り込む評価は段階を分けます。組織では業務別の機能別組織と、製品や地域に責任を持たせるなどがあり、指揮命令や責任の置き方が異なります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- IPA:基本情報技術者試験 ↗
- IPA:現行制度の公開問題 ↗
- IPA:試験要綱・シラバス ↗
- IPA:基本情報技術者試験シラバス Ver.9.2(2026年1月) ↗
- 公正取引委員会:中小受託取引適正化法(取適法)関係 ↗
- 個人情報保護委員会 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について