

企業活動とは
企業活動とは、商品やサービスを提供して利益を生み出す事業の営みで、売上・費用・損益分岐点などの数字で捉えます。
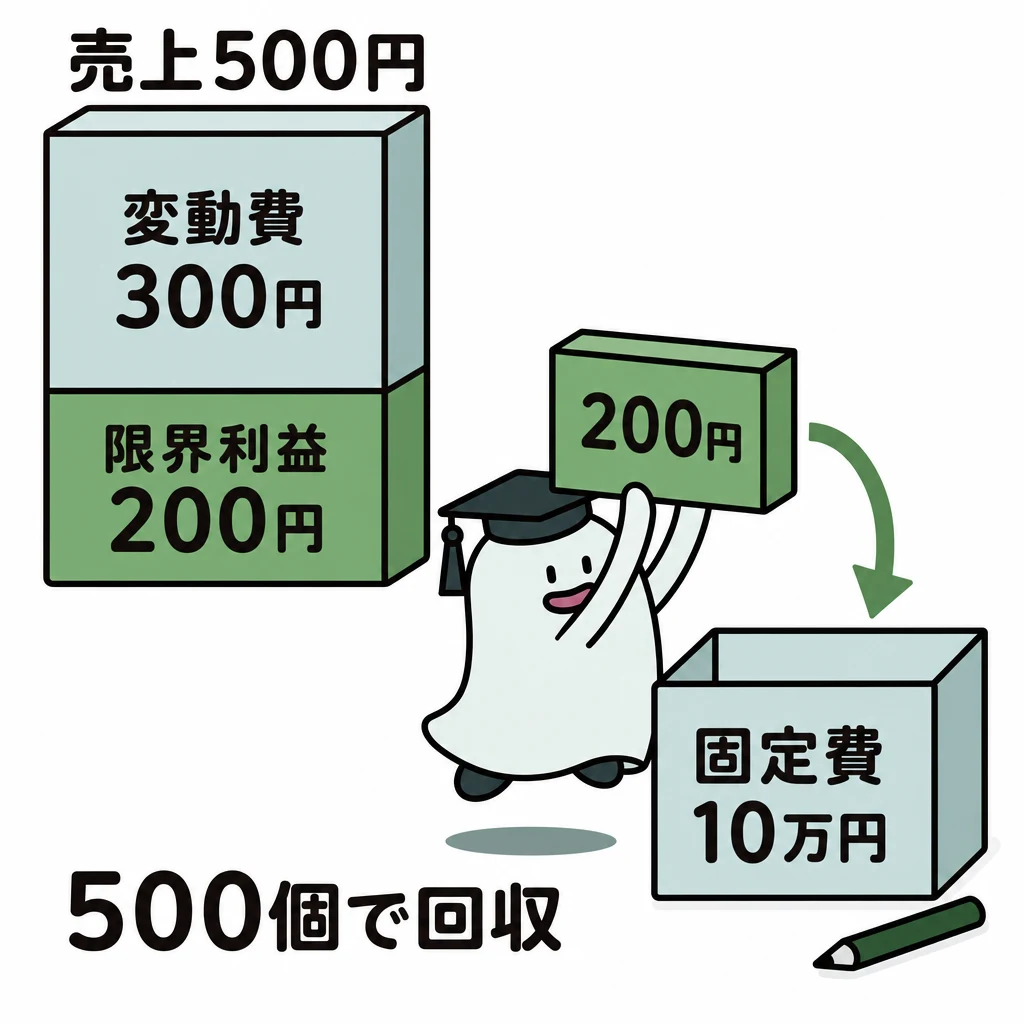
商品が売れていても利益が出ないのは、売上だけでなく費用も増えるからです。企業活動を学ぶときは、誰に何を提供し、いくら残るかを一つの店で考えます。
基本の仕組み
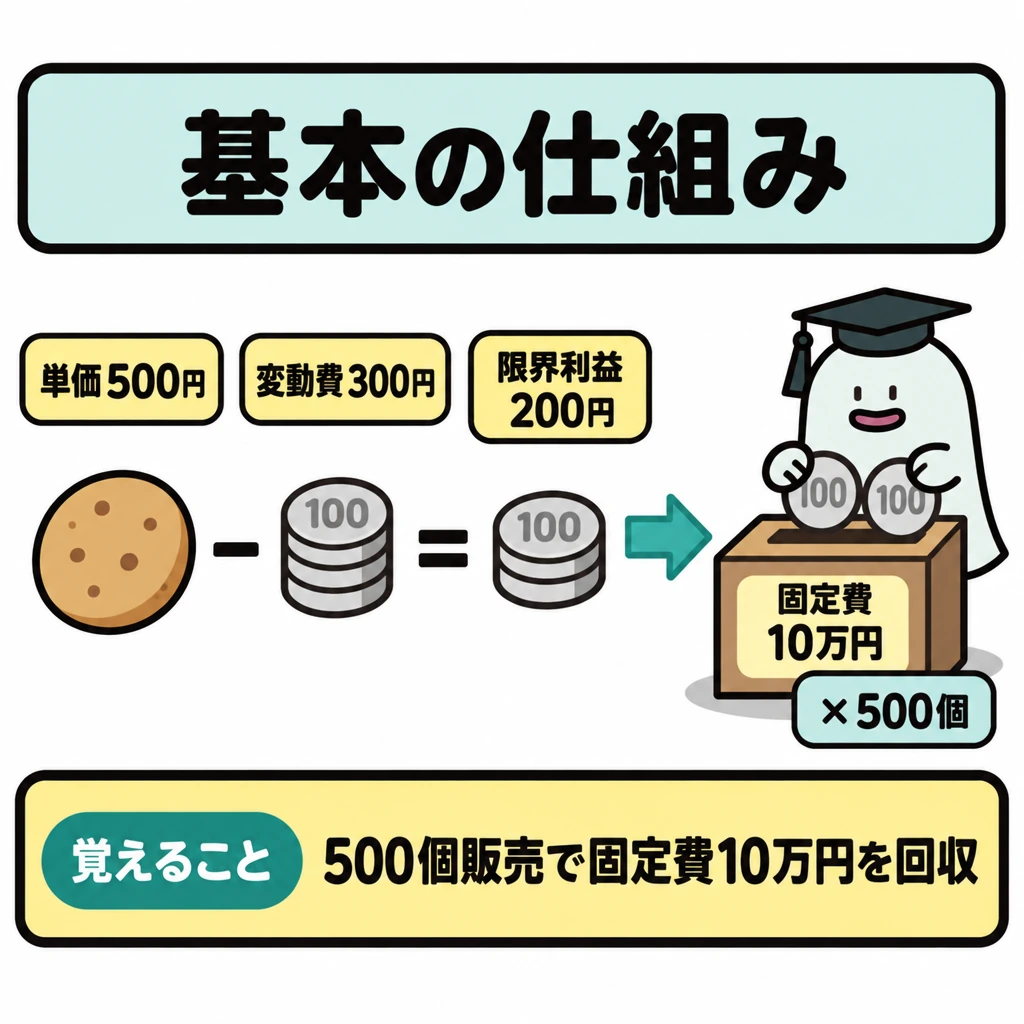
単価500円、1個当たり変動費300円、月の固定費10万円の店では、1個売ると固定費の回収に200円使えます。10万円÷200円=500個が損益分岐点です。
販売個数ではなく売上高で問われたら、損益分岐点売上高=固定費÷(1−変動費率)を使います。変動費率は売上高に占める変動費の割合で、上の例では300÷500=0.6なので、10万円÷0.4=25万円(500個×500円)です。目標利益を上げるための売上高は、固定費に目標利益を加えて同じ式で割ります。
売上高から変動費を引いた限界利益で固定費を回収し、その後に利益が生まれます。財務諸表では、期間の利益と、ある時点の資産・負債を分けて読みます。
利益と手元の現金は一致しません。掛売りなら売上を計上していても未回収であり、借入れなら現金が増えても売上ではありません。
ブレーンストーミングでは、その場の批判を控え、多くの案を出し、他の案を発展させます。案を広げる段階と、費用や実現性で絞り込む評価の段階は分けます。
商品やサービスの代金には消費税が含まれます。2023年10月から始まったインボイス制度(適格請求書等保存方式)では、登録を受けた事業者が発行する適格請求書を保存することが、原則として仕入税額控除を受ける条件になります。適格請求書には、登録番号や税率ごとの消費税額などを記載します。
会計・組織の全体像
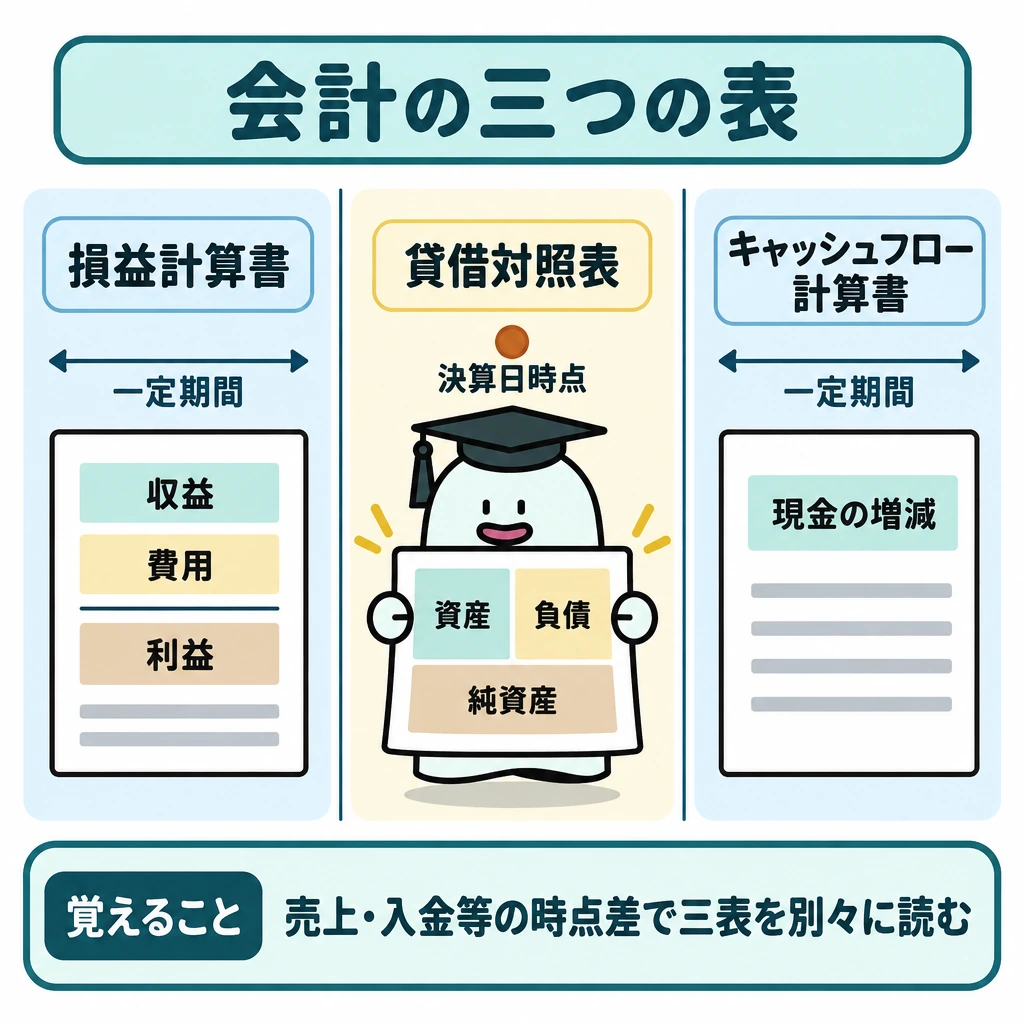
損益計算書は一定期間の収益・費用と利益、貸借対照表は決算日時点の資産・負債・純資産、キャッシュフロー計算書は一定期間の現金の増減を示します。売上と入金、費用と支払の時点がずれるため、三つを別々に読みます。
組織形態には、営業・製造など業務の種類ごとに部門を分ける機能別組織、製品や地域ごとに事業部を置いて利益責任を持たせる事業部制、職能と事業(プロジェクト)の二系統で管理するマトリックス組織があります。事業部制は製品・地域ごとの採算を把握しやすい一方、各事業部に同じ機能が重複しやすくなります。マトリックス組織では、一人の担当者に二人の上司がいるため指示が衝突することがあります。
| 分類 | 内容 |
|---|---|
| 損益計算書 | 期間の利益 |
| 貸借対照表 | 時点の財政状態 |
| キャッシュフロー計算書 | 期間の現金の動き |
試験に出る
- 損益分岐点の計算問題。販売個数は固定費÷(単価−変動費)、売上高は固定費÷(1−変動費率)で求めます。
- 売上高・変動費・限界利益・固定費の関係と、利益が生まれる順序。
- 利益と手元の現金は一致しないこと。掛売りや借入れでずれる点。
- ブレーンストーミングの進め方(批判を控える・案を多く出す・発展させる)。
- 機能別組織と事業部制の違い(責任を業務別に置くか、製品・地域別に置くか)。
重要な言葉
- 変動費
- 売上や生産量に比例して増減する費用。
- 固定費
- 売上や生産量にかかわらず一定額かかる費用。
- 限界利益
- 売上高から変動費を引いた額。固定費の回収に使える部分。
- 損益分岐点
- 売上と費用が等しくなり、利益が0になる売上高や販売個数。
- インボイス制度
- 適格請求書等保存方式。仕入税額控除を受けるために適格請求書の保存を求める仕組み。
- 変動費率
- 売上高に占める変動費の割合。1から引いた値が限界利益率。
確認問題
確かめよう600個売れたときの利益は?
2万円。600×200−100,000で求めます。
損益分岐点では、売上高と費用が等しくなる。
商品が売れれば、手元の現金も必ず同じだけ増える。
単価500円、変動費300円、固定費10万円の店の損益分岐点の販売個数は?
ブレーンストーミングでその場で控えるべきことは?
商品が売れていても利益が出ないのは、売上だけでなくも増えるからです。企業活動を学ぶときは、誰に何を提供し、いくら残るかを一つの店で考えます。
単価500円、1個当たり変動費300円、月の固定費10万円の店では、1個売ると固定費の回収に200円使えます。10万円÷200円=がです。
売上高から変動費を引いたで固定費を回収し、その後に利益が生まれます。では、期間の利益と、ある時点の資産・負債を分けて読みます。
利益と手元のは一致しません。なら売上を計上していても未回収であり、借入れなら現金が増えても売上ではありません。
では、その場の批判を控え、多くの案を出し、他の案を発展させます。案を広げる段階と、費用や実現性で絞り込む評価の段階は分けます。
商品やサービスの代金にはが含まれます。2023年10月から始まった(適格請求書等保存方式)では、登録を受けた事業者が発行する適格請求書を保存することが、原則として仕入税額控除を受ける条件になります。適格請求書には、登録番号や税率ごとの消費税額などを記載します。
組織形態には、営業・製造など業務の種類ごとに部門を分ける機能別組織、製品や地域ごとに事業部を置いて利益責任を持たせる、職能と事業(プロジェクト)の二系統で管理するマトリックス組織があります。事業部制は製品・地域ごとの採算を把握しやすい一方、各事業部に同じ機能が重複しやすくなります。マトリックス組織では、一人の担当者に二人の上司がいるため指示が衝突することがあります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- IPA:ITパスポート試験の内容・出題範囲 ↗
- IPA:過去問題・公開問題 ↗
- IPA:ITパスポート試験シラバス Ver.6.5(2026年1月) ↗
- 公正取引委員会:中小受託取引適正化法(取適法)関係 ↗
- 個人情報保護委員会 ↗
- e-Gov法令検索:著作権法 ↗
- e-Gov法令検索:不正競争防止法 ↗
- e-Gov法令検索:不正アクセス行為の禁止等に関する法律 ↗
- e-Gov法令検索:個人情報の保護に関する法律 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について