

借方と貸方とは
借方と貸方とは、帳簿の左側と右側の名称で、借金の有無を表す言葉ではありません。資産・費用の増加は借方、負債・純資産・収益の増加は貸方に記録します。
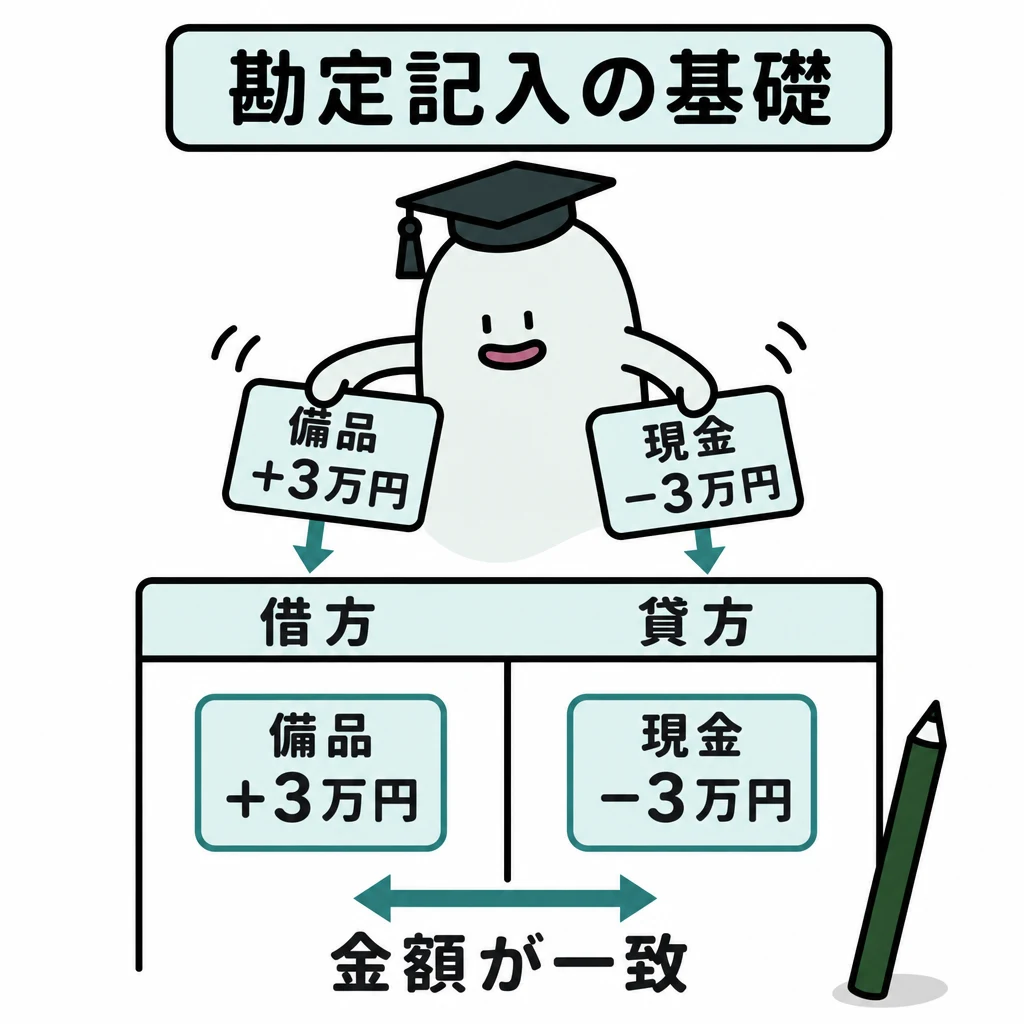
借方・貸方は、借金の有無を表す言葉ではなく、帳簿の左と右の名称です。まず科目の性質を決め、増減を記録します。
| 借方(左)へ記録 | 貸方(右)へ記録 |
|---|---|
| 資産の増加 | 資産の減少 |
| 負債の減少 | 負債の増加 |
| 純資産の減少 | 純資産の増加 |
| 費用の発生 | 収益の発生 |
基本の仕組み
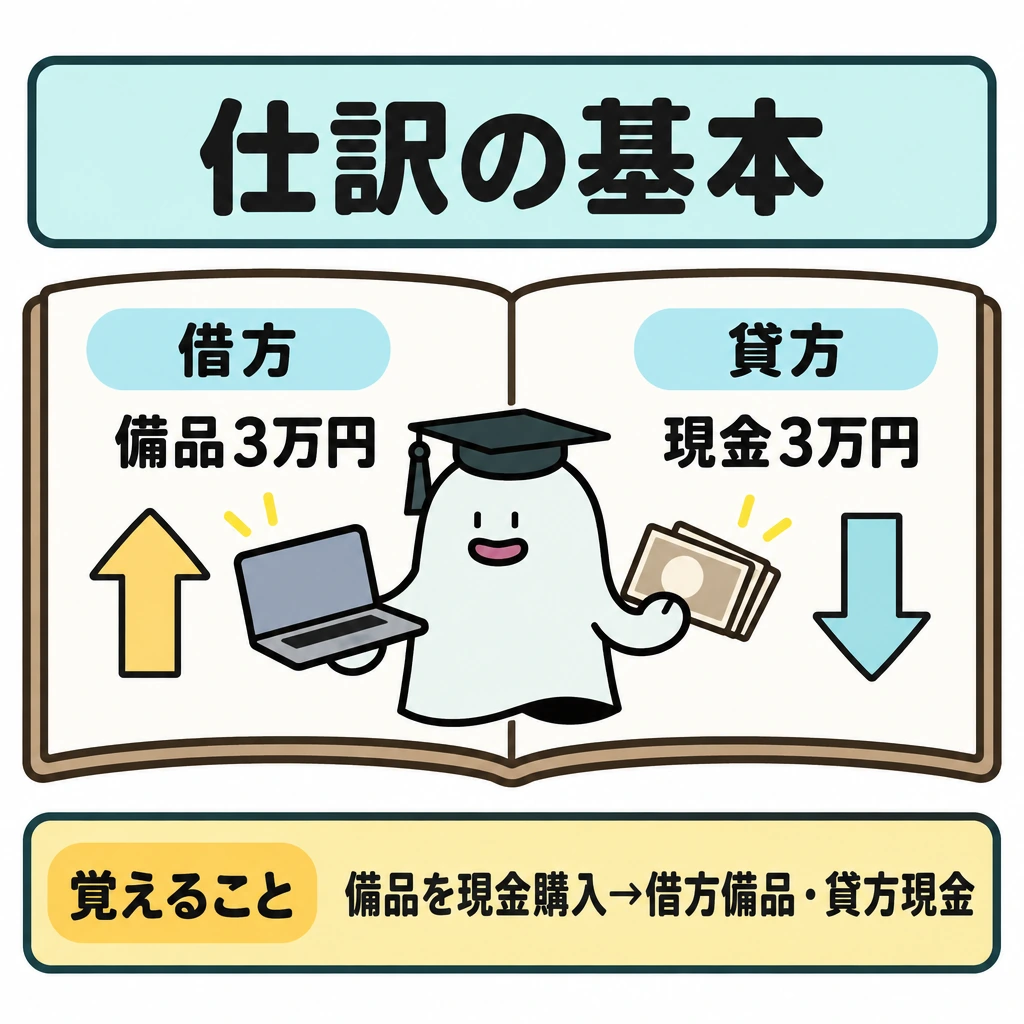
現金で備品3万円を買うと、借方に備品3万円、貸方に現金3万円と書きます。資産の備品が増え、同じ資産の現金が減ります。
資産・費用の増加は借方、負債・純資産・収益の増加は貸方に記録します。仕訳帳の取引を科目別の総勘定元帳へ転記すると、残高を集計できます。
どちら側に書くかを現金の動きだけで決めないことが大切です。掛取引など現金が動かない取引にも、貸借両側の記録があります。
五要素の増減を左右へ置く
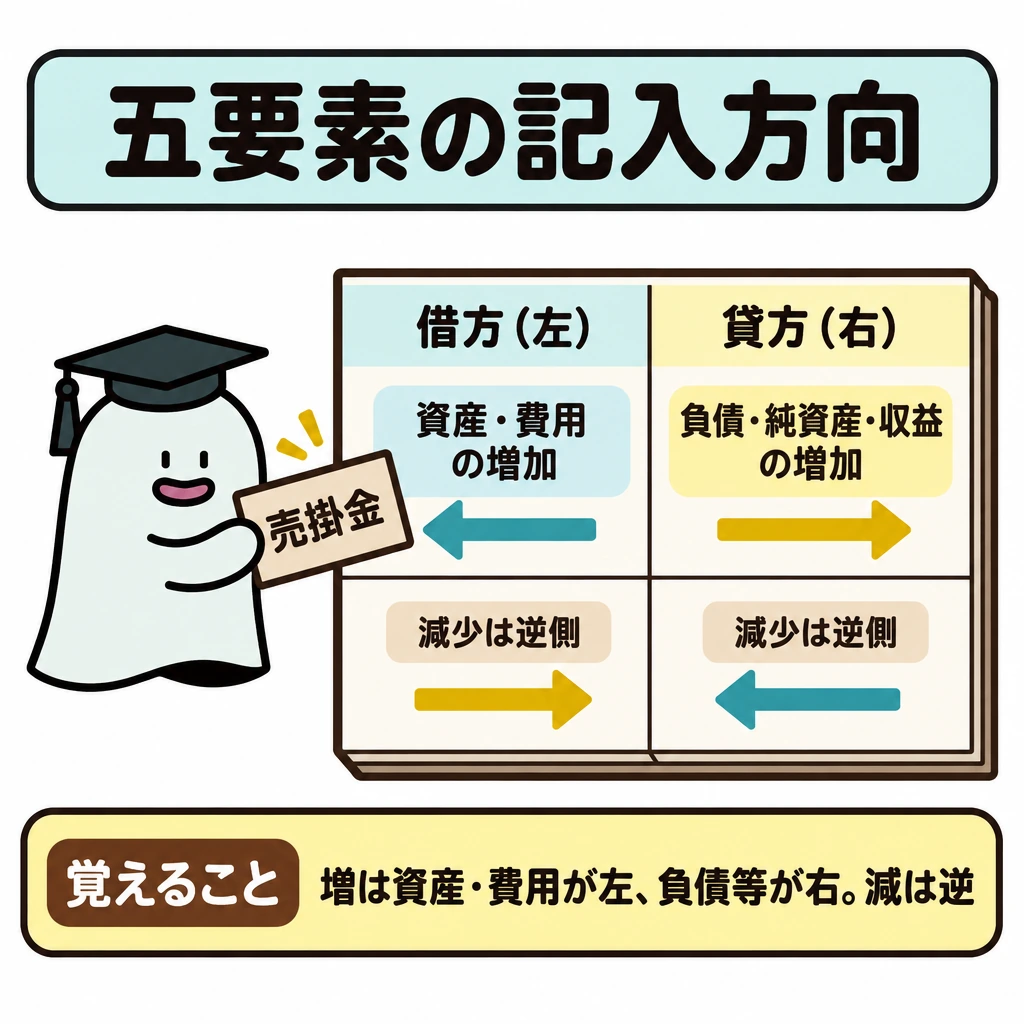
借方は帳簿の左、貸方は右です。資産と費用の増加は借方、負債・純資産・収益の増加は貸方で、減少は逆側に記録します。増減の向きは現金が入るか出るかだけでは決まりません。売掛金が増える掛売りは現金が動かなくても借方が必要です。
元帳の現金勘定は借方に入金、貸方に出金を集めます。売掛金勘定も借方に掛売り、貸方に回収を集めます。買掛金勘定では掛仕入が貸方、支払いが借方です。科目の性質で残高が借方か貸方かを予想してから、実際の増減を転記します。
複合仕訳と貸借平均
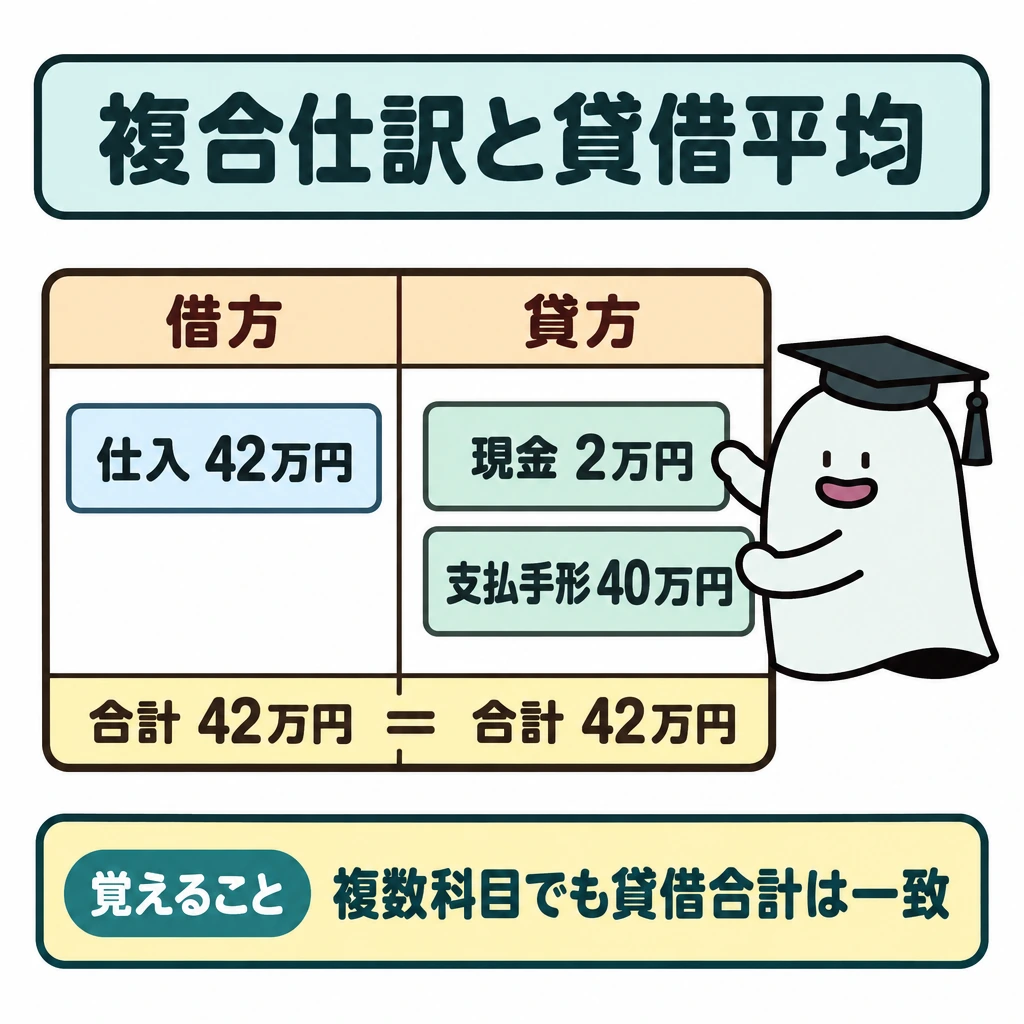
一つの取引に借方または貸方の複数科目がある場合も、合計額が一致します。商品42万円を仕入れ、現金2万円を払い残り40万円の約束手形を振り出せば、借方仕入42万円、貸方現金2万円・支払手形40万円です。2026年公開サンプル第1問では、このような複合仕訳も一問として問われます。
仕訳帳に記録し元帳へ転記した後、試算表で貸借合計を照合します。試算表の貸借が一致していても、取引全体の記帳漏れや二重記帳、勘定科目の誤り、貸借を逆にした記入は見つかりません。証ひょうや補助簿と勘定残高を追加で照合します。
試験に出る
- 借方・貸方が帳簿の左右を指し、借金の有無とは関係ない点。
- 資産・費用は増加が借方、負債・純資産・収益は増加が貸方という区別。
- 現金の動きだけで借方・貸方の側を決めないこと。
- 仕訳帳から総勘定元帳への転記の流れ。
- 1つの取引を貸借同額で記録する点。
重要な言葉
- 借方
- 帳簿の左側。資産・費用の増加を記録する。
- 貸方
- 帳簿の右側。負債・純資産・収益の増加を記録する。
- 総勘定元帳
- 勘定科目ごとに取引を集めて残高を管理する帳簿。
確認問題
確かめよう備品購入で借方と貸方の合計は?
ともに3万円。取引を異なる二面から同額で記録しています。
借方・貸方は、借金の有無を表す言葉である。
掛取引のように現金が動かない取引でも、貸借両側へ記録する。
資産の増加を記録する側は?
仕訳帳の取引を科目別に集計する帳簿は?
・は、借金の有無を表す言葉ではなく、帳簿の左と右の名称です。まず科目の性質を決め、増減を記録します。
現金で備品を買うと、借方に備品3万円、貸方に現金3万円と書きます。資産のが増え、同じ資産の現金が減ります。
資産・費用の増加は、負債・純資産・収益の増加はに記録します。仕訳帳の取引を科目別の総勘定元帳へ転記すると、残高を集計できます。
どちら側に書くかをの動きだけで決めないことが大切です。など現金が動かない取引にも、貸借両側の記録があります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について