

簿記の5要素とは
簿記の5要素とは、資産・負債・純資産・収益・費用のことで、会社の状態と一年間の成果を整理する基本の区分です。貸借対照表と損益計算書に対応させて理解します。
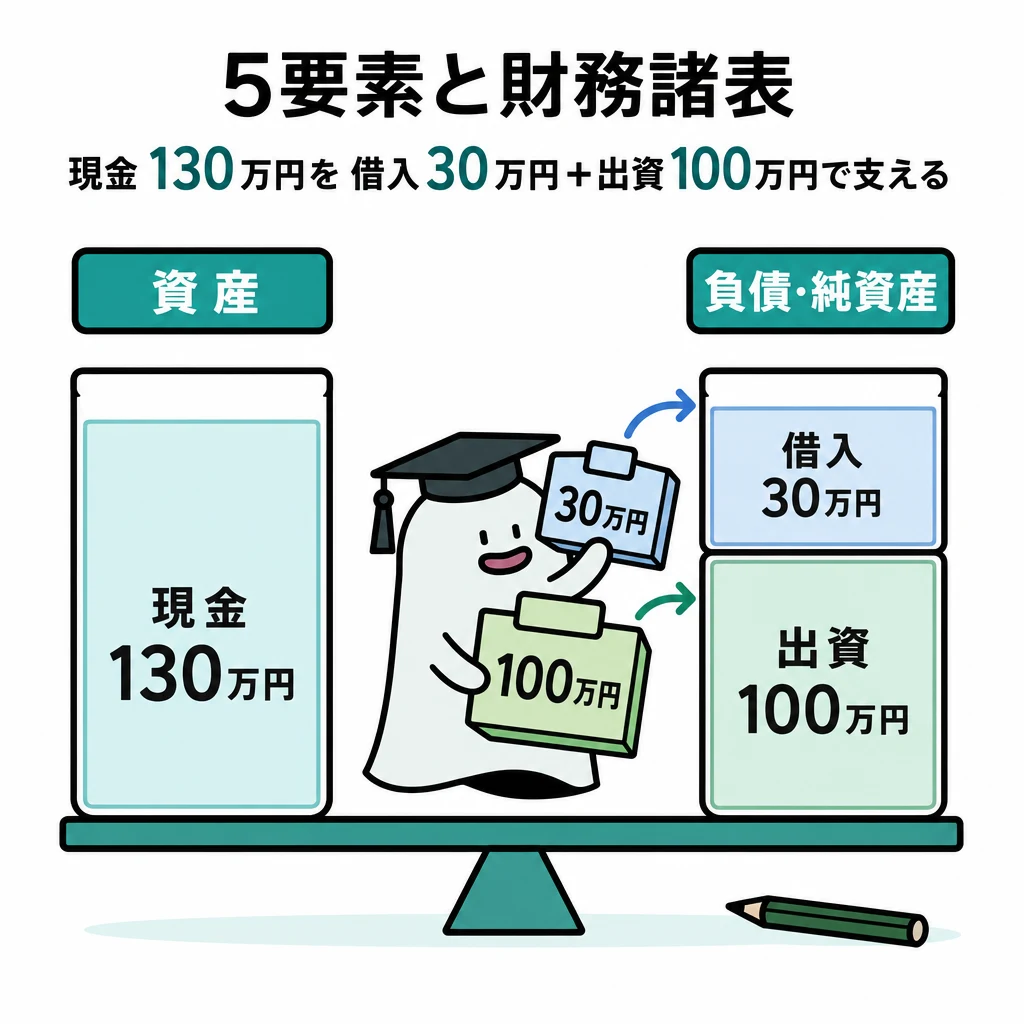
会社のようすを把握するときは、現在の財産と、一年間の成果を分けて考えます。簿記の5要素は、この二つの見方をつなぐ言葉です。
| 要素 | 増加側 | 例 |
|---|---|---|
| 資産 | 借方 | 現金・売掛金 |
| 負債 | 貸方 | 買掛金・借入金 |
| 純資産 | 貸方 | 資本金・繰越利益剰余金 |
| 収益 | 貸方 | 売上 |
| 費用 | 借方 | 給料・家賃 |
| 要素 | 意味 | 財務諸表 |
|---|---|---|
| 資産 | 現金・債権・設備など | B/S |
| 負債 | 支払義務・借入れなど | B/S |
| 純資産 | 資産-負債 | B/S |
| 収益 | 当期の売上など | P/L |
| 費用 | 当期の仕入・給料など、収益を得るために費やした額 | P/L |
基本の仕組み
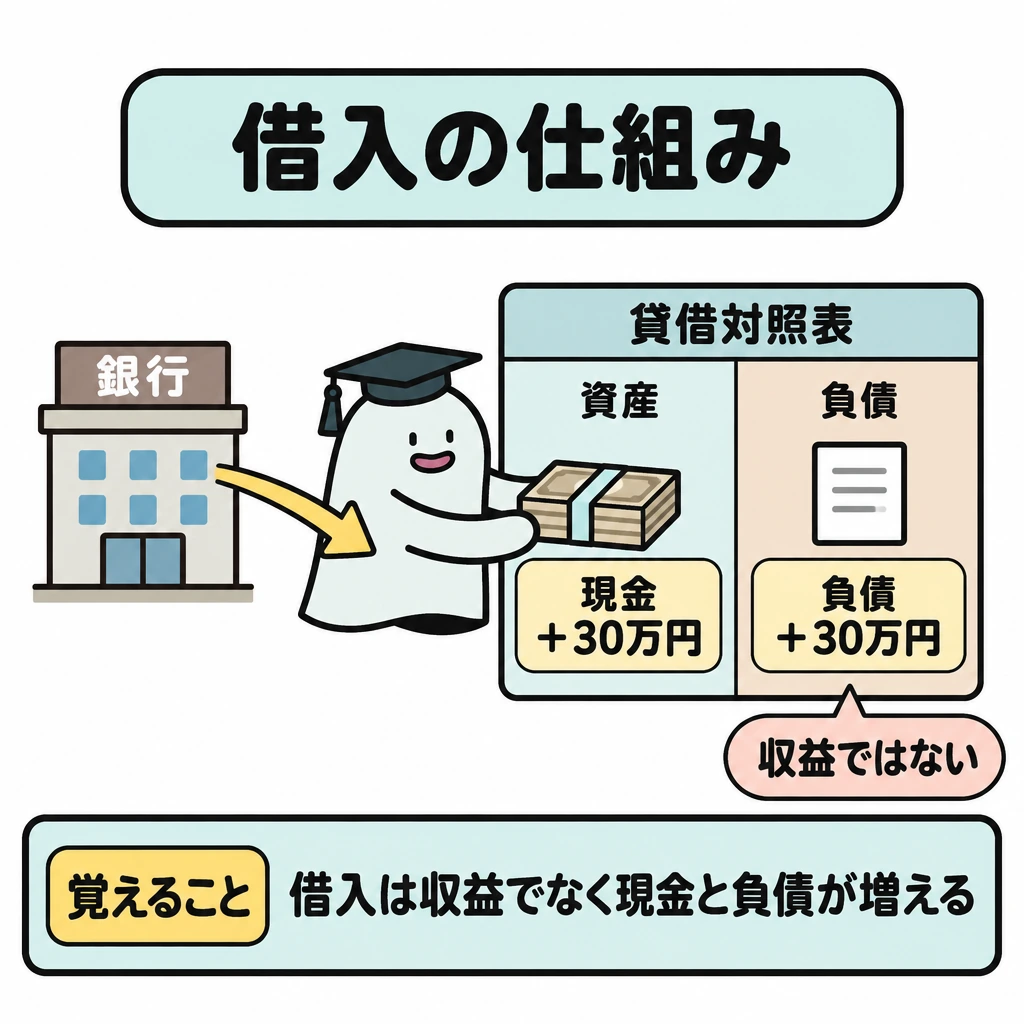
株式を発行して現金100万円の払込みを受け、会社を設立すると、資産の現金100万円と純資産の資本金100万円が増えます。銀行から30万円を借りれば、資産と負債がそれぞれ30万円増えます。
資産=負債+純資産という関係を貸借対照表で表します。収益から費用を引いた利益は、配当などがなければ純資産を増やす原因になります。
借りた現金は収益ではありません。返済する義務が増えるので、負債として記録します。現金の増減だけで利益を判断しないようにします。
5要素と2つの財務諸表
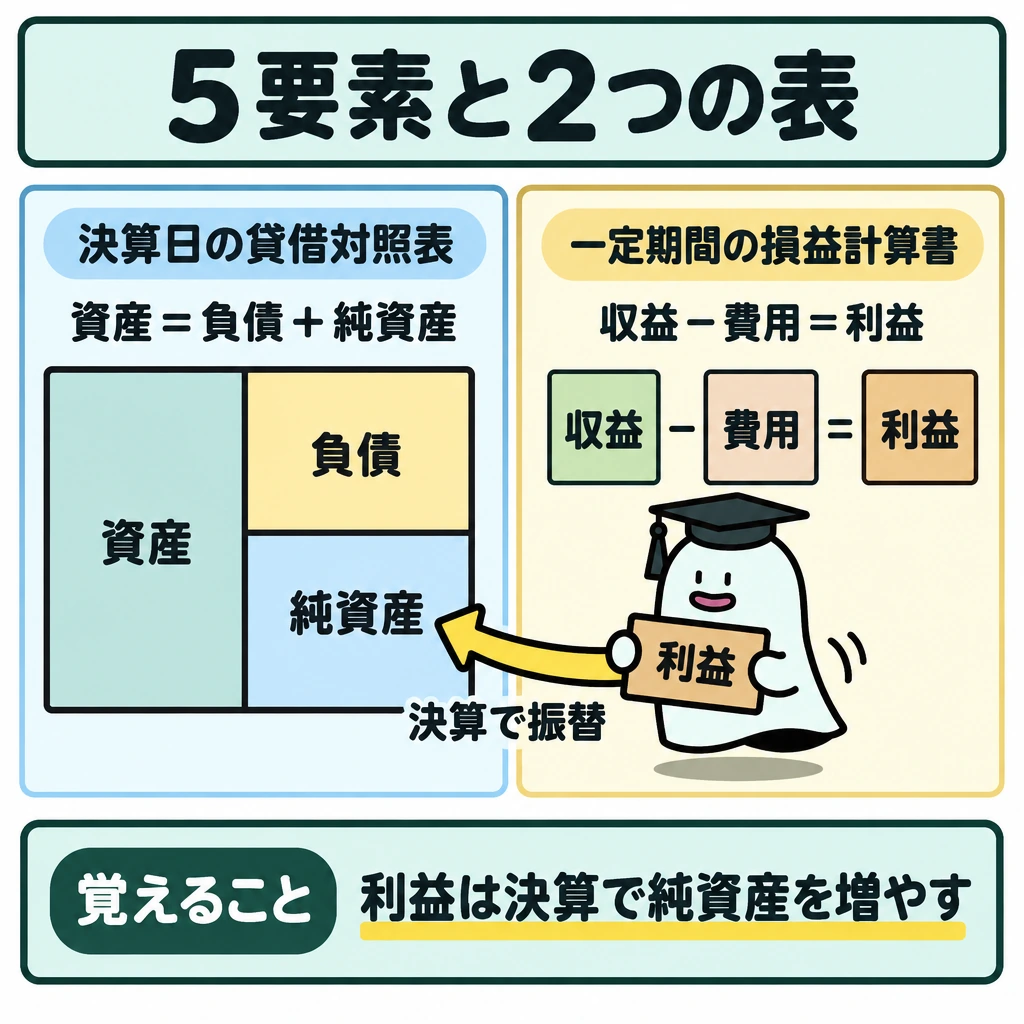
5要素は資産、負債、純資産、収益、費用です。資産は現金・売掛金・備品などの経済的資源、負債は買掛金・借入金などの返済等の義務、純資産は資産と負債の差額です。収益は売上・受取利息など、費用は仕入・給料など収益を得るために当期に費やした額です。
貸借対照表は決算日の資産=負債+純資産、損益計算書は一定期間の収益-費用=利益を示します。利益は決算で損益勘定から繰越利益剰余金勘定へ振り替えられ、純資産を増やします。出資と借入れで現金が増えても、それ自体は売上にも利益にもなりません。
取引の8要素を両側に組み合わせる
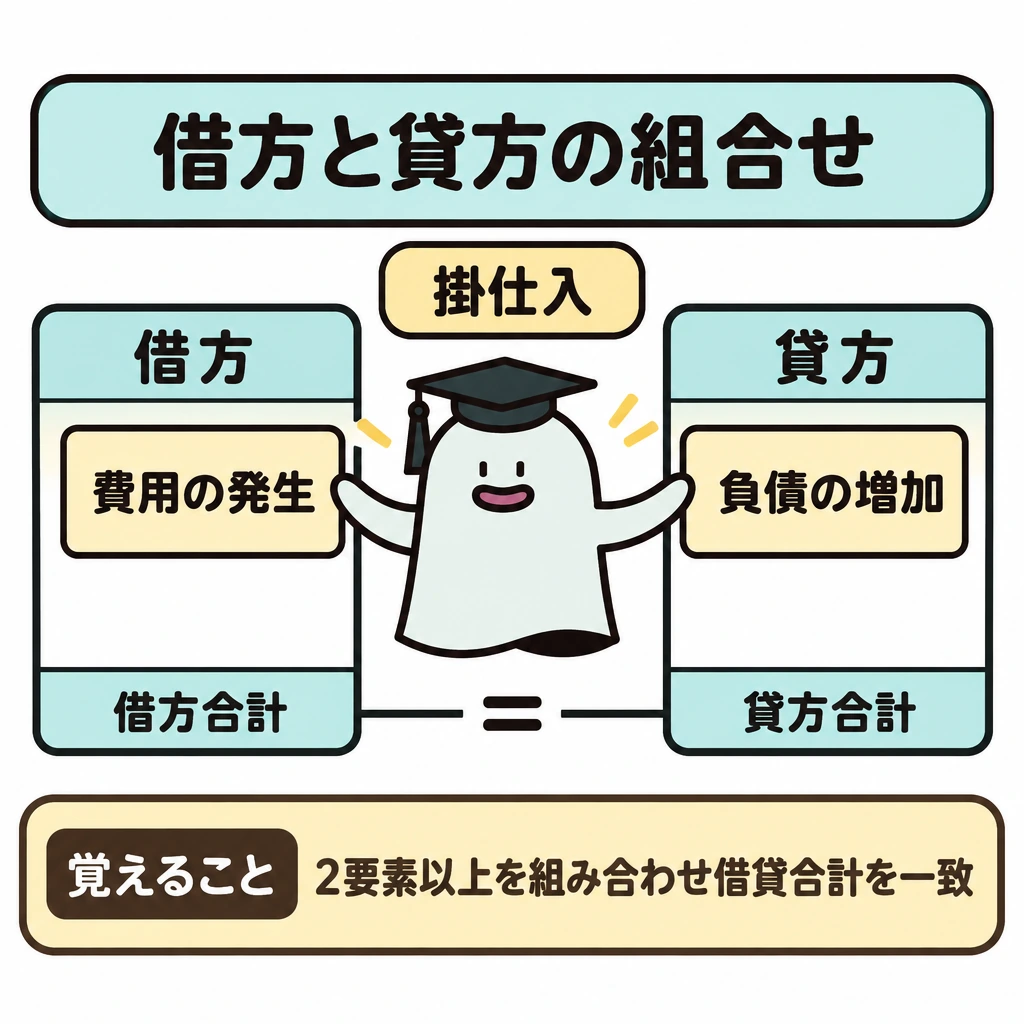
取引の借方側には資産の増加・負債の減少・純資産の減少・費用の発生、貸方側には資産の減少・負債の増加・純資産の増加・収益の発生があります。これが取引の8要素です。一つの取引で二つ以上を組み合わせ、借方合計と貸方合計を一致させます。
備品の現金購入は「資産の増加/資産の減少」、掛仕入は「費用の発生/負債の増加」、掛売上は「資産の増加/収益の発生」、借入返済は「負債の減少/資産の減少」です。何が増え、何が減るかを先に言葉にしてから科目を選びます。
株式会社の配当は、株主総会の決議で繰越利益剰余金(純資産)を減らし、未払配当金(負債)を増やす「純資産の減少/負債の増加」の取引です。配当は費用ではないので、損益計算書には載りません。
試験に出る
- 資産=負債+純資産の関係を、貸借対照表のどこで確かめるか。
- 株式発行による出資と借入れで、資産・負債・純資産のどれがいくら増えるかを問う問題。
- 収益から費用を引いた利益が、純資産を増やす原因になる点。
- 借入金を収益と混同させる選択肢に注意する。
- 5要素が貸借対照表と損益計算書のどちらに対応するか。
重要な言葉
- 貸借対照表
- 一時点の資産・負債・純資産を示し、資産=負債+純資産の関係を表す表。
- 損益計算書
- 一定期間の収益と費用、その差である利益を示す表。
- 純資産
- 資産から負債を引いた正味の財産。3級では資本金・利益準備金・繰越利益剰余金を扱う。
確認問題
確かめよう出資100万円と借入30万円だけなら純資産はいくら?
100万円。資産130万円から負債30万円を引きます。
銀行から借りた現金は、収益として記録する。
収益から費用を引いた利益は、配当などがなければ純資産を増やす。
資産=負債+純資産の関係を表す表は?
出資100万円と借入30万円だけのとき、純資産は?
会社のようすを把握するときは、現在のと、一年間のを分けて考えます。簿記の5要素は、この二つの見方をつなぐ言葉です。
株式を発行して現金の払込みを受け、会社を設立すると、資産の現金100万円と純資産の資本金100万円が増えます。銀行からを借りれば、資産と負債がそれぞれ30万円増えます。
資産=負債+純資産という関係をで表します。収益から費用を引いたは、配当などがなければ純資産を増やす原因になります。
借りた現金はではありません。返済する義務が増えるので、として記録します。現金の増減だけで利益を判断しないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について