

システム監査と内部統制とは
システム監査と内部統制とは、業務の誤りや不正を防ぐ仕組みを整え、それを独立した立場で評価する取組みです。
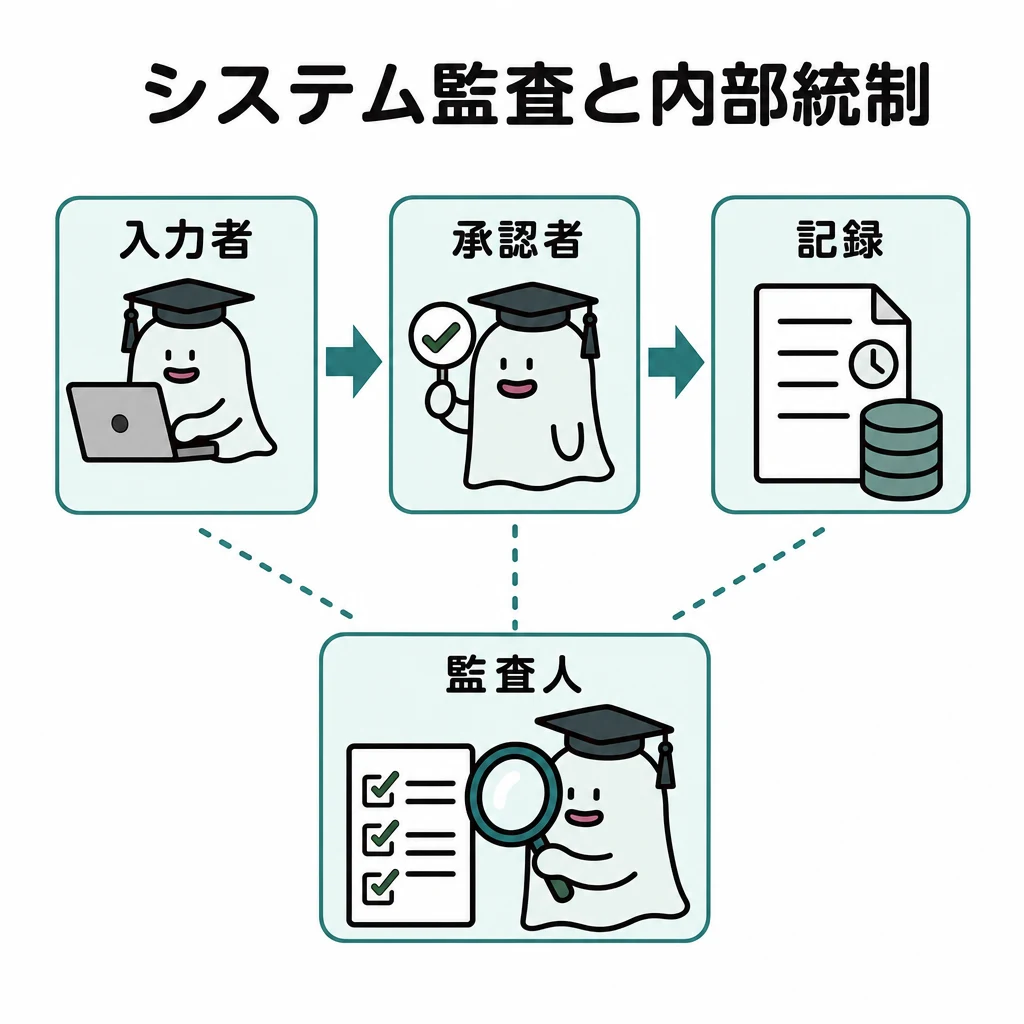
売上データを一人が入力し、自分で承認して修正もできると、誤りや不正を見逃しやすくなります。内部統制は業務を適切に進める仕組みです。
基本の仕組み
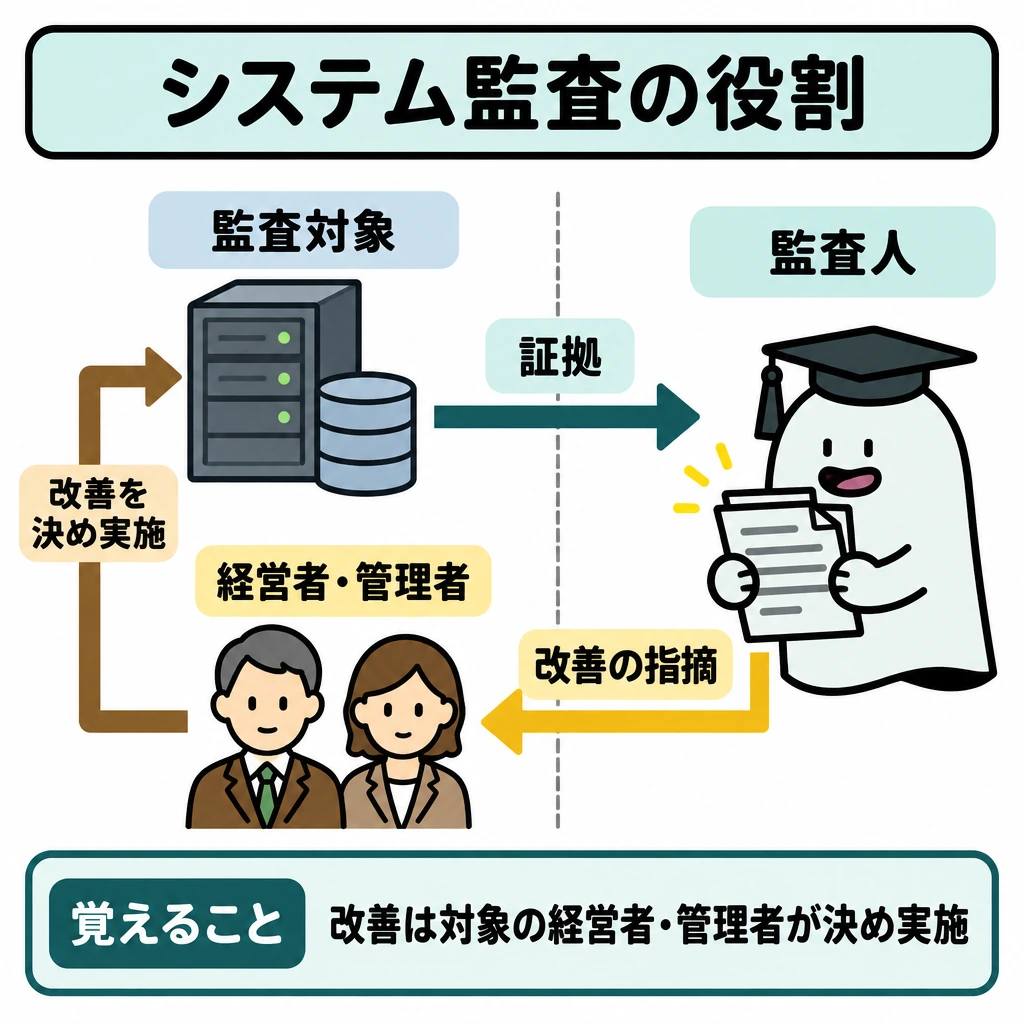
入力者と承認者を分け、変更履歴を残せば、誤入力を発見したり後から経緯を確認したりできます。監査人は、その仕組みが設計どおり動いているか証拠を集めます。
システム監査では、監査対象から独立した立場で評価し、改善につながる指摘を行います。実際の改善を決め実施する責任は、対象の経営者や管理者にあります。
監査人が対象業務を自ら運用し、その成果を自分で監査すると独立性が損なわれます。監査があるだけで全ての不正を防げるとも限りません。
統制と監査の分担
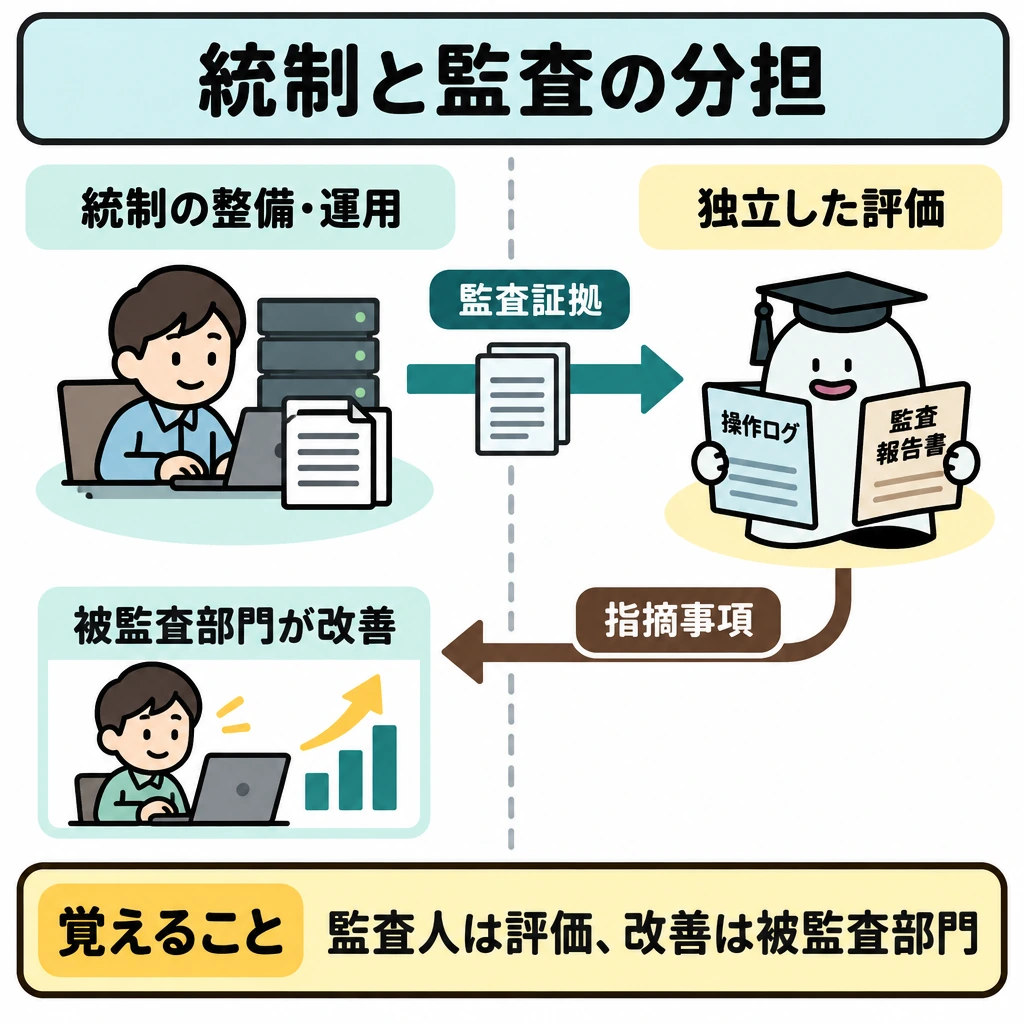
内部統制は、組織自身が業務の有効性及び効率性、報告の信頼性、法令等の遵守、資産の保全の四つの目的を達成するための仕組みです。金融庁の基準では、統制環境、リスクの評価と対応、統制活動、情報と伝達、モニタリング、ITへの対応の六つを基本的要素とします。アクセス権の分離、承認、操作ログの保全などが具体例です。
システム監査は、統制の整備・運用を独立した立場から評価します。監査計画を立て、予備調査・本調査で監査証拠を集め、監査報告書を依頼者(通常は経営者)へ提出し、指摘事項の改善状況をフォローアップで確認します。経営者がIT活用の方針を示し監視する仕組みはITガバナンスと呼ばれます。
発注と支払の承認を同一人に集中させず、職務を分離します。監査人が改善案を示しても、実施する責任は被監査部門側にあります。監査証拠は記録・面談・現場確認などから集め、意見を裏付けます。
| 分類 | 内容 |
|---|---|
| 経営者・業務部門 | 統制の整備と運用 |
| システム監査人 | 独立した評価と報告 |
| 改善担当部門 | 指摘事項への対応 |
試験に出る
- 内部統制の基本(入力者と承認者の分離、変更履歴の記録)。
- 監査人は対象業務を自ら運用せず、独立性を保つこと。
- 監査人の役割は評価・助言で、改善の実施責任は対象側にあること。
- 監査があっても、すべての不正を防げるわけではないこと。
- 証拠を集め、仕組みが設計どおり動いているか確かめる点。
- システム監査の流れ(計画→予備調査・本調査→報告→フォローアップ)と、報告先が監査の依頼者であること。
重要な言葉
- 内部統制
- 業務の適正を確保するために社内に整える仕組み。
- システム監査
- 対象から独立した立場で情報システムを評価すること。
- 職務分離
- 入力と承認など、権限を一人に集中させない統制。
- 独立性
- 監査人が対象から距離を保ち、客観的に評価できる状態。
確認問題
確かめよう改善策の実施責任は監査人にある?
いいえ。監査対象側が実施し、監査人は評価・助言を行います。
監査人が改善策を自ら実施する責任を負う。
入力者と承認者を分けると、誤りや不正を発見しやすくなる。
システム監査で最も重視される立場は?
入力者と承認者を分ける統制を何という?
売上データを一人が入力し、自分で承認して修正もできると、誤りや不正を見逃しやすくなります。は業務を適切に進める仕組みです。
と承認者を分け、変更履歴を残せば、誤入力を発見したり後から経緯を確認したりできます。は、その仕組みが設計どおり動いているか証拠を集めます。
では、監査対象から独立した立場で評価し、につながる指摘を行います。実際の改善を決め実施する責任は、対象の経営者や管理者にあります。
監査人が対象業務を自ら運用し、その成果を自分で監査するとが損なわれます。監査があるだけで全ての不正を防げるとも限りません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について