


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 3級 実技 個人資産相談業務の概要
遺族基礎年金の年金額の計算
ライフプランニングと資金計画 · 遺族給付 / 遺族基礎年金 / 子の加算額
会社員のAさん(45歳)が死亡した場合に、妻Bさん(38歳、子として10歳の長女Cさんと6歳の長男Dさんを養育)に支給される遺族基礎年金の年金額(2025年度価額)の計算式として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
遺族基礎年金は、「子のいる配偶者」か「子」に支給されます。年金額は、満額の老齢基礎年金と同じ基本額に、対象となる子の数に応じた加算額を足して求めます。
解き方
- 支給の対象になる子の数を確認します。18歳になる年度の末日までの未婚の子が対象で、この問題では長女10歳と長男6歳の2人です。
- 2025年度の基本額(昭和31年4月2日以後生まれで831,700円)と、子の加算額(第1子・第2子はそれぞれ239,300円)を足す計算式を見つけます。
- 選択肢 1不正解
- 79,800円は第3子以降の加算額です。第1子と第2子の加算額はそれぞれ239,300円なので、この計算式は誤りです。
- 選択肢 2不正解
- 第2子の加算額を79,800円としていますが、これは誤りです。第2子も第1子と同じ239,300円です。
- 選択肢 3正解
- 基本額831,700円に、第1子239,300円と第2子239,300円を足した正しい計算式です。
覚えるポイント
- 遺族基礎年金の子の加算額は、第1子・第2子は各239,300円、第3子以降は1人につき79,800円です。
間違えやすいところ
- 第2子から79,800円に減ると間違えないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等(2025年度年金額)に基づく。
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族厚生年金の額と中高齢寡婦加算
ライフプランニングと資金計画 · 遺族厚生年金 / 短期要件 / 中高齢寡婦加算
Aさんが死亡した場合に妻Bさんに支給される遺族厚生年金に関する次の説明文の空欄①~③に入る語句または数値の組合せとして、最も適切なものを1つ選びなさい。 「遺族厚生年金の額は、原則として、Aさんの厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の( ① )相当額になります。ただし、Aさんの場合、その計算の基礎となる被保険者期間の月数が( ② )月に満たないため、( ② )月とみなして年金額が計算されます。また、長男Dさんの18歳到達年度の末日が終了すると、妻Bさんの有する遺族基礎年金の受給権は消滅します。その後、妻Bさんが65歳に達するまでの間、妻Bさんに支給される遺族厚生年金の額に( ③ )が加算されます」
解答・解説を表示
解答
3
解説
遺族厚生年金の額は、原則として報酬比例部分の4分の3です。被保険者だった月数が300月に足りないときは、300月とみなして計算します。さらに、遺族基礎年金を受けていた妻が40歳以上65歳未満のときに受給権を失うと、中高齢寡婦加算が加わります。
解き方
- 遺族厚生年金の給付の割合(報酬比例部分の4分の3)を確認し、①に入る数値を見つけます。
- 厚生年金の被保険者期間が300月に足りないとき(この例では273月)は、300月とみなす最低保障を確認して②の数値を見つけます。
- 遺族基礎年金が終わってから65歳になるまでの間に、遺族厚生年金に加わる給付の名前(中高齢寡婦加算額)を確認し、③を決めます。
- 選択肢 1不正解
- 給付の割合は3分の2ではなく4分の3です。また加算されるのは経過的寡婦加算額ではなく中高齢寡婦加算額なので誤りです。
- 選択肢 2不正解
- 給付の割合は5分の4ではなく4分の3です。最低保障の月数は360月ではなく300月なので誤りです。
- 選択肢 3正解
- ①は4分の3、②は300月、③は中高齢寡婦加算額で、すべて正しい組合せです。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の額は報酬比例部分の4分の3、短期要件の月数保障は最低300月です。
間違えやすいところ
- 中高齢寡婦加算と、65歳以降に加わる経過的寡婦加算は、名前も要件も違うので混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的介護保険の被保険者区分と給付要件
ライフプランニングと資金計画 · 公的介護保険 / 第1号被保険者 / 第2号被保険者 / 特定疾病 / 自己負担割合
公的介護保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
公的介護保険の被保険者は、65歳以上の第1号と、40歳以上65歳未満の医療保険加入者である第2号に分かれます。第1号は原因を問わず給付を受けられますが、第2号は加齢による特定疾病(16種類)が原因のときだけです。第2号の自己負担は所得に関係なく1割です。
解き方
- 被保険者を分ける年齢(第1号は65歳以上、第2号は40歳以上65歳未満)を確認し、選択肢1の正誤を判断します。
- 第2号の給付要件が16種類の特定疾病に限られることを確認し、選択肢2の正誤を判断します。
- 介護サービスを使ったときの自己負担の割合(第2号は一律1割)を確認し、選択肢3の誤りを判断します。
- 選択肢 1不正解
- 被保険者は、65歳以上の人が第1号、40歳以上65歳未満の医療保険加入者が第2号です。60歳を境にするこの記述は誤りです。
- 選択肢 2正解
- 第2号が給付を受けられるのは、要介護や要支援になった原因が加齢による特定疾病(16種類)のときに限られます。
- 選択肢 3不正解
- 第2号の利用者負担は、所得に関係なく一律1割です。3割とするこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 第1号被保険者は65歳以上、第2号被保険者は40歳以上65歳未満の医療保険加入者である。
- 第2号被保険者の保険給付要件は加齢に伴う特定疾病(16種類)を原因とする場合に限定される。
間違えやすいところ
- 第2号の年齢の区切りを60歳未満と間違えやすいので注意しましょう。
- 2割・3割の自己負担は第1号だけに適用されます。第2号は所得に関係なく1割だと忘れないようにしましょう。
出題の前提:2025年4月1日現在施行の介護保険法
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標の計算(PBR・ROE・配当性向)
金融資産運用 · PBR / PER / ROE / ROA / 配当性向
設例の〈X社に関する資料〉(総資産1兆円、自己資本5,000億円、当期純利益320億円、年間配当金総額200億円、発行済株式数4億株、株価1,500円)から算出される投資指標に関する説明として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
株式の投資指標には、株価が1株当たり純資産の何倍かを示すPBR(株価÷BPS)、自己資本に対する当期純利益の割合を示すROE、利益のうち配当に回した割合を示す配当性向などがあります。それぞれの計算式で正確に求めます。
解き方
- PBRを求めます。1株当たり純資産は5,000億円÷4億株=1,250円で、PBRは1,500円÷1,250円=1.2倍です。18.75倍は1株当たり利益80円によるPERの値です。
- ROEを求めます。ROEは320億円÷5,000億円×100=6.4%です。3.2%は総資産を使うROAの値です。
- 配当性向を求めます。200億円÷320億円×100=62.5%となり、この記述は正しいと確認できます。
- 選択肢 1不正解
- 1株当たり純資産は5,000億円÷4億株=1,250円なので、PBRは1,500円÷1,250円=1.2倍です。18.75倍は1株当たり利益80円によるPERの値です。
- 選択肢 2不正解
- ROEは320億円÷5,000億円×100=6.4%です。3.2%は総資産を使うROA(320億円÷1兆円×100)の値です。
- 選択肢 3正解
- 配当性向は年間配当金総額÷当期純利益×100で求め、200億円÷320億円×100=62.5%となるので適切です。
関連する分野を学ぶ
覚えるポイント
- PBR=株価÷1株当たり純資産(BPS)
- ROE=当期純利益÷自己資本×100
- 配当性向=年間配当金総額÷当期純利益×100
間違えやすいところ
- PBR(株価純資産倍率)とPER(株価収益率)の計算式を混同しないようにしましょう。
- ROEの分母に総資産を使い、ROAと取り違えないようにしましょう。
出題の前提:2025年4月1日現在施行の法令・企業会計基準等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
債券投資の留意点(格付・税制・利回りと信用の関係)
金融資産運用 · 特定公社債 / 信用格付 / 投資適格債 / 債券の税制
企業が発行する社債(特定公社債)に投資する際の留意点に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
債券の信用リスクは格付で表され、BBB格以上が投資適格債、BB格以下は投機的格付です。格付が高いほど破綻リスクが低いので利回りは低く、格付が低いほど利回りは高くなります。特定公社債の利子は申告分離課税で、20.315%が源泉徴収されます。
解き方
- 格付の区分を確認し、BBB格以上が投資適格債、BB格以下が投機的格付にあたることを押さえます。
- 特定公社債の利子の課税(申告分離課税、税率20.315%)と、格付と利回りの関係(格付が高いほど利回りは低い)を確認し、各選択肢の正誤を判断します。
- 選択肢 1正解
- 一般に、BBB(トリプルビー)格以上が付いた債券は、元利金の支払いが確実とされる投資適格債です。
- 選択肢 2不正解
- 特定公社債の利子は申告分離課税で、支払時に所得税・復興特別所得税15.315%と住民税5%の合計20.315%が源泉徴収されます。10.21%ではありません。
- 選択肢 3不正解
- 格付が高い債券は破綻リスクが低いので利回りは低く、格付が低い債券はリスクの分だけ利回りが高くなります。
関連する分野を学ぶ
覚えるポイント
- 格付はBBB以上が投資適格債、BB以下が投資不適格(投機的)債
- 特定公社債の利子は申告分離課税で税率は合計20.315%
間違えやすいところ
- 格付の高さと利回りの高低を逆に覚えないようにしましょう。
- 源泉徴収の税率を、他の報酬などで使う10.21%と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の利回り計算(最終利回り・単利)
金融資産運用 · 債券利回り計算 / 最終利回り / 単利利回り
次の条件のY社債を購入した場合の最終利回り(年率・単利)として、最も適切なものはどれか。なお、計算結果は%表示における小数点以下第3位を四捨五入すること。 ・購入価格:104.5円(額面100円当たり) ・表面利率:2.0% ・残存期間:4年 ・償還価格:100円(額面100円当たり)
解答・解説を表示
解答
1
解説
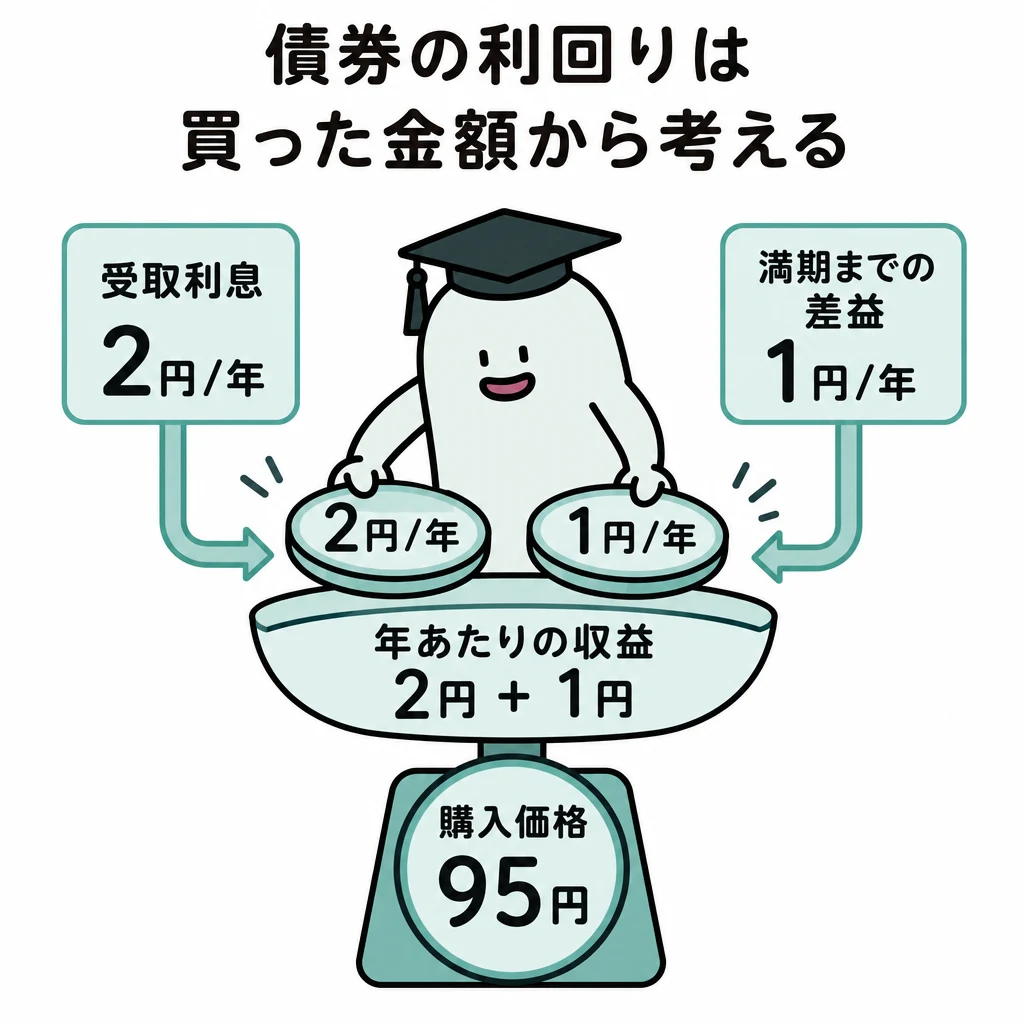
最終利回り(年率・単利)は、既発債を購入して償還まで持ったときの1年当たりの収益率です。1年の利息に、償還価格と購入価格の差を残存年数で割った年換算額を足したものを分子とし、購入価格で割って%で求めます。
解き方
- 年換算の償還差損益を計算します。(償還価格100円-購入価格104.5円)÷残存期間4年=-1.125円です。
- 1年当たりの収益の合計を求めます。表面利率2.0円に-1.125円を足すと0.875円です。
- 1年当たりの収益を購入価格で割ります。0.875円÷104.5円×100≒0.8373…%です。
- 小数点以下第3位を四捨五入して0.84%を求めます。
- 選択肢 1正解
- [2.0+(100-104.5)÷4]÷104.5×100=0.875÷104.5×100≒0.8373%で、小数点以下第3位を四捨五入すると0.84%となり適切です。
- 選択肢 2不正解
- 分母を購入価格104.5円ではなく額面100円にすると0.875%(四捨五入して0.88%)になりますが、利回りの分母は購入価格です。
- 選択肢 3不正解
- 償還差損益を考えず、表面利率を購入価格で割った直接利回り2.0÷104.5×100≒1.91%を求めた数値で、最終利回りとしては誤りです。
関連する分野を学ぶ
覚えるポイント
- 最終利回りの公式:[表面利率+(償還価格-購入価格)÷残存年数]÷購入価格×100
- 利回り計算の分母は「額面」ではなく「購入価格」
間違えやすいところ
- 公式の分母に、購入価格ではなく額面100円を使わないようにしましょう。
- 償還差損益を残存年数で割るのを忘れたり、直接利回りと取り違えたりしないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告制度の青色申告特別控除と純損失の繰越控除
タックスプランニング · 青色申告特別控除 / 純損失の繰越控除 / e-Tax
所得税における青色申告制度に関する次の文章の空欄①~③に入る数値の組合せとして、最も適切なものを1つ選びなさい。 「青色申告者は、事業所得等の金額の計算上、青色申告特別控除として最高で( ① )万円を控除することができます。( ① )万円の青色申告特別控除の適用を受けるためには、事業所得等に係る取引を正規の簿記の原則に従い記帳し、その記帳に基づいて作成した貸借対照表、損益計算書その他の計算明細書を添付した確定申告書を法定申告期限内に提出することに加えて、e-Taxによる申告(電子申告)または優良な電子帳簿の保存を行う必要があります。なお、確定申告書を法定申告期限後に提出した場合、青色申告特別控除額は最高で( ② )万円となります。 また、青色申告者の所得税の計算において、損益通算してもなお控除しきれない損失の金額(純損失の金額)が生じた場合、その損失の金額を翌年以後( ③ )年間にわたって繰り越して、各年分の所得金額から控除することができます」
解答・解説を表示
解答
3
解説
所得税の青色申告には、特別控除や損失の繰越しなどの特典があります。最高65万円の控除を受けるには、複式簿記での記帳や期限内申告、e-Tax申告などの要件が必要です。要件を満たさない場合や期限後の申告では最高10万円になり、損益通算後に残った純損失は翌年以後3年間繰り越せます。
解き方
- 青色申告特別控除の最大額は、正規の簿記での記帳、期限内申告、e-Tax申告か優良な電子帳簿の保存を満たすと最高65万円になります(①は65)。
- 法定申告期限の後に申告書を出すと、65万円などの要件を満たさなくなるため、控除額は最高10万円になります(②は10)。
- 青色申告者の純損失の繰越控除で、損失を繰り越せる期間は翌年以後3年間です(③は3)。
- 選択肢 1不正解
- 期限後申告のときの青色申告特別控除は最高10万円で、純損失の繰越期間は3年間なので誤りです。
- 選択肢 2不正解
- 要件を満たしたときの青色申告特別控除は最高65万円で、純損失の繰越期間は3年間なので誤りです。
- 選択肢 3正解
- ①は65万円、②は10万円、③は3年間で、正しい組合せです。
関連する分野を学ぶ
覚えるポイント
- 青色申告特別控除は65万円・55万円・10万円の3段階があり、期限後申告は10万円控除となる点。
- 純損失の繰越控除の繰越期間は翌年以後3年間である点。
間違えやすいところ
- 法人の青色申告の欠損金の繰越期間(10年間)と、個人の純損失の繰越期間(3年間)を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
親族の状況に基づく所得控除(配偶者控除・扶養控除)の判定
タックスプランニング · 配偶者控除 / 扶養控除 / 青色事業専従者 / 同居老親等
設例の家族状況に基づくAさんの2025年分の所得税における所得控除に関する次の記述のうち、最も適切なものを1つ選びなさい。 <家族の状況> ・妻Bさん(46歳):Aさんの事業に専ら従事し、青色事業専従者給与96万円を受領 ・長女Cさん(14歳):中学生、収入なし ・母Dさん(75歳):同居、老齢基礎年金50万円と遺族厚生年金50万円を受領
解答・解説を表示
解答
2
解説
所得税の人的控除では、青色事業専従者給与をもらう人は配偶者控除・配偶者特別控除の対象になりません。扶養控除の対象になるのは、その年12月31日現在で16歳以上の親族で、16歳未満は対象外です。70歳以上の老人扶養親族のうち、同居する直系尊属(同居老親等)の控除額は58万円です。
解き方
- 妻Bさんは青色事業専従者として給与をもらっているため、配偶者控除は受けられません。
- 長女Cさんは14歳(16歳未満)なので控除対象扶養親族にあたらず、扶養控除は受けられません。
- 母Dさんは75歳(70歳以上)です。非課税の遺族厚生年金を除いた老齢基礎年金50万円から公的年金等控除額110万円を引くと合計所得金額は0円で、48万円以下という条件を満たします。
- 母Dさんは同居する直系尊属なので「同居老親等」にあたり、扶養控除額は58万円です。
- 選択肢 1不正解
- 青色事業専従者給与をもらっている妻Bさんは控除対象配偶者にあたらず、配偶者控除は受けられません。
- 選択肢 2正解
- 母Dさんは所得の条件を満たす70歳以上の同居直系尊属(同居老親等)なので、58万円の扶養控除を受けられます。
- 選択肢 3不正解
- 控除対象扶養親族はその年の12月31日時点で16歳以上の親族なので、14歳の長女Cさんは対象外です。
関連する分野を学ぶ
覚えるポイント
- 青色事業専従者として給与の支払を受ける者は配偶者控除・扶養控除の対象外となる点。
- 扶養控除の対象は16歳以上であり、16歳未満は扶養控除がない点。
- 同居老親等の扶養控除額は58万円(別居などの同居老親等以外は48万円)である点。
間違えやすいところ
- 公的年金等の雑所得を計算するとき、遺族年金などの非課税の所得を入れて所得を判定しないようにしましょう。
出題の前提:2025年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における総所得金額の計算(一時所得の計算)
タックスプランニング · 総所得金額 / 事業所得 / 一時払養老保険 / 一時所得
個人事業主のAさん(青色申告者)の2025年分の所得税における総所得金額を求める問題です。Aさんの2025年分の収入等は以下の通りです。 ・事業所得の金額:750万円(青色申告特別控除後) ・一時払養老保険(10年満期)の満期保険金:契約年月2015年7月、契約者・被保険者・満期保険金受取人はいずれもAさん、満期保険金額324万円、正味払込保険料300万円 これらに基づき、Aさんの2025年分の総所得金額として最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
総所得金額は、利子所得や事業所得などの所得を合計して求めます。契約者と受取人が同じ一時払養老保険(保険期間5年超)の満期保険金は一時所得になり、「総収入金額-支出金額-特別控除額(最高50万円)」で求めます。特別控除後の金額は2分の1にして総所得金額に足します。
解き方
- 一時払養老保険の満期保険金の一時所得を計算します。差益は324万円-300万円=24万円です。ここから特別控除額(最高50万円)を引くので、一時所得の金額は0円です。
- 総所得金額を計算します。事業所得750万円に、一時所得から入る0円を足すので、総所得金額は750万円です。
- 選択肢 1正解
- 一時所得は24万円の差益から特別控除額の最高50万円を引くと0円になるので、総所得金額は事業所得の750万円だけとなり適切です。
- 選択肢 2不正解
- 特別控除額50万円を引かずに、差益24万円の2分の1の12万円を足した762万円としているので誤りです。
- 選択肢 3不正解
- 特別控除も2分の1の計算もせず、差益24万円をそのまま事業所得に足した774万円としているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額は「総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)」で計算し、総所得金額に算入する際はその2分の1とします。
間違えやすいところ
- 保険期間が5年超の一時払養老保険は、金融類似商品の源泉分離課税(20.315%)ではなく、総合課税の一時所得になることに注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建築面積と延べ面積の限度計算
不動産 · 建蔽率 / 容積率 / 準防火地域 / 耐火建築物 / 前面道路幅員制限
甲土地(敷地面積400㎡、用途地域:近隣商業地域、指定建蔽率80%、指定容積率300%、幅員6mの公道に接面、準防火地域、特定行政庁が指定する角地等ではない)に耐火建築物を建築する場合の、①建蔽率の上限となる建築面積と②容積率の上限となる延べ面積の組合せとして、最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
建築面積の上限は「敷地面積×適用建蔽率」、延べ面積の上限は「敷地面積×適用容積率」で求めます。準防火地域で耐火建築物を建てる場合、建蔽率は指定建蔽率に10%が加算されます。容積率は「指定容積率」と「前面道路幅員×法定乗数」の小さい方が上限です。
解き方
- 建蔽率の上限と建築面積を求めます。準防火地域で耐火建築物を建てるので、指定建蔽率80%に10%が加わり適用建蔽率は90%です。建築面積の上限は400㎡×90%=360㎡です。
- 容積率の上限と延べ面積を求めます。近隣商業地域の法定乗数は6/10なので、道路幅員の制限は6m×6/10=360%です。指定容積率300%と比べて小さい300%が適用されます。延べ面積の上限は400㎡×300%=1,200㎡です。
- 選択肢 1不正解
- 延べ面積で道路幅員制限の360%を使い400㎡×360%=1,440㎡としていますが、指定容積率300%を適用していないので誤りです。
- 選択肢 2正解
- 建蔽率は緩和で90%となり建築面積は360㎡、容積率は小さい方の300%が適用されて延べ面積は1,200㎡となり適切です。
- 選択肢 3不正解
- 建築面積で建蔽率緩和の10%を足さず、指定建蔽率80%のまま計算した320㎡となっており、延べ面積も誤っているので不適切です。
関連する分野を学ぶ
覚えるポイント
- 指定建蔽率80%の地域において、防火地域内の耐火建築物は建蔽率制限が適用除外(100%)となりますが、準防火地域内の耐火建築物の場合は緩和が+10%となる点に留意します。
間違えやすいところ
- 容積率の前面道路幅員の制限では、道路幅員に法定乗数を掛けた値と指定容積率を比べ、小さい方が上限になることを忘れないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の譲渡所得の特例
不動産 · 居住用財産の3000万円特別控除 / 居住用財産の軽減税率の特例 / 譲渡所得
Aさんの自宅(建物とその敷地である甲土地)の譲渡に関する以下の文章の空欄①~③に入る語句または数値の組合せとして、次のうち最も適切なものはどれか。 「仮に、Aさんがタワーマンションに転居し、その後、居住していない現在の自宅を譲渡した場合に、Aさんが『居住用財産を譲渡した場合の3,000万円の特別控除』の適用を受けるためには、自己が居住しなくなった日から( ① )年を経過する日の属する年の12月31日までの譲渡であること等の要件を満たす必要があります。 また、『居住用財産を譲渡した場合の長期譲渡所得の課税の特例』の適用を受けるためには、譲渡した居住用財産の所有期間が、譲渡した日の属する年の1月1日において( ② )年を超えていること等の要件を満たす必要があります。この特例の適用を受けた場合、課税長期譲渡所得金額が( ③ )以下の部分については、軽減税率が適用されます」
解答・解説を表示
解答
3
解説
居住用財産を譲渡したときには、3,000万円特別控除と軽減税率の2つの特例があります。3,000万円特別控除(譲渡益から3,000万円を差し引ける制度)は、住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡が条件です。軽減税率の特例(税金を低くする制度)は、譲渡した年の1月1日で所有期間が10年を超えていることが条件で、課税長期譲渡所得6,000万円以下の部分に適用されます。
解き方
- 3,000万円特別控除の期限を確かめます。住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡が対象なので、空欄①は「3」です。
- 軽減税率の特例の条件を確かめます。譲渡した年の1月1日で所有期間が10年を超えること、軽減税率が6,000万円以下に適用されることから、空欄②は「10」、空欄③は「6,000万円」です。
- 選択肢 1不正解
- 空欄①の3年は正しいですが、②は5年ではなく10年超、③は1億円ではなく6,000万円なので誤りです。
- 選択肢 2不正解
- ①は3年で正しいですが、②は10年超、③は6,000万円なので、数値の組み合わせが誤っています。
- 選択肢 3正解
- ①が3、②が10、③が6,000万円となり、法令の規定とすべて一致しているので正しいです。
関連する分野を学ぶ
覚えるポイント
- 3,000万円特別控除は転居から3年目の年末まで、軽減税率は所有期間10年超で6,000万円以下に適用されます。
間違えやすいところ
- ふつうの長期譲渡所得の「5年超」と、居住用財産の軽減税率の特例の「10年超」を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
自己建設方式による土地有効活用と税務
不動産 · 土地の有効活用方式 / 自己建設方式 / 相続税の債務控除 / 貸家建付地評価
自己建設方式による土地の有効活用に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
自分の土地に自分で建物を建てて人に貸すと、その土地は「貸家建付地」として評価され、建物を建てるための借入金の残高は相続税の課税価格から債務控除できます。貸家建付地(人に貸す建物が建っている土地)は、自分で使う土地よりも低く評価されます。また、自分で持つ物件を自分で貸すだけなら、宅地建物取引業の免許は要りません。
解き方
- 選択肢1を確かめます。自分の土地に自分で建てた賃貸建物の敷地は「貸家建付地」であり、「貸宅地」ではないので誤りです。
- 選択肢2を確かめます。自分の物件を自分で貸す行為は宅地建物取引業に当たらず、免許は不要なので誤りです。
- 選択肢3を確かめます。賃貸マンションを建てるための借入金の残高は、確実な債務として相続税の計算で債務控除の対象になるので、正しいと判断します。
- 選択肢 1不正解
- 自分の土地に自分の賃貸用建物を建てた場合、その土地は「貸家建付地」で、借地権を設定して貸す「貸宅地」ではないので誤りです。
- 選択肢 2不正解
- 自分が持つ不動産を自分で貸す行為(自ら貸借)は宅地建物取引業に当たらないので、免許は不要であり誤りです。
- 選択肢 3正解
- 賃貸マンションを建てるための金融機関からの借入金の残高は、相続開始時に存在する確実な債務として課税価格から債務控除できるので正しいです。
覚えるポイント
- 自己所有地に賃貸建物を建てた土地は貸家建付地となり、自己物件の賃貸は宅建業免許が不要です。
間違えやすいところ
- 借地権が設定されている「貸宅地」と、自分の貸家が建っている「貸家建付地」を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与および相続時精算課税制度の仕組み
相続・事業承継 · 暦年課税 / 相続時精算課税制度 / 贈与税の申告義務者
個人が受ける生前贈与および相続時精算課税制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
贈与税の申告と納税をするのは、財産をもらった人(受贈者)です。相続時精算課税制度(贈与税を後回しにできる制度)は、贈与者ごとに選べます。ただし一度選ぶと、その贈与者からの贈与については、その年分以降、暦年課税に戻すことはできません。
解き方
- 贈与税を納める義務があるのは、贈与を受けた受贈者本人であることを確かめます。
- 相続時精算課税制度は贈与者ごとに選べる仕組みで、別の贈与者からの贈与には暦年課税を使えることを確かめます。
- 一度相続時精算課税を選んだ特定の贈与者については、それ以降の年分で暦年課税を選べないという規定で正誤を判断します。
- 選択肢 1不正解
- 贈与税の申告と納税は、財産をもらった受贈者(長女Cさん)が行うので、贈与者であるAさんが行うのは誤りです。
- 選択肢 2不正解
- 相続時精算課税制度は贈与者ごとに選べるので、父Aさんからの贈与で選んでいても、母Bさんからの贈与は暦年課税を選べます。
- 選択肢 3正解
- 一度特定の贈与者について相続時精算課税を選ぶと、その贈与者からの贈与は、選んだ年分以降、暦年課税に戻すことはできません。
関連する分野を学ぶ
覚えるポイント
- 贈与税の申告義務者は「受贈者(もらった人)」である点
- 相続時精算課税制度は「贈与者ごと」に選択可能で、一度選択するとその贈与者については暦年課税に戻せない点
間違えやすいところ
- 贈与税の申告書は、財産をあげた贈与者が出さなければならないと誤解しないようにしましょう。
- 父からの贈与で精算課税を選んだら、母からの贈与も精算課税になると混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
暦年課税における贈与税額の計算
相続・事業承継 · 暦年課税 / 特例贈与財産 / 贈与税の計算
長女Cさん(38歳)が暦年課税により父Aさん(72歳)から現金900万円の贈与を受けた場合の贈与税額として、次のうち最も適切なものはどれか。なお、長女Cさんは同年中に他に贈与を受けておらず、贈与税の各種非課税制度の適用は受けないものとする。 〈贈与税の速算表(一部抜粋)〉 基礎控除後の課税価格/特例贈与財産(税率・控除額) 200万円以下:10%・― 200万円超300万円以下:15%・10万円 300万円超400万円以下:15%・10万円 400万円超600万円以下:20%・30万円 600万円超1,000万円以下:30%・90万円
解答・解説を表示
解答
1
解説
直系尊属(父母や祖父母)から18歳以上の直系卑属(子や孫など)への贈与は「特例贈与財産」となり、特例税率が適用されます。贈与額から基礎控除額110万円を差し引いた金額に決められた税率をかけ、控除額を差し引いて贈与税額を求めます。
解き方
- 父Aさん(72歳)から長女Cさん(38歳)への贈与は、直系尊属から18歳以上の直系卑属への贈与なので、特例贈与財産の税率が使えることを確かめます。
- 贈与額900万円から暦年課税の基礎控除額110万円を引き、課税価格を求めます(900万円-110万円=790万円)。
- 速算表の「600万円超1,000万円以下」の区分(税率30%、控除額90万円)を使い、贈与税額を計算します(790万円×30%-90万円=147万円)。
- 選択肢 1正解
- 基礎控除後の課税価格790万円に特例税率30%をかけ、控除額90万円を引いた147万円が正しい贈与税額です。
- 選択肢 2不正解
- 一般税率で計算した790万円×40%-125万円=191万円などとも異なり、誤った金額なので誤りです。
- 選択肢 3不正解
- 基礎控除110万円を引かずに計算した金額(900万円×30%-90万円=180万円)であり、基礎控除の適用がもれているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 直系尊属から18歳以上の直系卑属への贈与は特例贈与財産として特例税率が適用される点
- 暦年課税の基礎控除額は年間110万円である点
間違えやすいところ
- 基礎控除額110万円を引き忘れて、贈与の総額にそのまま税率をかけてしまう誤りです。
- 直系尊属からの贈与なのに、一般贈与財産の税率を使ってしまう誤りです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例・相続時精算課税制度と相続税の計算
相続・事業承継 · 小規模宅地等の特例 / 相続時精算課税制度 / 相続税額控除
Aさんの相続に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
相続時精算課税制度では、贈与財産は贈与時の価額で相続税の課税価格に加算され、納付済みの贈与税は相続税額から差し引かれます。差し引ききれない分は、相続税の申告をすることで還付を受けられます。また、特定居住用宅地等の小規模宅地等の特例では、限度面積330㎡まで評価額が80%減額されます。
解き方
- 小規模宅地等の特例で相続税の課税価格に入れる金額を確かめます(80%減額なので、入るのは評価額の20%です)。
- 相続時精算課税制度で課税価格に加算する金額(贈与時の価額)と、納付済み贈与税の精算ルール(税額控除と還付)を照らし合わせます。
- 選択肢 1不正解
- 自宅の敷地は300㎡なので全額が80%減額の対象で、減額される金額は5,600万円(7,000万円×80%)です。課税価格に入れるのは残りの20%である1,400万円なので誤りです。
- 選択肢 2不正解
- 相続時精算課税を使った財産を相続税の課税価格に加算するときは、相続時の価額ではなく「贈与時の価額」で加算します。相続時の評価額が下がっていても贈与時の3,000万円で加算されるので誤りです。
- 選択肢 3正解
- 相続時精算課税制度ですでに納付した贈与税額は相続税額から差し引かれ、引ききれない分は相続税の確定申告をすることで還付を受けられるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税の加算額は相続時ではなく贈与時の評価額
- 小規模宅地等の特定居住用宅地等は330㎡まで80%「減額」
間違えやすいところ
- 小規模宅地等の減額の割合(80%)と、課税価格に算入する割合(20%)を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年5月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2026年5月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。