


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 3級 保険顧客資産相談業務の概要
老齢基礎年金の計算式(学生納付特例期間の取扱い)
公的年金 · 老齢基礎年金 / 学生納付特例制度 / 年金額の計算
設例のAさん(42歳、個人事業主)が老齢基礎年金の受給を65歳から開始した場合の年金額(2024年度価額:満額816,000円)を試算する計算式として、最も適切なものを1つ選びなさい。なお、Aさんの20歳から60歳までの公的年金加入歴は、学生納付特例期間36月(追納なし)、厚生年金保険被保険者期間90月、国民年金保険料納付済期間354月である。
解答・解説を表示
解答
1
解説
老齢基礎年金の年金額は「満額×納付済月数÷480月」で計算します。学生納付特例期間は、追納しないと年金額には反映されません。受給資格期間(年金を受け取るための加入期間)には数えますが、金額の計算には入れません。会社員として納めた厚生年金の期間は国民年金も納めた扱いになるので、全額を金額の計算に数えます。
解き方
- 加入歴の月数を確かめます(学生納付特例期間36月、厚生年金保険期間90月、国民年金保険料納付済期間354月)。
- 学生納付特例期間は追納がないので、年金額の計算には入れないと確認します。
- 厚生年金期間90月と国民年金納付済期間354月を足して、納付済月数が444月(90月+354月)になることを求めます。
- 満額816,000円に「444月/480月」をかける式を選択肢から選びます。
- 選択肢 1正解
- 厚生年金期間90月と国民年金納付済期間354月を足した444月だけが年金額の計算に使われるので、この式が最も適切です。
- 選択肢 2不正解
- 追納していない学生納付特例期間を一部でも入れてしまった、まちがった式です。
- 選択肢 3不正解
- 追納していない学生納付特例期間(36月)まで全部入れて満額(480月)にしてしまった、まちがった式です。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例期間は受給資格期間には算入されるが、追納しないと年金額には一切反映されない。
間違えやすいところ
- 厚生年金の期間が国民年金の第2号被保険者期間として、老齢基礎年金の納付済月数に含まれることを忘れないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等(2024年度価額816,000円)
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の上乗せ制度(付加年金・国民年金基金・追納)
公的年金 · 付加保険料 / 付加年金 / 国民年金基金 / 保険料の追納
個人事業主であるAさんの老後の収入を増やすことができる各種制度について、ファイナンシャル・プランナーのMさんが説明した次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
国民年金の第1号被保険者(自営業など)は、付加年金や国民年金基金で老後資金を増やせます。付加年金は月400円を納めると、老齢基礎年金に「200円×納付月数」が毎年加算されます。国民年金基金の給付は老齢年金と遺族一時金だけで、障害の給付はありません。追納(後から納めること)ができるのは、承認された月から10年以内です。
解き方
- Aさんが個人事業主で、国民年金の第1号被保険者であることを確認します。
- 第1号被保険者は付加保険料を納められ、老齢基礎年金を受け取るときに付加年金を受け取れるので、選択肢1が適切と判断します。
- 国民年金基金の給付を確かめ、障害年金の給付はないので選択肢2は不適切と判断します。
- 追納は過去10年以内なので、42歳のAさんが20歳〜22歳のときの保険料を追納することはできず、選択肢3は不適切と判断します。
- 選択肢 1正解
- 第1号被保険者のAさんは付加保険料(月400円)を納めることができ、受け取るときに「200円×納付月数」の付加年金を受け取れます。
- 選択肢 2不正解
- 国民年金基金の給付には老齢年金と遺族一時金はありますが、障害年金はありません。
- 選択肢 3不正解
- 追納できるのは承認された月から過去10年以内なので、42歳のAさんは20年近く前の学生時代の保険料を追納できません。
関連する分野を学ぶ
覚えるポイント
- 付加年金は「200円×納付済月数」、国民年金基金の給付には障害年金がなく、追納は過去10年以内。
間違えやすいところ
- 国民年金基金と付加保険料は同時に納められないこと、国民年金基金に障害の給付がないことを取りちがえないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(iDeCo)の仕組みと税制・受給要件
年金・社会保険 · 確定拠出年金 / 個人型確定拠出年金(iDeCo) / 小規模企業共済等掛金控除
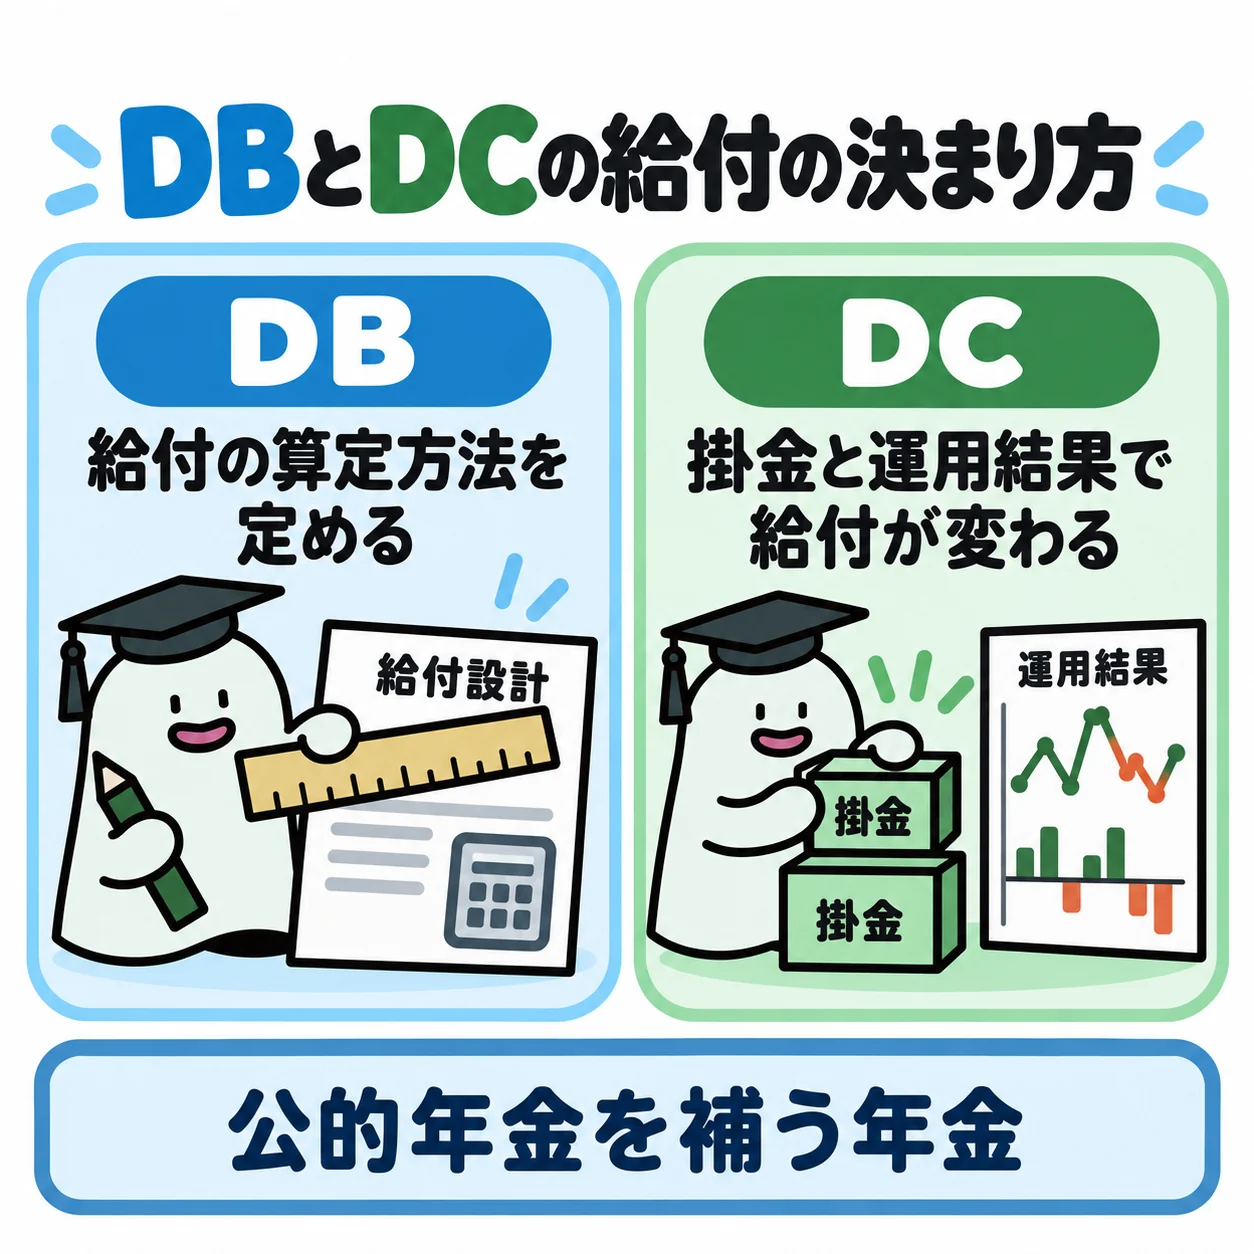
確定拠出年金の個人型年金(iDeCo)に関する次の説明文の空欄①〜③に入る語句または数値の組み合わせとして、最も適切なものを1つ選択しなさい。 「確定拠出年金は、将来の年金受取額が( ① )する年金制度です。確定拠出年金の個人型年金の加入者は、年1回以上、定期的に掛金を拠出しますが、拠出限度額が定められています。拠出した掛金は、税法上、( ② )の対象となります。 確定拠出年金の給付には、老齢給付金、障害給付金、死亡一時金があります。老齢給付金は、通算加入者等期間が10年以上あれば、( ③ )歳から受け取ることが可能です」
解答・解説を表示
解答
2
解説
確定拠出年金は、掛け金は決まっていて、運用の結果で将来の受取額が変わる制度です。払った掛け金は全額が所得控除(税金の計算で所得から差し引けるもの)になります。老齢給付金は、加入期間が通算10年以上あれば60歳から受け取れます。
解き方
- 確定拠出年金の給付額の決まり方を確認します(運用の結果で変わるので、①は「運用実績に応じて変動」)。
- 掛け金を払うときの税金の扱いを確認します(全額が小規模企業共済等掛金控除として所得から引かれるので、②は「所得控除」)。
- 老齢給付金を受け取れる年齢を確認します(通算加入者等期間が10年以上なら、③は「60」歳)。
- 選択肢 1不正解
- 将来の受取額は「運用実績に応じて変動」し、加入した時点で決まる確定給付型とはちがいます。また老齢給付金は、加入期間が10年以上あれば「60歳」から受け取れます。
- 選択肢 2正解
- 運用の結果で受取額が変わり、掛け金は小規模企業共済等掛金控除(所得控除)になり、通算加入者等期間10年以上で60歳から受け取れるので、すべて適切です。
- 選択肢 3不正解
- 掛け金は税額控除ではなく全額が「所得控除」になり、受給開始年齢は加入期間10年以上で「60歳」からです。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の掛金は小規模企業共済等掛金控除として全額所得控除の対象となる
- 老齢給付金の受給開始は通算加入者等期間10年以上で最短60歳から可能
間違えやすいところ
- 所得税の「税額控除」と「所得控除」をまちがえないようにしましょう。
- 公的年金の原則の受給開始年齢(65歳)と、確定拠出年金の最短の受給開始年齢(60歳)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の確定拠出年金法および所得税法
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険(医療保険)の加入手続きと留意点
リスク管理 · 医療保険 / 告知義務 / クーリング・オフ制度 / 免責事由
医療保険への加入を検討している顧客に対するアドバイスとして、次のうち最も適切なものを1つ選択しなさい。
解答・解説を表示
解答
2
解説
保険では、給付金が支払われる場合と、支払われない場合(免責事由)が約款で決められています。契約する人は、過去の傷病歴などをありのままに告げる告知義務があります。事実を隠すように勧めるのは保険業法で禁止されています。また、クーリング・オフ制度が使える保険契約もあります。
解き方
- 告知義務と保険募集人のルールを確かめ、事実を隠すように勧める助言は保険業法違反だと判断します。
- 医療保険の保障の対象を確かめ、すべての入院・手術が対象ではなく、支払事由や免責事由があると判断します。
- 生命保険・医療保険のクーリング・オフ制度を確かめ、対象にならないとする記述の正しさを判断します。
- 選択肢 1不正解
- 契約者や被保険者には、過去の傷病歴などを事実どおり正確に告知する義務があり、不利な情報を隠すよう勧める行為は保険業法で禁止されている不適切な助言です。
- 選択肢 2正解
- 医療保険の給付は、決められた病気やケガの治療目的の入院・手術などに限られ、免責事由もあるので、事前に保障内容や支払条件をよく確かめることが大切で、適切です。
- 選択肢 3不正解
- 医療保険を含む保険契約も、保険期間が1年超などの条件を満たせばクーリング・オフの対象になり、書面を受け取った日などから8日以内なら申込みを撤回できます。
関連する分野を学ぶ
覚えるポイント
- 保険契約時の告知義務違反教唆は保険業法第300条により固く禁止されている
- 保険契約のクーリング・オフ期間は原則として書面受領日等から起算して8日以内
間違えやすいところ
- 保険契約はすべてクーリング・オフの対象外だと思いこみやすいので注意しましょう。
- 医療保険では、すべての入院・手術が無条件に給付の対象になると思いこみやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の保険業法および保険法
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
医療保険・特約および保険料払込方法の特徴
リスク管理 · 医療保険 / 先進医療特約 / がん保険の免責期間 / 保険料払込方法
生命保険会社から終身医療保険の提案を受けたAさん(30歳)に対し、FPのMさんが行った説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
先進医療の技術料は公的医療保険の対象外で、全額自己負担になります。がん特約には、契約後しばらく(通常90日など)給付されない免責期間があります。保険料は、有期払込(納める期間を区切る方法)だと毎月の負担が重くなり、終身払込だと毎月の負担を軽くできます。
解き方
- 先進医療の技術料が自己負担になることと、特約の役割を確かめます。
- がん保険やがん特約の免責期間(待ち期間)の決まりを確かめます。
- 終身払込と有期払込で毎回の保険料負担がどうちがうかを比べ、まちがっている記述をさがします。
- 選択肢 1不正解
- 先進医療の技術料は公的医療保険の対象外で全額自己負担になるので、特約で備えることがすすめられます。
- 選択肢 2不正解
- がんの保障には、ふつう90日間ほどの免責期間(待ち期間)があり、その間にがんになっても給付金は支払われません。
- 選択肢 3正解
- 有期払込を選ぶと、終身払込より納める期間が短くなるので、毎月の保険料負担は重くなります。
関連する分野を学ぶ
覚えるポイント
- 有期払込は毎月の保険料が高く、終身払込は毎月の保険料が安い。
間違えやすいところ
- 払込総額の損得と、毎月の保険料負担の高い・低いを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の高額療養費制度
リスク管理 · 健康保険 / 高額療養費 / 自己負担割合 / 多数回該当
全国健康保険協会管掌健康保険(協会けんぽ)の高額療養費について説明した次の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものはどれか。 「Aさんに係る医療費の一部負担金の割合は、原則として( ① )割ですが、同一月内に、医療機関等に支払った医療費の一部負担金等の合計が自己負担限度額を超えた場合、所定の手続により、自己負担限度額を超えた額が高額療養費として支給されます。 この一部負担金等の合計には、差額ベッド代、入院時の食事代、先進医療に係る費用などは含まれず、70歳未満の者の場合、原則として、医療機関ごとに、入院・外来、医科・歯科別に一部負担金等が( ② )円以上のものが対象となります。 また、過去12カ月以内に高額療養費が3回以上支給されると、4回目から自己負担限度額が( ③ )仕組みがあります。」
解答・解説を表示
解答
3
解説
健康保険の一部負担金の割合は、小学生から70歳未満までは原則3割です。高額療養費の世帯合算では、70歳未満は1つの医療機関の一部負担金が21,000円以上のものが合算の対象になります。過去12カ月に同じ世帯で3回以上支給されると、4回目からは自己負担限度額が引き下げられます。
解き方
- Aさんが30歳なので、原則の一部負担金の割合(3割)を決めます。
- 70歳未満では、高額療養費で合算する対象が「21,000円以上」だと確認します。
- 過去12カ月に3回以上支給されると、多数回該当で4回目から自己負担限度額が「引き下げられる」ことを確認します。
- 選択肢 1不正解
- 70歳未満の一部負担割合は3割で、合算の基準額は21,000円なので不適切です。
- 選択肢 2不正解
- 合算の対象になる基準額は21,000円以上で、多数回該当では限度額が引き下げられるので不適切です。
- 選択肢 3正解
- ①3割、②21,000円、③引き下げられる、の組合せがすべて正しく適切です。
関連する分野を学ぶ
覚えるポイント
- 70歳未満の高額療養費合算基準額は21,000円以上、多数回該当は限度額引き下げ。
間違えやすいところ
- 多数回該当では負担限度額が「引き下げられる」(患者の負担が軽くなる)のに、「引き上げられる」と取りちがえないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得の金額の計算
タックスプランニング · 退職所得控除額 / 退職所得の金額 / 役員退職金
X社が創業社長であるAさんに役員退職金4,000万円を支給した場合における、Aさんの役員退職金に係る退職所得の金額として、最も適切なものを次の1)〜3)の中から1つ選びなさい。なお、Aさんの役員在任期間(勤続年数)は30年とし、これ以外の退職手当等の収入はなく、障害者となったことが退職の直接の原因ではないものとする。
解答・解説を表示
解答
1
解説
退職所得は、他の所得と分けて税金を計算します。退職金の収入から、勤続年数に応じた退職所得控除額を引き、残りに2分の1をかけます(勤続5年以下の特定役員等は除きます)。勤続20年を超えるときの控除額は「800万円+70万円×(勤続年数-20年)」です。
解き方
- 勤続30年の退職所得控除額を計算します:800万円+70万円×(30年-20年)=1,500万円。
- 退職金4,000万円から控除額を引き、2分の1をかけて退職所得の金額を出します:(4,000万円-1,500万円)×1/2=1,250万円。
- 選択肢 1正解
- 退職所得控除額1,500万円を引いた残り2,500万円に2分の1をかけた1,250万円で、適切です。
- 選択肢 2不正解
- 退職所得控除額の式や2分の1をかける計算をまちがえた結果で、不適切です。
- 選択肢 3不正解
- 収入4,000万円から退職所得控除額1,500万円を引いただけで、2分の1をかけていないので不適切です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数20年超の退職所得控除額は「800万円+70万円×(勤続年数-20年)」で計算します。
- 退職所得の金額の計算では、控除後の金額に原則として2分の1を乗じることを忘れないようにします。
間違えやすいところ
- 退職所得控除額を引いたあとに2分の1をかけ忘れて、2,500万円としてしまうミスに注意しましょう。
- 勤続5年以下の特定役員退職金では2分の1課税が使えませんが、この問題は勤続30年なので原則どおり2分の1をかけます。
出題の前提:2024年4月1日現在施行の税制・所得税法に基づいて解答する。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が加入する長期平準定期保険の解約時における経理処理
リスク管理 · 法人保険の経理処理 / 長期平準定期保険 / 解約返戻金と雑収入
X社が契約者・死亡保険金受取人として加入している長期平準定期保険(1999年6月契約)を、支払保険料累計額5,200万円、解約返戻金額4,800万円で解約した場合の経理処理(仕訳)として、最も適切なものを次の1)〜3)の中から1つ選びなさい。なお、配当等記載以外の条件は考慮しないものとする。
解答・解説を表示
解答
1
解説
1999年契約の長期平準定期保険(保険期間の前半6割の期間)では、払った保険料の2分の1を前払保険料(資産)として計上し、残り2分の1を損金に入れます。解約するときは、ためた前払保険料を取り崩し、受け取った解約返戻金との差額を雑収入(または雑損失)にします。
解き方
- 資産に計上している前払保険料の合計を出します:5,200万円×1/2=2,600万円。
- 受け取った解約返戻金4,800万円から前払保険料2,600万円を引き、貸方の差額である雑収入2,200万円を求めます。
- 仕訳を(借方)現金・預金4,800万円/(貸方)前払保険料2,600万円、雑収入2,200万円とします。
- 選択肢 1正解
- 借方に受け取った解約返戻金4,800万円、貸方に資産計上していた前払保険料2,600万円を取り崩し、差額2,200万円を雑収入として計上しており、適切です。
- 選択肢 2不正解
- 過去に損金に入れた保険料を、解約のときに改めて定期保険料として計上することはなく、不適切です。
- 選択肢 3不正解
- 払った保険料の全額を前払保険料として資産計上していたという前提で仕訳をしており、不適切です。
関連する分野を学ぶ
覚えるポイント
- 長期平準定期保険(従来ルール)の保険料支払時は「1/2損金・1/2資産計上(前払保険料)」となります。
- 解約時は資産計上額(前払保険料)を取り崩し、受取解約返戻金が資産計上額を超えていれば雑収入となります。
間違えやすいところ
- 払った保険料の総額(5,200万円)と解約返戻金(4,800万円)を単純に比べて、差額400万円の雑損失が出ると勘違いしないようにしましょう。
- 全額損金タイプの保険と混同して、受け取った解約返戻金の全額を雑収入にしてしまう誤りに注意しましょう。
出題の前提:2024年4月1日現在施行の法令および法人税基本通達に基づいて解答する。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
法人契約の長期平準定期保険の仕組みと活用
リスク管理 · 長期平準定期保険 / 払済保険 / 法人の資金調達・活用
X社(契約者・死亡保険金受取人)が加入している長期平準定期保険(被保険者:創業社長Aさん、95歳満了)に関するファイナンシャル・プランナーMさんの説明として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
長期平準定期保険は、保険期間が長い定期保険です。返戻率(解約返戻金÷払込保険料)は期間の半ばで最も高くなり、その後は満期に向けて下がって、満了時にはゼロになります。解約返戻金は法人の資金なので、使い道に制限はなく自由に使えます。
解き方
- 返戻率の動きを確かめ、満期にゼロになる定期保険の性質と照らし合わせます。
- 払済保険に変更するときの手続きを確かめます(保険金額が減るので、健康告知や診査は不要です)。
- 法人が受け取る解約返戻金は、役員退職金や事業資金に使えることを確認します。
- 選択肢 1不正解
- 定期保険の解約返戻金は、保険期間の半ばから後半にピークを迎えたあと、満期に向けて少しずつ減り、満了時にはゼロになります。
- 選択肢 2不正解
- その後の保険料の支払いをやめて変える払済保険への変更では、保険金額が増えないので、ふつう医師の診査や告知は必要ありません。
- 選択肢 3正解
- 契約者である法人が受け取った解約返戻金は使い道に制限がないので、役員退職金の原資のほか、借入金の返済や設備投資などの事業資金にも自由に使えます。
関連する分野を学ぶ
覚えるポイント
- 長期平準定期保険の解約返戻率は満了時に向けて減少し最後はゼロになる
- 払済保険への変更手続きでは原則として健康状態の告知や診査は不要
間違えやすいところ
- 定期保険なのに、満期に返戻率が最大になると勘違いしないようにしましょう。
- 法人が受取人の保険の解約返戻金は、役員退職金にしか使えないと勘違いしないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
一時払養老保険の満期保険金と総所得金額の計算
タックスプランニング · 一時所得 / 満期保険金 / 総所得金額 / 給与所得
会社員Aさんの2024年分の収入等(給与所得の金額610万円、契約期間10年の一時払養老保険の満期保険金額550万円・正味払込保険料500万円・契約者および満期受取人はAさん)に基づき計算される、Aさんの2024年分の所得税における総所得金額として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
契約者と満期保険金の受取人が同じ人の満期保険金(保険期間5年超)は、総合課税の一時所得になります。一時所得は「収入-支出-特別控除(最高50万円)」で計算します。その金額の2分の1を他の所得と足して、総所得金額を求めます。
解き方
- 一時払養老保険(10年満期)の満期保険金の一時所得を計算します:満期保険金550万円-正味払込保険料500万円=差益50万円。
- 差益50万円から一時所得の特別控除額(最高50万円)を引き、一時所得の金額を出します:50万円-50万円=0円。
- 総所得金額に入れる一時所得は0円なので、給与所得610万円と足して総所得金額610万円を求めます。
- 選択肢 1正解
- 一時所得の金額が550万円-500万円-50万円=0円になるので、総所得金額は給与所得と同じ610万円になります。
- 選択肢 2不正解
- 特別控除を引く前の差益50万円の2分の1(25万円)を誤って給与所得に足した計算で、特別控除額50万円を使っていないので誤りです。
- 選択肢 3不正解
- 満期保険金の差益50万円に特別控除や2分の1の適用をせず、そのまま給与所得に足した計算なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の計算式は「総収入金額-支出金額-特別控除額(最高50万円)」
- 総所得金額に算入する一時所得は「一時所得の金額×1/2」
間違えやすいところ
- 一時所得の特別控除額(最高50万円)を引き忘れないようにしましょう。
- 契約期間5年以下(または5年以内に解約)の金融類似商品(20.315%の源泉分離課税)と、総合課税の一時所得を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除(配偶者控除・扶養控除・生命保険料控除)の適用関係
タックスプランニング · 配偶者特別控除 / 扶養控除 / 年末調整 / 生命保険料控除
会社員であるAさん(給与所得610万円)、妻Bさん(パート給与収入120万円)、長男Cさん(20歳、大学生・収入なし)の家族関係における、2024年分の所得税の所得控除に関する説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
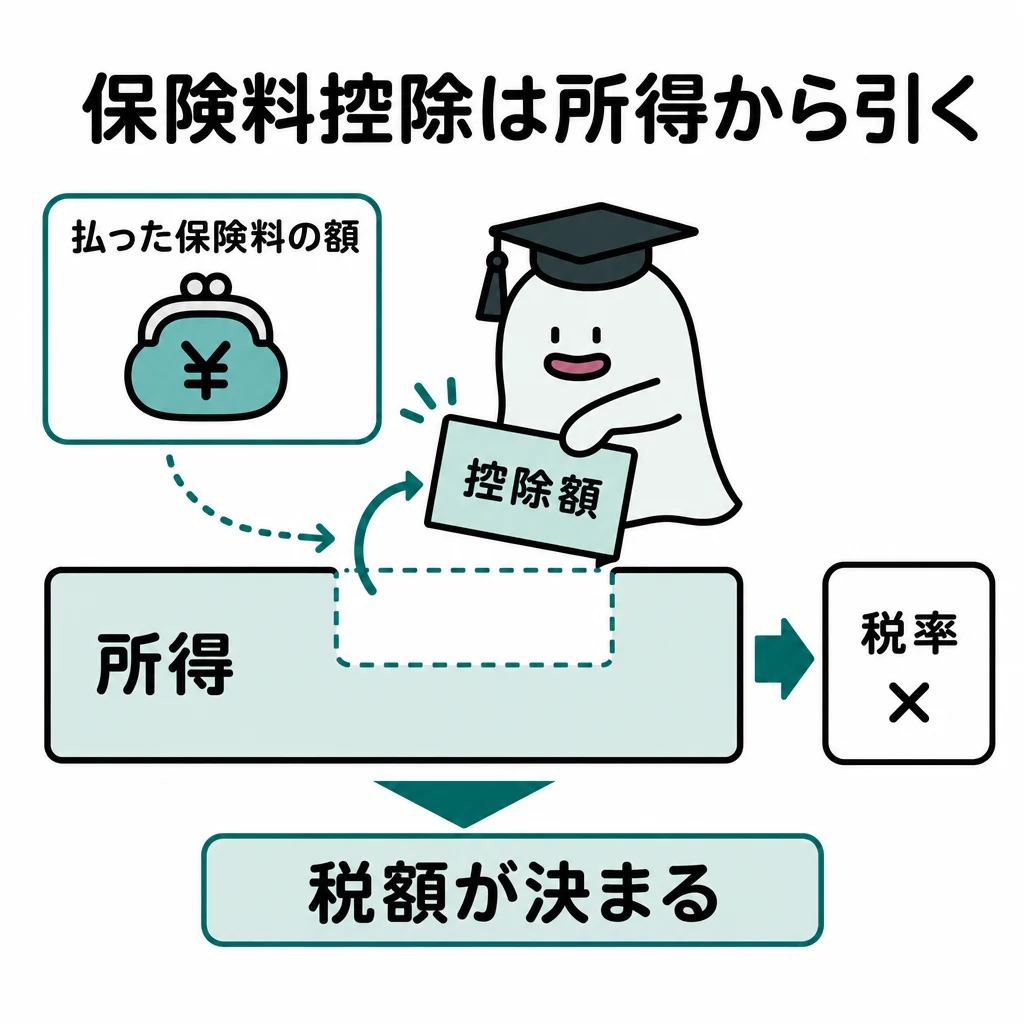
生命保険料控除や扶養控除、配偶者(特別)控除は、勤務先の年末調整で受けることができます。なぜなら、給与所得者は勤務先に申告書を出すことで年末調整を受けられるからです。また、控除される金額は、配偶者や扶養親族の所得と年齢によって変わります。
解き方
- 妻Bさんの給与収入120万円から給与所得控除額55万円を差し引きます。合計所得金額は65万円なので、配偶者特別控除の対象になると判断します。
- 給与所得者の生命保険料控除の手続きを確認します。年末調整で控除を受けられるので、確定申告は必ずしも必要ではありません。
- 長男Cさんは20歳で所得が0円です。そのため特定扶養親族(控除額63万円)に当てはまると確認します。
- 選択肢 1不正解
- 妻Bさんの合計所得金額は65万円(120万円-55万円)で、48万円を超えて133万円以下なので、配偶者控除は受けられませんが配偶者特別控除は受けられます。
- 選択肢 2正解
- 生命保険料控除は年末調整の対象なので、勤務先に保険料控除申告書などを出せば年末調整で受けられます。
- 選択肢 3不正解
- 長男Cさんは19歳以上23歳未満で合計所得金額が48万円以下なので特定扶養親族に当てはまり、控除額は63万円です。
関連する分野を学ぶ
覚えるポイント
- 生命保険料控除や地震保険料控除は年末調整で手続きが可能である点。
- 特定扶養親族は19歳以上23歳未満の控除対象扶養親族で控除額は63万円となる点。
間違えやすいところ
- 医療費控除や寄附金控除(ふるさと納税など)と違い、生命保険料控除は確定申告が必要ないという点を忘れる誤りです。
- 配偶者の給与収入が103万円を超えるときの判定で、配偶者控除から配偶者特別控除に変わる基準を混同する誤りです。
出題の前提:2024年4月1日現在施行の所得税法等に基づく出題条件
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料控除額(新制度)の計算
タックスプランニング · 生命保険料控除 / 新契約 / 所得税の控除限度額
Aさんが2024年中に支払った保険料(2014年4月契約の終身保険:年間払込18万円、2018年4月契約の個人年金保険:年間払込24万円)に基づく、2024年分の所得税における生命保険料控除の控除額として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
2
解説
2012年1月1日以後に契約した生命保険(新制度)では、3つの区分ごとに控除額の上限は4万円です。年間の保険料が8万円を超えると、その区分の控除額は最高の4万円になります。3つの区分を合わせた限度額は最高12万円です。
解き方
- 終身保険(2014年4月契約)と個人年金保険(2018年4月契約)は、どちらも2012年1月1日以後の新契約だと確認します。
- 一般生命保険料控除の対象の保険料は18万円で8万円を超えるので、控除額は上限の4万円になります。
- 個人年金保険料控除の対象の保険料は24万円で8万円を超えるので、控除額は上限の4万円になります。
- 2つの区分の控除額を合わせて、4万円+4万円=8万円を計算します。これは全体の最高限度額12万円以下です。
- 選択肢 1不正解
- 4万円は1つの区分だけの上限額で、今回は一般生命保険料控除と個人年金保険料控除の両方が使えるので適切ではありません。
- 選択肢 2正解
- 新制度の一般生命保険料控除(上限4万円)と個人年金保険料控除(上限4万円)を合わせると8万円になるので適切です。
- 選択肢 3不正解
- これは旧制度(2011年12月31日以前の契約)の全体限度額10万円と混同した数値なので適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 所得税の新制度における各区分の控除限度額は最高4万円(支払保険料8万円超)である点。
- 新制度の3区分(一般・年金・介護医療)の所得税における合計適用限度額は最高12万円である点。
間違えやすいところ
- 旧契約の最高控除額(各区分5万円、全体10万円)と、新契約の限度額を混同する誤りです。
- 契約した年月(2014年と2018年)を確かめず、新しい制度と古い制度のどちらが当てはまるかを間違える誤りです。
出題の前提:2024年4月1日現在施行の所得税法(生命保険料控除)に基づく出題条件
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除・相続税額の2割加算・公正証書遺言の検認
相続・事業承継 · 遺産に係る基礎控除額 / 相続税額の2割加算 / 公正証書遺言 / 代襲相続
Aさんの親族関係および所有財産等に基づき、現時点でAさんの相続が開始した場合の相続税法および民法上の取扱いに関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。被相続人の子が相続開始前に亡くなっていると、その子は代襲相続人となり、法定相続人の数に含まれます。一親等の血族(代襲相続人となった孫を含む)と配偶者以外の人が財産を取得すると、相続税額が2割加算されます。公正証書遺言は家庭裁判所の検認が要りません。
解き方
- 法定相続人を決めます。配偶者の妻Bさん、子の長男Cさん、亡くなった二男Dさんの代襲相続人である孫Fさんの3人です。長男Cさんの子の孫Eさんは相続人になりません。
- 遺産に係る基礎控除額を計算します。3,000万円+600万円×3人=4,800万円となり、記述1が正しいと判断します。
- 他の選択肢を確かめます。代襲相続人の孫Fさんは2割加算の対象外で、公正証書遺言は家庭裁判所の検認が要らないと確認します。
- 選択肢 1正解
- 法定相続人は妻Bさん、長男Cさん、代襲相続人の孫Fさんの3人なので、基礎控除額は「3,000万円+600万円×3人=4,800万円」となり適切です。
- 選択肢 2不正解
- 代襲相続人になった孫Fさんは一親等の血族とみなされ、2割加算の対象外です。代襲相続人ではない孫Eさんは、遺贈で財産を取得すると2割加算の対象になります。
- 選択肢 3不正解
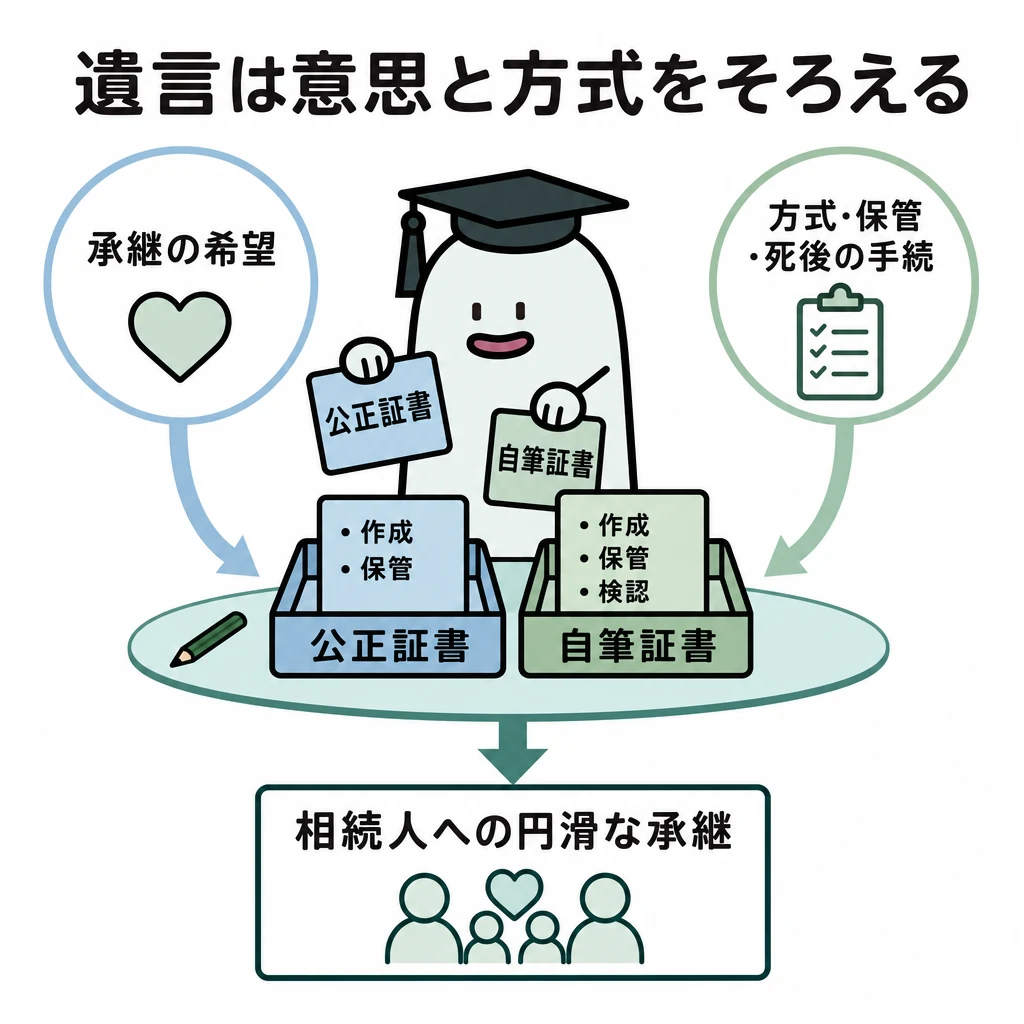
- 公正証書遺言は公証役場で公証人が作成・保管するので、偽造や変造の心配がなく、家庭裁判所の検認は要りません。
関連する分野を学ぶ
覚えるポイント
- 被相続人の直系卑属として代襲相続人となった孫は、相続税額の2割加算の対象外となること。
- 公正証書遺言および法務局に保管された自筆証書遺言は、家庭裁判所の検認が不要であること。
間違えやすいところ
- 養子縁組した孫(孫養子)は2割加算の対象ですが、代襲相続人になった孫は対象外です。この違いに注意してください。
出題の前提:特に指示のない限り、2024年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の課税価格の計算の特例の減額率・課税価格・併用要件
相続・事業承継 · 小規模宅地等についての相続税の課税価格の計算の特例 / 特定居住用宅地等 / 貸付事業用宅地等 / 限度面積の調整計算
Aさんの所有する自宅敷地(300㎡、評価額6,000万円)および賃貸アパート敷地(180㎡、評価額4,500万円)について、「小規模宅地等についての相続税の課税価格の計算の特例」を適用する場合の算入価額および併用時の調整に関する空欄①~③に入る適切な組合せはどれか。
解答・解説を表示
解答
2
解説
小規模宅地等の特例では、特定居住用宅地等は330㎡まで評価額の80%が減額されます。貸付事業用宅地等は200㎡まで評価額の50%が減額されます。特定事業用宅地等と特定居住用宅地等は最大730㎡まで一緒に使えますが、貸付事業用宅地等を他の宅地等と一緒に使うときは、決められた式で限度面積を調整する必要があります。
解き方
- ①を計算します。自宅敷地(300㎡)は特定居住用宅地等の限度面積330㎡以内なので、全額に80%の減額が使えます。課税価格に入れる金額は「6,000万円×(1-0.8)=1,200万円」です。
- ②を計算します。賃貸アパート敷地(180㎡)は貸付事業用宅地等の限度面積200㎡以内なので、全額に50%の減額が使えます。課税価格に入れる金額は「4,500万円×(1-0.5)=2,250万円」です。
- ③を判断します。貸付事業用宅地等を他の区分(特定居住用宅地等など)と一緒に使うときは、限度面積をそのまま足せません。決められた調整の計算をする必要があります。
- 選択肢 1不正解
- 貸付事業用宅地等の減額割合は50%なので課税価格に入る額は2,250万円で、900万円ではありません。また両者の併用には面積の調整が必要です。
- 選択肢 2正解
- 特定居住用宅地等は80%減額で課税価格1,200万円、貸付事業用宅地等は50%減額で2,250万円です。貸付事業用宅地等を含む併用は面積の調整が必要なので正解です。
- 選択肢 3不正解
- 自宅敷地で課税価格に入れる金額は減額後の1,200万円です(減額される額は4,800万円)。また両者を併用するときは限度面積の調整が必要なので適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の限度面積は330㎡で減額割合は80%、貸付事業用宅地等の限度面積は200㎡で減額割合は50%。
- 貸付事業用宅地等と他の宅地等を併用する場合は、必ず適用対象面積の調整計算が必要となる。
間違えやすいところ
- 問題で聞かれているのが「減額される金額」か「課税価格に入れる金額(減額後の金額)」かを混同しないよう注意してください。
出題の前提:特に指示のない限り、2024年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続人 / 法定相続分 / 代襲相続
Aさんの相続が現時点で開始し、課税遺産総額(課税価格の合計額から基礎控除額を控除した額)が1億8,000万円であった場合における相続税の総額として、最も適切なものを次の選択肢の中から1つ選びなさい。なお、法定相続人は妻Bさん、長男Cさん、死亡した二男Dさんを代襲相続した孫Fさんの3人とする。
解答・解説を表示
解答
2
解説
相続税の総額を計算するときは、課税遺産総額を実際の遺産分割の割合ではなく、民法で決まった各法定相続人の法定相続分で分けます。その金額に相続税の速算表を当てはめて、人ごとの税額を出します。最後にそれらを合計して総額を求めます。
解き方
- 法定相続人と法定相続分を確認します。Aさんの法定相続人は、妻Bさん(1/2)、長男Cさん(1/4)、亡くなった二男Dさんを代襲相続した孫Fさん(1/4)の3人です。長男Cさんが生きているので、孫Eさんは相続人になりません。
- 法定相続分ごとの取得金額を計算します。妻Bさんは1億8,000万円×1/2=9,000万円、長男Cさんは1億8,000万円×1/4=4,500万円、孫Fさんは1億8,000万円×1/4=4,500万円です。
- 速算表で各人の税額を求めます。妻Bさん(9,000万円)は9,000万円×30%-700万円=2,000万円、長男Cさん(4,500万円)は4,500万円×20%-200万円=700万円、孫Fさん(4,500万円)も700万円です。
- 各人の税額を合計して相続税の総額を求めます。2,000万円+700万円+700万円=3,400万円になります。
- 選択肢 1不正解
- 1,400万円は、配偶者の税額軽減で妻Bさんの税額(2,000万円)が免除された後の長男Cさんと孫Fさんの税額合計(700万円+700万円)です。按分した税額を合算した「相続税の総額」としては誤りです。
- 選択肢 2正解
- 課税遺産総額1億8,000万円を法定相続分で分けた各人の税額(妻Bさん2,000万円、長男Cさん700万円、孫Fさん700万円)を合計すると3,400万円になるので適切です。
- 選択肢 3不正解
- 5,500万円は、課税遺産総額1億8,000万円を法定相続分に分けずに、そのまま速算表(1億8,000万円×40%-1,700万円)に当てはめた誤った数値です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額は、課税遺産総額を法定相続分に応じて按分した上で速算表を適用し合算して求めます。
間違えやすいところ
- 被相続人の子が生きている場合、その直系卑属(孫)は代襲相続人になりません。この問題では長男Cさんが生きているので孫Eさんは相続人にならず、亡くなった二男Dさんの子の孫Fさんだけが代襲相続人になります。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 3級 保険顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年5月 3級 保険顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。