


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 3級 実技 個人資産相談業務の概要
老齢基礎年金の受給額の計算式
ライフプランニングと資金計画 · 老齢基礎年金 / 公的年金加入歴 / 保険料納付済期間
設例のAさん(50歳)の公的年金加入歴(20歳から22歳までの未納期間34月、22歳から45歳までの厚生年金保険被保険者期間271月、45歳から60歳までの国民年金保険料納付済期間175月)に基づき、Aさんが老齢基礎年金の受給を65歳から開始した場合における2024年度価額の年金額試算式として最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
老齢基礎年金の額は、20歳から60歳までの40年間(480月)のうち、保険料を納めた月の割合で決まります。会社員として厚生年金に加入していた期間も、国民年金の第2号被保険者(会社員などが入る区分)として納付済期間に数えます。そのため、未納期間は数えず、厚生年金の期間はきちんと含めて計算します。
解き方
- まず、20歳から60歳までの加入履歴から未納期間の34月を除きます。次に、厚生年金の271月と国民年金の175月を足して、納付済期間は446月になります。
- 満額の基準になる480月を分母、納付済の446月を分子にします。2024年度の満額816,000円にこの割合をかけて「816,000円×446月/480月」となります。
- 選択肢 1不正解
- 分子に厚生年金の期間が入っておらず、分母も満額の480月ではないので誤りです。
- 選択肢 2正解
- 納付済の合計446月(厚生年金271月+国民年金175月)を480月で割り、満額816,000円にかける正しい式です。
- 選択肢 3不正解
- 分子と分母の月数が実際の納付期間と合わず、満額の基準にも合っていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の満額月数は480月(40年)であり、厚生年金加入期間も第2号被保険者として納付済期間に含まれます。
間違えやすいところ
- 厚生年金の期間を数えず、国民年金の期間だけを分子にしてしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の掛金限度額・税控除・受取時の課税関係
ライフプランニングと資金計画 · 小規模企業共済 / 小規模企業共済等掛金控除 / 退職所得
小規模企業共済制度に関する説明文中の空欄①~③に入る語句または数値の組合せとして最も適切なものを選択肢から1つ選びなさい。「毎月の掛金は、1,000円から( ① )円の範囲内で、500円単位で選択することができます。支払った掛金は、税法上、( ② )の対象となります。個人事業主が廃業した場合に受け取る『一括受取り』の共済金は、税法上、( ③ )として所得税の課税対象となります」
解答・解説を表示
解答
3
解説
小規模企業共済制度は、個人事業主などが廃業や引退に備えてお金を積み立てる制度です。払った掛金は全額が所得控除になり、廃業で一括して受け取る共済金は退職所得として扱われます。どちらも税金の面で大きな優遇があります。
解き方
- 掛金の月額は1,000円から70,000円まで(500円単位)です。だから空欄①は70,000円です。
- 掛金は小規模企業共済等掛金控除という所得控除の対象です。だから空欄②は「所得控除」です。
- 廃業で受け取る一括の共済金は、退職金と同じ「退職所得」として課税されます。だから空欄③は「退職所得」で、組合せは3になります。
- 選択肢 1不正解
- 掛金は税額控除ではなく所得控除で、廃業の一括共済金も一時所得ではなく退職所得なので誤りです。
- 選択肢 2不正解
- 掛金の上限は30,000円ではなく70,000円で、廃業の一括共済金も一時所得ではなく退職所得なので誤りです。
- 選択肢 3正解
- ①は70,000円、②は所得控除、③は退職所得で、すべて正しく組み合わされています。
覚えるポイント
- 小規模企業共済の掛金は月額1,000円〜7万円(全額所得控除)、廃業時の一括共済金は退職所得扱いとなります。
間違えやすいところ
- 掛金控除を税額控除と混同したり、廃業で受け取る一括の共済金を一時所得と間違えたりしないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の付加保険料と付加年金
ライフプランニングと資金計画 · 付加年金 / 第1号被保険者 / 国民年金基金
国民年金の第1号被保険者である個人事業主のAさんに対してファイナンシャル・プランナーが行った国民年金の付加保険料に関する説明について、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
国民年金の第1号被保険者(自営業者など)は、月額400円の付加保険料を上乗せして払えます。将来もらえる付加年金の年額は「200円×納付月数」で決まり、2年受け取ると払った元が取れます。ただし、国民年金基金と重複して加入することはできません。
解き方
- 付加保険料は月額400円です。だから「月額200円」とする選択肢1は誤りです。
- 付加年金の年額は「200円×納付月数」で計算します。120月払うと200円×120月=24,000円になります。
- 国民年金基金に加入している人は付加保険料を払えません。だから選択肢3は正しい記述です。
- 選択肢 1正解
- 付加保険料は月額400円なので、200円とするこの記述は誤りです。
- 選択肢 2不正解
- 付加年金の年額は「200円×納付月数」で決まり、200円×120月=24,000円なので正しいです。
- 選択肢 3不正解
- 国民年金基金に加入していると付加保険料を払えないので、正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 付加保険料の納付額は月額400円、受給できる付加年金の年額は「200円×納付月数」であること。
間違えやすいところ
- 付加保険料の月額400円と、付加年金の計算に使う200円を逆に覚えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標の計算(配当利回り・配当性向・PER)
金融資産運用 · 配当利回り / 配当性向 / PER / 1株当たり指標
提示されたX社の財務データ(総資産1兆4,000億円、自己資本6,400億円、当期純利益480億円、年間配当金総額180億円、発行済株式数3億株、株価2,000円)に基づき算出される投資指標に関する説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
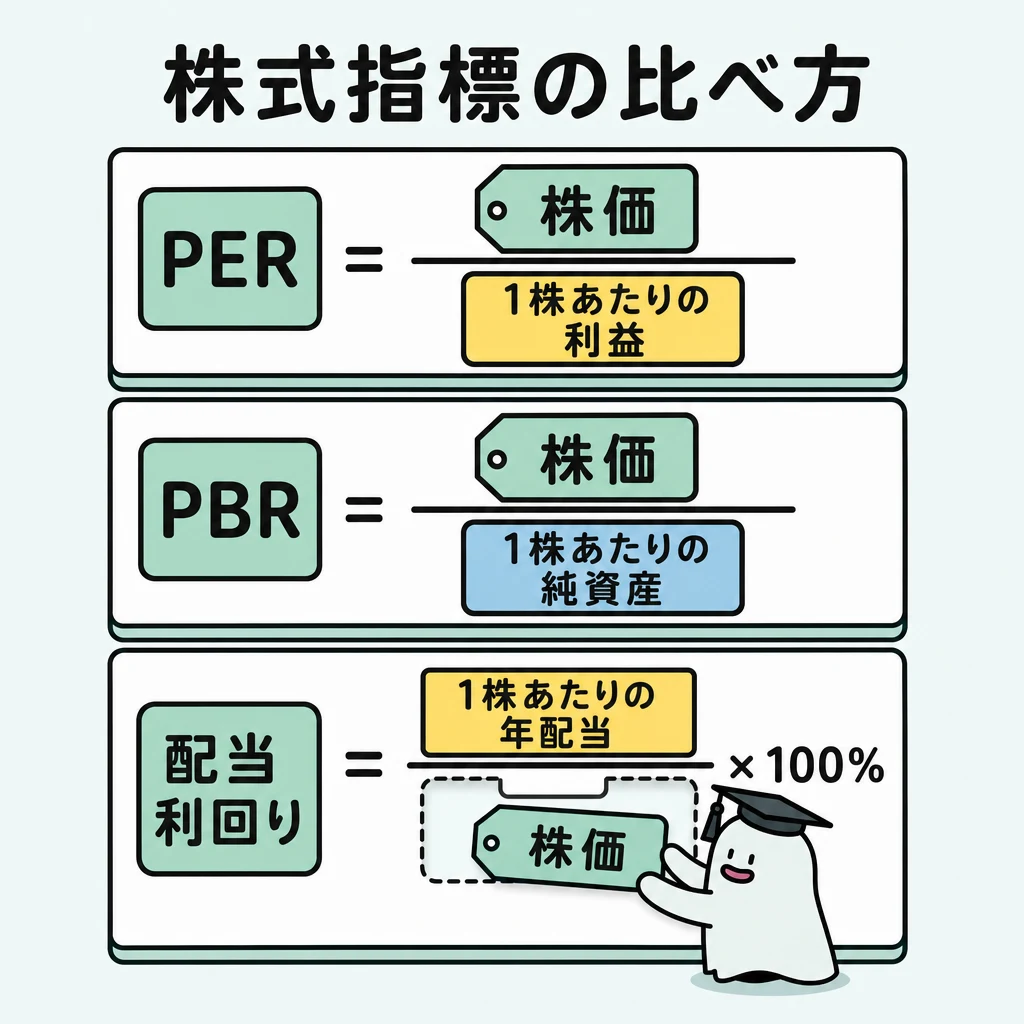
株式の投資指標には、割高・割安を見るものと、利益の還元ぐあいを見るものがあります。配当利回りは「1株当たり年間配当金÷株価×100」で求めます。配当性向は「年間配当金総額÷当期純利益×100」、PER(株価収益率)は「株価÷1株当たり当期純利益」で求めます。
解き方
- 1株当たりの配当金は180億円÷3億株=60円、1株当たり当期純利益は480億円÷3億株=160円です。
- 配当利回りは60円÷2,000円×100=3.0%なので、選択肢1は正しいです。
- 配当性向は180億円÷480億円×100=37.5%です。だから7.5%とする選択肢2は誤りです。
- PERは2,000円÷160円=12.5倍なので、選択肢3は正しいです。
- 選択肢 1不正解
- 1株当たり配当金は60円で、配当利回りは60円÷2,000円×100=3.0%なので正しいです。
- 選択肢 2正解
- 配当性向は180億円÷480億円×100=37.5%なので、7.5%とするこの記述は誤りです。
- 選択肢 3不正解
- 1株当たり当期純利益は160円で、PERは2,000円÷160円=12.5倍なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 配当性向は当期純利益に対する配当金の割合(配当総額÷純利益)、配当利回りは株価に対する配当金の割合(1株配当÷株価)であること。
間違えやすいところ
- 配当利回りは分母が株価、配当性向は分母が当期純利益です。この分母を間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
株式取引の仕組み(受渡日・優先原則・権利付き最終日)
金融資産運用 · 株式取引のルール / 受渡期日 / 注文の優先順位 / 権利確定日
AさんはX社株式(決算期末:2025年5月30日(金))の購入を検討している。株式取引の仕組み等に関するファイナンシャル・プランナーの説明として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
株式取引の注文には優先順位のルールがあります。値段を指定しない成行注文は指値注文より優先され、同じ値段なら先に出した注文が優先されます。株式の受け渡しは約定日から数えて3営業日目に行われます。
解き方
- 株式の受け渡しは、約定日から数えて3営業日目に行われます。
- 注文の優先順位では、成行注文が指値注文より優先されます(価格優先の原則)。
- 配当を受け取るには、権利確定日の2営業日前の「権利付き最終日」までに買って約定する必要があります。
- 選択肢 1不正解
- 上場株式の受渡日は約定日から数えて3営業日目なので、4営業日目とするこの記述は誤りです。
- 選択肢 2正解
- 価格優先の原則により成行注文は指値注文より優先されるので、正しい記述です。
- 選択肢 3不正解
- 2025年5月30日は権利確定日なので、その2営業日前の5月28日までに買う必要があり、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 上場株式の普通取引の受渡日は約定日を含めて3営業日目(約定日の2営業日後)となります。
間違えやすいところ
- 権利確定日当日に株を買っても、受け渡しが間に合わず配当を受け取る権利は得られません。
出題の前提:2024年4月1日現在施行の金融商品取引法令および取引所規程
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
上場不動産投資信託(J-REIT)の特徴と税務
金融資産運用 · J-REIT / 不動産投資信託の仕組み / 投資対象 / 分配金の課税区分
上場不動産投資信託(J-REIT)に関するファイナンシャル・プランナーの説明として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
J-REIT(日本版不動産投資信託)は、多くの人からお金を集めてオフィスビルや商業施設などの実物不動産を買って運用する仕組みです。家賃収入や売却益を投資家に分配します。証券取引所に上場されているので、株式と同じように売買できます。
解き方
- J-REITが買うのは、不動産会社の株式ではなく実物の不動産そのものです。
- J-REITは証券取引所に上場しています。実物不動産より換金しやすく、少ないお金で買える点が特徴です。
- J-REITの分配金は、税法上「配当所得」として扱われ、不動産所得にはなりません。
- 選択肢 1不正解
- J-REITが買うのは不動産会社の株式ではなく、実物の不動産そのものなので誤りです。
- 選択肢 2正解
- J-REITは証券取引所で株式と同じように売買でき、少ないお金から投資できるので正しいです。
- 選択肢 3不正解
- J-REITの分配金は「配当所得」で、不動産所得ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- J-REITの分配金は「配当所得」であり、不動産所得ではない点に注意が必要です。
間違えやすいところ
- J-REITの分配金は配当所得ですが、配当控除は受けられません。ここに注意しましょう。
出題の前提:2024年4月1日現在施行の所得税法および投資信託及び投資法人に関する法律
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算
タックスプランニング · 給与所得 / 一時所得 / 総所得金額
設例のAさんの2024年分の所得税における総所得金額として、最も適切なものを次の1)~3)の中から1つ選びなさい。 〈Aさんの2024年分の収入等〉 ・給与収入金額:690万円 ・一時払変額個人年金保険の解約返戻金:600万円(正味払込保険料:500万円、契約年月:2016年9月、契約者・被保険者はともにAさん) 〈給与所得控除額の速算表(抜粋)〉 給与収入金額が660万円超850万円以下の場合:収入金額×10%+110万円
解答・解説を表示
解答
1
解説
総所得金額は、各種所得(利子・配当・不動産・事業・給与・譲渡・一時・雑)を合計した金額です。一時所得は「収入-支出-特別控除(最高50万円)」で求めます。その金額の2分の1を総所得金額に加えます。
解き方
- 給与所得を出します。給与所得控除は690万円×10%+110万円=179万円なので、690万円-179万円=511万円です。
- 一時所得を出します。解約返戻金600万円から保険料500万円と特別控除50万円を引くと、600万円-500万円-50万円=50万円です。
- 総所得金額を出します。一時所得50万円の2分の1は25万円なので、511万円+25万円=536万円です。
- 選択肢 1正解
- 給与所得511万円と、一時所得50万円の2分の1である25万円を足すと536万円なので正しいです。
- 選択肢 2不正解
- 一時所得の2分の1をかけ忘れて511万円+50万円=561万円とした計算で、誤りです。
- 選択肢 3不正解
- 特別控除と2分の1の計算をせず511万円+100万円=611万円とした計算で、誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の総所得金額への算入額は、特別控除(最高50万円)を引いた後の金額に2分の1を乗じる。
間違えやすいところ
- 一時所得は特別控除を引いた後に2分の1をかけます。この2分の1を忘れてそのまま足す間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告の要件と提出先
タックスプランニング · 確定申告を要する者 / 確定申告書の提出先
所得税の確定申告に関する以下の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものを次の1)~3)の中から1つ選びなさい。 「給与所得者のうち、その年分の給与収入の金額が( ① )万円を超える者は、勤務先における年末調整の対象とならないため、原則として、所得税の確定申告をしなければなりません。 Aさんの場合、2024年分の給与収入は( ① )万円を超えていませんが、給与所得および退職所得以外の所得金額が( ② )万円を超えているため、所得税の確定申告をしなければなりません。所得税の確定申告書は、Aさんの( ③ )を所轄する税務署長に提出することになります」
解答・解説を表示
解答
3
解説
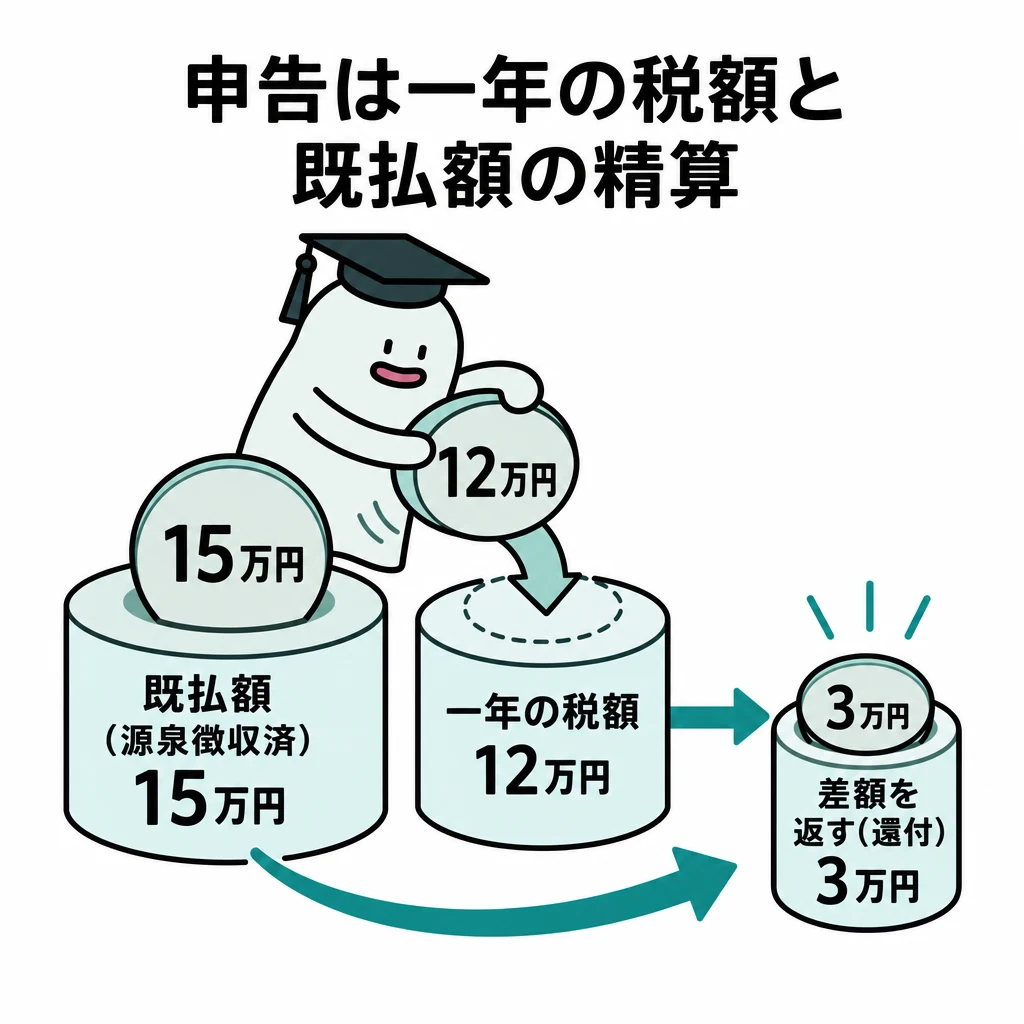
給与所得者はふつう、勤務先の年末調整で納税が終わります。ただし、給与収入が2,000万円を超える場合や、給与・退職所得以外の所得が20万円を超える場合は、原則として確定申告が必要です。申告書は原則として自分の住所地を管轄する税務署長に出します。
解き方
- 給与収入が2,000万円を超えると年末調整の対象外になり、確定申告が必要です。だから①は2,000です。
- 給与所得者で、給与・退職所得以外の所得の合計が20万円を超えると確定申告が必要です。だから②は20です。
- 申告書を出すのは勤務地ではなく、原則として自分の住所地を管轄する税務署長です。だから③は住所地です。
- 選択肢 1不正解
- 収入の基準は1,000万円ではなく2,000万円で、提出先も勤務地ではなく住所地なので誤りです。
- 選択肢 2不正解
- 収入の基準は1,000万円ではなく2,000万円で、他の所得の基準も10万円ではなく20万円なので誤りです。
- 選択肢 3正解
- ①2,000万円、②20万円、③住所地で、すべて正しく当てはまっているので正しいです。
関連する分野を学ぶ
覚えるポイント
- 確定申告が必要な給与所得者:給与収入2,000万円超、または副業等の給与・退職以外の所得20万円超。
間違えやすいところ
- 給与収入の基準を1,000万円と間違えたり、申告書の提出先を勤務地と間違えたりしないようにしましょう。
出題の前提:2024年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
医療費控除の概要とセルフメディケーション税制
タックスプランニング · 医療費控除 / セルフメディケーション税制
会社員のAさんの2024年分の所得税における医療費控除に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
医療費控除は、自分や生計を同じくする家族のために払った医療費が一定額を超えるときに受けられる所得控除です。セルフメディケーション税制とはどちらか一方しか選べません。対象になる費用の範囲も正しく覚えましょう。
解き方
- 通院に使った自家用車のガソリン代や駐車料金は、医療費控除の対象になりません。
- 医療費控除の足切り額は、10万円か総所得金額等の5%のどちらか低い方です。
- 通常の医療費控除とセルフメディケーション税制は、どちらか一方しか使えません。
- 選択肢 1不正解
- 公共交通機関の運賃は対象ですが、自家用車のガソリン代や駐車料金は対象外なので誤りです。
- 選択肢 2不正解
- 医療費控除は、医療費から補填分と足切り額を引いて計算します。足切り額が10万円なので、医療費が20万円以下でも10万円を超えていれば控除が出るため誤りです。
- 選択肢 3正解
- 医療費控除とセルフメディケーション税制は選択適用で、同じ年には併用できないので正しいです。
関連する分野を学ぶ
覚えるポイント
- 医療費控除とセルフメディケーション税制は重複適用できず、どちらか一方の選択適用となる。
- 通院のための公共交通機関運賃は対象になるが、自家用車のガソリン代や駐車料金は対象外となる。
間違えやすいところ
- 足切り額はいつも10万円とは限りません。総所得金額等が200万円未満なら総所得金額等×5%になります。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積と延べ面積の限度計算
不動産 · 建蔽率の緩和 / 指定容積率と前面道路幅員制限
敷地面積500㎡の甲土地(第一種住居地域、指定建蔽率60%、指定容積率300%、準防火地域、特定行政庁が指定する角地、北側前面道路幅員7m、東側前面道路幅員5m)に耐火建築物を建築する場合の、①建蔽率の上限となる建築面積と、②容積率の上限となる延べ面積の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
建築面積の上限は「敷地面積×建蔽率」、延べ面積の上限は「敷地面積×容積率」で求めます。建蔽率は耐火建築物や角地の緩和を加えます。容積率は、指定容積率と前面道路の幅による制限のうち小さい方を使います。
解き方
- 建蔽率は60%+耐火建築物の10%+角地の10%=80%です。建築面積の上限は500㎡×80%=400㎡です。
- 道路による容積率の制限は、広い方の幅員7mを使って7m×4/10=280%です。
- 指定容積率300%と道路の制限280%を比べ、低い280%を使います。延べ面積の上限は500㎡×280%=1,400㎡です。
- 選択肢 1不正解
- 350㎡は緩和が一部しか入っていません。耐火建築物と角地の緩和で80%(400㎡)になるので誤りです。
- 選択肢 2正解
- 建築面積は500㎡×80%=400㎡、延べ面積は500㎡×280%=1,400㎡で正しいです。
- 選択肢 3不正解
- 1,500㎡は指定容積率300%をそのまま使った誤りです。道路による280%の制限を受け1,400㎡になります。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物または準耐火建築物は建蔽率が10%緩和される。
- 特定行政庁が指定する角地は建蔽率が10%緩和され、耐火建築物等の緩和と重複適用できる。
- 2以上の道路に接する場合の前面道路幅員は、広い方の幅員を採用する。
間違えやすいところ
- 前面道路の法定乗数(原則4/10)をかけ忘れ、指定容積率をそのまま上限にしてしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産に係る譲渡所得の特別控除の特例
不動産 · 譲渡所得の特別控除 / 空き家に係る特例 / 旧耐震基準
設例において、父親の居住用家屋および敷地を相続により取得したAさんが当該家屋と敷地を譲渡し、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」の適用を受ける場合に関する次の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものを1つ選びなさい。 「父親の居住用家屋およびその敷地を相続により取得したAさんが、その家屋と敷地を譲渡し、本特例の適用を受けた場合、最高( ① )万円の特別控除の適用を受けることができます。本特例の対象となる家屋は、( ② )年5月31日以前に建築されたもので、マンションなどの区分所有建物登記がされている建物は対象になりません。本特例の適用を受けるためには、譲渡価額が( ③ )以下であること、相続の開始があった日から3年を経過する日の属する年の12月31日までに譲渡することなど、所定の要件を満たす必要があります」
解答・解説を表示
解答
1
解説
空き家特例では、譲渡所得から最高3,000万円を控除できます。相続人が3人以上などの場合は最高2,000万円になります。この特例は、旧耐震基準で建てられた被相続人の空き家の発生をへらし、耐震改修や取りこわしを進めるためにつくられました。
解き方
- 空き家特例の控除額の上限をたしかめ、空欄①が3,000万円であることを確かめる。
- 旧耐震基準の期限である1981年(昭和56年)5月31日以前という条件から、空欄②をさがす。
- 売却代金が1億円以下という条件から空欄③をさがし、すべて合う選択肢1をえらぶ。
- 選択肢 1正解
- 控除額は最高3,000万円、対象の家は旧耐震基準の1981(昭和56)年5月31日以前の建築、売却代金は1億円以下なので、すべて正しいです。
- 選択肢 2不正解
- 控除額は1,000万円ではなく最高3,000万円で、建築時期も1991年ではなく1981年5月31日以前なので誤りです。
- 選択肢 3不正解
- 対象の家の建築時期は2001年ではなく1981年5月31日以前で、譲渡価額の上限も6,000万円ではなく1億円以下なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 空き家特例の対象家屋は1981年(昭和56年)5月31日以前に建築された旧耐震基準の戸建て住宅であること
- 空き家特例の控除限度額は最高3,000万円、譲渡対価の上限は1億円以下であること
間違えやすいところ
- 自分の住まいを売ったときの3,000万円特別控除には建築時期の決まりがないのに、空き家特例には1981年5月31日以前という条件があることを見落とすこと
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
事業用定期借地権方式による土地の有効活用
不動産 · 事業用定期借地権 / 借地借家法 / 貸宅地の相続税評価
事業用定期借地権方式による土地の有効活用に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
事業用定期借地権は、もっぱら事業用の建物を持つことを目的に、10年以上50年未満の期間で設定する借地権です。更新や建物買取請求権がないため、期間が終われば借地の関係は確実に終わります。契約は公正証書で行う必要があり、この土地は貸宅地として、自用地より相続税の評価額が低くなります。
解き方
- 事業用定期借地権に更新の請求ができるか、契約に公正証書が必要かをたしかめる。
- 事業用定期借地権が設定された土地が、相続税の評価で貸宅地になるかを判断する。
- それぞれの記述の正しい・誤りをしらべ、最も適切な選択肢3をえらぶ。
- 選択肢 1不正解
- 事業用定期借地権では更新や建物の築造による期間の延長がなく、期間満了で契約が終わるので、正当事由で拒めないという記述は誤りです。
- 選択肢 2不正解
- 事業用定期借地権の設定契約は公正証書で行う決まりなので、ただの書面ではたりず誤りです。
- 選択肢 3正解
- 第三者に借地権を設定して建物を建てさせている土地は、相続税の評価で「貸宅地」として評価されるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 事業用定期借地権の設定契約は必ず公正証書によらなければならない
- 定期借地権が設定された土地は、相続税の評価上「貸宅地」として評価される
間違えやすいところ
- 一般定期借地権は公正証書「など」の書面でよいのに、事業用定期借地権は「公正証書」に限られるという違いを混同しやすい
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続手続および諸届等の期限
相続・事業承継 · 自筆証書遺言保管制度 / 準確定申告 / 相続税の申告書の提出期限
Aさんの相続が開始した場合における自筆証書遺言の手続や各種申告書の提出期限等に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
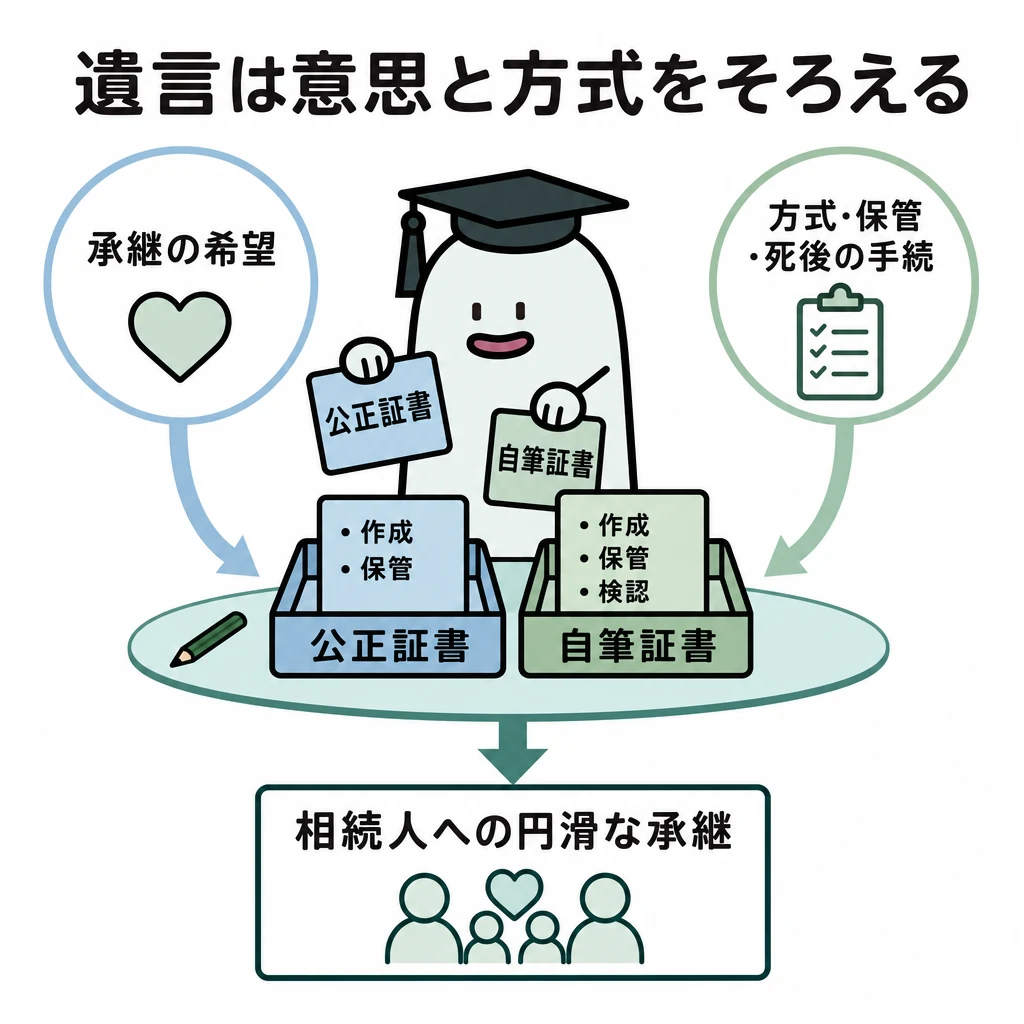
相続が起きたときの手続きには、法律で期限が決まっています。所得税の準確定申告は4カ月以内、相続税の申告と納付は10カ月以内に行います。また、自筆証書遺言書保管制度を使った遺言書は、検認(家庭裁判所での確認)が要りません。
解き方
- 自筆証書遺言保管制度で、家庭裁判所の検認が必要かどうかをたしかめる。
- 所得税の準確定申告の期限が、相続を知った日の翌日から4カ月以内かをたしかめる。
- 相続税の申告期限が、相続を知った日の翌日から10カ月以内かをたしかめる。
- 選択肢 1不正解
- 法務局(遺言書保管所)に保管した自筆証書遺言は、家庭裁判所の検認が要りません。
- 選択肢 2正解
- 亡くなった人の死亡年分の確定申告が必要なとき、相続人は相続を知った日の翌日から4カ月以内に準確定申告をします。
- 選択肢 3不正解
- 相続税の申告書の提出期限は、相続を知った日の翌日から「6カ月以内」ではなく「10カ月以内」です。
関連する分野を学ぶ
覚えるポイント
- 自筆証書遺言保管制度を利用した遺言書は家庭裁判所の検認が不要
- 準確定申告の期限は4カ月以内、相続税の申告期限は10カ月以内
間違えやすいところ
- ふつうの確定申告の期限(翌年3月15日)と、準確定申告の期限(4カ月以内)を混同しやすい
- 相続税の申告期限(10カ月以内)と、相続放棄などの熟慮期間(3カ月以内)を混同しやすい
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
基礎控除額・死亡保険金の非課税限度額・小規模宅地等の特例
相続・事業承継 · 遺産に係る基礎控除額 / 死亡保険金の非課税限度額 / 特定居住用宅地等
Aさんの相続における基礎控除額、死亡保険金の非課税金額、および妻Bさんが取得する自宅敷地(300㎡、相続税評価額9,000万円)に係る小規模宅地等の特例適用後の課税価格の計算について、文中の空欄①~③に入る数値の組合せとして最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で求めます。死亡保険金の非課税枠は「500万円×法定相続人の数」です。特定居住用宅地等は330㎡まで、評価額を80%減らせます(課税価格に入るのは20%です)。
解き方
- 遺産に係る基礎控除額の式「3,000万円+600万円×法定相続人の数」から、空欄①を600とさがす。
- 死亡保険金の非課税限度額の式「500万円×法定相続人の数」から、空欄②を500とさがす。
- 特定居住用宅地等は330㎡まで80%減額されるので、300㎡の自宅敷地は全部が対象になります。「9,000万円×(1-0.8)=1,800万円」で空欄③を1,800と計算します。
- 選択肢 1不正解
- 死亡保険金の非課税限度額は500万円×法定相続人の数で、③も減額後に課税価格へ入る額(20%分)なので不適切です。
- 選択肢 2不正解
- 基礎控除の式で足す額は600万円×法定相続人の数、死亡保険金は500万円×法定相続人の数なので不適切です。
- 選択肢 3正解
- 空欄①は600、空欄②は500、空欄③は9,000万円×(1-0.8)=1,800(万円)となり、正しい組み合わせです。
関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除額:3,000万円+600万円×法定相続人の数
- 死亡保険金・死亡退職金の非課税限度額:500万円×法定相続人の数
- 特定居住用宅地等:限度面積330㎡まで80%減額(算入割合は20%)
間違えやすいところ
- 小規模宅地等の特例で「減額される金額(80%)」と「課税価格に入る金額(20%)」を取り違えること
- 基礎控除(600万円)と死亡保険金の非課税限度額(500万円)の数字を逆に覚えてしまうこと
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分 / 速算表
設例において、Aさんの相続に係る課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が1億5,000万円であった場合の相続税の総額として、最も適切なものを次の選択肢の中から1つ選びなさい。
解答・解説を表示
解答
2
解説
相続税の総額は、課税遺産総額を民法の法定相続分で各人に分け、分けた金額それぞれに速算表を当てはめて出した税額を合計して求めます。実際の財産の分け方ではなく、法定相続分を使う点に注意してください。
解き方
- 法定相続人の法定相続分をたしかめる。妻Bさんは2分の1、子3人(長男Dさん・二女Eさん・亡くなった長女Cさんの代襲相続人である孫Fさん)はそれぞれ6分の1(2分の1×3分の1)です。
- 課税遺産総額1億5,000万円を法定相続分で分ける。妻Bさんは7,500万円、長男Dさん・二女Eさん・孫Fさんはそれぞれ2,500万円です。
- 速算表で各人の税額を計算する。妻Bさんは7,500万円×30%-700万円=1,550万円。長男Dさん・二女Eさん・孫Fさんは各2,500万円×15%-50万円=325万円です。
- 全員の税額を合計する。1,550万円+325万円×3人=2,525万円で、これが相続税の総額です。
- 選択肢 1不正解
- 975万円は長男Dさん・二女Eさん・孫Fさんの3人分の税額の合計(325万円×3)だけで、妻Bさんの税額(1,550万円)が入っていないので誤りです。
- 選択肢 2正解
- 妻Bさんの税額1,550万円と、子3人(長男Dさん・二女Eさん・孫Fさん)の各325万円を合わせた2,525万円が相続税の総額として正しいです。
- 選択肢 3不正解
- 4,300万円は、課税遺産総額1億5,000万円を法定相続分で分けず直接速算表を当てはめた誤った税額(1億5,000万円×40%-1,700万円=4,300万円)なので不適切です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の取得割合ではなく法定相続分で按分して各人の税額を求めます。
- 代襲相続人の法定相続分は、被代襲者が受けるべきであった割合をそのまま引き継ぎます。
間違えやすいところ
- 課税遺産総額に直接速算表の税率を掛けて控除額を引いてしまう誤り。
- 亡くなった長女Cさんの代襲相続人である孫Fさんを計算から外してしまう誤り。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 3級 実技 個人資産相談業務(CBT公開問題)
参照した公式資料
金融財政事情研究会が公開した2025年5月 3級 実技 個人資産相談業務(CBT公開問題)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。