


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 3級 保険顧客資産相談業務の概要
老齢基礎年金の年金額の計算式
公的年金 · 老齢基礎年金 / 学生納付特例 / 受給資格期間と保険料納付済期間
個人事業主のAさん(1982年4月25日生まれ、42歳)の公的年金加入歴は、学生納付特例期間36月(追納なし)、厚生年金保険被保険者期間90月、国民年金保険料納付済期間354月(60歳までの見込み)である。Aさんが老齢基礎年金を65歳から受給開始する場合の年金額(2024年度価額:満額816,000円)の計算式として最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
老齢基礎年金の額は、満額(2024年度は816,000円)に納付済月数を480月で割った割合を掛けて計算します。20歳以上60歳未満の厚生年金に入っていた期間は、納付済みとして全額反映されます。学生納付特例の期間は受給資格期間には入りますが、追納しないと年金額には反映されません。
解き方
- 加入期間ごとに、年金額へ反映されるかを整理します。学生納付特例の36月は追納していないので、0月として数えます。
- 厚生年金の90月と国民年金の納付済み354月は、どちらも全額が納付済みとして扱われます。これを足して444月になります。
- 2024年度の満額816,000円に「444月/480月」を掛ける式になります。
- 選択肢 1正解
- 納付済みとして数えるのは、厚生年金の90月と国民年金の354月を足した444月です。学生納付特例の36月は追納がないので数えません。
- 選択肢 2不正解
- 学生納付特例の36月を、一部免除などの月数と取り違えて計算に加えているので誤りです。
- 選択肢 3不正解
- 追納していない学生納付特例の36月を、そのまま納付済みの月として全部足してしまっているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例期間は受給資格期間には含まれるが、追納しない限り年金額には一切反映されない。
間違えやすいところ
- 厚生年金に入っていた期間も、老齢基礎年金の計算で納付済みとして数えられる点を見落とさないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
老後の年金を増やす各種制度(付加年金・基金・追納)
公的年金 · 付加年金 / 国民年金基金 / 学生納付特例の追納制度
個人事業主であるAさんに対する老後の収入を増やす各種制度の説明として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
老後の年金を増やす方法には、付加年金や国民年金基金があります。付加年金は月400円の付加保険料を納めると受け取れますが、国民年金基金とは一緒に使えません。国民年金基金の給付は老齢年金と遺族一時金だけで、障害年金はありません。保険料の追納ができるのは、原則として過去10年以内の免除期間です。
解き方
- 付加年金の仕組みを確認します。第1号被保険者は付加保険料を納められ、老齢基礎年金に付加年金が上乗せされるので、選択肢1は正しいです。
- 国民年金基金の給付内容を確認します。基金の給付は老齢年金と遺族一時金だけで、障害年金はないので、選択肢2は誤りです。
- 追納できる期間を確認します。追納できるのは過去10年以内です。42歳のAさんが20〜22歳のときに受けた学生納付特例は約20年前なので追納できず、選択肢3は誤りです。
- 選択肢 1正解
- 第1号被保険者は月400円の付加保険料を納められ、受け取るときに「200円×納めた月数」の付加年金が老齢基礎年金に足されます。
- 選択肢 2不正解
- 国民年金基金の給付は老齢年金と遺族一時金だけで、障害年金はないので誤りです。
- 選択肢 3不正解
- 学生納付特例などの免除期間を追納できるのは、過去10年以内だけです。42歳のAさんには約20年前の学生時代の保険料は追納できないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 付加年金は月額400円の保険料で年額「200円×月数」支給、国民年金基金には障害年金の給付はない。
間違えやすいところ
- 免除や猶予された国民年金保険料を追納できるのは、原則として過去10年以内です。この点を見落とさないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(個人型)の仕組みと税制上の取扱い
年金・社会保険 · 確定拠出年金 / 小規模企業共済等掛金控除 / 受給開始年齢
確定拠出年金の個人型年金(iDeCo)に関する次の説明文について、空欄①~③に入る適切な語句や数値の組合せとして正しいものを選択肢から1つ選びなさい。 「確定拠出年金は、将来の年金受取額が( ① )する年金制度です。確定拠出年金の個人型年金の加入者は、年1回以上、定期的に掛金を拠出しますが、拠出限度額が定められています。拠出した掛金は、税法上、( ② )の対象となります。 確定拠出年金の給付には、老齢給付金、障害給付金、死亡一時金があります。老齢給付金は、通算加入者等期間が10年以上あれば、( ③ )歳から受け取ることが可能です」
解答・解説を表示
解答
2
解説
確定拠出年金(DC)は、加入者自身が運用する商品を選び、その結果で将来の受取額が変わる制度です。掛金を払うとき、運用するとき、受け取るときのそれぞれで、税金の優遇があります。
解き方
- 空欄①について確認します。確定給付企業年金とは違い、確定拠出年金は受取額が運用の結果で変わります。
- 空欄②について確認します。納めた掛金は、税法上「小規模企業共済等掛金控除」として全額が所得控除の対象になります。
- 空欄③について確認します。通算加入者等期間が10年以上あれば、老齢給付金は原則として満60歳から受け取れます。
- 選択肢 1不正解
- 受取額は加入時に決まらず運用の結果で変わります。また、受け取り始められるのは65歳ではなく、10年以上加入していれば60歳なので誤りです。
- 選択肢 2正解
- ①は運用の結果で変わること、②は所得控除(小規模企業共済等掛金控除)、③は60歳で、すべて正しい組み合わせです。
- 選択肢 3不正解
- 掛金は税額控除ではなく所得控除(小規模企業共済等掛金控除)の対象です。受け取り始められる年齢も65歳ではなく60歳なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の掛金は全額「小規模企業共済等掛金控除」として所得控除されます。
- 通算加入者等期間が10年以上あれば60歳から老齢給付金を受け取ることができます。
間違えやすいところ
- 確定拠出年金の掛金を「税額控除」や「生命保険料控除」と間違えないようにしましょう。
- 老齢基礎年金などの原則の受給開始年齢(65歳)と、確定拠出年金を受け取れる年齢(60歳)を混同しやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
医療保険の契約加入時における留意事項
リスク管理 · 医療保険 / 告知義務 / 免責事由 / クーリング・オフ制度
生命保険会社から終身医療保険の提案を受けた会社員の顧客に対し、ファイナンシャル・プランナーが行う加入時の留意点についてのアドバイスとして、最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
保険に加入するときは、契約者と被保険者が健康状態などを正しく伝える義務があります。わざと伝えないと、告知義務違反になります。また、給付金が出る条件や出ない場合、クーリング・オフ制度などのルールをよく理解して加入することが大切です。
解き方
- 選択肢1の告知についての助言を確認します。わざと事実を伝えないよう勧めるのは不告知教唆で、違法であり不適切です。
- 選択肢2の内容を確認します。すべての入院や手術が対象ではなく、約款で決まった支払事由や免責事由があります。事前に確認するよう勧める助言は最も適切です。
- 選択肢3を確認します。医療保険の申込みでも、決められた条件を満たせばクーリング・オフ制度を使えます。対象外とする記述は不適切です。
- 選択肢 1不正解
- 契約者や被保険者には、事実を正しく伝える義務があります。不利な情報を伝えないよう勧める行為(不告知教唆)は法律で禁止されているので誤りです。
- 選択肢 2正解
- 医療保険の給付金には、約款で決まった支払事由や、対象外となる免責事由があります。だから、加入前に保障内容をよく確認するのはとても適切です。
- 選択肢 3不正解
- 個人の医療保険の申込みでも、保険会社や指定の代理店などの店頭・営業所以外で申し込むなど、決められた要件を満たせばクーリング・オフ制度を使えるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 保険募集人やFPが顧客に告知事項の隠匿を勧めること(不告知教唆)は法令で禁止されています。
- 保険契約において、一定期間内であれば書面または電磁的記録により申込みを撤回できるクーリング・オフ制度があります。
間違えやすいところ
- 医療保険や生命保険はクーリング・オフ制度の対象外だと思い込まないようにしましょう(保険期間が1年以内の契約など、一部の適用除外はあります)。
- 給付金は、医師によるすべての入院や手術で必ず満額もらえるわけではありません。約款で決まった免責事由(美容整形や正常分娩など)がある点に気をつけましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
医療保険の特約および保険料払込方法の特徴
リスク管理 · 先進医療特約 / がん保険の免責期間 / 終身払込と有期払込
設例のAさん(30歳)が提案を受けた終身医療保険および各種特約について、FPのMさんが行った説明として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
医療保険の保険料の払い方では、有期払込は払う期間が限られる分、1回あたりの保険料が終身払込より高くなります。先進医療の技術料は公的保険の対象外で全額自己負担です。がんの保障には、ふつう90日ほどの免責期間があります。
解き方
- 先進医療特約とがん一時金特約の保障内容や免責期間のルールを確認し、記述が正しいか判断します。
- 終身払込と有期払込の仕組みを比べ、毎回の保険料負担が増えるか減るかを判断します。
- 選択肢 1不正解
- 先進医療を受けたときの技術料は公的医療保険の対象外で、全額自己負担になるので適切です。
- 選択肢 2不正解
- がんの保障には、ふつう90日間または3カ月間の免責期間(保障されない期間)があります。その間にがんと診断されても給付金は出ないので適切です。
- 選択肢 3正解
- 保険料の払込を有期払込にすると、払う期間が短くなるので毎月の保険料負担は増えます。したがって誤りです。
関連する分野を学ぶ
覚えるポイント
- 有期払込は1回あたりの保険料が高くなり、終身払込は1回あたりの保険料が低くなります。
- がん保険やがん特約には通常90日(または3カ月)の免責期間が設けられています。
間違えやすいところ
- 有期払込は支払総額が少なくなることと混同し、毎月の保険料まで安くなると思い込まないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の高額療養費制度と世帯合算・多数回該当
リスク管理 · 高額療養費制度 / 自己負担割合 / 世帯合算の基準額 / 多数回該当
全国健康保険協会管掌健康保険の高額療養費について、MさんがAさん(30歳)に対して説明した文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
公的医療保険の高額療養費制度では、70歳未満の自己負担割合は原則3割です。同じ月に複数の受診をしたときは、同じレセプトで21,000円以上の自己負担を合算できます。さらに、過去12カ月で4回目以降の支払になると多数回該当となり、自己負担限度額が引き下げられます。
解き方
- Aさん(30歳で70歳未満)の医療費の自己負担割合は、原則3割です。
- 70歳未満の人が世帯合算をするときの、受診ごとの基準額(21,000円以上)を確認します。
- 過去12カ月以内に3回以上該当したときは、4回目以降(多数回該当)に自己負担限度額が引き下げられます。これに合う選択肢を選びます。
- 選択肢 1不正解
- 自己負担の割合は1割ではなく3割で、70歳未満の合算の基準額も12,000円ではなく21,000円なので誤りです。
- 選択肢 2不正解
- 合算の基準額は12,000円ではなく21,000円です。多数回該当では自己負担限度額は上がるのではなく下がるので誤りです。
- 選択肢 3正解
- ①は3割、②は21,000円、③は引き下げられる、となり、すべての空欄が正しい組み合わせなので最も適切です。
関連する分野を学ぶ
覚えるポイント
- 70歳未満の一部負担割合は原則3割です。
- 70歳未満の高額療養費の合算対象となる一部負担金は1つのレセプトあたり21,000円以上です。
- 直近12カ月間に3回以上支給された場合、4回目以降は多数回該当として自己負担限度額が引き下げられます。
間違えやすいところ
- 70歳未満の世帯合算の基準額(21,000円)と、70歳以上(受診ごとに全額合算できる)の扱いを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金の退職所得控除および退職所得の金額の計算
タックスプランニング · 退職所得の計算 / 退職所得控除額 / 特定役員退職手当等
X社がAさんに役員退職金4,000万円を支給した場合における、Aさんが受け取る役員退職金に係る退職所得の金額として、最も適切なものを選択肢から選びなさい。なお、Aさんの役員在任期間(勤続年数)は30年であり、これ以外に退職手当等の収入はなく、障害者となったことが退職の直接の原因ではないものとする。
解答・解説を表示
解答
1
解説
退職所得は、退職金などの収入から、勤続年数に応じた退職所得控除額を引きます。その残りに2分の1を掛けて計算します。役員としての勤続年数が5年以下のときは、この2分の1の計算を使えません(特定役員退職手当等)。5年を超えるときは、通常どおり2分の1の計算を使えます。
解き方
- 勤続年数30年から退職所得控除額を出します。800万円+70万円×(30年−20年)=1,500万円です。
- 役員としての勤続年数が5年を超えるので、2分の1の計算を使います。(4,000万円−1,500万円)×1/2=1,250万円です。
- 選択肢 1正解
- 退職所得控除額1,500万円を引いた2,500万円に2分の1を掛けるので、退職所得は1,250万円で適切です。
- 選択肢 2不正解
- 退職所得控除額の計算か、2分の1の計算のどちらかに誤りがある結果なので不適切です。
- 選択肢 3不正解
- 退職金4,000万円から退職所得控除額1,500万円を引いた後に2分の1を掛け忘れた金額(2,500万円)なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数20年超の退職所得控除額は「800万円+70万円×(勤続年数-20年)」で計算します。
- 役員勤続年数が5年を超える場合は、役員退職金であっても2分の1計算が適用されます。
間違えやすいところ
- 退職所得を計算するとき、退職所得控除額を引いた後に「×1/2」を掛け忘れないようにしましょう。
- 役員退職金で2分の1の計算が使えないのは「役員としての勤続年数が5年以下」のときだけです。この点と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が契約する長期平準定期保険の解約時における経理処理(仕訳)
リスク管理 · 長期平準定期保険 / 法人の生命保険経理処理 / 解約返戻金の仕訳
X社が現在加入している長期平準定期保険(1999年6月契約、契約者・受取人:X社、被保険者:Aさん)を解約した場合の経理処理(仕訳)として、最も適切なものを選択肢から選びなさい。 〈条件〉 ・X社が解約時までに支払った保険料の累計額は、5,200万円である。 ・解約返戻金の額は、4,800万円である。 ・配当等、上記以外の条件は考慮しないものとする。
解答・解説を表示
解答
1
解説
法人が契約する長期平準定期保険(従来の経理処理ルール)では、保険料を払うときに原則2分の1を資産(前払保険料)に計上し、残りを損金にします。解約したときは、受け取った解約返戻金を借方に計上し、貸方で前払保険料の残高を減らします。解約返戻金が前払保険料の残高を上回れば差額は雑収入、下回れば雑損失にします。
解き方
- 支払った保険料の累計5,200万円のうち、資産に計上した前払保険料を計算します。5,200万円×1/2=2,600万円です。
- 借方に受け取った解約返戻金(現金・預金)4,800万円を書き、貸方で資産に計上していた前払保険料2,600万円を減らします。
- 解約返戻金と前払保険料の差額「4,800万円−2,600万円=2,200万円」を、貸方の雑収入に計上します。
- 選択肢 1正解
- 資産に計上していた前払保険料2,600万円を減らし、受取額4,800万円との差額2,200万円を貸方の雑収入にする仕訳なので適切です。
- 選択肢 2不正解
- 解約したときに定期保険料を貸方に計上したり、雑損失を計上したりする処理は誤りなので不適切です。
- 選択肢 3不正解
- 払った保険料の全額が資産に計上されていたと勘違いし、前払保険料5,200万円を減らしているので不適切です。
関連する分野を学ぶ
覚えるポイント
- 1999年契約の長期平準定期保険は支払保険料の2分の1を前払保険料(資産)、2分の1を損金算入します。
- 解約返戻金受取時の差額は「解約返戻金-資産計上額」で計算し、プラスなら雑収入、マイナスなら雑損失となります。
間違えやすいところ
- 払った保険料の全額が資産に計上されていると勘違いして仕訳をしないようにしましょう。
- 解約返戻金と支払保険料の総額を単純に比べて、差額を損金(雑損失400万円)と判断しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
長期平準定期保険の活用と見直し
リスク管理 · 長期平準定期保険 / 払済保険 / 解約返戻金の使途
X社が加入している長期平準定期保険に関するファイナンシャル・プランナーの説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
長期平準定期保険は、保険期間が満了すると解約返戻金がゼロになります。払済保険に変更するときは告知がいりません。受け取った返戻金の使い道は、法人が自由に決められます。
解き方
- 長期平準定期保険の返戻率の変化を確認します。満了時にはゼロになります。
- 払済保険への変更の手続きを確認します。告知や診査は必要ありません。
- 法人が受け取る解約返戻金の使い道に制限がないことを確認し、適切な記述を選びます。
- 選択肢 1不正解
- 定期保険の解約返戻金は満期に近づくと減り、保険期間の満了時にはゼロになります。満了時に最大になるわけではありません。
- 選択肢 2不正解
- これからの保険料の支払いをやめ、変更時の解約返戻金をもとに同種の保険や終身保険に変える払済保険では、新たな告知や医師の診査はいりません。
- 選択肢 3正解
- 法人が受け取った解約返戻金は法人の資産です。退職金の原資だけでなく、借入金の返済や設備投資などの事業資金としても広く使えます。
関連する分野を学ぶ
覚えるポイント
- 定期保険の解約返戻金は保険期間満了時には0円になる。
間違えやすいところ
- 払済保険や延長定期保険に変更するとき、新たな診査や告知が必要だと勘違いしやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
一時払養老保険の満期保険金と総所得金額の計算
タックスプランニング · 一時所得 / 満期保険金 / 総所得金額
Aさんの2024年分の収入等(給与所得の金額610万円、契約から10年満期を迎えた自身を受取人とする一時払養老保険の満期保険金550万円・払込保険料500万円)に基づき計算される所得税における総所得金額として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
1
解説
契約者と受取人が同じ満期保険金は、一時所得になります。総収入から払込保険料と、最高50万円の特別控除額を引いて所得金額を計算します。
解き方
- 保険料を払った人と満期保険金を受け取る人が同じAさんなので、差益は一時所得になります(10年満期なので金融類似商品ではありません)。
- 一時所得の金額を「550万円−500万円−特別控除額50万円=0円」と計算します。
- 給与所得610万円に一時所得の金額(0円×1/2=0円)を足して、総所得金額が610万円になることを求めます。
- 選択肢 1正解
- 一時所得の金額は特別控除額を引くと0円になるので、総所得金額は給与所得の610万円になります。
- 選択肢 2不正解
- 一時所得の計算で特別控除額(最高50万円)を引かず、差益50万円の2分の1の25万円を足して計算した誤りです。
- 選択肢 3不正解
- 一時所得の特別控除額や2分の1の課税を考えず、満期の差益50万円をそのまま足して計算した誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得は特別控除額(最高50万円)を控除後、さらに1/2をして総所得金額に算入する。
間違えやすいところ
- 保険期間が5年を超える一時払養老保険の満期保険金は、源泉分離課税ではなく総合課税の一時所得になります。この点を見落としやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除(配偶者特別控除・扶養控除・年末調整)の判定
タックスプランニング · 所得控除 / 配偶者特別控除 / 特定扶養親族 / 年末調整
設例の家族構成(会社員の夫Aさん:給与所得610万円、妻Bさん:給与収入120万円、長男Cさん:20歳大学生で収入なし)におけるAさんの2024年分の所得税の各種所得控除に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
まず結論です。所得控除には、年末調整で受けられるものと、確定申告が必要なものがあります。生命保険料控除や扶養控除は年末調整で受けられ、医療費控除や寄附金控除は確定申告が必要です。また配偶者控除・配偶者特別控除・扶養控除は、扶養する人の所得や年齢によって控除額が変わります。
解き方
- 妻Bさんの給与所得は65万円(給与収入120万円-給与所得控除55万円)です。48万円を超えるので配偶者控除は受けられませんが、48万円超133万円以下なので配偶者特別控除は受けられます。
- 生命保険料控除は年末調整で受けられます。長男Cさんは20歳で所得0円なので特定扶養親族になり、扶養控除は63万円です。これらをもとに各選択肢の正誤を判断します。
- 選択肢 1不正解
- 妻Bさんの合計所得金額は65万円(給与収入120万円-給与所得控除55万円)です。48万円を超えて133万円以下なので配偶者控除は受けられませんが、配偶者特別控除は受けられます。
- 選択肢 2正解
- 生命保険料控除は勤務先の年末調整で受けられる控除です。ですから「年末調整では受けられない」としているこの記述は誤りです。
- 選択肢 3不正解
- 長男Cさんは19歳以上23歳未満で合計所得金額が48万円以下(収入なし)なので特定扶養親族です。扶養控除額は63万円になります。
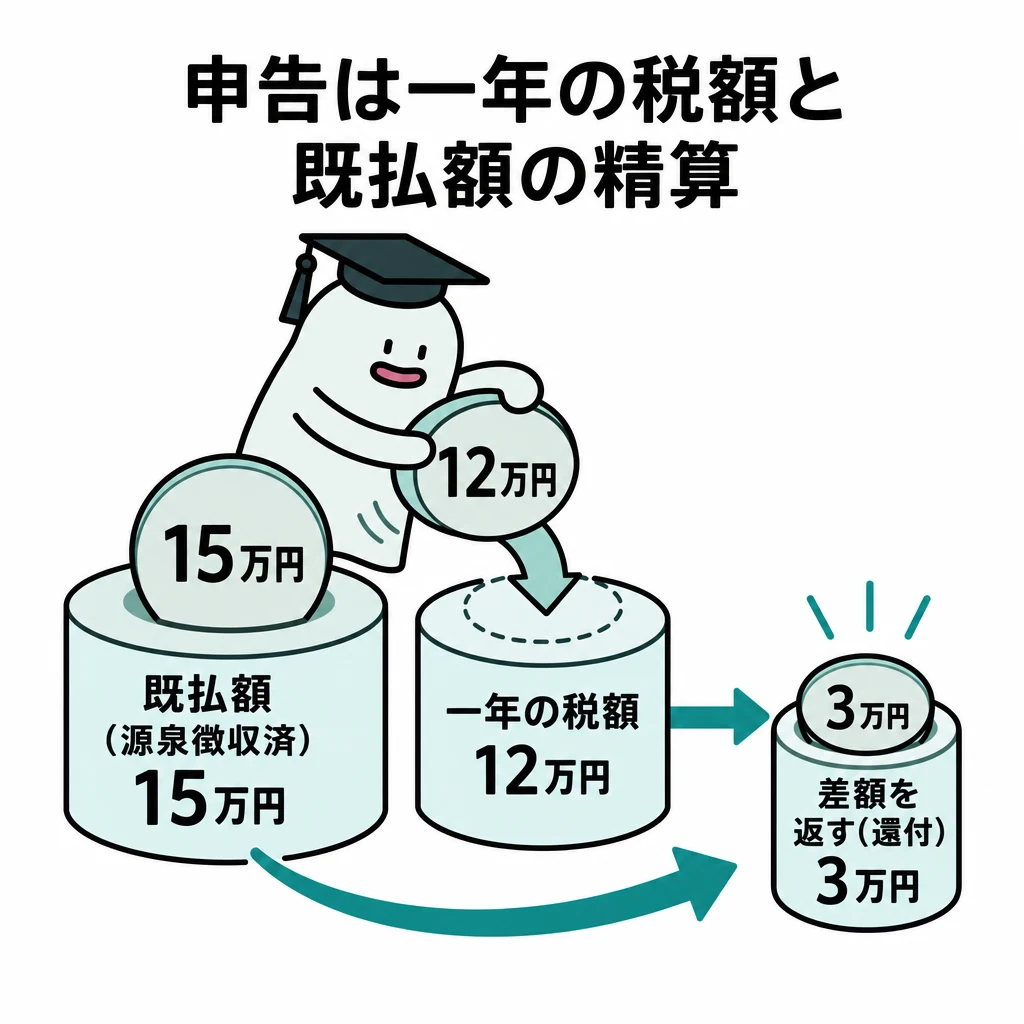
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族は19歳以上23歳未満で控除額63万円となる点
- 生命保険料控除や地震保険料控除は年末調整で控除可能である点
間違えやすいところ
- 配偶者の給与収入が103万円を超えても、201.6万円未満なら配偶者特別控除が受けられることがあります。ここを間違えやすいです。
出題の前提:2024年4月1日現在施行の所得税法等に基づく。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
新契約に基づく生命保険料控除額の計算
タックスプランニング · 生命保険料控除 / 一般生命保険料控除 / 個人年金保険料控除
設例において、Aさんが2024年中に支払った生命保険料(一般の生命保険料控除の対象となる終身保険:年間保険料18万円、個人年金保険料控除の対象となる個人年金保険:年間保険料24万円、いずれも2012年1月1日以後の新契約)について、所得税における生命保険料控除の控除額として最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
まず結論です。2012年1月1日以後に結んだ生命保険契約(新契約)の控除額は、区分ごとに年払込保険料が8万円を超えると上限の4万円になります。なぜそうなるかというと、区分ごとに上限があり、全体の合計の限度額は最高12万円になるからです。
解き方
- 対象の契約日を確認します。終身保険(2014年4月)と個人年金保険(2018年4月)は、どちらも2012年1月1日以後の新契約です。
- 新契約の計算では、年払込保険料が8万円を超える区分(終身保険18万円、個人年金保険24万円)の控除額は、それぞれ上限の4万円になります。
- 一般生命保険料控除4万円と個人年金保険料控除4万円を足すと、合計控除額は8万円(最高限度額12万円以内)になります。
- 選択肢 1不正解
- 4万円は1つの区分だけの上限額です。この問題には一般生命保険料控除と個人年金保険料控除の2区分があるので誤りです。
- 選択肢 2正解
- 新制度では一般生命保険料控除4万円(年間18万円払込)と個人年金保険料控除4万円(年間24万円払込)を合計し、8万円が控除額になります。
- 選択肢 3不正解
- これは旧制度(契約日が2011年12月31日以前)の2区分の合計上限額(5万円×2=10万円)と混同した誤った数値です。
覚えるポイント
- 新制度の生命保険料控除の各区分の上限は所得税で4万円(年払保険料8万円超)である点
- 新制度の所得税における合計控除限度額は12万円である点
間違えやすいところ
- 旧制度の上限(各5万円・合計10万円)と新制度の上限(各4万円・合計12万円)は違います。混同しないように注意しましょう。
出題の前提:2024年4月1日現在施行の所得税法等に基づく。
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除・2割加算・公正証書遺言の検認
相続・事業承継 · 遺産に係る基礎控除額 / 相続税額の2割加算 / 公正証書遺言の検認
被相続人Aさん(妻Bさん、長男Cさん、死亡した二男Dさんの子である孫Fさん、長男Cさんの子である孫Eさんが親族)の相続が現時点で開始した場合の相続税等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
まず結論です。相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。なぜそうなるかというと、亡くなった人の子が先に亡くなっていると、その子(孫)が代襲相続人になり、法定相続人に数えるからです。代襲相続人になった孫は一親等の血族とみなされ、相続税額の2割加算の対象外です。公正証書遺言は公証人が作るので、家庭裁判所の検認は不要です。
解き方
- 家族構成から法定相続人を決めます。妻Bさん、長男Cさん、亡くなった二男Dさんを代襲する孫Fさん、合わせて3人です。
- 法定相続人3人をもとに、基礎控除額を計算します(3,000万円+600万円×3=4,800万円)。
- 代襲相続人の孫Fさんは2割加算の対象外であること、公正証書遺言は検認が不要であることを確認し、各選択肢の正誤を判断します。
- 選択肢 1正解
- 法定相続人は妻Bさん、長男Cさん、亡くなった二男Dさんを代襲相続した孫Fさんの3人です。基礎控除額は3,000万円+600万円×3人=4,800万円なので適切です。
- 選択肢 2不正解
- 孫Eさんは代襲相続人ではないので遺贈で財産を取ると2割加算の対象ですが、孫Fさんは代襲相続人なので2割加算の対象外です。
- 選択肢 3不正解
- 公正証書遺言は公証人が関わって作成・保管するので、家庭裁判所による検認の手続きは不要です。

関連する分野を学ぶ
覚えるポイント
- 代襲相続人である孫は、相続税額の2割加算の対象とならない点。
- 公正証書遺言および法務局で保管された自筆証書遺言は家庭裁判所の検認が不要である点。
間違えやすいところ
- 孫だからという理由だけで、代襲相続人の孫Fさんまで2割加算の対象だと間違えることです。
- 代襲相続が起きているのを見落とし、法定相続人の人数を2人と数えてしまうことです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例
相続・事業承継 · 特定居住用宅地等 / 貸付事業用宅地等 / 適用対象面積の調整
仮に、Aさんの相続が現時点で開始した場合の「小規模宅地等についての相続税の課税価格の計算の特例」に関する以下の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものはどれか。 「妻Bさんが取得する自宅の敷地の全部について、特定居住用宅地等として本特例の適用を受けた場合、自宅の敷地(相続税評価額6,000万円)について、相続税の課税価格に算入すべき価額を( ① )万円とすることができます。 一方、長男Cさんが取得する賃貸アパートの敷地の全部について、貸付事業用宅地等として本特例の適用を受けた場合、賃貸アパートの敷地(相続税評価額4,500万円)について、相続税の課税価格に算入すべき価額を( ② )万円とすることができます。 なお、自宅の敷地と賃貸アパートの敷地の両方について本特例の適用を受けようとする場合、適用対象面積の調整をする必要( ③ )」
解答・解説を表示
解答
2
解説
まず結論です。小規模宅地等の特例では、特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額されます。なぜそうなるかというと、課税価格に入れる金額は減額後の金額(評価額×(1-減額割合))になるからです。また、貸付事業用宅地等を他の宅地等と併用する場合は、完全には併用できず、決まった式で面積を調整する必要があります。
解き方
- 特定居住用宅地等の計算です。自宅の敷地300㎡は限度面積330㎡以下なので、全部が80%減額の対象です。課税価格に入れる額は6,000万円×(1-0.8)=1,200万円です。
- 貸付事業用宅地等の計算です。賃貸アパートの敷地180㎡は限度面積200㎡以下なので、全部が50%減額の対象です。課税価格に入れる額は4,500万円×(1-0.5)=2,250万円です。
- 併用できるかの判断です。特定居住用宅地等と貸付事業用宅地等を併用するときは、限度面積を単純に足せず、調整の計算が必要(「があります」)になると確認します。
- 選択肢 1不正解
- 貸付事業用宅地等の減額割合は50%なので課税価格算入額は2,250万円です。また貸付事業用宅地等との併用には面積調整が必要なので誤りです。
- 選択肢 2正解
- 特定居住用宅地等の課税価格算入額は1,200万円、貸付事業用宅地等のそれは2,250万円です。両者の併用には面積調整が必要なので適切です。
- 選択肢 3不正解
- 特定居住用宅地等の控除額(減額分)は4,800万円ですが、課税価格に算入すべき価額は1,200万円で、併用時の面積調整も必要なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額される点。
- 特定居住用宅地等と貸付事業用宅地等を併用する場合には面積調整が必要となる点。
間違えやすいところ
- 「課税価格に算入すべき価額」を問われているのに、減額される金額(控除額)を答えてしまうミスです。
- 特定事業用宅地等と特定居住用宅地等の完全併用(合計730㎡)の特例と混同し、貸付事業用宅地等との併用でも調整が不要だと勘違いすることです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
課税遺産総額からの相続税の総額の計算
相続・事業承継 · 相続税の総額の計算 / 法定相続分 / 代襲相続
Aさんの相続が開始し、課税遺産総額(課税価格の合計額から遺産に係る基礎控除額を控除した額)が1億8,000万円であった場合における、相続税の総額として最も適切なものを次の選択肢の中から1つ選びなさい。なお、法定相続人は配偶者である妻Bさん、長男Cさん、死亡した二男Dさんを代襲相続した孫Fさんの計3名とする。 〈相続税の速算表(一部抜粋)〉 ・1,000万円以下:税率10%、控除額なし ・1,000万円超~3,000万円以下:税率15%、控除額50万円 ・3,000万円超~5,000万円以下:税率20%、控除額200万円 ・5,000万円超~1億円以下:税率30%、控除額700万円 ・1億円超~2億円以下:税率40%、控除額1,700万円
解答・解説を表示
解答
2
解説
まず結論です。相続税の総額は、課税遺産総額を各法定相続人が法定相続分どおりに取得したと仮定して計算します。なぜそうなるかというと、まず法定相続分に応じた取得金額を出し、それぞれに超過累進税率を当てはめて各人の税額を求め、最後に合計するからです。
解き方
- 各法定相続人の法定相続分を確認します。妻Bさんが2分の1、長男Cさんが4分の1(2分の1×2分の1)、亡くなった二男Dさんを代襲相続した孫Fさんが4分の1(2分の1×2分の1)です。
- 課税遺産総額1億8,000万円を法定相続分で分けます。妻Bさんは9,000万円、長男Cさんは4,500万円、孫Fさんは4,500万円です。
- 速算表で各人の税額を計算します。妻Bさんは9,000万円×30%-700万円=2,000万円、長男Cさんと孫Fさんはそれぞれ4,500万円×20%-200万円=700万円です。
- 各人の税額を合計して相続税の総額を出します。2,000万円+700万円+700万円=3,400万円です。
- 選択肢 1不正解
- 1,400万円は誤りです。長男Cさんと孫Fさんの税額の合計(700万円+700万円)だけを計算した金額などで、妻Bさん分の税額が入っていません。
- 選択肢 2正解
- 妻Bさんの税額2,000万円、長男Cさんの税額700万円、代襲相続人の孫Fさんの税額700万円を合計すると3,400万円で、最も適切です。
- 選択肢 3不正解
- 5,500万円は誤りです。課税遺産総額1億8,000万円を法定相続分に分けず、直接、速算表の税率40%と控除額1,700万円を当てはめて計算した金額(1億8,000万円×40%-1,700万円=5,500万円)です。
関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の遺産分割割合ではなく法定相続分に応じて課税遺産総額を按分して税額を求める点。
- 既に死亡している子の代襲相続人は法定相続人に含まれ、代襲した親の法定相続分をそのまま引き継ぐ点。
間違えやすいところ
- 課税遺産総額に直接、速算表の税率をかけて計算してしまうミスです。
- 代襲相続人ではない、生きている子の子(孫Eさんなど)を法定相続人の人数に間違えて入れてしまうミスです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 3級 保険顧客資産相談業務(CBT公開問題)
参照した公式資料
金融財政事情研究会が公開した2025年5月 3級 保険顧客資産相談業務(CBT公開問題)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。