


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 3級 実技 個人資産相談業務の概要
老齢基礎年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 公的年金加入歴 / 保険料納付済月数
Aさん(1974年11月15日生まれ、49歳、会社員)の公的年金加入歴(20歳から22歳までの29月が国民年金保険料未納期間、22歳から65歳までの511月が厚生年金保険被保険者期間)に基づき、Aさんが老齢基礎年金の受給を65歳から開始した場合の年金額(2023年度価額:満額795,000円)の試算式として最も適切なものはどれか。
解答・解説を表示
解答
1
解説
老齢基礎年金の額は、20歳以上60歳未満の40年間(480月)のうち、保険料を納めた月数などに応じて決まります。60歳より後に厚生年金に加入した期間は、この計算には使いません。だから分子に入るのは、未納の29月を除いた451月です。
解き方
- 20歳以上60歳未満の対象月数(最大480月)から、未納の29月を引いて、納付済月数451月を求めます。
- 60歳以降の厚生年金期間は老齢基礎年金に入らないことを確かめ、満額795,000円に451月/480月をかける式を選びます。
- 選択肢 1正解
- 20歳から60歳までの480月から、未納の29月を引いた451月が納付済月数になるので、この式が正しいです。
- 選択肢 2不正解
- 20歳から22歳まで29月の未納があるため、満額の480月/480月では計算できません。
- 選択肢 3不正解
- 老齢基礎年金の対象は20歳以上60歳未満だけなので、60歳以降も含む511月を分子には使えません。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の満額月数は480月(20歳以上60歳未満の40年)であり、60歳以降の厚生年金期間は含まれません。
間違えやすいところ
- 厚生年金の全期間511月を使ったり、未納を考えずに満額480月で計算したりする間違いに注意します。
出題の前提:2023年4月1日現在施行の公的年金各法に基づき、2023年度価額で計算。
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の老齢給付(特別支給・加給年金・繰下げ)
ライフプランニングと資金計画 · 老齢厚生年金 / 繰下げ支給 / 加給年金額 / 特別支給の老齢厚生年金
Aさんおよび妻Bさんが受給できる公的年金制度の老齢給付に関するFPのMさんの説明として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
老齢年金の繰下げ支給は、66歳になってから、老齢基礎年金と老齢厚生年金を別々に申し出ることができます。また、女性の特別支給の老齢厚生年金は、1966年(昭和41年)4月2日以降生まれには支給されません。加給年金が止まるのは、配偶者自身に原則20年以上の厚生年金期間があるときです。
解き方
- 妻Bさんの生年月日(1976年7月4日)から、特別支給の老齢厚生年金の対象ではないと判定します。
- 妻Bさんの厚生年金期間は144月(12年)で20年未満なので、Aさんの老齢厚生年金に加給年金が加算されると確認します。
- 老齢年金の繰下げは66歳以降に基礎年金と厚生年金を別々に選べると確認し、肢3を正解とします。
- 選択肢 1不正解
- 女性の特別支給の老齢厚生年金は1966年(昭和41年)4月2日以降生まれには支給されないので、1976年生まれの妻Bさんは受け取れません。
- 選択肢 2不正解
- 加給年金が止まるのは配偶者自身に原則20年以上の厚生年金期間がある場合です。妻Bさんは12年(144月)なので加給年金は加算されます。
- 選択肢 3正解
- 老齢基礎年金と老齢厚生年金は、66歳以降なら別々に繰下げ支給を申し出ることができるので、この説明は正しいです。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金と老齢厚生年金の繰下げ受給は、66歳到達以降にそれぞれ単独で請求可能です。
間違えやすいところ
- 配偶者の厚生年金期間による加給年金停止の要件は「20年(240月)」です。「10年(120月)」と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の公的年金関連法令。
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(個人型年金・iDeCo)の仕組みと税制上の取扱い
ライフプランニングと資金計画 · 確定拠出年金 / 個人型確定拠出年金(iDeCo) / 小規模企業共済等掛金控除 / 老齢給付金の受給要件
確定拠出年金の個人型年金(iDeCo)に関するMさんの次の説明のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
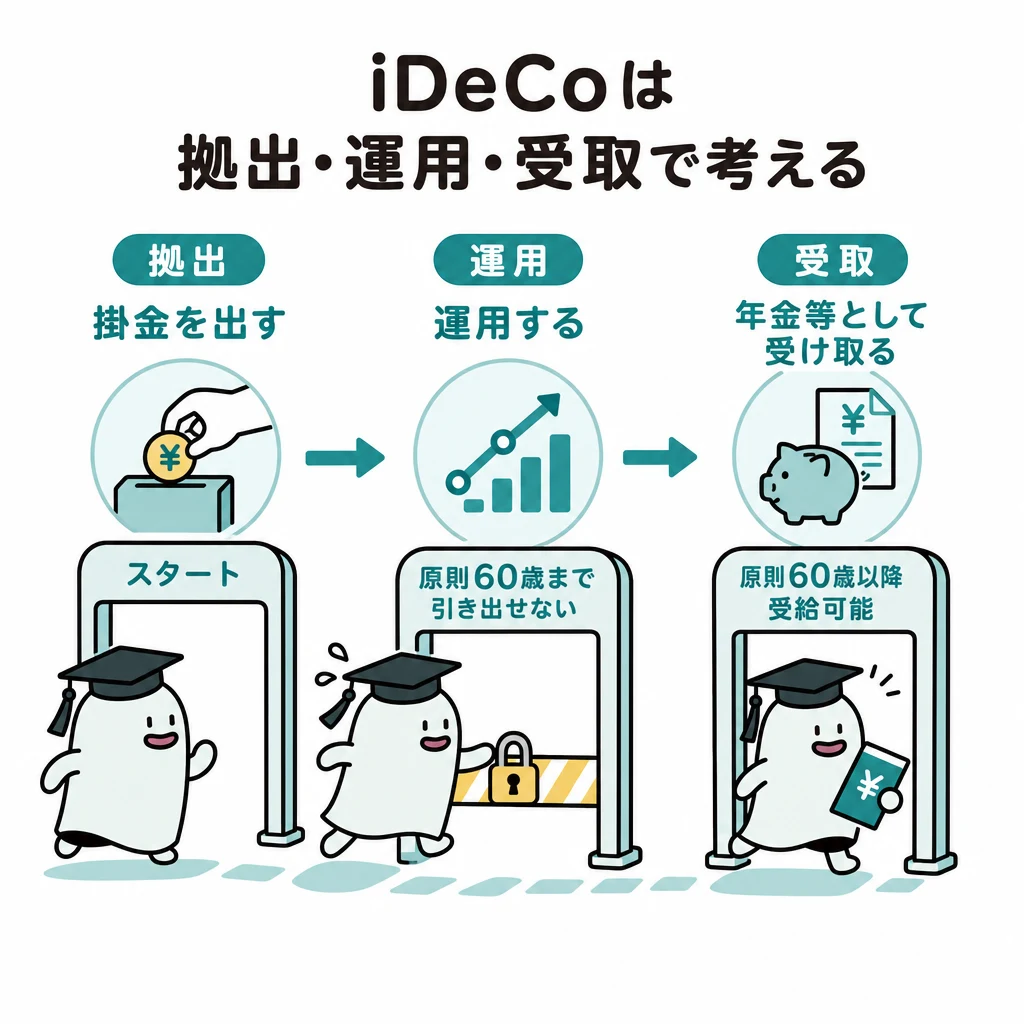
確定拠出年金の個人型年金(iDeCo)では、自分で出した掛金の全額が小規模企業共済等掛金控除として所得控除になります。受け取るときにも退職所得控除や公的年金等控除が使えるなど、税制の優遇が大きい制度です。
解き方
- 確定拠出年金の老齢給付金を受け取れる年齢と通算加入者等期間の要件(10年以上で60歳から)を確認します。
- 第3号被保険者(専業主婦など)も加入できるという要件と、掛金は小規模企業共済等掛金控除として全額控除されることを照らし合わせ、誤りを探します。
- 選択肢 1不正解
- 通算加入者等期間が10年以上あれば、原則60歳から老齢給付金を受け取れるので、この説明は正しいです。
- 選択肢 2不正解
- 国民年金の第3号被保険者(専業主婦など)も、月額23,000円(年額27.6万円)を上限にiDeCoに加入できるので、この説明は正しいです。
- 選択肢 3正解
- 掛金は小規模企業共済等掛金控除として全額が所得控除の対象です。「2分の1相当額」ではないので、この説明は誤りです。
関連する分野を学ぶ
覚えるポイント
- iDeCoの掛金は小規模企業共済等掛金控除として全額控除される点
間違えやすいところ
- 社会保険料控除や生命保険料控除と混同し、掛金の一部だけが控除されると間違えやすいところです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標(PER・PBR・配当利回り)の算出と判断
金融資産運用 · PER(株価収益率) / PBR(株価純資産倍率) / 配当利回り / 株式投資指標
設例の〈X社に関する資料〉(総資産9,000億円、自己資本3,000億円、当期純利益300億円、年間配当金総額90億円、発行済株式数1億2,000万株、株価3,000円)に基づく株式の投資指標に関する説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
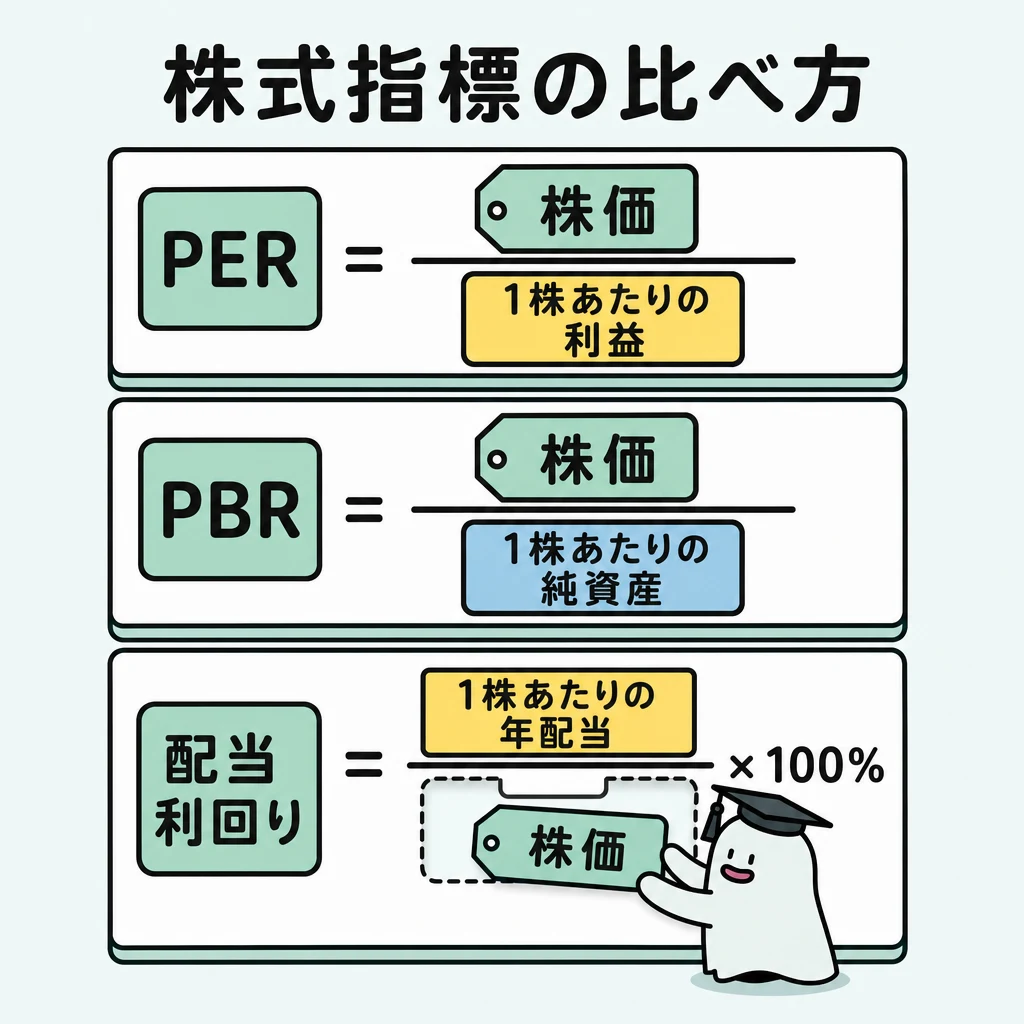
PERは「株価÷1株当たり当期純利益(EPS)」、PBRは「株価÷1株当たり純資産(BPS)」で求めます。どちらも数値が低いほど、株価が利益や資産に比べて割安だと判断されます。
解き方
- 1株当たり純利益(EPS=300億円÷1.2億株=250円)と1株当たり純資産(BPS=3,000億円÷1.2億株=2,500円)を出します。
- PER(3,000円÷250円=12倍)、PBR(3,000円÷2,500円=1.2倍)、配当利回り((90億円÷1.2億株=75円)÷3,000円×100=2.5%)を計算します。
- PERとPBRは低いほど割安という決まりと選択肢の文を比べ、誤った記述を選びます。
- 選択肢 1不正解
- 1株当たり利益250円からPERは12倍、1株当たり純資産2,500円からPBRは1.2倍と正しく計算されているので、この説明は正しいです。
- 選択肢 2正解
- PERとPBRは数値が低いほど割安、高いほど割高なので、「高いほうが割安」とする説明は誤りです。
- 選択肢 3不正解
- 1株当たり配当金は75円(90億円÷1.2億株)で、配当利回りは2.5%(75円÷3,000円×100)と正しく計算されているので、この説明は正しいです。
関連する分野を学ぶ
覚えるポイント
- PERとPBRは倍率が低いほど割安、高いほど割高と判断する点
間違えやすいところ
- 配当利回りは高いほど有利、PERとPBRは低いほど割安です。この高低の判断を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の手数料と費用
金融資産運用 · 投資信託の手数料 / インデックス型とアクティブ型 / 信託報酬
Y投資信託(TOPIXインデックス)の費用に関するファイナンシャル・プランナー(FP)の説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
投資信託には、市場平均に連動を目指すインデックス型と、市場平均を上回ろうとするアクティブ型があります。アクティブ型は調査や分析に手間がかかるため、信託報酬はインデックス型より高くなるのが普通です。
解き方
- 投資信託の費用(購入時手数料、運用管理費用、信託財産留保額)の内容と、資料に書かれているかを確認します。
- インデックス型とアクティブ型の信託報酬の水準を比べ、記述の正誤を判断します。
- 選択肢 1不正解
- 購入時手数料がかからないファンドをノーロードファンドといい、銘柄選びでは保有中や換金時の費用も含めて考えるのが大切なので、この説明は正しいです。
- 選択肢 2正解
- インデックス型の信託報酬はアクティブ型より低いのが普通なので、この説明は誤りです。
- 選択肢 3不正解
- 信託財産留保額は換金時の売却コストを換金する人に負担してもらう仕組みで、資料では「なし」と書かれているので、この説明は正しいです。
関連する分野を学ぶ
覚えるポイント
- インデックス型の信託報酬はアクティブ型よりも低い傾向にある
間違えやすいところ
- インデックス型とアクティブ型のコストの高い・低いを取り違えないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
株式および投資信託の課税関係
金融資産運用 · 特定口座の源泉徴収税率 / 配当控除 / 投資信託の普通分配金と特別分配金
X社株式およびY投資信託の課税関係に関するファイナンシャル・プランナー(FP)の説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
1
解説
上場株式の譲渡益には20.315%が課税されます。配当所得で配当控除を受けるには、申告分離課税ではなく総合課税で申告する必要があります。投資信託の分配金は、分配後の基準価額が個別元本以上なら全額が普通分配金として課税されます。
解き方
- 譲渡益を計算し、特定口座(源泉徴収あり)では20.315%が源泉徴収されると確認します。
- 配当控除の要件(総合課税を選ぶこと)と分配金の区分(分配後の基準価額と個別元本の比較)を確かめ、正誤を判断します。
- 選択肢 1正解
- 譲渡益20,000円に、所得税・復興特別所得税15.315%と住民税5%を合わせた20.315%が源泉徴収されるので、この説明は正しいです。
- 選択肢 2不正解
- 配当控除を受けるには、申告分離課税ではなく総合課税を選んで確定申告をする必要があるので、この説明は誤りです。
- 選択肢 3不正解
- 個別元本11,500円より分配後の基準価額11,700円が高いので、分配金200円は全額が普通分配金(課税)になります。
関連する分野を学ぶ
覚えるポイント
- 配当控除を受けるには総合課税の選択が必要である
間違えやすいところ
- 申告分離課税でも配当控除が受けられると勘違いしやすいので注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算
タックスプランニング · 給与所得 / 不動産所得 / 損益通算 / 総所得金額
設例のAさんの2023年分の所得税における総所得金額として、最も適切なものを1つ選びなさい。 〈Aさんの2023年分の収入等に関する資料〉 (1)給与収入の金額:650万円 (2)不動産所得の金額:15万円 (3)上場株式の譲渡損失の金額(証券会社を通じて譲渡したもの):30万円 〈給与所得控除額の表〉 給与収入金額360万円超~660万円以下:収入金額×20%+44万円
解答・解説を表示
解答
3
解説
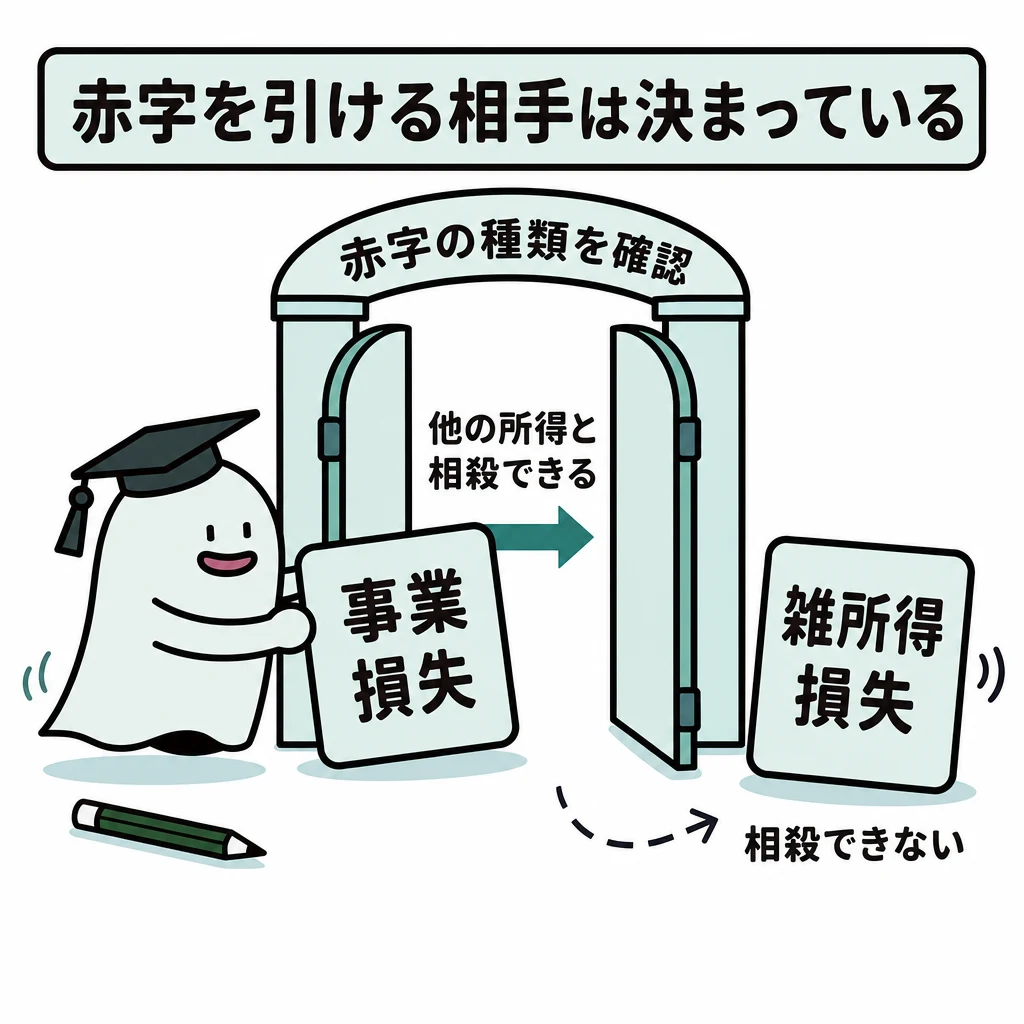
総所得金額は、利子所得、配当所得、不動産所得、事業所得、給与所得、譲渡所得、一時所得、雑所得を合わせた金額(損益通算後)です。上場株式などの譲渡損失は、同じ申告分離課税の所得としか損益通算できず、総合課税の所得とは通算できません。
解き方
- 給与収入650万円から給与所得控除額(650万円×20%+44万円=174万円)を引き、給与所得476万円を求めます。
- 上場株式の譲渡損失30万円は分離課税なので総合課税の所得と通算できないと確認し、給与所得476万円に不動産所得15万円を足して総所得金額491万円を求めます。
- 選択肢 1不正解
- 給与所得476万円から不動産所得15万円を引いた461万円で、誤りです。
- 選択肢 2不正解
- 給与所得だけの476万円で、不動産所得15万円を足していないため誤りです。
- 選択肢 3正解
- 給与所得476万円に不動産所得15万円を足した491万円なので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の譲渡損失は、申告分離課税の対象であり総合課税の所得とは損益通算できない。
間違えやすいところ
- 上場株式の譲渡損失を、総合課税の給与所得や不動産所得から引いてしまう間違いに注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者控除および扶養控除の要件と控除額
タックスプランニング · 配偶者控除 / 扶養控除 / 合計所得金額 / 特定扶養親族
Aさんの2023年分の所得税における所得控除に関する次の文章の空欄①~③に入る数値の組合せとして、最も適切なものを1つ選びなさい。 「妻Bさんの合計所得金額は( ① )万円以下となりますので、Aさんは配偶者控除の適用を受けることができ、その控除額は( ② )万円となります。また、Aさんが適用を受けることができる扶養控除の控除額は( ③ )万円となります」
解答・解説を表示
解答
3
解説
配偶者控除は、配偶者の合計所得金額が48万円以下のときに使えます。納税者本人の合計所得金額が900万円以下なら、配偶者控除額は38万円です。また、その年の12月31日時点で19歳以上23歳未満の扶養親族は「特定扶養親族」となり、扶養控除額は63万円になります(一般の扶養親族は38万円)。
解き方
- 配偶者控除の対象になる配偶者の合計所得金額の要件は48万円以下だと確認し、①を48と決めます。
- 妻Bさんの合計所得金額は15万円(70万円-55万円)で要件を満たし、Aさんの合計所得金額が900万円以下なので配偶者控除額②は38万円と確認します。
- 大学生の長男Cさんは19歳で「特定扶養親族(19歳以上23歳未満)」にあたるため、扶養控除額③は63万円と確認します。
- 選択肢 1不正解
- ①の103万円は給与収入の限度額で、合計所得金額の要件ではありません。②と③の金額も誤りです。
- 選択肢 2不正解
- ①の合計所得金額の要件は48万円以下です。また長男Cさんは19歳で特定扶養親族になるため③は63万円となり、誤りです。
- 選択肢 3正解
- ①48万円以下、②38万円、③63万円の組合せで、すべて合っています。
関連する分野を学ぶ
覚えるポイント
- 合計所得金額の要件は48万円以下(給与収入換算で103万円以下)。特定扶養親族(19歳以上23歳未満)の控除額は63万円。
間違えやすいところ
- 給与収入の要件(103万円以下)と合計所得金額の要件(48万円以下)を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の適用要件と手続き
タックスプランニング · 住宅借入金等特別控除 / 確定申告 / 年末調整
所得税における住宅借入金等特別控除(住宅ローン控除)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
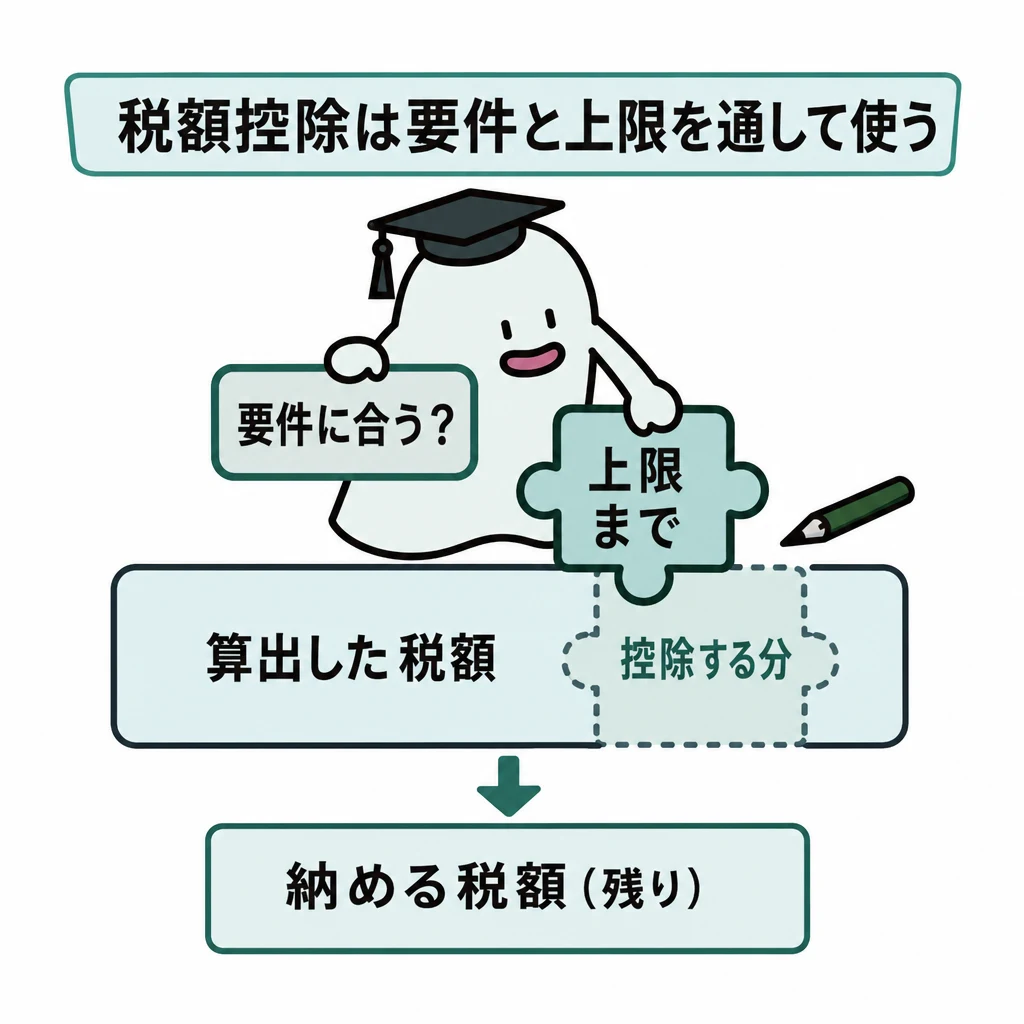
住宅借入金等特別控除(住宅ローン控除)は、住宅ローンを使ってマイホームを新築・取得したときなどに受けられる税額控除です。借入金の償還期間は10年以上、床面積の2分の1以上が居住用であることなどが要件です。給与所得者は初年分だけ確定申告が必要で、2年目以降は年末調整で受けられます。
解き方
- 住宅ローン控除の要件(償還期間10年以上、床面積の2分の1以上が専ら居住用)を確認し、各選択肢の誤りを探します。
- 給与所得者は初年分に確定申告が必要で、2年目以降は年末調整で受けられるというルールを確認し、正解を決めます。
- 選択肢 1不正解
- 住宅ローン控除の借入金の償還期間は「10年以上」で、「15年以上」ではありません。
- 選択肢 2不正解
- 床面積の「2分の1以上」が専ら自分の住まいであればよく、「3分の2以上」ではありません。
- 選択肢 3正解
- 給与所得者は初年分に確定申告が必要ですが、2年目以降は勤務先の年末調整で受けられるので、この説明は正しいです。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除の借入金償還期間は10年以上であること
- 床面積要件は原則50㎡以上かつ床面積の2分の1以上が居住用であること
- 給与所得者は初年分のみ確定申告が必要で2年目以降は年末調整で適用可能であること
間違えやすいところ
- 借入期間の要件を15年と間違えやすいです。
- 居住用の割合の要件を3分の2以上と間違えやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建築面積および延べ面積の最高限度の計算
不動産 · 建蔽率 / 容積率 / 前面道路幅員制限 / 特定行政庁が指定する角地
敷地面積900㎡の甲土地(準住居地域、指定建蔽率60%、指定容積率300%、準防火地域、特定行政庁が指定する角地、東側公道幅員6m・南側公道幅員6m、前面道路幅員による容積率制限の乗数4/10)に耐火建築物を建築する場合の、①建蔽率の上限となる建築面積と②容積率の上限となる延べ面積の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
建蔽率の限度は、準防火地域内で耐火建築物を建てるときに10%、特定行政庁が指定する角地でもう10%緩和され、両方満たすと合わせて20%緩和されます。容積率は、前面道路の幅員が12m未満のとき、指定容積率と「前面道路の幅員×法定乗数(住居系地域は原則4/10)」を比べ、小さいほうが上限になります。
解き方
- 建蔽率を求めます。指定建蔽率60%に、準防火地域内の耐火建築物(+10%)と特定行政庁が指定する角地(+10%)の両方の緩和が使えるので、適用建蔽率は60%+10%+10%=80%です。建築面積の上限=900㎡×80%=720㎡です。
- 容積率を求めます。前面道路の幅員は両方とも6mです。幅員による容積率は6m×4/10=240%です。指定容積率300%と240%を比べ、小さい240%が適用されます。延べ面積の上限=900㎡×240%=2,160㎡です。
- 選択肢 1不正解
- 建蔽率の緩和(角地と準防火地域内の耐火建築物で合わせて+20%)と、前面道路の幅員による容積率の制限(6m×4/10=240%)の計算が誤っています。
- 選択肢 2正解
- 建築面積の上限は900㎡×80%=720㎡、延べ面積の上限は900㎡×240%=2,160㎡で、正しい組合せです。
- 選択肢 3不正解
- 容積率で前面道路の幅員による制限(6m×4/10=240%)を考えず、指定容積率300%をそのまま使って延べ面積を2,700㎡としているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物で建蔽率+10%の緩和があること
- 特定行政庁が指定する角地で建蔽率+10%の緩和があり、併用可能であること
- 前面道路が12m未満の場合、指定容積率と道路幅員制限容積率の小さい方が適用されること
間違えやすいところ
- 前面道路の幅員による容積率の制限(6m×4/10=240%)を忘れて、指定容積率300%を使ってしまうことがあります。
- 準防火地域内の耐火建築物による10%の緩和を忘れ、角地の緩和だけ(70%)で計算してしまうことがあります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
建設協力金方式の特徴
不動産 · 土地の有効活用手法 / 建設協力金方式
土地の有効活用手法の一つである建設協力金方式に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建設協力金方式は、土地所有者が建物を建てて所有する手法です。将来入居するテナントから建設資金を無利息か低利で借り、そのお金で土地所有者の名義の店舗等を建てます。そしてその店舗等をテナントに賃貸します。
解き方
- 建設協力金方式では、土地所有者が建物を建てて所有し、テナントに貸すことを確かめます。
- 各選択肢が、建物の持ち主や契約の形(事業用定期借地権などとの違い)に合っているかを判断します。
- 選択肢 1不正解
- 建設協力金方式の正しい説明で、土地所有者がテナントから預かった建設協力金は契約期間中の賃料から差し引いて返すのが一般的です。
- 選択肢 2不正解
- 自分が持つ建物を人に貸していると、相続税の計算では自用家屋ではなく「貸家(自用家屋評価額×(1-借家権割合×賃貸割合))」として評価が下がります。
- 選択肢 3正解
- 建設協力金方式で建物を持つのは土地所有者(Aさん)で、借主(X社)ではありません。借主が建物を撤去して更地で返すのは、借主が建てる定期借地権方式の特徴です。
覚えるポイント
- 建設協力金方式は「土地所有者が建物を建てて貸す」方式であるため、建物の所有者は土地所有者となる。
- 事業用定期借地権方式は「借主が建物を建てて利用し、契約終了時は更地返還する」方式である。
間違えやすいところ
- 建設協力金方式と定期借地権方式で、建物の持ち主が土地所有者か借主かを取り違えやすいので注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
貸家建付地の評価と住宅用地の固定資産税特例
不動産 · 貸家建付地 / 借地権割合 / 路線価 / 小規模住宅用地の固定資産税特例
甲土地(路線価図記載の記号「250D」「300D」)の有効活用に関する次の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものはどれか。 「Aさんが甲土地に賃貸マンションを建築した場合、相続税額の計算上、甲土地は貸家建付地として評価されます。貸家建付地の価額は、『自用地価額×( ① )』の算式により評価されます。甲土地の借地権割合は( ② )%です。 また、Aさんが甲土地に賃貸マンションを建築した場合、甲土地に係る固定資産税の課税標準を、住宅1戸につき200㎡までの部分(小規模住宅用地)について課税標準となるべき価格の( ③ )の額とする特例の適用を受けることができます」
解答・解説を表示
解答
3
解説
貸家建付地は、土地所有者が持つ貸家の敷地です。評価額は、自用地価額に(1-借地権割合×借家権割合×賃貸割合)を掛けて求めます。路線価の借地権割合記号(Aは90%~Gは30%)や、小規模住宅用地の固定資産税が6分の1になる特例の数値を正確に覚えましょう。
解き方
- 貸家建付地の計算式「自用地価額×(1-借地権割合×借家権割合×賃貸割合)」を確かめて、空欄①を決めます。
- 甲土地の前の道路の路線価「300D」「250D」から記号「D」を読み取り、Dは60%(A:90%、B:80%、C:70%、D:60%)なので空欄②は60と決めます。
- 固定資産税の住宅用地特例で、小規模住宅用地(1戸につき200㎡まで)の割合は6分の1(一般住宅用地は3分の1)なので、空欄③を決めます。
- 選択肢 1不正解
- 空欄①の式には借家権割合がなく、「1-」も付いていません。また記号Dの借地権割合は60%なので、②が70なのも誤りです。
- 選択肢 2不正解
- 空欄①の式に借家権割合が入っておらず、記号Dの借地権割合は60%で、小規模住宅用地の固定資産税は6分の1なので、すべて誤りです。
- 選択肢 3正解
- ①(1-借地権割合×借家権割合×賃貸割合)、②60(記号D)、③6分の1(小規模住宅用地の特例)の組み合わせがすべて正しいです。
関連する分野を学ぶ
覚えるポイント
- 路線価の借地権割合記号:A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30%。
- 固定資産税の住宅用地特例:小規模住宅用地(200㎡以下)は価格の6分の1、一般住宅用地(200㎡超の部分)は価格の3分の1。
間違えやすいところ
- 小規模住宅用地の特例(固定資産税6分の1・都市計画税3分の1)と、一般住宅用地の特例(固定資産税3分の1・都市計画税3分の2)を混同しやすいので注意します。
- 貸家建付地の評価を下げるときに、借家権割合を掛け忘れないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
自筆証書遺言の作成方法と検認手続き
相続・事業承継 · 自筆証書遺言 / 検認手続き / 財産目録のパソコン作成
Aさんが検討している自筆証書遺言に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
自筆証書遺言は、全文・日付・氏名を自分で書いて押印して作ります。ただし、財産目録は自分で書かなくてもよく、各ページに署名と押印が必要です。法務局の遺言書保管制度を使っていない場合は、家庭裁判所で検認を受けます。
解き方
- 自筆証書遺言の作り方の決まり(自分で書かなくてよい財産目録や、押印のルール)を確かめます。
- 遺言書をどこに保管していたかと、検認を頼む裁判所の種類(簡易裁判所ではなく家庭裁判所)を判断します。
- 選択肢 1不正解
- 自筆証書遺言は全文・日付・氏名を自分で書いて押印するのが原則ですが、添付する財産目録はパソコンで作ったものや通帳のコピーでも認められています。
- 選択肢 2正解
- 自宅などで見つけた自筆証書遺言の検認を頼む先は、簡易裁判所ではなく家庭裁判所です。だから誤りです。
- 選択肢 3不正解
- 自筆証書遺言に押す印鑑は実印に限らず、認印やその他の印、指印でも有効とされています。
関連する分野を学ぶ
覚えるポイント
- 自筆証書遺言の検認の管轄は「家庭裁判所」であること。
- 財産目録はパソコン作成が可能だが、すべてのページに署名・押印が必要であること。
間違えやすいところ
- 検認を頼む裁判所を、家庭裁判所ではなく簡易裁判所や地方裁判所と間違えやすいので注意します。
- 押印は実印でないと無効だと誤解しないように注意します。
出題の前提:2023年4月1日現在施行の民法等の法令に基づく。
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例・相続税の2割加算・代襲相続人の遺留分
相続・事業承継 · 小規模宅地等の特例 / 相続税額の2割加算 / 遺留分算定
仮に、Aさんの相続が現時点で開始した場合の相続税等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
配偶者と子(代襲相続人を含む)が相続人のときは、全体の遺留分の割合は2分の1です。各人の遺留分は、これに法定相続分を掛けて計算します。代襲相続人の孫は、2割加算の対象になりません。
解き方
- 小規模宅地等の特例(特定居住用宅地等)で80%減額したとき、課税価格に入る金額を計算します(減る額と入る額の区別に注意します)。
- 孫Fは、亡くなった二男Dの代襲相続人なので、相続税額の2割加算の対象外だと確かめます。
- 孫Fの代襲相続分(1/2×1/2=1/4)と遺留分割合(1/2)から、孫Fの遺留分額(2億4,000万円×1/8=3,000万円)を出します。
- 選択肢 1不正解
- 特定居住用宅地等の特例は評価額を80%減らす制度です。敷地250㎡は限度の330㎡以内なので、減る額は4,800万円(6,000万円×80%)、課税価格に入る額は1,200万円(6,000万円×20%)です。
- 選択肢 2不正解
- 孫Fは被相続人の直系卑属で、亡くなった二男Dを代襲して相続人になった「代襲相続人」なので、2割加算の対象にはなりません。
- 選択肢 3正解
- 遺留分権利者全体の遺留分割合は2分の1です。孫Fの法定相続分は二男Dの分を受け継いで1/4(1/2×1/2)、遺留分割合は1/8(1/2×1/4)です。だから2億4,000万円×1/8=3,000万円となり正しいです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の特例は80%減額であり、課税価格に算入するのは残りの20%であること。
- 被相続人の子の代襲相続人となった孫は、相続税額の2割加算の対象外であること。
間違えやすいところ
- 小規模宅地等の特例で、「減る金額(80%)」と「課税価格に入る金額(20%)」を取り違えやすいので注意します。
- 養子にした孫(2割加算の対象)と、子が亡くなって代襲相続人になった孫(2割加算の対象外)を混同しやすいので注意します。
出題の前提:2023年4月1日現在施行の相続税法・民法等の法令に基づく。
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分 / 代襲相続
仮に、Aさんの相続が現時点で開始し、Aさんの相続に係る課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が1億2,000万円であった場合の相続税の総額として、最も適切なものを1つ選びなさい。 〈相続税の速算表(一部抜粋)〉 ・1,000万円以下:税率10%、控除額なし ・1,000万円超~3,000万円以下:税率15%、控除額50万円 ・3,000万円超~5,000万円以下:税率20%、控除額200万円 ・5,000万円超~10,000万円以下:税率30%、控除額700万円 ・10,000万円超~20,000万円以下:税率40%、控除額1,700万円
解答・解説を表示
解答
1
解説
相続税の総額は、いったん各人が法定相続分で財産を取ったと考えて計算します。各人の取得額に速算表の税率と控除額を当てはめて税額を出し、最後に全員分を合計します。
解き方
- 法定相続人とその割合を確かめます。妻Bさんが2分の1、長男Cさんが4分の1、亡くなった二男Dさんを代襲した孫Fさんが4分の1です。
- 課税遺産総額1億2,000万円を法定相続分で分けます。妻Bさんは6,000万円、長男Cさんは3,000万円、孫Fさんは3,000万円です。
- 速算表を使って各人の税額を出します。妻Bさんは6,000万円×30%-700万円=1,100万円、長男Cさんは3,000万円×15%-50万円=400万円、孫Fさんは3,000万円×15%-50万円=400万円です。
- 各人の税額を合計して相続税の総額を出します。1,100万円+400万円+400万円=1,900万円です。
- 選択肢 1正解
- 法定相続分に応じた取得額から出した税額の合計は、妻Bさん1,100万円+長男Cさん400万円+孫Fさん400万円=1,900万円となり、正しいです。
- 選択肢 2不正解
- 長男Cさんと孫Fさんの3,000万円に「3,000万円超~5,000万円以下」の税率20%・控除額200万円を誤って当てはめた場合の額(1,100万円+550万円+550万円=2,200万円)で、誤りです。3,000万円以下は15%・控除額50万円を使います。
- 選択肢 3不正解
- 課税遺産総額1億2,000万円に直接、速算表の税率40%・控除額1,700万円を当てはめた額(1億2,000万円×40%-1,700万円=3,100万円)で、法定相続分に応じた按分をしていないため誤りです。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の遺産分割割合ではなく「法定相続分」に応じて課税遺産総額を按分します。
- 代襲相続人の法定相続分は、被代襲者(本問では二男Dさん)が受けるべきであった割合と同じになります。
間違えやすいところ
- 課税遺産総額に直接、速算表の税率を掛けて計算してしまう誤りに注意します。
- 速算表の境目の「3,000万円」で、15%の区分(3,000万円以下)ではなく20%の区分(3,000万円超)を当てはめてしまうミスに注意します。
出題の前提:特に指示のない限り、2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年5月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年5月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。