


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 3級 実技 個人資産相談業務の概要
老齢基礎年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 保険料納付済月数 / 未納期間
設例に基づき、Aさんが老齢基礎年金の受給を65歳から開始した場合の年金額(2023年度価額:満額795,000円)の計算式として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
老齢基礎年金の年金額は、原則として20歳以上60歳未満の40年間(480月)のうちの保険料納付済月数を基に計算します。なぜなら、この480月が満額を受け取るための基準になるからです。60歳以降に厚生年金保険に加入した期間は、老齢基礎年金の月数には含めず、老齢厚生年金の計算に使います。
解き方
- 満額の基準になる40年(480月)から、保険料を納めていない29月を引いて、納付済月数(480月-29月=451月)を求めます。
- 満額の795,000円に、納付済月数の割合(451月÷480月)を掛ける式を選びます。
- 選択肢 1正解
- 20歳から60歳までの480月から未納の29月を引いた451月が割る数になるので、この式は正しいです。
- 選択肢 2不正解
- 納めていない期間が29月あるので、満額の480月で計算するのは誤りです。
- 選択肢 3不正解
- 511月は65歳までの厚生年金の期間全体です。60歳以降の期間は老齢基礎年金の月数には入りません。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の算定対象期間は原則として20歳到達月から60歳到達前月までの480月です。
間違えやすいところ
- 60歳以降に厚生年金へ加入した期間を、老齢基礎年金の月数に数えてしまう間違いに注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の老齢給付(受給要件・繰下げ)
ライフプランニングと資金計画 · 特別支給の老齢厚生年金 / 加給年金額 / 年金の繰下げ支給
設例に基づき、Aさんおよび妻Bさんが受給できる公的年金の老齢給付に関する説明として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
公的年金の繰下げ支給(受け取りを遅らせること)は、老齢基礎年金と老齢厚生年金で別々に選べます。なぜなら、この2つはそれぞれ別の制度として扱われるからです。特別支給の老齢厚生年金には生年月日の要件があり、加給年金が加算されない配偶者は、厚生年金などの加入期間が原則20年以上ある人です。
解き方
- 妻Bさんは1976年生まれです。女性は1966年(昭和41年)4月1日以前生まれなら特別支給の老齢厚生年金を受けられるので、資格があるかを確認します。
- 妻Bさんの厚生年金の加入期間は144月(12年)です。加給年金が止まる条件の20年(240月)に達しているかを判断します。
- 老齢年金の繰下げは、66歳以降に老齢基礎年金と老齢厚生年金で別々に申し出られることを確認します。
- 選択肢 1不正解
- 女性が特別支給の老齢厚生年金をもらえるのは1966年(昭和41年)4月1日以前生まれまでです。1976年生まれの妻Bさんはもらえません。
- 選択肢 2不正解
- 加給年金が止まるのは、配偶者の厚生年金の加入期間が「20年以上」ある場合などです。妻Bさんは12年(144月)なので加給年金は加算されます。
- 選択肢 3正解
- 老齢基礎年金と老齢厚生年金の繰下げは、66歳になった日以降に別々に申し出ることができます。
関連する分野を学ぶ
覚えるポイント
- 繰下げ支給は老齢基礎年金と老齢厚生年金を同時に行う必要はなく、一方のみを繰り下げることも可能です。
間違えやすいところ
- 加給年金が止まる配偶者の厚生年金期間は「10年」ではなく、原則「20年以上」です。ここを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(個人型年金・iDeCo)の加入要件・給付・税制
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 小規模企業共済等掛金控除 / 受給開始時期
確定拠出年金の個人型年金(iDeCo)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
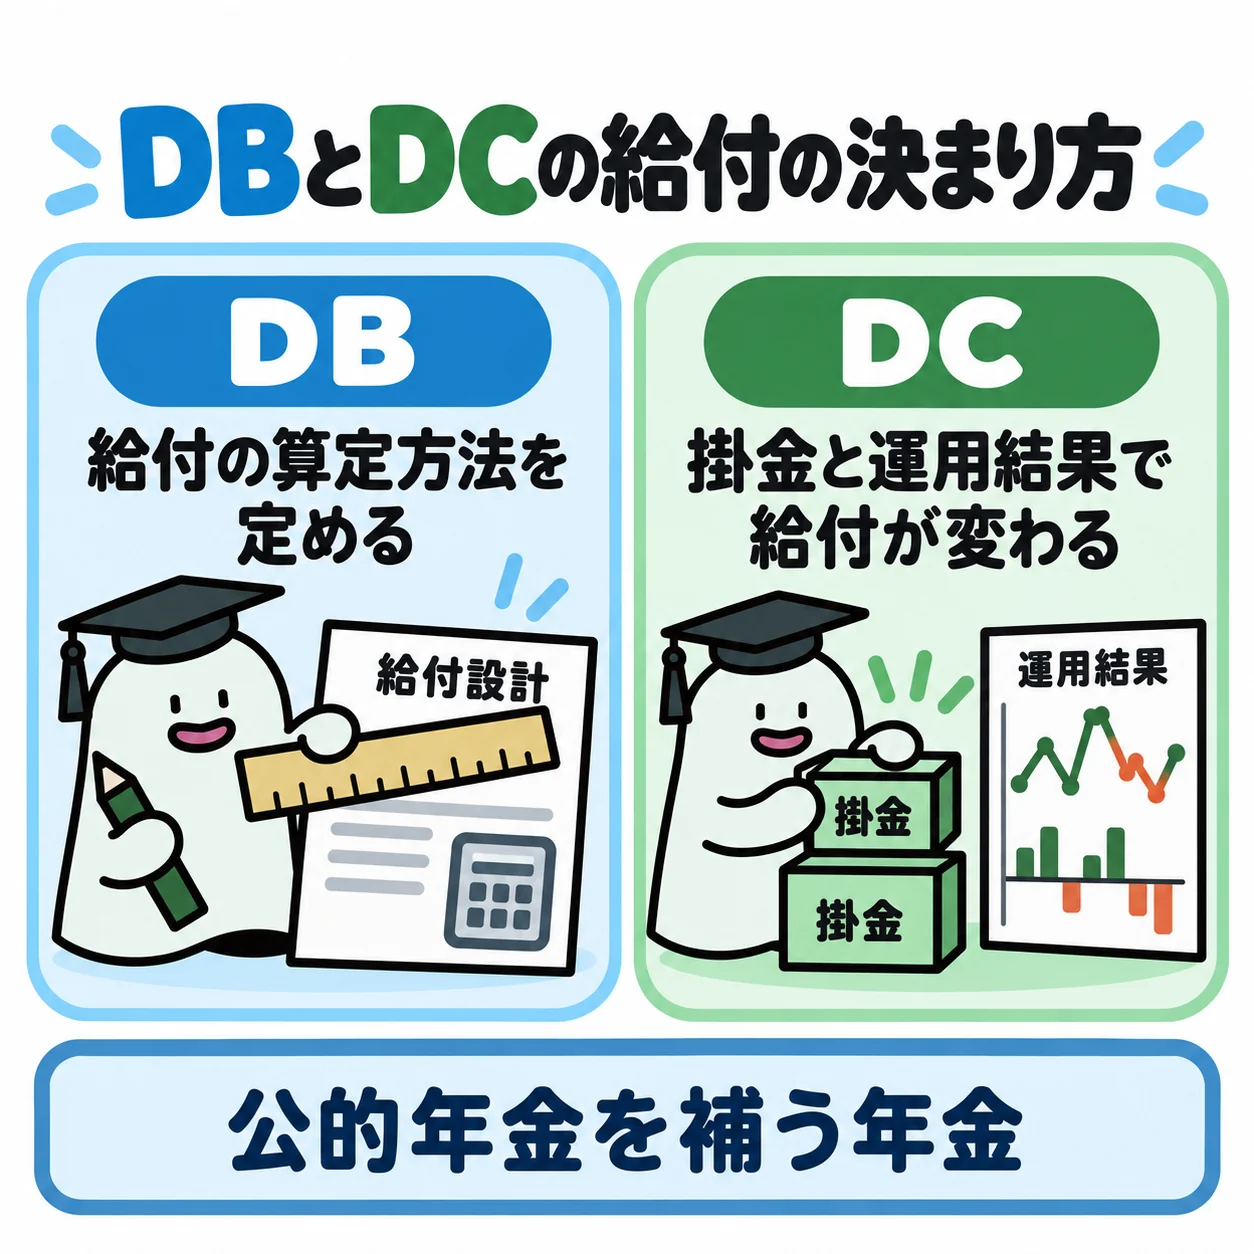
確定拠出年金の個人型年金(iDeCo)には、拠出時・運用時・給付時のそれぞれで税制上の優遇があります。なぜなら、老後のための貯蓄を後押しする制度だからです。加入者が払った掛金は、全額が「小規模企業共済等掛金控除」として総所得金額等から控除されます。老齢給付金は、通算加入者等期間が10年以上あれば60歳から受け取れます。国民年金の第3号被保険者(専業主婦など)も加入できます。
解き方
- 受け取りの要件を見ます。通算加入者等期間が10年以上あれば、原則60歳から老齢給付金を受け取れるので、選択肢1は適切です。
- 加入の要件を見ます。20歳以上60歳未満の国民年金第3号被保険者もiDeCoに加入できるので、選択肢2は適切です。
- 税制の扱いを見ます。iDeCoの掛金は「小規模企業共済等掛金控除」として全額が所得控除になるので、「2分の1相当額」とする選択肢3が最も不適切です。
- 選択肢 1不正解
- 通算加入者等期間が10年以上あれば、60歳から老齢給付金を受け取れます。よって適切です。
- 選択肢 2不正解
- 公的年金の第3号被保険者(専業主婦や主夫など)でも、iDeCoに加入できます。よって適切です。
- 選択肢 3正解
- iDeCoで払った掛金は、全額が「小規模企業共済等掛金控除」として所得控除になります。「2分の1相当額」とするこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- iDeCoの掛金は全額が小規模企業共済等掛金控除(所得控除)の対象となる
- 通算加入者等期間が10年以上で60歳から老齢給付金を受給可能
- 第1号・第2号・第3号被保険者いずれも原則加入可能
間違えやすいところ
- 生命保険料控除など、一部だけが控除される制度と混同しやすいです。iDeCoの掛金は全額が控除されると覚えましょう。
出題の前提:2023年4月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標(PER・PBR・配当利回り)の計算と評価
金融資産運用 · 株式投資指標 / PER / PBR / 配当利回り
設例の〈X社に関する資料〉に基づき、X社株式の投資指標に関する次の記述のうち、最も不適切なものはどれか。 〈X社に関する資料〉 総資産:9,000億円、自己資本(純資産):3,000億円、当期純利益:300億円、年間配当金総額:90億円、発行済株式数:1億2,000万株、株価:3,000円
解答・解説を表示
解答
2
解説
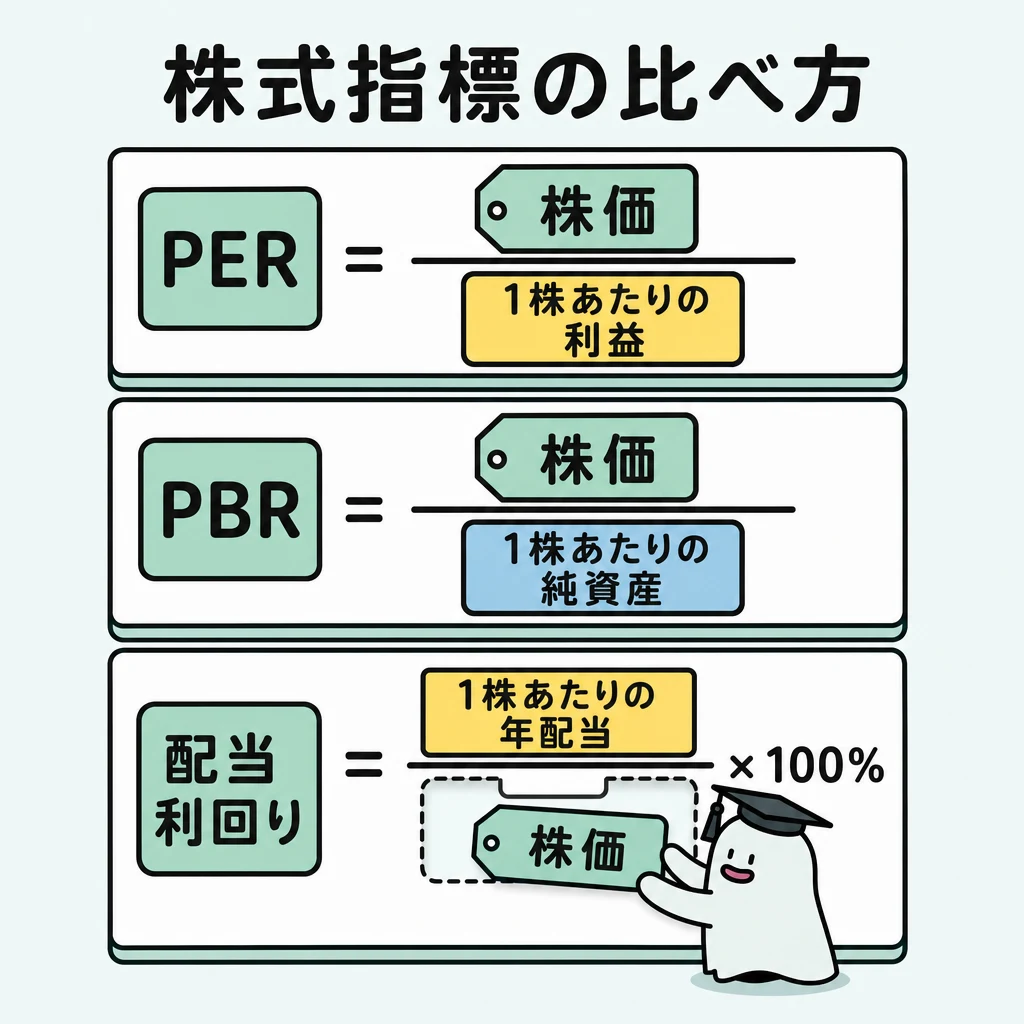
PER(株価収益率=株価÷1株当たり当期純利益)は、利益に比べて株価が高いか安いかを測る指標です。PBR(株価純資産倍率=株価÷1株当たり純資産)は、純資産(会社を解散したときの価値)に比べて株価が高いか安いかを測る指標です。どちらも倍率が「低い」ほど割安で、「高い」ほど割高と評価します。なぜなら、同じ利益や資産に対して株価が安く買われているほどお得だからです。
解き方
- 1株当たりの金額を計算します。1株当たり当期純利益(EPS)=300億円÷1.2億株=250円。1株当たり純資産(BPS)=3,000億円÷1.2億株=2,500円。1株当たり年間配当金=90億円÷1.2億株=75円です。
- それぞれの指標を計算します。PER=3,000円÷250円=12倍。PBR=3,000円÷2,500円=1.2倍。配当利回り=75円÷3,000円×100=2.5%です。よって選択肢1と3の数値は適切です。
- 投資指標の見方を確認します。PERとPBRは数値が「低い」ほど割安なので、「高いほど割安」とする選択肢2が最も不適切です。
- 選択肢 1不正解
- 1株当たり利益は300億円÷1.2億株=250円で、PERは3,000円÷250円=12倍です。1株当たり純資産は3,000億円÷1.2億株=2,500円で、PBRは3,000円÷2,500円=1.2倍となり、正しい記述です。
- 選択肢 2正解
- PERとPBRは、一般に数値が「低い」ほど株価は割安で、「高い」ほど割高です。「高いほど割安」とするこの記述は誤りです。
- 選択肢 3不正解
- 1株当たり配当金は90億円÷1.2億株=75円です。配当利回りは75円÷3,000円×100=2.5%となり、正しい記述です。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷1株当たり当期純利益(EPS)、PBR=株価÷1株当たり純資産(BPS)
- PER・PBRともに数値が「低い」ほど割安、「高い」ほど割高と判断される
- 配当利回り=1株当たり年間配当金÷株価×100(%)
間違えやすいところ
- PERとPBRは、数値の高低と割高・割安の関係を逆にしないようにしましょう。低いほど割安です。
- 配当利回りと配当性向(配当性向=配当総額÷当期純利益)の式を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の費用に関する基礎知識
金融資産運用 · 投資信託のコスト / インデックス型とアクティブ型の違い / 信託財産留保額
設例の公募株式投資信託(Y投資信託)および投資信託一般の費用に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
投資信託の費用には、購入時の購入時手数料、保有中の運用管理費用(信託報酬)、解約・換金時の信託財産留保額があります。なぜなら、買うとき・持っているとき・売るときのそれぞれでお金がかかるからです。指数に連動するインデックス型は、指数を上回ろうとするアクティブ型に比べて銘柄の調査費が少ないため、信託報酬が低めになる傾向があります。
解き方
- 資料からY投資信託の購入時手数料(なし)、運用管理費用(0.187%)、信託財産留保額(なし)を確認します。
- 投資信託の各費用の意味を押さえ、インデックス型とアクティブ型で運用管理費用がどちらが高いかを比べます。
- 選択肢 1不正解
- 記述のとおり適切です。購入時手数料がかからない投資信託はノーロードファンドと呼ばれます。保有中や売却時の費用も含めて選ぶことが大切です。
- 選択肢 2正解
- 記述は不適切です。インデックス型は、運用会社が独自に調査するアクティブ型に比べて調査費がかからないため、運用管理費用(信託報酬)は低い傾向があります。
- 選択肢 3不正解
- 記述のとおり適切です。信託財産留保額は解約時の基準価額から引かれる費用ですが、設例のY投資信託では「なし」です。
関連する分野を学ぶ
覚えるポイント
- インデックス型はアクティブ型に比べて信託報酬が低い傾向がある
- 購入時手数料がない投資信託をノーロードファンドと呼ぶ
間違えやすいところ
- インデックス型とアクティブ型では、信託報酬の高い・低いが逆にならないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
株式および投資信託の税制
金融資産運用 · 上場株式等の譲渡益課税 / 配当控除の適用要件 / 投資信託の収益分配金の課税
設例のX社株式およびY投資信託の課税関係に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
上場株式などの譲渡益(売って出た利益)には、特定口座(源泉徴収あり)で一律20.315%が源泉徴収されます。国内株式の配当金で配当控除を受けるには、総合課税を選ぶ必要があります。投資信託は、分配落ち後の基準価額が個別元本以上なら、分配金の全額が課税される普通分配金になります。なぜなら、元本を上回る部分は利益とみなされるからです。
解き方
- 株式の譲渡益(3,200円×100株-3,000円×100株=20,000円)を計算し、特定口座(源泉徴収あり)では税率20.315%がかかると確認します。
- 配当控除を受けるには、総合課税で確定申告が必要だと確認します。
- 投資信託の分配落ち後の基準価額(11,700円)と個別元本(11,500円)を比べ、分配金が普通分配金か特別分配金(元本払戻金)かを判定します。
- 選択肢 1正解
- 記述のとおり適切です。譲渡益2万円(32万円-30万円)に、所得税と復興特別所得税15.315%、住民税5%を合わせた20.315%が源泉徴収されます。
- 選択肢 2不正解
- 記述は不適切です。配当控除を受けるには、申告分離課税ではなく「総合課税」を選んで確定申告をする必要があります。
- 選択肢 3不正解
- 記述は不適切です。分配落ち後の基準価額(11,700円)が個別元本(11,500円)を上回っているので、受け取った分配金は全額が課税される「普通分配金」です。
関連する分野を学ぶ
覚えるポイント
- 配当控除の適用を受けるには「総合課税」を選択する必要がある
- 分配落ち後の基準価額が個別元本以上であれば「普通分配金(課税)」となる
間違えやすいところ
- 上場株式の配当金で申告分離課税を選ぶと、配当控除が使えなくなる点に注意しましょう。
- 分配落ち後の基準価額が個別元本を下回る部分だけが、元本払戻金(特別分配金・非課税)になります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算
タックスプランニング · 給与所得控除 / 総所得金額 / 損益通算
会社員Aさんの2023年分の収入等(給与収入650万円、不動産所得15万円、上場株式の譲渡損失30万円)に基づき計算される所得税における総所得金額として、最も適切なものはどれか。なお、給与所得控除額は与えられた算式(360万円超660万円以下は収入金額×20%+44万円)を用いること。
解答・解説を表示
解答
3
解説
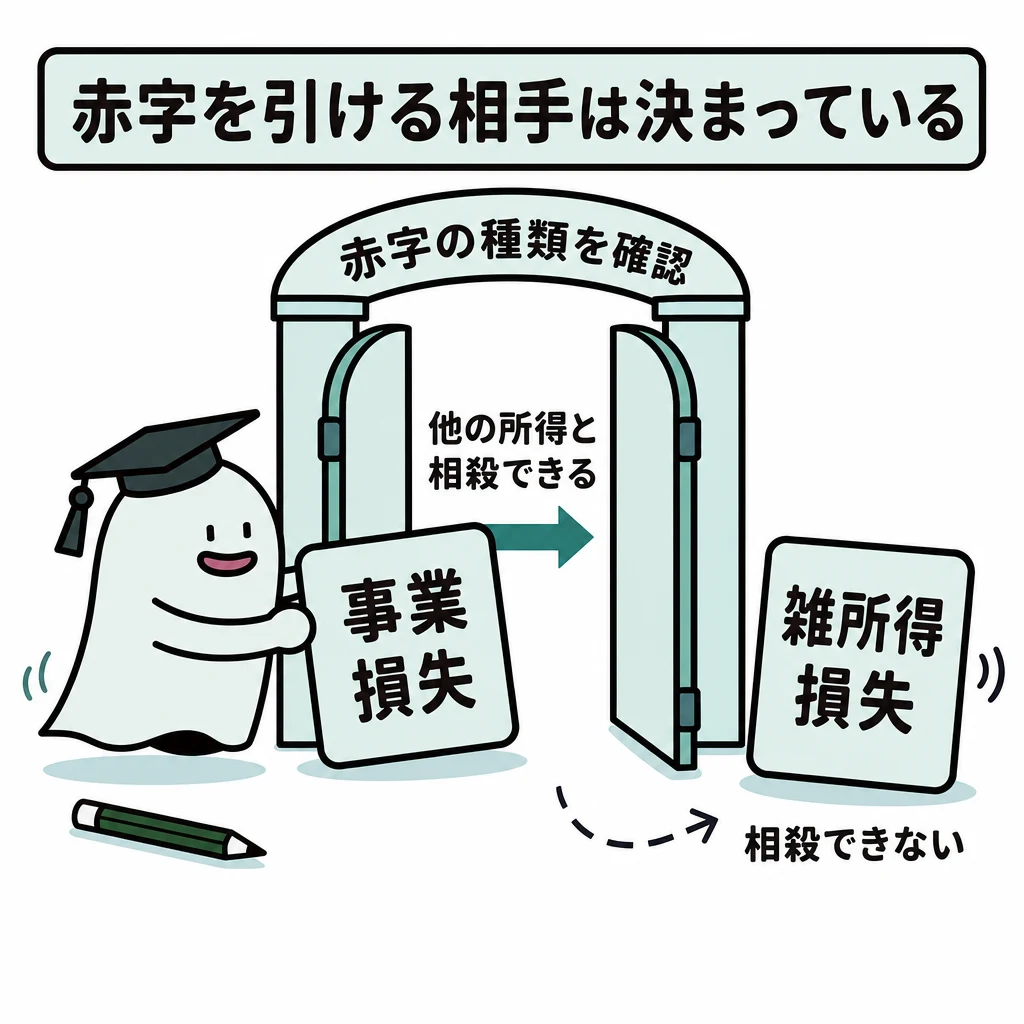
総所得金額は、利子所得・配当所得・不動産所得・事業所得・給与所得・譲渡所得・一時所得・雑所得のうち、総合課税になる所得を合計して求めます。なぜなら、税金の計算では所得を種類ごとに分けて扱うからです。株式などの譲渡損失は申告分離課税なので、総合課税の所得とは損益通算(利益と損を相殺すること)ができません。
解き方
- 給与収入650万円に対する給与所得控除額を計算します(650万円×20%+44万円=174万円)。
- 給与所得の金額を求めます(650万円-174万円=476万円)。
- 上場株式の譲渡損失30万円は分離課税なので損益通算できません。給与所得476万円と不動産所得15万円を合わせて491万円を求めます。
- 選択肢 1不正解
- 給与所得476万円から上場株式の譲渡損失を引いた誤った計算です。株式の譲渡損失は総合課税の所得から引けません。
- 選択肢 2不正解
- 給与所得476万円だけを総所得金額としており、不動産所得15万円を足していません。
- 選択肢 3正解
- 給与所得476万円に不動産所得15万円を足した491万円となり、最も適切です。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の譲渡損失は、総合課税の所得(給与所得や不動産所得など)と損益通算することはできません。
間違えやすいところ
- 上場株式の譲渡損失を、不動産所得や給与所得と相殺してしまわないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者控除および扶養控除
タックスプランニング · 配偶者控除 / 扶養控除 / 特定扶養親族
Aさんの2023年分の所得税における所得控除に関する次の文章の空欄①~③に入る数値の組合せとして、最も適切なものはどれか。 「妻Bさんの合計所得金額は( ① )万円以下となりますので、Aさんは配偶者控除の適用を受けることができ、その控除額は( ② )万円となります。また、Aさんが適用を受けることができる扶養控除の控除額は( ③ )万円となります」
解答・解説を表示
解答
3
解説
配偶者控除を受けられるのは、配偶者の年間の合計所得金額が48万円以下(給与収入だけなら103万円以下)の場合です。扶養親族のうち、12月31日時点で19歳以上23歳未満の人は「特定扶養親族」になります。その場合は一般の扶養控除(38万円)ではなく、特定扶養親族の控除額(63万円)が使えます。なぜなら、扶養親族の年齢によって控除額が変わるからです。
解き方
- 妻Bさんの所得の条件を確認します。配偶者控除の対象になる合計所得金額は48万円以下です(空欄①=48)。
- Aさんの合計所得金額は491万円(900万円以下)です。妻は一般の控除対象配偶者にあたるので、配偶者控除額は38万円です(空欄②=38)。
- 長男Cさん(19歳、収入なし)の区分を確認します。19歳以上23歳未満の特定扶養親族にあたるので、扶養控除額は63万円です(空欄③=63)。
- 選択肢 1不正解
- ①の103万円は給与収入の限度額で、合計所得金額ではありません。また③の38万円は一般扶養親族の額で、19歳(特定扶養親族)の額ではありません。
- 選択肢 2不正解
- ①の58万円と③の48万円は、どちらも所得税法の控除の条件や金額として適切ではありません。
- 選択肢 3正解
- ①48万円以下、②配偶者控除額38万円、③特定扶養親族の控除額63万円の組合せなので適切です。
関連する分野を学ぶ
覚えるポイント
- 扶養控除の区分:一般扶養親族(16歳以上19歳未満、23歳以上70歳未満)は38万円、特定扶養親族(19歳以上23歳未満)は63万円です。
間違えやすいところ
- 配偶者控除では「給与収入103万円以下」と「合計所得金額48万円以下」の基準を混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の要件と手続き
タックスプランニング · 所得税 / 住宅借入金等特別控除 / 税額控除 / 確定申告 / 年末調整
住宅借入金等特別控除(住宅ローン控除)に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
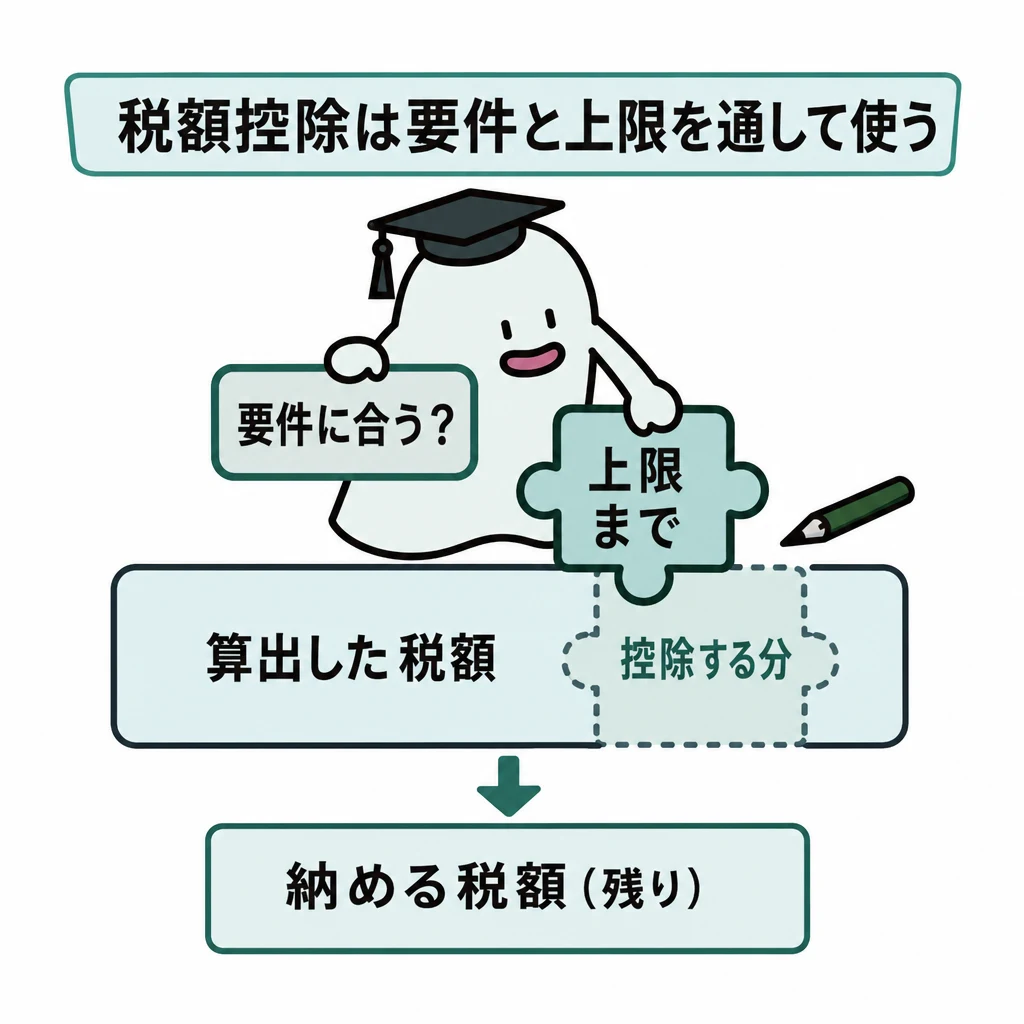
住宅借入金等特別控除(住宅ローン控除)は、住宅ローンを使ってマイホームを新築・取得・増改築したときに税額控除を受けられる制度です。適用には返済期間や床面積などの条件があります。給与所得者は、最初の年だけ確定申告をし、2年目以降は勤務先の年末調整で手続きを終えられます。なぜなら、2年目以降は勤務先が控除を計算してくれるからです。
解き方
- 住宅借入金等特別控除の借入金の条件(返済期間が10年以上)を確認し、誤りがないか判断します。
- 家屋の使い方と床面積の条件(床面積の2分の1以上が自分の居住用)を確認します。
- 給与所得者の手続き(最初の年は確定申告、2年目以降は年末調整で可能)が正しいかを確認します。
- 選択肢 1不正解
- 住宅借入金等特別控除の対象になる借入金は、返済期間が10年以上である必要があります(15年以上ではありません)。
- 選択肢 2不正解
- 店舗と住宅を兼ねた家の場合、床面積の2分の1以上が自分の居住用である必要があります(3分の2以上ではありません)。
- 選択肢 3正解
- 給与所得者が住宅借入金等特別控除を受ける場合、最初の年は確定申告が必要ですが、2年目以降は年末調整で受けられます。
関連する分野を学ぶ
覚えるポイント
- 住宅借入金等特別控除の借入金の償還期間は10年以上であること
- 店舗等併用住宅の場合は床面積の2分の1以上が自己の居住用であること
- 給与所得者の控除適用は初年分が確定申告、2年目以降は年末調整で可能であること
間違えやすいところ
- 借入期間の条件を10年以上ではなく、15年以上と混同しないようにしましょう。
- 居住用の割合を2分の1以上ではなく、3分の2以上と間違えないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
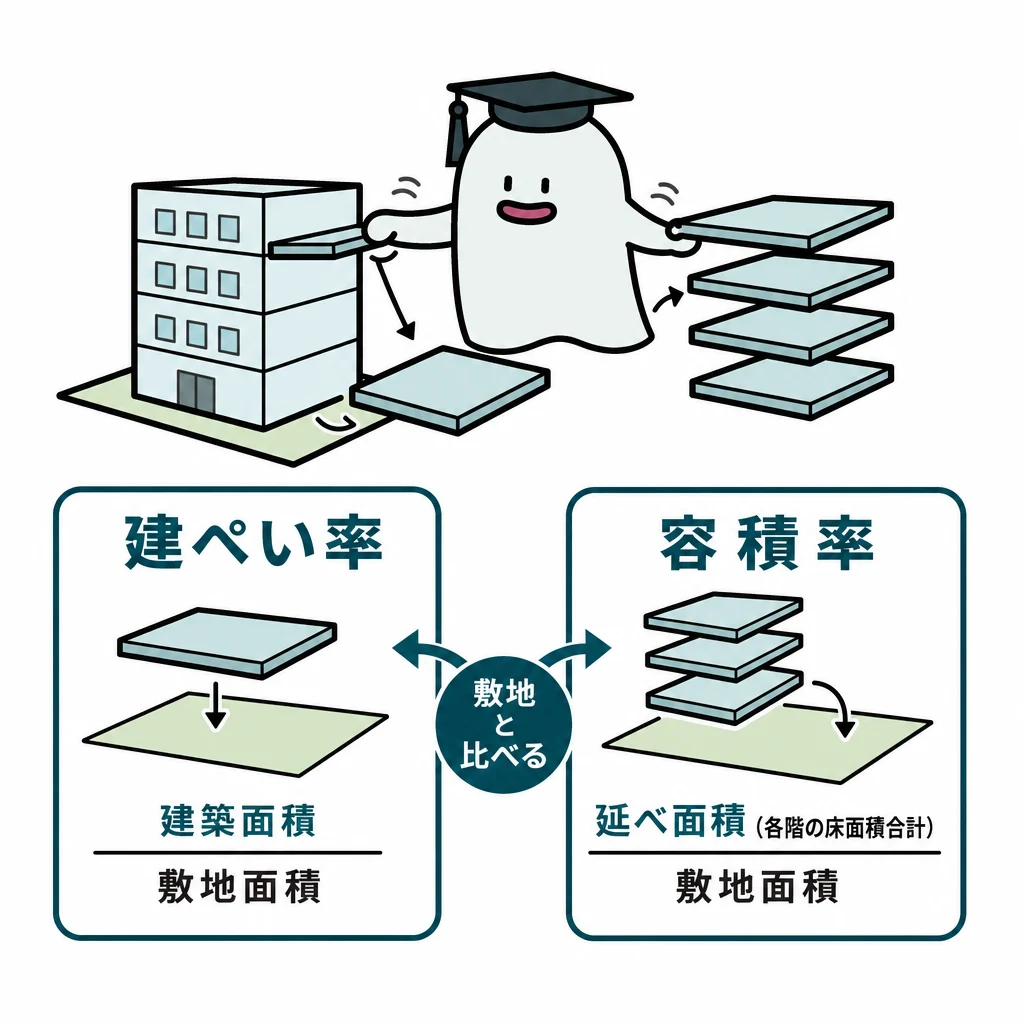
建蔽率および容積率の上限の計算
不動産 · 建築基準法 / 建蔽率の緩和 / 容積率の制限 / 道路幅員制限
敷地面積900㎡の甲土地(準住居地域、指定建蔽率60%、指定容積率300%、準防火地域、特定行政庁が指定する角地、前面道路幅員6m)に耐火建築物を建築する場合の、①建蔽率の上限となる建築面積と、②容積率の上限となる延べ面積の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
2
解説
建築基準法では、建築面積の上限は「敷地面積×適用建蔽率」、延べ面積の上限は「敷地面積×適用容積率」で求めます。準防火地域内の耐火建築物と、特定行政庁が指定する角地では、建蔽率がそれぞれ10%緩和されます。容積率は、指定容積率と前面道路の幅による制限(住居系地域は道路幅員×4/10)を比べ、小さい方を上限とします。なぜなら、前面道路が狭いほど建てられる建物の大きさが制限されるからです。
解き方
- 適用する建蔽率を求めます。指定の60%に、角地の緩和+10%と準防火地域内の耐火建築物の緩和+10%を足して80%です。建築面積の上限は900㎡×80%=720㎡です。
- 前面道路の幅による容積率を計算します。6m×4/10=240%です。
- 指定容積率300%と道路幅員の制限240%を比べ、小さい240%を使います。延べ面積の上限は900㎡×240%=2,160㎡です。
- 選択肢 1不正解
- 建築面積630㎡は、角地か耐火建築物のどちらか一方の緩和しか使っていません。延べ面積2,700㎡も道路幅員の制限240%を考えず、指定容積率300%をそのまま掛けているので不適切です。
- 選択肢 2正解
- 建蔽率は60%+10%+10%=80%で建築面積の上限は720㎡、容積率は道路幅員の制限(6m×4/10=240%)が指定300%より小さいので240%、延べ面積の上限は2,160㎡となり適切です。
- 選択肢 3不正解
- 建築面積の上限720㎡は正しいですが、延べ面積2,700㎡は道路幅員による容積率の制限(6m×4/10=240%、延べ面積2,160㎡)を考えていないので不適切です。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物は建蔽率が10%緩和されること
- 特定行政庁が指定する角地は建蔽率が10%緩和され、耐火建築物緩和と重複適用できること
- 容積率は前面道路幅員による制限と指定容積率を比較して小さい方を適用すること
間違えやすいところ
- 準防火地域内の耐火建築物では建蔽率が10%緩和されることを、見落とさないようにしましょう。
- 前面道路の幅による容積率の制限(住居系は幅員×4/10)を忘れ、指定容積率のまま計算しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
建設協力金方式による土地の有効活用
不動産 · 土地の有効活用手法 / 建設協力金方式 / 定期借地権方式
建設協力金方式による土地の有効活用に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建設協力金方式は、土地の所有者が建物を建ててテナントに貸す手法です。入居予定のテナント(借主)から建設資金の全部または一部を「建設協力金(保証金等)」として、無利息または低利で借ります。そのお金で土地の所有者がテナント向けの建物を建てて賃貸するからです。建物の所有権は土地の所有者にあります。
解き方
- 建設協力金方式、事業用定期借地権方式、等価交換方式などの土地の有効活用手法について、建物の所有者と権利の関係を整理します。
- 建設協力金方式では土地の所有者が建物を建てて貸すため、借主が建物をこわして更地にして返す仕組みではないことを確かめ、誤った選択肢を見つけます。
- 選択肢 1不正解
- この記述のとおりです。建設協力金方式では、テナントから借りたお金で建物を建て、毎月の賃料と返済額を相殺するのが一般的です。
- 選択肢 2不正解
- この記述のとおりです。Aさんが持つ賃貸店舗は、相続税の財産評価で「貸家」として評価され、借家権割合などに応じて減額されます。
- 選択肢 3正解
- 借主が建物をこわして更地で返すのは「定期借地権方式」の特徴です。建設協力金方式では建物は土地の所有者のものなので、この記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 建設協力金方式の建物所有者は「土地所有者」であり、定期借地権方式の建物所有者は「借地人(テナント)」となります。
間違えやすいところ
- 建設協力金方式と事業用定期借地権方式は、建物を建てる人・所有する人、初期費用を出す人、借地の関係か建物の賃貸借の関係かが違います。混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
貸家建付地の評価と固定資産税の住宅用地の特例
不動産 · 貸家建付地 / 借地権割合 / 固定資産税の小規模住宅用地の特例
甲土地の有効活用に関する以下の文章の空欄①~③に入る語句または数値の組合せとして、次のうち最も適切なものはどれか。 「Aさんが甲土地に賃貸マンションを建築した場合、相続税額の計算上、甲土地は貸家建付地として評価されます。貸家建付地の価額は、『自用地価額×( ① )』の算式により評価されます。甲土地の借地権割合は( ② )%です。 また、Aさんが甲土地に賃貸マンションを建築した場合、甲土地に係る固定資産税の課税標準を、住宅1戸につき200㎡までの部分(小規模住宅用地)について課税標準となるべき価格の( ③ )の額とする特例の適用を受けることができます」
解答・解説を表示
解答
3
解説
貸家建付地は「自用地価額×(1-借地権割合×借家権割合×賃貸割合)」で評価します。自分の土地に建てた賃貸マンションなどの敷地は、借地権などの制約があるため、この式で減額して評価するからです。また、固定資産税では、住宅1戸につき200㎡以下の小規模住宅用地の課税標準は、価格の6分の1に減額されます。
解き方
- 貸家建付地の評価の式を確かめ、空欄①が「(1-借地権割合×借家権割合×賃貸割合)」だと判定します。
- 設例の路線価図で、甲土地に面する路線の借地権割合の記号「300D」「250D」の「D」を確かめます。Dは60%(A=90%、B=80%、C=70%)なので、借地権割合は60%とわかります。
- 住宅用地の固定資産税の特例で、200㎡以下の小規模住宅用地の軽減割合は「6分の1」です(200㎡を超えると3分の1)。これを確かめます。
- 選択肢 1不正解
- 貸家建付地の減額率に借家権割合が入っておらず、自用地価額に掛ける式としても誤りです。また、記号Dの借地権割合は70%ではなく60%です。
- 選択肢 2不正解
- ①に借家権割合が入っていません。記号Dの借地権割合は70%ではなく60%で、小規模住宅用地の減額割合は3分の1ではなく6分の1です。だからすべて不適切です。
- 選択肢 3正解
- ①の式(1-借地権割合×借家権割合×賃貸割合)、②借地権割合60%(路線価の記号D)、③小規模住宅用地の割合6分の1が、すべて正しく合っています。
関連する分野を学ぶ
覚えるポイント
- 路線価の借地権割合記号はA(90%)からG(30%)まで10%刻みで割り振られています(Dは60%)。
間違えやすいところ
- 固定資産税の住宅用地の特例では、200㎡以下の「小規模住宅用地(6分の1)」と、200㎡を超える「一般住宅用地(3分の1)」を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
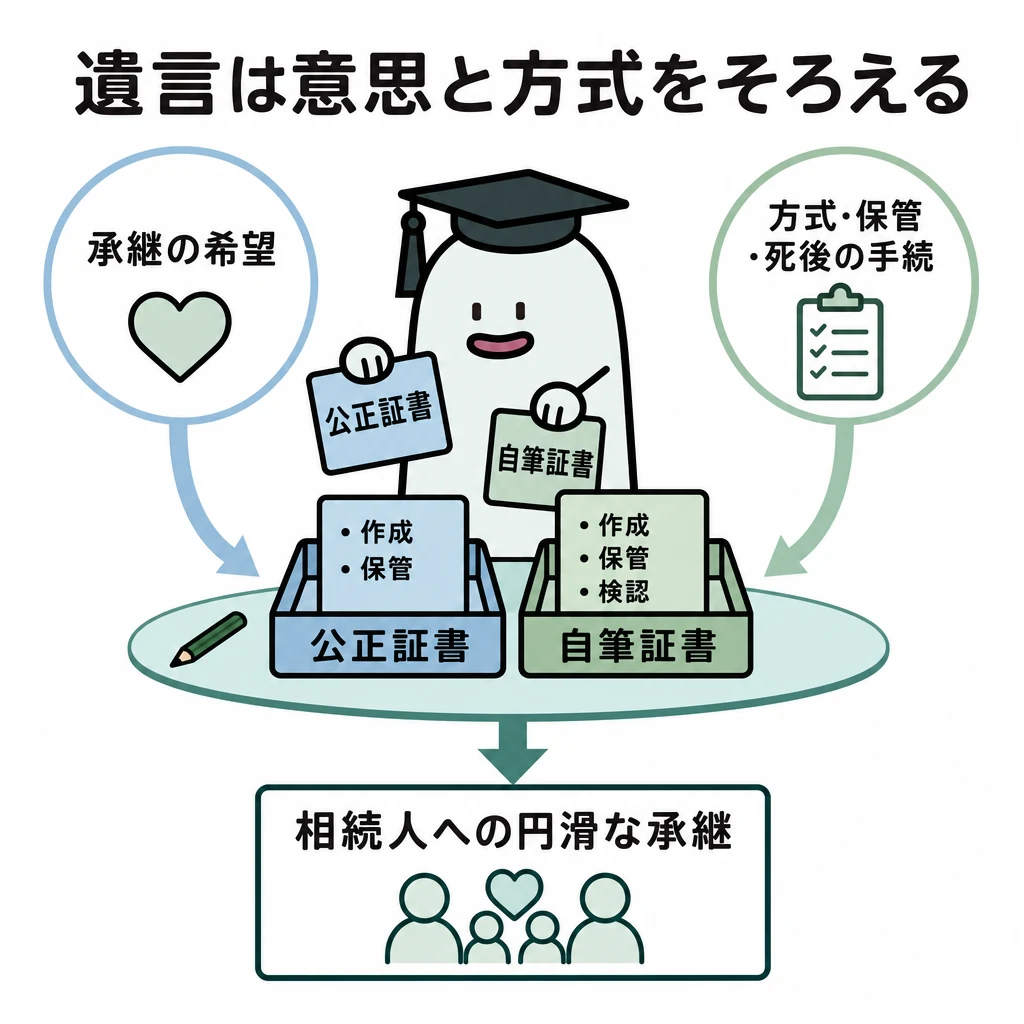
自筆証書遺言の作成および検認手続き
相続・事業承継 · 自筆証書遺言の要件 / 検認の手続き / 押印の要件
自筆証書遺言に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
自筆証書遺言は、法務局の保管制度を使っていなければ、家庭裁判所で検認の手続きが必要です。自筆証書遺言は全文・日付・氏名を自分で書いて押印する必要がありますが、財産目録だけはパソコンなどで作ることが認められているからです。
解き方
- 自筆証書遺言が成り立つための条件(自分で書く範囲、財産目録のゆるやかな扱い、押印する印鑑の決まり)を確かめます。
- 遺言書の保管のされ方によって、検認が必要かどうかと、検認を頼む裁判所(家庭裁判所)を判断します。
- 選択肢 1不正解
- 自筆証書遺言は本文・日付・氏名を自分で書いて押印する必要がありますが、添付する財産目録はパソコンで作ったり通帳の写しを付けたりすることも認められています。
- 選択肢 2正解
- 自宅などで見つけた自筆証書遺言について検認を頼む裁判所は「家庭裁判所」です。簡易裁判所ではないので、この記述は不適切です。
- 選択肢 3不正解
- 自筆証書遺言に押す印鑑は実印に限られません。認印や拇印でも有効と考えられているので、この記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 遺言書の検認請求先は「家庭裁判所」であり簡易裁判所ではないこと
- 自筆証書遺言の財産目録はパソコン作成可能だが署名押印が必要であること
間違えやすいところ
- 検認を頼む先を、家庭裁判所ではなく簡易裁判所と間違えるミス
- 遺言書の押印は実印でないと無効だと思い込んでしまうミス
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例・相続税の2割加算・代襲相続人の遺留分
相続・事業承継 · 小規模宅地等の特例 / 相続税額の2割加算 / 代襲相続人の遺留分
設例において、仮にAさんの相続が現時点で開始した場合の相続税等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
孫が亡くなった子を代襲して相続人になっても、相続税額の2割加算はかかりません。代襲相続人は、亡くなった親の相続分や遺留分の割合を受け継ぎ、一親等の血族である子と同じ扱いになるからです。また、小規模宅地等の特例(特定居住用宅地等)では、評価額の80%が減額され、課税価格に算入する額は20%分になります。
解き方
- 小規模宅地等の特例(特定居住用宅地等)の減額割合(80%減額)と、課税価格に算入する額(20%)を確かめます。
- 代襲相続人になった孫は、相続税の2割加算の対象外(一親等と同じ扱い)だと判断します。
- 法定相続人の構成から、孫Fの法定相続分(1/4)と遺留分割合(1/2×1/4=1/8)を出し、遺留分の金額を計算します。
- 選択肢 1不正解
- 特定居住用宅地等として80%減額されるので、課税価格に算入する額は6,000万円×(1-0.8)=1,200万円です。4,800万円は減額される金額です。
- 選択肢 2不正解
- 亡くなった子の代わりに相続人になった孫は、相続税額の2割加算の対象にはなりません。
- 選択肢 3正解
- 孫Fの遺留分割合は、総遺留分1/2×代襲相続分1/4=1/8です。遺留分算定財産2億4,000万円×1/8=3,000万円なので、この記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 小規模宅地等の特定居住用宅地等は80%減額され、残る20%が課税価格に算入されること
- 死亡した子の代襲相続人となった孫は、相続税額の2割加算の対象外であること
- 直系卑属の代襲相続人は親の法定相続分・遺留分割合をそのまま承継すること
間違えやすいところ
- 小規模宅地等の特例で、「減額される額(80%)」と「課税価格に算入する額(20%)」を逆にするミス
- 代襲相続人になった孫と、養子縁組した孫を混同し、代襲の孫も2割加算の対象だと考えてしまうミス
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分 / 代襲相続
仮に、Aさんの相続が現時点で開始し、Aさんの相続に係る課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が1億2,000万円であった場合、相続税の総額として最も適切なものはどれか。なお、推定相続人は妻Bさん、長男Cさん、死亡した二男Dさんを代襲相続した孫Fさんの3人とする。
解答・解説を表示
解答
1
解説
相続税の総額は、各人が法定相続分どおりに相続したと考えて計算し、その税額を合計します。課税遺産総額を法定相続分で分けた金額に税率を掛け、控除額を引いた税額を出して、それらを合計するからです。
解き方
- 法定相続人と法定相続分を確かめます。妻Bさんが2分の1、長男Cさんが4分の1、亡くなった二男Dさんを代襲した孫Fさんが4分の1です。
- 課税遺産総額1億2,000万円を法定相続分で分け、それぞれの取得金額を出します(妻Bは6,000万円、長男Cは3,000万円、孫Fは3,000万円)。
- 速算表を使って各人の税額を出します。妻Bは6,000万円×30%-700万円=1,100万円、長男Cは3,000万円×15%-50万円=400万円、孫Fは3,000万円×15%-50万円=400万円です。
- 出した各人の税額を合計して、相続税の総額を求めます。1,100万円+400万円+400万円=1,900万円です。
- 選択肢 1正解
- 妻Bさんの税額1,100万円、長男Cさんの税額400万円、孫Fさんの税額400万円を合計すると1,900万円になるので、この選択肢は適切です。
- 選択肢 2不正解
- 法定相続分で分ける計算や速算表の使い方に計算ミスがあるので、この選択肢は不適切です。
- 選択肢 3不正解
- 課税遺産総額全体にそのまま税率を掛けるなど、間違った手順で出した数値なので不適切です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額は実際の遺産分割割合ではなく、必ず法定相続分で按分して各人の税額を求めてから合算します。
間違えやすいところ
- 課税遺産総額にそのまま税率を掛けてしまう誤りや、代襲相続人の法定相続分の計算ミスに注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 3級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年5月 3級 実技 個人資産相談業務(CBT公開問題)
参照した公式資料
金融財政事情研究会が公開した2024年5月 3級 実技 個人資産相談業務(CBT公開問題)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。